
Taille et part du marché de l'informatique décisionnelle au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.18 Milliards de dollars |
| Taille du Marché (2026) | 1.33 Milliards de dollars |
| Taille du Marché (2031) | 2.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.89 % |
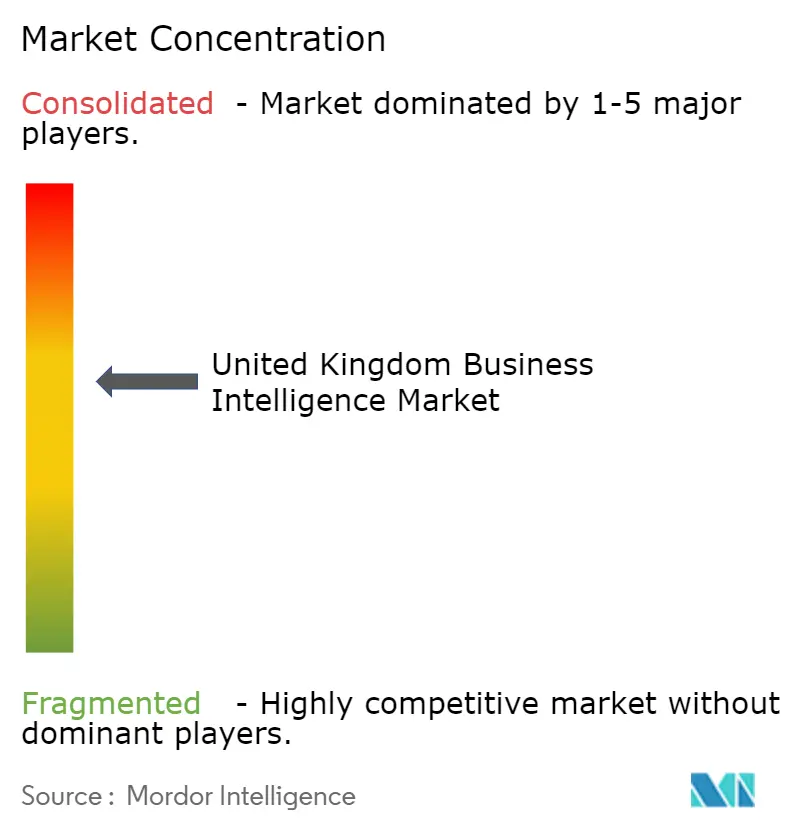
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'informatique décisionnelle au Royaume-Uni par Mordor Intelligence
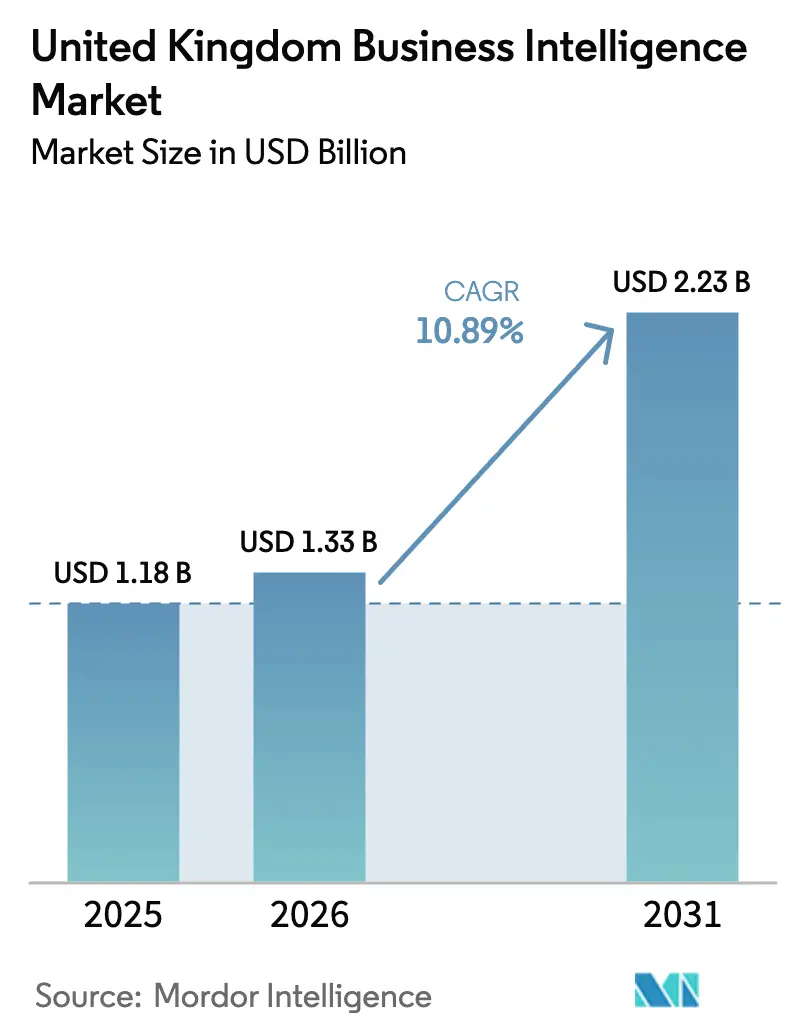
La taille du marché de l'informatique décisionnelle au Royaume-Uni devrait passer de 1,18 milliard USD en 2025 à 1,33 milliard USD en 2026 et devrait atteindre 2,23 milliards USD d'ici 2031, à un TCAC de 10,89 % sur la période 2026-2031. La clarté réglementaire après le Brexit, l'adoption accélérée du cloud parmi les petites et moyennes entreprises, et l'intégration rapide des capacités d'IA générative dans les plateformes d'analyse constituent les principales forces à l'origine de cette expansion. Les fournisseurs qui combinent une gouvernance des données conforme aux exigences réglementaires avec une personnalisation à faible code continuent de capter une attention disproportionnée de la part des acheteurs du secteur bancaire, de la santé et du secteur public. Les investissements s'orientent vers l'analytique intégrée qui élimine les changements de contexte pour les employés de première ligne, tandis que la demande de services de mise en œuvre augmente à mesure que les architectures hybrides deviennent la norme. Dans le même temps, la dette technique persistante, les préoccupations relatives à la souveraineté des données et la pénurie de talents en apprentissage automatique tempèrent la trajectoire de croissance globale.
Principaux enseignements du rapport
- Par composant, les logiciels représentaient 72,00 % de la part des revenus en 2025, tandis que les services progressent à un TCAC de 15,20 % jusqu'en 2031.
- Par mode de déploiement, le cloud a capté 64,00 % de la part du marché de l'informatique décisionnelle au Royaume-Uni en 2025 et se développe à un TCAC de 17,80 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 58,00 % de la part en 2025, tandis que les petites et moyennes entreprises devraient croître à un TCAC de 18,30 % jusqu'en 2031.
- Par secteur d'utilisation final, la santé et les sciences de la vie progressent à un TCAC de 16,70 %, le plus élevé de tous les secteurs.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'informatique décisionnelle au Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prolifération des flux de données activés par l'IoT | +2.1% | Clusters manufacturiers d'Angleterre, avec répercussions sur l'Écosse et le Pays de Galles | Moyen terme (2-4 ans) |
| Politique axée sur le cloud parmi les PME britanniques | +2.8% | À l'échelle nationale, avec des gains précoces à Londres, Manchester et Édimbourg | Court terme (≤ 2 ans) |
| Besoin d'intelligence décisionnelle en temps réel dans la finance | +1.9% | Quartiers financiers de Londres et d'Édimbourg, avec extension aux pôles régionaux | Court terme (≤ 2 ans) |
| Initiatives gouvernementales de villes intelligentes | +1.5% | Manchester, Birmingham, Leeds, Glasgow, Édimbourg | Long terme (≥ 4 ans) |
| Essor de l'informatique décisionnelle intégrée dans les applications opérationnelles | +1.7% | À l'échelle nationale, plus forte dans les services bancaires, financiers et le commerce de détail | Moyen terme (2-4 ans) |
| Plateformes d'analyse augmentées par l'IA générative | +2.4% | À l'échelle nationale, adoption précoce dans la technologie, les services financiers et la santé | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Politique axée sur le cloud parmi les PME britanniques
Les petites et moyennes entreprises représentent 99,9 % des entreprises britanniques et se tournent vers des solutions d'analyse en mode logiciel-service qui évitent les dépenses d'investissement initiales. L'adoption parmi ces entreprises a augmenté de 34 % entre 2024 et 2025 selon HM Revenue and Customs, plaçant l'informatique décisionnelle juste derrière la messagerie électronique et la comptabilité en termes de popularité.[1]HM Revenue and Customs, "Statistiques sur l'adoption numérique," gov.uk La tarification basée sur la consommation aligne les coûts d'exploitation sur les cycles de revenus, tandis que les subventions gouvernementales abaissent les barrières à l'entrée. Les fournisseurs proposent désormais des modèles sectoriels qui réduisent les délais de mise en œuvre de plusieurs mois à quelques semaines. Malgré cette dynamique, 42 % des PME signalent encore la souveraineté des données et le verrouillage fournisseur comme des obstacles, ce qui favorise les architectures hybrides qui maintiennent les registres sensibles sur site.
Plateformes d'analyse augmentées par l'IA générative
Les interfaces en langage naturel alimentées par de grands modèles de langage démocratisent l'accès à l'analyse. Microsoft Copilot pour Power BI et Salesforce Einstein GPT pour Tableau ont tous deux fait leurs débuts en 2025, permettant aux équipes financières ou marketing de générer des tableaux de bord via des requêtes en langage courant. Les premiers pilotes ont réduit le temps de création des tableaux de bord de 60 %, mais ont soulevé des défis de gouvernance lorsque des informations erronées ont fait surface. Le Bureau du commissaire à l'information a publié des orientations en septembre 2025 rappelant aux entreprises que la responsabilité incombe aux contrôleurs de données, stimulant ainsi la demande de fonctionnalités d'explicabilité et de pistes d'audit.[2]Bureau du commissaire à l'information, "Orientations sur la prise de décision assistée par l'IA," ico.org.uk
Prolifération des flux de données activés par l'IoT
Les fabricants britanniques des Midlands et du Nord-Ouest canalisent les relevés de vibrations et de températures traités en périphérie vers des tableaux de bord cloud qui prédisent les pannes de machines. Les fournisseurs d'énergie ont installé des compteurs intelligents dans 30 millions de foyers, générant des ensembles de données de consommation granulaires désormais exploités pour la tarification dynamique. Seulement 18 % des services publics avaient intégré ces flux dans leurs tableaux de bord de direction d'ici 2025, ce qui laisse entrevoir un potentiel considérable. Un financement public de 170 millions GBP (215 millions USD) via le Fonds de défi pour la stratégie industrielle a accéléré l'adoption des capteurs dans la fabrication avancée.
Besoin d'intelligence décisionnelle en temps réel dans la finance
Les entreprises de services financiers à Londres et à Édimbourg remplacent les traitements par lots nocturnes par des analyses en continu qui ingèrent des transactions et des signaux de crédit en intervalles inférieurs à la seconde. La réglementation Consumer Duty de la Financial Conduct Authority, en vigueur depuis juillet 2024, impose que les recommandations de produits reposent sur des données actuelles et non sur des segments clients obsolètes. Les banques challengers, construites sur des infrastructures cloud natives, traitent déjà plus de 100 millions de transactions mensuelles via des pipelines de streaming qui personnalisent les offres de découvert en temps réel. Les grands établissements traditionnels adaptent leurs cœurs de systèmes centraux avec des couches de streaming d'événements, bien que la pénurie de talents en COBOL et dans les frameworks modernes ralentisse le déploiement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de talents en analyse avancée | -1.4% | National, aiguë en Écosse, au Pays de Galles et en Irlande du Nord en dehors des grandes villes | Long terme (≥ 4 ans) |
| Préoccupations relatives à la résidence et à la souveraineté des données après le Brexit | -1.1% | National, particulièrement pour les services financiers et le secteur public | Moyen terme (2-4 ans) |
| Coût élevé des plateformes de données modernes pour les PME | -0.9% | National, concentré dans le commerce de détail, l'hôtellerie et les fabricants régionaux | Court terme (≤ 2 ans) |
| Complexités d'intégration des systèmes informatiques hérités | -0.8% | Entreprises d'Angleterre et d'Écosse avec des systèmes ERP et des ordinateurs centraux vieux de plusieurs décennies | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents en analyse avancée
Tech Nation a recensé un déficit de 178 000 professionnels de la technologie en 2025, un écart qui contraint directement les déploiements d'informatique décisionnelle. Les grandes entreprises font souvent appel à des cabinets de conseil pour combler ce manque, mais les entreprises de taille intermédiaire ne disposent pas de budgets comparables. Bien que les universités élargissent leurs cohortes en science des données, les diplômés gravitent fréquemment vers des postes technologiques mieux rémunérés ou émigrent. L'Apprenticeship Levy redirige 0,5 % de la masse salariale des grandes entreprises vers la formation, mais les employeurs soutiennent que les formations intensives de six mois créent des techniciens de niveau intermédiaire plutôt que des stratèges capables de formuler des questions métier.
Préoccupations relatives à la résidence et à la souveraineté des données après le Brexit
La fin de l'adéquation avec l'UE a contraint les entreprises britanniques à adopter des clauses contractuelles types ou des règles d'entreprise contraignantes lors de l'exportation de données personnelles. Le Bureau du commissaire à l'information a émis 14 avis d'exécution en 2025 pour des transferts illicites, renforçant la pression pour maintenir les données à l'intérieur des frontières britanniques. Les organismes publics sont purement et simplement interdits de stocker des ensembles de données classifiées à l'étranger, ce qui pousse les fournisseurs d'analyse vers des offres de cloud souverain. Les multinationales exploitent parfois des environnements bifurqués : une infrastructure pour les clients de l'UE, une autre pour les opérations britanniques.[3]Bureau du commissaire à l'information, "Actions d'exécution 2025," ico.org.uk
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services connaissent une forte croissance à mesure que la complexité augmente
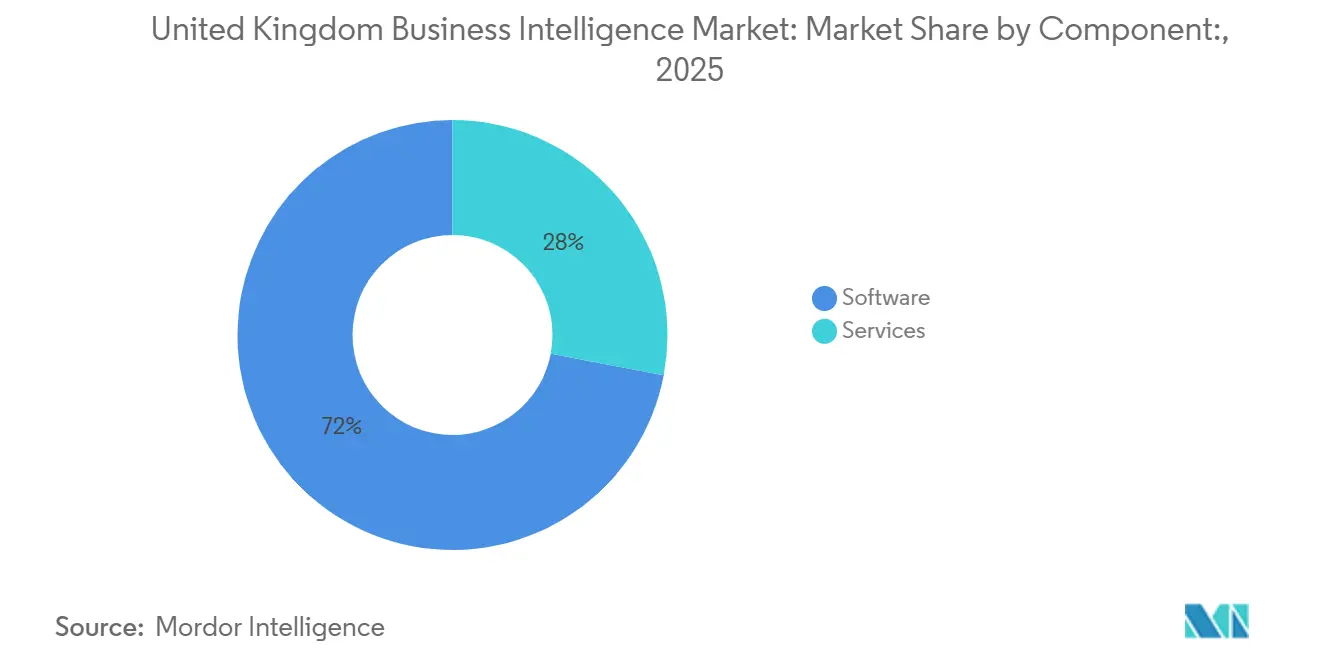
Les dépenses en logiciels représentaient 72,00 % de la part du marché de l'informatique décisionnelle au Royaume-Uni en 2025, soulignant la position bien établie de plateformes telles que Power BI, SAP Analytics Cloud et Tableau. Les projets de mise en œuvre deviennent cependant plus complexes à mesure que les entreprises migrent leurs anciennes suites de rapports vers le cloud et intègrent des modèles d'IA dans les tableaux de bord. Les intégrateurs de systèmes supervisent désormais la remédiation de la qualité des données, les tests d'acceptation utilisateur et la gouvernance multi-cloud, qui peuvent s'étendre sur 18 mois et dépasser 5 millions GBP (6,3 millions USD).
Les revenus des services augmentent en conséquence à un rythme annuel de 15,20 %. Les fournisseurs regroupent les licences avec des tableaux de bord préconfigurés, des formations et des pipelines de données gérés, réduisant ainsi les cycles de déploiement pour les PME. Les cabinets de conseil commercialisent également des abonnements d'analyse en mode service qui donnent aux clients un accès fractionné à des data scientists et des ingénieurs DevOps. Il en résulte un cercle vertueux : la complexité technique croissante stimule la demande d'expertise, et cette expertise amplifie la valeur tirée des investissements logiciels, élargissant ainsi le chiffre d'affaires global du marché de l'informatique décisionnelle au Royaume-Uni.


Par mode de déploiement : la domination du cloud s'accélère
Les déploiements cloud ont capté 64,00 % de la part du marché de l'informatique décisionnelle au Royaume-Uni en 2025, validant la politique Cloud First du gouvernement qui exige que les organismes publics privilégient les solutions hébergées. L'attrait est évident : mises à niveau automatiques, facturation à l'usage et accès mondial pour les effectifs hybrides. Même les banques les plus prudentes adoptent des environnements cloud sandbox pour les charges de travail de développement et de test, tout en maintenant les registres sensibles sur site.
La taille du marché de l'informatique décisionnelle au Royaume-Uni attribuable au cloud devrait se développer à un TCAC de 17,80 %, aidée par des régions de cloud souverain exploitées par des hyperscalers sous juridiction juridique britannique. Les fabricants et les systèmes de santé adoptent de plus en plus des modèles hybrides, conservant localement les données sensibles à la latence et transférant les charges de travail analytiques vers le cloud public pour bénéficier d'une mise à l'échelle. Les déploiements sur site dans le marché de l'informatique décisionnelle britannique persisteront dans les environnements soumis à des exigences extrêmes de résidence ou d'isolation, mais les architectures hybrides qui équilibrent contrôle et élasticité deviennent la norme.
Par taille d'organisation : les PME comblent l'écart
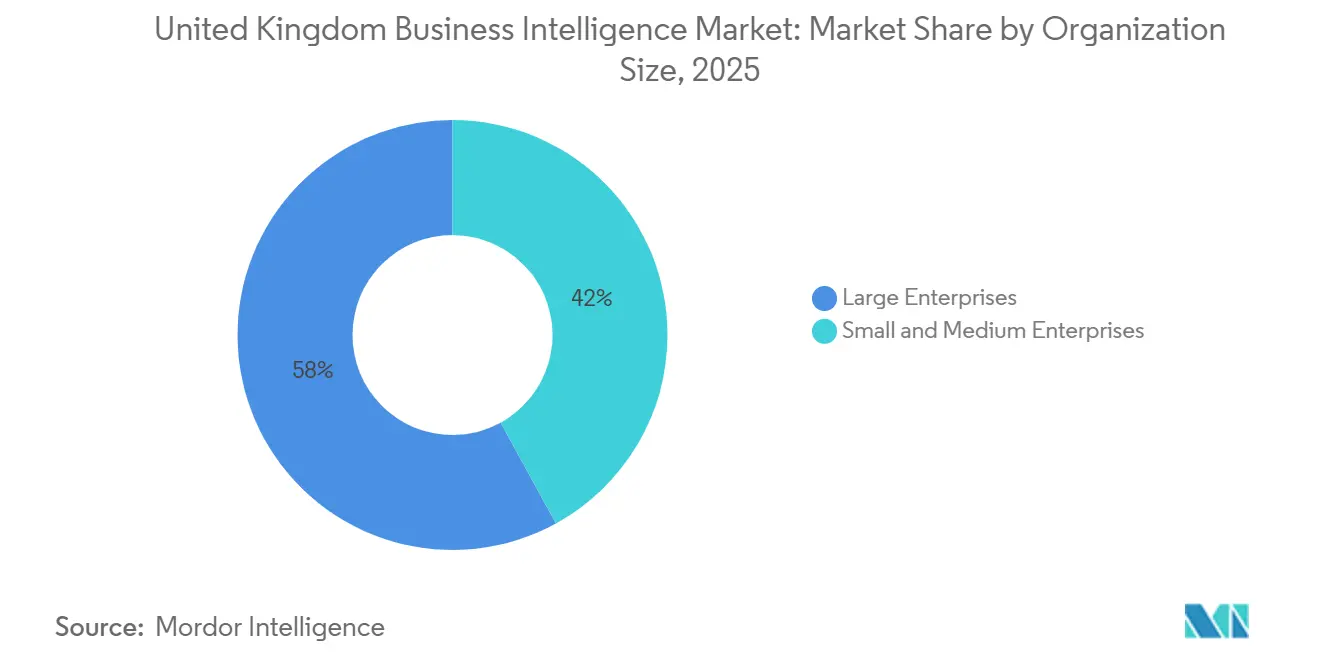
Les grandes entreprises représentaient 58,00 % des dépenses en 2025, reflétant leurs budgets plus importants, leurs patrimoines de données complexes et leurs relations de longue date avec des fournisseurs qui regroupent l'analyse avec des suites technologiques plus larges. Au sein de la taille du marché de l'informatique décisionnelle au Royaume-Uni allouée aux niveaux organisationnels, ces entreprises ancrent encore la plupart des contrats pluriannuels impliquant la remédiation de la qualité des données, des programmes de gestion du changement et des conseils de gouvernance interfonctionnels. Néanmoins, les directeurs financiers examinent désormais plus attentivement le coût total de possession, orientant certaines charges de travail vers des environnements cloud sandbox à tarification à la consommation tout en maintenant les registres à haut risque sur site. Cette approche hybride préserve le contrôle sur les données réglementées tout en offrant aux équipes de développement un calcul élastique pour l'expérimentation, accélérant les cycles de preuve de concept de plusieurs mois à quelques semaines. L'urgence au niveau du conseil d'administration d'intégrer des modèles prédictifs dans la prise de décision quotidienne renforce la demande de centres d'excellence analytiques dédiés, dotés d'ingénieurs de données, de coaches en développement citoyen et de spécialistes du domaine qui transforment les informations en routines opérationnelles.
Les petites et moyennes entreprises réécrivent le scénario de croissance en adoptant l'analyse cloud à un TCAC de 18,30 %, un rythme presque double de celui de leurs homologues plus grandes. Des programmes gouvernementaux tels que Help to Grow: Digital subventionnent jusqu'à 50 % des coûts de logiciels éligibles, tandis que des niveaux de démarrage tarifés en dessous de 50 GBP (63 USD) par utilisateur et par mois rendent les outils de niveau entreprise accessibles aux détaillants familiaux et aux fabricants régionaux. Ces entreprises commencent généralement par des tableaux de bord prêts à l'emploi pour la gestion des stocks, le marketing ou la visibilité des flux de trésorerie, puis intègrent des recommandations d'apprentissage automatique à mesure que la maturité des données s'améliore. Le taux de désabonnement reste plus élevé que dans le segment des grandes entreprises, car les PME expérimentent avec plusieurs fournisseurs à la recherche de la solution idéale, une dynamique qui pénalise les plateformes manquant d'interfaces intuitives ou d'intégration guidée. Les fournisseurs qui proposent une modélisation des données à faible code, du contenu de formation intégré et un suivi proactif de la réussite client sont les mieux positionnés pour transformer les pilotes en phase initiale en renouvellements pluriannuels, élargissant ainsi leur part du marché de l'informatique décisionnelle au Royaume-Uni.
Par secteur d'utilisation final : la santé s'impose comme leader de la croissance
Les services bancaires, financiers et d'assurance ont contribué à 26,00 % des dépenses en 2025, soutenus par l'analyse des risques en temps réel et le reporting réglementaire. Pourtant, la santé et les sciences de la vie dominent le classement de la croissance avec un TCAC de 16,70 %. Le Service national de santé déploie des plateformes fédérées qui relient les dossiers de santé électroniques, l'imagerie et la génomique, permettant la gestion de la santé des populations.
Les entreprises pharmaceutiques exploitent l'analyse pour accélérer la découverte de médicaments et la pharmacovigilance, tandis que les organismes du secteur public utilisent des tableaux de bord pour optimiser l'allocation des ressources. D'autres secteurs, notamment le commerce de détail, la fabrication et les services publics, continuent d'investir dans la télémétrie activée par l'IoT pour la maintenance prédictive et l'optimisation de la chaîne d'approvisionnement, renforçant ainsi la dynamique globale du marché de l'informatique décisionnelle au Royaume-Uni.
Analyse géographique
L'Angleterre a généré 46,00 % des revenus en 2025 grâce à la force des écosystèmes financiers et technologiques de Londres. Des villes secondaires telles que Manchester, Birmingham et Leeds sont devenues des pôles d'analyse dynamiques, soutenues par des investissements publics dans le haut débit et la délocalisation de fonctions gouvernementales hors de la capitale. Les programmes de villes intelligentes dans ces métropoles stimulent la demande de tableaux de bord en temps réel intégrant les données de transport, d'énergie et de sécurité.
La part de l'Écosse est plus modeste mais en croissance, la plus rapide parmi les nations du Royaume-Uni. Le noyau fintech d'Édimbourg, la fabrication avancée de Glasgow et le financement gouvernemental décentralisé de 120 millions GBP (152 millions USD) pour l'infrastructure de données convergent pour attirer des fournisseurs à la recherche de marchés moins saturés. Le Pays de Galles et l'Irlande du Nord sont en retrait en termes absolus, mais bénéficient des fonds de nivellement destinés aux compétences numériques et à la connectivité. Les entreprises nord-irlandaises naviguent également dans les régimes de protection des données britanniques et européens lorsqu'elles servent des clients transfrontaliers, ce qui ajoute de la complexité mais crée également des opportunités de conseil.
Les disparités régionales en matière de haut débit, de capital-risque et de talents en analyse freinent encore une adoption uniforme. Le marché de l'informatique décisionnelle au Royaume-Uni devrait cependant réduire cet écart à mesure que les programmes de formation arrivent à maturité et que les régions de cloud souverain se multiplient. L'Angleterre conservera vraisemblablement son leadership jusqu'en 2031, mais le soutien politique de l'Écosse et sa base technologique en pleine croissance la positionnent comme le moteur de croissance à long terme.
Paysage réglementaire
Les déploiements de business intelligence au Royaume-Uni s'opèrent dans le cadre du UK GDPR et du Data Protection Act 2018, l'Information Commissioner's Office (ICO) renforçant ses attentes concernant l'analytique, la prise de décision automatisée et les transferts transfrontaliers de données. En 2025, l'ICO a émis 14 avis d'exécution liés à des transferts internationaux de données illicites, ce qui renforce l'argument en faveur d'architectures tenant compte de la résidence des données et de contrôles de gouvernance, en particulier pour les acheteurs du secteur public et des services financiers.
Le pouvoir des plateformes et les règles d'accès aux données influencent également les stratégies des fournisseurs et des acheteurs. Le Digital Markets, Competition and Consumers Act 2024 habilite la Competition and Markets Authority (CMA) à désigner des entreprises ayant un Statut de Marché Stratégique et à leur appliquer des exigences de conduite qui façonnent la manière dont les plateformes dominantes gèrent les données, l'interopérabilité et la distribution. Parallèlement, le Data (Use and Access) Act 2025 établit un cadre législatif pour l'accès aux données et les services de vérification numérique. Le Data Protection Act 2018 (Code of Practice on Artificial Intelligence and Automated Decision-Making) Regulations 2026 impose à l'ICO de préparer un code statutaire pour l'IA et la prise de décision automatisée, ce qui pousse les entreprises vers une gouvernance des modèles auditable et des contrôles documentés dans l'ensemble des flux de travail de BI.
Analyse de la chaîne de valeur
La chaîne de valeur de la BI au Royaume-Uni commence par la génération et l'agrégation de données à travers les systèmes d'entreprise (ERP, CRM, systèmes bancaires principaux), la télémétrie IoT et les jeux de données du secteur public, puis passe par les couches d'ingestion et d'intégration (connecteurs, ETL/ELT, streaming). Vient ensuite la gestion des données, couvrant la qualité, la traçabilité, les métadonnées et les données de référence, avant la consommation analytique via des tableaux de bord, la BI intégrée et les interfaces en langage naturel. Les fournisseurs de cloud hyperscale et de centres de données en colocation fournissent le calcul et le stockage, tandis que les éditeurs de plateformes de BI tels que Microsoft, SAP et Salesforce/Tableau construisent des couches sémantiques, des outils de gouvernance et une conception assistée par IA au-dessus de ces fondations.
La mise en œuvre, la migration et les services gérés représentent le plus important point de levier en aval et sont assurés par des intégrateurs de systèmes, des cabinets de conseil et les services professionnels des fournisseurs, qui gèrent les architectures hybrides, la configuration de la sécurité et les opérations continues. Les initiatives gouvernementales façonnent également les intrants de la chaîne, notamment les mesures adoptées en janvier 2025 dans le cadre de l'AI Opportunities Action Plan, telles que les AI Growth Zones destinées à accélérer les approbations d'aménagement des centres de données et l'accès au réseau électrique, ce qui affecte la préparation des infrastructures pour l'analytique à forte intensité de données. En matière de distribution et d'approvisionnement, le Digital Markets, Competition and Consumers Act 2024 crée un nouvel environnement de conformité pour les grands intermédiaires numériques via la CMA, influençant la manière dont les gatekeepers façonnent l'accès aux applications d'analytique, aux flux de données et à la distribution de la BI intégrée.
Paysage concurrentiel
La concentration du marché est modérée, Microsoft, SAP et Salesforce détenant collectivement environ 40 % de la part en 2025. Leur avantage réside dans leurs vastes bases installées dans les suites de productivité, ERP et CRM qui orientent naturellement les clients vers des modules d'analyse natifs. Les acteurs de niveau intermédiaire tels que Qlik, IBM et Oracle restent influents, répondant aux besoins des secteurs réglementés avec des accélérateurs spécifiques au domaine et des options sur site.
Les nouveaux entrants, notamment ThoughtSpot, Sisense et Domo, capitalisent sur les architectures cloud natives, la tarification à la consommation et les interfaces en langage naturel. Les alternatives open source comme Apache Superset et Metabase sont populaires parmi les startups technologiques qui valorisent la personnalisation et les faibles coûts de licence, bien qu'elles nécessitent davantage d'ingénierie interne. Les impératifs stratégiques tournent autour de l'intégration de l'IA dans toute la pile, de la formation de partenariats avec les fournisseurs cloud pour optimiser les performances, et du regroupement de services gérés qui soulagent les acheteurs de la charge DevOps.
Les acquisitions sont fréquentes, les acteurs établis comblant leurs lacunes en matière de préparation des données, d'informatique décisionnelle intégrée et de solutions verticales. Des espaces blancs subsistent dans des secteurs tels que l'éducation, l'hôtellerie et les services professionnels où la pénétration est encore inférieure à 30 %. Le reporting de durabilité et l'analyse environnementale, sociale et de gouvernance constituent des niches émergentes, stimulées par les obligations réglementaires de divulgation. La différenciation concurrentielle se déplace des fonctionnalités de visualisation de base vers les préconfigurationspar domaine, les outils de gouvernance et l'économie du coût total de possession.
Leaders du secteur de l'informatique décisionnelle au Royaume-Uni
Microsoft Corporation
SAP SE
Salesforce Inc. (Tableau)
IBM Corporation
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La modernisation du secteur public offre une voie d'adoption concrète pour les plateformes et services de BI, à travers des programmes de standardisation et de préparation des données. Le Government Digital Service a publié sa feuille de route pour un gouvernement numérique moderne en janvier 2026, et une politique de gestion des actifs de données publiée en mai 2026 impose aux ministères d'identifier et de déclarer leurs actifs de données afin d'améliorer l'interopérabilité et la préparation à l'IA. Cela soutient une demande accrue de catalogage, de traçabilité et d'analytique en libre-service gouvernée à l'échelle du gouvernement. Le Department for Business and Trade a également publié la Smart Data 2035 Strategy en mars 2026 pour faciliter le partage sécurisé des données à travers l'économie, créant ainsi une opportunité pour les fournisseurs de BI et les intégrateurs capables d'opérationnaliser le consentement, la qualité des données et le partage standardisé au sein des produits analytiques.
Le développement des capacités constitue un autre espace disponible à court terme qui améliore l'économie et la faisabilité de l'analytique à grande échelle, de la BI assistée par modèles et de l'intelligence décisionnelle en temps réel. En juillet 2026, Ark Data Centres a annoncé une extension de 807 millions de GBP de son campus de Longcross Park dans le Surrey, incluant une nouvelle installation de 36 MW, tandis que Nebius a signé un accord de capacité de 22 MW avec Kao Data à Harlow, dans le cadre d'un programme d'infrastructure d'IA plus vaste au Royaume-Uni. Ces annonces s'alignent sur l'orientation de l'UK Compute Roadmap et augmentent le calcul disponible pour la modernisation de la BI, y compris les charges de travail combinant tableaux de bord et analyse assistée par IA générative ainsi qu'automatisation agentique. L'UK Digital Standards Strategy (2026 à 2030), publiée en juin 2026, apporte un soutien supplémentaire à un environnement orienté vers l'interopérabilité à travers les normes d'IA et de cybersécurité, créant un espace additionnel pour les fonctionnalités de gouvernance de niveau conformité et les offres d'intégration multiplateforme dans les déploiements de BI au Royaume-Uni.
Développements récents du secteur
- Juillet 2026 : Ark Data Centres a annoncé un investissement de 807 millions de GBP pour étendre son campus de Longcross Park dans le Surrey, incluant une nouvelle installation de 36 MW. Une capacité locale accrue soutient les déploiements de BI à forte intensité de données et d'analytique augmentée par l'IA nécessitant des performances prévisibles et des options d'hébergement alignées sur la résidence des données. Cela accroît également l'empreinte adressable pour les fournisseurs de BI et les intégrateurs proposant des piles analytiques cloud, hybrides et gérées.
- Novembre 2025 : Microsoft a annoncé la disponibilité générale de Fabric dans les régions de cloud souverain au Royaume-Uni. Cette disponibilité élargie de la plateforme aide les acheteurs du secteur public et réglementés à aligner l'analytique et le traitement des données sur les exigences de résidence et de gouvernance. Elle renforce également la capacité de Microsoft à regrouper l'ingénierie des données, l'entreposage de données et la consommation de BI dans un environnement unique gouverné pour les clients britanniques.
- Juillet 2024 : La réglementation Consumer Duty de la Financial Conduct Authority est entrée en vigueur, renforçant les attentes selon lesquelles les résultats pour les clients et les recommandations de produits doivent être étayés par des données actuelles et de haute qualité. Cela a accru l'urgence de l'analytique en streaming et quasi temps réel dans les services financiers britanniques, accélérant l'investissement dans les pipelines d'intelligence décisionnelle alimentant les tableaux de bord de BI et les applications opérationnelles. La pression réglementaire accroît également la demande d'auditabilité, de traçabilité et d'explicabilité dans l'ensemble des flux de travail analytiques.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de la business intelligence au Royaume-Uni couvre les dépenses en logiciels de BI et services associés qui aident les organisations à collecter, modéliser, analyser et visualiser les données pour de meilleures décisions, y compris les déploiements réalisés sur site ou via des plateformes cloud.
Exclusions du périmètre : Ce dimensionnement exclut l'externalisation informatique générique et le développement d'applications sur mesure lorsqu'ils ne sont pas liés à la livraison, à la mise en œuvre ou au support continu spécifique aux plateformes de BI.
Aperçu de la segmentation
- Par composant
- Logiciels
- Services
- Par mode de déploiement
- Sur site
- Cloud
- Hybride
- Par taille d'organisation
- Petites et moyennes entreprises
- Grandes entreprises
- Par secteur d'utilisation final
- Services bancaires, financiers et d'assurance
- Technologies de l'information et télécommunications
- Commerce de détail et biens de consommation
- Fabrication et logistique
- Santé et sciences de la vie
- Autres secteurs d'utilisation final
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par ancrer les limites du marché et les signaux de demande à l'aide de références publiques qui aident à maintenir des hypothèses réalistes pour le Royaume-Uni. Des sources telles que l'UK Office for National Statistics, la Bank of England, le portail de données du gouvernement britannique et les orientations de l'Information Commissioner's Office sont utilisées pour cadrer l'activité numérique, l'orientation des dépenses sectorielles et les attentes en matière de gouvernance des données.
Ensuite, nous vérifions l'adoption et les indices du côté des fournisseurs à l'aide de documents largement disponibles, tels que les rapports annuels et les présentations aux investisseurs des fournisseurs pertinents, la presse spécialisée de confiance et les publications des associations technologiques et numériques britanniques. Pour renforcer la cartographie des revenus au niveau des entreprises et suivre les évolutions de focalisation produit, nous utilisons également un abonnement payant pour les données financières et l'intelligence d'entreprise, ainsi qu'une base de données de brevets payante pour comprendre où évolue la fonctionnalité de BI. Les sources mentionnées sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les limites du marché et transformer les signaux d'adoption en intrants de dimensionnement, en mettant l'accent sur les acheteurs britanniques et les partenaires de livraison qui observent directement les budgets et les cycles de renouvellement. Nous nous entretenons avec des utilisateurs de plateformes de BI, des intégrateurs de systèmes, des équipes de services gérés et des spécialistes produit afin de vérifier les fourchettes de prix, les délais de mise en œuvre et le rythme de migration vers le cloud, puis d'appliquer ces informations en retour dans le modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31% | Dirigeants (CXOs) : 19% |
| Niveau intermédiaire : 49% | Responsables fonctionnels/d'unité : 28% |
| Petits acteurs : 20% | Managers : 53% |
Dimensionnement du marché et prévisions
Le marché est dimensionné à l'aide d'une construction descendante qui reconstitue le bassin de dépenses en BI au Royaume-Uni en reliant la demande de logiciels et de services à la numérisation des entreprises et à l'adoption de l'analytique, puis en la répartissant entre les cas d'usage de BI inclus dans le périmètre. Nous corroborons les résultats avec des approximations ascendantes sélectives utilisant des divulgations de revenus échantillonnées auprès de fournisseurs, des vérifications de canal partenaire et des fourchettes de prix de vente moyens typiques au Royaume-Uni multipliées par des volumes estimés d'utilisateurs actifs ou de charges de travail.
Les principaux intrants du modèle incluent le rythme d'adoption du cloud au Royaume-Uni pour les charges de travail analytiques, les schémas de renouvellement et d'abonnement, l'effort de mise en œuvre typique selon le modèle de déploiement, la part des dépenses allouée aux services lors des déploiements, et les évolutions des exigences en matière de données et de confidentialité pouvant affecter les délais de projet. Lorsque les intrants ascendants sont incomplets, les lacunes sont traitées par extrapolation prudente à partir de cohortes d'acheteurs britanniques comparables et de la composition des transactions rapportée par les partenaires, suivie d'un examen par rapport à l'orientation macroéconomique des dépenses.
Pour les prévisions, une analyse de scénarios est utilisée afin que le modèle puisse refléter différentes vitesses de migration vers le cloud, d'adoption de l'analytique assistée par IA et de calendrier de modernisation du secteur public, et ces scénarios sont affinés à l'aide des attentes les plus courantes recueillies lors des entretiens. Les résultats sont maintenus en USD en utilisant des hypothèses cohérentes de calendrier de taux de change pour les années modélisées, afin que l'évolution d'une année à l'autre ne soit pas déformée par les fluctuations de devises.
Validation des données et cycle de mise à jour
Nous validons le modèle en plusieurs passes, en commençant par des vérifications internes de variance portant sur les taux de croissance, l'évolution des prix et les hypothèses de rattachement des services, ce qui aide à repérer précocement tout écart irréaliste. Les résultats sont ensuite comparés à des signaux de marché indépendants tels que les tendances de croissance des abonnements, les annonces de transactions majeures et l'orientation des dépenses informatiques des entreprises britanniques, et toute anomalie est examinée avant validation finale.
Lorsqu'un écart ou un changement inhabituel est détecté, l'équipe d'analystes recontacte des répondants sélectionnés pour confirmer s'il reflète une évolution réelle du marché ou un problème d'hypothèse. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et avant livraison, nous effectuons une dernière passe de révision afin que les clients reçoivent la vue la plus récente.
Taille du marché de la business intelligence au Royaume-Uni selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la business intelligence au Royaume-Uni diffèrent souvent car le périmètre n'est pas toujours le même, et les hypothèses de prix et de déploiement peuvent être appliquées de différentes manières. Certaines estimations penchent davantage vers les revenus des éditeurs de logiciels, tandis que d'autres intègrent des travaux d'analytique plus larges qui ne sont pas toujours spécifiques à la BI.
Les signaux de renouvellement des clients et les taux de rattachement de services validés par des partenaires britanniques constituent les vérifications qui maintiennent l'estimation de Mordor Intelligence alignée sur les dépenses en plateformes de BI, plutôt que de dériver vers des services de données adjacents ou des travaux informatiques génériques.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,18 milliard USD (2025) | |
| Cabinet de conseil régional A | 4,30 milliards USD (2024) | Utilise une interprétation plus large de la BI qui peut intégrer des travaux d'analytique et de transformation adjacents, et le traitement de l'année de référence et de la devise n'est pas clairement normalisé selon un périmètre de dépenses unique. |
| Revue spécialisée B | 1,46 milliard USD (2025) | Semble plus proche des seuls revenus des éditeurs de logiciels, ce qui peut sous-estimer les services d'implémentation et de BI gérée que les acheteurs britanniques achètent généralement en complément des abonnements aux plateformes. |
L'écart entre les valeurs publiées provient principalement de ce qui est comptabilisé comme relevant de la BI, ainsi que du fait que les services soient traités comme faisant partie du marché ou exclus, et cet écart est amplifié lorsque des années de référence différentes sont utilisées. En maintenant des hypothèses liées à un comportement de renouvellement observable, une composition de services réaliste et un calendrier de conversion USD cohérent, le chiffre final reste traçable à des moteurs de dépenses clairs et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de l'informatique décisionnelle au Royaume-Uni en 2031 ?
Il est prévu qu'il atteigne 2,23 milliards USD d'ici 2031, avec un TCAC de 10,89 %.
Quel mode de déploiement se développe le plus rapidement ?
Les déploiements cloud progressent à un TCAC de 17,80 %, soutenus par la politique Cloud First du gouvernement et les régions de cloud souverain.
Quel secteur connaîtra la plus forte croissance jusqu'en 2031 ?
La santé et les sciences de la vie sont en tête avec un TCAC de 16,70 %, portées par les investissements du Service national de santé dans des plateformes de données fédérées.
Comment les petites et moyennes entreprises influencent-elles la dynamique du marché ?
Les PME adoptent des solutions d'analyse cloud à faible coût à un TCAC de 18,30 %, réduisant l'écart avec les grandes entreprises et stimulant la demande de plateformes intuitives.
Quel frein majeur pourrait ralentir l'adoption ?
Une pénurie persistante de talents en analyse avancée, estimée à 178 000 postes non pourvus en 2025, contraint la livraison des projets pour de nombreuses organisations.
Dernière mise à jour de la page le:



