
Taille et part du marché des façades au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 10.5 Milliards de dollars |
| Taille du Marché (2026) | 10.99 Milliards de dollars |
| Taille du Marché (2031) | 13.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.63 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des façades au Royaume-Uni par Mordor Intelligence
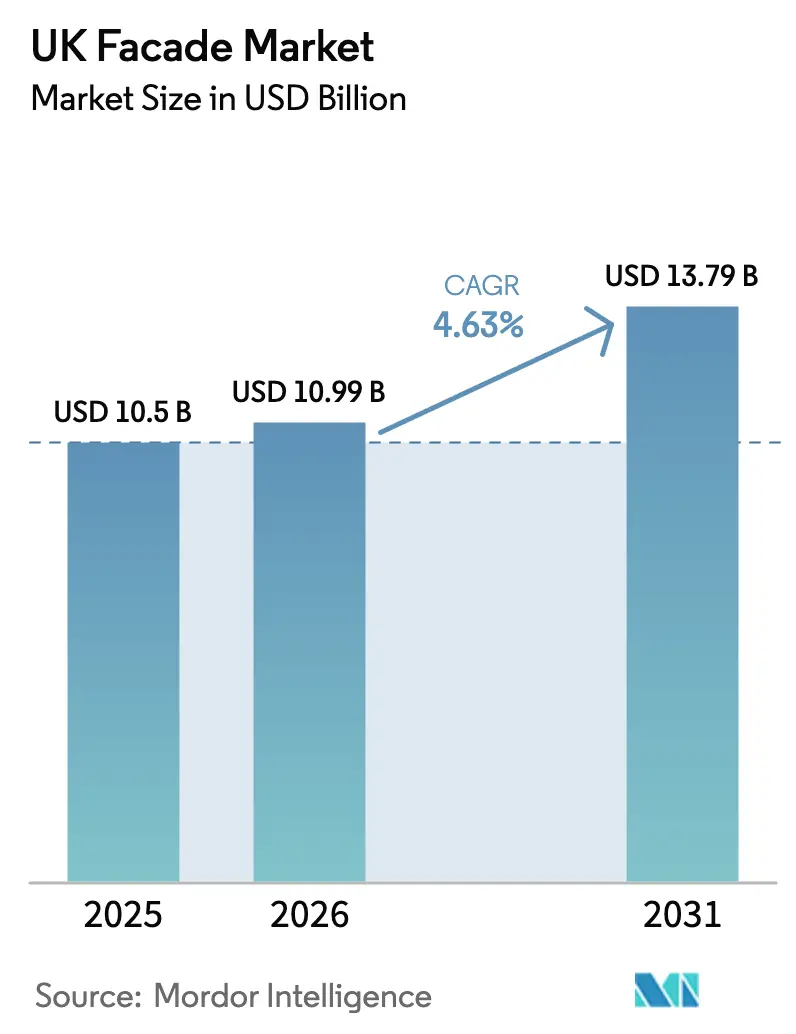
La taille du marché des façades au Royaume-Uni en 2026 est estimée à 10,99 milliards USD, en progression par rapport à la valeur de 2025 de 10,5 milliards USD, avec des projections pour 2031 indiquant 13,79 milliards USD, soit une croissance à un TCAC de 4,63 % sur la période 2026-2031. Les réformes accélérées de sécurité post-Grenfell, les mandats d'enveloppe à émissions nettes nulles et la demande croissante issue du pipeline de construction de centres de données soutiennent cette croissance. Les promoteurs privilégient désormais les façades non combustibles et thermiquement efficaces plutôt que les économies de coûts initiales, tandis que la prolongation des allègements de TVA sur les matériaux à économie d'énergie accélère l'adoption des photovoltaïques intégrés au bâtiment (BIPV). L'Angleterre domine les dépenses, mais le Pays de Galles est la région à la croissance la plus rapide, portée par de grands projets à usage mixte à Cardiff. La dynamique concurrentielle s'est orientée vers les accréditations de conformité, avec le rachat d'OVNIVER par Saint-Gobain pour 815 millions USD et la poussée de Kingspan dans l'isolation illustrant des stratégies d'intégration verticale. Parallèlement, la pénurie de 251 500 travailleurs de la construction d'ici 2028 catalyse les façades modulaires hors site qui réduisent l'intensité de main-d'œuvre sur chantier[1]Construction Industry Training Board, "CSN Industry Outlook 2024-2028," citb.co.uk
Principaux enseignements du rapport
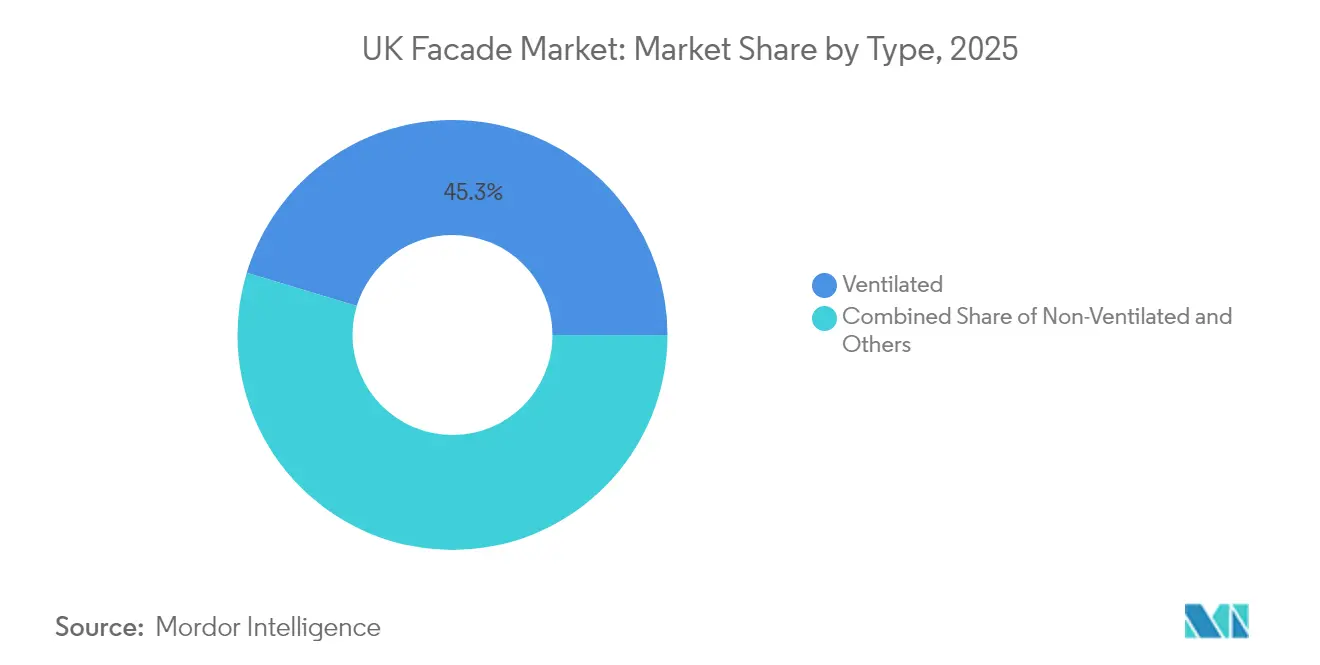
- Par type de façade, les systèmes ventilés ont capté 45,32 % de la part du marché des façades au Royaume-Uni en 2025 et se développent à un TCAC de 7,65 % entre 2026 et 2031.
- Par configuration de système, le bardage à écran de pluie a dominé avec 32,74 % des revenus en 2025, tandis que les murs-rideaux unitisés affichent la croissance la plus rapide à un TCAC de 8,47 % entre 2026 et 2031.
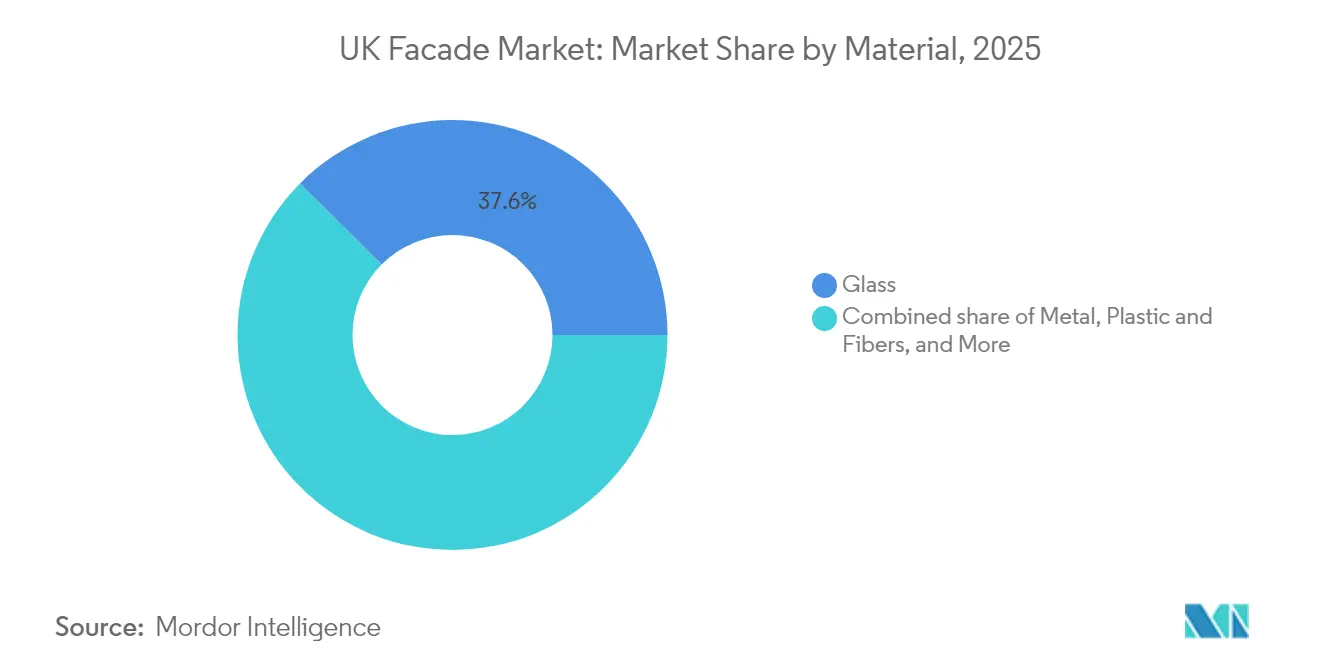
- Par matériau, le verre détenait une part de 37,55 % de la taille du marché des façades au Royaume-Uni en 2025 ; le segment Autres progresse à 12,1 % annuellement, porté par les exonérations de TVA en vigueur jusqu'en mars 2027.
- Par installation, les applications de rénovation et de réhabilitation croissent à un TCAC de 8,66 % contre une part de 60,35 % pour les nouvelles constructions en 2025, propulsées par la politique « Réhabilitation en premier » de Londres.
- Par utilisateur final, les bâtiments commerciaux représentaient 53,22 % du marché des façades au Royaume-Uni en 2025, la demande des centres de données poussant le segment à un TCAC de 6,98 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des façades au Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vague de reclassement post-Grenfell | +1.2% | Angleterre (cœur), débordement vers le Pays de Galles et l'Écosse | Moyen terme (2 à 4 ans) |
| Mandats d'enveloppe à émissions nettes nulles d'ici 2050 | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Adoption de la construction modulaire hors site | +0.6% | Angleterre, Écosse | Moyen terme (2 à 4 ans) |
| Boom de la construction de centres de données | +0.5% | Angleterre (cœur), sites sélectifs en Écosse | Court terme (≤ 2 ans) |
| Allègement de TVA dynamisant les façades BIPV | +0.4% | Angleterre, Pays de Galles, Écosse | Court terme (≤ 2 ans) |
| Politique « Réhabilitation en premier » de Londres | +0.2% | Londres, métropoles sélectives d'Angleterre | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Vague de reclassement post-Grenfell
La loi sur la sécurité des bâtiments de 2022 (Building Safety Act 2022) a recensé 5 052 immeubles résidentiels de plus de 11 mètres présentant un bardage non conforme en avril 2025, dont 2 477 sont déjà en cours de réhabilitation [2]Département du Royaume-Uni pour le nivellement par le haut, "Building Safety Remediation Monthly Data Release," gov.uk. Les décisions du tribunal de première instance considèrent désormais même les cotes de risque incendie « moyen » comme inacceptables, élargissant l'exposition à la responsabilité. Les assureurs excluent les façades combustibles, imposant de facto des systèmes classés A1. Les déductions de TVA sur les travaux de réhabilitation réduisent davantage les coûts de mise à niveau. Les fournisseurs établis disposant de portefeuilles certifiés non combustibles captent donc une demande disproportionnée.
Mandats d'enveloppe à émissions nettes nulles d'ici 2050
La norme Future Homes Standard, attendue en 2025, exige des réductions importantes du carbone opérationnel, tandis que Londres impose des évaluations du carbone sur l'ensemble du cycle de vie pour les projets de plus de 1 000 m². Des recherches montrent que le verre représente jusqu'à 60 % du carbone incorporé des façades, incitant les fabricants à développer des vitrages à haute teneur en matières recyclées.[3]Arup, "Understanding the Carbon Footprint of Façades," arup.com La reconnaissance par le gouvernement des centres de données en tant qu'infrastructures d'importance nationale réduit les délais de planification tout en renforçant les critères de performance énergétique. Les seuils BREEAM « Excellent » du secteur public reposent désormais sur la décarbonation des façades, illustrée par le Centre de cancérologie Velindre de Cardiff.
Adoption de la construction modulaire hors site
Les études gouvernementales soulignent que la livraison modulaire volumétrique, associée à des décisions précoces de conception pour la fabrication, atténue les risques de qualité et accélère l'achèvement. Les pénuries de main-d'œuvre — 251 500 travailleurs supplémentaires nécessaires d'ici 2028 — rendent les façades construites en usine attrayantes. Les recherches sur l'automatisation des immeubles de grande hauteur confirment l'amélioration des tolérances géométriques et de la robustesse des connexions pour les modules de façade. Les développeurs de centres de données sont à l'avant-garde de l'adoption, car cette approche comprime les calendriers de livraison sans compromettre la performance.[4]XYZ Reality, "2025 Data Center Trends," xyzreality.com
Boom de la construction de centres de données
Les corridors technologiques d'Angleterre accueillent un campus d'intelligence artificielle de 10 milliards GBP (13 milliards USD) à Blyth et un site hyperscale de 3,75 milliards GBP (5,06 milliards USD) dans le Hertfordshire, tous deux nécessitant des façades haute performance capables de gérer des charges thermiques élevées. La demande européenne en centres de données devrait accroître les besoins en puissance du réseau de 160 % d'ici 2030, intensifiant l'appel à des enveloppes écoénergétiques. Les systèmes de façade intègrent désormais des dispositifs d'ombrage intelligents et des fonctionnalités de refroidissement passif pour contrôler les températures intérieures tout en répondant aux objectifs stricts de PUE. Les déploiements de l'informatique en périphérie stimulent également des solutions de réhabilitation s'intégrant dans les enveloppes urbaines existantes.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix de l'aluminium et du verre | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre certifiée pour les façades | -0.5% | Angleterre (cœur), Écosse, Pays de Galles | Moyen terme (2 à 4 ans) |
| Exclusions d'assurance pour les systèmes combustibles | -0.3% | Angleterre, Pays de Galles, Écosse | Court terme (≤ 2 ans) |
| Plafonds de carbone incorporé (Plan de Londres) | -0.2% | Londres, métropoles sélectives d'Angleterre | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'aluminium et du verre
La fusion de l'aluminium, grande consommatrice d'énergie, est confrontée à des dynamiques d'approvisionnement changeantes et à des risques commerciaux géopolitiques qui se répercutent sur les budgets de façades. Les indices des matériaux de construction au Royaume-Uni ont enregistré une baisse de 2,0 % en glissement annuel en juin 2024, mais les prix au comptant restent instables, compliquant la planification des coûts pour les contrats de façades à long délai. Les producteurs de verre plat investissent dans l'automatisation pour réduire les arrêts imprévus qui peuvent dépasser 1 million GBP (1,3501 million USD) par minute.
Pénurie de main-d'œuvre certifiée pour les façades
Seulement 60 000 des 251 500 travailleurs de la construction supplémentaires requis d'ici 2029 seront des stagiaires financés par le gouvernement, prolongeant les pénuries de compétences. Les installateurs de façades doivent désormais démontrer leurs compétences conformément aux réglementations de la loi sur la sécurité des bâtiments (Building Safety Act), réduisant le vivier de talents disponibles. Les déficits en ingénierie des pompes à chaleur illustrent la pénurie plus générale de compétences en enveloppe du bâtiment. Les systèmes préfabriqués et unitisés qui réduisent la main-d'œuvre sur chantier remportent donc la priorité dans les prescriptions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les systèmes ventilés stimulent l'innovation en matière de performance
Les systèmes ventilés représentaient 45,32 % de la part du marché des façades au Royaume-Uni en 2025, et le segment devrait croître à un TCAC de 7,65 % jusqu'en 2031. Leur conception à cavité limite la propagation du feu et améliore la régulation thermique, s'alignant sur la conformité à la loi sur la sécurité des bâtiments (Building Safety Act) et les objectifs de neutralité carbone — deux priorités qui façonnent désormais presque chaque appel d'offres sur le marché des façades au Royaume-Uni. La technologie évolue vers des modules intelligents tels que l'ISOshade® de seele, qui utilise des capteurs intégrés et des volets commandés par intelligence artificielle pour moduler l'apport solaire sans consommation d'énergie active. La demande augmente également pour les réhabilitations ventilées des tours résidentielles occupées, tirant parti des allègements de TVA et des incitations assurantielles pour remplacer le bardage combustible. À mesure que les assureurs durcissent leurs conditions de souscription, les promoteurs considèrent de plus en plus les systèmes ventilés comme la solution de référence plutôt qu'une option de mise à niveau.


Par type de système de façade : l'innovation unitisée défie la domination du bardage à écran de pluie
Le bardage à écran de pluie a capté 32,74 % du chiffre d'affaires du marché des façades au Royaume-Uni en 2025, reflétant sa polyvalence et ses assemblages A1 certifiés éprouvés. Cependant, les murs-rideaux unitisés progressent à un TCAC de 8,47 % jusqu'en 2031, portés par la qualité contrôlée en usine et une installation plus rapide qui contrebalance les pénuries de main-d'œuvre sur le marché des façades au Royaume-Uni. Les fabricants brouillent les frontières entre les systèmes ; les solutions hybrides unitisées-écran de pluie promettent la liberté esthétique des bardages à écran de pluie avec les avantages de rapidité des panneaux unitisés. Les maquettes certifiées CWCT sont désormais obligatoires sur la plupart des projets de grande hauteur, favorisant les fournisseurs capables de tester des assemblages unitisés entiers dans des scénarios de charge aux cas limites. À mesure que les constructeurs modulaires standardisent les dimensions des travées, les panneaux unitisés deviennent l'interface par défaut.
Par matériau : le verre BIPV perturbe les spécifications traditionnelles
Le verre détenait 37,55 % de la taille du marché des façades au Royaume-Uni en 2025, mais le segment Autres se développe à 12,1 % annuellement grâce aux exonérations de TVA et aux engagements de neutralité carbone. Les panneaux Solarvolt™ de Vitro et les fenêtres solaires Guardian-ML System captent la lumière du jour tout en générant jusqu'à 33 Wp/m². Les recherches de l'Université de York indiquent que les réseaux bifaciaux verticaux génèrent des gains de puissance hivernaux de 24,5 %, un avantage notable pour les latitudes nordiques. Les métaux restent pertinents pour les performances incendie, tandis que les plastiques font face à des exclusions assurantielles croissantes. Les promoteurs prescrivent de plus en plus d'aluminium bas carbone à haute teneur en matières recyclées, poussant les producteurs vers des modèles d'approvisionnement en boucle fermée.
Par installation : l'accélération de la réhabilitation transforme la dynamique du marché
Les nouvelles constructions représentaient 60,35 % des installations de 2025, mais la demande de réhabilitation devrait croître à un TCAC de 8,66 % jusqu'en 2031, car le mandat « Réhabilitation en premier » de Londres et les plafonds de carbone sur le cycle de vie favorisent la réutilisation des bâtiments. Les projets de réhabilitation tirent parti des déductions de TVA sur les travaux de réhabilitation pour financer les mises à niveau de façades. La vague de réhabilitation nécessite des systèmes de panneaux flexibles pouvant s'interfacer avec des conditions de substrat inconnues et des hauteurs de planchers variables. Les fournisseurs proposant des relevés numériques détaillés et une panélisation paramétrique gagnent des parts de marché, les clients exigeant une perturbation minimale des locataires — un autre facteur de différenciation concurrentielle sur le marché des façades au Royaume-Uni.
Par utilisateur final : le secteur commercial mène l'adoption de l'innovation
Les bâtiments commerciaux contrôlaient 53,22 % du chiffre d'affaires du marché des façades au Royaume-Uni en 2025 et devraient se développer à un TCAC de 6,98 % jusqu'en 2031, portés par les projets hyperscale de centres de données et les réhabilitations de bureaux axées sur les critères ESG. Les promoteurs acceptent des prix premium pour les façades BIPV et intelligentes qui réduisent le carbone opérationnel ou améliorent le bien-être des occupants.
La demande résidentielle reste riche en volume mais sensible au prix ; les bailleurs sociaux adoptent souvent des panneaux ventilés standardisés pour répondre à la fois aux contraintes de sécurité et budgétaires. Les segments industriels et institutionnels adoptent des innovations de niche — telles que les façades résistantes aux explosions ou blindées contre les rayonnements — mais représentent des parts plus faibles des dépenses globales.

Analyse géographique
L'Angleterre a généré 69,45 % du chiffre d'affaires du marché des façades au Royaume-Uni en 2025, portée par les règles strictes de carbone sur le cycle de vie de Londres et la forte concentration de projets de grande hauteur. Les réformes de planification qui accélèrent les centres de données et les campus de sciences de la vie consolident davantage les dépenses dans le Sud-Est, bien que les autorités régionales adoptent des normes de sécurité similaires, étendant la demande dictée par la conformité à l'ensemble du pays.
Le Pays de Galles affiche la croissance la plus rapide avec un TCAC de 6,28 % jusqu'en 2031. La tour de 50 étages de Cardiff et le Centre de cancérologie Velindre illustrent des projets de grande envergure nécessitant des façades avancées alignées sur les ambitions BREEAM « Excellent ». Le cadre Ffrâm24, avec 80 % de fournisseurs agréés locaux, améliore la résilience de la chaîne d'approvisionnement pour les projets gallois. L'Écosse maintient une demande stable de façades issue d'investissements dans l'espace public tels que la salle de concert Dunard Centre et les extensions universitaires, bien que sous une surveillance plus stricte des dépenses publiques. Le projet pilote d'évaluation de bâtiment unique couvrant 107 immeubles devrait débloquer des pipelines de réhabilitation une fois le financement clarifié. L'Irlande du Nord enregistre des volumes constants mais plus modestes, avec une production trimestrielle de la construction se stabilisant depuis mi-2024.
Paysage réglementaire
Le marché britannique des façades évolue dans un cadre réglementaire renforcé en matière de sécurité des bâtiments et de performance énergétique, façonné par les réformes post-Grenfell et le cadre du Building Safety Regulator (BSR). Les exigences de sécurité incendie pour les murs extérieurs sont ancrées dans l'Approved Document B (Fire Safety), mis à jour par les amendements de 2025 et 2026, à la fois pour le Volume 1 (habitations) et le Volume 2 (bâtiments autres que résidentiels), renforçant le contrôle de la propagation du feu et la qualité de la documentation de conformité des systèmes de façade.
Sur le plan énergétique et carbone, les Future Homes and Buildings Standards (FHBS) sont mis en œuvre via The Building Regulations etc. (Amendment) (England) Regulations 2026 (S.I. 2026/335). L'édition 2026 de l'Approved Document L reformule la Part L en Energy and Greenhouse Gas Emissions et introduit de nouvelles exigences fonctionnelles (dont L3). Cela accroît l'importance d'enveloppes performantes et peu perméables, intégrées à la production d'électricité renouvelable sur site dans les habitations et bâtiments comportant des logements, augmentant la pression de spécification sur le vitrage, l'isolation et les ensembles de systèmes.
Analyse de la chaîne de valeur
La chaîne de valeur britannique des façades s'étend des intrants matériels amont (verre plat, aluminium, isolation, mastics et fixations) à la conception et à la fabrication de systèmes (murs-rideaux, bardages ventilés, façades ventilées, fenêtres et portes), suivis de la logistique, de l'installation sur site, des essais/mise en service et des services de cycle de vie. Les fabricants de systèmes et les grands fournisseurs jouent un rôle central en traduisant les exigences réglementaires et de performance en ensembles testés et garantis. Des acteurs du marché tels que Schuco UK (systèmes de façade et de fenestration), Kingspan Insulated Panels UK (panneaux isolés et technologie thermique) et Saint-Gobain Glass UK (solutions de vitrage plat et revêtu/feuilleté) couvrent l'ensemble, du soutien à la conception à la fourniture de produits.
L'activité intermédiaire et en aval est coordonnée par des organismes professionnels et sectoriels qui influencent les compétences, les orientations et l'adoption technique. La Society of Facade Engineering (SFE), rattachée au CIBSE, soutient la formation et le partage de connaissances pour les ingénieurs façadiers, tandis que la Flat Glass Manufacturers Association (FGMA) et l'INCA (isolation thermique par l'extérieur) assurent la coordination sectorielle autour de catégories de produits centrales pour la rénovation conforme et les enveloppes de bâtiments neufs. Le Construction Industry Council (CIC) fonctionne comme un forum interprofessionnel reliant normes, compétences et discussions politiques, aidant à aligner concepteurs, entrepreneurs et fabricants sur les attentes en matière de sécurité des bâtiments et de changement climatique, qui façonnent de plus en plus les achats.
Paysage concurrentiel
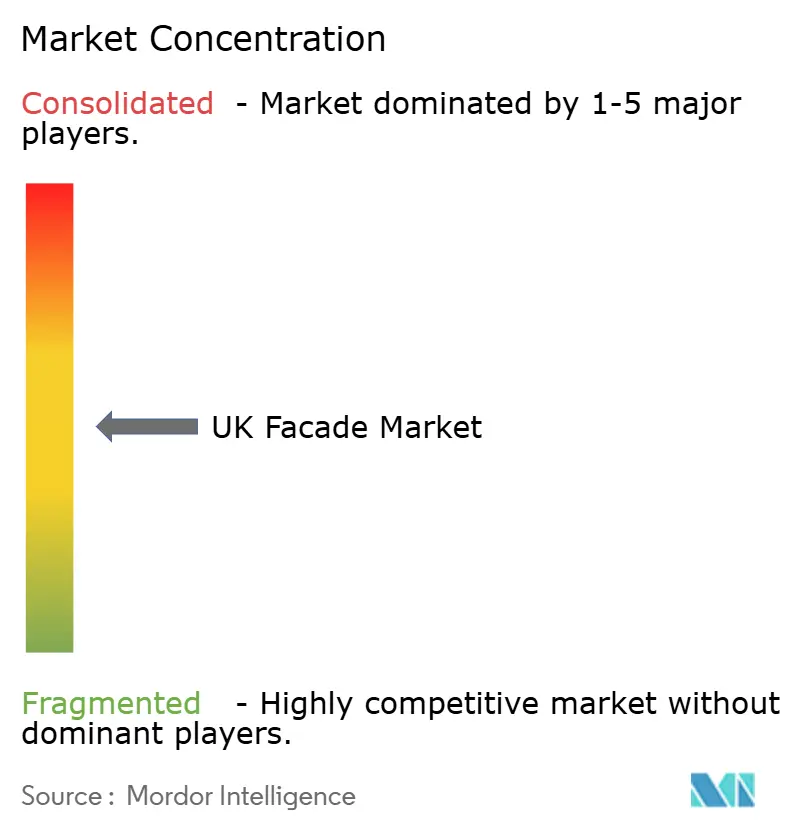
Le marché des façades au Royaume-Uni est modérément concentré : les cinq premiers fournisseurs contrôlent environ 48 % du chiffre d'affaires combiné, et les récentes opérations de fusions-acquisitions laissent présager une consolidation accrue. L'opération OVNIVER de Saint-Gobain à 815 millions USD élargit sa gamme de produits non combustibles, tandis que l'acquisition de Steico par Kingspan renforce ses capacités en isolation biosourcée. Les rachats successifs de logiciels par Forterro révèlent une poussée vers des flux de travail numériques intégrés de conception à la fabrication pour les fenêtres et façades.
Les propositions de valeur reposent désormais sur la certification tierce, la transparence de la chaîne d'approvisionnement et le regroupement de services (assistance à la conception, jumeau numérique et contrôle qualité sur chantier). Kingspan fait état d'une baisse de 65 % de ses émissions de scope 1 et 2 depuis 2020, signalant que les accréditations de décarbonation déterminent le succès des appels d'offres. Entre-temps, les acteurs de taille intermédiaire s'associent à des maisons de systèmes internationaux — le partenariat de Schüco avec Skyline Windows en est un exemple — pour accéder à des assemblages testés et conformes aux réglementations. La différenciation technologique se concentre sur l'intégration BIPV, l'ombrage piloté par intelligence artificielle et les « cassettes » de façade volumétriques préfabriquées pouvant être installées avec une fraction de la main-d'œuvre traditionnelle. Les fournisseurs investissant tôt dans la fabrication numérique et les matériaux bas carbone sont susceptibles d'accroître leur part de marché à mesure que les assureurs et les propriétaires d'actifs exigent des données de performance quantifiables.
Leaders du secteur des façades au Royaume-Uni
Permasteelisa
Schüco UK
Kingspan Insulated Panels UK
Saint-Gobain Glass UK
AluK (GB) Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La rénovation et la remédiation conformes à la réglementation restent une opportunité majeure pour les fournisseurs capables d'associer des systèmes certifiés et non combustibles à un accompagnement solide en conception et en installation. Le régime du Building Safety Act et l'attention continue portée aux murs extérieurs dans l'Approved Document B accroissent la demande de preuves d'essais traçables, d'une installation compétente et d'une assurance qualité, créant des opportunités pour les fabricants et entrepreneurs spécialisés capables d'assumer une responsabilité complète du système plutôt qu'une simple fourniture de composants.
Les exigences de décarbonation stimulent également la demande de matériaux à faible carbone intrinsèque et d'enveloppes plus performantes, aidant les projets à répondre aux exigences renforcées de la Part L. L'édition 2026 de l'Approved Document L, mise en œuvre parallèlement aux FHBS via le S.I. 2026/335, accroît l'attention portée à la performance globale de l'enveloppe et à l'intégration des énergies renouvelables sur site dans le segment résidentiel, favorisant l'adoption de solutions telles que les profilés en aluminium bas carbone et le vitrage intégrant du BIPV. Au niveau sectoriel, les évolutions de gouvernance vers une approche plus consolidée de la réglementation de la construction, s'appuyant sur le BSR et l'orientation gouvernementale vers un régulateur unique de la construction, augmentent la valeur accordée aux flux de travail de conformité documentés, à l'information numérique sur les produits et aux chaînes d'approvisionnement prêtes pour l'audit dans l'ensemble de l'écosystème des façades.
Développements récents du secteur
- Juin 2026 : Reds10 a acquis une participation de 50/50 dans le spécialiste des façades et du bardage Mad About Facades afin d'intégrer les capacités de conception, de fabrication et d'installation dans son modèle de construction hors site. Cela renforce le flux de travail hors site et le contrôle de bout en bout, de la conception à l'installation, pour les façades britanniques.
- Juin 2026 : Reds10 - Acquisition d'une participation de 50/50 dans le spécialiste des façades et du bardage Mad About Facades afin d'intégrer les capacités de conception, de fabrication et d'installation dans son modèle de construction hors site. L'annonce renforce la poussée stratégique de Reds10 vers des chaînes d'approvisionnement intégrées pour les façades britanniques.
- Mai 2026 : Staticus a été désigné pour livrer le lot façade du réaménagement de 60 000 m² de Vista South Bank à Londres, intégrant la technologie Closed Cavity Façade. Cette désignation illustre la demande continue pour des systèmes de façade haut de gamme et l'adoption du CCF dans les grands projets britanniques.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché britannique des façades couvre la valeur de fourniture et d'installation des systèmes d'enveloppe extérieure de bâtiments utilisés pour protéger, isoler et finir les bâtiments, y compris les solutions de bardage et de façade vitrée dans le cadre de la construction neuve et de la rénovation.
Exclusions du périmètre : les revêtements intérieurs, les lots de couverture seule et l'ossature structurelle générale ne sont pas comptabilisés, sauf s'ils sont vendus dans le cadre d'un ensemble de système de façade.
Aperçu de la segmentation
- Par type
- Ventilée
- Non ventilée
- Autres
- Par type de système de façade
- Bardage à écran de pluie
- Systèmes de murs-rideaux
- Autres
- Par matériau
- Verre
- Métal
- Plastique et fibres
- Pierre
- Autres
- Par installation
- Nouvelle construction
- Rénovation et réhabilitation
- Par utilisateur final
- Commercial
- Résidentiel
- Autres
- Par région
- Angleterre
- Écosse
- Pays de Galles
- Irlande du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire le tableau de base de la demande d'activité de façade à travers le Royaume-Uni, et pour identifier les principaux facteurs qui influencent les volumes et les prix. Nous partons généralement des signaux publics de production dans la construction et de pipeline de bâtiments, que nous relions ensuite aux types de bâtiments intensifs en façades.
Les principales sources publiques examinées comprennent des jeux de données et publications officiels tels que l'Office for National Statistics du Royaume-Uni (production dans la construction et nouvelles commandes), les pages de directives gouvernementales britanniques sur l'urbanisme et la sécurité des bâtiments, les références de coûts de type Building Cost Information Service lorsqu'elles sont résumées publiquement, et les organismes sectoriels britanniques couvrant le verre, le métal et les produits de bardage. Nous avons également utilisé les rapports annuels d'entreprises, les présentations aux investisseurs, les communiqués de presse, ainsi que des abonnements payants sélectionnés pour les données financières et de veille d'entreprises, les brevets, et des vérifications au niveau des expéditions pour les importations et exportations des matériaux de façade concernés. Les sources documentaires listées ici sont uniquement illustratives, et de nombreuses autres sources ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de ce qui est spécifié et acheté au Royaume-Uni, et sur la façon dont les prix évoluent lorsque les exigences de conformité, la disponibilité de la main-d'œuvre et le mix de matériaux changent. Nous avons échangé avec des parties prenantes de l'ensemble de la chaîne de valeur, y compris des entrepreneurs, fabricants, installateurs, distributeurs, architectes et équipes d'achat côté projet. Ces informations ont permis d'affiner des hypothèses difficiles à déduire directement des jeux de données publics.
Le marché étant spécifique à un pays, les entretiens ont été pondérés en faveur des principaux pôles de construction britanniques, tout en vérifiant les différences entre les nations dévolues, où les programmes de rénovation et les cycles de construction commerciale peuvent varier.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 32 % | Dirigeants (CXO) : 14 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs plus petits : 15 % | Managers : 48 % |
Dimensionnement du marché et prévisions
Le modèle de base est construit selon une approche descendante (top-down), dans laquelle l'activité de construction au Royaume-Uni et les indicateurs de pipeline de bâtiments sont convertis en un bassin de demande adressable de façades par type de bâtiment et par répartition d'installation (construction neuve versus rénovation). Une fois ce bassin de demande formé, il est traduit en valeur à l'aide du mix de systèmes observé et des fourchettes de prix recueillies lors des discussions d'appels d'offres et des vérifications auprès des entrepreneurs.
Pour garantir un réalisme des chiffres, les totaux ont ensuite été corroborés par des approximations ascendantes (bottom-up) sélectives, telles que des vérifications d'échantillons de devis quantitatifs de projets, la logique de revenus des fournisseurs et installateurs, et le prix de vente moyen échantillonné multiplié par le volume pour les systèmes de façade courants. Lorsque les divulgations d'entreprises ou les données de projet étaient limitées, les lacunes ont été traitées à l'aide de ratios de groupes de pairs, de repères d'intensité d'installation et d'hypothèses conservatrices de part de lot de façade, qui ont été retestées lors des entretiens.
Les prévisions ont été élaborées à l'aide d'analyses de scénarios liées à des variables qui influencent significativement les dépenses en façades au Royaume-Uni, notamment les tendances des nouvelles commandes et mises en chantier, le rythme de rénovation lié à la remédiation en matière de sécurité des bâtiments, le glissement entre solutions de murs-rideaux et de bardages ventilés selon le type de bâtiment, les évolutions des prix des matériaux pour le verre et les métaux, et les contraintes de main-d'œuvre affectant les coûts installés. Les hypothèses relatives à ces facteurs ont été testées lors des entretiens afin que la vision prospective reste explicable et reproductible.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés à travers plusieurs étapes afin que la série finale ne repose pas sur un seul jeu de données ou un seul flux d'entretiens. Nous comparons les résultats du modèle à des signaux indépendants tels que la direction de la production dans la construction, les schémas d'importation et d'exportation des principaux matériaux de façade, et les carnets de commandes ou gains de projets divulgués lorsque disponibles.
Lorsque les écarts semblent inhabituels, ils sont réexaminés au niveau des hypothèses, et des entretiens de suivi sont déclenchés pour confirmer si le changement est réel ou s'il s'agit d'un problème de calendrier dans les données. Avant validation finale, un autre analyste revoit la structure du modèle, les évolutions année sur année, et tout changement de palier dans le mix ou les prix. Les rapports sont actualisés annuellement, et des événements significatifs peuvent déclencher des mises à jour intermédiaires, suivies d'une dernière révision avant livraison pour garantir que les dernières informations publiques sont prises en compte.
Estimation du marché britannique des façades par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les façades britanniques peuvent différer même lorsque le sujet semble identique, car la limite de mesure n'est pas toujours cohérente. Les différences proviennent généralement de ce qui est comptabilisé comme système de façade, de l'inclusion ou non de l'installation, de la manière dont les travaux de rénovation sont traités, et de l'année choisie pour la conversion des devises.
En suivant les signaux de pipeline de projets, en actualisant les fourchettes de prix lors des rappels auprès d'experts, et en limitant le périmètre aux seuls systèmes de façade, Mordor Intelligence obtient une série de valeurs qui n'est pas gonflée par des éléments d'enveloppe de bâtiment adjacents, souvent regroupés dans des totaux plus larges de matériaux de construction.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,50 milliards USD (2025) | |
| Communiqué de presse du secteur A | 11,90 milliards USD (2023) | Utilise une année de base antérieure et ne sépare pas clairement les systèmes de façade des ensembles de bardage et d'enveloppe plus larges, ce qui peut inclure des composants hors système et modifier le niveau de prix implicite. |
| Commentaire de la construction B | 10,99 milliards USD (2026) | Ancre l'estimation sur une seule année prospective sans montrer le lien entre l'activité de construction et la demande adressable de façades, de sorte que le mix entre construction neuve et rénovation, ainsi que le traitement de la valeur installée, peuvent différer. |
L'écart entre les sources s'explique principalement par les limites du périmètre, le choix de l'année de base et la manière dont la valeur installée et la remédiation par rénovation sont comptabilisées. Un modèle qui relie la demande de façades au Royaume-Uni à l'activité de construction observable, puis la vérifie à l'aide de signaux de projets et de canaux, produit un chiffre plus fiable qui peut être recalculé lorsque les hypothèses évoluent.


Questions clés traitées dans le rapport
Quelle est la taille du marché des façades au Royaume-Uni en 2026 ?
Le marché des façades au Royaume-Uni devrait atteindre 10,99 milliards USD en 2026, en voie d'un TCAC de 4,63 % jusqu'en 2031.
Quel type de façade connaît la croissance la plus rapide ?
Les systèmes de façades ventilées se développent à un TCAC de 7,65 %, portés par la conformité aux normes de sécurité et des performances thermiques supérieures.
Quel rôle joue le BIPV dans les futures façades au Royaume-Uni ?
Le verre photovoltaïque intégré au bâtiment croît de 12,1 % par an, aidé par les allègements de TVA et les objectifs de neutralité carbone qui récompensent la production d'énergie sur site.
Pourquoi les murs-rideaux unitisés gagnent-ils des parts de marché ?
Les panneaux unitisés construits en usine réduisent le temps d'installation et diminuent la dépendance à une main-d'œuvre certifiée rare, conduisant à une prévision de TCAC de 8,47 %.
Comment la réglementation façonne-t-elle les achats de façades ?
La loi sur la sécurité des bâtiments de 2022 (Building Safety Act 2022) et les règles de carbone sur le cycle de vie de Londres contraignent les promoteurs à prescrire des façades non combustibles et bas carbone avec une documentation solide.
Dernière mise à jour de la page le:


