
Taille et Part du Marché de la Photogrammétrie UAV pour l'Inspection Industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.56 Milliards de dollars |
| Taille du Marché (2031) | 8.27 Milliards de dollars |
| Growth Rate (2026 - 2031) | 18.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché de la Photogrammétrie UAV pour l'Inspection Industrielle par Mordor Intelligence
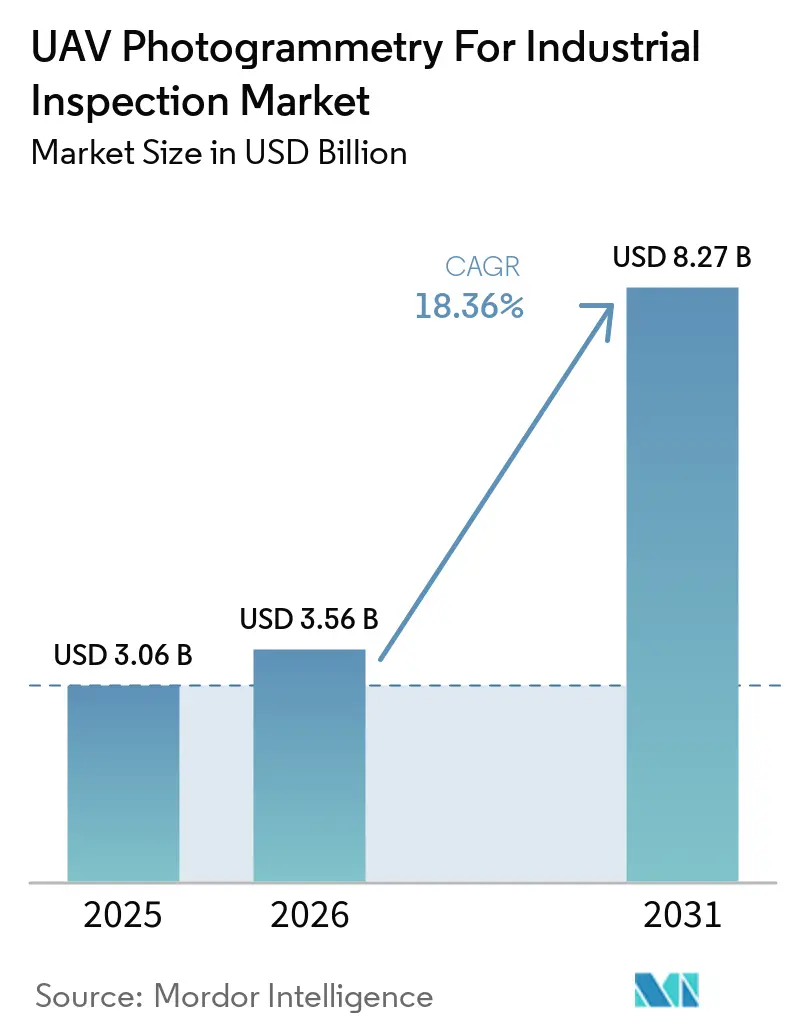
La taille du marché de la photogrammétrie UAV pour l'inspection industrielle devrait s'étendre de 3,06 milliards USD en 2025 et 3,56 milliards USD en 2026 à 8,27 milliards USD d'ici 2031, enregistrant un CAGR de 18,36 % entre 2026 et 2031. Le vieillissement des actifs industriels accroît le besoin d'enregistrements répétables de l'état des infrastructures, des services publics et des sites industriels. La construction d'énergies renouvelables et de réseaux de transport crée également des travaux d'inspection récurrents sur des réseaux d'actifs plus vastes et plus dispersés. Le traitement assisté par intelligence artificielle réduit le temps nécessaire pour transformer des images aériennes en informations de maintenance exploitables. Les fournisseurs répondent en combinant aéronefs, capteurs, analyses et visualisation dans des offres intégrées. La cohérence réglementaire pour les opérations au-delà de la ligne de visée et la disponibilité de spécialistes en inspection détermineront la rapidité avec laquelle les opérateurs pourront développer leurs programmes.
Points Clés du Rapport
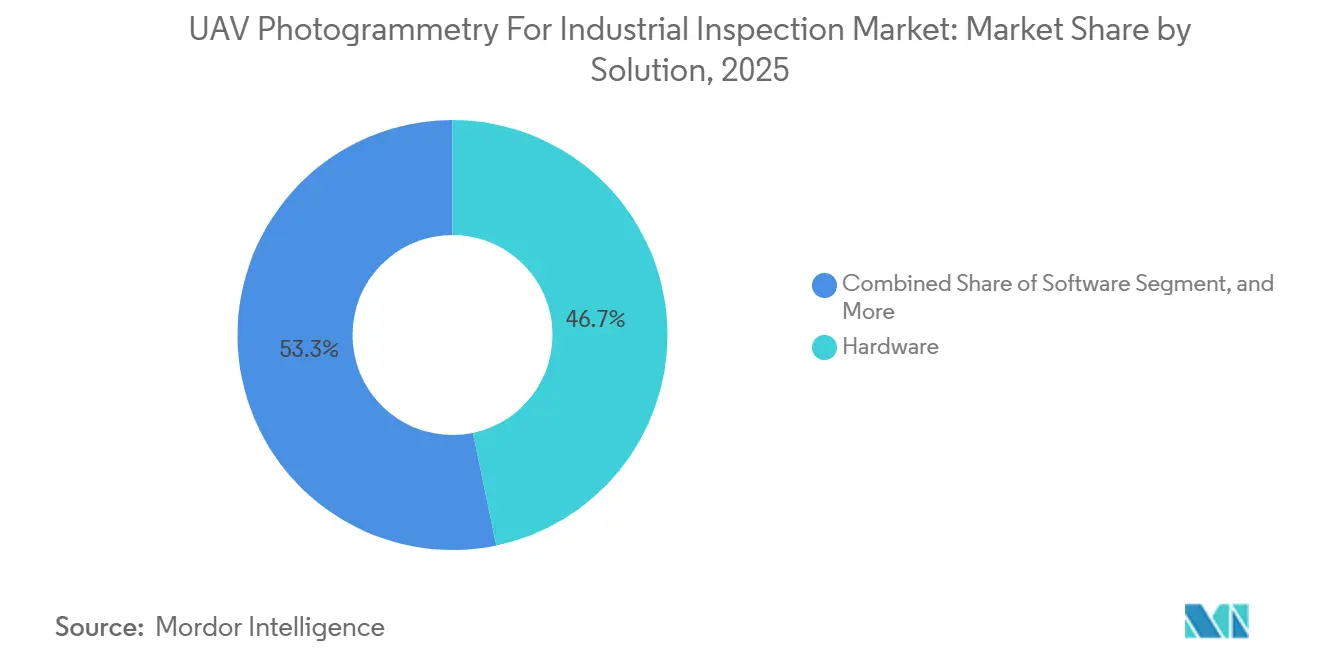
- Par solution, le matériel détenait 46,73 % de la part du marché de la photogrammétrie UAV pour l'inspection industrielle en 2025, tandis que les services devraient se développer à un CAGR de 18,66 % jusqu'en 2031.
- Par plateforme UAV, les UAV à aile rotative détenaient 62,84 % de la part des revenus en 2025, tandis que les UAV VTOL hybrides devraient se développer à un CAGR de 18,78 % jusqu'en 2031.
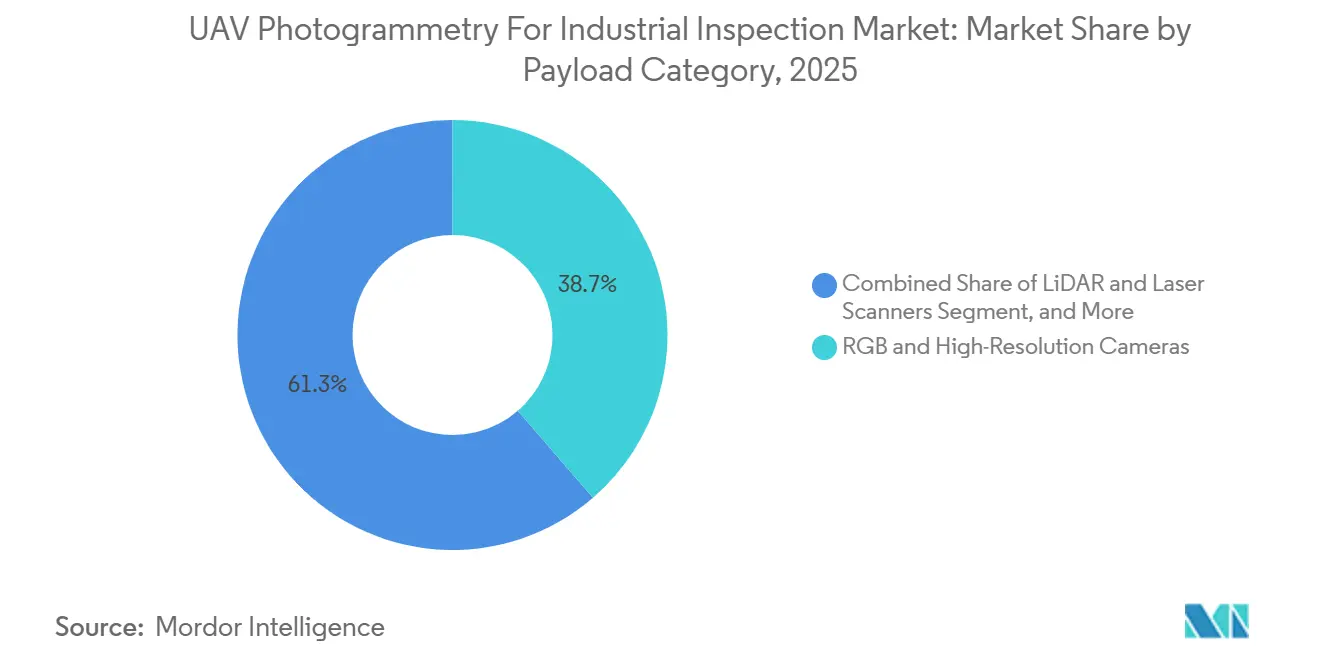
- Par catégorie de charge utile, les caméras RVB et haute résolution détenaient 38,67 % de la part des revenus en 2025, tandis que les capteurs multispectraux et hyperspectraux devraient se développer à un CAGR de 18,92 % jusqu'en 2031.
- Par secteur d'utilisateur final, l'énergie et les services publics détenaient 21,46 % de la part des revenus en 2025, tandis que le secteur minier devrait se développer à un CAGR de 18,96 % jusqu'en 2031.
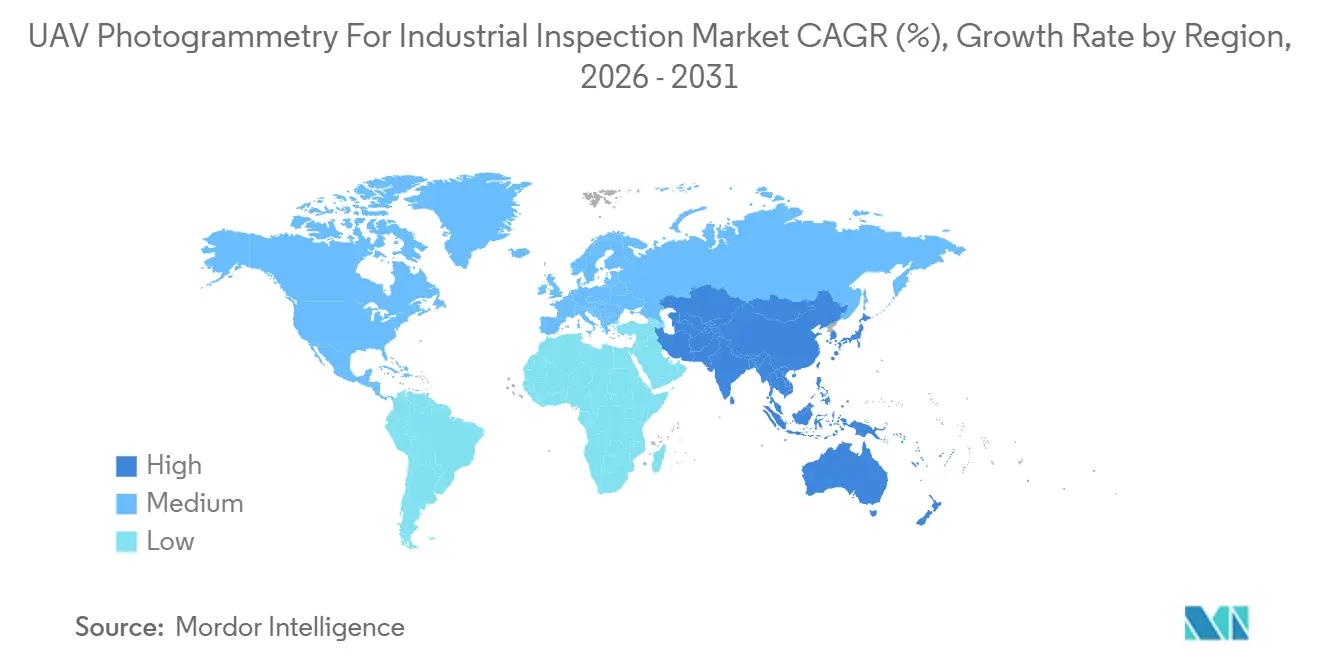
- Par géographie, l'Amérique du Nord détenait 31,82 % de la part du marché de la photogrammétrie UAV pour l'inspection industrielle en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de la Photogrammétrie UAV pour l'Inspection Industrielle
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Détection des Défauts par Intelligence Artificielle et Flux de Travail des Jumeaux Numériques | +4.2% | Mondial | Court terme (≤ 2 ans) |
| Vieillissement des Infrastructures Industrielles Nécessitant une Évaluation Fréquente de l'État | +3.8% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion des Énergies Renouvelables et des Infrastructures Énergétiques Linéaires | +3.5% | Mondial, concentré en Europe, en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Inspection à Distance Plus Sûre des Actifs Dangereux et Inaccessibles | +2.9% | Mondial, concentré dans le pétrole et gaz et le secteur minier | Court terme (≤ 2 ans) |
| Progrès vers les Opérations au-delà de la Ligne de Visée et les Systèmes Drone-en-Boîte | +2.4% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Preuves Géoréférencées Répétables pour la Conformité et l'Assurance | +1.8% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Détection des Défauts par Intelligence Artificielle et Flux de Travail des Jumeaux Numériques
La classification par intelligence artificielle transforme les résultats d'inspection, passant d'archives d'images à des enregistrements structurés pouvant soutenir les décisions de maintenance. Le marché de la photogrammtrie UAV pour l'inspection industrielle bénéficie de la capacité des opérateurs à relier les observations de défauts aux systèmes d'actifs existants. Une étude de 2026 a évalué un flux de travail drone et intelligence artificielle sur 10 ponts au Kansas et a aligné les comptages automatisés de défauts avec les cotes d'état rapportées à l'échelle nationale. Les travaux ont également intégré les défauts segmentés dans des reconstructions 3D pour mesure lors de la révision. DJI a mis à jour FlightHub 2 en août 2026 avec la génération d'itinéraires Copilot, la détection de changements et le marquage automatique des défauts.[1]DJI Enterprise Insights, "Mise à jour DJI FlightHub 2, génération d'itinéraires Copilot, intégration de la station au sol O4 et un analyseur plus intelligent," DJI, enterprise-insights.dji.com. Ces fonctionnalités soutiennent un flux de travail dans lequel des visites répétées sur site peuvent produire des enregistrements comparables pour révision.
Vieillissement des Infrastructures Industrielles Nécessitant une Évaluation Fréquente de l'État
La détérioration des actifs civils et industriels oriente les programmes d'inspection vers une surveillance plus fréquente. La photogrammétrie UAV pour l'inspection industrielle fournit des vues répétables des structures sans reposer uniquement sur des visites périodiques sur site. Une étude de l'ASCE publiée en 2026 a présenté le modèle RCO-YOLOv5 pour la détection de défauts par UAV. Le modèle a atteint une précision moyenne de 91,0 % dans l'évaluation sur le terrain rapportée. Il présentait également une taille de modèle inférieure de 12,8 % et une inférence plus rapide de 6,7 % par rapport à sa référence.[2]"Amélioration des performances d'inspection des ponts avec un système efficace de détection automatisée des défauts basé sur UAV," ASCE Journal of Performance of Constructed Facilities, asce.org. Ces capacités soutiennent l'activité d'inspection là où des preuves structurelles opportunes sont nécessaires dans des conditions de terrain.
Expansion des Énergies Renouvelables et des Infrastructures Énergétiques Linéaires
Les actifs éoliens, solaires et de transport nécessitent des méthodes d'inspection capables de couvrir de grandes surfaces et des équipements dispersés. Le marché de la photogrammétrie UAV pour l'inspection industrielle est soutenu par le besoin d'une documentation visuelle plus rapide. Récemment, le consortium AQUADA-GO a réalisé une inspection autonome sans contact de pales de turbines éoliennes offshore en fonctionnement pendant que les turbines continuaient à produire de l'électricité. Par la suite, RES Digital Solutions a lancé Smart Pilot pour l'inspection des pales d'éoliennes lors d'un arrêt de turbine. Cela a considérablement réduit le temps d'inspection par rapport aux méthodes conventionnelles à arrêts multiples sur du matériel DJI standard. Quantified Energy a également inspecté 18 125 modules solaires sur le site de 458 MWc d'Acciona Energía au Texas en juin 2026.[3]Quantified Energy, "Quantified Energy réalise la première inspection EL alimentée par onduleur sur le sol américain via la technologie de drone autonome," Quantified Energy, quantified-energy.com.
Inspection à Distance Plus Sûre des Actifs Dangereux et Inaccessibles
Les récipients sous pression, les réservoirs de stockage, les équipements offshore et les pipelines souterrains peuvent nécessiter des dispositions d'accès difficiles. Les opérations de drones à distance réduisent la nécessité pour le personnel d'entrer dans des zones dangereuses ou confinées lors des inspections. Le marché de la photogrammétrie UAV pour l'inspection industrielle répond donc à la fois aux contraintes de collecte de données et d'accès au site de travail. Terra Drone a introduit une fonctionnalité de récupération de signal pour le Terra Xross 1 en août 2026. Cette fonctionnalité a été co-développée avec Chevron et Shell dans le cadre du consortium Nippon Foundation et DeepStar. Elle a été conçue pour rétablir les signaux dans des environnements sans GPS et aurait fonctionné à un tiers du coût des plateformes d'inspection intérieure conventionnelles.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementation Fragmentée sur les Opérations au-delà de la Ligne de Visée, l'Espace Aérien et la Confidentialité des Données | -3.2% | Mondial, plus aigu en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Autonomie des Batteries et Compromis sur la Charge Utile | -2.6% | Mondial | Court terme (≤ 2 ans) |
| Pénurie d'Analystes d'Inspection Combinant Expertise UAV et Ingénierie | -1.9% | Mondial, plus aigu en Amérique du Nord | Moyen terme (2-4 ans) |
| Sensibilité aux Conditions Météorologiques, d'Éclairage et de Surface | -1.2% | Offshore, Europe du Nord et Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementation Fragmentée sur les Opérations au-delà de la Ligne de Visée, l'Espace Aérien et la Confidentialité des Données
Des exigences différentes en matière d'espace aérien et de confidentialité peuvent empêcher les opérateurs d'utiliser un programme standard dans tous les sites. Cela reste une contrainte importante pour le marché de la photogrammétrie UAV pour l'inspection industrielle. La Federal Aviation Administration a publié une proposition de règlement pour les opérations au-delà de la ligne de visée le 7 août 2025. La proposition décrit un cadre de la Partie 108 pour l'inspection des infrastructures linéaires et la collecte de données aériennes industrielles.[4]Federal Aviation Administration, "Normalisation des opérations des systèmes d'aéronefs sans pilote au-delà de la ligne de visée," Federal Register, federalregister.gov. Il était en cours d'examen par l'Office of Information and Regulatory Affairs en juillet 2026, avec une règle finale attendue au plus tôt fin 2026. Les scénarios STS-01 et STS-02 de l'EASA ont remplacé les cadres nationaux le 1er janvier 2026, établissant des exigences communes de compétence pour les vols concernés dans les États membres de l'UE.
Autonomie des Batteries et Compromis sur la Charge Utile
Les plateformes à aile rotative alimentées par batterie doivent équilibrer le poids de la charge utile des capteurs avec le temps de mission productif. Les charges utiles thermiques, LiDAR et de communication chiffrée peuvent limiter le temps de vol utilisable et obliger les opérateurs à conserver des réserves de batterie. Le marché de la photogrammétrie UAV pour l'inspection industrielle doit donc adapter la conception des aéronefs à la durée et au type de travaux d'inspection. Les conceptions à aile fixe et VTOL hybride améliorent l'autonomie grâce à l'efficacité aérodynamique. Elles peuvent également nécessiter des dispositifs de lancement et de récupération plus complexes. Leur manœuvrabilité réduite à proximité immédiate limite leur adéquation pour l'inspection de structures confinées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Solution : Les Services Modifient la Composition des Revenus
Le matériel représentait 46,73 % de la taille du marché de la photogrammétrie UAV pour l'inspection industrielle en 2025. Cette position reflétait le capital nécessaire pour déployer des aéronefs multi-capteurs dans les flottes d'énergie, de pétrole et gaz, et d'exploitation minière. Les propriétaires d'actifs disposant de programmes de vol internes utilisent le contrôle du matériel pour adapter la configuration des aéronefs et des charges utiles à chaque site. Le logiciel relie la capture d'images au traitement, à la génération de rapports et à la révision en nuage. Les offres intégrées de la capture à l'analyse peuvent réduire les transferts entre les équipes de terrain et les équipes d'ingénierie.
Les services devraient se développer à un CAGR de 18,66 % jusqu'en 2031. Les offres gérées répondent aux besoins des services publics et autres propriétaires d'actifs qui ont besoin de résultats récurrents sans constituer de flottes internes. Pix4D a généré des revenus substantiels de photogrammétrie en 2025 et a rapporté une expansion à taux de change constant en se tournant vers les abonnements. DroneDeploy a traité des centaines de millions d'images en 2025 sur des millions de sites industriels dans de nombreux pays. Le marché de la photogrammétrie UAV pour l'inspection industrielle évolue de la fourniture d'équipements vers des services récurrents d'intelligence sur les actifs.


Par Plateforme UAV : Le VTOL Hybride Gagne du Terrain dans les Programmes d'Actifs Linéaires
Les UAV à aile rotative détenaient 62,84 % de la part du marché de la photogrammétrie UAV pour l'inspection industrielle en 2025. Leur capacité de décollage vertical, leur précision en vol stationnaire et leur flexibilité de charge utile conviennent à l'inspection des turbines, des réservoirs et des pylônes en treillis. Ces aéronefs fonctionnent bien autour d'actifs complexes nécessitant une couverture visuelle rapprochée. Leur profil opérationnel est également pratique lorsque l'espace de lancement est limité. Dans le marché de la photogrammétrie UAV pour l'inspection industrielle, la plus courte autonomie reste une contrainte pour les inspections de longs corridors.
Les UAV VTOL hybrides devraient se développer à un CAGR de 18,78 % jusqu'en 2031. Leur autonomie convient aux lignes de transport et aux pipelines où les coûts des aéronefs à aile rotative peuvent augmenter sur de longues distances. Les UAV à aile fixe conservent un avantage pour les grandes mines à ciel ouvert, les parcs solaires et les relevés côtiers. Drone Volt a signé un contrat avec Phoenix Tower International pour soutenir les sites de télécommunications en France. Les programmes d'entreprise peuvent utiliser les trois types d'aéronefs dans des rôles complémentaires en fonction de la topologie des actifs.
Par Catégorie de Charge Utile : Les Capteurs Multispectraux s'Intègrent dans les Diagnostics Industriels
Les caméras RVB et haute résolution représentaient 38,67 % de la taille du marché de la photogrammétrie UAV pour l'inspection industrielle en 2025. Elles fournissent les données visuelles utilisées pour les enregistrements structurels et la reconstruction 3D. Leur large utilisation dans le marché de la photogrammétrie UAV pour l'inspection industrielle reflète le besoin d'une source d'images commune pour la plupart des flux de travail d'inspection. Les caméras thermiques et infrarouges constituent la deuxième catégorie de charge utile en importance. Elles aident à identifier les points chauds dans les sous-stations, les transformateurs et les pipelines de traitement.
Les capteurs multispectraux et hyperspectraux devraient se développer à un CAGR de 18,92 % jusqu'en 2031. L'analyse spectrale peut identifier la dégradation des revêtements, la chimie de la corrosion et les contraintes des matériaux avant l'apparition de dommages visibles en surface. Une récente étude de Scientific Reports a testé la détection combinée sur un essai prolongé le long d'une emprise de ligne à haute tension. Elle a rapporté une très haute précision moyenne et une précision sur le terrain pour les anomalies candidates identifiées. Le LiDAR, les scanners laser et les capteurs de gaz étendent les capacités d'inspection là où des nuages de points ou une détection d'émissions sans contact sont nécessaires.
Par Secteur d'Utilisateur Final : L'Expansion Plus Rapide du Secteur Minier Reflète la Surveillance Géotechnique
L'énergie et les services publics détenaient 21,46 % de la part du marché de la photogrammétrie UAV pour l'inspection industrielle en 2025. Les corridors de transport, les sous-stations, les parcs éoliens, les installations solaires et les réseaux de distribution de gaz constituent un large ensemble d'actifs inspectables. Des enregistrements géoréférencés répétés peuvent soutenir la planification de la maintenance sur ces systèmes. Les services publics dans le marché de la photogrammétrie UAV pour l'inspection industrielle doivent également couvrir des actifs répartis sur des terrains difficiles. Les ajouts de production d'énergie renouvelable étendent la base d'actifs concernée.
Le secteur minier devrait se développer à un CAGR de 18,96 % jusqu'en 2031. La gestion des risques géotechniques et le reporting des stocks sont des exigences centrales dans ce secteur vertical. Une récente revue de l'ISPRS a révélé que les flux de travail hybrides Structure-from-Motion et intelligence artificielle atteignaient une haute précision horizontale et verticale. La revue a également rapporté de faibles erreurs volumétriques. Les utilisateurs de la construction, de l'ingénierie, du secteur maritime et portuaire appliquent des nuages de points issus de drones à la documentation et aux travaux de relevé.
Analyse Géographique
L'Amérique du Nord détenait 31,82 % de la part du marché de la photogrammétrie UAV pour l'inspection industrielle en 2025. Les grandes flottes de services publics et les prestataires de services gérés établis soutiennent la demande régionale. Le marché de la photogrammétrie UAV pour l'inspection industrielle pourrait bénéficier si le cadre proposé de la Partie 108 de la FAA réduit les charges de conformité après sa finalisation. La FCC a ajouté DJI et Autel Robotics à sa liste des équipements couverts en décembre 2025. Skydio a annoncé un engagement de fabrication SkyForge de 3,5 milliards USD sur 5 ans en avril 2026, ciblant plus de 2 000 emplois manufacturiers.
L'Asie-Pacifique devrait se développer à un CAGR de 19,11 % jusqu'en 2031. Les ajouts solaires et éoliens, les investissements portuaires, le développement offshore et la fabrication régionale d'UAV soutiennent la demande dans le marché de la photogrammétrie UAV pour l'inspection industrielle. La Chine dispose d'une large base installée grâce à l'écosystème d'entreprise de DJI. Le programme d'incitation lié à la production de l'Inde et les mises à jour de la politique d'aviation civile ont soutenu des fournisseurs nationaux tels qu'ideaForge Technology. Le Japon contribue à des travaux spécialisés dans la pétrochimie, la construction navale et les installations nucléaires. Les scénarios de l'EASA en Europe offrent une base plus prévisible pour la conception de programmes transfrontaliers.
Le Moyen-Orient et l'Afrique présentent une demande émergente dans la pétrochimie et les services publics. L'Arabie saoudite et les Émirats arabes unis mènent l'adoption grâce à des programmes d'inspection centralisés liés aux priorités de transformation numérique. Terra Drone a obtenu un contrat de surveillance de pipeline dans la région d'approvisionnement de Saudi Aramco en 2025. Les opérations minières d'Afrique du Sud et les besoins en infrastructures du Nigeria offrent d'autres cas d'usage où l'accès est difficile. Des règles d'espace aérien différentes limitent l'adoption en dehors des États du Golfe.

Paysage Concurrentiel
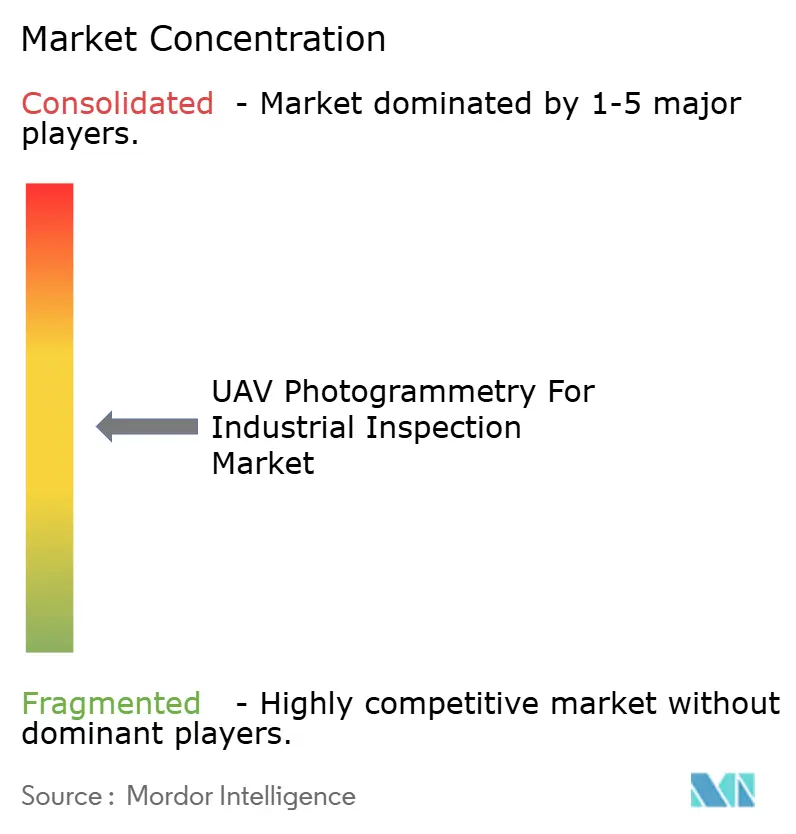
Le marché de la photogrammétrie UAV pour l'inspection industrielle est modérément fragmenté. Un fabricant de matériel de premier plan contrôle un volume significatif d'unités. Des fournisseurs spécialisés en logiciels, plateformes et services se disputent les programmes d'entreprise. Au sein du marché de la photogrammétrie UAV pour l'inspection industrielle, les fournisseurs se différencient par leurs capacités analytiques, la continuité des données et leur positionnement réglementaire. Les offres intégrées relient les aéronefs, l'intelligence artificielle embarquée et la visualisation en nuage.
Ondas Inc. a récemment accepté d'acquérir Cyberhawk dans le cadre d'une transaction substantielle. L'acquisition réunit les capacités de détection et de surveillance autonomes d'Ondas avec la plateforme iHawk de Cyberhawk, ses vastes actifs de données d'inspection et ses relations clients établies dans plusieurs pays. En combinant ces capacités, la transaction vise à renforcer la capacité des entreprises à répondre aux exigences d'inspection, de surveillance et de gestion des actifs dans les secteurs concernés. L'engagement SkyForge de Skydio renforce de même sa position manufacturière en accord avec la politique de sécurité américaine, qui restreint les plateformes fabriquées en dehors des États-Unis. Cette approche souligne l'importance croissante de la fabrication nationale et des chaînes d'approvisionnement sécurisées au sein du marché des systèmes autonomes.
Dans le marché de la photogrammétrie UAV pour l'inspection industrielle, les fabricants de matériel ajoutent des analyses pour maintenir les relations clients au-delà de la vente de l'aéronef. L'inspection en espace confiné sans GPS reste une opportunité pour Flyability avec sa plateforme Elios guidée par LiDAR. Les systèmes drone-en-boîte soutiennent la surveillance au-delà de la ligne de visée en réduisant la dépendance aux opérateurs sur site. Le marché de la photogrammétrie UAV pour l'inspection industrielle présente des opportunités pour Delair, Drone Volt, Acecore Technologies et ideaForge de l'Inde, à mesure que les exigences de conformité modifient les processus de qualification des fournisseurs. Les brevets en navigation autonome et en classification des défauts par intelligence artificielle restent pertinents pour le positionnement à long terme.
Leaders du Secteur de la Photogrammétrie UAV pour l'Inspection Industrielle
-
SZ DJI Technology Co., Ltd.
-
Pix4D SA
-
DroneDeploy, Inc.
-
Terra Drone Corporation
-
Skydio, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Terra Drone Corporation a mis en œuvre une « fonctionnalité de récupération de signal » pour son drone d'inspection intérieure Terra Xross 1, co-développée avec Chevron et Shell dans le cadre du consortium Nippon Foundation et DeepStar sur les technologies offshore. La fonctionnalité automatise la reconnexion du signal dans des environnements sans GPS à un tiers du coût des plateformes d'inspection intérieure conventionnelles.
- Juillet 2026 : La proposition de réglementation BVLOS de la Partie 108 de la FAA est arrivée à l'Office of Information and Regulatory Affairs le 10 juillet 2026, marquant la dernière étape substantielle avant la publication au Federal Register. La règle remplacerait les dérogations au cas par cas par des permis standardisés pour l'inspection des infrastructures, avec une mise en œuvre complète attendue 12 à 18 mois après la publication.
- Juillet 2026 : DJI a publié la version 5.3.0 du logiciel Terra le 27 juillet 2026, ajoutant la reconstruction thermique 2D native avec mesure de température intégrée, la modélisation 3D basée sur vidéo et un assistant intelligence artificielle intégré à l'application pour l'inspection de maintenance des parcs solaires et des services publics.
- Juin 2026 : Ondas Inc. a annoncé un accord définitif pour acquérir Cyberhawk pour 125 millions USD, combinant les systèmes autonomes d'Ondas avec la plateforme iHawk de Cyberhawk et plus de 232 téraoctets de données d'inspection propriétaires dans 40 pays. Ondas, Inc. et XPR Newsroom.


Périmètre du Rapport sur le Marché Mondial de la Photogrammétrie UAV pour l'Inspection Industrielle
Le marché de la photogrammétrie UAV pour l'inspection industrielle désigne les services de relevé aérien par drone et de modélisation 3D qui utilisent des capteurs RVB haute résolution (et souvent thermiques/LiDAR) pour capturer des images superposées d'actifs industriels et les convertir en cartes 2D et modèles 3D précis et géoréférencés pour l'évaluation de l'état et la gestion des actifs.
Le rapport sur le marché de la photogrammétrie UAV pour l'inspection industrielle est segmenté par solution (matériel, logiciel et services), plateforme (aile rotative, aile fixe et VTOL hybride), charge utile (caméras RVB et haute résolution, caméras thermiques et infrarouges, LiDAR et scanners laser, capteurs multispectraux et hyperspectraux, et capteurs de gaz et chimiques), utilisateur final (énergie et services publics, pétrole et gaz, construction et ingénierie, exploitation minière, fabrication industrielle, télécommunications et tours, secteur maritime, offshore et portuaire, gouvernement et infrastructures publiques, et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Systèmes d'Inspection Aérienne |
| Robots d'Inspection au Sol |
| Systèmes d'Inspection Sous-Marine et Sous-Marine Profonde |
| Systèmes d'Inspection à Distance Fixes/Stationnaires |
| Inspection Visuelle et Vidéo |
| Inspection Thermique et Infrarouge |
| Inspection 3D/LiDAR et Spatiale |
| Inspection par Contrôle Non Destructif et Sous-Surface |
| Inspection Acoustique et par Vibration |
| Inspection par Fusion Multimodale |
| Fabrication Industrielle |
| Pétrole et Gaz |
| Énergie et Services Publics |
| Infrastructures et Construction |
| Transport et Secteur Maritime |
| Aérospatiale et Défense |
| Exploitation Minière et Métaux |
| Gouvernement et Sécurité Publique |
| Prestataires de Services d'Inspection, de Test et de Certification |
| Autres Secteurs d'Utilisateurs Finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
| Par Composant | Matériel | ||
| Logiciel | |||
| Services | |||
| Par Plateforme d'Inspection | Systèmes d'Inspection Aérienne | ||
| Robots d'Inspection au Sol | |||
| Systèmes d'Inspection Sous-Marine et Sous-Marine Profonde | |||
| Systèmes d'Inspection à Distance Fixes/Stationnaires | |||
| Par Capacité d'Inspection | Inspection Visuelle et Vidéo | ||
| Inspection Thermique et Infrarouge | |||
| Inspection 3D/LiDAR et Spatiale | |||
| Inspection par Contrôle Non Destructif et Sous-Surface | |||
| Inspection Acoustique et par Vibration | |||
| Inspection par Fusion Multimodale | |||
| Par Secteur d'Utilisateur Final | Fabrication Industrielle | ||
| Pétrole et Gaz | |||
| Énergie et Services Publics | |||
| Infrastructures et Construction | |||
| Transport et Secteur Maritime | |||
| Aérospatiale et Défense | |||
| Exploitation Minière et Métaux | |||
| Gouvernement et Sécurité Publique | |||
| Prestataires de Services d'Inspection, de Test et de Certification | |||
| Autres Secteurs d'Utilisateurs Finaux | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigeria | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la photogrammétrie UAV pour l'inspection industrielle ?
Le marché devrait s'étendre de 3,56 milliards USD en 2026 à 8,27 milliards USD d'ici 2031 à un CAGR de 18,36 %.
Quelle solution se développe le plus rapidement dans la photogrammétrie UAV pour l'inspection industrielle ?
Les services devraient se développer à un CAGR de 18,66 % jusqu'en 2031, les propriétaires d'actifs recherchant des résultats d'inspection gérés.
Quelle plateforme UAV présente la projection d'expansion la plus rapide ?
Les UAV VTOL hybrides devraient se développer à un CAGR de 18,78 % jusqu'en 2031, soutenus par les besoins d'inspection de corridors.
Quelle catégorie de charge utile devrait se développer le plus rapidement ?
Les capteurs multispectraux et hyperspectraux devraient se développer à un CAGR de 18,92 % jusqu'en 2031.
Quel segment d'utilisateur final devrait se développer le plus rapidement ?
Le secteur minier devrait se développer à un CAGR de 18,96 % jusqu'en 2031 en raison des besoins de reporting géotechnique et volumétrique.
Quelle région présente la projection d'expansion la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 19,11 % jusqu'en 2031, soutenue par les énergies renouvelables et l'activité infrastructurelle.
Dernière mise à jour de la page le:



