
Tamaño y Participación del Mercado de Fotogrametría UAV para Inspección Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
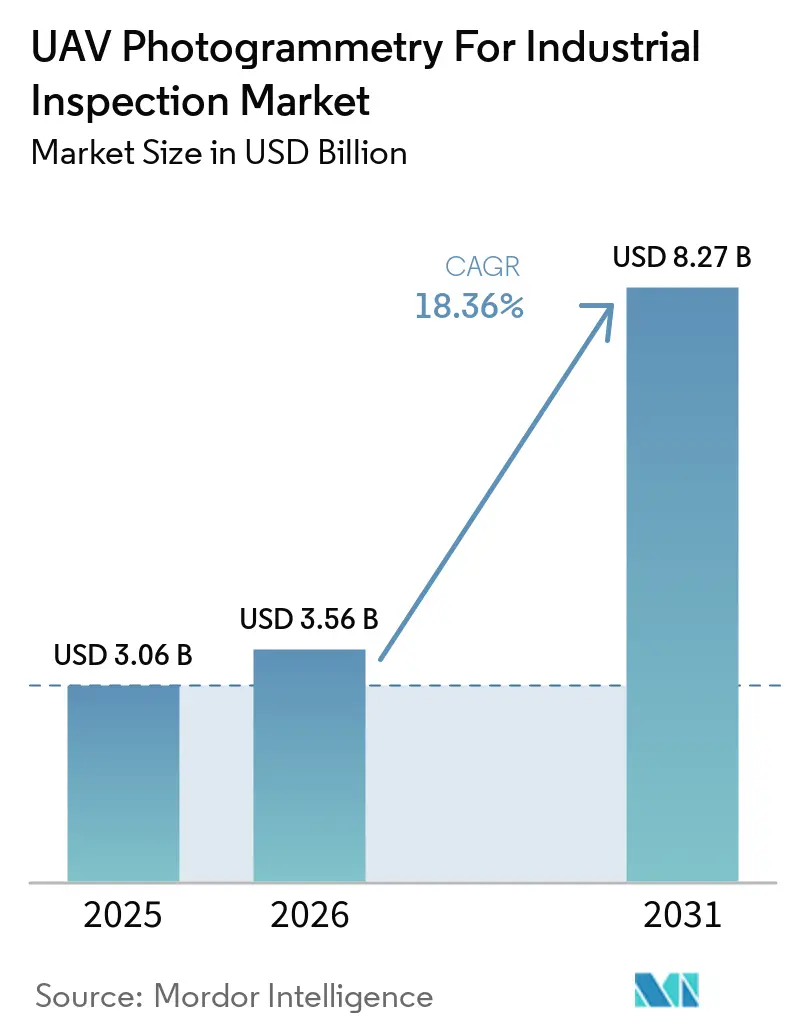
| Tamaño del Mercado (2026) | 3.56 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.27 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.36 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Fotogrametría UAV para Inspección Industrial por Mordor Intelligence
Se proyecta que el tamaño del mercado de fotogrametría UAV para inspección industrial se expanda desde 3,06 mil millones de USD en 2025 y 3,56 mil millones de USD en 2026 hasta 8,27 mil millones de USD en 2031, registrando una CAGR del 18,36% entre 2026 y 2031. El envejecimiento de los activos industriales está incrementando la necesidad de registros de condición repetibles en infraestructuras, servicios públicos y sitios industriales. La construcción de energías renovables e infraestructura de transmisión también está generando trabajo de inspección recurrente en redes de activos más amplias y dispersas. El procesamiento habilitado por inteligencia artificial está reduciendo el tiempo necesario para convertir imágenes aéreas en información de mantenimiento utilizable. Los proveedores están respondiendo combinando aeronaves, sensores, análisis y visualización en ofertas integradas. La coherencia regulatoria para las operaciones más allá de la línea visual de visión y la disponibilidad de especialistas en inspección determinarán la rapidez con que los operadores pueden escalar sus programas.
Conclusiones Clave del Informe
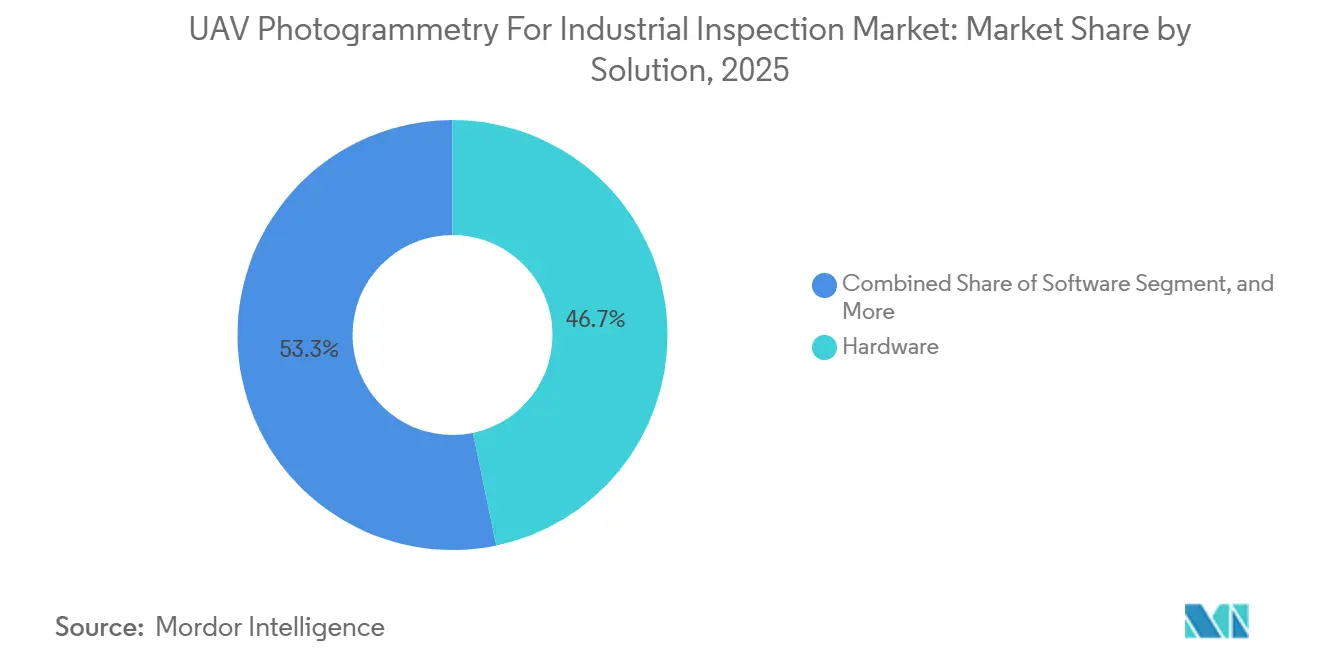
- Por solución, el hardware representó el 46,73% de la participación del mercado de fotogrametría UAV para inspección industrial en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 18,66% hasta 2031.
- Por plataforma UAV, los UAV de ala rotatoria representaron el 62,84% de la participación en ingresos en 2025, mientras que se proyecta que los UAV VTOL híbridos se expandan a una CAGR del 18,78% hasta 2031.
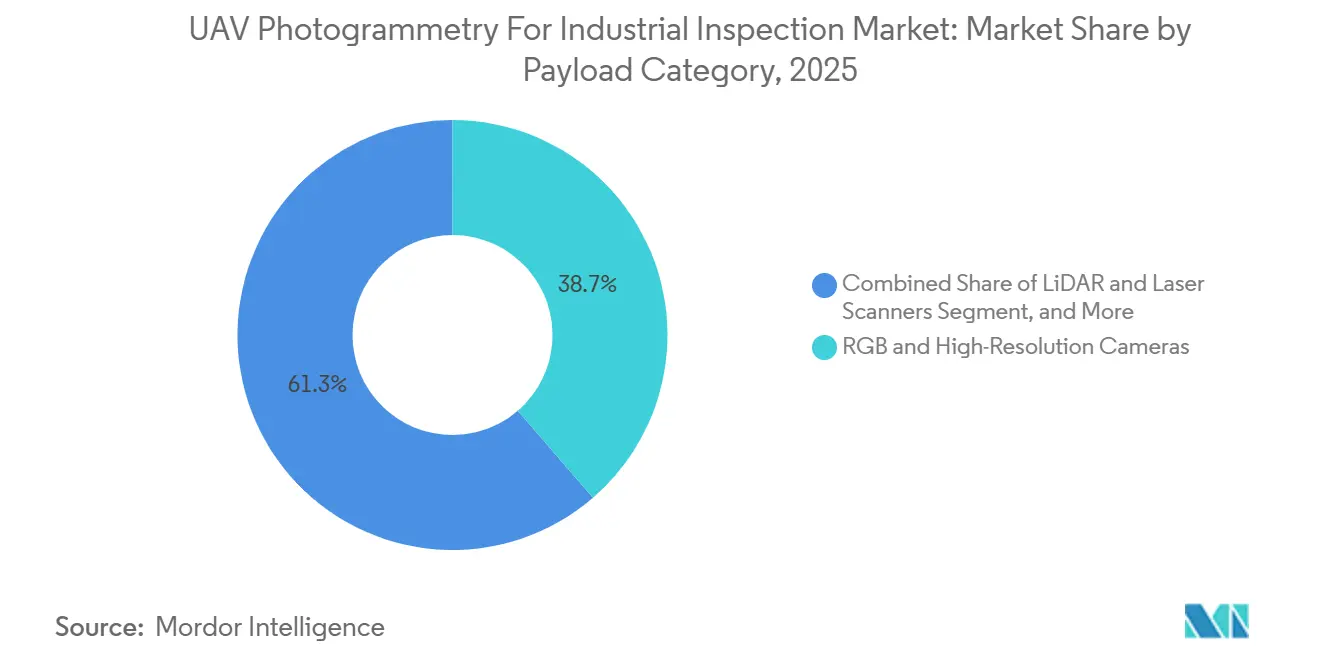
- Por categoría de carga útil, las cámaras RGB y de alta resolución representaron el 38,67% de la participación en ingresos en 2025, mientras que se proyecta que los sensores multiespectrales e hiperespectrales se expandan a una CAGR del 18,92% hasta 2031.
- Por industria de usuario final, energía y servicios públicos representaron el 21,46% de la participación en ingresos en 2025, mientras que se proyecta que la minería se expanda a una CAGR del 18,96% hasta 2031.
- Por geografía, América del Norte representó el 31,82% de la participación del mercado de fotogrametría UAV para inspección industrial en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 19,11% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Fotogrametría UAV para Inspección Industrial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Detección de Defectos Habilitada por IA y Flujos de Trabajo de Gemelo Digital | +4.2% | Global | Corto plazo (≤ 2 años) |
| Infraestructura Industrial Envejecida que Requiere Evaluación Frecuente de Condiciones | +3.8% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de Energías Renovables e Infraestructura Energética Lineal | +3.5% | Global, concentrado en Europa, Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Inspección Remota más Segura de Activos Peligrosos e Inaccesibles | +2.9% | Global, concentrado en petróleo y gas y minería | Corto plazo (≤ 2 años) |
| Avances hacia Operaciones BVLOS y Dron en Caja | +2.4% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Evidencia Georreferenciada Repetible para Cumplimiento Normativo y Seguros | +1.8% | América del Norte y Europa, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Detección de Defectos Habilitada por IA y Flujos de Trabajo de Gemelo Digital
La clasificación mediante IA está transformando los resultados de inspección, convirtiendo archivos de imágenes en registros estructurados que pueden respaldar decisiones de mantenimiento. El mercado de fotogrametría UAV para inspección industrial se beneficia cuando los operadores pueden conectar las observaciones de defectos con los sistemas de activos existentes. Un estudio de 2026 evaluó un flujo de trabajo de dron e IA en 10 puentes en Kansas y alineó los recuentos automatizados de defectos con las calificaciones de condición reportadas a nivel nacional. El trabajo también ubicó los defectos segmentados en reconstrucciones 3D para su medición durante la revisión. DJI actualizó FlightHub 2 en agosto de 2026 con generación de rutas Copilot, detección de cambios y etiquetado automático de defectos.[1]DJI Enterprise Insights, "Actualización de DJI FlightHub 2, Generación de Rutas Copilot, Integración de Estación Terrestre O4 y un Analizador más Inteligente," DJI, enterprise-insights.dji.com. Estas funciones respaldan un flujo de trabajo en el que las visitas repetidas al sitio pueden producir registros comparables para su revisión.
Infraestructura Industrial Envejecida que Requiere Evaluación Frecuente de Condiciones
El deterioro de los activos civiles e industriales está orientando los programas de inspección hacia un monitoreo más frecuente. La fotogrametría UAV para inspección industrial proporciona vistas repetibles de estructuras sin depender únicamente de visitas periódicas al sitio. Un estudio de la ASCE publicado en 2026 introdujo el modelo RCO-YOLOv5 para la detección de defectos basada en UAV. El modelo alcanzó una precisión media promedio del 91,0% en la evaluación de campo reportada. También presentó un tamaño de modelo un 12,8% menor y una inferencia un 6,7% más rápida que su línea base.[2]"Mejora del Rendimiento de la Inspección de Puentes con un Sistema Eficiente de Detección Automatizada de Defectos Basado en UAV," ASCE Journal of Performance of Constructed Facilities, asce.org. Estas capacidades respaldan la actividad de inspección donde se necesita evidencia estructural oportuna en condiciones de campo.
Expansión de Energías Renovables e Infraestructura Energética Lineal
Los activos eólicos, solares y de transmisión requieren métodos de inspección que puedan cubrir grandes áreas y equipos dispersos. El mercado de fotogrametría UAV para inspección industrial está respaldado por la necesidad de una documentación visual más rápida. Recientemente, el consorcio AQUADA-GO completó una inspección autónoma y sin contacto de palas de turbinas eólicas marinas en operación mientras las turbinas continuaban generando electricidad. Posteriormente, RES Digital Solutions lanzó Smart Pilot para la inspección de palas de turbinas durante una parada de turbina. Redujo significativamente el tiempo de inspección en comparación con los métodos convencionales de múltiples paradas en hardware estándar de DJI. Quantified Energy también inspeccionó 18.125 módulos solares en la instalación de 458 MWp de Acciona Energía en Texas en junio de 2026.[3]Quantified Energy, "Quantified Energy Completa la Primera Inspección EL Alimentada por Inversor en Suelo Estadounidense mediante Tecnología de Drones Autónomos," Quantified Energy, quantified-energy.com.
Inspección Remota más Segura de Activos Peligrosos e Inaccesibles
Los recipientes a presión, los tanques de almacenamiento, los equipos en alta mar y las tuberías subterráneas pueden requerir disposiciones de acceso complejas. Las operaciones remotas con drones reducen la necesidad de que el personal ingrese a áreas peligrosas o confinadas durante la inspección. El mercado de fotogrametría UAV para inspección industrial aborda, por tanto, tanto las restricciones de recopilación de datos como las de acceso al lugar de trabajo. Terra Drone introdujo una Función de Recuperación de Señal para el Terra Xross 1 en agosto de 2026. La función fue codesarrollada con Chevron y Shell a través del consorcio Nippon Foundation y DeepStar. Fue diseñada para reconectar señales en entornos sin GPS y se informó que opera a un tercio del costo de las plataformas convencionales de inspección en interiores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reglas Fragmentadas de BVLOS, Espacio Aéreo y Privacidad de Datos | -3.2% | Global, más agudo en América del Norte y la UE | Mediano plazo (2-4 años) |
| Limitaciones de Autonomía de Batería y Carga Útil | -2.6% | Global | Corto plazo (≤ 2 años) |
| Escasez de Analistas de Inspección que Combinen Experiencia en UAV e Ingeniería | -1.9% | Global, más agudo en América del Norte | Mediano plazo (2-4 años) |
| Sensibilidad a las Condiciones Meteorológicas, de Iluminación y de Superficie | -1.2% | Zonas marinas, Norte de Europa y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Reglas Fragmentadas de BVLOS, Espacio Aéreo y Privacidad de Datos
Los diferentes requisitos de espacio aéreo y privacidad pueden impedir que los operadores utilicen un programa estándar en todas las ubicaciones. Esto sigue siendo una restricción material para el mercado de fotogrametría UAV para inspección industrial. La Administración Federal de Aviación emitió una propuesta de norma para las operaciones más allá de la línea visual de visión el 7 de agosto de 2025. La propuesta describe un marco de la Parte 108 para la inspección de infraestructura lineal y la recopilación de datos aéreos industriales.[4]Administración Federal de Aviación, "Normalización de las Operaciones de Sistemas de Aeronaves No Tripuladas más allá de la Línea Visual de Visión," Registro Federal, federalregister.gov. Se encontraba bajo revisión de la Oficina de Información y Asuntos Regulatorios en julio de 2026, con una norma final esperada no antes de finales de 2026. Los escenarios STS-01 y STS-02 de la EASA reemplazaron los marcos nacionales el 1 de enero de 2026, estableciendo requisitos comunes de competencia para los vuelos pertinentes en los estados miembros de la UE.
Limitaciones de Autonomía de Batería y Carga Útil
Las plataformas de ala rotatoria con batería deben equilibrar el peso de la carga útil del sensor con el tiempo de misión productivo. Las cargas útiles térmicas, LiDAR y de comunicación cifrada pueden limitar el tiempo de vuelo utilizable y requerir que los operadores mantengan reservas de batería. El mercado de fotogrametría UAV para inspección industrial debe, por tanto, adaptar el diseño de la aeronave a la duración y el tipo de trabajo de inspección. Los diseños de ala fija y VTOL híbrido mejoran la autonomía mediante la eficiencia aerodinámica. También pueden requerir disposiciones de lanzamiento y recuperación más complejas. Su reducida maniobrabilidad en proximidad estrecha limita su idoneidad para la inspección de estructuras confinadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Solución: Los Servicios están Cambiando la Combinación de Ingresos
El hardware representó el 46,73% del tamaño del mercado de fotogrametría UAV para inspección industrial en 2025. Esta posición reflejó el capital necesario para desplegar aeronaves multisensor en flotas de energía, petróleo y gas, y minería. Los propietarios de activos con programas de vuelo internos utilizan el control del hardware para adaptar la configuración de aeronaves y cargas útiles a sitios individuales. El software conecta la captura de imágenes con el procesamiento, la generación de informes y la revisión basada en la nube. Las ofertas integradas de captura a conocimiento pueden reducir los traspasos entre los equipos de campo y los equipos de ingeniería.
Se proyecta que los servicios se expandan a una CAGR del 18,66% hasta 2031. Las ofertas gestionadas atienden a las empresas de servicios públicos y otros propietarios de activos que necesitan resultados recurrentes sin construir flotas internas. Pix4D generó ingresos sustanciales de fotogrametría en 2025 y reportó expansión en moneda constante al orientarse hacia las suscripciones. DroneDeploy procesó cientos de millones de imágenes en 2025 en millones de sitios industriales en numerosos países. El mercado de fotogrametría UAV para inspección industrial está evolucionando desde la provisión de equipos hacia servicios recurrentes de inteligencia de activos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Plataforma UAV: El VTOL Híbrido Gana Terreno en los Programas de Activos Lineales
Los UAV de ala rotatoria representaron el 62,84% de la participación del mercado de fotogrametría UAV para inspección industrial en 2025. Su capacidad de despegue vertical, precisión de vuelo estacionario y flexibilidad de carga útil son adecuadas para la inspección de turbinas, tanques y torres de celosía. Estas aeronaves funcionan bien en torno a activos complejos que requieren una cobertura visual cercana. Su perfil operativo también es práctico cuando el espacio de lanzamiento es limitado. En el mercado de fotogrametría UAV para inspección industrial, la menor autonomía sigue siendo una restricción en las inspecciones de corredores largos.
Se proyecta que los UAV VTOL híbridos se expandan a una CAGR del 18,78% hasta 2031. Su autonomía es adecuada para líneas de transmisión y tuberías donde los costos de ala rotatoria pueden aumentar en largas distancias. Los UAV de ala fija mantienen una ventaja para grandes minas a cielo abierto, parques solares y levantamientos costeros. Drone Volt firmó un contrato con Phoenix Tower International para dar soporte a sitios de telecomunicaciones en toda Francia. Los programas empresariales pueden utilizar los tres tipos de aeronaves en roles complementarios según la topología de los activos.
Por Categoría de Carga Útil: Los Sensores Multiespectrales Avanzan hacia los Diagnósticos Industriales
Las cámaras RGB y de alta resolución representaron el 38,67% del tamaño del mercado de fotogrametría UAV para inspección industrial en 2025. Proporcionan los datos visuales utilizados para los registros estructurales y la reconstrucción 3D. Su amplio uso en el mercado de fotogrametría UAV para inspección industrial refleja la necesidad de una fuente de imagen común en la mayoría de los flujos de trabajo de inspección. Las cámaras térmicas e infrarrojas constituyen la segunda categoría de carga útil más grande. Ayudan a identificar puntos calientes en subestaciones, transformadores y tuberías de proceso.
Se proyecta que los sensores multiespectrales e hiperespectrales se expandan a una CAGR del 18,92% hasta 2031. El análisis espectral puede identificar la degradación de recubrimientos, la química de la corrosión y el estrés de los materiales antes de que aparezcan daños superficiales visibles. Un estudio reciente de Scientific Reports probó la detección combinada a lo largo de un ensayo extendido en una franja de servidumbre de transmisión de alta tensión. Reportó una precisión media promedio muy alta y una precisión de campo en las anomalías candidatas identificadas. Los escáneres LiDAR, láser y los sensores de gas amplían la capacidad de inspección donde se requieren nubes de puntos o detección de emisiones sin contacto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La Expansión más Rápida de la Minería Refleja la Supervisión Geotécnica
Energía y servicios públicos representaron el 21,46% de la participación del mercado de fotogrametría UAV para inspección industrial en 2025. Los corredores de transmisión, las subestaciones, los parques eólicos, las instalaciones solares y las redes de distribución de gas crean un amplio conjunto de activos inspeccionables. Los registros georreferenciados repetibles pueden respaldar la planificación del mantenimiento en estos sistemas. Las empresas de servicios públicos en el mercado de fotogrametría UAV para inspección industrial también deben cubrir activos distribuidos en terrenos difíciles. Las adiciones de generación renovable amplían la base de activos relevante.
Se proyecta que la minería se expanda a una CAGR del 18,96% hasta 2031. La gestión del riesgo geotécnico y la elaboración de informes de inventario de materiales son requisitos centrales en este sector. Una revisión reciente del ISPRS encontró que los flujos de trabajo híbridos de Estructura a partir del Movimiento e IA lograron alta precisión horizontal y vertical. La revisión también reportó bajos errores volumétricos. Los usuarios de construcción, ingeniería, marina y puertos están aplicando nubes de puntos derivadas de drones a trabajos de documentación y levantamiento.
Análisis Geográfico
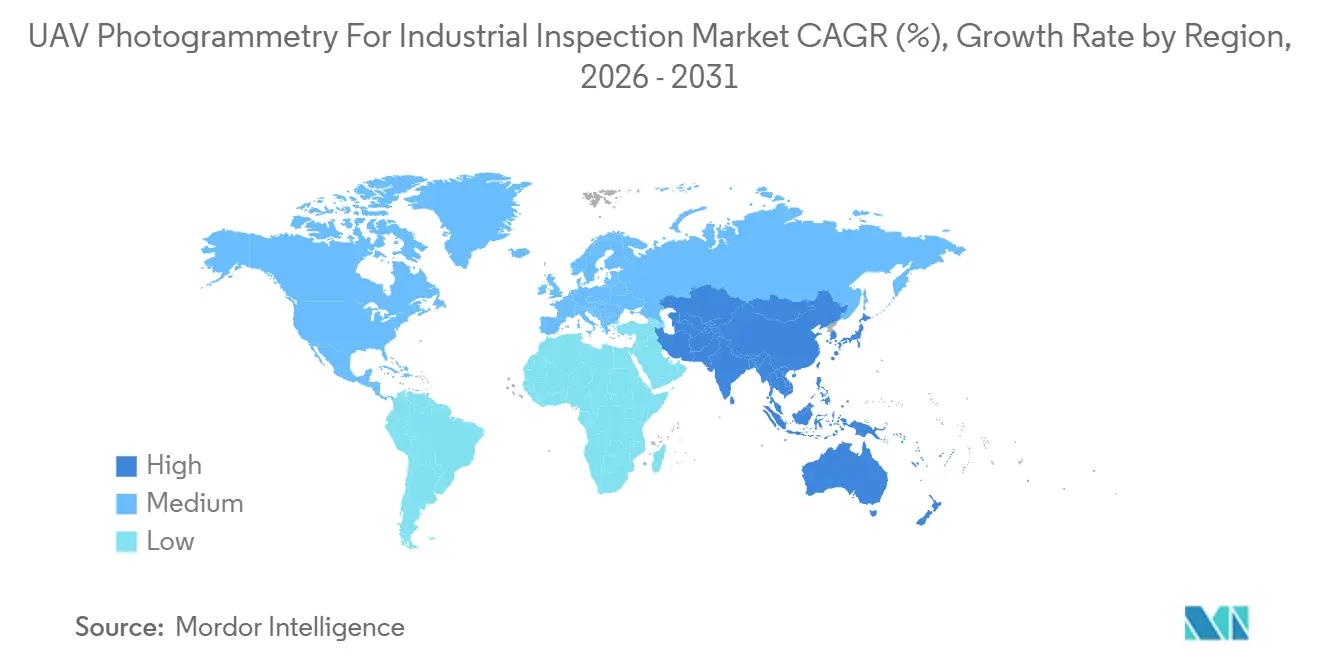
América del Norte representó el 31,82% de la participación del mercado de fotogrametría UAV para inspección industrial en 2025. Las grandes flotas de servicios públicos y los proveedores de servicios gestionados consolidados respaldan la demanda regional. El mercado de fotogrametría UAV para inspección industrial podría beneficiarse si el marco propuesto de la Parte 108 de la FAA reduce las cargas de cumplimiento normativo una vez finalizado. La FCC añadió a DJI y Autel Robotics a su Lista de Entidades Cubiertas en diciembre de 2025. Skydio anunció un compromiso de fabricación SkyForge de 3,5 mil millones de USD a 5 años en abril de 2026, con el objetivo de crear más de 2.000 empleos de fabricación.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,11% hasta 2031. Las adiciones de energía solar y eólica, la inversión en puertos, el desarrollo en alta mar y la fabricación regional de UAV respaldan la demanda en el mercado de fotogrametría UAV para inspección industrial. China cuenta con una gran base instalada a través del ecosistema empresarial de DJI. El esquema de Incentivos Vinculados a la Producción de India y las actualizaciones de la política de aviación civil han respaldado a proveedores nacionales como ideaForge Technology. Japón contribuye con trabajo especializado en petroquímica, construcción naval e instalaciones nucleares. Los escenarios de la EASA de Europa ofrecen una base más predecible para el diseño de programas transfronterizos.
Oriente Medio y África tiene una demanda emergente en petroquímica y servicios públicos. Arabia Saudita y los Emiratos Árabes Unidos lideran la adopción a través de programas de inspección centralizados vinculados a prioridades de transformación digital. Terra Drone obtuvo un contrato de vigilancia de tuberías en la región de suministro de Saudi Aramco en 2025. Las operaciones mineras de Sudáfrica y las necesidades de infraestructura de Nigeria ofrecen casos de uso adicionales donde el acceso es difícil. Las diferentes normas de espacio aéreo limitan la adopción fuera de los estados del Golfo.

Panorama Competitivo
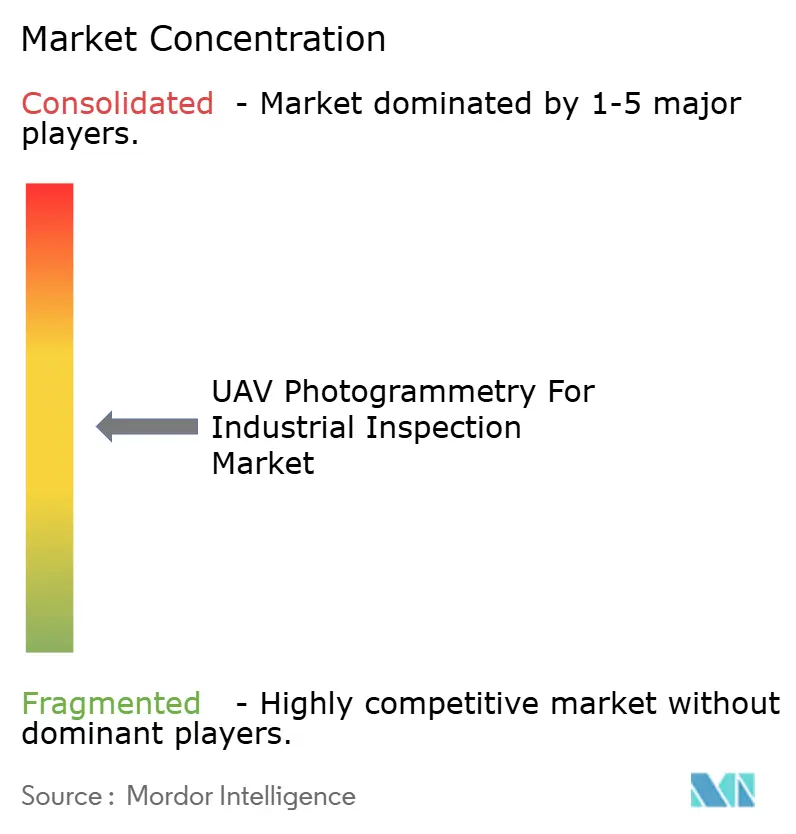
El mercado de fotogrametría UAV para inspección industrial está moderadamente fragmentado. Un fabricante líder de hardware controla un volumen significativo de unidades. Los proveedores especializados de software, plataformas y servicios compiten por los programas empresariales. Dentro del mercado de fotogrametría UAV para inspección industrial, los proveedores se diferencian a través de capacidades analíticas, continuidad de datos y posicionamiento regulatorio. Las ofertas integradas conectan aeronaves, IA a bordo y visualización en la nube.
Ondas Inc. acordó recientemente adquirir Cyberhawk en una transacción sustancial. La adquisición une las capacidades de detección y monitoreo autónomo de Ondas con la plataforma iHawk de Cyberhawk, sus extensos activos de datos de inspección y sus relaciones establecidas con clientes en múltiples países. Al combinar estas capacidades, la transacción tiene como objetivo fortalecer la capacidad de las empresas para satisfacer los requisitos de inspección, monitoreo y gestión de activos en las industrias relevantes. El compromiso SkyForge de Skydio refuerza de manera similar su posición de fabricación en alineación con la política de seguridad de los Estados Unidos, que restringe las plataformas fabricadas fuera del país. Este enfoque destaca la creciente importancia de la fabricación nacional y las cadenas de suministro seguras dentro del mercado de sistemas autónomos.
En el mercado de fotogrametría UAV para inspección industrial, los fabricantes de hardware están añadiendo análisis para mantener las relaciones con los clientes más allá de la venta de la aeronave. La inspección en espacios confinados sin GPS sigue siendo una oportunidad para Flyability con su plataforma Elios guiada por LiDAR. Los sistemas de dron en caja respaldan el monitoreo más allá de la línea visual de visión al reducir la dependencia de operadores en el sitio. El mercado de fotogrametría UAV para inspección industrial presenta oportunidades para Delair, Drone Volt, Acecore Technologies e ideaForge de India, a medida que los requisitos de cumplimiento normativo cambian los procesos de calificación de proveedores. Las patentes en navegación autónoma y clasificación de defectos mediante IA siguen siendo relevantes para el posicionamiento a largo plazo.
Líderes de la Industria de Fotogrametría UAV para Inspección Industrial
-
SZ DJI Technology Co., Ltd.
-
Pix4D SA
-
DroneDeploy, Inc.
-
Terra Drone Corporation
-
Skydio, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Terra Drone Corporation implementó una "Función de Recuperación de Señal" para su dron de inspección en interiores Terra Xross 1, codesarrollada con Chevron y Shell a través del consorcio de tecnología offshore Nippon Foundation y DeepStar. La función automatiza la reconexión de señales en entornos sin GPS a un tercio del costo de las plataformas convencionales de inspección en interiores.
- Julio de 2026: La propuesta de reglamentación BVLOS de la Parte 108 de la FAA llegó a la Oficina de Información y Asuntos Regulatorios el 10 de julio de 2026, marcando la última etapa sustantiva antes de la publicación en el Registro Federal. La norma reemplazaría las exenciones caso por caso con permisos estandarizados para la inspección de infraestructura, con una implementación completa esperada 12-18 meses después de la publicación.
- Julio de 2026: DJI lanzó la versión 5.3.0 del software Terra el 27 de julio de 2026, añadiendo reconstrucción 2D térmica nativa con medición de temperatura integrada, modelado 3D basado en video y un asistente de IA integrado en la aplicación para la inspección de mantenimiento de parques solares y servicios públicos.
- Junio de 2026: Ondas Inc. anunció un acuerdo definitivo para adquirir Cyberhawk por 125 millones de USD, combinando los sistemas autónomos de Ondas con la plataforma iHawk de Cyberhawk y más de 232 terabytes de datos de inspección propietarios en 40 países. Ondas, Inc. y XPR Newsroom.


Alcance del Informe Global del Mercado de Fotogrametría UAV para Inspección Industrial
El Mercado de Fotogrametría UAV para Inspección Industrial se refiere a los servicios de levantamiento aéreo con drones y modelado 3D que utilizan sensores RGB de alta resolución (y frecuentemente térmicos/LiDAR) para capturar imágenes superpuestas de activos industriales y convertirlas en mapas 2D y modelos 3D precisos y georreferenciados para la evaluación de condiciones y la gestión de activos.
El Informe del Mercado de Fotogrametría UAV para Inspección Industrial está Segmentado por Solución (Hardware, Software y Servicios), Plataforma (Ala Rotatoria, Ala Fija y VTOL Híbrido), Carga Útil (Cámaras RGB y de Alta Resolución, Cámaras Térmicas e Infrarrojas, Escáneres LiDAR y Láser, Sensores Multiespectrales e Hiperespectrales, y Sensores de Gas y Químicos), Usuario Final (Energía y Servicios Públicos, Petróleo y Gas, Construcción e Ingeniería, Minería, Manufactura Industrial, Telecomunicaciones y Torres, Marina, Offshore y Puertos, Gobierno e Infraestructura Pública, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| Sistemas de Inspección Aérea |
| Robots de Inspección Terrestre |
| Sistemas de Inspección Subacuática y Submarina |
| Sistemas de Inspección Remota Fija/Estacionaria |
| Inspección Visual y por Video |
| Inspección Térmica e Infrarroja |
| Inspección 3D/LiDAR y Espacial |
| Inspección por Ensayos No Destructivos y Subsuperficial |
| Inspección Acústica y por Vibración |
| Inspección por Fusión Multimodal |
| Manufactura Industrial |
| Petróleo y Gas |
| Energía y Servicios Públicos |
| Infraestructura y Construcción |
| Transporte y Marina |
| Aeroespacial y Defensa |
| Minería y Metales |
| Gobierno y Seguridad Pública |
| Proveedores de Servicios de Inspección, Pruebas y Certificación |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Componente | Hardware | ||
| Software | |||
| Servicios | |||
| Por Plataforma de Inspección | Sistemas de Inspección Aérea | ||
| Robots de Inspección Terrestre | |||
| Sistemas de Inspección Subacuática y Submarina | |||
| Sistemas de Inspección Remota Fija/Estacionaria | |||
| Por Capacidad de Inspección | Inspección Visual y por Video | ||
| Inspección Térmica e Infrarroja | |||
| Inspección 3D/LiDAR y Espacial | |||
| Inspección por Ensayos No Destructivos y Subsuperficial | |||
| Inspección Acústica y por Vibración | |||
| Inspección por Fusión Multimodal | |||
| Por Industria de Usuario Final | Manufactura Industrial | ||
| Petróleo y Gas | |||
| Energía y Servicios Públicos | |||
| Infraestructura y Construcción | |||
| Transporte y Marina | |||
| Aeroespacial y Defensa | |||
| Minería y Metales | |||
| Gobierno y Seguridad Pública | |||
| Proveedores de Servicios de Inspección, Pruebas y Certificación | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de fotogrametría UAV para inspección industrial?
Se proyecta que el mercado se expanda desde 3,56 mil millones de USD en 2026 hasta 8,27 mil millones de USD en 2031 a una CAGR del 18,36%.
¿Qué solución se expande más rápidamente en la fotogrametría UAV para inspección industrial?
Se proyecta que los servicios se expandan a una CAGR del 18,66% hasta 2031, a medida que los propietarios de activos buscan resultados de inspección gestionados.
¿Qué plataforma UAV tiene la expansión proyectada más rápida?
Se proyecta que los UAV VTOL híbridos se expandan a una CAGR del 18,78% hasta 2031, respaldados por las necesidades de inspección de corredores.
¿Qué categoría de carga útil se proyecta que se expanda más rápidamente?
Se proyecta que los sensores multiespectrales e hiperespectrales se expandan a una CAGR del 18,92% hasta 2031.
¿Qué segmento de usuario final se proyecta que se expanda más rápidamente?
Se proyecta que la minería se expanda a una CAGR del 18,96% hasta 2031 debido a las necesidades de informes geotécnicos y volumétricos.
¿Qué región tiene la expansión proyectada más rápida?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,11% hasta 2031, respaldada por la actividad en energías renovables e infraestructura.
Última actualización de la página el:



