
産業検査向けUAV写真測量市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
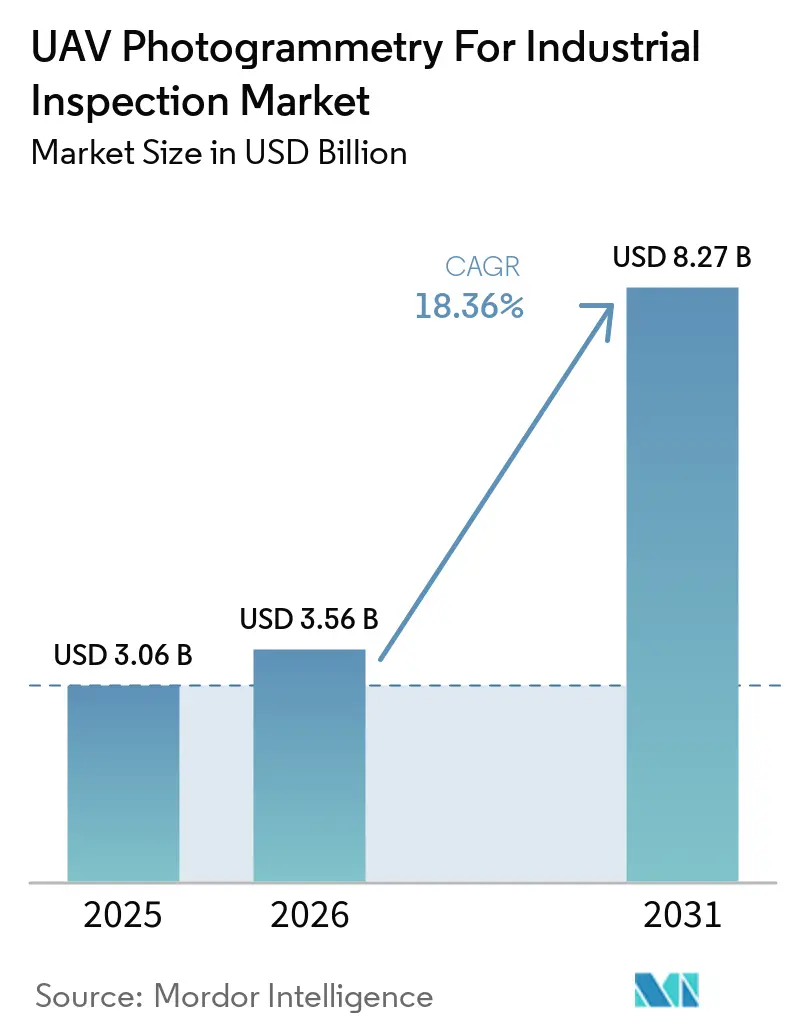
| 市場規模 (2026) | 3.56 十億米ドル |
| 市場規模 (2031) | 8.27 十億米ドル |
| Growth Rate (2026 - 2031) | 18.36 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業検査向けUAV写真測量市場分析
産業検査向けUAV写真測量市場規模は、2025年の3.06 ビリオン 米ドルおよび2026年の3.56 ビリオン 米ドルから、2031年までに8.27 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 18.36%を記録すると予測されます。老朽化した産業資産は、インフラ、公益事業、および産業サイト全体にわたる反復可能な状態記録の必要性を高めています。再生可能エネルギーおよび送電インフラの建設も、より広範かつ分散した資産ネットワーク全体にわたる定期的な検査業務を生み出しています。AIを活用した処理により、航空画像を使用可能なメンテナンス情報に変換するために必要な時間が短縮されています。サプライヤーは、航空機、センサー、アナリティクス、および可視化を統合したオファーを組み合わせることで対応しています。目視外飛行(BVLOS)運用に関する規制の一貫性と検査専門家の確保が、オペレーターがプログラムをどれだけ迅速に拡大できるかを左右します。
主要レポートのポイント
- ソリューション別では、ハードウェアが2025年の産業検査向けUAV写真測量市場シェアの46.73%を占め、サービスは2031年にかけてCAGR 18.66%で拡大する見込みです。
- UAVプラットフォーム別では、回転翼UAVが2025年に62.84%の収益シェアを占め、ハイブリッドVTOL UAVは2031年にかけてCAGR 18.78%で拡大する見込みです。
- ペイロードカテゴリー別では、RGBおよび高解像度カメラが2025年に38.67%の収益シェアを占め、マルチスペクトルおよびハイパースペクトルセンサーは2031年にかけてCAGR 18.92%で拡大する見込みです。
- エンドユーザー産業別では、エネルギー・公益事業が2025年に21.46%の収益シェアを占め、鉱業は2031年にかけてCAGR 18.96%で拡大する見込みです。
- 地域別では、北米が2025年の産業検査向けUAV写真測量市場シェアの31.82%を占め、アジア太平洋地域は2031年にかけてCAGR 19.11%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
産業検査向けグローバルUAV写真測量市場のトレンドとンサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIを活用した欠陥検出とデジタルツインワークフロー | +4.2% | グローバル | 短期(2年以内) |
| 頻繁な状態評価を必要とする老朽化した産業インフラ | +3.8% | グローバル、北米および欧州に集中 | 中期(2〜4年) |
| 再生可能エネルギーおよび線形エネルギーインフラの拡大 | +3.5% | グローバル、欧州、アジア太平洋、北米に集中 | 中期(2〜4年) |
| 危険・アクセス困難な資産のより安全な遠隔検査 | +2.9% | グローバル、石油・ガスおよび鉱業に集中 | 短期(2年以内) |
| BVLOSおよびドローン・イン・ア・ボックス運用に向けた進展 | +2.4% | 北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| コンプライアンスおよび保険のための反復可能なジオリファレンス証拠 | +1.8% | 北米および欧州、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIを活用した欠陥検出とデジタルツインワークフロー
AI分類は、検査アウトプットを画像アーカイブから、メンテナンス上の意思決定を支援できる構造化された記録へと変革しています。産業検査向けUAV写真測量市場は、オペレーターが欠陥の観察結果を既存の資産システムと連携できる場合に恩恵を受けます。2026年の研究では、カンザス州の10橋にわたってドローンとAIのワークフローが評価され、自動化された欠陥カウントが全国的に報告された状態評価と照合されました。この研究では、セグメント化された欠陥を3D再構成に組み込み、レビュー時の計測を可能にしました。DJIは2026年8月にFlightHub 2をアップデートし、コパイロットルート生成、変化検出、および自動欠陥タグ付け機能を追加しました。[1]DJI エンタープライズ インサイト、「DJI FlightHub 2 アップデート、コパイロット ルート生成、O4 グラウンド ステーション インテグレーション、およびスマーター アナライザー」、DJI、enterprise-insights.dji.com。 これらの機能は、繰り返しのサイト訪問によってレビュー用の比較可能な記録を作成できるワークフローを支援します。
頻繁な状態評価を必要とする老朽化した産業インフラ
老朽化した土木・産業資産は、検査プログラムをより頻繁なモニタリングへと移行させています。産業検査向けUAV写真測量は、定期的なサイト訪問のみに依存することなく、構造物の反復可能な視点を提供します。2026年に米国土木学会(ASCE)が発表した研究では、UAVベースの欠陥検出のためのRCO-YOLOv5モデルが紹介されました。このモデルは、報告されたフィールド評価において91.0%の平均適合率を達成しました。また、ベースラインと比較してモデルサイズが12.8%小さく、推論速度が6.7%速いという結果も示されました。[2]「効率的なUAVベースの自動欠陥検出システムによる橋梁検査性能の向上」、ASCE 建設施性能ジャーナル、asce.org。 これらの機能は、フィールド条件下でタイムリーな構造的証拠が必要とされる検査活動を支援します。
再生可能エネルギーおよび線形エネルギーインフラの拡大
風力、太陽光、および送電資産は、広大なエリアと分散した設備をカバーできる検査手法を必要としています。産業検査向けUAV写真測量市場は、より迅速な視覚的ドキュメント化の必要性によって支えられています。最近、AQUADA-GOコンソーシアムは、稼働中の洋上風力タービンブレードの自律的・非接触検査を、タービンが発電を継続したまま完了しました。続いて、RES Digital Solutionsは、タービン停止中の風力ブレード検査向けにSmart Pilotを発売しました。これにより、標準的なDJIハードウェアを使用した従来の複数停止方式と比較して、検査時間が大幅に短縮されました。Quantified Energyはまた、2026年6月にAcciona EnergíaのテキサスにあるAcciona Energíaの458 MWp施設で18,125枚の太陽光モジュールを検査しました。[3]Quantified Energy、「Quantified Energy、自律型ドローン技術により米国内で初のインバーター給電EL検査を完了」、Quantified Energy、quantified-energy.com。
危険・アクセス困難な資産のより安全な遠隔検査
圧力容器、貯蔵タンク、洋上設備、および地下パイプラインは、困難なアクセス手配を必要とする場合があります。遠隔ドローン運用により、検査中に危険区域や密閉空間に人員が立ち入る必要性が軽減されます。したがって、産業検査向けUAV写真測量市場は、データ収集と作業現場へのアクセス制約の両方に対応します。Terra Droneは2026年8月にTerra Xross 1向けのシグナルリカバリー機能を導入しました。この機能は、日本財団とDeepStarコンソーシアムを通じてChevronおよびShellと共同開発されました。GPS拒否環境での信号再接続を目的として設計されており、従来の屋内検査プラットフォームの3分の1のコストで運用できると報告されています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したBVLOS、空域、およびデータプライバシー規制 | -3.2% | グローバル、北米およびEUで最も深刻 | 中期(2〜4年) |
| バッテリー持続時間とペイロードのトレードオフ | -2.6% | グローバル | 短期(2年以内) |
| UAVとエンジニアリングの専門知識を兼ね備えた検査アナリストの不足 | -1.9% | グローバル、北米で最も深刻 | 中期(2〜4年) |
| 天候、照明、および表面状態への感度 | -1.2% | 洋上、北欧、中東・アフリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化したBVLOS、空域、およびデータプライバシー規制
空域とプライバシーに関する要件が異なるため、オペレーターはすべての場所で一つの標準プログラムを使用することができない場合があります。これは、産業検査向けUAV写真測量市場にとって引き続き重大な制約となっています。米国連邦航空局(FAA)は2025年8月7日に目視外飛行(BVLOS)運用に関する規則案を発表しました。この提案は、線形インフラ検査および産業用航空データ収集のためのパート108フレームワークの概要を示しています。[4]米国連邦航空局(FAA)、「無人航空機システムの目視外飛行運用の標準化」、連邦官報、federalregister.gov。 2026年7月に情報・規制問題局(OIRA)の審査中であり、最終規則は2026年末以降に予定されています。欧州航空安全機関(EASA)のSTS-01およびSTS-02シナリオは、2026年1月1日に各国の枠組みに取って代わり、EU加盟国全体の関連飛行に共通のコンピテンシー要件を確立しました。
バッテリー持続時間とペイロードのトレードオフ
バッテリー駆動の回転翼プラットフォームは、センサーペイロードの重量と有効なミッション時間のバランスを取る必要があります。熱、LiDAR、および暗号化通信ペイロードは、使用可能な飛行時間を制限し、オペレーターにバッテリー予備量の確保を求める場合があります。したがって、産業検査向けUAV写真測量市場は、航空機の設計を検査業務の長さと種類に合わせる必要があります。固定翼およびハイブリッドVTOL設計は、空力効率によって持続時間を向上させます。また、より複雑な離着陸の手配を必要とする場合もあります。近接機動性の低さは、密閉構造物の検査への適合性を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューション別:サービスが収益構成を変革
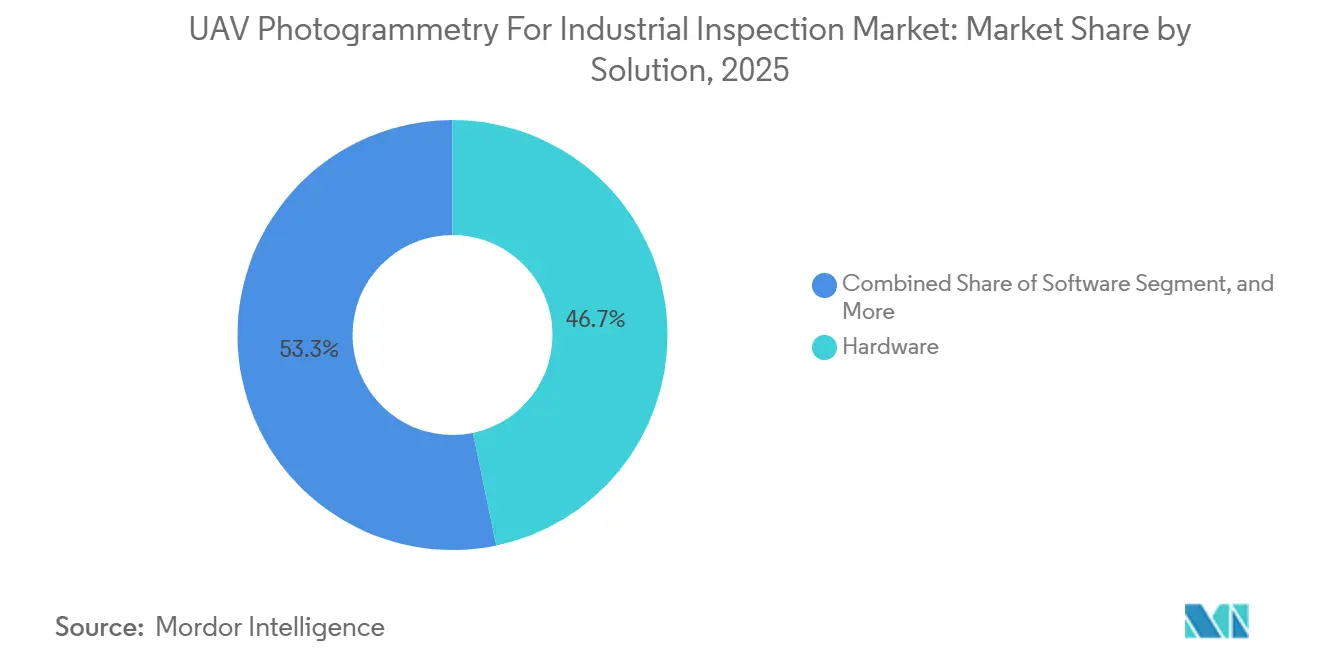
ハードウェアは2025年の産業検査向けUAV写真測量市場規模の46.73%を占めました。この位置づけは、エネルギー、石油・ガス、鉱業のフリートにわたってマルチセンサー航空機を展開するために必要な資本を反映しています。社内飛行プログラムを持つ資産オーナーは、ハードウェアの管理を通じて、個々のサイトに合わせた航空機とペイロードの構成を調整します。ソフトウェアは、画像キャプチャと処理、レポート作成、クラウドベースのレビューを結びつけます。キャプチャからインサイトまでの統合オファーは、フィールドクルーとエンジニアリングチーム間の引き継ぎを削減できます。
サービスは2031年にかけてCAGR 18.66%で拡大する見込みです。マネージドオファーは、社内フリートを構築せずに定期的な成果を必要とする公益事業者やその他の資産オーナーに対応します。Pix4Dは2025年に相当な写真測量収益を生み出し、サブスクリプションへの移行に伴い固定通貨ベースでの拡大を報告しました。DroneDeploy は2025年に多数の国の数百万の産業サイトにわたって数億枚の画像を処理しました。産業検査向けUAV写真測量市場は、機器提供から定期的な資産インテリジェンスサービスへとシフトしています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


UAVプラットフォーム別:ハイブリッドVTOLが線形資産プログラムで存在感を高める
回転翼UAVは2025年の産業検査向けUAV写真測量市場シェアの62.84%を占めまし。垂直離着陸能力、ホバリング精度、およびペイロードの柔軟性は、タービン、タンク、および格子状鉄塔の検査に適しています。これらの航空機は、近接した視覚的カバレッジを必要とする複雑な資産の周辺でも良好に機能します。その運用プロファイルは、離着陸スペースが限られている場所でも実用的です。産業検査向けUAV写真測量市場では、短い持続時間が長い回廊検査における制約として残っています。
ハイブリッドVTOL UAVは2031年にかけてCAGR 18.78%で拡大する見込みです。その持続時間は、回転翼のコストが長距離で上昇する可能性がある送電線やパイプラインに適しています。固定翼UAVは、大規模な露天掘り鉱山、太陽光発電所、および沿岸調査において優位性を維持しています。Drone Voltは、フランス全土の通信サイトを支援するためにPhoenix Tower Internationalと契約を締結しました。エンタープライズプログラムは、資産のトポロジーに基づいて補完的な役割で3種類すべての航空機タイプを使用できます。
ペイロードカテゴリー別:マルチスペクトルセンサーが産業診断に進出
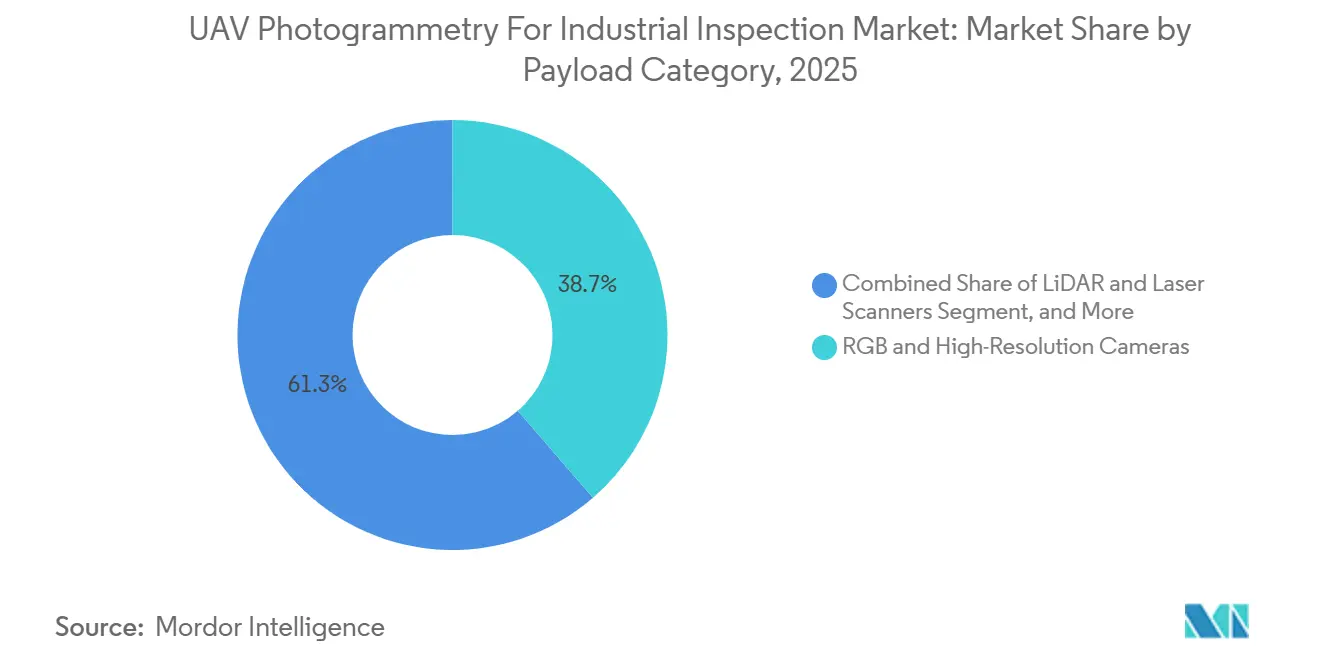
RGBおび高解像度カメラは2025年の産業検査向けUAV写真測量市場規模の38.67%を占めました。これらは、構造記録および3D再構成に使用される視覚データを提供します。産業検査向けUAV写真測量市場における広範な使用は、ほとんどの検査ワークフローにわたる共通の画像ソースの必要性を反映しています。熱・赤外線カメラは2番目に大きいペイロードカテゴリーを形成しています。これらは、変電所、変圧器、およびプロセスパイプラインのホットスポットの特定に役立ちます。
マルチスペクトルおよびハイパースペクトルセンサーは2031年にかけてCAGR 18.92%で拡大する見込みです。スペクトル分析は、目に見える表面損傷が現れる前に、コーティングの劣化、腐食化学、および材料ストレスを特定できます。最近のScientific Reports誌の研究では、高圧送電線の権利区域に沿った長期試験にわたって複合センシングがテストされました。特定された候補異常全体にわたって非常に高い平均適合率とフィールド精度が報告されました。LiDAR、レーザースキャナー、およびガスセンサーは、点群または非接触排出検出が必要場所での検査能力を拡張します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:鉱業の急速な拡大は地盤技術的監視を反映
エネルギー・公益事業は2025年の産業検査向けUAV写真測量市場シェアの21.46%を占めました。送電回廊、変電所、風力発電所、太陽光発電アレイ、およびガス配給ネットワークは、検査可能な資産の広範なセットを生み出しています。繰り返し可能なジオリファレンス記録は、これらのシステム全体のメンテナンス計画を支援できます。産業検査向けUAV写真測量市場の公益事業者は、難な地形に広がる資産もカバーする必要があります。再生可能エネルギーの発電量追加により、関連する資産基盤が拡大します。
鉱業は2031年にかけてCAGR 18.96%で拡大する見込みです。地盤技術的リスク管理と鉱石ストックパイル報告は、この分野における中心的な要件です。最近のISPRS(国際写真測量・リモートセンシング学会)のレビューでは、ハイブリッドSfM(Structure-from-Motion)とAIワークフローが高い水平・垂直精度を達成したことが判明しました。このレビューでは、低い体積誤差も報告されました。建設、エンジニアリング、海洋、および港湾ユーザーは、ドローンから得られた点群をドキュメント化および測量業務に応用しています。
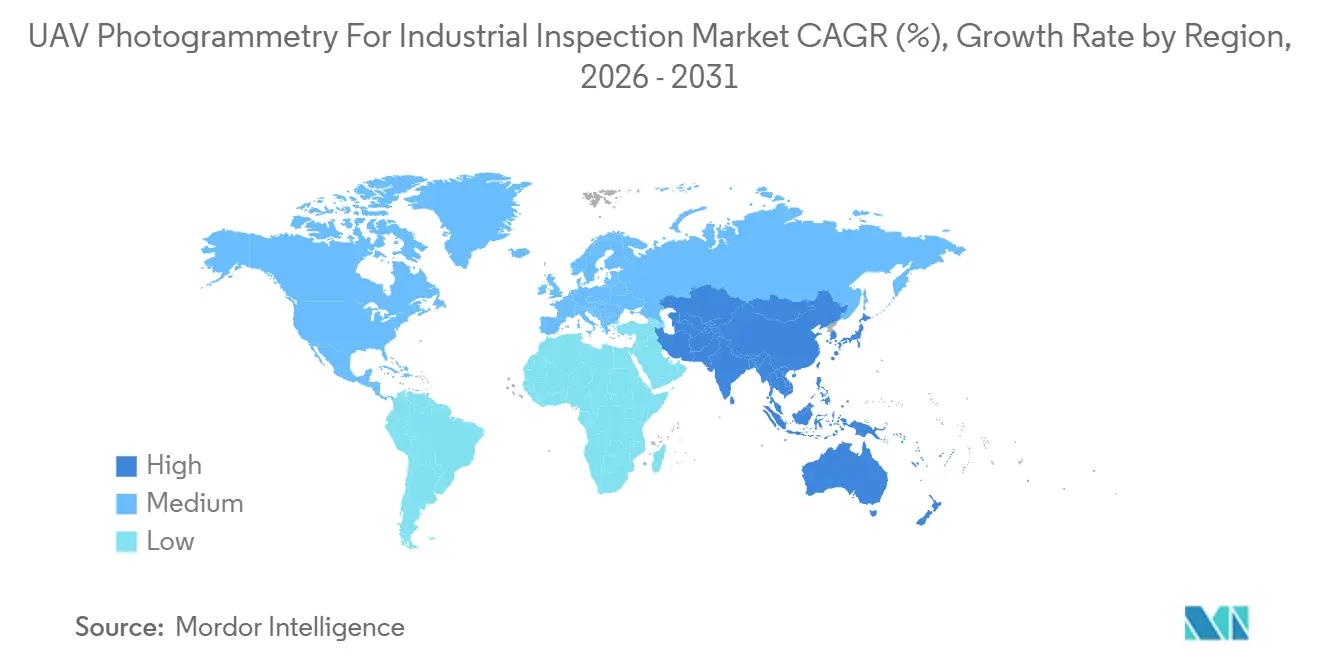
地域分析
北米は2025年の産業検査向けUAV写真測量市場シェアの31.82%を占めました。大規模な公益事業フリートと確立されたマネージドサービスプロバイダーが地域需要を支えています。提案されているFAAパート108フレームワークが最終化された後にコンプライアンス負担を軽減すれば、産業検査向けUAV写真測量市場は恩恵を受ける可能性があります。国連邦通信委員会(FCC)は2025年12月にDJIとAutel Roboticsをカバードリストに追加しました。Skydioは2026年4月に35億 米ドル、5年間のSkyForge製造コミットメントを発表し、2,000以上の製造雇用の創出を目標としています。
アジア太平洋地域は2031年にかけてCAGR 19.11%で拡大する見込みです。太陽光・風力の追加、港湾投資、洋上開発、および地域のUAV製造が、産業検査向けUAV写真測量市場の需要を支えています。中国はDJIのエンタープライズエコシステムを通じて大規模な導入実績を持っています。インドの生産連動型インセンティブ(PLI)制度と民間航空政策の更新は、ideaForge Technologyなどの国内サプライヤーを支援しています。日本は石油化学、造船、および原子力施設における専門的な業務で貢献しています。欧州のEASAシナリオは、国境を越えたプログラム設計のためのより予測可能な基盤を提供しています。
中東・アフリカは石油化学および公益事業において新興需要があります。サウジアラビアとUAEは、デジタルトランスフォーメーションの優先事項に連動した集中型検査プログラムを通じて導入をリードしています。Terra Droneは2025年にサウジアラムコの供給地域でパイプライン監視契約を獲得しました。南アフリカの鉱業事業とナイジェリアのインフラニーズは、アクセスが困難な場所でのさらなるユースケースを提供しています。異なる空域規制が湾岸諸国以外での導入を制限しています。

競合環境
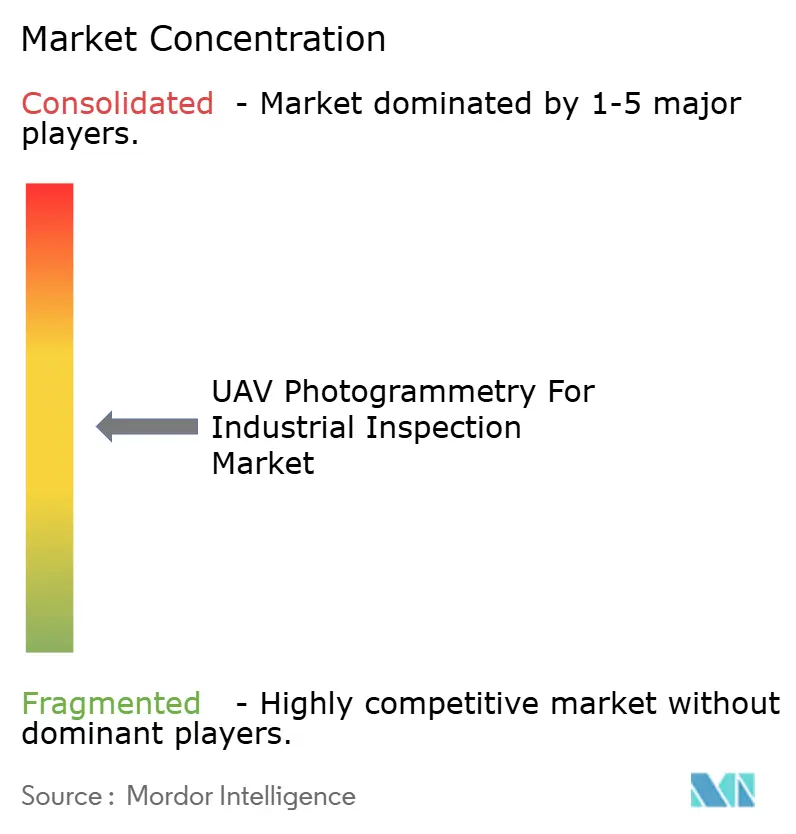
産業検査向けUAV写真測量市場は中程度に断片化しています。主要なハードウェアメーカーが相当数のユニット量を管理しています。専門的なソフトウェア、プラットフォーム、およびサービスプロバイダーがエンタープライズプログラムをめぐって競合しています。産業検査向けUAV写真測量市場において、ベンダーは分析能力、データの継続性、および規制上のポジショニングによって差別化を図っています。統合オファーは、航空機、搭載AIおよびクラウド可視化を結びつけます。
Ondas Inc.は最近、相当規模の取引でCyberhawkを買収することに合意しました。この買収により、Ondasの自律センシングおよびモニタリング能力と、CyberhawkのiHawkプラットフォーム、その広範な検査データ資産、および複数の国にわたる確立された顧客関係が統合されます。これらの能力を組み合わることで、この取引は関連産業全体にわたる検査、モニタリング、および資産管理要件を満たす能力を強化することを目指しています。Skydioのスカイフォージコミットメントも同様に、米国外で製造されたプラットフォームを制限する米国のセキュリティポリシーに沿って、その製造上の地位を強化しています。このアプローチは、自律システム市場における国内製造とセキュアなサプライチェーンの重要性の高まりを浮き彫りにしています。
産業検査向けUAV写真測量市場において、ハードウェアメーカーは航空機の販売を超えた顧客関係を維持するためにアナリティクスを追加しています。GPS拒否密閉空間検査は、LiDAR誘導のEliosプラットフォームを持つFlyabilityにとって引き続き機会となっています。ドローン・イン・ア・ボックスシステムは、現場オペレーターへの依存を減らすことで目視外飛行(BVLOS)モニタリングを支援します。産業検査向けUAV写真測量市場は、コンプライアンス要件がベンダー資格審査プロセスを変化させる中で、Delair、Drone Volt、Acecore Technologies、およびインドのideaForgeにとって機会を提供しています。自律ナビゲーションおよびAI欠陥分類における特許は、長期的なポジショニングに引き続き関連しています。
産業検査向けUAV写真測量産業リーダー
SZ DJI Technology Co., Ltd.
Pix4D SA
DroneDeploy, Inc.
Terra Drone Corporation
Skydio, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Terra Drone Corporationは、屋内検査ドローンTerra Xross 1向けに「シグナルリカバリー機能」を実装しました。この機能は、日本財団とDeepStar洋上技術コンソーシアムを通じてChevronおよびShellと共同開発されました。GPS拒否環境での信号再接続を自動化し、従来の屋内検査プラットフォームの3分の1のコストで運用できます。
- 2026年7月:FAAが提案したパート108 BVLOS規則制定は、2026年7月10日に情報・規制問題局(OIRA)に到達し、連邦官報への公示前の最終的な実質的審査段階を迎えました。この規則は、インフラ検査のためのケースバイケースの免除を標準化された許可に置き換えるものであり、公示後12〜18ヶ月での完全実施が見込まれています。
- 2026年7月:DJIは2026年7月27日にTerraソフトウェアバージョン5.3.0をリリースし、統合温度測定機能を備えたネイティブ熱2D再構成、ビデオベースの3Dモデリング、および太陽光発電所と公益事業メンテナンス検査向けのアプリ内AIアシスタントを追加しました。
- 2026年6月:Ondas Inc.は、Cyberhawkを1億2,500万 米ドルで買収する最終合意を発表し、Ondasの自律システムとCyberhawkのiHawkプラットフォームおよび40カ国にわたる232テラバイト以上の独自検査データを統合しました。Ondas, Inc.およびXPR Newsroom。


産業検査向けグローバルUAV写真測量市場レポートの範囲
産業検査向けUAV写真測量市場とは、高解像度RGB(および多くの場合、熱/LiDAR)センサーを使用して産業資産の重複画像を撮影し、状態評価および資産管理のための正確なジオリファレンス2Dマップおよび3Dモデルに変換する、ドローンベースの航空測量および3Dモデリングサービスを指します。
産業検査向けUAV写真測量市場レポートは、ソリューション(ハードウェア、ソフトウェア、サービス)、プラットフォーム(回転翼、固定翼、ハイブリッドVTOL)、ペイロード(RGBおよび高解像度カメラ、熱・赤外線カメラ、LiDARおよびレーザースキャナー、マルチスペクトルおよびハイパースペクトルセンサー、ガスおよび化学センサー)、エンドユーザー(エネルギー・公益事業、石油・ガス、建設・エンジニアリング、鉱業、産業製造、通信・タワー、海洋・洋上・港湾、政府・公共インフラ、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 航空検査システム |
| 地上検査ロボット |
| 水中・海底検査システム |
| 固定・定置型遠隔検査システム |
| 視覚・映像検査 |
| 熱・赤外線検査 |
| 3D/LiDARおよび空間検査 |
| 非破壊検査(NDT)および地下検査 |
| 音響・振動検査 |
| マルチモーダルフュージョン検査 |
| 産業製造 |
| 石油・ガス |
| エネルギー・公益事業 |
| インフラ・建設 |
| 輸送・海洋 |
| 航空宇宙・防衛 |
| 鉱業・金属 |
| 政府・公共安全 |
| 検査・試験・認証サービスプロバイダー |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネント別 | ハードウェア | ||
| ソフトウェア | |||
| サービス | |||
| 検査プラットフォーム別 | 航空検査システム | ||
| 地上検査ロボット | |||
| 水中・海底検査システム | |||
| 固定・定置型遠隔検査システム | |||
| 検査能力別 | 視覚・映像検査 | ||
| 熱・赤外線検査 | |||
| 3D/LiDARおよび空間検査 | |||
| 非破壊検査(NDT)および地下検査 | |||
| 音響・振動検査 | |||
| マルチモーダルフュージョン検査 | |||
| エンドユーザー産業別 | 産業製造 | ||
| 石油・ガス | |||
| エネルギー・公益事業 | |||
| インフラ・建設 | |||
| 輸送・海洋 | |||
| 航空宇宙・防衛 | |||
| 鉱業・金属 | |||
| 政府・公共安全 | |||
| 検査・試験・認証サービスプロバイダー | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
産業検査向けUAV写真測量市場の規模はどのくらいですか?
市場は2026年の3.56 ビリオン 米ドルから2031年までに8.27 ビリオン 米ドルへと、CAGR 18.36%で拡大する見込みです。
産業検査向けUAV写真測量において最も急速に拡大しているソリューションはどれですか?
サービスは、資産オーナーがマネージド検査成果を求める中、2031年にかけてCAGR 18.66%で拡大する見込みです。
最も急速な拡大が予測されるUAVプラットフォームはどれですか?
ハイブリッドVTOL UAVは、回廊検査ニーズに支えられ、2031年にかけてCAGR 18.78%で拡大する見込みです。
最も急な拡大が予測されるペイロードカテゴリーはどれですか?
マルチスペクトルおよびハイパースペクトルセンサーは2031年にかけてCAGR 18.92%で拡大する見込みです。
最も急速な拡大が予測されるエンドユーザーセグメントはどれですか?
鉱業は、地盤技術的および体積報告ニーズにより、2031年にかけてCAGR 18.96%で拡大する見込みです。
最も急速な拡大が予測される地域はどこですか?
アジア太平洋地域は、再生可能エネルギーおよびインフラ活動に支えられ、2031年にかけてCAGR 19.11%で拡大する見込みです。
最終更新日:



