
Marktgröße und Marktanteile der UAV-Photogrammetrie für industrielle Inspektion
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.56 Milliarden US-Dollar |
| Marktgröße (2031) | 8.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 18.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
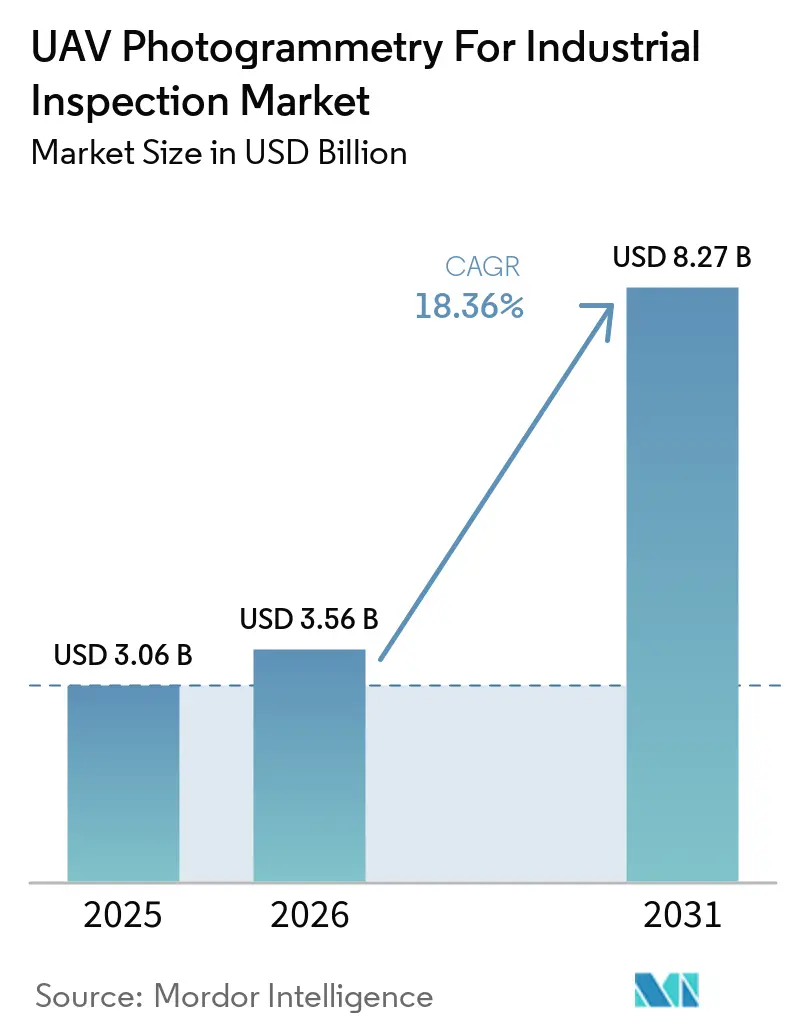
Marktanalyse der UAV-Photogrammetrie für industrielle Inspektion von Mordor Intelligence
Die Marktgröße der UAV-Photogrammetrie für industrielle Inspektion wird voraussichtlich von 3,06 Milliarden USD im Jahr 2025 und 3,56 Milliarden USD im Jahr 2026 auf 8,27 Milliarden USD bis 2031 anwachsen, was einer CAGR von 18,36 % zwischen 2026 und 2031 entspricht. Alternde Industrieanlagen erhöhen den Bedarf an wiederholbaren Zustandsaufzeichnungen in der Infrastruktur, bei Versorgungsunternehmen und auf Industriegeländen. Der Ausbau erneuerbarer Energien und der Übertragungsinfrastruktur schafft zudem wiederkehrende Inspektionsaufgaben über größere und stärker verteilte Anlagennetzwerke. KI-gestützte Verarbeitung verkürzt die Zeit, die benötigt wird, um Luftbilder in verwertbare Wartungsinformationen umzuwandeln. Anbieter reagieren darauf, indem sie Luftfahrzeuge, Sensoren, Analysen und Visualisierung in integrierten Angeboten kombinieren. Die regulatorische Konsistenz für den Betrieb jenseits der Sichtlinie und die Verfügbarkeit von Inspektionsspezialisten werden bestimmen, wie schnell Betreiber ihre Programme skalieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Lösung hielt Hardware im Jahr 2025 einen Marktanteil von 46,73 % am Markt für UAV-Photogrammetrie für industrielle Inspektion, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 18,66 % wachsen werden.
- Nach UAV-Plattform hielten Drehflügler-UAVs im Jahr 2025 einen Umsatzanteil von 62,84 %, während Hybrid-VTOL-UAVs bis 2031 voraussichtlich mit einer CAGR von 18,78 % wachsen werden.
- Nach Nutzlastkategorie hielten RGB- und Hochauflösungskameras im Jahr 2025 einen Umsatzanteil von 38,67 %, während Multispektral- und Hyperspektralsensoren bis 2031 voraussichtlich mit einer CAGR von 18,92 % wachsen werden.
- Nach Endnutzerbranche hielt Energie und Versorgung im Jahr 2025 einen Umsatzanteil von 21,46 %, während der Bergbau bis 2031 voraussichtlich mit einer CAGR von 18,96 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 31,82 % am Markt für UAV-Photogrammetrie für industrielle Inspektion, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 19,11 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur UAV-Photogrammetrie für industrielle Inspektion
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte Fehlererkennung und digitale Zwillingsworkflows | +4.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Alternde Industrieinfrastruktur mit häufigem Bedarf an Zustandsbewertung | +3.8% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau erneuerbarer Energien und linearer Energieinfrastruktur | +3.5% | Global, konzentriert in Europa, dem asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Sicherere Ferninspektion gefährlicher und unzugänglicher Anlagen | +2.9% | Global, konzentriert in Öl und Gas sowie Bergbau | Kurzfristig (≤ 2 Jahre) |
| Fortschritte beim Betrieb jenseits der Sichtlinie und bei Drohnen-in-einer-Box | +2.4% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wiederholbare georeferenzierte Nachweise für Compliance und Versicherung | +1.8% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Fehlererkennung und digitale Zwillingsworkflows
KI-Klassifizierung wandelt Inspektionsergebnisse von Bildarchiven in strukturierte Datensätze um, die Wartungsentscheidungen unterstützen können. Der Markt für UAV-Photogrammetrie für industrielle Inspektion profitiert davon, wenn Betreiber Fehlerbeobachtungen mit bestehenden Anlagensystemen verknüpfen können. Eine Studie aus dem Jahr 2026 bewertete einen Drohnen- und KI-Workflow an 10 Brücken in Kansas und glich automatisierte Fehlerzählungen mit national gemeldeten Zustandsbewertungen ab. Die Arbeit platzierte segmentierte Defekte auch in 3D-Rekonstruktionen zur Messung während der Überprüfung. DJI aktualisierte FlightHub 2 im August 2026 mit Copilot-Routengenerierung, Änderungserkennung und automatischer Fehlermarkierung.[1]DJI Enterprise Insights, "DJI FlightHub 2 Update, Copilot-Routengenerierung, O4 Ground Station-Integration und ein intelligenterer Analyzer," DJI, enterprise-insights.dji.com. Diese Funktionen unterstützen einen Workflow, bei dem wiederholte Standortbesuche vergleichbare Aufzeichnungen zur Überprüfung liefern können.
Alternde Industrieinfrastruktur mit häufigem Bedarf an Zustandsbewertung
Sich verschlechternde zivile und industrielle Anlagen veranlassen Inspektionsprogramme zu häufigerer Überwachung. UAV-Photogrammetrie für industrielle Inspektion bietet wiederholbare Ansichten von Strukturen, ohne sich ausschließlich auf periodische Standortbesuche zu verlassen. Eine 2026 veröffentlichte ASCE-Studie stellte das RCO-YOLOv5-Modell für die UAV-gestützte Fehlererkennung vor. Das Modell erzielte in der berichteten Feldbewertung eine mittlere durchschnittliche Präzision von 91,0 %. Es hatte außerdem eine um 12,8 % kleinere Modellgröße und eine um 6,7 % schnellere Inferenz als sein Ausgangswert.[2]"Verbesserung der Brückeninspektionsleistung mit einem effizienten UAV-gestützten automatisierten Fehlererkennungssystem," ASCE Journal of Performance of Constructed Facilities, asce.org. Diese Fähigkeiten unterstützen Inspektionstätigkeiten, bei denen zeitnahe strukturelle Nachweise unter Feldbedingungen benötigt werden.
Ausbau erneuerbarer Energien und linearer Energieinfrastruktur
Wind-, Solar- und Übertragungsanlagen erfordern Inspektionsmethoden, die große Flächen und verteilte Ausrüstung abdecken können. Der Markt für UAV-Photogrammetrie für industrielle Inspektion wird durch den Bedarf an schnellerer visueller Dokumentation unterstützt. Kürzlich schloss das AQUADA-GO-Konsortium eine autonome, berührungsfreie Inspektion von in Betrieb befindlichen Offshore-Windturbinenblättern ab, während die Turbinen weiterhin Strom erzeugten. Anschließend brachte RES Digital Solutions Smart Pilot für die Windblattinspektion während eines Turbinenstopps auf den Markt. Dies reduzierte die Inspektionszeit im Vergleich zu herkömmlichen Mehrhalte-Methoden auf Standard-DJI-Hardware erheblich. Quantified Energy inspizierte im Juni 2026 außerdem 18.125 Solarmodule in Acciona Energías 458-MWp-Anlage in Texas.[3]Quantified Energy, "Quantified Energy schließt erste wechselrichtergespeiste EL-Inspektion auf US-amerikanischem Boden mittels autonomer Drohnentechnologie ab," Quantified Energy, quantified-energy.com.
Sicherere Ferninspektion gefährlicher und unzugänglicher Anlagen
Druckbehälter, Lagertanks, Offshore-Ausrüstung und unterirdische Pipelines können schwierige Zugangsvorkehrungen erfordern. Ferngesteuerte Drohnenoperationen reduzieren die Notwendigkeit, dass Personal während der Inspektion gefährliche oder beengte Bereiche betreten muss. Der Markt für UAV-Photogrammetrie für industrielle Inspektion adressiert daher sowohl die Datenerfassung als auch die Zugangsbeschränkungen am Arbeitsplatz. Terra Drone führte im August 2026 eine Signalwiederherstellungsfunktion für Terra Xross 1 ein. Die Funktion wurde gemeinsam mit Chevron und Shell über das Nippon Foundation und DeepStar-Konsortium entwickelt. Sie wurde entwickelt, um Signale in GPS-abgeschirmten Umgebungen wiederherzustellen, und soll zu einem Drittel der Kosten herkömmlicher Inneninspektionsplattformen betrieben werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Regelungen für den Betrieb jenseits der Sichtlinie, den Luftraum und den Datenschutz | -3.2% | Global, am stärksten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Kompromisse zwischen Akkukapazität und Nutzlast | -2.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an Inspektionsanalysten mit kombinierter UAV- und Ingenieurexpertise | -1.9% | Global, am stärksten in Nordamerika | Mittelfristig (2–4 Jahre) |
| Empfindlichkeit gegenüber Wetter, Lichtverhältnissen und Oberflächenbedingungen | -1.2% | Offshore, Nordeuropa sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Regelungen für den Betrieb jenseits der Sichtlinie, den Luftraum und den Datenschutz
Unterschiedliche Luftraum- und Datenschutzanforderungen können Betreiber daran hindern, ein einheitliches Standardprogramm an allen Standorten einzusetzen. Dies bleibt eine wesentliche Einschränkung für den Markt für UAV-Photogrammetrie für industrielle Inspektion. Die Federal Aviation Administration veröffentlichte am 7. August 2025 einen Regelungsentwurf für den Betrieb jenseits der Sichtlinie. Der Vorschlag skizziert einen Part-108-Rahmen für die Inspektion linearer Infrastruktur und die industrielle Luftdatenerfassung.[4]Federal Aviation Administration, "Normalisierung des Betriebs unbemannter Luftfahrtsysteme jenseits der Sichtlinie," Federal Register, federalregister.gov. Im Juli 2026 befand es sich noch in der Prüfung durch das Office of Information and Regulatory Affairs, wobei eine endgültige Regelung frühestens Ende 2026 erwartet wird. Die STS-01- und STS-02-Szenarien der EASA ersetzten am 1. Januar 2026 nationale Rahmenwerke und etablierten gemeinsame Kompetenzanforderungen für relevante Flüge in den EU-Mitgliedstaaten.
Kompromisse zwischen Akkukapazität und Nutzlast
Akkubetriebene Drehflügler-Plattformen müssen das Gewicht der Sensornutzlast mit der produktiven Missionsdauer in Einklang bringen. Wärme-, LiDAR- und verschlüsselte Kommunikationsnutzlasten können die nutzbare Flugzeit einschränken und erfordern, dass Betreiber Akku-Reserven vorhalten. Der Markt für UAV-Photogrammetrie für industrielle Inspektion muss daher das Flugzeugdesign auf die Länge und Art der Inspektionsarbeit abstimmen. Starrflügler- und Hybrid-VTOL-Designs verbessern die Ausdauer durch aerodynamische Effizienz. Sie können jedoch auch komplexere Start- und Landeanforderungen erfordern. Ihre eingeschränkte Manövrierfähigkeit in unmittelbarer Nähe begrenzt ihre Eignung für die Inspektion beengter Strukturen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung: Dienstleistungen verändern den Umsatzmix
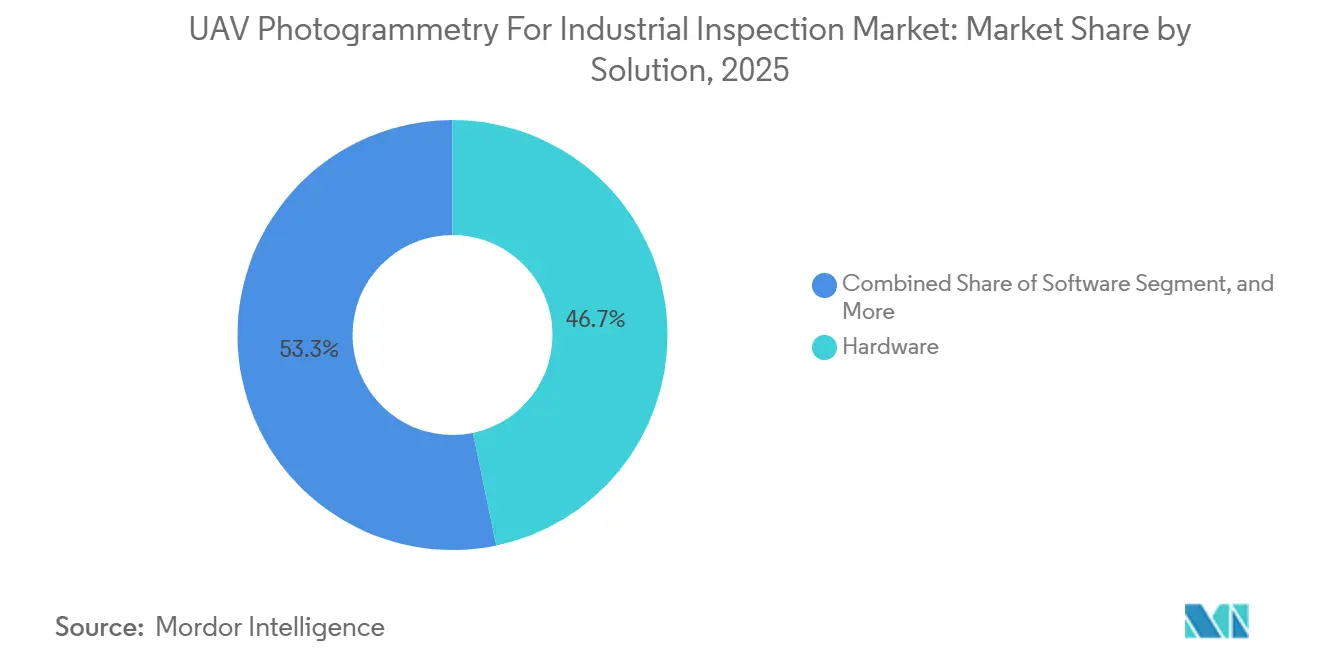
Hardware machte im Jahr 2025 46,73 % der Marktgröße der UAV-Photogrammetrie für industrielle Inspektion aus. Diese Position spiegelte den Kapitalbedarf für den Einsatz von Mehrsensor-Luftfahrzeugen in Energie-, Öl- und Gas- sowie Bergbauflotten wider. Anlageneigentümer mit internen Flugprogrammen nutzen die Hardwarekontrolle, um Luftfahrzeug- und Nutzlastkonfigurationen an einzelne Standorte anzupassen. Software verbindet die Bilderfassung mit Verarbeitung, Berichterstattung und cloudbasierter Überprüfung. Integrierte Angebote von der Erfassung bis zur Erkenntnis können Übergaben zwischen Außendienstteams und Ingenieurteams reduzieren.
Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 18,66 % wachsen. Verwaltete Angebote richten sich an Versorgungs- und andere Anlageneigentümer, die wiederkehrende Ergebnisse benötigen, ohne interne Flotten aufzubauen. Pix4D erzielte im Jahr 2025 erhebliche Photogrammetrieumsätze und meldete ein währungsbereinigtes Wachstum, da das Unternehmen auf Abonnements umstellte. DroneDeploy verarbeitete im Jahr 2025 Hunderte von Millionen Bilder an Millionen von Industriestandorten in zahlreichen Ländern. Der Markt für UAV-Photogrammetrie für industrielle Inspektion verlagert sich von der Gerätebereitstellung hin zu wiederkehrenden Anlagen-Intelligence-Diensten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach UAV-Plattform: Hybrid-VTOL gewinnt an Bedeutung bei linearen Anlagenprogrammen
Drehflügler-UAVs hielten im Jahr 2025 einen Marktanteil von 62,84 % am Markt für UAV-Photogrammetrie für industrielle Inspektion. Ihre Fähigkeit zum senkrechten Start, ihre Schwebegenauigkeit und ihre Nutzlastflexibilität eignen sich für die Inspektion von Turbinen, Tanks und Gittermasten. Diese Luftfahrzeuge funktionieren gut bei komplexen Anlagen, die eine enge visuelle Abdeckung erfordern. Ihr Betriebsprofil ist auch dort praktisch, wo der Startplatz begrenzt ist. Im Markt für UAV-Photogrammetrie für industrielle Inspektion bleibt die kürzere Ausdauer eine Einschränkung bei langen Korridorinspektionen.
Hybrid-VTOL-UAVs werden bis 2031 voraussichtlich mit einer CAGR von 18,78 % wachsen. Ihre Ausdauer eignet sich für Übertragungsleitungen und Pipelines, bei denen die Kosten für Drehflügler über lange Strecken steigen können. Starrflügler-UAVs behalten einen Vorteil bei großen Tagebauminen, Solarparks und Küstenerhebungen. Drone Volt unterzeichnete einen Vertrag mit Phoenix Tower International zur Unterstützung von Telekommunikationsstandorten in ganz Frankreich. Unternehmensprogramme können alle drei Luftfahrzeugtypen in komplementären Rollen basierend auf der Anlagentopologie einsetzen.
Nach Nutzlastkategorie: Multispektralsensoren dringen in die industrielle Diagnostik vor
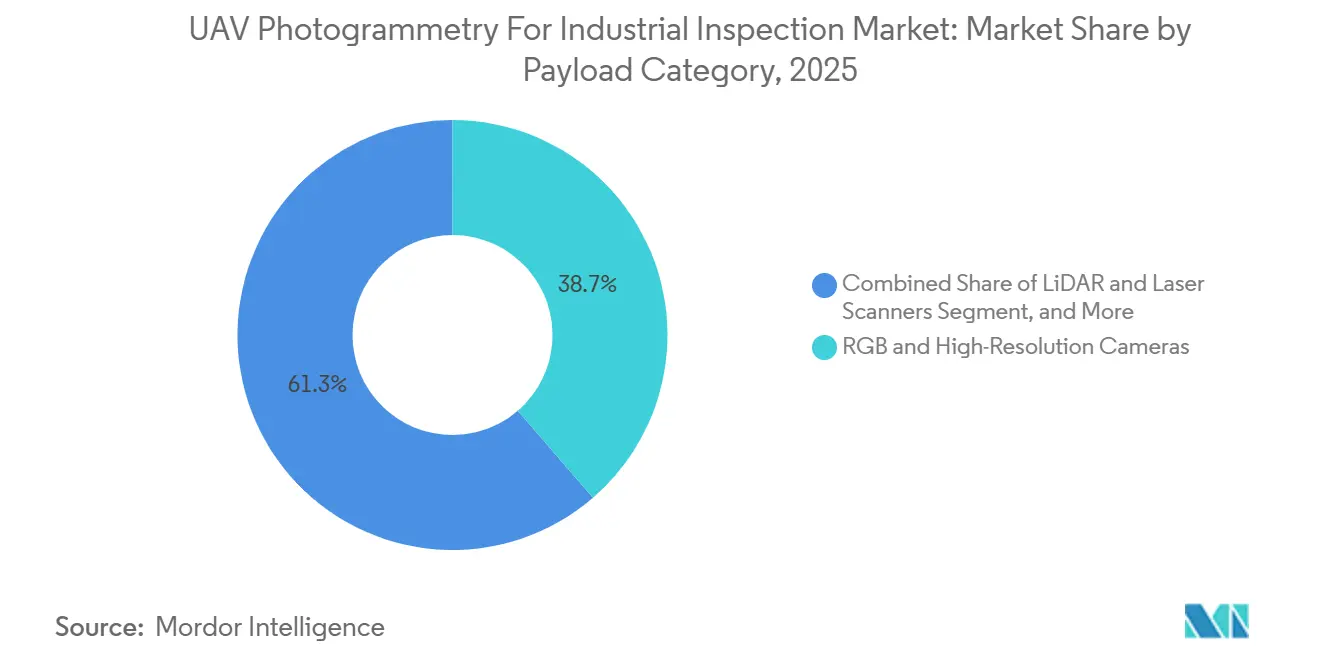
RGB- und Hochauflösungskameras machten im Jahr 2025 38,67 % der Marktgröße der UAV-Photogrammetrie für industrielle Inspektion aus. Sie liefern die visuellen Daten, die für Strukturaufzeichnungen und 3D-Rekonstruktionen verwendet werden. Ihre breite Verwendung im Markt für UAV-Photogrammetrie für industrielle Inspektion spiegelt den Bedarf an einer gemeinsamen Bildquelle für die meisten Inspektionsworkflows wider. Wärme- und Infrarotkameras bilden die zweitgrößte Nutzlastkategorie. Sie helfen dabei, Hotspots in Umspannwerken, Transformatoren und Prozessleitungen zu identifizieren.
Multispektral- und Hyperspektralsensoren werden bis 2031 voraussichtlich mit einer CAGR von 18,92 % wachsen. Spektralanalysen können Beschichtungsdegradation, Korrosionschemie und Materialspannungen erkennen, bevor sichtbare Oberflächenschäden auftreten. Eine aktuelle Studie in Scientific Reports testete kombinierte Sensorik über einen ausgedehnten Versuch entlang eines Hochspannungsübertragungskorridors. Sie berichtete von sehr hoher mittlerer durchschnittlicher Präzision und Feldpräzision bei identifizierten Kandidatenanomalien. LiDAR, Laserscanner und Gassensoren erweitern die Inspektionsfähigkeit dort, wo Punktwolken oder berührungslose Emissionserkennung erforderlich sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche: Schnelleres Wachstum im Bergbau spiegelt geotechnische Überwachung wider
Energie und Versorgung hielt im Jahr 2025 einen Marktanteil von 21,46 % am Markt für UAV-Photogrammetrie für industrielle Inspektion. Übertragungskorridore, Umspannwerke, Windparks, Solaranlagen und Gasverteilungsnetze schaffen eine breite Palette inspektionierbarer Anlagen. Wiederholbare georeferenzierte Aufzeichnungen können die Wartungsplanung für diese Systeme unterstützen. Versorgungsunternehmen im Markt für UAV-Photogrammetrie für industrielle Inspektion müssen auch Anlagen abdecken, die über schwieriges Gelände verteilt sind. Ergänzungen durch erneuerbare Energieerzeugung erweitern die relevante Anlagenbasis.
Der Bergbau wird bis 2031 voraussichtlich mit einer CAGR von 18,96 % wachsen. Geotechnisches Risikomanagement und Haldenvermessung sind zentrale Anforderungen in diesem Bereich. Eine aktuelle ISPRS-Überprüfung ergab, dass hybride Structure-from-Motion- und KI-Workflows eine hohe horizontale und vertikale Genauigkeit erzielten. Die Überprüfung berichtete auch von geringen volumetrischen Fehlern. Bau-, Ingenieur-, Marine- und Hafennutzer wenden drohnenbasierte Punktwolken für Dokumentations- und Vermessungsarbeiten an.
Geografische Analyse
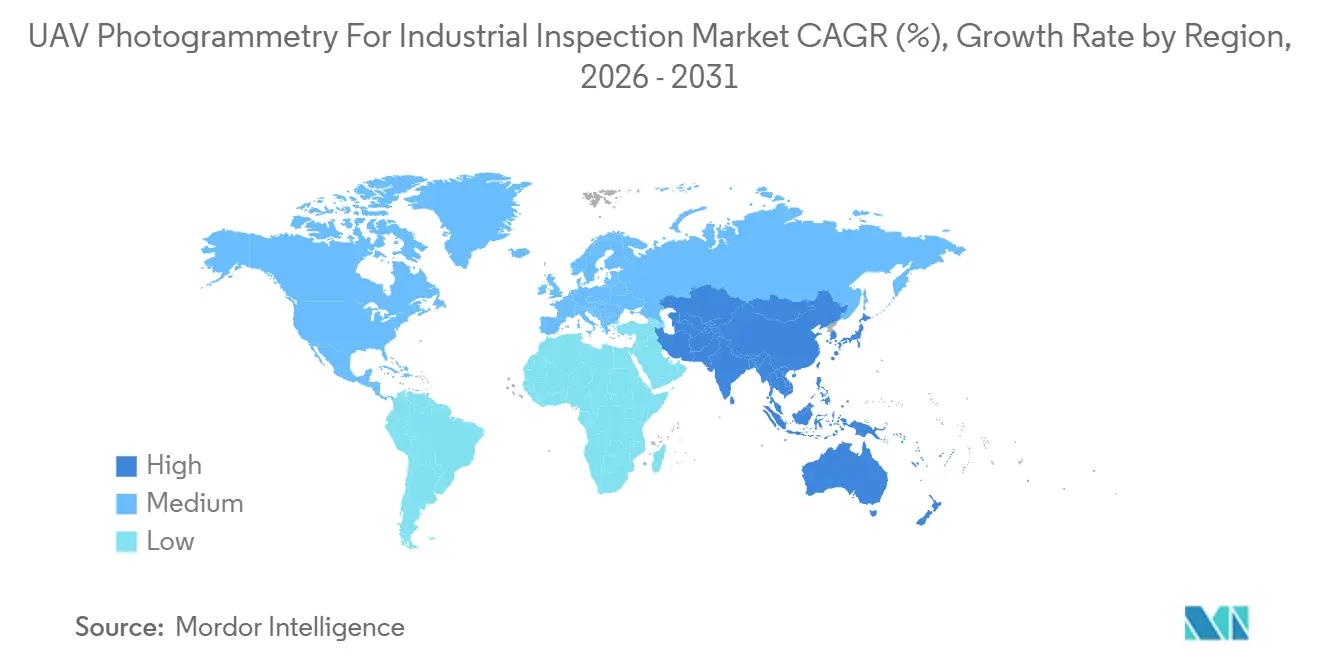
Nordamerika hielt im Jahr 2025 einen Marktanteil von 31,82 % am Markt für UAV-Photogrammetrie für industrielle Inspektion. Große Versorgungsflotten und etablierte Anbieter verwalteter Dienste unterstützen die regionale Nachfrage. Der Markt für UAV-Photogrammetrie für industrielle Inspektion könnte profitieren, wenn der vorgeschlagene FAA-Part-108-Rahmen nach seiner Finalisierung die Compliance-Belastungen reduziert. Die FCC fügte DJI und Autel Robotics im Dezember 2025 zu ihrer Covered List hinzu. Skydio kündigte im April 2026 eine SkyForge-Fertigungsverpflichtung von 3,5 Milliarden USD über 5 Jahre an, mit dem Ziel, mehr als 2.000 Fertigungsarbeitsplätze zu schaffen.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 19,11 % wachsen. Solar- und Windergänzungen, Hafeninvestitionen, Offshore-Entwicklung und regionale UAV-Fertigung unterstützen die Nachfrage im Markt für UAV-Photogrammetrie für industrielle Inspektion. China verfügt über eine große installierte Basis durch das Unternehmensökosystem von DJI. Indiens Production Linked Incentive-Programm und Aktualisierungen der Zivilluftfahrtpolitik haben inländische Anbieter wie ideaForge Technology unterstützt. Japan leistet spezialisierte Arbeit in der Petrochemie, im Schiffbau und in Kernanlagen. Die EASA-Szenarien Europas bieten eine berechenbarere Grundlage für grenzüberschreitendes Programmdesign.
Der Nahe Osten und Afrika verzeichnen eine aufkommende Nachfrage in der Petrochemie und bei Versorgungsunternehmen. Saudi-Arabien und die Vereinigten Arabischen Emirate führen die Einführung durch zentralisierte Inspektionsprogramme an, die mit Prioritäten der digitalen Transformation verknüpft sind. Terra Drone sicherte sich im Jahr 2025 einen Pipeline-Überwachungsvertrag in der Saudi-Aramco-Versorgungsregion. Die Bergbauoperationen Südafrikas und der Infrastrukturbedarf Nigerias bieten weitere Anwendungsfälle, bei denen der Zugang schwierig ist. Unterschiedliche Luftraumregeln schränken die Einführung außerhalb der Golfstaaten ein.

Wettbewerbslandschaft
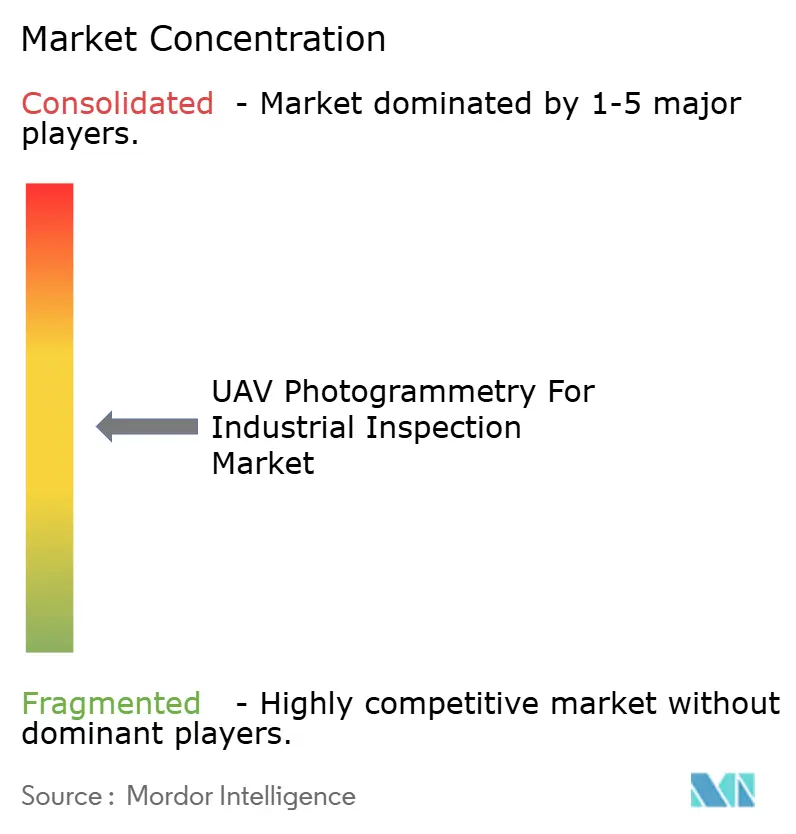
Der Markt für UAV-Photogrammetrie für industrielle Inspektion ist mäßig fragmentiert. Ein führender Hardwarehersteller kontrolliert ein erhebliches Volumen an Einheiten. Spezialisierte Software-, Plattform- und Dienstleistungsanbieter konkurrieren um Unternehmensprogramme. Im Markt für UAV-Photogrammetrie für industrielle Inspektion differenzieren sich Anbieter durch analytische Fähigkeiten, Datenkontinuität und regulatorische Positionierung. Integrierte Angebote verbinden Luftfahrzeuge, bordeigene KI und Cloud-Visualisierung.
Ondas Inc. hat kürzlich eine Vereinbarung zur Übernahme von Cyberhawk in einer bedeutenden Transaktion getroffen. Die Übernahme bringt Ondas' autonome Sensorik- und Überwachungsfähigkeiten mit Cyberhawks iHawk-Plattform, seinen umfangreichen Inspektionsdatenbeständen und seinen etablierten Kundenbeziehungen in mehreren Ländern zusammen. Durch die Kombination dieser Fähigkeiten zielt die Transaktion darauf ab, die Fähigkeit der Unternehmen zu stärken, Inspektions-, Überwachungs- und Anlagenverwaltungsanforderungen in relevanten Branchen zu erfüllen. Skydios SkyForge-Verpflichtung stärkt in ähnlicher Weise seine Fertigungsposition im Einklang mit der US-Sicherheitspolitik, die Plattformen aus der Fertigung außerhalb der Vereinigten Staaten einschränkt. Dieser Ansatz unterstreicht die wachsende Bedeutung inländischer Fertigung und sicherer Lieferketten im Markt für autonome Systeme.
Im Markt für UAV-Photogrammetrie für industrielle Inspektion fügen Hardwarehersteller Analysen hinzu, um Kundenbeziehungen über den Verkauf des Luftfahrzeugs hinaus aufrechtzuerhalten. Die GPS-abgeschirmte Inspektion beengter Räume bleibt eine Öffnung für Flyability mit seiner LiDAR-geführten Elios-Plattform. Drohnen-in-einer-Box-Systeme unterstützen die Überwachung jenseits der Sichtlinie, indem sie die Abhängigkeit von Vor-Ort-Betreibern reduzieren. Der Markt für UAV-Photogrammetrie für industrielle Inspektion bietet Chancen für Delair, Drone Volt, Acecore Technologies und Indiens ideaForge, da sich Compliance-Anforderungen auf Anbieterqualifizierungsprozesse auswirken. Patente in autonomer Navigation und KI-Fehlerklassifizierung bleiben für die langfristige Positionierung relevant.
Branchenführer im Bereich UAV-Photogrammetrie für industrielle Inspektion
-
SZ DJI Technology Co., Ltd.
-
Pix4D SA
-
DroneDeploy, Inc.
-
Terra Drone Corporation
-
Skydio, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Terra Drone Corporation implementierte eine „Signalwiederherstellungsfunktion” für seine Terra Xross 1 Inneninspektion-Drohne, die gemeinsam mit Chevron und Shell über das Nippon Foundation und DeepStar-Offshore-Technologiekonsortium entwickelt wurde. Die Funktion automatisiert die Signalwiederherstellung in GPS-abgeschirmten Umgebungen zu einem Drittel der Kosten herkömmlicher Inneninspektionsplattformen.
- Juli 2026: Der vorgeschlagene Part-108-BVLOS-Regelungsentwurf der FAA traf am 10. Juli 2026 beim Office of Information and Regulatory Affairs ein und markierte damit das letzte wesentliche Prüfungstor vor der Veröffentlichung im Federal Register. Die Regelung würde Einzelfallgenehmigungen durch standardisierte Genehmigungen für die Infrastrukturinspektion ersetzen, wobei die vollständige Umsetzung 12–18 Monate nach der Veröffentlichung erwartet wird.
- Juli 2026: DJI veröffentlichte am 27. Juli 2026 die Terra-Softwareversion 5.3.0 und fügte native thermische 2D-Rekonstruktion mit integrierter Temperaturmessung, videobasierte 3D-Modellierung und einen In-App-KI-Assistenten für die Inspektion von Solarparks und Versorgungsanlagen hinzu.
- Juni 2026: Ondas Inc. gab eine endgültige Vereinbarung zur Übernahme von Cyberhawk für 125 Millionen USD bekannt, die Ondas' autonome Systeme mit Cyberhawks iHawk-Plattform und mehr als 232 Terabyte proprietärer Inspektionsdaten aus 40 Ländern kombiniert. Ondas, Inc. und XPR Newsroom.


Globaler Berichtsumfang des Marktes für UAV-Photogrammetrie für industrielle Inspektion
Der Markt für UAV-Photogrammetrie für industrielle Inspektion bezieht sich auf drohnenbasierte Luftvermessungs- und 3D-Modellierungsdienste, die hochauflösende RGB- (und häufig Wärme-/LiDAR-) Sensoren verwenden, um überlappende Bilder von Industrieanlagen aufzunehmen und diese in genaue, georeferenzierte 2D-Karten und 3D-Modelle für die Zustandsbewertung und das Anlagenmanagement umzuwandeln.
Der Marktbericht zur UAV-Photogrammetrie für industrielle Inspektion ist segmentiert nach Lösung (Hardware, Software und Dienstleistungen), Plattform (Drehflügler, Starrflügler und Hybrid-VTOL), Nutzlast (RGB- und Hochauflösungskameras, Wärme- und Infrarotkameras, LiDAR und Laserscanner, Multispektral- und Hyperspektralsensoren sowie Gas- und Chemiesensoren), Endnutzer (Energie und Versorgung, Öl und Gas, Bau und Ingenieurwesen, Bergbau, Industriefertigung, Telekommunikation und Türme, Marine, Offshore und Hafen, Regierung und öffentliche Infrastruktur sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Luftgestützte Inspektionssysteme |
| Bodengebundene Inspektionsroboter |
| Unterwasser- und Tiefsee-Inspektionssysteme |
| Fest installierte/stationäre Ferninspektion-Systeme |
| Visuelle Inspektion und Videoinspektion |
| Wärme- und Infrarotinspektion |
| 3D-/LiDAR- und räumliche Inspektion |
| Zerstörungsfreie Prüfung und Unteroberflächen-Inspektion |
| Akustische Inspektion und Schwingungsinspektion |
| Multimodale Fusionsinspektion |
| Industriefertigung |
| Öl und Gas |
| Energie und Versorgung |
| Infrastruktur und Bau |
| Transport und Marine |
| Luft- und Raumfahrt sowie Verteidigung |
| Bergbau und Metalle |
| Regierung und öffentliche Sicherheit |
| Anbieter von Inspektions-, Test- und Zertifizierungsdienstleistungen |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Komponente | Hardware | ||
| Software | |||
| Dienstleistungen | |||
| Nach Inspektionsplattform | Luftgestützte Inspektionssysteme | ||
| Bodengebundene Inspektionsroboter | |||
| Unterwasser- und Tiefsee-Inspektionssysteme | |||
| Fest installierte/stationäre Ferninspektion-Systeme | |||
| Nach Inspektionsfähigkeit | Visuelle Inspektion und Videoinspektion | ||
| Wärme- und Infrarotinspektion | |||
| 3D-/LiDAR- und räumliche Inspektion | |||
| Zerstörungsfreie Prüfung und Unteroberflächen-Inspektion | |||
| Akustische Inspektion und Schwingungsinspektion | |||
| Multimodale Fusionsinspektion | |||
| Nach Endnutzerbranche | Industriefertigung | ||
| Öl und Gas | |||
| Energie und Versorgung | |||
| Infrastruktur und Bau | |||
| Transport und Marine | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Bergbau und Metalle | |||
| Regierung und öffentliche Sicherheit | |||
| Anbieter von Inspektions-, Test- und Zertifizierungsdienstleistungen | |||
| Sonstige Endnutzerbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für UAV-Photogrammetrie für industrielle Inspektion?
Der Markt wird voraussichtlich von 3,56 Milliarden USD im Jahr 2026 auf 8,27 Milliarden USD bis 2031 bei einer CAGR von 18,36 % wachsen.
Welche Lösung wächst am schnellsten im Bereich UAV-Photogrammetrie für industrielle Inspektion?
Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 18,66 % wachsen, da Anlageneigentümer verwaltete Inspektionsergebnisse anstreben.
Welche UAV-Plattform verzeichnet das schnellste prognostizierte Wachstum?
Hybrid-VTOL-UAVs werden bis 2031 voraussichtlich mit einer CAGR von 18,78 % wachsen, unterstützt durch den Bedarf an Korridorinspektionen.
Welche Nutzlastkategorie wird voraussichtlich am schnellsten wachsen?
Multispektral- und Hyperspektralsensoren werden bis 2031 voraussichtlich mit einer CAGR von 18,92 % wachsen.
Welches Endnutzersegment wird voraussichtlich am schnellsten wachsen?
Der Bergbau wird bis 2031 voraussichtlich mit einer CAGR von 18,96 % wachsen, bedingt durch geotechnische und volumetrische Berichtsanforderungen.
Welche Region verzeichnet das schnellste prognostizierte Wachstum?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 19,11 % wachsen, unterstützt durch erneuerbare Energien und Infrastrukturaktivitäten.
Seite zuletzt aktualisiert am:



