
Taille et parts du marché des membranes tubulaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
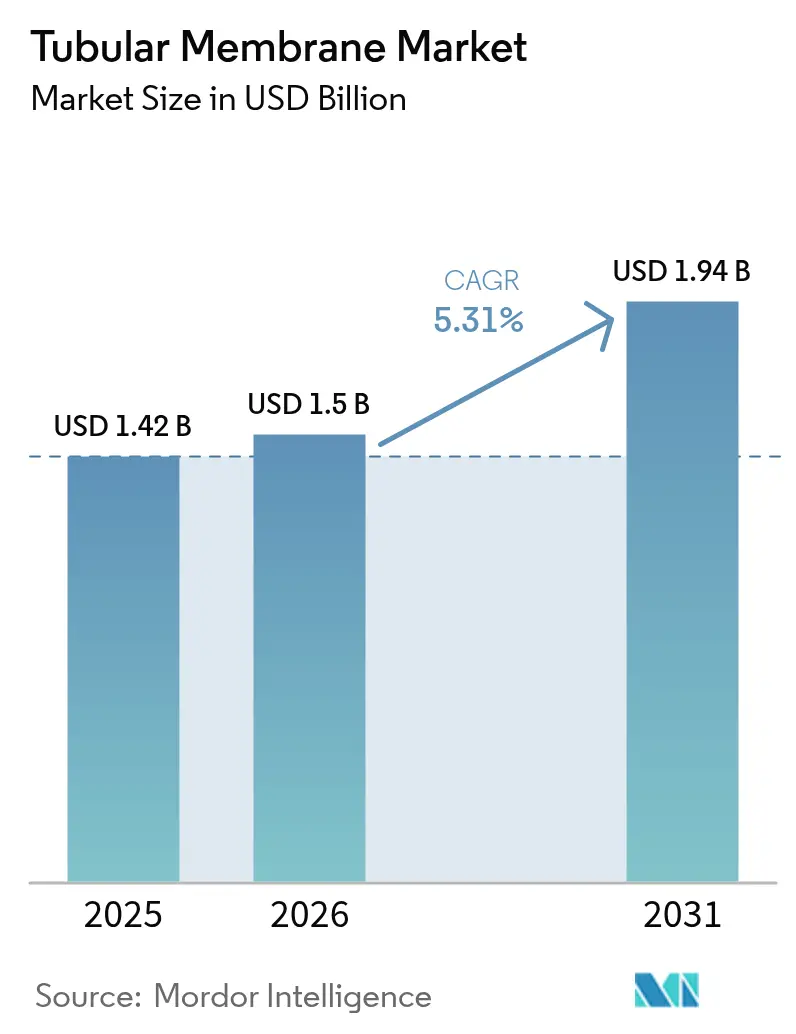
| Taille du Marché (2026) | 1.5 Milliards de dollars |
| Taille du Marché (2031) | 1.94 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.31 % |
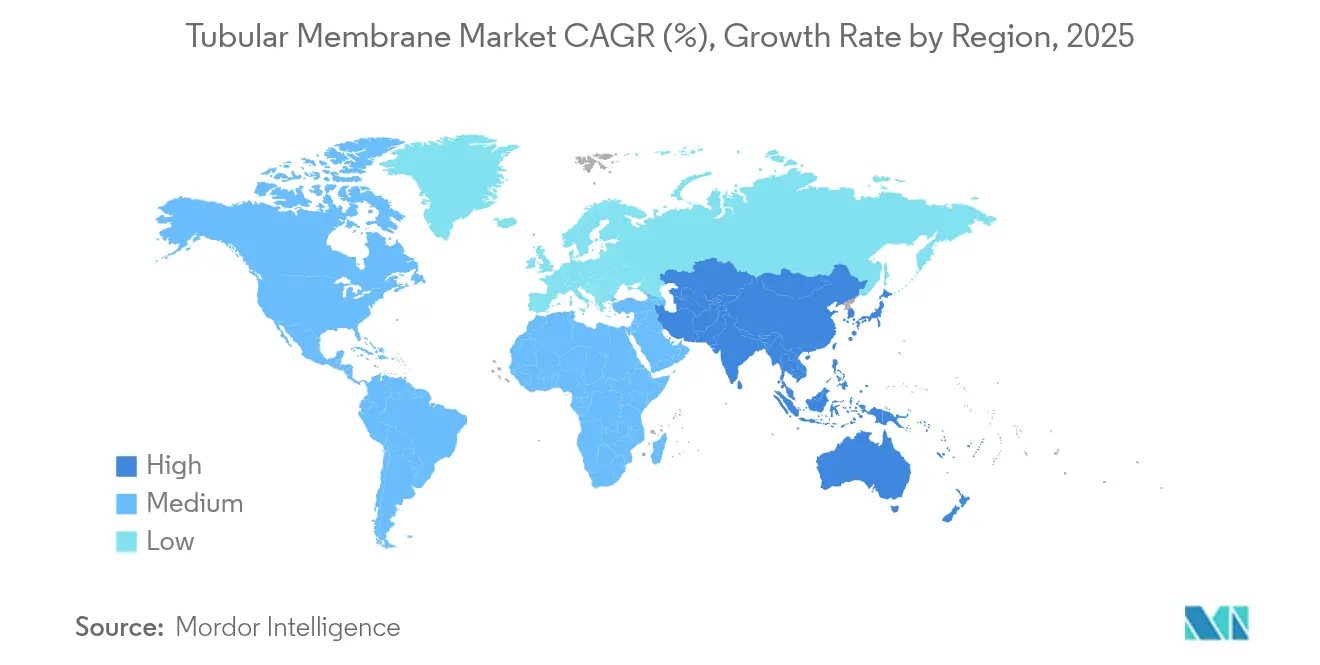
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
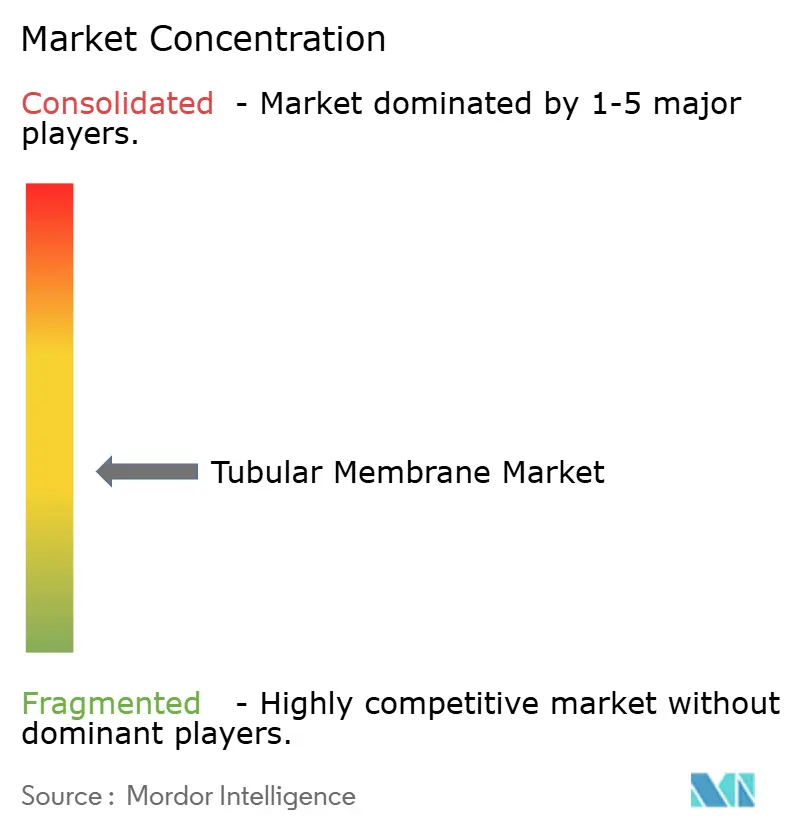
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des membranes tubulaires par Mordor Intelligence
La taille du marché des membranes tubulaires en 2026 est estimée à 1,5 milliard USD, en croissance par rapport à la valeur 2025 de 1,42 milliard USD, avec des projections pour 2031 indiquant 1,94 milliard USD, progressant à un TCAC de 5,31 % sur la période 2026-2031. La convergence de réglementations de rejet plus strictes, de la hausse des objectifs de recyclage industriel de l'eau et de la résilience éprouvée des conceptions tubulaires sous forte charge en matières solides stimule la demande à court terme. Les services publics municipaux représentent la plus grande base installée, car les bioréacteurs à membranes (BRM) combinent traitement biologique et microfiltration dans un seul train compact, aidant les services publics à satisfaire les réglementations émergentes sur la réutilisation de l'eau potable tout en optimisant la consommation d'énergie. Les opérateurs industriels, menés par les secteurs chimique et pétrochimique, modernisent leurs installations existantes pour se conformer à des limites de demande chimique en oxygène (DCO) plus strictes et aux nouvelles limites concernant les contaminants émergents, une tendance renforcée par la forte résistance au colmatage de cette technologie dans les flux huileux, salins et abrasifs. Les avancées en science des matériaux — notamment le PVDF nanocomposite et les modules céramiques en pleine maturité — réduisent les coûts du cycle de vie et élargissent l'enveloppe d'exploitation, tandis que les projets pilotes d'osmose directe ouvrent la voie à des systèmes à basse pression et de valorisation des ressources. Dans le même temps, les fournisseurs mondiaux d'équipements accélèrent les activités de fusion pour gagner en envergure, en portée géographique et en capacités de services intégrés qui réduisent les risques d'adoption pour les utilisateurs finaux.
Principaux enseignements du rapport
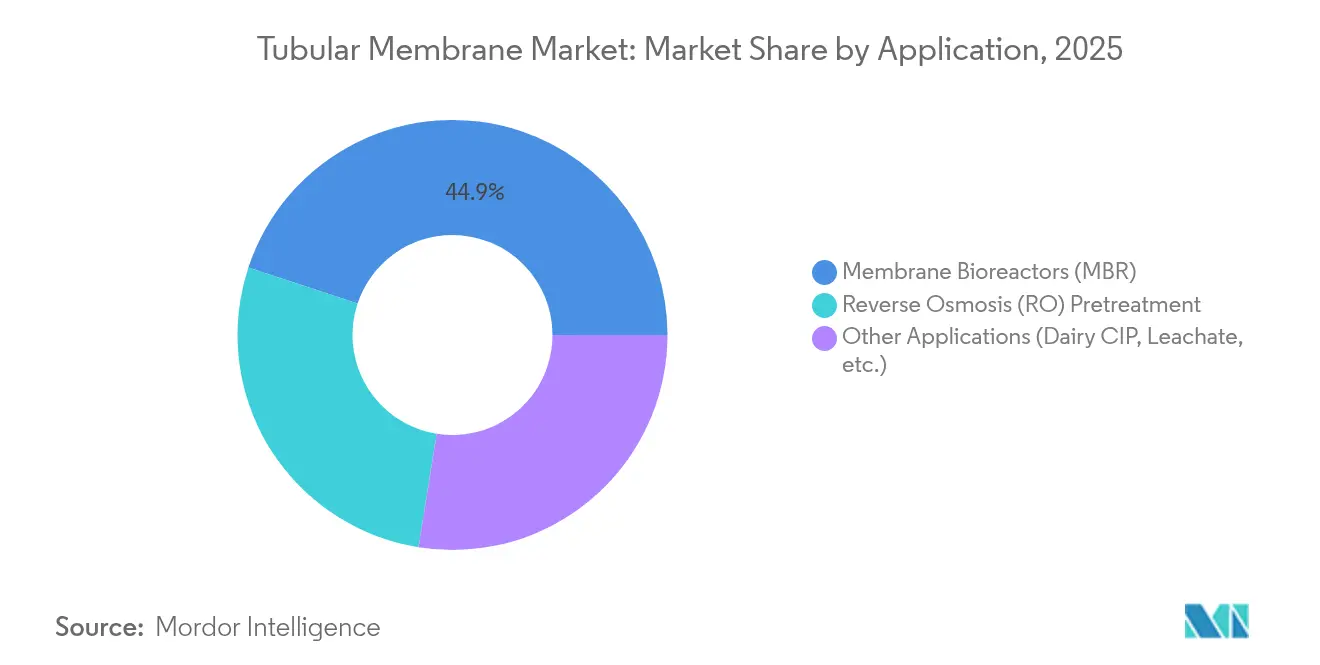
- Par application, les bioréacteurs à membranes détenaient 44,92 % des parts du marché des membranes tubulaires en 2025, tandis que le prétraitement par osmose inverse devrait progresser à un TCAC de 5,82 % jusqu'en 2031.
- Par matériau de membrane, les modules en PVDF représentaient 50,35 % de la taille du marché des membranes tubulaires en 2025, et les unités céramiques sont prêtes à se développer à un TCAC de 5,69 % entre 2026 et 2031.
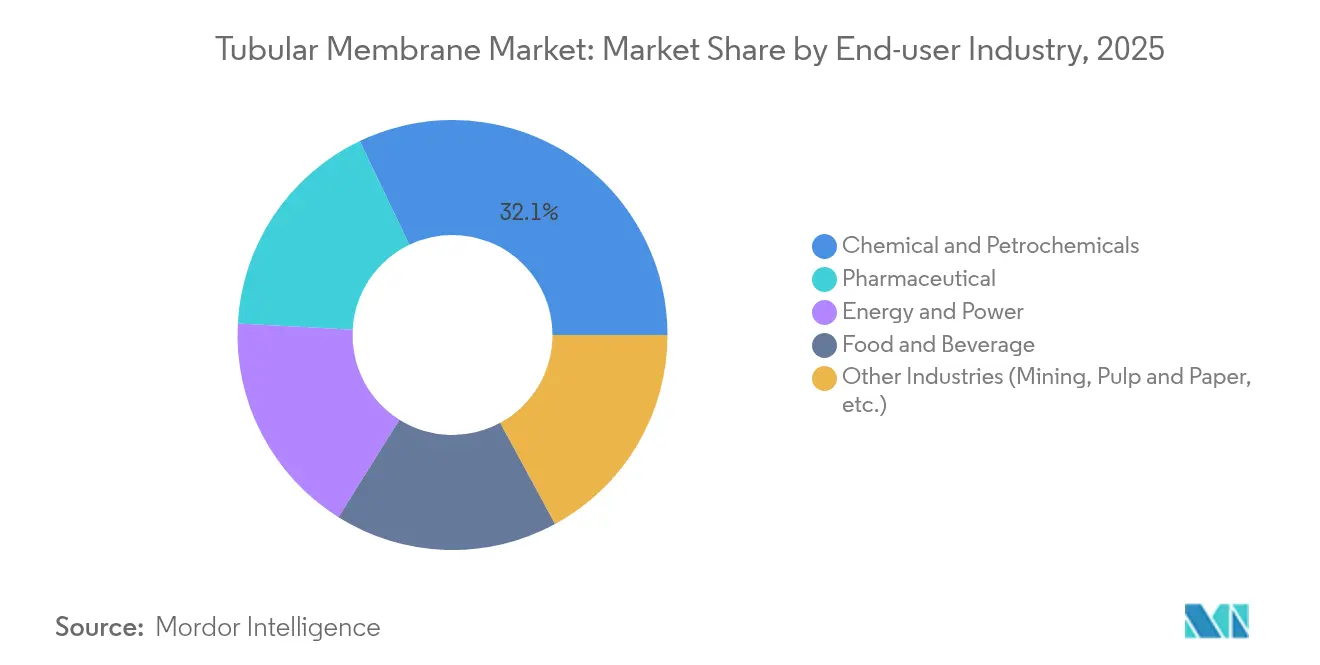
- Par secteur d'utilisation final, les usines chimiques et pétrochimiques ont capté 32,10 % de la taille du marché des membranes tubulaires en 2025, tandis que les établissements pharmaceutiques devraient connaître la croissance la plus rapide à un TCAC de 5,78 % d'ici 2031.
- Par géographie, l'Asie-Pacifique dominait avec 42,60 % des parts du marché des membranes tubulaires en 2025, dépassant toutes les régions avec un TCAC prévu de 5,72 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante des bioréacteurs à membranes | +1.2% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Demande industrielle pour le traitement à haute charge | +0.9% | Cœur Asie-Pacifique ; débordement vers le Moyen-Orient et Afrique et l'Amérique latine | Long terme (≥ 4 ans) |
| Réglementations mondiales plus strictes sur les rejets et la réutilisation | +0.8% | UE et Amérique du Nord les plus rigoureuses | Court terme (≤ 2 ans) |
| Modules tubulaires d'osmose directe à faible consommation énergétique | +0.4% | Amérique du Nord et UE ; adoption précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Séparations biomimétiques à base d'aquaporines | +0.3% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des bioréacteurs à membranes
Les villes considèrent de plus en plus les BRM comme une double réponse à la conformité réglementaire et aux ambitions de réutilisation de l'eau potable. Le BRM anaérobie à lit fluidisé étagé à énergie nette positive de Californie, implanté chez Silicon Valley Clean Water, réduit la production de boues de 90 % et démontre l'autosuffisance énergétique, ancrant les décisions d'achat parmi les services publics américains. Des projets pilotes similaires à Singapour, Pékin et Milan valident une élimination robuste des agents pathogènes sous de fortes concentrations en matières solides en suspension dans les boues activées, soutenant l'adoption mondiale. L'empreinte compacte facilite l'implantation dans les grandes métropoles, tandis que la tolérance élevée aux matières solides permet aux stations de traitement d'intensifier leur capacité sans extension foncière. Par conséquent, les programmes d'investissement en Amérique du Nord et en Asie de l'Est intègrent désormais les BRM tubulaires comme solution par défaut pour les nouveaux ouvrages ou les rénovations majeures, renforçant la croissance sur le marché des membranes tubulaires.
Demande industrielle pour le traitement des effluents à haute charge
Les installations chimiques s'orientant vers des stratégies d'économie circulaire de l'eau privilégient les membranes tubulaires car elles résistent mieux aux pics de solvants, à la forte salinité et aux particules abrasives que les analogues en nappe plate ou à fibres creuses. De récents essais de BRM à 20 g/L de salinité ont rapporté une abattement de 97 % de la DCO et une élimination quasi complète de la DBO, validant les performances dans les milieux saumâtres et les eaux de production[1]MDPI, "Performance des BRM à haute salinité," mdpi.com. Les formulateurs pharmaceutiques migrant vers des procédés en continu génèrent des effluents concentrés qui nécessitent des modules mécaniquement robustes capables de fonctionner 24h/24 et 7j/7 à des pressions transmembranaires élevées. Dans le secteur minier, les unités céramiques tubulaires offrent de longues durées de fonctionnement dans le traitement des eaux acides de mine, réduisant les doses de produits chimiques et les temps d'arrêt. Ces cas d'utilisation industriels alimentent collectivement une consommation croissante sur le marché des membranes tubulaires.
Réglementations mondiales plus strictes sur les rejets et la réutilisation de l'eau
Le durcissement des politiques est immédiat. Le règlement UE 2020/741 fixe des seuils de qualité pour l'eau recyclée et préfigure de futures obligations de réutilisation verticale. Le projet indien de règles sur la gestion des déchets liquides impose l'adoption de technologies à zéro rejet liquide d'ici octobre 2025, mandatant de fait des membranes avancées pour les grandes industries consommatrices d'eau. Le plafond japonais de 50 ng/L pour les PFAS en 2025 déclenche des rénovations industrielles pour satisfaire les nouvelles normes ambiantes. L'agence américaine de protection de l'environnement (EPA) finalise des directives de limitation des effluents qui resserrent les seuils en nutriments et en micropolluants jusqu'en 2030. Les systèmes tubulaires, dont la capacité à délivrer des effluents sub-ppm sous charge variable est éprouvée, s'imposent comme des solutions fiables de conformité, renforçant l'adoption sur le marché des membranes tubulaires.
Les modules tubulaires d'osmose directe permettent une concentration à faible consommation énergétique
Les configurations d'osmose directe (OF) utilisant des couches actives nanocomposites à film mince atteignent un flux de 24,5 L/m²·h avec une fuite inverse de soluté minimale, réduisant la consommation d'énergie jusqu'à 50 % par rapport à l'osmose inverse dans les applications de concentration à haute salinité. Les boîtiers tubulaires simplifient le nettoyage et supportent des matières solides en suspension plus élevées que les conceptions d'osmose directe en spirale, élargissant l'applicabilité à la valorisation des déchets alimentaires, à la concentration de saumure de lithium et à la minimisation des purges de raffinerie. Les premiers adopteurs en Amérique du Nord mettent en œuvre des schémas de procédé hybrides OF-BRM qui combinent des économies d'énergie avec la récupération des matières organiques, une tendance qui devrait s'intégrer aux projets courants au cours de la décennie.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concurrence des types à fibres creuses et en nappe plate | –0.7% | Mondial ; plus marqué dans les projets sensibles aux coûts | Moyen terme (2 à 4 ans) |
| CAPEX élevé pour les installations petites et décentralisées | –0.5% | Marchés émergents et applications rurales dans le monde entier | Long terme (≥ 4 ans) |
| Restrictions sur le PVDF liées à la législation sur les PFAS | –0.4% | UE et Amérique du Nord ; répercussions mondiales potentielles | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Concurrence des fibres creuses, des nappes plates et autres alternatives
Les BRM à fibres creuses offrent une densité d'emballage plus élevée et des coûts d'installation plus faibles par mètre carré, orientant les appels d'offres municipaux sensibles aux prix vers ces conceptions dans les régions disposant de suffisamment de terrain. Les cassettes en nappe plate permettent un accès facile pour l'inspection visuelle, un avantage clé pour les opérateurs dépourvus d'outils de maintenance avancés. Les stratifiés d'oxyde de graphène affichant une perméabilité à l'eau de 6 à 66 L cm⁻² MPa⁻¹ risquent de dépasser tous les systèmes polymères en termes de performances énergétiques[2]Nature, "Membranes en oxyde de graphène pour la filtration à haut flux," nature.com. Dans le même temps, des revêtements autonettoyants photocatalytiques en cours de développement pourraient réduire l'avantage historique de résistance au colmatage des modules tubulaires. Ces vents contraires tempèrent l'adoption dans les segments où la résistance aux fortes concentrations en matières solides n'est pas critique.
CAPEX élevé pour les installations petites et décentralisées
Des parois plus épaisses, des connecteurs spécialisés et des boîtiers robustes rendent les unités tubulaires plus coûteuses sur la base du volume unitaire que les fibres creuses, limitant la faisabilité dans les municipalités rurales ou les unités d'urgence mobiles. Les tubes céramiques en particulier supportent des coûts initiaux élevés, même s'ils offrent une longue durée de service. Les systèmes de recyclage portables tels que la WOTA Box japonaise récupèrent plus de 98 % des eaux usées pour des budgets initiaux inférieurs, soulignant l'écart de prix auquel sont confrontés les fournisseurs de solutions tubulaires. L'accès limité à des techniciens qualifiés dans les zones éloignées accroît encore l'obstacle au coût, prolongeant les périodes de retour sur investissement et freinant la pénétration dans les régions à plus faibles revenus du marché des membranes tubulaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les systèmes BRM assurent le leadership du marchéLes bioréacteurs à membranes contrôlaient 44,92 % du marché des membranes tubulaires en 2025, soutenus par leur capacité à traiter de fortes concentrations en boues activées sans clarification secondaire. Cette domination reflète les avantages de l'intégration de l'oxydation biologique avec la séparation physique, réduisant l'empreinte globale des installations et permettant des rénovations rapides au sein des bassins de décantation existants. Le segment tire parti de configurations de skids modulaires qui simplifient l'expansion à mesure que les débits augmentent, une considération importante pour les services publics confrontés à la croissance démographique et aux raccordements de parcs industriels. L'intensité énergétique continue de diminuer à mesure que l'aération à fines bulles et les routines de fonctionnement intermittent gagnent du terrain, renforçant encore davantage l'argumentaire commercial pour les installations de BRM sur le marché des membranes tubulaires.
Le prétraitement par osmose inverse, bien que plus modeste, devrait afficher un TCAC de 5,82 % jusqu'en 2031, à mesure que les opérateurs de dessalement adoptent des schémas de procédé à barrières multiples pour protéger les étapes d'osmose inverse à haute pression contre le colmatage. La capacité des membranes tubulaires à traiter des eaux d'alimentation turbides chargées en huile, en graisses et en biopolymères qui saturent les filtres à micro-sable les positionne comme un premier écran résilient. La récupération de nettoyage en place dans les laiteries, le polissage du lixiviat et la gestion des condensats de décharge restent des débouchés de niche mais stables, bénéficiant de la résistance mécanique des tubes et de la facilité du nettoyage chimique. Ensemble, ces applications diversifiées élargissent les sources de revenus et atténuent la cyclicité au sein du marché des membranes tubulaires.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par matériau de membrane :
la domination du PVDF face aux défis réglementairesLe fluorure de polyvinylidène a maintenu 50,35 % du contrôle du marché des membranes tubulaires en 2025 car il offre un mélange avantageux de résistance chimique, de soudabilité et de chaînes d'approvisionnement matures. Cependant, les restrictions planifiées sur les PFAS par l'Agence européenne des produits chimiques, destinées à limiter l'utilisation du PVDF dans les systèmes d'eau potable à partir de 2026, suscitent des réévaluations de portefeuille parmi les fabricants d'équipements. Certains services publics ont déjà réorienté leurs spécifications vers le polyéthersulfone et le polypropylène renforcé pour anticiper les risques de conformité.
Les tubes céramiques, bien que plus intensifs en capital, devraient progresser à un TCAC de 5,69 % grâce à une tolérance au pH quasi illimitée et à des durées de vie dépassant 10 ans. Les producteurs exploitent les économies d'échelle et les méthodes d'impression 3D pour réduire les coûts unitaires, intégrant les céramiques dans les appels d'offres d'installations de taille moyenne où elles étaient autrefois jugées non rentables. Le polytétrafluoroéthylène et les membranes en PTFE expansé occupent des segments de niche dans les lavages ultrapur pour semi-conducteurs et les solvants pharmaceutiques agressifs. Le PVDF nanocomposite chargé de nano-charges de dioxyde de titane ou d'oxyde de zinc améliore les caractéristiques anti-colmatage, prolongeant les intervalles de nettoyage en place. Les matériaux biomimétiques émergents intégrant des protéines d'aquaporine promettent des bonds quantiques en termes de flux, mais restent au stade prototype, laissant le marché des membranes tubulaires principal ancré aux chimies PVDF et céramique pour la majeure partie de la période de prévision.
Par secteur d'utilisation final :
le secteur chimique en tête dans un contexte de croissance pharmaceutiqueLes usines chimiques et pétrochimiques représentaient 32,10 % du marché des membranes tubulaires en 2025, reflétant une utilisation ancrée dans le traitement des effluents chargés en solvants, des eaux de lavage de polymérisation et des purges de tours de refroidissement. Les opérateurs apprécient la tolérance des tubes aux variations de température et aux acides agressifs, des caractéristiques qui réduisent les temps d'arrêt par rapport aux configurations à film mince. Le cycle d'investissement du secteur s'aligne sur le durcissement des permis de rejet et les incitations à la réutilisation de l'eau liées aux gaz à effet de serre, soutenant la demande de remplacement.
Les sites pharmaceutiques et biotechnologiques, bien que plus modestes en capacité installée, devraient enregistrer un TCAC de 5,78 % jusqu'en 2031 — le plus rapide parmi les utilisateurs finaux. Les lignes de fabrication en continu génèrent des flux très concentrés, et la nécessité d'une qualité d'eau pour injection stimule l'adoption d'unités tubulaires d'ultrafiltration et de nanofiltration à pores serrés. Les transformateurs de l'alimentation et des boissons déploient des tubes pour la clarification du lactosérum et le déminéralisation du sucre, tirant parti des soudures hygiéniques et des protocoles de nettoyage en place prévisibles. Les producteurs d'énergie et d'électricité, notamment les centrales à cycle combiné au gaz, préfèrent les variantes céramiques tubulaires pour le traitement des circuits de refroidissement à haute température. Les opérateurs miniers se tournent vers les tubes pour la neutralisation des eaux acides de mine, citant la robustesse de la résistance aux acides et la longue durée de vie des membranes. Cette base de demande de plus en plus diversifiée maintient une croissance résiliente des revenus dans le secteur des membranes tubulaires.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des membranes tubulaires en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des membranes tubulaires avec une part de revenus de 42,60 % en 2025, portée par des déploiements municipaux à grande échelle en Chine et par les mandats de rejet zéro liquide de l'Inde pour les produits chimiques en vrac et le secteur textile. La loi chinoise de protection du fleuve Yangtze pousse à la modernisation des traitements avancés dans des milliers de clusters industriels, tandis que les subventions provinciales accélèrent la récupération du capital pour les modernisations en bioréacteurs à membranes. Les objectifs de réutilisation de l'eau fixés par l'Inde pour 2025 imposent l'adoption immédiate de trains de membranes intégrés garantissant un perméat constant inférieur à 10 mg/L de DBO. Les fournisseurs japonais s'appuient sur des décennies d'expertise décentralisée en matière de Johkasou pour exporter des unités tubulaires conteneurisées à travers l'Asie du Sud-Est, et les expansions pharmaceutiques sud-coréennes génèrent une demande supplémentaire pour les systèmes d'eau ultrapure.
Marché des membranes tubulaires en Amérique du Nord
L'Amérique du Nord constitue le deuxième bloc régional en importance, soutenu par des cycles de remplacement arrivés à maturité et par un renforcement de la réglementation. La loi américaine sur l'investissement dans les infrastructures et l'emploi alloue des milliards pour le remplacement des canalisations en plomb et la modernisation des traitements avancés, et de nombreux services publics profitent de ces programmes pour effectuer des conversions en bioréacteurs à membranes afin de respecter les plafonds de nutriments. Les provinces canadiennes orientent les fonds de résilience climatique vers des dispositifs décentralisés dans les territoires autochtones, privilégiant les petits bioréacteurs à membranes et les skids tubulaires résistants au colmatage. Le corridor industriel mexicain le long de la côte du Golfe adopte le prétraitement tubulaire pour minimiser le colmatage en aval des osmoseurs inverses dans ses complexes pétrochimiques en pleine expansion.
Marché des membranes tubulaires en Europe
L'Europe fait face à un changement décisif en matière de conformité des matériaux. Les restrictions sur les PFAS dans le cadre du règlement REACH accélèrent l'adoption des membranes céramiques et favorisent les formulations à base de sulfone, de polyétherimide et de polypropylène modifié dans les nouveaux appels d'offres. L'initiative allemande pour une eau neutre en carbone finance des installations pilotes hybrides membrane-ozone, tandis que la péninsule ibérique oriente les fonds de lutte contre la sécheresse vers des dispositifs de réutilisation de l'eau ancrés dans l'ultrafiltration tubulaire. Les services publics nordiques sont pionniers dans les hybrides FO-bioréacteur à membranes à faible consommation d'énergie, soutenus par les producteurs d'hydrogène vert, illustrant ainsi comment l'intégration intersectorielle soutient la demande incrémentale sur le marché régional des membranes tubulaires.

Paysage réglementaire
La réglementation continue de se durcir autour des rejets municipaux et de la réutilisation de l'eau, intégrant les mises à niveau de filtration avancée et de MBR dans les parcours de conformité aux autorisations. Dans l'Union européenne, la directive (UE) 2024/3019 met à jour les exigences relatives au traitement des eaux urbaines résiduaires, avec des obligations applicables à partir de 2027, renforçant la demande pour des filières de traitement plus performantes où les membranes sont utilisées pour atteindre des objectifs plus stricts de qualité des effluents.
Pour les utilisateurs industriels, les normes fondées sur la technologie et les cadres relatifs aux meilleures techniques disponibles maintiennent les membranes sur la liste des solutions approuvées. La décision d'exécution (UE) 2016/902 de la Commission européenne (conclusions sur les MTD pour le secteur chimique) reconnaît les bioréacteurs à membranes et la microfiltration/ultrafiltration comme des techniques établies pour la séparation des solides et l'élimination de l'azote, favorisant leur adoption dans les mises à niveau des effluents chimiques et pétrochimiques. Aux États-Unis, l'élaboration des lignes directrices sur les limites de rejets de l'EPA et les outils d'appui tels que la base de données Industrial Wastewater Treatment Technology (IWTT) sont utilisés pour caractériser les performances du traitement par membrane dans les catégories de sources ponctuelles industrielles (y compris la production d'électricité à vapeur), renforçant les membranes comme option de conformité documentée à mesure que les limites se durcissent dans les années à venir.
Analyse de la chaîne de valeur
La chaîne de valeur des membranes tubulaires démarre en amont avec les résines polymères (notamment le PVDF et le PES/PSU) et les matières premières céramiques (par exemple les poudres d'alumine ou de carbure de silicium), suivies de la fabrication spécialisée des modules. Les filières de production comprennent la formation et le revêtement des tubes polymères, ainsi que le façonnage et le frittage des céramiques (généralement entre environ 1 300 et 1 800 degrés C), avant l'assemblage dans des boîtiers avec connecteurs, joints et supports conçus pour un fonctionnement à haute pression et à forte teneur en solides. Avec la surveillance croissante des PFAS, la qualification des matériaux et la documentation des chimies fluorées sont devenues une étape plus visible pour les fournisseurs desservant la réutilisation potable et les applications industrielles sensibles.
En aval intermédiaire, les fabricants d'équipement d'origine et les intégrateurs de systèmes assemblent les tubes en skids pour les MBR, le prétraitement de l'osmose inverse et la réutilisation des eaux résiduaires industrielles. Les ventes s'effectuent via des contrats directs pour les grands projets municipaux et industriels, et via des distributeurs pour les systèmes plus petits ou standardisés. Les délais de livraison ont tendance à se concentrer autour des modules spécialisés ou sur mesure (souvent cités entre environ 12 et 20 semaines), de sorte que la double source d'approvisionnement, la planification des stocks et le support après-vente comptent pour les EPC et les utilisateurs finaux. En aval, les opérations et les services après-vente (nettoyage, remise en état et surveillance des performances) se développent parallèlement à l'optimisation numérique de l'aération et des cycles de nettoyage, et les acheteurs se procurent de plus en plus les membranes via des accords de service pluriannuels plutôt que par des achats ponctuels de composants.
Paysage concurrentiel
Le marché des membranes tubulaires reste modérément fragmenté ; les cinq principaux fournisseurs représentent collectivement environ 40 % de la capacité installée mondiale, laissant aux spécialistes régionaux une grande marge de manœuvre. Les grands fournisseurs mettent l'accent sur la livraison de projets clés en main, en intégrant la conception de procédés, les packages de financement et les accords de service à long terme pour fidéliser des revenus récurrents. L'acquisition totale de Water Technologies & Solutions par Veolia illustre cette stratégie, générant des synergies de coûts projetées de 90 millions EUR et renforçant sa base de fabrication en Amérique du Nord.
La différenciation des produits repose de plus en plus sur des modifications de surface propriétaires qui retardent le biocolmatage et sur des jumeaux numériques qui optimisent les régimes de décolmatage par air en temps réel. Les éléments FilmTec™ LiNE-XD de DuPont, par exemple, ciblent le prétraitement de la saumure de lithium et illustrent comment des applications de niche à marge élevée peuvent défendre le pouvoir de fixation des prix. Pendant ce temps, les entrants asiatiques s'engagent dans des offres à prix compétitif, tirant parti de financements subventionnés et de faibles frais généraux de production, en particulier pour les boîtiers en acier inoxydable et en céramique.
Les alliances stratégiques se multiplient. Memsift Innovations s'est associé au Groupe Murugappa pour commercialiser le tube chimiquement résistant GOSEP™, combinant le savoir-faire en matériaux avec la fabrication locale et les réseaux d'après-vente. Plusieurs équipementiers européens concèdent sous licence des canaux d'aquaporine dans le cadre d'accords de co-développement, se positionnant tôt dans un changement de matériaux potentiel. La consolidation devrait se poursuivre à mesure que les entreprises de taille intermédiaire dépourvues de présence mondiale cherchent des voies de sortie, renforçant l'importance de la profondeur de la R&D et de l'étendue des services pour maintenir leurs parts dans le secteur des membranes tubulaires.
Leaders du secteur des membranes tubulaires
Kovalus Separation Solutions
Pentair
Porex
PCI Membranes
Berghof Membrane Technology GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des membranes tubulaires
- Applied membranes, inc.
- Berghof Membrane Technology GmbH (BMT)
- Duraflow LLC
- Dynatec Systems Inc.
- Graver Technologies
- Kovalus Separation Solutions
- Kubota Corporation
- Lenntech B.V.
- Memsift Innovations
- PCI Membranes
- Pentair
- Porex
- Sihyflux
- SpinTek
- TORAY INDUSTRIES, INC.

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme émerge dans la substitution de matériaux motivée par les PFAS à travers les portefeuilles tubulaires et les spécifications d'approvisionnement, en particulier là où le PVDF fait l'objet d'un examen approfondi. Pentair X-Flow a publiquement positionné une transition de son portefeuille de membranes tubulaires du PVDF vers le polyéthersulfone (PES) sans PFAS en mai 2026, soulignant une réingénierie continue de la gamme de produits qui peut influencer les cycles de remplacement et ouvrir des appels d'offres exigeant des déclarations sans PFAS. Cela crée également une opportunité plus claire pour les fournisseurs tubulaires à base de sulfone et céramique dans la réutilisation potable, les rénovations municipales et les projets de conformité industrielle, où des matériaux à longue durée de vie et une compatibilité chimique vérifiée peuvent réduire le risque sur le cycle de vie.
Le déploiement spécifique aux applications s'étend également au-delà des eaux résiduaires municipales conventionnelles vers les segments de réutilisation et industriels de haute pureté. En avril 2026, Toray a annoncé le module d'ultrafiltration de la série F-HFUG, positionné pour la réutilisation des eaux résiduaires avec une taille de pore nominale de 0,005 micromètre et des performances réduisant l'encrassement biologique, ce qui répond à la pression des utilisateurs finaux visant à réduire la fréquence de nettoyage et à stabiliser la qualité du perméat. Du côté de la demande, l'infrastructure hydrique spécifique à l'Inde pour l'électronique et les semi-conducteurs devient un thème d'investissement identifié : en juin 2026, Kurita Water Industries et Membrane Group India ont formé Kurita Membrane India pour cibler les solutions d'eau et d'eaux résiduaires destinées à la fabrication de semi-conducteurs et d'électronique, soutenant la demande dérivée pour des membranes de prétraitement et de récupération robustes, où les configurations tubulaires rivalisent en termes de durabilité et de facilité de nettoyage dans des flux difficiles.
Recent Industry Developments in Marché des membranes tubulaires
- Mai 2026 : Pentair X-Flow a annoncé une transition de son portefeuille de membranes tubulaires du PVDF vers le polyéthersulfone (PES) sans PFAS. Cette initiative répond directement aux contraintes émergentes liées aux PFAS dans le choix des matériaux et déplace la différenciation concurrentielle vers la performance et le coût du cycle de vie dans les chimies non fluorées pour les applications de réutilisation de l'eau et d'eaux résiduaires industrielles.
- Juin 2025 : Kovalus Separation Solutions a ouvert un nouveau centre technologique à Aix-la-Chapelle, en Allemagne, axé sur le développement de solutions de filtration membranaire personnalisées pour le traitement de l'eau et des eaux résiduaires municipales et industrielles. Cela renforce l'ingénierie d'applications régionale et accélère le support de conception spécifique aux projets, ce qui est essentiel pour les déploiements tubulaires dans des environnements à forte teneur en solides et à charge variable.
- Juin 2024 : Kovalus Separation Solutions a annoncé un investissement de plus de 20 millions USD dans une nouvelle installation de 140 000 pieds carrés au Mexique pour augmenter de 50 % la capacité de production de membranes spirales. L'empreinte de fabrication supplémentaire améliore la résilience de l'approvisionnement et les performances en matière de délais pour les projets de membranes qui dépendent d'une disponibilité fiable des modules et d'une capacité d'assemblage standardisée.


Marché des membranes tubulaires Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des membranes tubulaires est comptabilisé comme les revenus générés par les modules et éléments de membranes de configuration tubulaire utilisés pour séparer, filtrer ou concentrer des fluides dans les flux de traitement industriels et municipaux, à travers les usages courants de filtration à pression motrice.
Exclusions de périmètre : nous excluons l'EPC plus large des installations de traitement de l'eau, les pompes, la tuyauterie, les réservoirs et les services généraux d'exploitation et de maintenance qui ne sont pas tarifés comme des produits de membranes tubulaires.
Aperçu de la segmentation
- Par application
- Bioréacteurs à membranes (BRM)
- Prétraitement par osmose inverse (OI)
- Autres applications (nettoyage en place laitier, lixiviat, etc.)
- Par matériau de membrane
- Fluorure de polyvinylidène (PVDF)
- À base de sulfone (polyéthersulfone (PES) / polysulfone (PSU))
- Polytétrafluoroéthylène (PTFE) / PTFE expansé
- Polypropylène
- Céramique
- Autres matériaux de membrane (polyacrylonitrile (PAN), etc.)
- Par secteur d'utilisation final
- Alimentation et boissons
- Produits chimiques et pétrochimiques
- Pharmaceutique
- Énergie et électricité
- Autres secteurs (exploitation minière, pâte à papier et papier, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle et éviter de construire des hypothèses dans le vide. Nous avons examiné les statistiques publiques sur l'eau et les eaux résiduaires, y compris les publications des agences environnementales nationales et les divulgations des services publics municipaux, puis avons associé ces indicateurs à des signaux de production industrielle pertinents pour les grands utilisateurs de systèmes tubulaires.
Sur le plan technique, les informations ont été vérifiées croisées à l'aide de sources telles que l'EPA américaine, Eurostat, UN Comtrade pour les schémas commerciaux des équipements liés à la filtration, des revues à comité de lecture sur la performance des membranes et le comportement d'encrassement, ainsi que des bases de données de brevets pour les tendances de conception des matériaux et des modules. Nous avons également utilisé les dépôts d'entreprises, les présentations aux investisseurs et la presse sectorielle crédible pour confirmer le positionnement des produits et l'orientation des applications, y compris les MBR, le prétraitement de l'osmose inverse et d'autres usages de procédé, ainsi que pour suivre les mouvements généraux de prix. Pour certaines entreprises où la divulgation publique est limitée, nous avons référencé un abonnement payant pour les données financières et l'intelligence d'entreprise afin de vérifier la cohérence de l'échelle et de l'exposition régionale. Ces sources documentaires sont illustratives et non exhaustives, et de nombreux autres documents publics ont également été utilisés pour la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire a été effectué pour traduire l'adoption technique en un bassin de dépenses réaliste, puis pour tester si les hypothèses du modèle correspondaient à la manière dont les projets sont spécifiés et achetés. Nous avons échangé avec des parties prenantes parmi les fournisseurs de modules, les intégrateurs de systèmes, les équipes des usines industrielles et les consultants en ingénierie. La composition des répondants était équilibrée entre l'APAC, l'EMEA et les Amériques, afin de ne pas gommer les différences régionales en matière de réglementation et de cycles d'investissement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Cadres dirigeants (CXO) : 12 % | APAC : 37 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 37 % |
| Petits acteurs : 15 % | Managers : 60 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté avec une construction descendante qui reconstitue le bassin de demande adressable à partir de l'activité de traitement de l'eau et des eaux résiduaires et des besoins de traitement industriel, puis le filtre pour les cas où les configurations tubulaires sont techniquement préférées. Pour garder le calcul explicable, le modèle utilise un ensemble limité d'intrants tels que les ajouts et mises à niveau de capacité de traitement des eaux résiduaires, l'adoption des MBR et des traitements à forte teneur en solides, l'activité d'investissement industriel dans l'agroalimentaire et la chimie, les cycles de remplacement des éléments membranaires et les fourchettes de prix de vente moyens par matériau (polymérique versus céramique).
Une fois le bassin total constitué, nous l'avons corroboré par des vérifications ascendantes sélectives, y compris des échantillons de prix de vente moyens multipliés par le volume par application et des vérifications de canal sur le nombre typique de modules par type de projet. Là où des lacunes existaient dans les données de volume publiques, des ratios ont été dérivés des retours d'entretiens, puis testés par rapport à la direction des flux commerciaux et aux divulgations de la composition des revenus des entreprises. Les prévisions se sont appuyées sur une analyse de scénarios étayée par un consensus d'experts sur le durcissement réglementaire de la qualité des effluents, les objectifs de réutilisation industrielle et l'évolution attendue des prix, puis des trajectoires conservatrices, de base et à adoption plus élevée ont été utilisées avant l'établissement de la prévision finale.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été validés par triangulation entre des signaux indépendants, y compris les ajouts de capacité, la logique de la demande de remplacement et l'adoption observée par usage final. Si un pays ou un usage final produisait un résultat aberrant, les hypothèses étaient revérifiées pour la conversion d'unités, le calendrier des devises et le double comptage entre applications, puis les données étaient soumises à un second examen par un analyste avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements réglementaires, des annonces de projets majeurs ou des évolutions marquées des coûts d'intrants influençant la tarification des membranes. Avant la livraison, nous effectuons un nouveau passage sur les principaux intrants et relançons les vérifications de variance afin que les clients reçoivent la vue la plus récente actualisée.
Comparaison du dimensionnement du marché des membranes tubulaires de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les membranes tubulaires ne correspondent souvent pas car différentes études tracent la limite de ce qui est comptabilisé, et elles choisissent également différentes années de base, logiques de tarification et calendriers de devises. Certains chiffres mettent l'accent uniquement sur les applications les plus visibles, tandis que d'autres incluent également des équipements ou services adjacents qui entourent une installation de membranes.
Un facteur d'écart courant est l'extension du périmètre à des systèmes de filtration complets, aux dépenses au niveau de l'usine ou aux services après-vente, ce qui augmente le chiffre global même si les volumes d'éléments membranaires restent inchangés. Un autre facteur est la manière dont les prix sont projetés dans le temps, car les prix de vente moyens des céramiques et des polymères peuvent évoluer différemment, et tous les éditeurs n'appliquent pas les mêmes hypothèses de cycle de remplacement. Certaines estimations n'indiquent pas non plus comment l'adoption régionale a été validée, si bien que le même taux de pénétration peut être appliqué de manière trop large.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,50 milliard USD (2026) | |
| Cabinet de conseil mondial A | 0,98 milliard USD (2024) | Utilise une année de base différente et une optique de dépenses plus restreinte qui s'appuie sur des applications sélectionnées, de sorte que la demande de remplacement et l'usage industriel non lié à l'eau peuvent être sous-représentés. |
| Éditeur sectoriel B | 0,85 milliard USD (2024) | Divise principalement le marché selon organique versus inorganique et quelques applications, ce qui peut manquer les différences d'adoption motivées par l'usage final et la dispersion des prix par matériau et par région. |
L'écart dans le tableau s'explique principalement par le choix de l'année et par ce qui est comptabilisé au-delà du produit membranaire lui-même. Certains chiffres publiés s'arrêtent à un ensemble d'applications plus restreint, et certains ne montrent pas comment les cycles de remplacement et la tarification basée sur le matériau ont été vérifiés de manière croisée. Mordor Intelligence comptabilise les revenus des membranes tubulaires à travers les applications et les secteurs d'utilisateurs finaux indiqués, sans intégrer l'EPC d'usine plus large ou les dépenses de services non liées, ce qui garantit que le résultat reste traçable à des intrants de demande et de tarification clairs.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des membranes tubulaires ?
La taille du marché des membranes tubulaires s'établissait à 1,5 milliard USD en 2026.
Quel segment d'application domine la demande ?
Les bioréacteurs à membranes sont en tête avec 44,92 % de parts de marché, car leurs configurations compactes satisfont les normes municipales strictes en matière d'effluents.
Pourquoi les céramiques gagnent-elles du terrain malgré leur coût plus élevé ?
Les tubes céramiques offrent une résistance chimique exceptionnelle et des durées de vie de plusieurs décennies, les rendant attractifs pour les effluents industriels agressifs soumis à des réglementations plus strictes sur les PFAS et la salinité.
Comment la législation sur les PFAS affectera-t-elle les modules en PVDF ?
Les propositions de règlement REACH de l'UE ciblant les PFAS pourraient restreindre l'utilisation du PVDF dans les projets d'eau potable après 2026, incitant les services publics à envisager des alternatives à base de sulfone ou céramiques.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique détient la plus grande part et le TCAC prévisionnel le plus élevé à 5,72 % en raison des politiques industrielles de la Chine et des règles imminentes de zéro rejet liquide de l'Inde.
Dernière mise à jour de la page le:



