
チューブラー膜市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
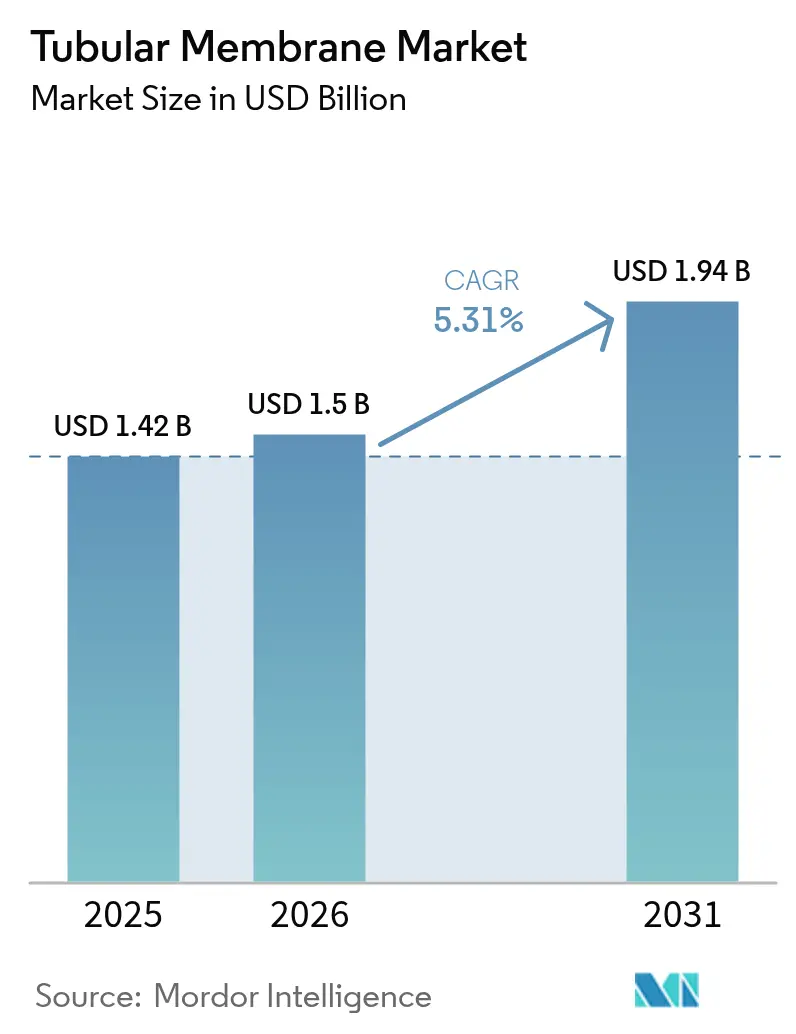
| 市場規模 (2026) | 1.5 十億米ドル |
| 市場規模 (2031) | 1.94 十億米ドル |
| Growth Rate (2026 - 2031) | 5.31 % |
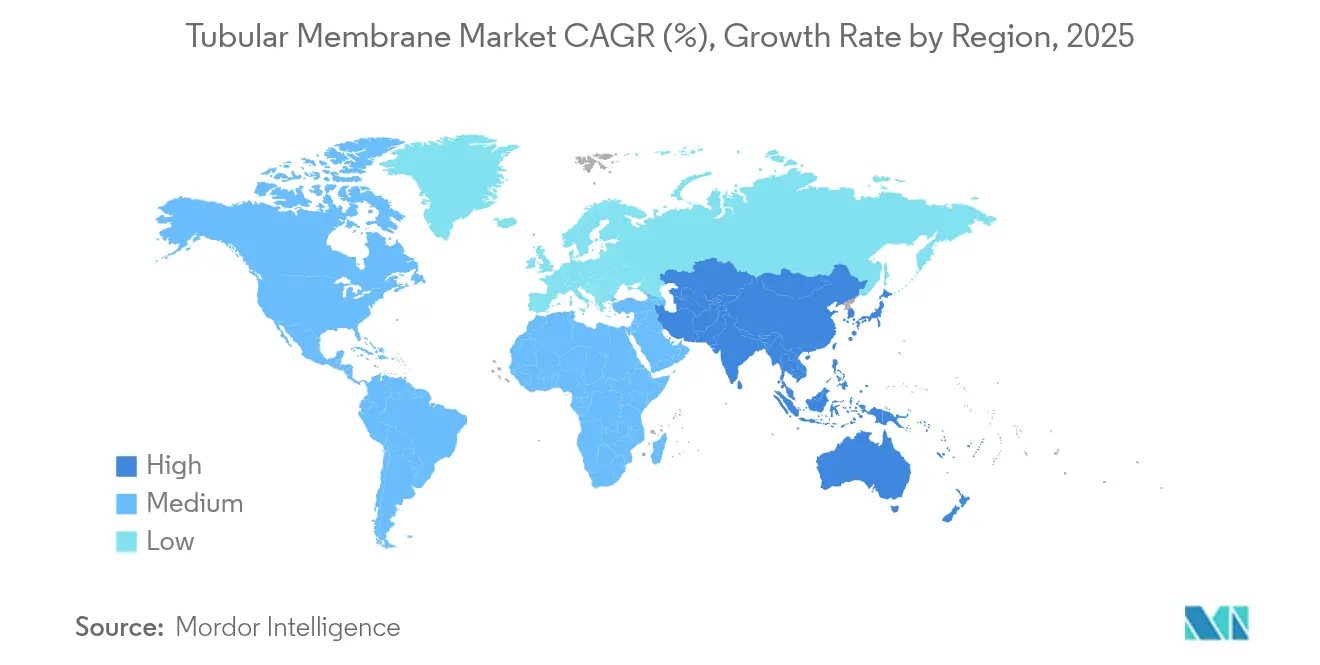
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
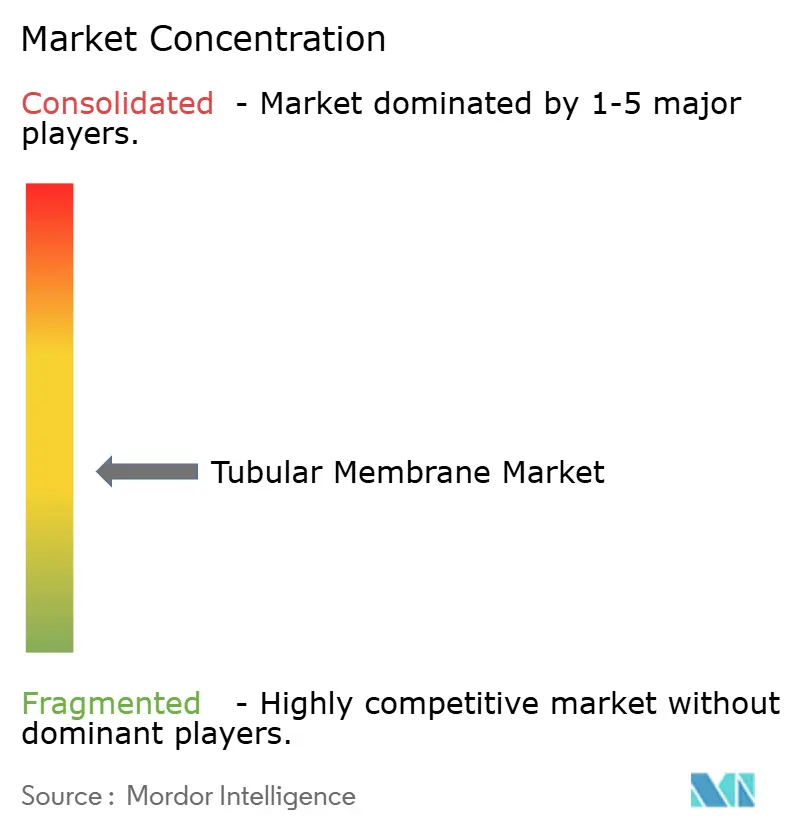
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチューブラー膜市場分析
チューブラー膜市場規模は2026年に15億米ドルと推定され、2025年の14億2,000万米ドルから成長し、2031年には19億4,000万米ドルが見込まれており、2026年~2031年にかけてCAGR 5.31%で拡大します。より厳格な排水規制の収束、産業用水リサイクル目標の引き上げ、高固形分負荷下でのチューブラー設計の実証済み耐久性が近期需要を牽引しています。膜型生物反応槽(MBR)は生物処理と精密ろ過を一つのコンパクトなトレインに統合し、自治体がエネルギー使用を最適化しながら新興の飲料水再利用規制を満たすことを支援するため、自治体公営企業が最大の設置済みベースを占めています。化学・石油化学セクターを先頭とする産業事業者は、より厳格な化学的酸素要求量(COD)および新興汚染物質の規制限界に準拠するためにレガシープラントのアップグレードを進めており、この傾向は油性・塩性・研磨性流体における当技術の優れたファウリング耐性によって強化されています。材料科学の進歩——特にナノコンポジットPVDFおよび急速に成熟しつつあるセラミックモジュール——はライフサイクルコストを低減し、運転範囲を拡大しています。また、正浸透(FO)パイロットは低圧・資源回収スキームへの道筋を示しています。同時に、世界的な設備メーカーはエンドユーザーによる採用リスクを軽減するスケール、地理的リーチ、統合サービス能力を獲得するために合併活動を加速しています。
レポートの主要ポイント
- 用途別では、膜型生物反応槽が2025年のチューブラー膜市場シェアの44.92%を占め、逆浸透前処理は2031年までCAGR 5.82%で拡大する見通しです。
- 膜材料別では、PVDFモジュールが2025年のチューブラー膜市場規模の50.35%を占め、セラミックユニットは2026年~2031年にかけてCAGR 5.69%で拡大する見込みです。
- エンドユーザー産業別では、化学・石油化学プラントが2025年のチューブラー膜市場規模の32.10%を占め、医薬品施設はCAGR 5.78%と2031年まで最も高い成長が予測されています。
- 地域別では、アジア太平洋が2025年のチューブラー膜市場シェアの42.60%を占め、2031年にかけてのCAGR予測5.72%で全地域を上回っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 膜型生物反応槽の採用拡大 | +1.2% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| 高強度処理に対する産業需要 | +0.9% | アジア太平洋が中核;中東・アフリカおよびラテンアメリカへの波及 | 長期(4年以上) |
| より厳格なグローバル排水・再利用規制 | +0.8% | EUおよび北米が最も厳格 | 短期(2年以内) |
| チューブラー正浸透・低エネルギーモジュール | +0.4% | 北米およびEU;アジア太平洋での早期採用 | 長期(4年以上) |
| バイオミメティックアクアポリンベースの分離 | +0.3% | 北米およびEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
膜型生物反応槽の採用拡大
都市はMBRを規制遵守と飲料水再利用の双方への答えとしてますます位置づけています。カリフォルニア州のシリコンバレー・クリーン・ウォーターにおける正味エネルギーポジティブな段階的嫌気性流動床MBRは、バイオソリッドの生産量を90%削減し、エネルギー自給自足を実証することで、米国の公営企業による調達決定の基準となっています。シンガポール、北京、ミラノにおける同様のパイロットは、高混合液浮遊固形物下での強固な病原体除去を検証し、グローバルな普及を支えています。コンパクトなフットプリントは密集した都市部での設置を容易にし、高固形分耐性により処理場は土地拡張なしに処理能力を強化できます。その結果、北米および東アジアの資本プログラムは、新規建設や大規模改修における標準としてチューブラーMBRを採用しており、チューブラー膜市場の成長を支えています。
高強度排水処理に対する産業需要
循環水戦略へと移行する化学施設は、溶剤スパイク、高塩度および研磨性粒子に対してフラットシートや中空糸アナログよりも優れた耐性を持つチューブラー膜を好みます。最近の20 g/L塩度MBR試験では97%のCOD除去率とほぼ完全なBOD除去が報告されており、ブラインおよび産出水の環境でのパフォーマンスを検証しています[1]MDPI、「高塩度MBRパフォーマンス」、mdpi.com。連続プロセッシングへ移行する医薬品製剤業者は、24時間365日、高い膜間圧力での運転に耐えられる機械的に堅牢なモジュールを要求する高濃縮廃液を生成します。採掘業においては、セラミックチューブラーユニットが酸性坑内排水処理での長い稼働時間を実現し、薬品使用量とダウンタイムを削減します。これらの産業用途が合わさってチューブラー膜市場内での漸増的な消費を促進しています。
より厳格なグローバル排水・水再利用規制
政策の厳格化は差し迫っています。EUの規則2020/741は再利用水の水質基準を設定し、将来的な垂直再利用義務を示唆しています。インドの液体廃棄物管理規則草案は2025年10月までにゼロ液体排出技術の採用を主要な水使用産業に義務付け、事実上高度な膜の採用を義務化しています。日本の2025年PFAS上限50 ng/Lは新たな環境基準を満たすための産業改修を促しています。米国環境保護庁(EPA)は2030年までに栄養素および微量汚染物質の基準を厳格化する排水制限ガイドラインを最終化しています(EPA.GOV)。変動する負荷下でサブppmの排水を安定供給することが実証されているチューブラーシステムは、信頼性の高いコンプライアンスソリューションとして浮上し、チューブラー膜市場全体での採用を強化しています。
チューブラー正浸透モジュールによる低エネルギー濃縮
薄膜ナノコンポジット活性層を使用した正浸透(FO)配置は、逆溶質漏洩を最小限に抑えながら24.5 L/m²·hのフラックスを達成し、高塩度濃縮用途での逆浸透と比較してエネルギー使用量を最大50%削減します。チューブラーハウジングは清掃を簡素化し、スパイラル巻きFO設計よりも高い浮遊固形物を処理できるため、食品廃棄物の価値化、リチウムブライン濃縮、精製所のブローダウン最小化への適用範囲が広がります。北米の早期採用者はエネルギー節約と有機物回収を組み合わせたハイブリッドFO-MBRフローシートをパイロット運用しており、この傾向は今後10年間で主流プロジェクトへと移行することが見込まれます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中空糸・フラットシート型との競合 | –0.7% | グローバル;コスト重視プロジェクトで最も顕著 | 中期(2~4年) |
| 小規模・分散型施設に対する高CAPEX | –0.5% | 新興市場および世界中の農村部への応用 | 長期(4年以上) |
| PFAS規制に連動したPVDF規制 | –0.4% | EUおよび北米;グローバルへの波及可能性 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
中空糸・フラットシートおよびその他の代替品との競合
中空糸MBRはより高い充填密度と低い設置コストをm²あたりで提供し、土地が豊富な地域において価格重視の自治体入札をこれらの設計に向けています。フラットシートカセットは目視検査のための容易なアクセスを提供し、高度な保守ツールを持たない事業者にとって重要な利点となっています。6~66 L cm⁻² MPa⁻¹の水透過性を誇るグラフェンオキシドラミネートは、エネルギー性能においてすべての高分子系システムを飛び越える可能性を秘めています[2]Nature、「高フラックスろ過のためのグラフェンオキシド膜」、nature.com。一方、開発中の光触媒自己洗浄コーティングは、歴史的にチューブラーモジュールが享受してきたファウリング耐性の優位性を縮小させる可能性があります。これらの逆風は、高固形分耐性が重要でないセグメントにおける採用を抑制しています。
小規模・分散型施設に対する高CAPEX
厚い壁体、専用コネクターおよび頑丈なハウジングにより、チューブラーユニットは中空糸よりも単位体積あたりのコストが高く、農村自治体や移動式緊急ユニットでの実現性を制限しています。セラミックチューブは特に、長いサービス寿命を提供するにもかかわらず高い初期コストを伴います。日本のWOTA BOXのような携帯型リサイクルシステムは低い初期予算で廃水の98%以上を回収しており、チューブラーサプライヤーが直面する価格差を浮き彫りにしています。遠隔地での熟練技術者へのアクセスが限られていることでコスト障壁はさらに高まり、回収期間が長期化し、チューブラー膜市場における最低所得地域への浸透を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
MBRシステムが市場をリード膜型生物反応槽は2025年のチューブラー膜市場の44.92%を支配しており、二次沈殿池なしに高い混合液濃度を処理する能力によって支えられています。この優位性は、生物的酸化と物理的分離を統合することによるプラント全体のフットプリント削減と、既存の沈殿槽内での迅速な改修を可能にする統合メリットを反映しています。このセグメントはモジュール式スキッドレイアウトを活用し、流量増加に伴う拡張を簡素化しており、人口増加や工業団地の接続に直面する公営企業にとって重要な考慮事項となっています。微細気泡曝気および間欠運転ルーチンが普及するにつれてエネルギー強度は引き続き低下しており、チューブラー膜市場全体でのMBR導入のビジネスケースをさらに強固にしています。
逆浸透前処理は規模は小さいものの、脱塩事業者が高圧ROステージをファウリングから保護するためのマルチバリアフローシートを採用する中で、2031年まで5.82%のCAGRを記録する見通しです。油、グリースおよびバイオポリマーが混入した混濁供給水を処理するチューブラー膜の能力は、マイクロサンドフィルターを圧倒し、耐久性の高い第一段スクリーンとして位置づけています。乳製品のクリーニング・イン・プレース回収、浸出液ポリッシングおよび埋立地凝縮液管理は、チューブラー膜の機械的強度と化学洗浄の容易さから恩恵を受けながら、ニッチではあるものの安定した活路となっています。これらの多様な用途が合わさって収益源を広げ、チューブラー膜市場内での景気循環性を緩和しています。
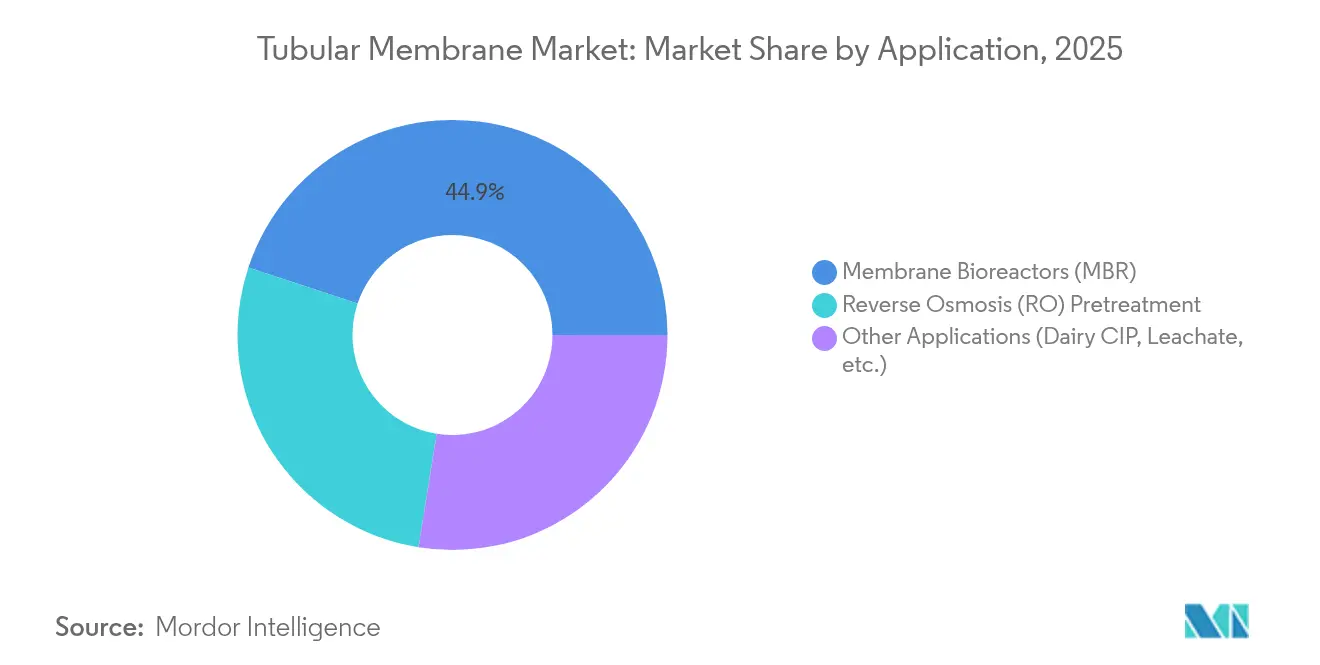
注記: 全個別セグメントのシェアはレポート購入後に取得可能


膜材料別:
PVDFの優位性が規制上の課題に直面ポリフッ化ビニリデンは、化学耐性、溶接性および成熟したサプライチェーンの有利な組み合わせを提供するため、2025年のチューブラー膜市場の50.35%を維持しました。しかし、欧州化学品庁(ECHA)が計画しているPFAS規制は、2026年以降の飲料水システムへのPVDF展開を制限する予定であり、機器メーカー間でポートフォリオの再評価を促しています。一部の公営企業はすでにコンプライアンスリスクを先取りするためにポリエーテルスルホンおよび強化ポリプロピレンへと仕様を変更しています。
セラミックチューブは資本集約的ではありますが、事実上無制限のpH耐性と10年を超える寿命により5.69%のCAGRで成長する見通しです。生産者は規模の経済と3Dプリント手法を活用して単位コストを削減し、かつては非経済的とみなされていた中規模プラントの入札にセラミックを引き込んでいます。ポリテトラフルオロエチレンおよび膨張PTFEメンブレンは半導体超純水洗浄や攻撃的な医薬品溶媒においてニッチセグメントを占めています。二酸化チタンや酸化亜鉛ナノフィラーを充填したナノコンポジットPVDFは防汚特性を向上させ、クリーニング・イン・プレース間隔を延長しています。アクアポリンタンパク質を組み込んだ新興バイオミメティック材料はフラックスの飛躍的向上を約束しますが、依然としてプロトタイプ段階にあり、予測期間の大部分において主流のチューブラー膜市場はPVDFおよびセラミック化学に固定されたままとなっています。
エンドユーザー産業別:
化学セクターが医薬品成長の中でリード化学・石油化学プラントは2025年のチューブラー膜市場の32.10%を占め、溶剤含有排水、重合洗浄水および冷却塔ブローダウンの処理における根強い使用を反映しています。事業者はチューブラー膜の温度変動や強酸への耐性を評価しており、これらの特性は薄膜構成と比較してダウンタイムを低減します。セクターのCapexサイクルは排水許可の厳格化および温室効果ガス削減に向けた水再利用インセンティブと一致しており、更新需要を持続させています。
医薬品・バイオテクノロジーサイトは設置済み容量では小規模ですが、2031年までCAGR 5.78%——エンドユーザーの中で最速——を記録することが見込まれています。連続製造ラインは高濃縮流体を生成し、注射用水質への要求がタイトポア型チューブラー限外ろ過およびナノろ過ユニットの採用を促しています。食品・飲料加工業者は衛生的な溶接と予測可能なクリーニング・イン・プレースプロトコルを活用し、ホエイ清澄化および砂糖脱灰にチューブラー膜を採用しています。エネルギー・電力生産者、特にコンバインドサイクルガスプラントは高温冷却ループの処理にセラミックチューブラー変種を好んでいます。採掘事業者は酸性坑内排水中和にチューブラー膜を活用し、優れた酸耐性と長い膜寿命を挙げています。この拡大する需要基盤がチューブラー膜産業全体での収益成長の耐久性を維持しています。
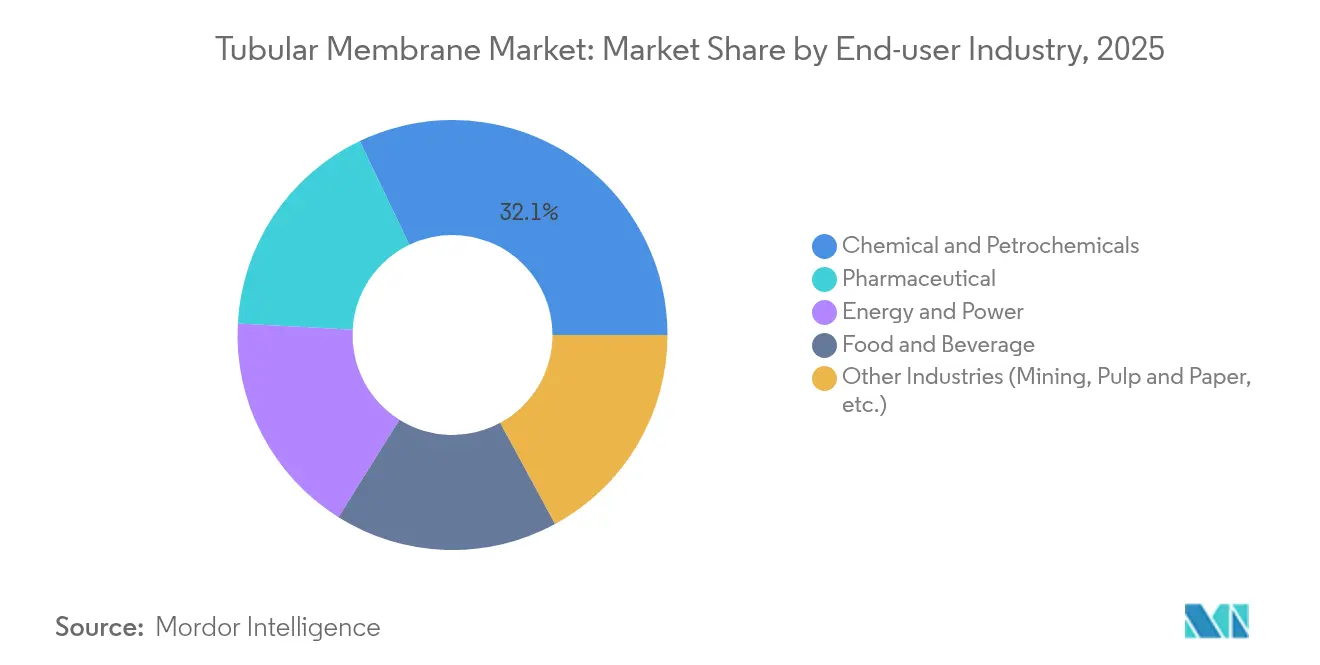
注記: 全個別セグメントのシェアはレポート購入後に取得可能
地域分析
アジア太平洋チューブラー膜市場
アジア太平洋地域は、2025年のチューブラー膜市場において42.60%の収益シェアで首位を占め、中国における大規模な自治体向け展開およびインドの化学品・繊維業界向けゼロ液体排出義務に支えられています。中国の長江保護法は、数千の産業クラスターにおけ高度処理設備の改修を推進し、省レベルの補助金がMBR改修における資本回収を加速させています。インドの2025年再利用目標は、BOD 10 mg/L以下の安定した透過水を保証する統合型膜トレインの迅速な導入を義務付けています。日本のベンダーは、浄化槽による分散型処理の数十年にわたる専門知識を活かし、コンテナ型チューブラーパッケージを東南アジア全域に輸出しており、韓国の製薬業界の拡大が超純水システムへの需要を押し上げています。
北米チューブラー膜市場
北米は、成熟した更新サイクルおよび規制強化を背景に、第2位の地域ブロックを形成しています。米国のインフラ投資・雇用法は、鉛製給水管の交換および高度処理設備のアップグレードに数十億ドルを配分しており、多くの水道事業者がこれらのプログラムに便乗してMBR転換を実施し、栄養素排出基準を満たしています。カナダの各州は、先住民族地域における分散型スキームに向けて気候強靭化資金を投入しており、小型MBRおよびチューブラー耐ファウリングスキッドが優先されています。メキシコのメキシコ湾岸沿い産業回廊では、急速に拡大する石油化学コンプレックスにおける下流RO膜のファウリングを最小化するため、チューブラー前処理の導入が進んでいます。
欧州チューブラー膜市場
欧州は、材料コンプライアンスにおける重大な転換点を迎えています。REACHに基づくPFAS規制強化がセラミック採用を加速させ、新規入札においてスルホン、ポリエーテルイミドおよび改質PP化学品が優位に立っています。ドイツのカーボンニュートラル水イニシアチブは、膜オゾンハイブリッドパイロットプラントへの資金を提供し、イベリア半島は干ばつ対策資金をチューブラー限外ろ過を基盤とした水再利用スキームに投入しています。北欧の水道事業者は、グリーン水素生産者の支援を受けた低エネルギーFO-MBRハイブリッドを先駆的に導入しており、セクター横断的な統合が地域チューブラー膜市場における漸進的な需要を支えていることを示しています。

規制環境
都市排水と水の再利用に関する規制は引き続き強化されており、高度なろ過装置やMBRのアップグレードが許可取得の適合経路に組み込まれつつある。欧州連合では、指令(EU) 2024/3019が都市廃水処理要件を更新し、2027年から義務が適用される予定で、より厳格な排水品質目標を達成するために膜が使用される、より高性能な処理系統への需要を後押ししている。
産業ユーザーにとっては、技術ベースの基準や利用可能な最良技術の枠組みにより、膜は承認候補リストに残り続けている。欧州委員会実施決定(EU) 2016/902(化学業界向けBAT結論)は、膜バイオリアクターおよび精密ろ過/限外ろ過を、固体分離および窒素除去のための確立された技術として認めており、化学・石油化学排水のアップグレードにおける導入を支えている。米国では、EPAの排水基準ガイドラインの策定と、産業廃水処理技術(IWTT)データベースなどの支援ツールが、蒸気電力を含む産業点源カテゴリー全体での膜処理性能を特性化するために使用されており、今後数年で規制が厳格化する中、膜は文書化された適合手段として位置づけを強化している。
バリューチェーン分析
管状膜のバリューチェーンは、上流のポリマー樹脂(特にPVDFおよびPES/PSU)とセラミック原料(アルミナや炭化ケイ素粉末など)から始まり、専門的なモジュール製造が続く。生産工程には、ポリマーチューブの成形とコーティング、およびセラミックの成形と焼結(通常約1,300~1,800℃)が含まれ、その後、高圧・高固形物運転向けに設計されたコネクター、シール、支持部材とともにハウジングへの組み立てが行われる。PFASへの監視が強まる中、フッ素含有化学品の材料認定と文書化は、飲用水再利用や機微な産業用途向けに供給するサプライヤーにとって、より目立つ工程となっている。
中流では、OEMおよびシステムインテグレーターがチューブをMBR、RO前処理、産業廃水再利用向けのスキッドにパッケージ化する。販売は、大規模な自治体・産業プロジェクト向けの直接契約と、小規模または標準化システム向けの流通業者経由の両方で行われる。リードタイムは特殊または特注モジュールに集中する傾向があり(概ね12~20週間とされることが多い)、そのためデュアルソーシング、在庫計画、アフターマーケット支援がEPC企業やエンドユーザーにとって重要となる。下流では、運転およびアフターマーケットサービス(洗浄、再生、性能モニタリング)が、曝気・洗浄サイクルのデジタル最適化とともに拡大しており、購入者は膜を単発の部品購入ではなく、複数年のサービス契約を通じて調達することが増えている。
競合状況
チューブラー膜市場は緩やかに断片化されており、上位5社が世界の設置済み容量の約40%を占めており、地域専門業者が活躍する余地が十分に残っています。大手ベンダーはターンキープロジェクト提供を強調し、プロセス設計、ファイナンスパッケージおよび長期サービス契約を統合してアニュイティ収益を確保しています。VeoliaによるWater Technologies & Solutionsの完全買収はこの戦略を体現しており、予測されるEUR 9,000万のコストシナジーを実現し北米の製造基盤を強化しています。
製品差別化はバイオファウリングを遅らせる独自の表面改質と、リアルタイムで空気スカウレジームを最適化するデジタルツインにますます依存しています。例えばDuPontのFilmTec™ LiNE-XDエレメントはリチウムブライン前処理を対象とし、ニッチで高マージンの用途が価格決定力を守る方法を示しています。一方、アジアの新規参入者は補助金付きファイナンスと低い生産オーバーヘッドを活用し、特にステンレス鋼およびセラミックハウジングで価格競争入札に参加しています。
戦略的アライアンスが急増しています。Memsift InnovationsはMurugappa Groupと提携してGOSEP™耐薬品性チューブラーを商業化し、材料の知見と現地製造・アフターサービスネットワークを組み合わせています。複数の欧州OEMは共同開発協定のもとでアクアポリンチャンネルのライセンスを供与し、潜在的な材料転換に向けて早期に自らを位置づけています。グローバルフットプリントを持たない中堅企業が撤退経路を模索する中で統合は継続することが見込まれており、チューブラー膜産業内でシェアを維持するためにR&Dの深度とサービスの幅の重要性が高まっています。
チューブラー膜業界リーダー
Kovalus Separation Solutions
Pentair
Porex
PCI Membranes
Berghof Membrane Technology GmbH
- *免責事項:主要選手の並び順不同
チューブラー膜市場
- Applied membranes, inc.
- Berghof Membrane Technology GmbH (BMT)
- Duraflow LLC
- Dynatec Systems Inc.
- Graver Technologies
- Kovalus Separation Solutions
- Kubota Corporation
- Lenntech B.V.
- Memsift Innovations
- PCI Membranes
- Pentair
- Porex
- Sihyflux
- SpinTek
- TORAY INDUSTRIES, INC.

市場機会と将来展望
短期的な機会として、管状膜ポートフォリオおよび調達仕様全体でのPFAS主導の材料代替が浮上しており、特にPVDFが監視対象となっている場合に顕著である。Pentair X-Flowは2026年5月、管状膜ポートフォリオをPVDFからPFASフリーのポリエーテルスルホン(PES)へ移行することを公表し、置換サイクルに影響を与え、PFASフリー宣言を要求する入札を開くことができる、継続的な製品ライン再設計を強調した。これは、飲用水再利用、自治体の改修、産業適合プロジェクトにおいて、スルホン系およびセラミック管状サプライヤーにとってより明確な機会を生み出しており、長寿命材料と検証された化学的適合性がライフサイクルリスクを低減できる。
用途特化型の展開も、従来の都市廃水処理を超えて、再利用および高純度産業セグメントへと拡大している。2026年4月、Torayは水再利用向けに位置づけられたF-HFUGシリーズ限外ろ過モジュールを発表し、公称孔径0.005マイクロメートルと低ファウリング性能を特徴としており、これはエンドユーザーが洗浄頻度を減らし、透過液品質を安定させたいという要求に合致している。需要側では、インド特化型の電子機器・半導体向け水インフラが、明確な投資テーマとなっている。2026年6月、栗田工業とMembrane Group Indiaは、半導体・電子機器製造向けの水・廃水ソリューションを対象とするKurita Membrane Indiaを設立し、困難な流れの中で耐久性と洗浄性で競合する管状構成の、強固な前処理・回収膜への需要を後押ししている。
Recent Industry Developments in チューブラー膜市場
- 2026年5月:Pentair X-Flowは、管状膜ポートフォリオをPVDFからPFASフリーのポリエーテルスルホン(PES)へ移行することを発表した。この動きは、材料選定における新たなPFAS規制に直接対応し、水再利用および産業廃水用途における非フッ素化学品での性能とライフサイクルコストへと競争差別化の焦点を移している。
- 2025年6月:Kovalus Separation Solutionsは、ドイツ・アーヘンに新しいテクノロジーセンターを開設し、自治体および産業向け水・廃水処理向けのカスタマイズされた膜ろ過ソリューションの開発に注力した。これにより地域のアプリケーションエンジニアリングが強化され、プロジェクト固有の設計支援が加速し、高固形物・可変負荷環境における管状膜の展開にとって重要な要素となっている。
- 2024年6月:Kovalus Separation Solutionsは、スパイラル膜の生産能力を50%拡大するため、メキシコに140,000平方フィートの新施設を建設するために2,000万米ドル超を投資することを発表した。この製造拠点の拡大は、信頼性のあるモジュール供給と標準化された組立能力に依存する膜プロジェクトにおいて、供給の回復力とリードタイム性能を改善する。


チューブラー膜市場 レポートの範囲と調査方法論
市場の定義と範囲
本調査では、管状膜市場は、産業および自治体のプロセス流において、一般的な圧力駆動型ろ過用途全体で流体を分離、ろ過、または濃縮するために使用される、管状構成の膜モジュールおよびエレメントから生じる収益として算定される。
適用範囲外:管状膜製品として価格設定されていない、より広範な水処理プラントEPC、ポンプ、配管、タンク、および一般的な運転・保守サービスは除外する。
セグメンテーション概要
- 用途別
- 膜型生物反応槽(MBR)
- 逆浸透(RO)前処理
- その他の用途(乳製品CIP、浸出液等)
- 膜材料別
- ポリフッ化ビニリデン(PVDF)
- スルホン系(ポリエーテルスルホン(PES)/ポリスルホン(PSU))
- ポリテトラフルオロエチレン(PTFE)/膨張PTFE
- ポリプロピレン
- セラミック
- その他の膜材料(ポリアクリロニトリル(PAN)等)
- エンドユーザー産業別
- 食品・飲料
- 化学・石油化学
- 医薬品
- エネルギー・電力
- その他の産業(採掘、パルプ・紙等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実的基盤を確立し、真空状態で仮定を構築することを避けるために使用された。国の環境機関の発表や自治体水事業体の開示を含む公的な水・廃水統計を確認し、その指標を、管状システムの主要ユーザーに関連する産業生産指標と組み合わせた。
技術面では、米国EPA、Eurostat、ろ過関連機器の貿易パターンに関する国連Comtrade、膜性能およびファウリング挙動に関する査読付き学術誌、材料・モジュール設計動向に関する特許データベースなどの資料を用いて相互確認を行った。また、企業の開示資料、投資家向け説明資料、信頼性の高い業界プレスを用いて、MBR、RO前処理、その他プロセス用途を含む製品の位置づけおよび用途への焦点を確認し、一般的な価格動向を追跡した。公的開示が限られている一部企業については、規模や地域的な事業展開を検証するために、有料の企業財務・インテリジェンスサブスクリプションを参照した。これらのデスクリサーチ資料は例示であり網羅的ではなく、検証および明確化のために他にも多くの公的文書が使用された。
一次インタビューおよび調査
一次調査は、技術導入を現実的な支出プールに変換し、モデルの仮定がプロジェクトの仕様策定・購買実態と一致しているかを検証するために実施された。モジュールサプライヤー、システムインテグレーター、産業プラントチーム、エンジニアリングコンサルタント全体の関係者と対話した。回答者構成はAPAC、EMEA、南北アメリカ間でバランスが取られており、規制や資本支出サイクルの地域差が平均化されないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):12% | APAC:37% |
| ミッドティア:50% | 機能・部門責任者:28% | EMEA:37% |
| 中小規模企業:15% | マネージャー:60% | 南北アメリカ:26% |
市場規模算定と予測
市場規模算定は、水・廃水処理活動および産業処理ニーズから対象需要プールを再構築するトップダウン方式から始め、その後、管状構成が技術的に好まれるケースに絞り込んだ。計算過程を説明可能にするため、モデルは、廃水処理容量の追加・アップグレード、MBRおよび高固形物処理の導入、食品・飲料および化学分野の産業資本支出活動、膜エレメントの置換サイクル、材料別(ポリマー系対セラミック系)の平均販売価格帯といった限定的な入力セットを使用している。
総プールを形成した後、用途別のサンプル抽出した平均販売価格×量、およびプロジェクトタイプ別の典型的なモジュール数に関するチャネル確認を含む、選択的なボトムアップ検証によって裏付けを行った。公的な量データにギャップがある場合は、インタビュー結果から比率を導出し、貿易フローの方向性および企業の収益構成の開示情報と照合して検証した。予測は、排水品質規制の厳格化、産業再利用目標、および予想される価格動向に関する専門家の合意に支えられたシナリオ分析に依拠し、最終予測を設定する前に、保守的、基本、および高い導入率の各シナリオを検討した。
データ検証と更新サイクル
モデルの出力は、容量追加、置換需要の論理、および実際の最終用途別導入状況を含む独立した指標間のトライアンギュレーションによって検証された。特定の国や最終用途で異常値が生じた場合は、単位換算、通貨タイミング、用途間の二重計上について仮定を再確認し、承認前に第2のアナリストによるレビューを経た。
本レポートは毎年更新され、規制変更、大規模プロジェクトの発表、膜価格に影響を与える入力コストの段階的変化など、重要な事象が発生した場合には中間更新が実施される。提供前には、主要な入力について最新の見直しを行い、分散チェックを再実行することで、クライアントに最新の見解を提供している。
Mordor Intelligenceの管状膜市場規模算定と他の公開推定値との比較
管状膜の公開市場規模がしばしば一致しない理由は、各調査が何を対象として数えるかの線引きが異なり、また基準年、価格設定の論理、通貨のタイミングの選択も異なるためである。一部の数値は最も目立つ用途のみを重視しており、他の数値は膜設置周辺の関連機器やサービスも含んでいる。
共通のギャップの要因は、対象範囲がろ過システム全体、プラントレベルの支出、またはアフターマーケットサービスへ拡大することであり、膜エレメントの量自体が変わらなくても総額の数値を押し上げる。もう一つの要因は、価格の将来推移の見立て方であり、セラミック製とポリマー製の平均販売価格は異なる動きをする可能性があり、すべての発行元が同じ置換サイクルの前提を適用しているわけではない。一部の推定値では、地域別の導入がどのように検証されたかが示されていないため、同じ浸透率が過度に広く適用されてしまうこともある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.50 B (2026) | |
| グローバルコンサルティング企業A | USD 0.98 B (2024) | 異なる基準年と、選択された用途に依拠したより狭い支出範囲を使用しており、置換需要と非水系産業用途が過小に反映される可能性がある。 |
| 業界出版社B | USD 0.85 B (2024) | 主に有機系対無機系および一部の用途で市場を分割しており、最終用途主導の導入差異や、材料・地域別の価格分散を見落とす可能性がある。 |
表の差異は主に、対象年の選択と、膜製品自体を超えて何が数えられているかによって説明される。一部の公開数値はより小規模な用途セットで止まっており、置換サイクルや材料ベースの価格設定がどのように相互確認されたかを示していないものもある。Mordor Intelligenceは、より広範なプラントEPCや無関係なサービス支出を組み込むことなく、記載された用途および最終用途産業全体にわたる管状膜収益を計上しており、これにより結果が明確な需要および価格入力へと追跡可能な形になっている。


レポートで回答される主要な質問
チューブラー膜市場の現在の規模はどのくらいですか?
チューブラー膜市場規模は2026年に15億米ドルに達しました。
どの用途セグメントが需要を支配していますか?
膜型生物反応槽がコンパクトなレイアウトで厳格な自治体排水基準を満たすため、市場シェア44.92%でリードしています。
コストが高いにもかかわらず、なぜセラミックが注目されているのですか?
セラミックチューブは優れた化学耐性と10年以上の寿命を提供し、より厳格なPFASおよび塩度規制に直面している過酷な産業排水に対して魅力的です。
PFAS規制はPVDFモジュールにどのような影響を与えますか?
PFASを対象としたEU REACH提案は2026年以降の飲料水プロジェクトでのPVDF使用を制限する可能性があり、公営企業はスルホンまたはセラミックの代替品を検討することを促されています。
どの地域が最も高い成長を示していますか?
アジア太平洋が最大のシェアと最高のCAGR予測5.72%を占めており、中国の産業政策とインドの差し迫ったゼロ液体排出規制によるものです。
最終更新日:



