
Taille et part du marché des conducteurs transparents multicouches
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.99 Milliards de dollars |
| Taille du Marché (2031) | 11.10 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du march des conducteurs transparents multicouches par Mordor Intelligence
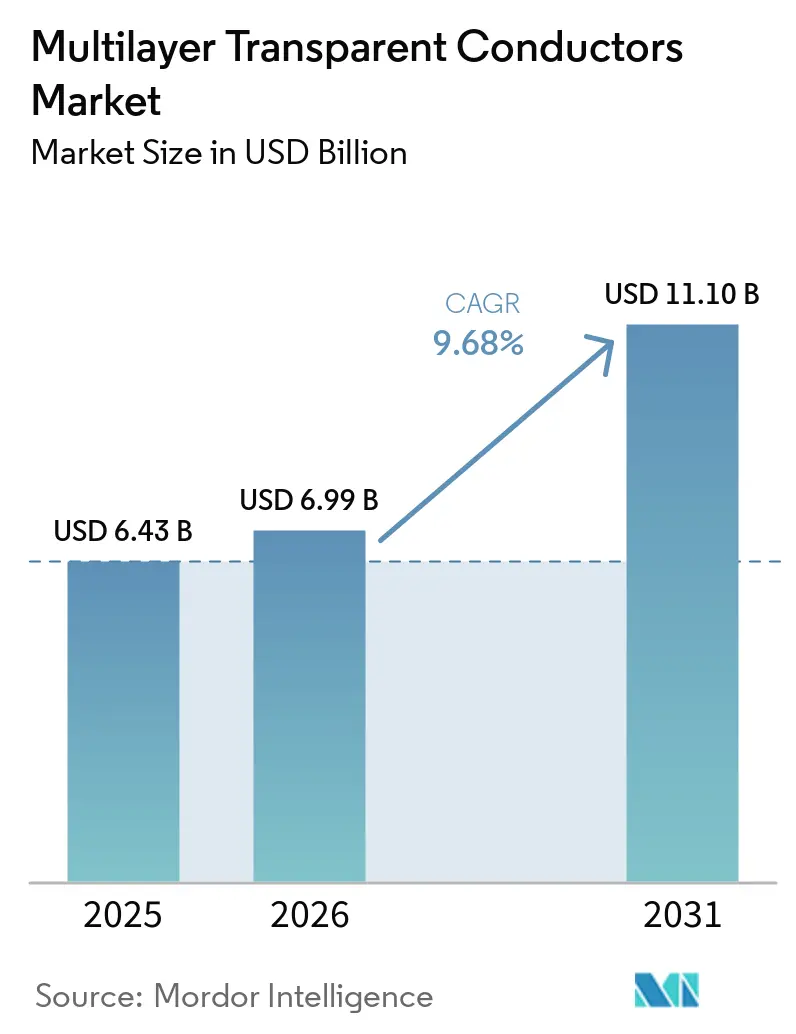
La taille du marché des conducteurs transparents multicouches devrait s'étendre de 6,43 milliards USD en 2025 et 6,99 milliards USD en 2026 à 11,10 milliards USD d'ici 2031, à un CAGR de 9,68 % entre 2026 et 2031. La croissance est liée à l'utilisation plus large des écrans pliables, du vitrage photovoltaïque en couche mince et du verre automobile électriquement actif. Les structures multicouches répondent aux limites de performance qui peuvent restreindre les oxydes conducteurs transparents monocouches dans les dispositifs flexibles ou hautement intégrés. Les fournisseurs se font de plus en plus concurrence sur la conception des empilements, le contrôle du dépôt et la qualification client plutôt que sur la seule fourniture de films. L'exposition à l'approvisionnement en indium encourage les travaux sur les nanofils d'argent, les polymères conducteurs, les nanotubes de carbone et d'autres alternatives. Cette évolution offre au marché des conducteurs transparents multicouches des opportunités dans des applications où la flexibilité, les performances optiques et un coût de traitement réduit doivent être atteints simultanément.
Principaux enseignements du rapport
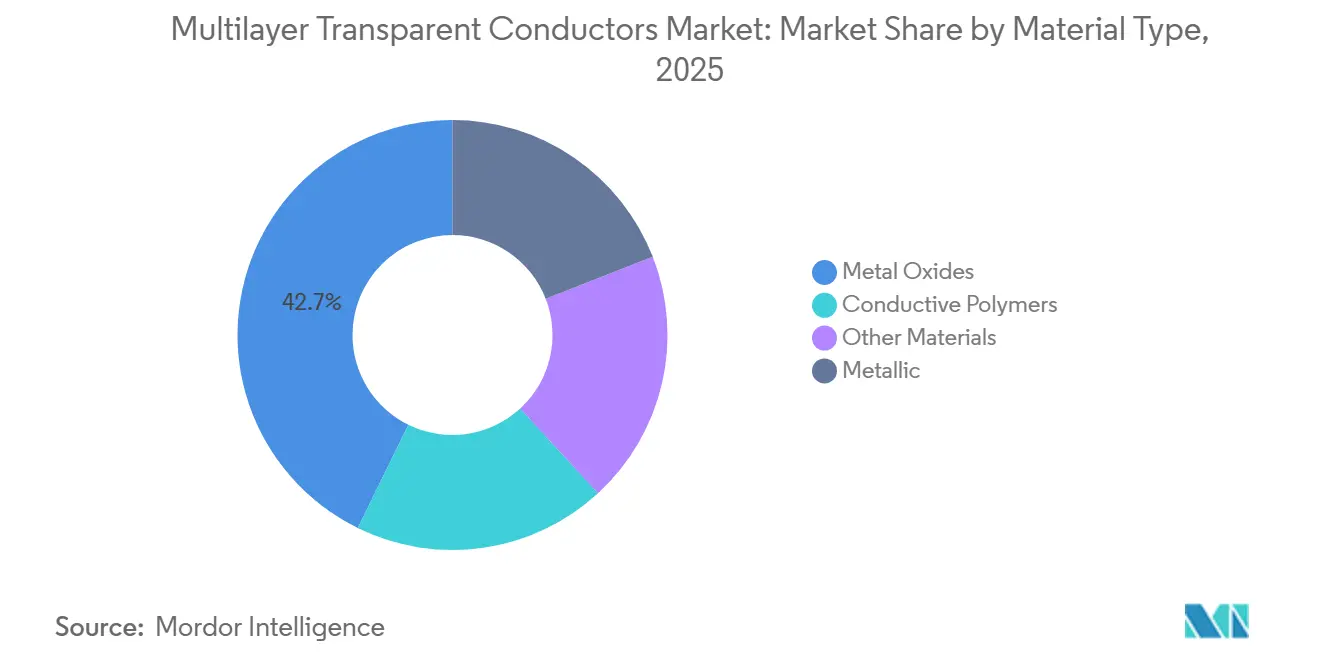
- Par type de matériau, les oxydes métalliques représentaient 42,74 % du chiffre d'affaires en 2025, tandis que les polymères conducteurs devraient croître à un CAGR de 10,05 % jusqu'en 2031.
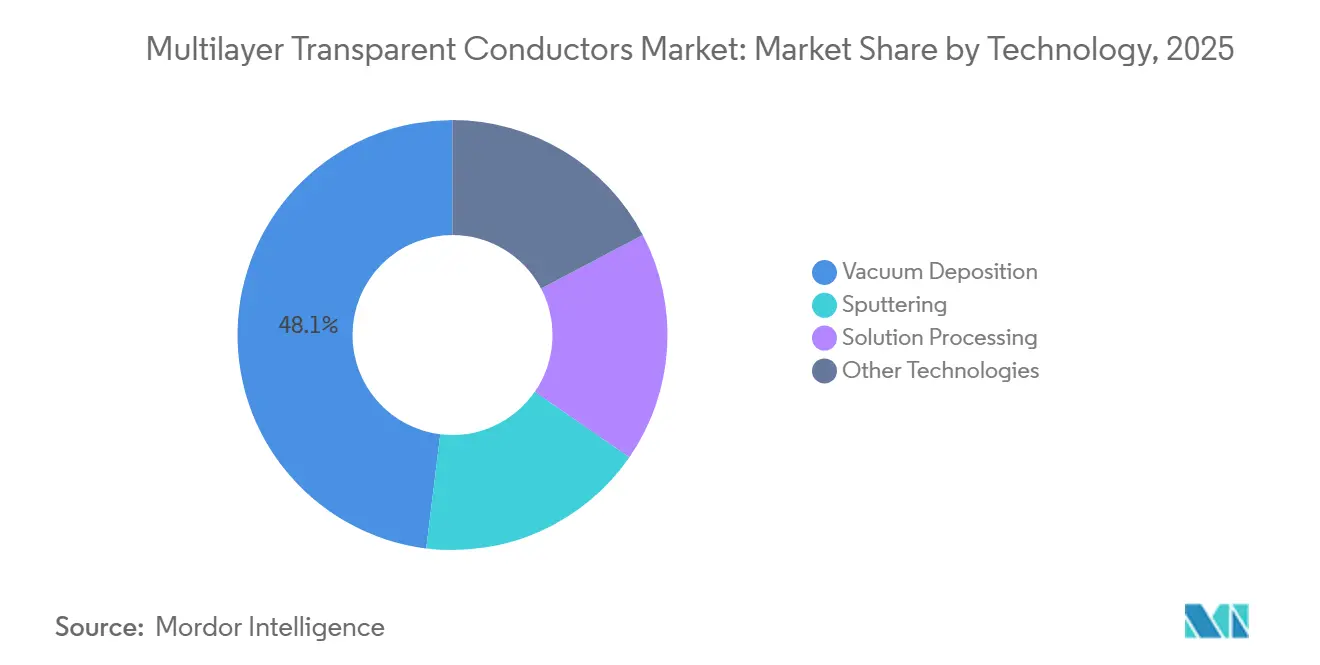
- Par technologie, le dépôt sous vide représentait 48,05 % du chiffre d'affaires en 2025, tandis que la pulvérisation cathodique devrait croître à un CAGR de 10,23 % jusqu'en 2031.
- Par application, les écrans représentaient 36,11 % du chiffre d'affaires en 2025, tandis que le photovoltaïque devrait croître à un CAGR de 10,66 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'électronique grand public représentait 58,36 % du chiffre d'affaires en 2025, tandis que l'automobile devrait croître à un CAGR de 11,21 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 35,63 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,74 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des conducteurs transparents multicouches
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Qualification des écrans pliables et enroulables | +2.5% | Mondial, concentré en Asie-Pacifique, en Corée du Sud et en Chine | Court terme (≤ 2 ans) |
| Électrodes transparentes pour le photovoltaïque en couche mince et le photovoltaïque intégré au bâtiment | +2.1% | Mondial, Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Électrification du verre automobile, des affichages tête haute et des chauffages transparents | +1.8% | Mondial, Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Électrodes à faible résistance pour les interfaces haute résolution | +1.5% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique comme zones principales | Court terme (≤ 2 ans) |
| Dépôt multicouche rouleau à rouleau et montée en échelle de l'électronique imprimée | +1.2% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Qualification des écrans pliables et enroulables
Les écrans pliables nécessitent des électrodes qui conservent une conductivité stable après plus de 200 000 cycles de pliage lors de la qualification standard des smartphones. Les films d'oxyde d'indium-étain conventionnels peuvent se fissurer sous des contraintes mécaniques répétées. Les empilements hybrides combinant des nanofils d'argent, du PEDOT:PSS et des intercouches diélectriques peuvent conserver la conductivité tout en évitant la rupture fragile. Une revue de 2026 a rapporté que les électrodes multicouches à base d'argent ont atteint une résistance de feuille inférieure à 5 Ω/sq avec une transmittance visible supérieure à 90 % [1]Équipe éditoriale de Frontiers in Materials, « Avancées dans les structures multicouches métal-diélectrique : adaptation pour des performances optoélectroniques améliorées », Frontiers in Materials, frontiersin.org. . Les fournisseurs doivent également maintenir un faible voile après les cycles thermiques et d'humidité, ce qui fait de la stabilité optique à long terme une condition de qualification importante. Les réseaux de nanofils d'argent ont atteint les niveaux de maturité de fabrication 8-9, soutenant les chaînes d'approvisionnement de smartphones pliables en pleine cadence.
Électrodes transparentes pour le photovoltaïque en couche mince et le photovoltaïque intégré au bâtiment
Les cellules tandem pérovskite-silicium visant des rendements supérieurs à 40 % nécessitent une transmission large bande élevée et une faible absorption par les porteurs libres dans le proche infrarouge. Ces exigences rendent les électrodes transparentes multicouches plus adaptées que les films d'oxyde à base d'indium seuls dans certaines conceptions de cellules. Une revue de 2026 a identifié les structures d'oxydes empilés, notamment les multicouches IZO/In₂O₃, comme une voie pour réduire l'utilisation de l'indium tout en préservant les performances. La revue a décrit une conception permettant d'économiser plus de 50 % d'indium. Des recherches ont également démontré un module photovoltaïque organique semi-transparent de 210 cm² entièrement revêtu par filière plate avec un rendement de conversion de puissance de 9,26 % et une transmittance visible moyenne de 43,2 %. Les exigences de la norme IEC 61646 et les codes du bâtiment définissent les normes optiques et électriques que les systèmes de vitrage doivent respecter avant une approbation plus large.
Électrification du verre automobile, des affichages tête haute et des chauffages transparents
Le verre automobile est conçu pour chauffer, réfléchir les images des affichages tête haute et accueillir les ouvertures de caméra dans le même ensemble. Le marché des conducteurs transparents multicouches répond à ce besoin avec des empilements adaptés à chaque fonction optique. Hyundai Motor Group a déployé un chauffage transparent à revêtement métallique 48V sans fils de tungstène visibles. Les tests ont montré une réduction de 2 à 3 °C du gain de chaleur solaire intérieur[2]Hyundai Motor Group, « Verre chauffant à revêtement métallique : performances exceptionnelles de dégivrage et de désembuage avec chauffage intégré », Hyundai Motor Group Stories, hyundaimotorgroup.com. . Eastman a présenté Horizon Vision à Auto China 2026, utilisant un PVB à angle variable dans un pare-brise pour répondre aux besoins optiques de l'affichage tête haute et de la caméra ADAS. Ces spécifications orientent la sélection des fournisseurs vers les performances du vitrage fonctionnel plutôt que vers une comparaison étroite des matériaux.
Demande d'électrodes transparentes à faible résistance pour les interfaces haute résolution
Les structures 4K, 8K et micro-LED nécessitent une résistance latérale inférieure à 5 Ω/sq pour maintenir une distribution uniforme du courant. Une résistance plus élevée peut créer une variation de luminance visible à haute densité de pixels. Des recherches publiées en 2026 ont montré que des tricouches ITO/Ag/ITO optimisées délivraient 3,8 Ω/sq à 92,3 % de transmittance visible. Le marché des conducteurs transparents multicouches bénéficie de résultats qui répondent à la conductivité et à la transparence dans la production d'AMOLED et de micro-LED en grande surface. La fabrication d'écrans à pas fin augmente également la valeur des fournisseurs capables de contrôler conjointement le dépôt et la structuration. Le marché des conducteurs transparents multicouches bénéficie donc lorsque les conceptions d'interfaces sont spécifiées au niveau de l'empilement plutôt que simplement par catégorie de matériau.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix et de l'approvisionnement en indium et en argent | -1.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Intensité capitalistique élevée et longs cycles de qualification pour le dépôt multicouche | -0.9% | Mondial, Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Pertes de rendement d'empilement à empilement dues aux compromis optiques, électriques et mécaniques | -0.7% | Mondial, concentré dans les applications d'écrans haute résolution en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix et de l'approvisionnement en indium et en argent
La Chine représentait 70 % de la production mondiale d'indium raffiné en 2024, créant une source d'approvisionnement concentrée pour les utilisateurs d'ITO. Les exigences de licences d'exportation pour les composés liés à l'indium, introduites en février 2025, ont perturbé les chaînes d'approvisionnement en cibles de pulvérisation. L'argent crée une exposition aux coûts connexe, car il représentait 15 à 20 % des coûts de production des films ITO. Son prix a augmenté de plus de 48 % entre 2019 et 2023, ce qui a accru la pression de répercussion des coûts sur les producteurs de films. La production d'indium est liée à la fusion du zinc, de sorte qu'une baisse de la production de zinc peut resserrer l'approvisionnement en indium indépendamment de la demande en conducteurs transparents. Le marché des conducteurs transparents multicouches est donc confronté à une planification des approvisionnements plus difficile pour les fabricants dépendants de l'ITO.
Intensité capitalistique élevée et longs cycles de qualification pour le dépôt multicouche
Les lignes de pulvérisation magnétron haute performance nécessitent un investissement supérieur à 15 millions USD par ligne. Les clients dans les secteurs de l'affichage et de l'automobile prennent généralement 18 à 36 mois pour qualifier de nouveaux films multicouches. Ce délai peut retarder les revenus après l'engagement du capital. Une revue de 2026 a noté que le dépôt en grande surface doit maintenir une cohérence d'épaisseur à l'échelle nanométrique sur des substrats d'un mètre de large. La même revue a constaté que les options sol-gel en air ambiant présentent une reproductibilité d'interface plus faible en dessous de 10 nm d'épaisseur de film. Le marché des conducteurs transparents multicouches reste plus accessible aux fournisseurs disposant d'actifs de traitement sous vide établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : les oxydes métalliques en tête tandis que les polymères conducteurs améliorent l'économie de traitement
Les oxydes métalliques représentaient 42,74 % de la part du marché des conducteurs transparents multicouches en 2025. L'ITO est resté établi sur les lignes de panneaux d'affichage en Asie-Pacifique et en Amérique du Nord. Les empilements d'oxydes métalliques peuvent équilibrer la conductivité électrique avec une transmission optique élevée. Les structures Ta₂O₅/Ag/Ta₂O₅ ont atteint une transmittance de 91,64 % à 2,53 Ω/sq dans des recherches publiées en 2026. Ce résultat montre pourquoi les conceptions oxyde-métal-oxyde peuvent être plus efficaces que les films métalliques monocouches. Le marché des conducteurs transparents multicouches continue d'utiliser ces conceptions car l'infrastructure de production et les spécifications d'affichage sont établies.
Les polymères conducteurs devraient croître à un CAGR de 10,05 % jusqu'en 2031. Le PEDOT:PSS gagne en utilisation dans les modules photovoltaïques organiques semi-transparents car il peut être traité en conditions ambiantes. Le marché des conducteurs transparents multicouches peut utiliser cette approche pour réduire le coût de traitement dans les applications adaptées. Les films de nanotubes de carbone dépassent leur utilisation limitée dans les chauffages transparents pour s'étendre aux systèmes automobiles et de capteurs. Les films de graphène restent à un niveau de maturité commerciale plus faible. La dégradation du PEDOT:PSS sous illumination prolongée lors de tests de stabilité de 1 000 heures maintient le développement de formulations important pour une utilisation plus large dans les écrans. Le secteur des conducteurs transparents multicouches équilibre donc l'échelle éprouvée des oxydes avec des matériaux pouvant réduire le coût de traitement.


Par technologie : le dépôt sous vide en tête tandis que la pulvérisation cathodique s'étend aux empilements intégrés
Le dépôt sous vide représentait 48,05 % du chiffre d'affaires en 2025. Le marché des conducteurs transparents multicouches continue de s'appuyer sur lui pour un contrôle précis des interfaces diélectrique-métal dans les chaînes d'approvisionnement en écrans. L'évaporation thermique est utilisée pour les empilements WO₃/Au et MoO₃/Ag dans les applications semi-transparentes et de miroir thermique. La synthèse sol-gel par combustion a démontré une réduction des coûts allant jusqu'à 67 % par rapport à la pulvérisation sous vide pour la fabrication d'OTC sur des surfaces supérieures à 300 cm². Les procédés sous vide conservent néanmoins un avantage là où l'uniformité et la qualité des interfaces sont critiques. Leur base installée soutient une utilisation continue dans les films d'affichage haut de gamme et automobiles.
La pulvérisation cathodique devrait croître à un CAGR de 10,23 % jusqu'en 2031. Une plateforme magnétron peut traiter séquentiellement l'ITO, l'AZO, le TiO₂ et l'argent ultra-mince sans rupture de vide. Le marché des conducteurs transparents multicouches en bénéficie car cela réduit le risque de contamination aux interfaces sensibles. La pulvérisation magnétron à impulsions de haute puissance étend la capacité de traitement pour les films minces à haute transmission. Le traitement en solution, notamment le revêtement par filière plate et l'impression héliographique, gagne en importance pour les composites de nanofils d'argent. Les films AgNW rouleau à rouleau sur des substrats de 1 600 mm ont atteint des coûts proches de 50 RMB/m². Les producteurs utilisent des plateformes sous vide pour les empilements haute performance tout en orientant les lignes de traitement en solution vers le BIPV, les fenêtres intelligentes et les capteurs flexibles.
Par application : les écrans constituent la plus grande base tandis que le photovoltaïque s'accélère
Les écrans représentaient 36,11 % de la taille du marché des conducteurs transparents multicouches en 2025. La production d'OLED nécessite des électrodes à faible résistance sur des surfaces de substrat plus grandes que la production LCD. Les dispositifs pliables favorisent également les films multicouches composites car l'ITO monolithique peut se rompre sous pliage. L'intégration des écrans tactiles ajoute des exigences de résistance supplémentaires lorsque les fonctions de détection et de pilotage d'affichage partagent un substrat. Les fenêtres intelligentes constituent une demande adjacente pour les films conducteurs transparents. Les dispositifs électrochromes WO₃ avec intercouches ITO ont démontré une stabilité supérieure à 10 000 cycles lors de démonstrations en 2026. Ces utilisations maintiennent l'importance des écrans même si la demande applicative s'élargit.
Le photovoltaïque devrait croître à un CAGR de 10,66 % jusqu'en 2031. La croissance du BIPV et les progrès des cellules tandem pérovskite-silicium augmentent les exigences en matière d'électrodes transparentes large bande. Une revue de 2026 a cité le jalon d'efficacité cellulaire de 34,85 % de LONGi en 2025 comme un facteur rapprochant les exigences avancées en matière d'électrodes des achats de production. Les cellules tandem nécessitent une transmission du domaine visible jusqu'au proche infrarouge. Cela favorise les électrodes transparentes multicouches pouvant être ajustées sur l'ensemble du spectre optique. Les réglementations sur l'énergie des bâtiments encouragent également les rénovations de fenêtres photovoltaïques semi-transparentes sur les façades commerciales. Le marché des conducteurs transparents multicouches dispose d'une voie plus large vers la demande liée à la construction à mesure que ces projets avancent.
Par secteur d'utilisation finale : l'électronique grand public en tête tandis que l'automobile prend de l'élan
L'électronique grand public représentait 58,36 % du chiffre d'affaires en 2025. Le marché des conducteurs transparents multicouches est soutenu par les expéditions mondiales de panneaux d'affichage, d'écrans tactiles et de capteurs flexibles. Les programmes de smartphones pliables exigent que les fournisseurs respectent les critères de variation de résistance après 200 000 cycles de pliage. Les fournisseurs sans empilements multicouches certifiés peuvent être exclus des principaux programmes de dispositifs. Le bâtiment et la construction utilisent également le vitrage électrochrome intelligent à mesure que les exigences en matière d'efficacité énergétique augmentent. L'imagerie industrielle, le diagnostic médical et les utilisations d'antennes transparentes militaires s'étendent sans les mêmes contraintes de coût que les dispositifs grand public. Ces applications offrent au secteur des conducteurs transparents multicouches un ensemble plus large de sources de demande.
L'automobile devrait croître à un CAGR de 11,21 % jusqu'en 2031. Le vitrage chauffant, les affichages tête haute en réalité augmentée et les ouvertures de chauffage de caméra ADAS augmentent la demande. Les constructeurs automobiles évaluent le temps de dégivrage, l'uniformité de la luminance d'affichage et l'efficacité énergétique du chauffage. Ces exigences favorisent les fournisseurs capables d'intégrer les matériaux et les performances des films au niveau du système. Les données de qualification client sont devenues un atout concurrentiel important dans ce secteur d'utilisation finale. Les travaux de développement conjoint de CANATU avec DENSO sur des films CNT de plus grande surface illustrent l'intérêt pour les applications de chauffage de pare-brise complet. Le marché des conducteurs transparents multicouches bénéficie lorsque les programmes automobiles passent du chauffage localisé des surfaces vitrées plus grandes.
Analyse géographique
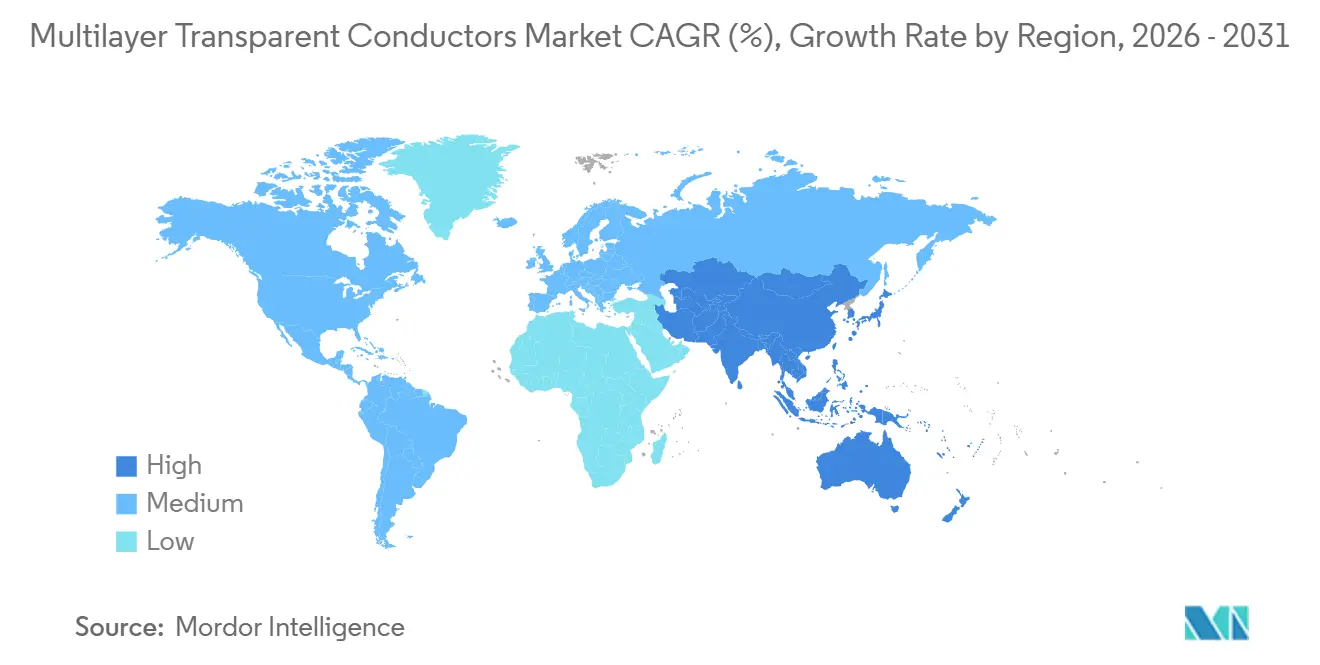
L'Amérique du Nord représentait 35,63 % de la part du marché des conducteurs transparents multicouches en 2025. La région dispose de propriété intellectuelle en technologie d'affichage, de programmes de verre intelligent liés aux usages de défense et de producteurs de films équipés de systèmes de pulvérisation. Les droits de douane américains sur les composés d'indium chinois introduits en 2025 ont accru l'exposition à l'approvisionnement pour les producteurs dépendants de l'ITO. Ils ont également encouragé l'approvisionnement en alternatives à base de nanofils d'argent et d'AZO. Le Canada et le Mexique soutiennent les chaînes d'approvisionnement automobiles où les pare-brise à affichage tête haute créent une demande pour des films de qualité automobile. Les États-Unis disposent de producteurs d'AgNW commercialement avancés avec des lignes pilotes rouleau à rouleau et des relations de qualification client.
L'Asie-Pacifique devrait croître à un CAGR de 10,74 % jusqu'en 2031. Le marché des conducteurs transparents multicouches est soutenu par la Corée du Sud et la Chine en raison de leurs positions dans la fabrication d'écrans. La Chine produisait plus de 1 680 tonnes métriques d'ITO annuellement. Elle accueillait également plus de 2 300 lignes de production d'écrans représentant 81 % de la production mondiale de panneaux OLED et LCD en 2024. Les fabricants sud-coréens de smartphones pliables influencent les spécifications des électrodes transparentes pour les chaînes d'approvisionnement mondiales. Le Japon contribue par l'intermédiaire de Nitto Denko et GUNZE LIMITED, qui ont déposé des brevets en 2025 et 2026 concernant les substrats flexibles, la durabilité à l'humidité et la transmission dans le proche infrarouge. L'Inde et le Vietnam sont des centres de demande émergents grâce aux incitations à l'affichage et à l'assemblage électronique délocalisé.
L'Europe est principalement portée par la demande en fenêtres intelligentes et en BIPV plutôt que par un volume élevé de fabrication d'écrans. L'Allemagne, la France et le Royaume-Uni ont d'importants programmes de photovoltaïque intégré à la construction. La directive européenne sur la performance énergétique des bâtiments accroît l'intérêt des achats pour le vitrage électrochrome avec des électrodes avancées. L'Amérique du Sud reste une région en phase précoce avec une capacité de fabrication locale limitée de conducteurs transparents. Le Brésil et l'Argentine bénéficient de la demande en photovoltaïque en couche mince dans des environnements à fort ensoleillement. Le Moyen-Orient et l'Afrique sont à un stade plus précoce, avec des projets de construction en Arabie Saoudite soutenant la demande en fenêtres intelligentes et l'Afrique du Sud soutenue par des programmes d'investissement dans les énergies renouvelables.

Paysage concurrentiel
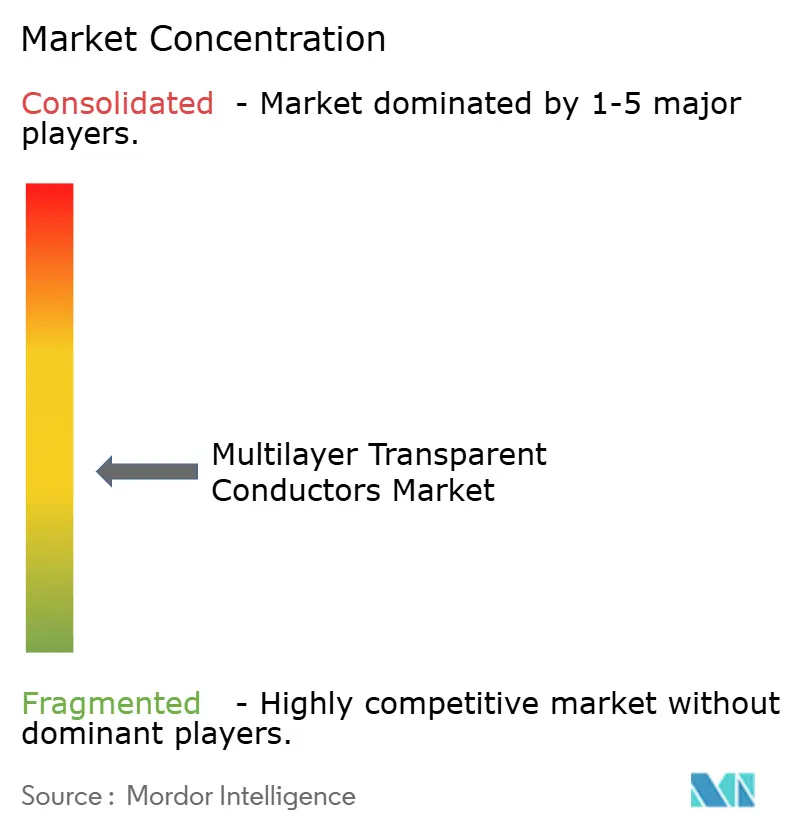
Le marché des conducteurs transparents multicouches est modérément fragmenté et aucun fournisseur ne contrôle plus de 15 à 20 % du chiffre d'affaires mondial. Les exigences des utilisateurs finaux diffèrent selon les écrans, le photovoltaïque, le verre automobile et les applications de bâtiment. Cela empêche une conception de film unique de répondre à toute la demande à grande échelle. Les entreprises leaders développent des plateformes de dépôt agnostiques en matière de matériaux, capables de traiter l'ITO, les composites de nanofils d'argent et les couches de polymères conducteurs. Nitto Denko a protégé des conceptions de films pour la durabilité à l'humidité et la transmittance dans le proche infrarouge par des brevets déposés en 2025 et 2026. Les longs cycles de test client créent également des barrières à la substitution pour les fournisseurs qualifiés.
Les méthodes de dépôt alternatives et les matériaux conducteurs sont les domaines clés pour les nouveaux concurrents. L'investissement de E Ink en septembre 2026 dans NewCopper soutient l'évaluation de l'encre de cuivre comme matériau d'électrode transparente compatible avec l'impression rouleau à rouleau. Le marché des conducteurs transparents multicouches pourrait réduire la dépendance à l'indium et alléger la charge d'infrastructure de la pulvérisation grâce à cette approche. Des espaces blancs subsistent dans les films à très faible résistance pour les rétroéclairages micro-LED, les matériaux BIPV abondants dans la nature et la production de CNT rouleau à rouleau de plus de 600 mm de large. Tandem PV a acquis nexTC Corporation en août 2026 pour intégrer les procédés de revêtement d'oxydes métalliques en couche mince dans sa ligne de démonstration de fabrication tandem. Le contrôle vertical des procédés de dépôt peut devenir plus important à mesure que la production de cellules tandem s'oriente vers des volumes commerciaux.
DuPont a lancé sa ligne de films conducteurs transparents à nanofils d'argent Activegrid en Corée du Sud en mars 2025. La ligne prend en charge le chauffage transparent, l'électronique en moule, le chauffage ADAS et le blindage CEM sur des substrats PET, PC, COP et CPI. CHASM Advanced Materials et Mativ Holdings ont également annoncé en janvier 2025 une licence exclusive pour la technologie de film hybride AgNW/CNT AgeNT Express pour les applications de verre chauffant. Ces mouvements montrent que les fournisseurs combinent le développement de matériaux avec le traitement de films évolutif et l'accès aux applications. Le marché des conducteurs transparents multicouches accorde donc de la valeur aux technologies qualifiées pouvant évoluer entre les utilisations dans les écrans, l'automobile et la construction. Les fournisseurs axés uniquement sur les films ITO de commodité font face à une pression plus forte là où des conceptions flexibles ou multifonctionnelles sont requises.
Leaders du secteur des conducteurs transparents multicouches
Nitto Denko Corporation
Teijin Limited
3M
Abrisa Technologies
Cambrios Film Solutions Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : E Ink a annoncé un investissement stratégique dans NewCopper, une spin-off de l'Université du Maryland développant une encre de cuivre conductrice compatible avec l'impression rouleau à rouleau, afin d'évaluer le cuivre comme matériau d'électrode transparente pour les futurs écrans ePaper. La collaboration vise à renforcer la résilience de la chaîne d'approvisionnement grâce à un approvisionnement localisé en matériaux conducteurs.
- Août 2026 : Tandem PV a acquis nexTC Corporation, un développeur basé en Oregon de procédés de revêtement d'oxydes métalliques en couche mince, intégrant la capacité de dépôt de nexTC dans sa ligne de démonstration de fabrication tandem pérovskite-silicium. Tandem PV a levé 100 millions USD auprès d'investisseurs, dont Eclipse et Constellation Energy.


Périmètre du rapport mondial sur le marché des conducteurs transparents multicouches
Les conducteurs transparents multicouches sont des structures avancées en couche mince conçues pour résoudre un dilemme d'ingénierie majeur : comment fabriquer un matériau qui conduit très bien l'électricité tout en restant complètement transparent et mécaniquement flexible.
Le marché des conducteurs transparents multicouches est segmenté par type de matériau, technologie, application, secteur d'utilisation finale et géographie. Par type de matériau, le marché est segmenté en métallique, oxydes métalliques, polymères conducteurs et autres matériaux. Par technologie, le marché est segmenté en dépôt sous vide, pulvérisation cathodique, traitement en solution et autres technologies. Par application, le marché est segmenté en écrans, photovoltaïque, écrans tactiles, fenêtres intelligentes et autres applications. Par secteur d'utilisation finale, le marché est segmenté en électronique grand public, automobile, bâtiment et construction et autres secteurs d'utilisation finale. Par géographie, le marché est segmenté en Asie-Pacifique, Amérique du Nord, Europe, Amérique du Sud, Moyen-Orient et Afrique. Le rapport couvre également la taille du marché des conducteurs transparents multicouches et les prévisions pour le marché du fluorure d'aluminium dans 15 pays des principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Métallique |
| Oxydes métalliques |
| Polymères conducteurs |
| Autres matériaux |
| Dépôt sous vide |
| Pulvérisation cathodique |
| Traitement en solution |
| Autres technologies |
| Écrans |
| Photovoltaïque |
| Écrans tactiles |
| Fenêtres intelligentes |
| Autres applications |
| Électronique grand public |
| Automobile |
| Bâtiment et construction |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Métallique | |
| Oxydes métalliques | ||
| Polymères conducteurs | ||
| Autres matériaux | ||
| Par technologie | Dépôt sous vide | |
| Pulvérisation cathodique | ||
| Traitement en solution | ||
| Autres technologies | ||
| Par application | Écrans | |
| Photovoltaïque | ||
| Écrans tactiles | ||
| Fenêtres intelligentes | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Électronique grand public | |
| Automobile | ||
| Bâtiment et construction | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des conducteurs transparents multicouches en 2026 et quelle est la taille de marché projetée en 2031 ?
La valeur est de 6,99 milliards USD en 2026 et devrait atteindre 11,10 milliards USD d'ici 2031 à un CAGR de 9,68 %. Les prévisions reflètent la demande des écrans, du vitrage photovoltaïque, du verre automobile et des systèmes électroniques flexibles. Elles reflètent également une évolution vers des films pouvant être ajustés pour des fonctions de dispositifs spécifiques.
Quel segment de matériau domine la demande du marché des conducteurs transparents multicouches ?
Les oxydes métalliques étaient en tête avec 42,74 % du chiffre d'affaires en 2025, soutenus par l'utilisation de l'ITO dans les lignes de production de panneaux d'affichage établies. Les empilements oxyde-métal-oxyde offrent également une voie pratique vers une transmission élevée et une faible résistance de feuille dans les applications qualifiées. Les polymères conducteurs croissent plus rapidement là où le traitement en conditions ambiantes peut réduire les coûts de production des films.
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
L'automobile devrait se développer à un CAGR de 11,21 % jusqu'en 2031, portée par le vitrage chauffant, les affichages tête haute en réalité augmentée et les ouvertures de caméra ADAS. Les constructeurs automobiles évaluent de plus en plus les films selon les résultats de dégivrage, d'optique et de consommation d'énergie. Cela crée un avantage pour les fournisseurs disposant de dossiers de qualification automobile et de capacités d'intégration.
Quelle région connaît la croissance la plus rapide pour les films conducteurs transparents ?
L'Asie-Pacifique devrait croître à un CAGR de 10,74 % jusqu'en 2031 car la Chine et la Corée du Sud disposent d'importantes bases de fabrication d'écrans. Leur capacité de production et leurs chaînes d'approvisionnement en dispositifs pliables influencent les exigences pour les empilements d'électrodes transparentes. Les brevets liés aux films du Japon apportent un soutien supplémentaire pour les substrats flexibles, la durabilité à l'humidité et la transmission dans le proche infrarouge.
Dernière mise à jour de la page le:



