
Taille et part du marché de la pyrolyse par pulvérisation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 266.31 Millions de dollars américains |
| Taille du Marché (2032) | 374.56 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.06 % |
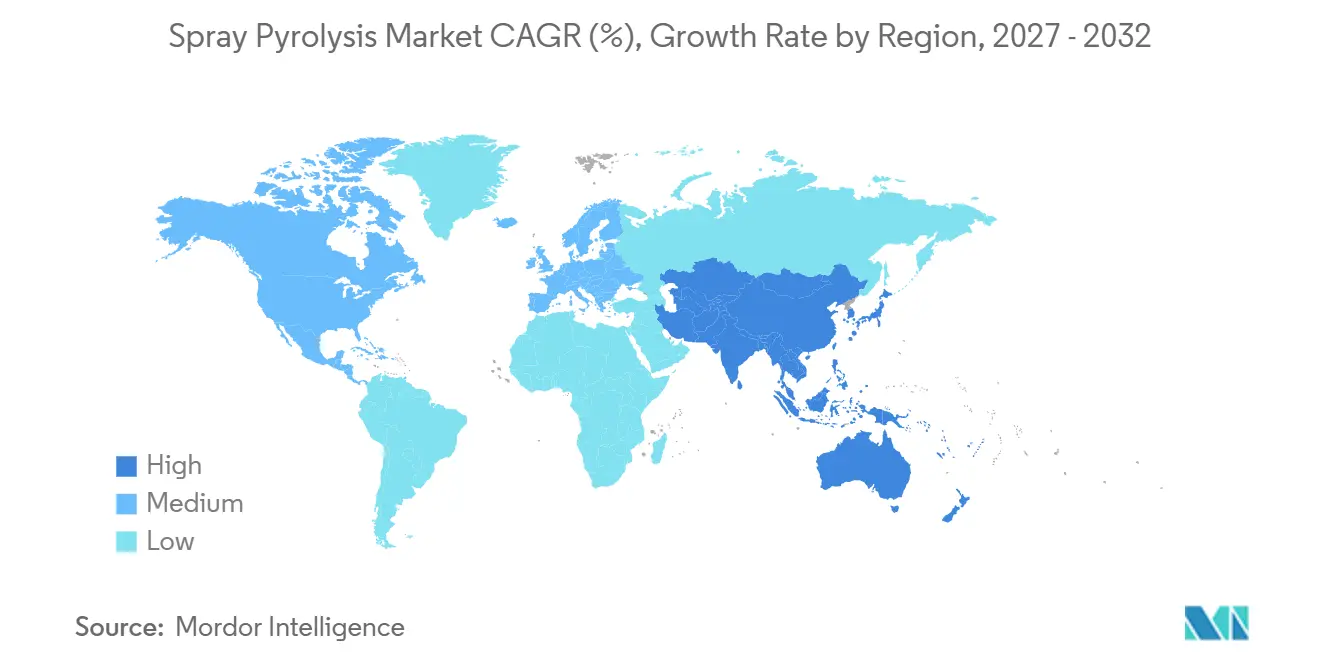
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
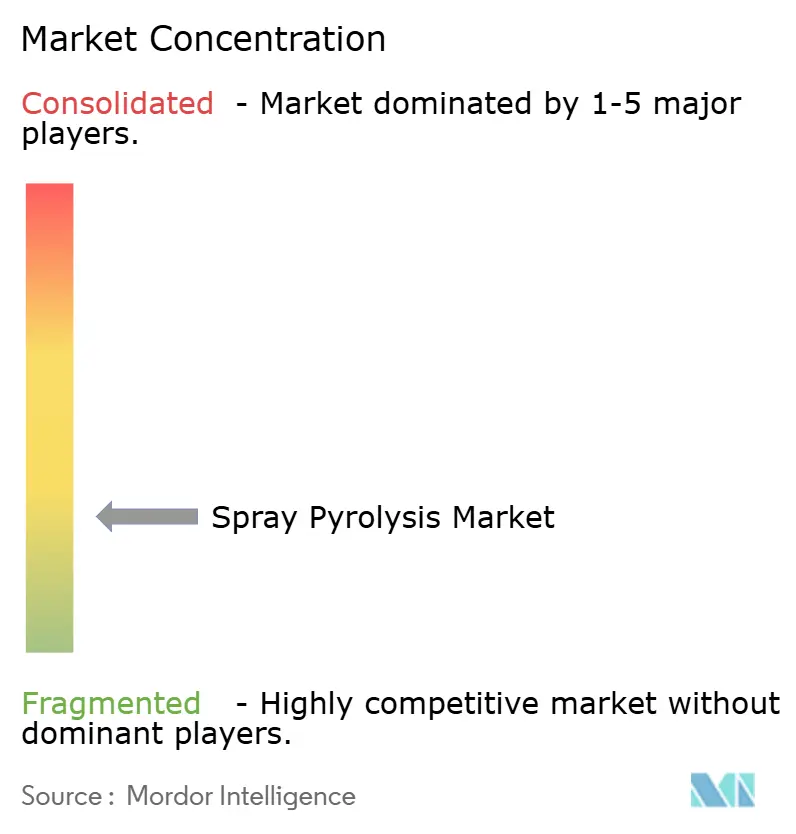
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la pyrolyse par pulvérisation par Mordor Intelligence
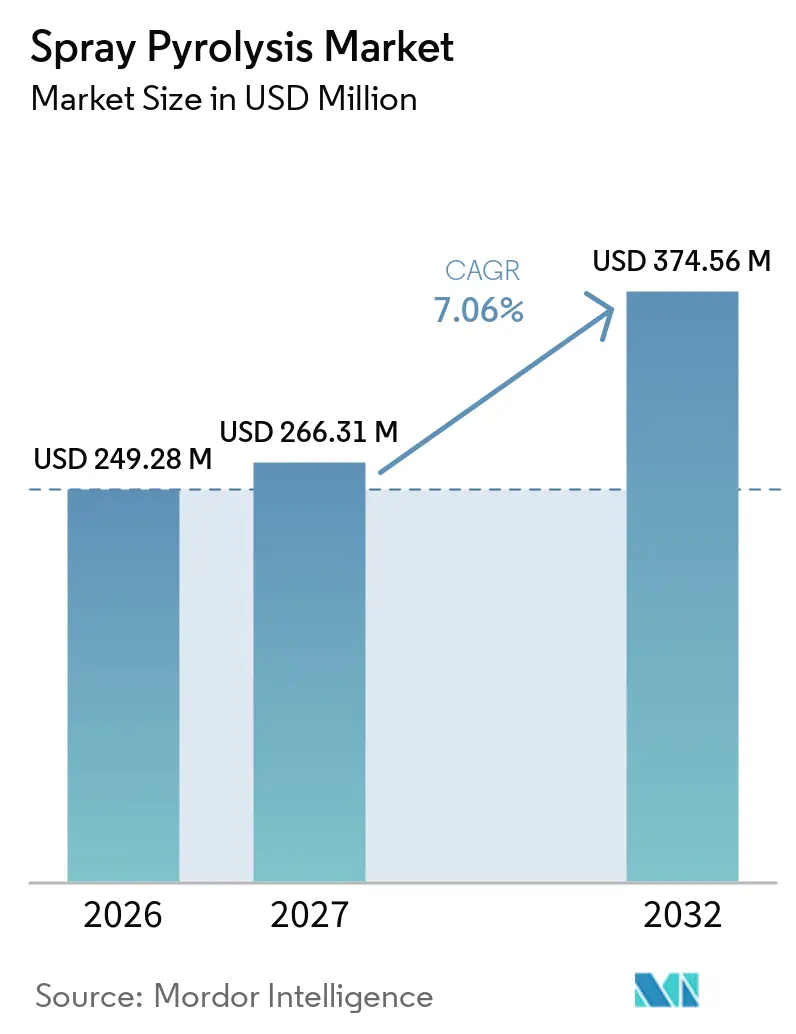
La taille du marché de la pyrolyse par pulvérisation était évaluée à 249,28 millions USD en 2026 et devrait croître de 266,31 millions USD en 2027 pour atteindre 374,56 millions USD d'ici 2032, à un CAGR de 7,06 % pendant la période de prévision (2027-2032). Le marché de la pyrolyse par pulvérisation est soutenu par la demande de production évolutive de couches minces et de poudres sans les chambres à vide utilisées dans de nombreux procédés concurrents. Ce modèle opérationnel peut réduire les coûts d'équipement et de fonctionnement lorsque les producteurs passent des travaux en laboratoire à la production pilote. Les cellules solaires à pérovskite, les cathodes de batteries riches en nickel et les couches d'oxyde conducteur transparent élargissent l'ensemble des utilisations de la technologie. Le marché de la pyrolyse par pulvérisation est également confronté à des limites dans les applications de semi-conducteurs avancés, où le dépôt chimique en phase vapeur (CVD) et le dépôt de couches atomiques (ALD) conservent des avantages de performance pour les très petites structures. Les programmes publics en faveur de la capacité nationale en matériaux peuvent créer des opportunités précoces pour les équipements, notamment là où les infrastructures de revêtement et de dépôt sont financées.
Points clés du rapport
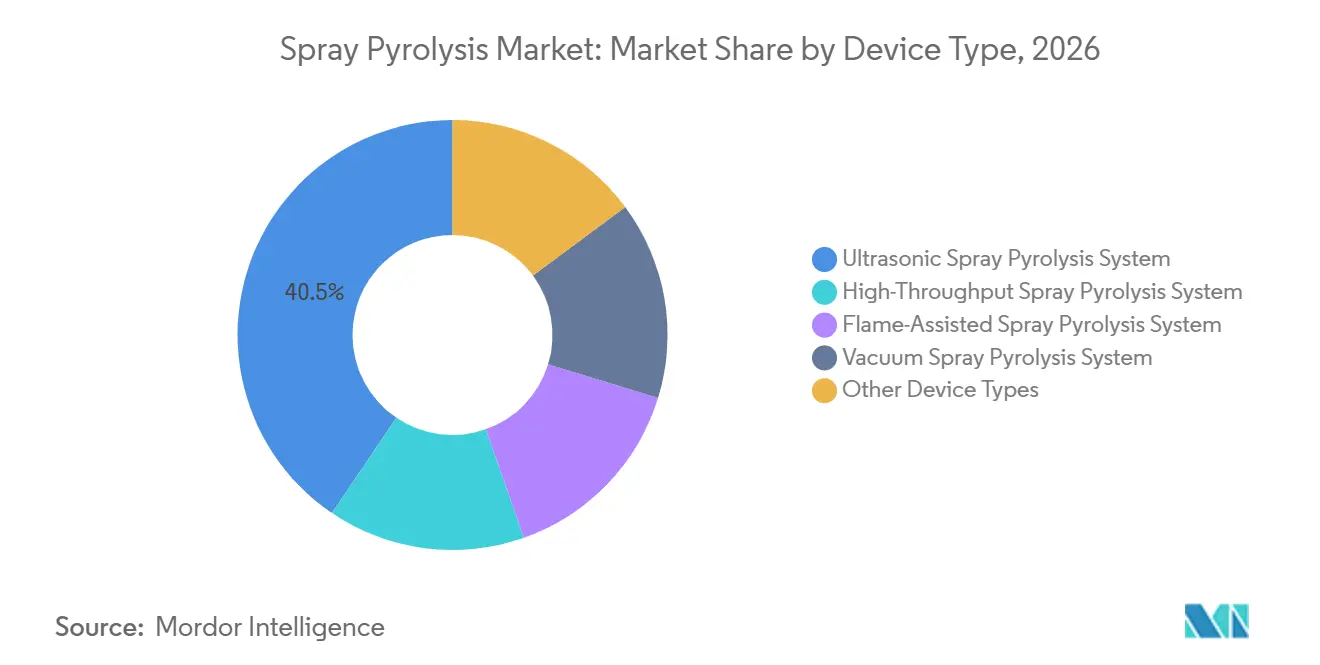
- Par type d'appareil, les systèmes de pyrolyse par pulvérisation ultrasonique détenaient 40,53 % de la part du marché de la pyrolyse par pulvérisation en 2026 et devraient progresser à un CAGR de 7,93 % jusqu'en 2032.
- Par application, la synthèse de nanoparticules détenait 32,78 % de la part du marché de la pyrolyse par pulvérisation en 2026, tandis que le dépôt de couches minces et épaisses devrait progresser à un CAGR de 8,06 % jusqu'en 2032.
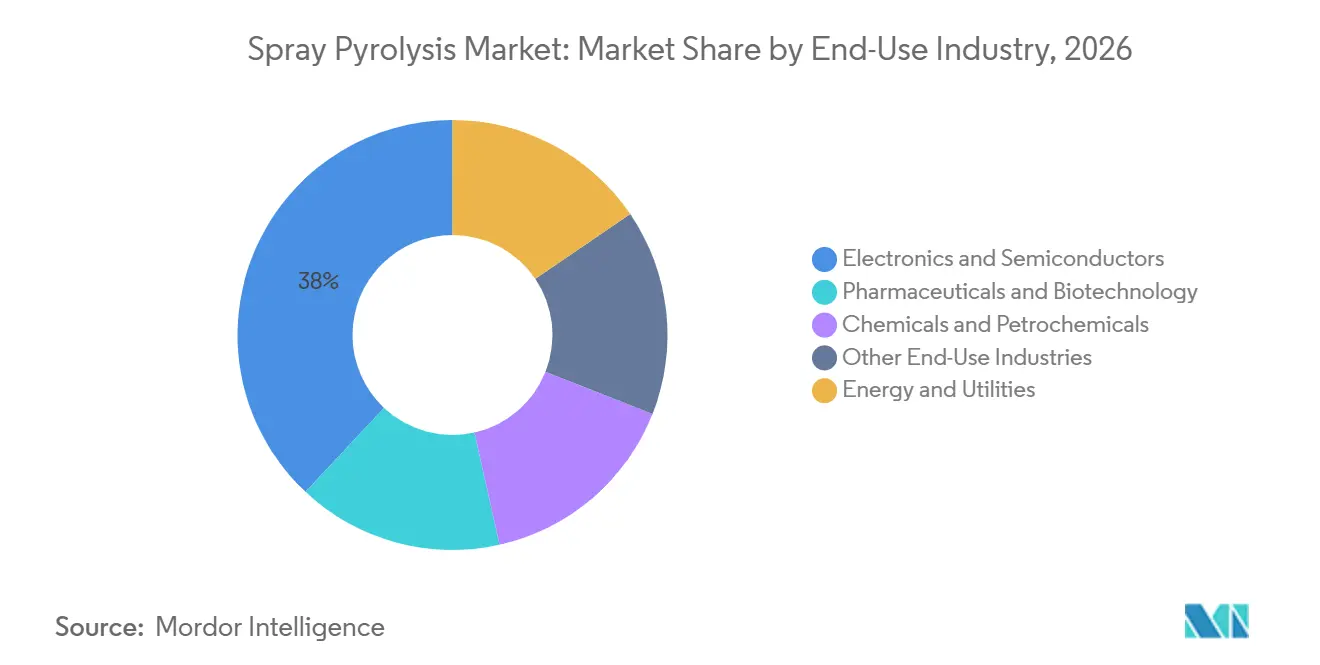
- Par secteur d'utilisation finale, l'électronique et les semi-conducteurs détenaient 38,01 % de la part du marché de la pyrolyse par pulvérisation en 2026, tandis que l'énergie et les services publics devraient progresser à un CAGR de 8,24 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 35,17 % de la part du marché de la pyrolyse par pulvérisation en 2026 et devrait progresser à un CAGR de 8,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la fabrication solaire à couches minces et à pérovskite | +2.0% | Mondial, porté par l'Asie-Pacifique et l'Europe | Moyen terme (2-4 ans) |
| Montée en puissance des matériaux de batteries et demande en stockage d'énergie pour véhicules électriques | +1.6% | Mondial, gains principaux en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Complexité des revêtements pour semi-conducteurs et optoélectronique | +1.2% | Asie-Pacifique en tête, répercussions en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Financement public pour la capacité nationale en matériaux avancés | +0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Montée en puissance modulaire du laboratoire à la production pilote | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication solaire à couches minces et à pérovskite
La production photovoltaïque à pérovskite passe des projets de recherche aux candidats à la fabrication commerciale. Le marché de la pyrolyse par pulvérisation en bénéficie car le dépôt en atmosphère ouverte peut supprimer les étapes sous vide qui limitent le débit des modules. Une étude publiée dans Matter en 2025 a révélé que le remplacement de l'évaporation thermique sous vide pour les couches de transport d'électrons par un dépôt ultrasonique par pulvérisation en atmosphère ouverte réduisait les coûts de fabrication de 26 % dans une usine de modules à pérovskite en ligne de 100 MW. La même étude a rapporté une efficacité de conversion de puissance record de 20,3 % dans des structures de dispositifs inversés. Des recherches présentées à la conférence IEEE Photovoltaic Specialists Conference 2025 ont projeté un coût actualisé de l'énergie inférieur à 0,03 USD/kWh pour les modules à pérovskite fabriqués par pulvérisation sur des durées de vie de modules de 10 à 15 ans. Les qualifications précoces des lignes pilotes peuvent donc favoriser les fournisseurs qui démontrent des recettes stables avant que les conceptions d'usines ne soient figées.
Montée en puissance des matériaux de batteries et demande en stockage d'énergie pour véhicules électriques
Le marché de la pyrolyse par pulvérisation gagne en pertinence dans la production de matériaux de cathodes riches en nickel. La pyrolyse par pulvérisation peut offrir une voie continue pour les poudres de cathodes monocristallines et peut éviter certains travaux de précurseurs à plusieurs étapes et à forte consommation de solvants. Une étude de juin 2025 a rapporté que le NCM90 synthétisé par pyrolyse par pulvérisation atteignait une capacité de décharge initiale de 225,7 mAh g⁻¹ et conservait 84,5 % de sa capacité après 50 cycles. L'Université de Tianjin a publié en août 2025 une conception de système dédiée à la fabrication de cathodes riches en nickel, signalant une évolution vers des équipements adaptés aux conditions de production de batteries. Le traitement par pulvérisation à la flamme soutient également les travaux sur les cathodes Li-Mn-riches et les cathodes rocksalt désordonnées riches en Li pour des applications de stockage stationnaire plus importantes. Cela expose le marché de la pyrolyse par pulvérisation à la demande de batteries pour véhicules électriques et à l'échelle des services publics.
Complexité des revêtements pour semi-conducteurs et optoélectronique
Des structures de semi-conducteurs et d'affichage plus complexes créent des utilisations de revêtement définies pour les voies en solution. La pyrolyse par pulvérisation peut être pertinente là où les méthodes sous vide génèrent des pertes de matériaux ou des coûts élevés. Un article de Materials Letters de 2025 a rapporté la cristallisation in situ de couches minces d'InGaZnO par pyrolyse par pulvérisation sans recuit post-dépôt séparé. Des recherches présentées par la Society for Information Display ont rapporté des diélectriques AlOx à haute permittivité fabriqués par pyrolyse par pulvérisation pour des transistors à couches minces en polysilicium basse température et en oxyde. Le marché de la pyrolyse par pulvérisation peut bénéficier de la cristallisation in situ qui réduit les étapes de traitement et élargit la gamme de substrats utilisables. Les travaux de Sono-Tek Corporation pour prendre en charge les plaquettes de 300 mm montrent également l'attention des fournisseurs aux formats de semi-conducteurs plus grands.
Financement public pour la capacité nationale en matériaux avancés
Les programmes gouvernementaux orientent davantage de capitaux vers la capacité nationale en matériaux et en revêtements. Le marché de la pyrolyse par pulvérisation peut en bénéficier car les équipements atmosphériques peuvent répondre aux exigences de coût et d'encombrement des installations de production locales. L'Administration américaine du développement économique a attribué 48 millions USD au American Aerospace Materials Manufacturing Tech Hub en janvier 2025 pour renforcer les chaînes d'approvisionnement en aérostructures composites avancées. Le Canada s'est associé à MDS Coating Technologies Corporation en mars 2025 pour développer des nano-revêtements pour les aubes de compresseurs de moteurs d'avions[1]. Le New York State Microelectronics Innovation Challenge a également soutenu l'adaptation du revêtement par pulvérisation ultrasonique pour les plaquettes de silicium de 300 mm. Ces programmes réduisent une partie du risque associé aux essais d'équipements et à la qualification des procédés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des procédés CVD, ALD, pulvérisation cathodique et sol-gel | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Sensibilité du contrôle des procédés et risque de reproductibilité | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Exigences élevées en capital, en main-d'uvre qualifiée et en traitement des effluents | -0.8% | Marchés émergents et PME à l'échelle mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Concurrence des procédés CVD, ALD, pulvérisation cathodique et sol-gel
Le marché de la pyrolyse par pulvérisation opère aux côtés des procédés CVD, ALD, de pulvérisation cathodique et sol-gel établis. Ces méthodes conservent des avantages clairs dans les applications de semi-conducteurs qui nécessitent des revêtements conformes sur des structures à rapport d'aspect élevé. L'ALD est particulièrement important pour les structures qui dépendent d'un contrôle de l'épaisseur à l'échelle atomique et d'une couverture des marches uniforme. Les procédés de production qualifiés sont difficiles à remplacer car un changement de voie de dépôt nécessite du temps, des tests et une nouvelle validation. Cette charge de qualification peut l'emporter sur les économies de coûts attendues même là où la pyrolyse par pulvérisation est techniquement adaptée. La technologie est donc plus susceptible de compléter les méthodes existantes dans des utilisations sélectionnées que de les remplacer dans la fabrication avancée de puces.
Sensibilité du contrôle des procédés et risque de reproductibilité
La pyrolyse par pulvérisation dépend d'une température de substrat, d'une concentration de précurseur, d'un débit de gaz porteur, d'une distance de buse et d'une humidité ambiante constants. Des variations de ces paramètres peuvent affecter la stœchiométrie, la morphologie et l'uniformité d'épaisseur du film. Une étude de 2025 sur les films de SnO₂ a utilisé un plan factoriel complet 2³ et a constaté que la concentration et les interactions entre variables étaient importantes pour les résultats du procédé. Le marché de la pyrolyse par pulvérisation est confronté à des exigences de validation supplémentaires dans les applications pharmaceutiques et biotechnologiques, où l'uniformité du revêtement peut affecter les performances des produits réglementés. La montée en puissance à partir de petits substrats vers des systèmes pilotes peut nécessiter une réoptimisation substantielle. Cela augmente le risque de qualification retardée et de rendements plus faibles avant qu'un procédé ne soit stabilisé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'appareil :
les systèmes de pyrolyse par pulvérisation ultrasonique dominent en part et en croissanceLes systèmes de pyrolyse par pulvérisation ultrasonique détenaient 40,53 % de la taille du marché de la pyrolyse par pulvérisation en 2026 et devraient progresser à un CAGR de 7,93 % jusqu'en 2032. La combinaison d'une part dominante et d'une croissance dominante indique une demande plus large pour les systèmes ultrasoniques plutôt qu'une substitution par un autre type d'appareil. Les transducteurs haute fréquence créent des distributions de gouttelettes plus étroites, ce qui peut favoriser l'uniformité du film et réduire les pertes de précurseurs. Les tailles de gouttelettes rapportées vont de 18 à 80 µm, offrant le contrôle nécessaire dans les procédés de revêtement. Une étude de 2025 a montré que l'optimisation bayésienne peut réduire les cycles expérimentaux nécessaires pour affiner les paramètres de pulvérisation ultrasonique.
Les systèmes de pyrolyse par pulvérisation à haut débit utilisent des arrangements multi-buses pour des formats de substrats plus grands et peuvent soutenir la montée en puissance des matériaux à pérovskite et de batteries. Les systèmes de pyrolyse par pulvérisation assistée par flamme servent à la production continue de poudres et de nanoparticules, y compris les travaux sur les catalyseurs et les matériaux de cathodes. Les systèmes de pyrolyse par pulvérisation sous vide répondent aux applications où la contamination atmosphérique est inadaptée, mais où une installation CVD complète n'est pas requise. D'autres configurations comprennent des équipements hybrides et personnalisés conçus autour de géométries de substrats non standard ou de profils de température. Le secteur de la pyrolyse par pulvérisation comprend des fournisseurs qui se différencient par le contrôle de l'atomisation, l'automatisation, la gestion thermique et l'ingénierie des applications.

Par application :
la synthèse de nanoparticules maintient sa part tandis que le dépôt de couches minces et épaisses s'accélèreLa synthèse de nanoparticules détenait 32,78 % de la taille du marché de la pyrolyse par pulvérisation en 2026. La demande provient de la production de catalyseurs, d'excipients pharmaceutiques et de matériaux fonctionnels nécessitant une morphologie et une composition de particules contrôlées. Le dépôt de couches minces et épaisses devrait progresser à un CAGR de 8,06 % jusqu'en 2032, les utilisateurs du photovoltaïque, de l'affichage et des semi-conducteurs recherchant des films de grande surface. Cette application utilise le dépôt atmosphérique pour réaliser des couches à gradient de composition et des couches fonctionnelles. Des travaux publiés en 2025 ont révélé que des mesures structurales telles que l'intensité des pics de diffraction des rayons X peuvent soutenir le contrôle des procédés pour les films de SnO₂.
La production de poudres soutient les transformateurs chimiques qui ont besoin de poudres d'oxydes métalliques avec des distributions granulométriques spécifiées. Une plateforme robotisée de pyrolyse par pulvérisation à la flamme développée à l'ETH Zürich a réduit la charge de travail de l'opérateur de 2 à 3 fois et a atteint une précision de composition dans ±5 % sur 2 ordres de grandeur. Les revêtements industriels et fonctionnels sont utilisés dans le blindage contre les interférences électromagnétiques et les applications de fenêtres à économie d'énergie. Les revêtements d'oxyde conducteur transparent rapportés comprennent l'oxyde de zinc, l'oxyde d'étain et l'oxyde d'indium-étain. D'autres applications comprennent la photocatalyse, la détection de gaz et les revêtements d'électrodes pour la production d'hydrogène.
Par secteur d'utilisation finale :
l'électronique et les semi-conducteurs ancrent la demande tandis que l'énergie et les services publics progressentL'électronique et les semi-conducteurs détenaient 38,01 % de la taille du marché de la pyrolyse par pulvérisation en 2026. Le segment utilise des oxydes conducteurs transparents, des couches diélectriques, le dépôt de résines photosensibles dans les systèmes microélectromécaniques (MEMS) et le blindage contre les interférences électromagnétiques. Des recherches publiées en 2025 ont rapporté des diélectriques de grille Al₂O₃ de 25 nm déposés par pyrolyse par pulvérisation ultrasonique pour des transistors de puissance en nitrure de gallium (GaN). L'énergie et les services publics devraient progresser à un CAGR de 8,24 % jusqu'en 2032. Sa demande est liée aux cellules d'électrolyse à oxyde solide, aux photovoltaïques à pérovskite et à la fabrication de cathodes pour batteries lithium-ion.
Les produits pharmaceutiques et la biotechnologie nécessitent des systèmes qui satisfont aux exigences de validation des revêtements avant utilisation en production. Sono-Tek Corporation a obtenu des commandes supérieures à 5 millions USD pour des systèmes de production MediCoat en septembre 2025, avec des livraisons prévues jusqu'en 2026. Les produits chimiques et la pétrochimie utilisent la pyrolyse par pulvérisation pour fabriquer des particules de catalyseurs dont la morphologie peut affecter le comportement des réactions. L'aérospatiale, la défense et les instituts de recherche achètent également des systèmes pour des revêtements spécialisés et le développement de matériaux. Ces utilisations finales fournissent une demande à la fois pour des formats d'équipements standardisés et personnalisés.
Analyse géographique
Marché du dépôt par pyrolyse en aérosol en Asie-Pacifique
L'Asie-Pacifique détenait 35,17 % de la part de marché du dépôt par pyrolyse en aérosol en 2026 et devrait progresser à un CAGR de 8,12 % jusqu'en 2032. L'expansion de la fabrication de batteries et de panneaux solaires en Chine soutient la demande en équipements pour les matériaux de cathode et les couches minces. Les travaux de l'Université de Tianjin sur un système dédié aux cathodes riches en nickel reflètent l'orientation de la région vers le développement d'équipements axés sur la production. La Corée du Sud et le Japon offrent des écosystèmes de fabrication d'électronique et d'écrans qui nécessitent des procédés de revêtement fonctionnel. L'Inde développe ses capacités dans les instruments scientifiques et les équipements pour couches minces, avec Holmarc Opto-Mechatronics Ltd. et Navson Technologies Pvt. Ltd. actifs dans la chaîne d'approvisionnement nationale.
Marché du dépôt par pyrolyse en aérosol en Amérique du Nord et en Europe
L'Amérique du Nord est soutenue par la fabrication de semi-conducteurs, d'énergie propre, de produits pharmaceutiques et de matériaux avancés. Le New York State Microelectronics Innovation Challenge a mis en relation des travaux sur le revêtement par pulvérisation ultrasonique avec des applications sur des plaquettes de silicium de 300 mm. Le financement gouvernemental destiné à la fabrication de matériaux aérospatiaux peut également soutenir les infrastructures de revêtement et de dépôt connexes. Le Canada ajoute un canal de spécialité grâce à son partenariat dans le domaine des nano-revêtements avec MDS Coating Technologies Corporation. L'Europe est soutenue par le développement des pérovskites et l'expansion de la production nationale de cellules de batteries dans le cadre du Règlement (UE) 2023/1542.
Marché du dépôt par pyrolyse en aérosol en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud reste centrée sur les achats des établissements académiques et des instituts de recherche, le Brésil et l'Argentine représentant des zones de demande identifiées. L'Arabie saoudite et l'Afrique du Sud soutiennent la demande au Moyen-Orient et en Afrique grâce à des programmes de diversification énergétique et à des initiatives de fabrication dans les énergies renouvelables. Ces régions acquièrent principalement des systèmes de laboratoire et à l'échelle pilote plutôt que des plateformes à haut débit. Le marché du dépôt par pyrolyse en aérosol présente une opportunité à plus long terme à mesure que les capacités de fabrication locales et les pipelines de projets se développent.
Paysage concurrentiel
Le marché de la pyrolyse par pulvérisation est très fragmenté, les cinq premiers acteurs étant Sono-Tek Corporation, MTI Corporation, Holmarc Opto-Mechatronics Ltd., Siansonic et Acmefil Engineering Systems Pvt. Ltd. Les fabricants spécialisés se font concurrence par la personnalisation, l'accès régional et les prix, tandis que les fournisseurs de couches minces plus larges se font concurrence par l'automatisation et les capacités de production. Le marché de la pyrolyse par pulvérisation combine donc des spécialistes locaux avec des fournisseurs d'équipements établis disposant de portefeuilles de dépôt plus larges.
Sono-Tek Corporation s'oriente vers des systèmes de production à plus haute valeur ajoutée intégrant une robotique multi-axes et une automatisation basée sur des automates programmables industriels (API). Elle a également présenté son système de revêtement de résine photosensible SPT200 avec gestion des plaquettes au salon SEMICON West 2025 et a présenté en avant-première un support élargi pour les plaquettes de 300 mm[2]. La société a reçu une commande de 1,12 million USD pour une plateforme de revêtement ultrasonique à haut volume d'un fabricant mondial de diagnostics médicaux en juin 2025.
Les logiciels de contrôle des procédés, les outils modulaires en ligne et les réacteurs pour les précurseurs de cathodes à forte charge en solides sont des domaines importants de différenciation pour les fournisseurs. L'optimisation automatisée des procédés peut raccourcir le développement des recettes, tandis que les systèmes rouleau à rouleau peuvent servir les lignes de modules à pérovskite plus grandes. Les réacteurs de cathodes de batteries nécessitent un contrôle thermique et d'alimentation pour des chimies de précurseurs exigeantes. La gestion de la qualité selon la norme ISO 9001 et les pratiques de sécurité des équipements selon SEMI S2 peuvent être importantes pour les acheteurs en Amérique du Nord et en Europe. Le marché de la pyrolyse par pulvérisation récompense les fournisseurs capables de documenter la répétabilité et la traçabilité en plus des performances des équipements.
Leaders du secteur de la pyrolyse par pulvérisation
-
Sono-Tek Corporation
-
MTI Corporation
-
Holmarc Opto-Mechatronics Ltd.
-
Siansonic
-
Acmefil Engineering Systems Pvt. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du dépôt par pyrolyse en aérosol Entreprises couvertes dans ce rapport
- Acmefil Engineering Systems Pvt. Ltd.
- Beneq
- Cheersonic Ultrasonic Equipments Co., Ltd.
- HANSUN ELECTRIC TECHNOLOGY CO., LIMITED
- Hielscher Ultrasonics GmbH
- Holmarc Opto-Mechatronics Ltd.
- Kurt J. Lesker Company
- MTI Corporation
- Navson Technologies Pvt. Ltd.
- Plasma-Therm LLC
- Shanghai Huashuo Intelligent Equipment Co., Ltd.
- Siansonic
- Sono-Tek Corporation
- ULVAC, Inc.
- Zhengzhou CY Scientific Instrument Co., Ltd.
Développements industriels récents dans Marché du dépôt par pyrolyse en aérosol
- Octobre 2025 : Le Laboratoire des matériaux fonctionnels de l'ETH Zürich a publié AutoFSP, une plateforme robotisée automatisée de pyrolyse par pulvérisation à la flamme, dans Digital Discovery, démontrant une réduction de 2 à 3 fois de la charge de travail de l'opérateur, une documentation lisible par machine des étapes de synthèse et une précision de composition dans ±5 % sur deux ordres de grandeur. Ce développement soutient le marché de la pyrolyse par pulvérisation en améliorant l'automatisation, la reproductibilité et le débit dans la synthèse de matériaux pour les matériaux de batteries, les catalyseurs et les chromophores.
- Septembre 2025 : Sono-Tek Corporation a présenté son système de revêtement de résine photosensible SPT200 avec automatisation intégrée de la gestion des plaquettes au salon SEMICON West 2025 et a présenté en avant-première des plans pour étendre le support aux plaquettes de 300 mm (12 pouces). La démonstration soutient le marché de la pyrolyse par pulvérisation en mettant en évidence les capacités de revêtement par pulvérisation ultrasonique de précision pour le traitement des plaquettes de semi-conducteurs et l'encapsulation avancée de puces, y compris les applications nécessitant un dépôt uniforme de couches minces.
Périmètre du rapport mondial sur le marché de la pyrolyse par pulvérisation
La pyrolyse par pulvérisation est une technique de traitement des matériaux qui utilise des solutions précurseurs aérosolisées pour produire des couches minces, des poudres et des matériaux fonctionnels par décomposition thermique contrôlée. Le procédé permet la formation de matériaux à composition et propriétés adaptées pour la recherche et la fabrication industrielle.
Le marché de la pyrolyse par pulvérisation est segmenté par type d'appareil, application, secteur d'utilisation finale et géographie. Par type d'appareil, le marché est segmenté en systèmes de pyrolyse par pulvérisation ultrasonique, systèmes de pyrolyse par pulvérisation à haut débit, systèmes de pyrolyse par pulvérisation assistée par flamme, systèmes de pyrolyse par pulvérisation sous vide et autres. Par application, le marché est segmenté en dépôt de couches minces et épaisses, synthèse de nanoparticules, production de poudres, revêtements industriels et fonctionnels, et autres applications. Par secteur d'utilisation finale, le marché est segmenté en électronique et semi-conducteurs, énergie et services publics, produits pharmaceutiques et biotechnologie, produits chimiques et pétrochimie, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour la pyrolyse par pulvérisation dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Système de pyrolyse par pulvérisation ultrasonique |
| Système de pyrolyse par pulvérisation à haut débit |
| Système de pyrolyse par pulvérisation assistée par flamme |
| Système de pyrolyse par pulvérisation sous vide |
| Autres types d'appareils |
| Dépôt de couches minces et épaisses |
| Synthèse de nanoparticules |
| Production de poudres |
| Revêtements industriels et fonctionnels |
| Autres applications |
| Électronique et semi-conducteurs |
| Énergie et services publics |
| Produits pharmaceutiques et biotechnologie |
| Produits chimiques et pétrochimie |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'appareil | Système de pyrolyse par pulvérisation ultrasonique | |
| Système de pyrolyse par pulvérisation à haut débit | ||
| Système de pyrolyse par pulvérisation assistée par flamme | ||
| Système de pyrolyse par pulvérisation sous vide | ||
| Autres types d'appareils | ||
| Par application | Dépôt de couches minces et épaisses | |
| Synthèse de nanoparticules | ||
| Production de poudres | ||
| Revêtements industriels et fonctionnels | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Électronique et semi-conducteurs | |
| Énergie et services publics | ||
| Produits pharmaceutiques et biotechnologie | ||
| Produits chimiques et pétrochimie | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la pyrolyse par pulvérisation ?
La taille du marché de la pyrolyse par pulvérisation était évaluée à 249,28 millions USD en 2026 et devrait croître de 266,31 millions USD en 2027 pour atteindre 374,56 millions USD d'ici 2032, à un CAGR de 7,06 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande d'équipements de pyrolyse par pulvérisation ?
La production solaire à couches minces, la montée en puissance des matériaux de batteries, des revêtements de semi-conducteurs plus complexes, le financement national des matériaux et la production pilote modulaire soutiennent la demande.
Quel type d'appareil détenait la plus grande part en 2026 ?
Les systèmes de pyrolyse par pulvérisation ultrasonique détenaient 40,53 % en 2026.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le dépôt de couches minces et épaisses devrait progresser à un CAGR de 8,06 % jusqu'en 2032, soutenu par les utilisations de revêtement dans le photovoltaïque, l'affichage et les semi-conducteurs.