
Taille et Part du Marché du Polyuréthane Thermoplastique (TPU)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.24 Milliards de dollars |
| Taille du Marché (2031) | 4.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.89 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
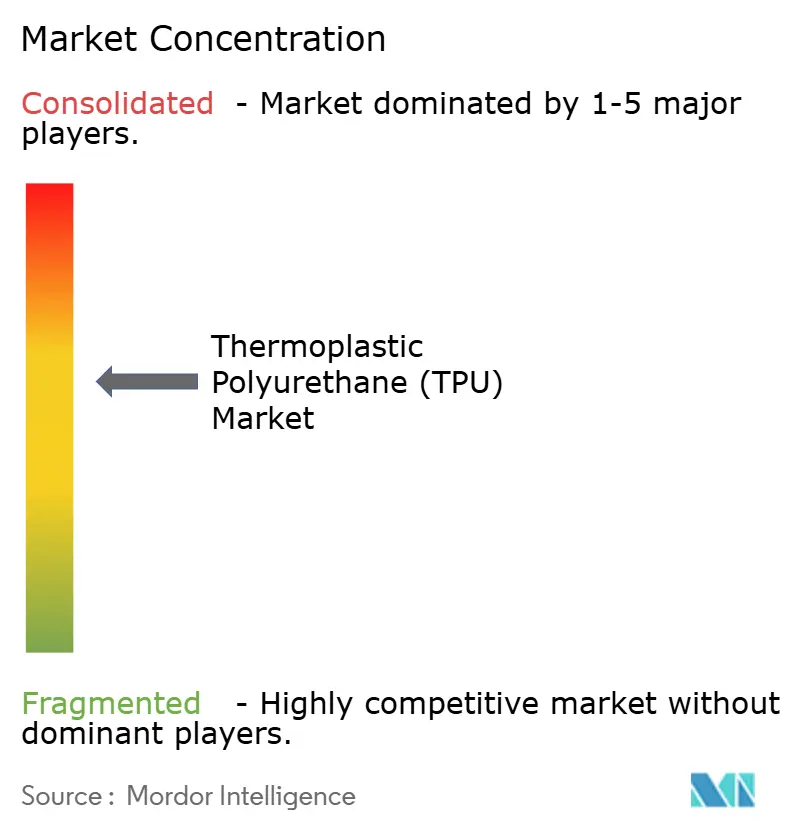
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Polyuréthane Thermoplastique (TPU) par Mordor Intelligence
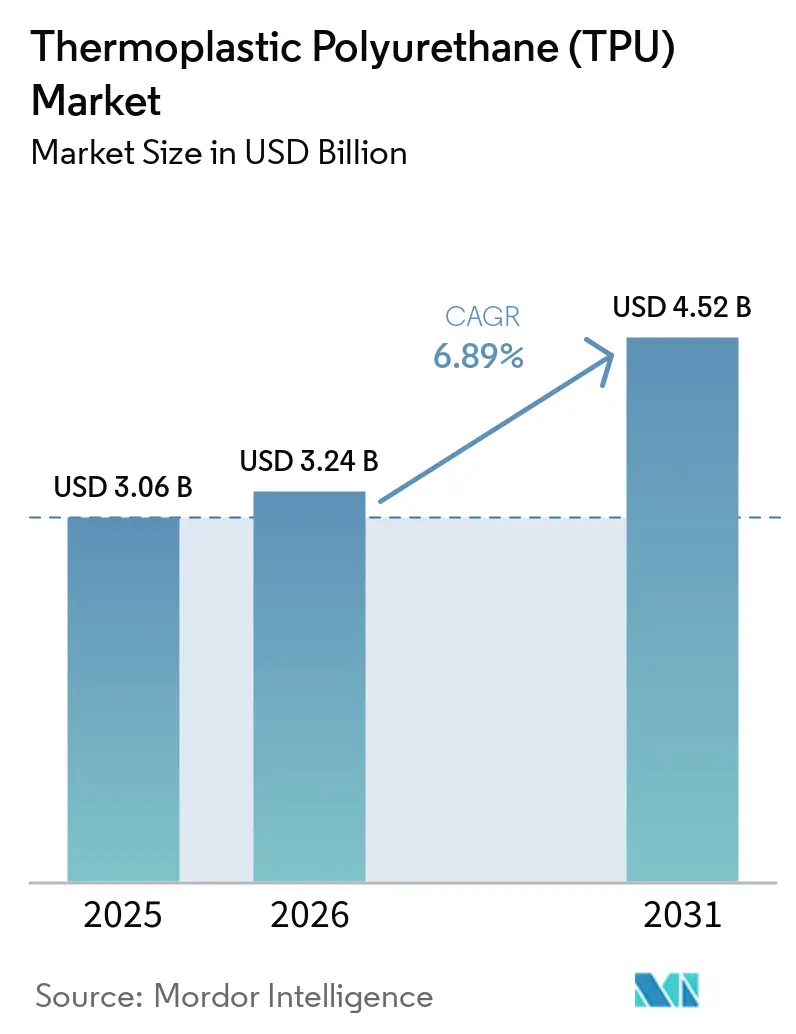
La taille du Marché du Polyuréthane Thermoplastique devrait augmenter de 3,06 milliards USD en 2025 à 3,24 milliards USD en 2026 et atteindre 4,52 milliards USD d'ici 2031, avec un TCAC de 6,89 % sur la période 2026-2031. La pression réglementaire sur les émissions de composés organiques volatils, le pivot vers des matières premières biosourcées et l'essor des mandats de conception circulaire accélèrent tous le passage des grades polyester de commodité aux formulations spécialisées. La demande en grade médical bénéficie des dispositifs portables sur le corps qui nécessitent une dureté Shore A inférieure à 70 et une biocompatibilité validée selon la norme ISO 10993. Dans les véhicules électriques, les équipementiers spécifient des grades réactifs sans solvant pour la décoration en moule qui éliminent les étapes de peinture ultérieure. Les marques de chaussures poursuivent des constructions mono-matériau permettant le recyclage mécanique, contraignant les transformateurs à relever les seuils de contenu recyclé au-delà de 30 %. L'intégration des matières premières et la capacité de 1,4-BDO à intégration amont déterminent de plus en plus les marges des fournisseurs.
Principaux Enseignements du Rapport
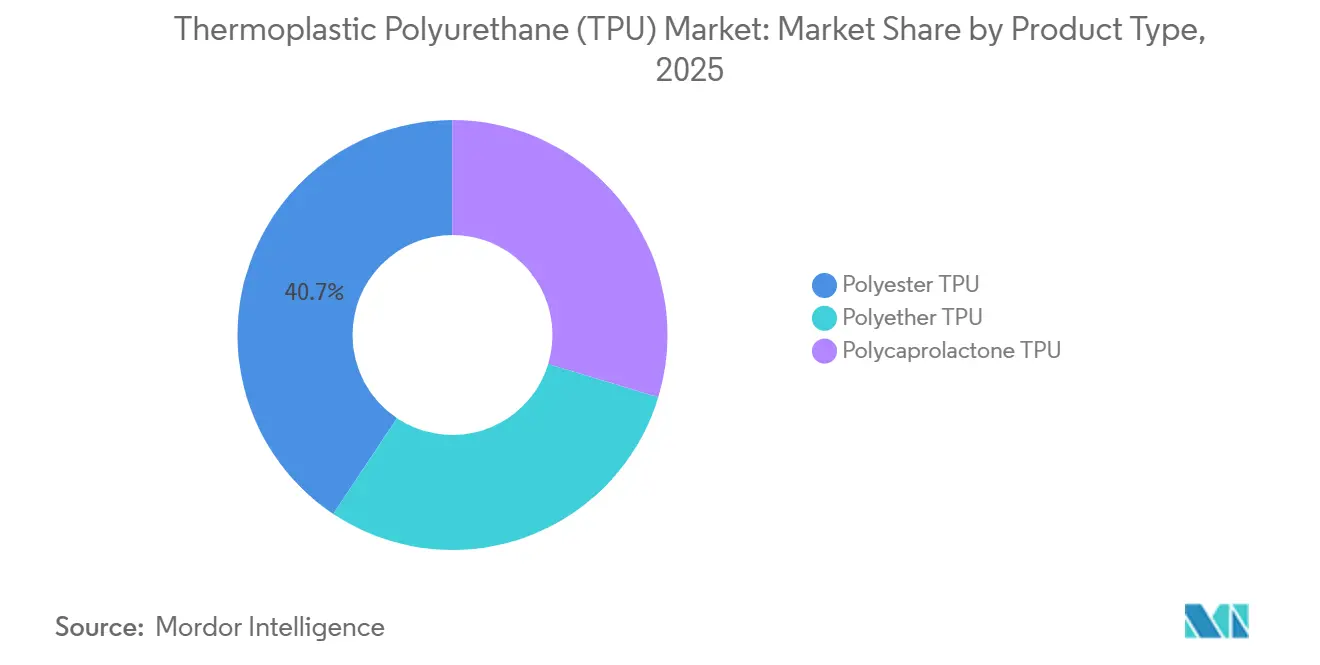
- Par type de produit, le TPU polyester a dominé avec une part de revenus de 40,65 % en 2025 et devrait se développer à un TCAC de 7,92 % jusqu'en 2031.
- Par application, les produits extrudés ont représenté 44,19 % de la part du marché du polyuréthane thermoplastique en 2025, tandis que les produits moulés par injection devraient afficher le TCAC projeté le plus élevé à 7,99 % jusqu'en 2031.
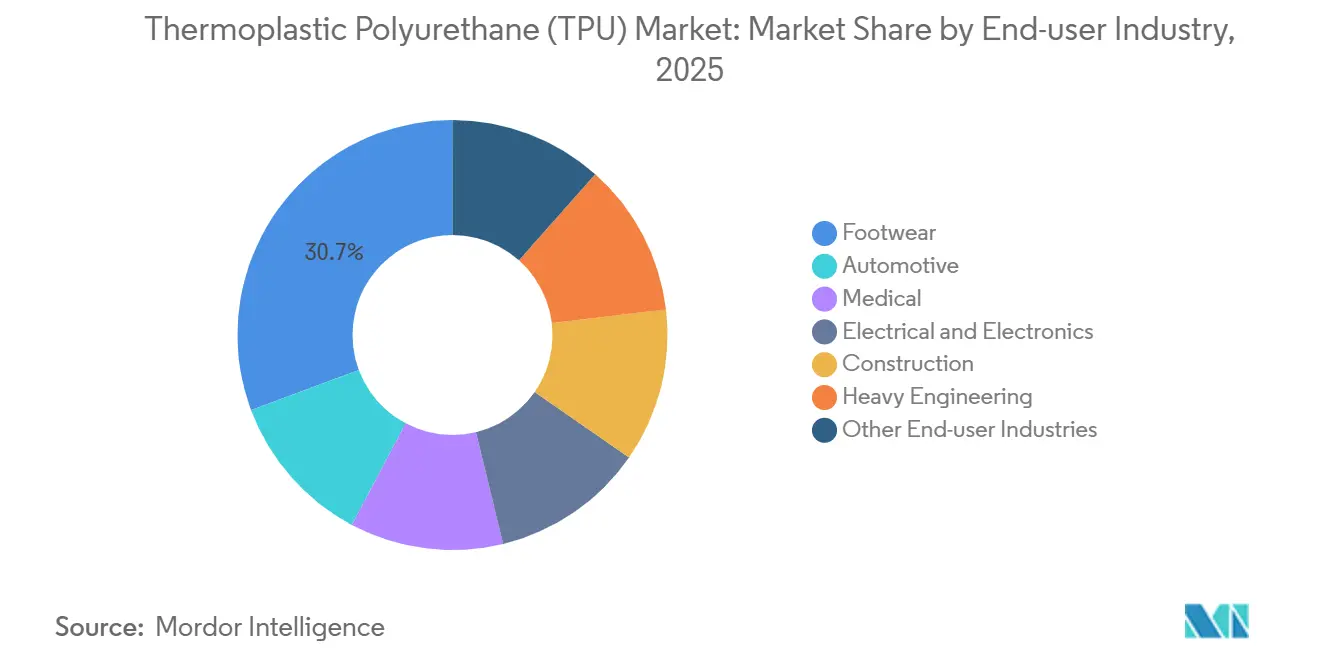
- Par secteur d'utilisation finale, les chaussures ont représenté 30,68 % de la taille du marché du polyuréthane thermoplastique en 2025 ; les composants automobiles devraient croître à un TCAC de 8,07 % entre 2026 et 2031.
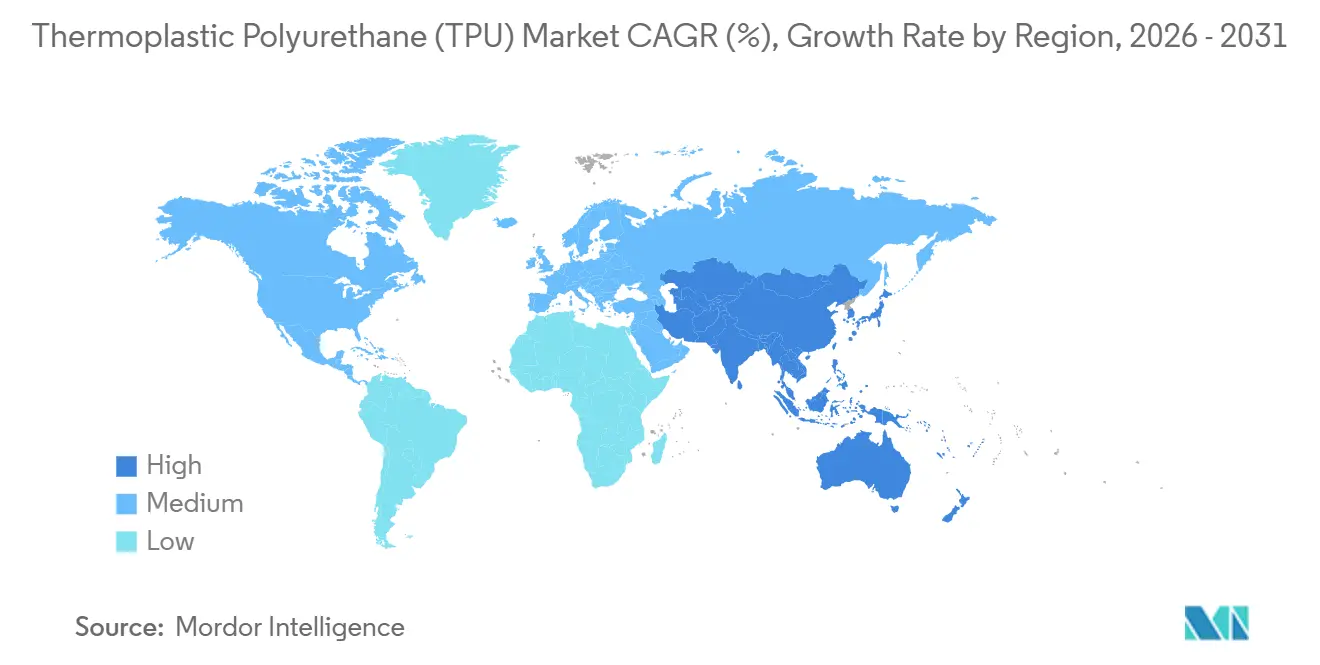
- Par région, l'Asie-Pacifique a capté 58,72 % des revenus mondiaux en 2025 et progresse à un TCAC de 7,75 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Dispositifs Médicaux Portables Stimulant la Demande de TPU de Grade Médical | +1.2% | Mondial, avec l'Amérique du Nord et l'Europe en tête des approbations réglementaires | Moyen terme (2 à 4 ans) |
| Filaments et Poudres pour Impression 3D Accélérant l'Adoption du Prototypage | +0.9% | Amérique du Nord, Europe, pôles de fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Programmes de Chaussures Mono-Matériau Biosourcées Stimulant la Consommation | +1.4% | Mondial, concentré dans la production en Asie-Pacifique et l'adoption par les marques en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Passage du PVC au TPU dans les Membranes Solaires Flexibles et Architecturales | +0.8% | Europe, Amérique du Nord, projets d'infrastructure au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Grades d'Extrusion Réactive sans Solvant Permettant la Décoration Intérieure des Véhicules Électriques en Moule | +1.3% | Cœur Asie-Pacifique (Chine, Corée du Sud), extension vers l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Dispositifs Médicaux Portables Stimulant la Demande de TPU de Grade Médical
Les moniteurs de glycémie en continu et les patchs cardiaques intelligents ont atteint une base installée d'une valeur de 40 milliards USD. Ils nécessitent une résistance à la traction supérieure à 30 MPa et une validation complète selon la norme ISO 10993. Le TPU polyéther domine en raison de sa résistance supérieure à l'hydrolyse. Le FreeStyle Libre 3 d'Abbott a adopté un grade polyéther personnalisé avec un allongement supérieur à 500 % pour résister aux cycles de flexion[1]Section Dispositifs Médicaux, "Autorisation FDA du FreeStyle Libre 3," Abbott, abbott.com. Les fabricants de dispositifs ajoutent des mélanges maîtres antimicrobiens à 2–5 %, augmentant le coût de la résine d'environ 15 % tout en permettant une tarification premium pour les produits de Classe II. Les transformateurs de plus petite taille peinent à financer des installations en salle blanche, concentrant les parts chez les fournisseurs de résine à intégration verticale qui proposent le compoundage à façon et les dossiers réglementaires.
Filaments et Poudres pour Impression 3D Accélérant l'Adoption du Prototypage
La fabrication additive a consommé 12 000 t de TPU en 2025, réparties entre filament et poudre. Les équipementiers automobiles de rang 1 réduisent le délai de prototypage de 12 semaines à 48 heures et appliquent des structures en treillis qui régulent l'absorption d'énergie lors des chocs. L'Ultrasint TPU 88A de BASF a introduit un traitement hydrophobe qui prolonge la durée de conservation de la poudre à 12 mois, résolvant les défaillances liées à l'absorption d'humidité[2]Équipe Fabrication Additive, "Livre Blanc Ultrasint TPU 88A," BASF, basf.com. Les marques de chaussures impriment des semelles intermédiaires avec des économies de poids proches de 20 % et une rétention de rebond supérieure à 55 %. La sensibilité à l'humidité reste le principal obstacle technique ; le filament doit être séché à moins de 0,02 % d'humidité avant l'impression, sous peine d'apparition de vides de vapeur.
Programmes de Chaussures Mono-Matériau Biosourcées Stimulant la Consommation
Nike et Adidas visent des chaussures entièrement recyclables d'ici 2030. Le Desmopan 37385A atteint 69 % de contenu en carbone renouvelable et satisfait la certification ASTM D6866, permettant aux marques d'allouer des revendications renouvelables dans leurs rapports climatiques. L'Estane ETE 75DT3 de Lubrizol ajoute 45 % de contenu post-consommation tout en maintenant une résistance à la traction supérieure à 35 MPa. Les systèmes de collecte constituent le goulot d'étranglement ; seulement 8 % des chaussures de sport ont intégré des programmes de reprise en 2025. Les futures règles d'écoconception de l'UE à partir de janvier 2027 pénaliseront les chaussures qui ne peuvent pas être recyclées mécaniquement.
Passage du PVC au TPU dans les Membranes Solaires Flexibles et Architecturales
Les interdictions de phtalates en vertu de l'Annexe XVII du REACH orientent les feuilles de fond photovoltaïques vers le TPU, prolongeant la durée de vie des modules d'une décennie et réduisant le coût actualisé de l'énergie de 4 %. Le Platilon U 4201 AU de Covestro a réussi les tests de chaleur humide IEC 61215 à 3 000 h sans délaminage. Le Moyen-Orient représente 22 % de la demande mondiale de membranes architecturales avec des projets exposés à des températures ambiantes supérieures à 50 °C.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Volatilité des Matières Premières 1,4-BDO Faisant Monter les Prix du TPU Polyester/Polyéther | -1.1% | Mondial, aiguë sur les marchés spot en Asie-Pacifique | Court terme (≤ 2 ans) |
| Durcissement des Réglementations sur l'Exposition aux Isocyanates | -0.7% | Europe (REACH), Amérique du Nord (OSHA), extension vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Risque de Déplacement par le TPEE et le TPV Haute Température dans les Applications Automobiles | -0.5% | Chaînes d'approvisionnement automobiles mondiales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Matières Premières 1,4-BDO Faisant Monter les Prix du TPU Polyester/Polyéther
Les valeurs spot asiatiques ont fluctué entre 1 800 USD et 2 400 USD la tonne en 2024-2025, amputant de 4 à 6 points de pourcentage la marge brute des producteurs non intégrés. BASF et Wanhua bénéficient d'une capacité BDO à intégration amont qui protège les contrats des fluctuations spot. Les acteurs de plus petite taille reformulent vers le TPU polycaprolactone mais acceptent une résistance à la traction plus faible. La capacité est concentrée en Chine, qui détient 68 % de la capacité nominale mondiale de BDO ; le rationnement de l'électricité peut mettre les usines à l'arrêt sans préavis.
Durcissement des Réglementations sur l'Exposition aux Isocyanates
L'amendement REACH d'août 2023 impose une formation certifiée aux manipulateurs de formulations contenant plus de 0,1 % de diisocyanate libre, augmentant les coûts de conformité de 800 EUR par travailleur. L'OSHA a proposé un plafond de 5 ppb pour le MDI en octobre 2024, incitant les producteurs américains à installer des systèmes fermés. Covestro a dépensé 15 millions EUR en 2025 pour moderniser Dormagen afin de respecter ces niveaux. Le TPU polyester est plus exposé que le polyéther en raison de sa dépendance au MDI.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
La Dominance du Polyester Masque la Montée en Puissance de Niche du PolycaprolactoneLe TPU polyester a représenté 40,65 % des revenus de 2025 et maintiendra une trajectoire saine compte tenu de l'équilibre entre résistance mécanique et avantage de coût. Le TPU polycaprolactone, bien que faible en volume, se développe à un taux de 7,92 % à mesure que les marques adoptent les emballages compostables. Le TPU polyéther de grade médical obtient les approbations ISO 10993, le protégeant de la pression sur les prix. Les grades polyester à contenu recyclé, notamment le Desmopan 2590A avec 25 % de rebroyat post-industriel, satisfont les objectifs de durabilité volontaires sans affecter la dureté. La matière première acide adipique reste concentrée en Chine, créant des primes de risque d'approvisionnement susceptibles d'éroder l'avantage de coût à long terme du polyester de commodité.
Le TPU polycaprolactone repose sur une base de monomères d'une capacité mondiale inférieure à 150 kt, limitant l'échelle. Pourtant, dans des applications telles que les implants orthopédiques temporaires, sa biodégradabilité compense les lacunes de performance. Les dispersions de TPU en phase aqueuse qui éliminent les solvants gagnent du terrain dans les revêtements. Ces dispersions contiennent moins de 50 g/L de COV et sont conformes à la norme CARB 1168, les positionnant pour les revêtements architecturaux en Amérique du Nord.


Par Application :
Le Moulage par Injection Progresse tandis que l'Extrusion Fait Face à une Pression sur les MargesLes produits extrudés ont maintenu une part de 44,19 % du chiffre d'affaires 2025. Les transformateurs asiatiques à haut volume fonctionnent à des taux d'utilisation élevés, comprimant les marges nettes mondiales en dessous de 8 %. Les articles moulés par injection devraient croître à 7,99 %, portés par les couvercles d'airbags, les boîtiers d'électronique grand public ultra-minces et les applications de matériaux en film mince nécessitant des épaisseurs de paroi inférieures à 0,8 mm avec une finition de surface premium. Les adhésifs, bien que représentant un chiffre d'affaires plus modeste, bénéficient des colles thermofusibles réactives à durcissement humide qui assemblent le polycarbonate à l'aluminium sans apprêts, favorisant l'allègement des structures.
Les avancées en agents de nucléation réduisent le temps de démoulage à 22 s pour une pièce de 2 mm, améliorant le retour sur investissement des outillages. Le TPU conducteur chargé en graphène atteint une résistivité de surface inférieure à 10⁶ Ω/carré, permettant des boîtiers dissipatifs d'électricité statique dans les usines de semi-conducteurs. La réglementation européenne sur les batteries imposant des batteries amovibles d'ici 2027 augmentera la demande de TPU dans les adhésifs pelables qui ramollissent à 80 °C, facilitant la réparation et le recyclage.
Par Secteur d'Utilisation Finale :
L'Électrification Automobile Dépasse la Base de Volume des ChaussuresLes chaussures représentent encore 30,68 % du chiffre d'affaires, mais l'intensité matérielle par paire diminue à mesure que les marques adoptent le TPU expansé et le moulage supercritique. Les applications automobiles progressent à un TCAC de 8,07 % car les intérieurs de véhicules électriques nécessitent des peaux légères et ignifuges satisfaisant la norme UL 94 V-0 sans halogènes. Les dispositifs médicaux utilisent des grades polyéther biocompatibles pour satisfaire les voies ISO 10993 et FDA 510(k), ancrant les fournisseurs à travers de longs cycles de validation.
L'électronique exploite le TPU dans le gainage des câbles et les cadres de smartphones grâce à une rigidité diélectrique supérieure à 20 kV/mm. La construction utilise des membranes en TPU dans les joints de ponts soumis à des cycles de gel-dégel sévères. Les segments de génie lourd valorisent une perte par abrasion inférieure à 100 mg pour 1 000 cycles, accessible uniquement avec du TPU polyester à haute masse moléculaire. Les programmes de marques automobiles font état d'une réduction de 1,2 kg de masse intérieure par véhicule lors du remplacement des peaux en PVC par du TPU, améliorant l'autonomie des modèles électriques à batterie.
Analyse Géographique
Marché du Polyuréthane Thermoplastique (TPU) en Asie-Pacifique
L'Asie-Pacifique représentait 58,72 % des revenus de 2025 et devrait afficher un CAGR de 7,75 % jusqu'en 2031. La Chine localise la résine de qualité médicale, avec Wanhua, Shandong INOV et Miracll exploitant des complexes intégrés à proximité des clusters de chaussures et d'automobile. L'initiative indienne de production liée aux incitations offre une subvention en capital de 15 % pour les investissements dans les résines pour chaussures, mais la capacité locale reste faible, ce qui oblige à des importations qui augmentent le coût rendu de 18 %. Le Japon et la Corée du Sud se concentrent sur les dispersions aqueuses à faible teneur en COV pour les intérieurs haut de gamme, tandis que les pays de l'ASEAN assurent l'assemblage de chaussures à forte intensité de main-d'œuvre mais manquent d'actifs de compoundage significatifs.
Marché du Polyuréthane Thermoplastique (TPU) en Amérique du Nord et en Europe
La part de marché de l'Amérique du Nord est soutenue par les règles de l'ACEUM qui renforcent les fournisseurs automobiles mexicains de rang 1. Les autorisations de la FDA pour 14 dispositifs médicaux à base de TPU en 2025 soutiennent l'absorption de polyéther. Les membranes de toiture à faible pente au Canada utilisent le TPU pour les cycles thermiques en dessous de -40 °C. En Europe, la conformité à la formation sur les diisocyanates REACH consolide les volumes parmi BASF, Covestro et Huntsman. L'Allemagne spécifie le TPU biosourcé pour les intérieurs de véhicules électriques, tandis que les arènes nordiques adoptent des membranes en TPU translucide pour des portées sans colonne de 50 mètres.
Marché du Polyuréthane Thermoplastique (TPU) au Moyen-Orient, en Afrique et en Amérique du Sud
En Amérique du Sud, au Moyen-Orient et en Afrique, les exportations de chaussures du Brésil progressent, mais la production nationale de résine est insuffisante, ce qui impose des importations asiatiques. Le pipeline d'infrastructures de l'Arabie saoudite, d'une valeur de 500 milliards USD, tire la demande de membranes en TPU pour les toitures de stades où les températures diurnes dépassent 50 °C. L'usine de BASF à Abou Dhabi, d'une capacité de 25 kt, commence l'approvisionnement régional en 2024, au service de la construction et de la demande automobile du Conseil de coopération du Golfe.

Paysage réglementaire
Les producteurs de TPU opèrent sous des règles de sécurité chimique et produit de plus en plus strictes, axées sur les substances dangereuses résiduelles, l'exposition des travailleurs et la conformité des produits en aval. En Europe, l'amendement REACH d'août 2023 sur les diisocyanates exige une formation certifiée pour les travailleurs manipulant des formulations contenant plus de 0,1 % de diisocyanate libre, ce qui augmente les coûts de conformité et pousse les transformateurs vers des systèmes fermés et des formulations à teneur réduite en monomère libre. Aux États-Unis, l'EPA a finalisé des modifications des procédures relatives aux nouvelles substances chimiques du TSCA (en vigueur en 2025), durcissant les voies d'exemption pour les faibles volumes et les faibles expositions et augmentant la charge documentaire pour l'introduction de nouvelles substances et additifs liés au TPU.
Les contrôles relatifs au contact alimentaire et aux microplastiques façonnent également les pratiques de formulation et de manutention des granulés. La Commission européenne a publié le règlement (UE) 2026/245 modifiant le règlement (UE) n° 10/2011 relatif aux matériaux plastiques destinés au contact alimentaire, mettant à jour les substances autorisées et certaines conditions d'utilisation, ce qui affecte les grades de TPU utilisés dans les films, les tubes et les articles revêtus vendus dans les chaînes d'emballage réglementées. Par ailleurs, la restriction REACH de l'UE sur les microplastiques ajoutés intentionnellement étend les obligations aux microparticules de polymère synthétique utilisées dans la fabrication, exigeant des informations et des mesures de manutention pour les granulés, les paillettes et les poudres dans la fenêtre 2025-2026. En Chine, le MIIT a publié pour consultation publique un projet de norme nationale obligatoire sur les limites de substances dangereuses dans le polyuréthane thermoplastique (juillet 2026), signalant une évolution vers des limites exécutoires sur les substances ciblées et une qualification plus stricte des fournisseurs pour les programmes OEM nationaux.
Analyse de la chaîne de valeur
La chaîne de valeur du TPU commence par les intrants pétrochimiques et biosourcés en amont, principalement les diisocyanates (systèmes à base de MDI), les polyols (voies polyéther, polyester et polycaprolactone) et les extenseurs de chaîne tels que le 1,4-BDO, suivis de la polymérisation, du compoundage (couleur, retardateur de flamme, antimicrobien, conducteur, contenu recyclé) et de la conversion en films, fibres, pièces moulées et dispersions. L'intégration des matières premières est un levier de marge clé, car la volatilité au comptant du 1,4-BDO, en particulier en Asie, peut se répercuter rapidement sur les prix du TPU polyester et polyéther. Cette volatilité a également entraîné des actions de prix synchronisées entre les principaux producteurs chinois de TPU lors des pics de coûts. Du côté de la transformation, le contrôle de l'humidité, la conversion en salle blanche pour les grades médicaux et les dossiers réglementaires validés (ISO 10993 et voies dispositifs médicaux) ajoutent des étapes de qualification qui favorisent les fournisseurs offrant un service technique et du développement d'applications.
Les activités intermédiaires et en aval s'organisent de plus en plus autour de pôles régionaux qui associent production, développement d'applications et proximité client. Covestro a démarré la production sur son site TPU de Zhuhai (capacité initiale de 30 000 tonnes par an dans le cadre d'une montée en puissance multi-phases), et BASF a lancé la production commerciale de TPU ignifuge dans son usine de Shanghai, renforçant toutes deux l'approvisionnement basé en Asie pour les clients de l'automobile, des câbles et de l'industrie. La distribution et l'accès au marché s'étendent également via des partenariats de distribution, notamment Omya Performance Polymer Distribution devenant le distributeur exclusif du TPU Elastollan de BASF sur des marchés sélectionnés (à compter du 1er juillet 2026). Sur le plan de la durabilité et de la circularité, des modèles de fabrication sous contrat et de collaboration émergent pour développer le contenu circulaire ou certifié, notamment Novoloop et Shanghai Huide Science and Technology signant un accord de fabrication sous contrat pluriannuel pour le TPU Lifecycled, et BASF s'associant avec San Fang Chemical Industrial et Nichetech Advanced Materials pour développer des films TPU certifiés GRS pour la chaussure.
Paysage Concurrentiel
Le marché du Polyuréthane Thermoplastique (TPU) est modérément concentré. BASF et Covestro s'appuient sur le 1,4-BDO captif, tandis que Lubrizol et Huntsman se spécialisent dans les grades médicaux et automobiles avec un soutien réglementaire intensif. Le complexe de Yantai de Wanhua combine le MDI et le BDO intégrés à un coût de trésorerie proche de 2,80 USD/kg. Les opportunités d'espaces blancs résident dans les grades conducteurs pour l'électronique flexible et dans les matières premières pour la fusion sur lit de poudre. Plusieurs start-ups se concentrent sur le recyclage enzymatique, qui pourrait permettre un TPU en boucle fermée dans la décennie à venir.
Leaders du Secteur du Polyuréthane Thermoplastique (TPU)
The Lubrizol Corporation
Covestro AG
Huntsman International LLC
Wanhua Chemical Group Co. Ltd
BASF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Polyuréthane Thermoplastique (TPU)
- BASF
- Avient Corporation
- Coim Group
- Covestro AG
- Dongsung
- Epaflex Polyurethanes SpA
- Hexpol AB
- Huntsman International LLC
- Miracll Chemicals Co. Ltd
- Mitsui Chemicals Inc.
- Novotex Italiana SpA
- Sumei Chemical Co. Ltd
- Suzhou Austen New Mstar Technology Ltd
- Taiwan PU Corporation
- The Lubrizol Corporation
- Tosoh Corporation
- Trinseo
- Wanhua Chemical Group Co. Ltd

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur une capacité localisée et axée sur les applications pour des grades de TPU différenciés, où les cycles de qualification et les exigences de performance limitent la banalisation, en particulier pour les câbles et intérieurs liés aux véhicules électriques, les dispositifs médicaux et les films haute spécification. BASF a démarré la production commerciale de TPU ignifuge Elastollan à Shanghai (mars 2026), répondant à la demande de performances de sécurité accrues dans l'automatisation industrielle, la robotique et les écosystèmes de câbles de recharge pour véhicules électriques. Covestro a lancé la production dans sa nouvelle usine TPU de Zhuhai (janvier 2026) et a ajouté un centre de développement d'applications à Guangzhou (mai 2026), renforçant un modèle dans lequel les producteurs réduisent les cycles de développement au lancement pour les fabricants d'équipement d'origine en associant la fabrication à l'ingénierie d'application régionale.
La circularité et la conformité des produits réglementés créent également des espaces vierges pour les grades de TPU qui simplifient le recyclage et la documentation. Les programmes de chaussures poussant les concepts mono-matériaux et une teneur en recyclé plus élevée font face à des goulets d'étranglement dans les systèmes de collecte et de tri, laissant de la place aux fournisseurs capables de fournir des films et composés à contenu certifié et de soutenir les voies de reprise des marques. BASF, San Fang Chemical Industrial et Nichetech Advanced Materials ont officialisé leurs travaux sur les films TPU certifiés GRS (protocole d'accord, décembre 2025). Dans les usages finaux réglementés, la demande de TPU de grade médical dépend d'une biocompatibilité validée et d'une fabrication contrôlée, soutenue par le lancement par Lubrizol du TPU Tolerathane pour les dispositifs implantables (février 2026) et l'expansion de sa capacité de tubulures médicales avec Polyhose en Inde (juin 2026). Sur le plan réglementaire, les mises à jour des règles européennes sur les plastiques en contact alimentaire (règlement (UE) 2026/245) et les obligations de manutention des granulés au titre de la restriction de l'UE sur les microplastiques augmentent la valeur des fournisseurs capables de fournir des formulations conformes, une documentation de migration et des conseils opérationnels pour les transformateurs manipulant des granulés et poudres de TPU.
Recent Industry Developments in Marché du Polyuréthane Thermoplastique (TPU)
- Juin 2026 : The Lubrizol Corporation s'est associée à Polyhose pour ouvrir une usine de fabrication de tubulures médicales certifiée ISO 13485 à Chennai, en Inde, produisant des tubulures à partir de matériaux incluant le TPU. Cette initiative ajoute une capacité de conversion régionale pour les applications de TPU de grade médical où la qualification, la traçabilité et le traitement contrôlé sont des critères d'achat décisifs.
- Mai 2026 : Covestro a ouvert un centre de développement d'applications TPU à Guangzhou, en Chine, étendant son réseau régional qui relie l'ingénierie d'application à la fabrication locale. Cette présence élargie soutient un développement plus rapide de formulations et de procédés spécifiques aux clients pour les utilisateurs de l'automobile, de l'électronique et de l'industrie en Asie.
- Mai 2024 : Lubrizol Engineered Polymers a lancé le TPU Pearlbond ECO 590 HMS pour les applications de thermofusion et d'extrusion. En ciblant des formulations à impact réduit pour les adhésifs et les procédés de transformation associés, le produit soutient les transformateurs recherchant des solutions TPU performantes alignées sur les initiatives de durabilité et de réduction des COV.


Marché du Polyuréthane Thermoplastique (TPU) Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché est défini comme le chiffre d'affaires généré par les ventes de résines et de composés de polyuréthane thermoplastique (TPU) utilisés pour fabriquer des pièces flexibles et durables dans les principaux secteurs d'utilisation finale, suivi au point de vente du matériau en USD.
Exclusions du périmètre : les élastomères polyuréthane thermodurcissables, les produits de consommation finis (dans lesquels le TPU n'est qu'un intrant) et les services de transformation en aval sont exclus.
Présentation de la Segmentation
- Par Type de Produit
- TPU Polyester
- TPU Polyéther
- TPU Polycaprolactone
- Par Application
- Produits Extrudés
- Produits Moulés par Injection
- Adhésifs
- Autres Applications
- Par Secteur d'Utilisation Finale
- Chaussures
- Automobile
- Médical
- Électrique et Électronique
- Construction
- Génie Lourd
- Autres Secteurs d'Utilisation Finale
- Par Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays Nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par l'élaboration d'une vision claire des bassins de demande de TPU et des signaux d'offre par région, car les volumes de TPU ont tendance à évoluer avec quelques indicateurs industriels clairs. Nous avons consulté des sources publiques telles que les agences statistiques nationales (séries de production manufacturière et d'indices de prix à la production), les données douanières d'UN Comtrade sur les flux liés aux polymères et aux élastomères, ainsi que les organismes professionnels couvrant la transformation des plastiques et du polyuréthane, ce qui a permis d'ancrer des tendances de croissance directionnellement correctes.
Pour traduire ces signaux en un modèle de valeur utilisable, nous avons également examiné les rapports annuels et les présentations aux investisseurs des entreprises pour les ajouts de capacité, les commentaires sur le mix produit et l'exposition régionale, suivis de revues techniques et de brevets indiquant l'adoption dans la chaussure, les pièces automobiles, les fils et câbles, et les dispositifs médicaux. Un abonnement payant aux données financières des entreprises et un autre à l'intelligence brevets ont été utilisés de manière sélective pour recouper les annonces au niveau des usines et les répartitions des chiffres d'affaires des entreprises, puis les totaux ont été normalisés en une vue USD cohérente. Ces sources de recherche documentaire sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour mettre à l'épreuve les hypothèses documentaires sur les domaines où le TPU est réellement spécifié et sur ce à quoi ressemble la tarification par grade et par application, ce qui tend à évoluer d'une année à l'autre avec les économies des matières premières et de la transformation. Nous avons échangé avec un panel de producteurs de TPU, de compoundeurs, de transformateurs, de distributeurs et de grands utilisateurs finaux en Asie-Pacifique, en EMEA et dans les Amériques, et ces discussions nous ont aidés à confirmer les parts d'application, les délais contractuels typiques et la part de la demande liée aux cycles de la chaussure par rapport aux programmes automobiles et électroniques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux : 14 % | Asie-Pacifique : 52 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 29 % |
| Acteurs de plus petite taille : 18 % | Managers : 58 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a d'abord été construit selon une approche descendante dans laquelle la production industrielle, les flux commerciaux et la pénétration du TPU par les principaux usages finaux ont été utilisés pour reconstituer un bassin de demande adressable par région, puis convertis en valeur à l'aide de fourchettes de prix liées aux applications. Des vérifications ascendantes ont ensuite été appliquées de manière sélective via des agrégations fournisseurs, des vérifications de canaux auprès des distributeurs et des volumes échantillonnés multipliés par le prix de vente moyen (ASP) pour confirmer que les totaux se situaient dans une fourchette réaliste.
Les principaux intrants utilisés dans le modèle (à titre illustratif) comprenaient l'activité régionale de fabrication de chaussures, les taux de construction automobile et de substitution de composants, les tendances de production dans l'électronique et les fils et câbles, les ajouts de capacité TPU déclarés et les commentaires sur l'utilisation, ainsi que les mouvements de prix liés aux matières premières qui influencent la tarification des résines et des composés. Pour les prévisions, une analyse de scénarios a été utilisée, dans laquelle les indicateurs de demande du scénario de base ont été projetés puis ajustés en fonction des avis d'experts sur les cycles de déstockage ou de restockage à court terme et le rythme d'adoption dans les applications médicales et électroniques. Lorsque les signaux ascendants présentaient des lacunes, le modèle a utilisé une interpolation conservatrice liée à l'indicateur observable le plus proche, puis les hypothèses ont été revérifiées lors d'appels de suivi.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été triangulés en comparant les totaux de valeur avec des signaux indépendants tels que la direction des échanges commerciaux, le calendrier des expansions de capacité et les tendances de production des utilisations finales, puis vérifiés pour détecter des sauts d'une année à l'autre ne correspondant pas aux variations connues de prix ou de demande. Les écarts ont été examinés lors de plusieurs passes analytiques, et les valeurs aberrantes ont déclenché une reprise de contact avec les personnes interrogées pour confirmer si la cause était liée au périmètre, au calendrier ou à une hypothèse de prix.
Le rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie les perspectives de demande ou de prix. Avant la livraison, une vérification finale de la fraîcheur est effectuée afin que l'analyse reflète les données publiques les plus récentes disponibles et les retours validés du secteur.
Comparaison du Dimensionnement du Marché des Polyuréthanes Thermoplastiques par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché TPU publiées diffèrent souvent même lorsque le sujet semble identique, car les entreprises ne comptabilisent pas toujours le même point de chiffre d'affaires, le même périmètre produit, ni le même calendrier pour la conversion des prix et des devises. Des différences apparaissent également lorsqu'une estimation s'appuie fortement sur les annonces de capacité tandis qu'une autre s'appuie sur les indicateurs de demande des utilisations finales, qui peuvent évoluer en sens opposés au cours d'une année donnée.
L'écart principal provient de ce qui est comptabilisé comme chiffre d'affaires TPU. Mordor Intelligence traite le marché comme les ventes de matériaux TPU dans les applications et évite d'ajouter la valeur des produits transformés en aval, que certaines estimations intègrent effectivement dans des proxies de valeur d'utilisation finale.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,24 milliards USD (2026) | |
| Éditeur de Données Sectorielles A | 3,56 milliards USD (2025) | Utilise une année de base différente et semble combiner une croissance plus large des utilisations finales avec une progression implicite plus élevée du prix de vente moyen, ce qui peut augmenter la valeur de départ lorsque les cycles de prix des résines sont forts. |
| Cabinet de Conseil Mondial B | 2,34 milliards USD (2025) | Applique probablement une vision plus étroite des revenus réalisés par les expéditions des fabricants et une fourchette de prix plus resserrée, ce qui peut sous-estimer les grades composés et spécifiques aux applications premium au cours de la même année. |
Dans l'ensemble, l'écart reflète principalement le traitement du périmètre et des prix plutôt qu'un désaccord sur le fait que le TPU est en croissance. En maintenant les intrants liés aux signaux de demande des utilisations finales et en vérifiant ensuite les totaux par rapport aux indicateurs d'offre et de commerce, le chiffre final reste traçable à des hypothèses claires qui peuvent être reproduites et mises à jour.


Questions Clés Traitées dans le Rapport
Quel TCAC est prévu pour le Polyuréthane Thermoplastique (TPU) jusqu'en 2031 ?
Un taux de croissance annuel composé de 6,89 % est prévu de 2026 à 2031, portant les revenus à 4,52 milliards USD.
Quelle région est en tête de la demande de TPU aujourd'hui ?
L'Asie-Pacifique a représenté 58,72 % des revenus de 2025 et connaît la croissance la plus rapide grâce aux chaînes d'approvisionnement intégrées de la Chine et aux incitations indiennes pour les chaussures.
Quel secteur d'utilisation finale devrait croître plus vite que les chaussures ?
Les intérieurs automobiles devraient se développer à un TCAC de 8,07 %, dépassant les chaussures à mesure que les fabricants de véhicules électriques se tournent vers des garnitures légères et ignifuges.
Pourquoi la volatilité du 1,4-BDO est-elle un frein majeur ?
Les fluctuations du BDO de 600 USD la tonne compriment les producteurs non intégrés car il représente jusqu'à 30 % du coût des matières premières du TPU polyester.
Comment les réglementations façonnent-elles les grades de TPU ?
Les limites REACH sur les diisocyanates et les plafonds de COV en habitacle poussent les fournisseurs vers des formulations réactives sans solvant et biosourcées qui réduisent les émissions et satisfont les règles de sécurité des travailleurs.
Dernière mise à jour de la page le:



