
Taille et part du marché de la fabrication de textiles techniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 325 Milliards de dollars |
| Taille du Marché (2032) | 434.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.00 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la fabrication de textiles techniques par Mordor Intelligence
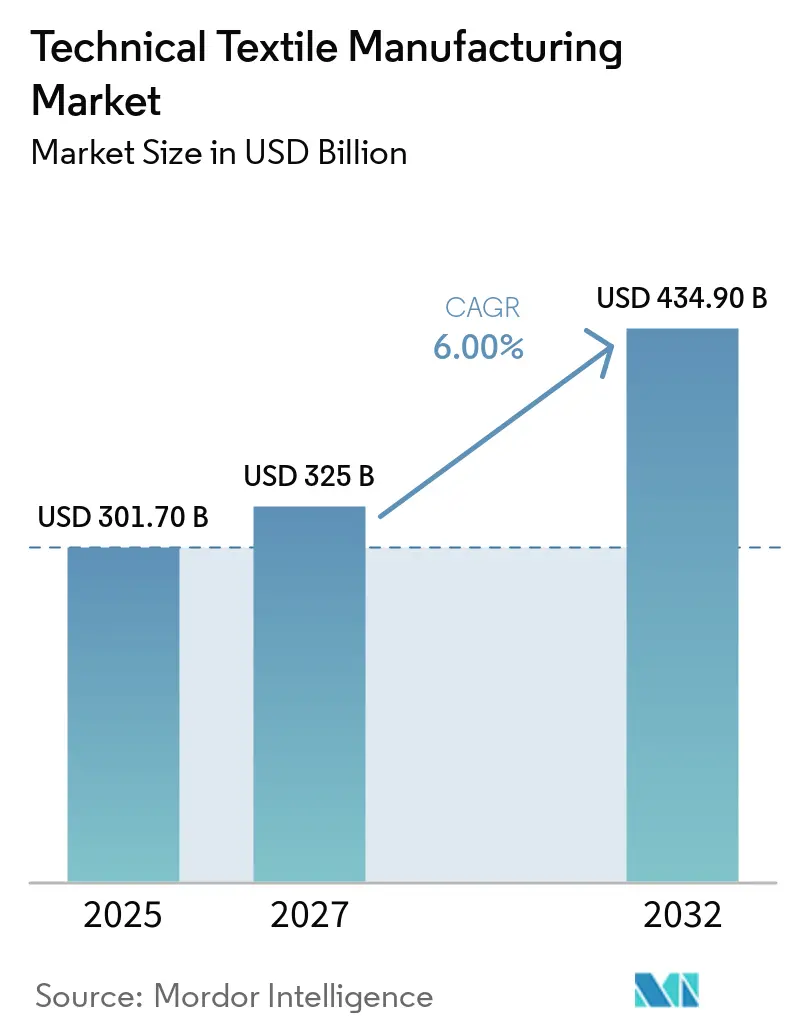
La taille du marché de la fabrication de textiles techniques devrait augmenter de 301,70 milliards USD en 2026 à 325 milliards USD en 2027 et atteindre 434,90 milliards USD d'ici 2032, avec un CAGR de 6 % sur la période 2027-2032.
Le marché de la fabrication de textiles techniques est porté par la demande de matériaux conçus pour répondre à des exigences de performance spécifiques, notamment une résistance à la traction élevée, une protection barrière, une résistance thermique, une efficacité de filtration et la sécurité. Le développement des infrastructures, l'allègement des véhicules, l'expansion des capacités de soins de santé et des exigences de sécurité au travail de plus en plus strictes soutiennent la demande dans divers secteurs d'utilisation finale. L'accent croissant mis sur la durabilité, l'efficacité opérationnelle et les performances spécifiques aux applications encourage les fabricants à investir dans des matériaux avancés, des capacités de production spécialisées et le développement de produits. Ces tendances créent des opportunités pour servir plusieurs segments de clientèle grâce à des plateformes de matériaux adaptables et des procédés de finition spécialisés. La concurrence dépend de plus en plus de l'expertise en fabrication, de la qualité constante des produits, de la conformité aux normes techniques et des relations à long terme avec les clients. La consolidation du secteur renforce également les grands fabricants disposant de portefeuilles de produits plus larges et de réseaux d'approvisionnement établis. La diversification dans les domaines des infrastructures, de la mobilité, des soins de santé, de la filtration et des applications de protection permet aux fournisseurs de réduire leur dépendance à l'égard de secteurs d'utilisation finale individuels et de gérer plus efficacement les fluctuations de la demande.
Points clés du rapport
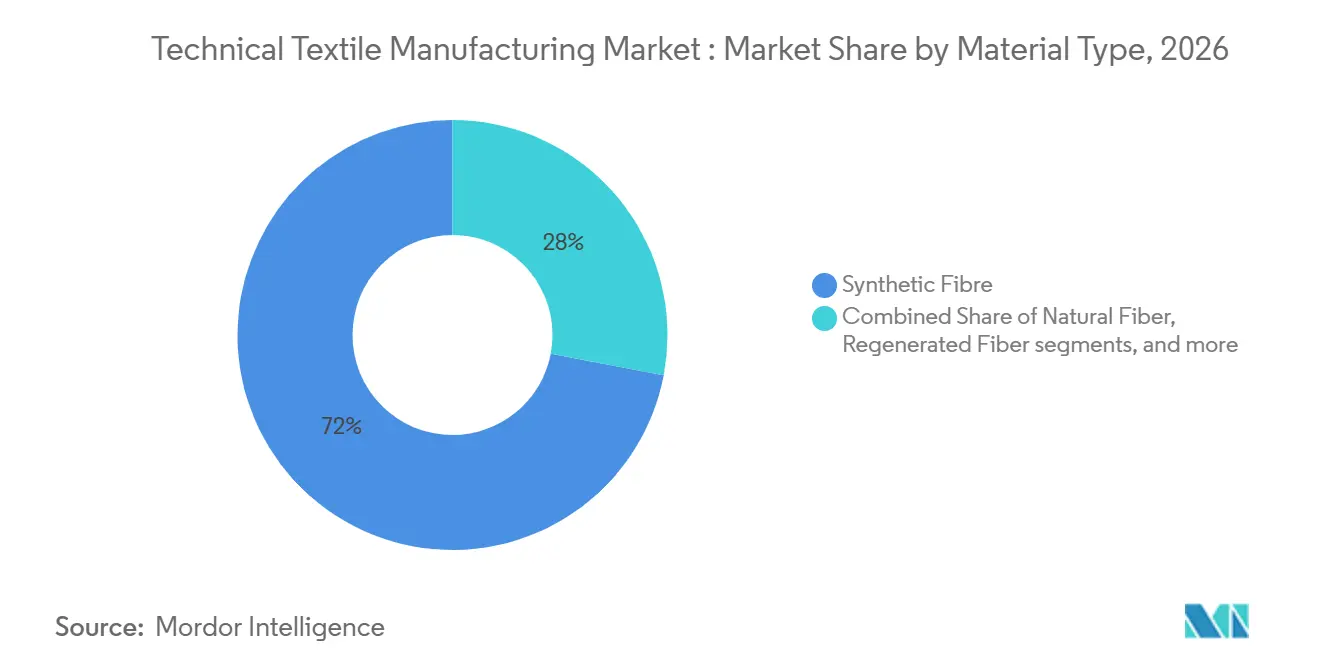
- Par type de matériau, la fibre synthétique représentait 72,00 % de la part du marché de la fabrication de textiles techniques en 2026, tandis que les autres (fibres métalliques, conductrices et autres fibres spéciales) devraient connaître la croissance la plus rapide, avec un CAGR de 9,00 % jusqu'en 2032.
- Par forme et structure, les textiles techniques non tissés représentaient 38,00 % de la taille du marché de la fabrication de textiles techniques en 2026, tandis que les textiles techniques tressés devraient connaître la croissance la plus rapide, avec un CAGR de 7,00 % jusqu'en 2032.
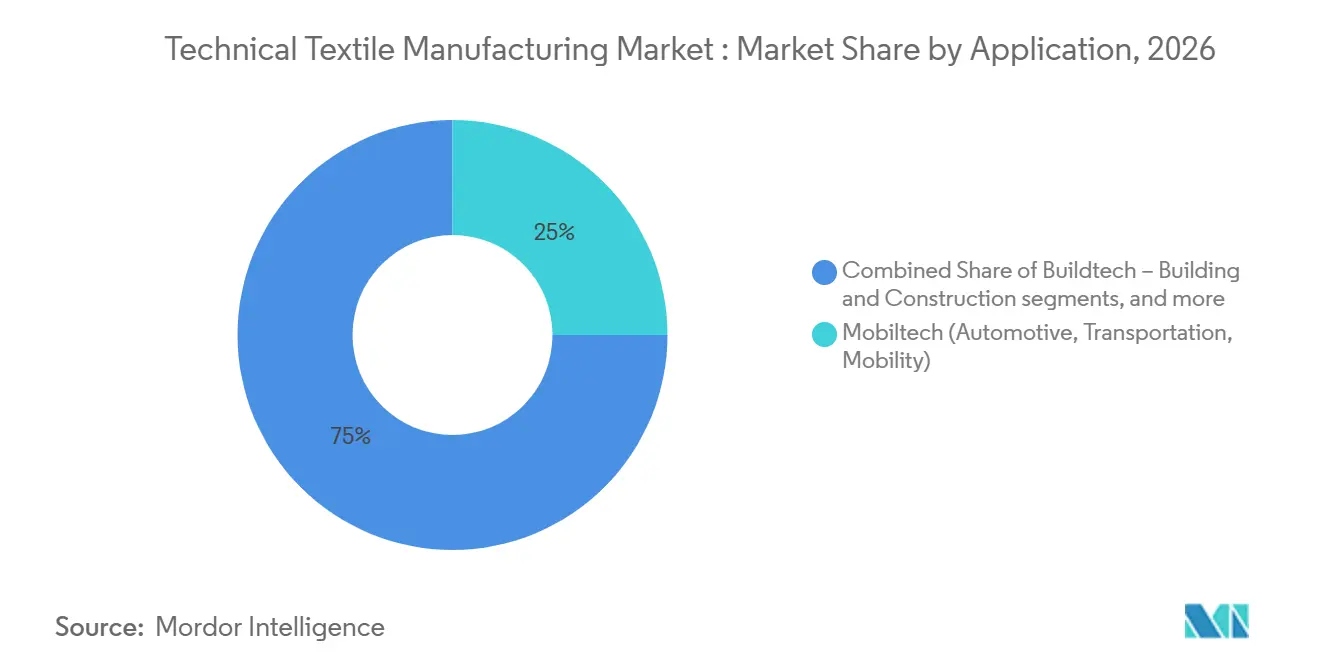
- Par application, le Mobiltech (automobile, transport, mobilité) détenait 25,00 % de la part de marché en 2026, tandis que le Medtech (médical et hygiène) devrait se développer le plus rapidement avec un CAGR de 8,50 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique occupait la position de leader, représentant 44,00 % de la part de marché en 2025, tandis que le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide, avec un CAGR de 9,50 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de la fabrication de textiles techniques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Industrialisation et développement des infrastructures | +1.4% | Mondial, concentré en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Long terme (≥ 4 ans) |
| Demande croissante dans les domaines médical, hygiénique et de la filtration | +1.2% | Mondial, plus fort en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Allègement et besoins en performance dans les applications automobiles, véhicules électriques et aérospatiales | +1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de matériaux textiles haute performance et multifonctionnels | +0.8% | Mondial, plus fort en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Croissance des applications textiles de protection, industrielles et spécialisées | +0.7% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers des matériaux textiles durables et recyclés | +0.6% | Europe, avec des répercussions en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Industrialisation et développement des infrastructures
Les dépenses publiques et privées consacrées aux routes, aux voies ferrées, au logement et aux systèmes hydrauliques génèrent une demande récurrente de géotextiles, de membranes de construction, de géotextiles de drainage, de textiles de renforcement et de non-tissés de contrôle de l'érosion. Une fois ces produits spécifiés dans un projet, leur remplacement par un matériau différent est moins probable, car les exigences de performance ont déjà été validées. La Mission nationale des textiles techniques de l'Inde a été prolongée jusqu'en mars 2026 et avait approuvé 168 projets de recherche et développement, tandis que 74 candidats avaient été approuvés dans le cadre du programme d'incitation liée à la production pour les textiles. Les projets routiers modernes utilisent également des couches de séparation, des composites de drainage et des systèmes de protection des talus qui étaient moins courants dans les constructions antérieures, ce qui augmente la consommation de matériaux par kilomètre. Ces programmes soutiennent un carnet de commandes plus long pour le marché de la fabrication de textiles techniques en Asie du Sud-Est, dans les pays du Conseil de coopération du Golfe et en Afrique subsaharienne.
Demande croissante dans les domaines médical, hygiénique et de la filtration
Les non-tissés médicaux, les médias filtrants et les textiles de soins de santé doivent satisfaire à des exigences de performance et de conformité définies, ce qui limite leur substitution par des produits moins coûteux. Le Département américain de la Santé et des Services sociaux a accordé la priorité à la production nationale de produits mdicaux jetables non tissés essentiels, soutenant ainsi les investissements dans les capacités de filage-liaison et de soufflage en fusion. Les applications de filtration de l'air sont également liées à des exigences de performance documentées selon des normes telles que l'ISO 16890 et l'EN 1822. Le vieillissement des populations accroît la demande de textiles barrières jetables, absorbants et de soins des plaies dans les hôpitaux et les établissements de soins de longue durée. Cette demande bénéficie au marché de la fabrication de textiles techniques, car les utilisations spécialisées en filtration et en médecine ont des exigences plus élevées que les produits d'hygiène de base.
Allègement et besoins en performance dans les applications automobiles, véhicules électriques et aérospatiales
Les textiles techniques et les composites à base de fibres aident les constructeurs de véhicules à réduire le poids tout en conservant les performances structurelles requises. Leur utilisation devient plus importante lorsque les constructeurs automobiles doivent gérer la consommation d'énergie, le confort de l'habitacle, les exigences structurelles et la durabilité des matériaux dans un même design. En mai 2026, Trützschler a déclaré que son fil TRUECYCLED, fabriqué avec 50 % de déchets textiles post-consommation et 50 % de polyester recyclé, était utilisé dans les véhicules Lotus Eletre et Emeya. Les véhicules électriques nécessitent des matériaux de gestion acoustique, d'isolation thermique et d'encoffrement de batteries différents de ceux utilisés dans les véhicules à combustion. L'aérospatiale constitue une autre base de demande, car ses exigences en matière de composites structurels, de poids de cabine et de gestion thermique nécessitent des structures de fibres techniques.
Demande de matériaux textiles haute performance et multifonctionnels
Les matériaux qui combinent la capacité portante avec la gestion thermique, ou la filtration avec la durabilité mécanique, peuvent soutenir des applications à plus haute valeur ajoutée. Les fils conducteurs et les tissus intégrant des capteurs étendent leur utilisation à la surveillance des conditions industrielles, aux dispositifs portables de soins de santé et aux équipements de défense. Les systèmes textiles intégrés peuvent réduire le nombre de couches séparées d'isolation, de structure et de protection dans un produit. Ces capacités élargissent le marché de la fabrication de textiles techniques à des applications où la valeur du produit dépend à la fois des performances du matériau et de la fonctionnalité du système.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts de fabrication élevés et intensité capitalistique | -0.4% | Mondial, plus aigu pour les marchés émergents et les nouveaux entrants | Long terme (≥ 4 ans) |
| Volatilité des prix des matières premières et exposition commerciale | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Exigences complexes en matière de qualification, de certification et de performance | -0.1% | Amérique du Nord, Europe et Japon | Moyen terme (2-4 ans) |
| Recyclage textile-à-textile limité et défis liés aux produits multi-matériaux | -0.1% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de fabrication élevés et intensité capitalistique
Les lignes de non-tissés spéciaux, les installations d'enduction et de laminage, ainsi que les usines de tissage ou de tressage avancées nécessitent des investissements initiaux substantiels. Le Ministère des textiles a indiqué dans son bilan 2025 que les textiles techniques sont plus capitalistiques que les vêtements et tissus en fibres artificielles, et que 56,75 % des entreprises approuvées dans le cadre du programme d'incitation lie à la production opéraient dans le secteur des textiles techniques. Les coûts de développement des matériaux, de qualification et de normalisation peuvent également être difficiles à supporter pour un seul producteur. Les intrants spéciaux importés peuvent alourdir les coûts lorsque la production nationale n'est pas disponible. Ces conditions ralentissent l'entrée de nouveaux acteurs sur le marché de la fabrication de textiles techniques, en particulier dans les catégories de produits critiques pour la sécurité.
Volatilité des prix des matières premières et exposition commerciale
Le polyester représentait 59 % de la production mondiale de fibres en 2024, soit 77,7 millions de tonnes, ce qui expose les producteurs textiles aux fluctuations des matières premières d'origine pétrolière. Les intrants textile-à-textile représentaient 2 % du polyester recyclé, tandis que la majeure partie du polyester recyclé provenait de bouteilles en PET. Cela laisse les producteurs dépendants des matières premières vierges et d'une base d'approvisionnement en recyclage de bouteilles très disputée. Les modifications tarifaires peuvent exercer une pression supplémentaire lorsque les fournisseurs ont des engagements à prix fixe pour des matériaux sensibles aux spécifications. Les petits producteurs ont moins de capacité à recourir aux achats à terme ou à maintenir des stocks importants, ce qui peut fragiliser les marges lors des fluctuations des prix des intrants.[1]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : la fibre synthétique domine le marché, tandis que les fibres spéciales connaissent une croissance plus rapide
La fibre synthétique détenait 72 % de la part du marché de la fabrication de textiles techniques en 2026. Le polyester, le polypropylène, le polyamide et le polyéthylène soutiennent les géotextiles, les médias filtrants, les tissus automobiles, le cord de pneu et les non-tissés d'hygiène. Leur position reflète des propriétés mécaniques constantes, une compétitivité en termes de coûts à grande échelle et une large disponibilité des matières premières. Le marché de la fabrication de textiles techniques utilise ces matériaux dans des applications à la fois à grande échelle et axées sur les spécifications, ce qui confère à la fibre synthétique une large base de clientèle.
Les autres (fibres métalliques, conductrices et autres fibres spéciales) devraient croître à un CAGR de 9 % jusqu'en 2032, soutenues par les textiles intelligents, le blindage électromagnétique et les structures composites électriquement actives. Le verre, le carbone et le basalte soutiennent également le renforcement des composites dans les applications de construction et de mobilité. Les fibres d'aramide et de polyéthylène à très haute masse moléculaire sont utilisées dans les produits de protection et résistants à la coupure, où leurs performances soutiennent un positionnement haut de gamme. Les fibres naturelles telles que le coton et le jute conservent leur rôle dans les textiles agricoles et les géotextiles à durée de vie plus courte. Les fibres régénérées, notamment la viscose, le lyocell et le modal, suscitent un intérêt croissant dans les produits médicaux et d'hygiène où l'origine cellulosique et la biodégradabilité sont importantes.

Par forme et structure : les non-tissés dominent les applications générales, tandis que les tresses servent des usages spécialisés
Les textiles techniques non tissés représentaient 38 % de la valeur en 2026. Leur importance provient de leurs utilisations dans l'hygiène, les barrières médicales, la filtration industrielle, l'acoustique des véhicules et la toiture. Les producteurs peuvent ajuster les propriétés des non-tissés grâce aux procédés de filage-liaison, de soufflage en fusion, d'aiguilletage et d'hydroenchevêtrement. Les enductions et les laminages étendent encore leur gamme fonctionnelle. Ces capacités confèrent aux non-tissés un ensemble d'utilisations plus large qu'une seule construction tissée ou tricotée. Les textiles techniques tissés continuent de servir les applications de renforcement structurel et de filtration de précision qui nécessitent une stabilité dimensionnelle et des données de performance établies. Les matériaux tricotés sont utilisés dans les vêtements de compression médicaux et les revêtements de sièges automobiles où l'élasticité et l'ajustement sont importants.
Les textiles techniques tressés devraient croître à un CAGR de 7 % jusqu'en 2032, car ils peuvent créer des profils tubulaires et complexes pour les préformes aérospatiales, les gaines de cathéters médicaux et le renforcement de tuyaux haute pression. Les fils techniques, les cordons et les stratifils restent des intrants essentiels pour chaque format structurel. L'évolution vers des non-tissés médicaux et de filtration à plus haute valeur ajoutée oriente également les décisions de capacité vers des applications aux exigences de performance plus élevées, ce qui oblige les producteurs à équilibrer une production à grand volume avec un contrôle qualité plus strict, une documentation rigoureuse, une validation client, des conditions de production propres, une traçabilité fiable et des performances matérielles reproductibles, tout en servant des applications plus étroites avec des spécifications plus exigeantes.
Par application : le Mobiltech dispose de la plus grande base, tandis que le Medtech connaît la croissance la plus rapide
Le Mobiltech détenait 25 % de la valeur du marché en 2026. La catégorie comprend les intérieurs de véhicules, les sièges, les moquettes, les systèmes d'amortissement acoustique, les tissus d'airbags et le renforcement par cord de pneu. Les véhicules électriques modifient la composition des produits à travers les encoffrements de batteries, la gestion thermique, le contrôle acoustique et les panneaux composites légers. La valeur plus élevée accordée aux performances des matériaux offre aux fournisseurs des opportunités de servir les constructeurs automobiles avec des produits plus spécialisés.
Le Medtech devrait croître à un CAGR de 8,5 % jusqu'en 2032, les hôpitaux utilisant davantage de non-tissés dans les contextes chirurgicaux et de prévention des infections. Le vieillissement des populations et le développement de dispositifs médicaux portables et implantables soutiennent également la demande. L'Indutech reste lié à l'activité industrielle à travers les courroies transporteuses, les tuyaux, les produits de filtration, les cordages et les textiles de process. Le Geotech et le Buildtech dépendent des investissements dans les routes, les voies ferrées, les barrages et les ouvrages de défense contre les inondations. Le Protech, l'Agrotech, le Packtech, l'Oekotech, le Hometech, le Clothtech et le Sporttech servent chacun des besoins plus étroits et, ensemble, ils réduisent l'exposition du marché de la fabrication de textiles techniques à un seul cycle d'application.
Analyse géographique
L'Asie-Pacifique détenait 44 % de la valeur du marché en 2026 et dominait le marché de la fabrication de textiles techniques. La Chine bénéficie d'une base d'approvisionnement intégrée en fibres synthétiques et d'une demande provenant des clients des secteurs de la construction, de l'automobile et des soins de santé. L'Inde développe sa production spécialisée grâce au programme d'incitation liée à la production et à la Mission nationale des textiles techniques, avec 74 candidats approuvés dans le cadre du programme d'incitation textile. Le Vietnam, l'Indonésie, la Thaïlande et la Malaisie développent des positions dans les géotextiles, les agrotextiles et les tissus de construction. Le Japon et la Corée du Sud se concentrent sur les composites à plus haute valeur ajoutée, les fibres spéciales et les applications de textiles intelligents.
L'Europe et l'Amérique du Nord restent des marchés importants pour les applications techniquement exigeantes dans le marché de la fabrication de textiles techniques. Les clients automobiles européens ont besoin de composites légers, de produits de gestion acoustique et de tissus d'intérieur fonctionnels, notamment en Allemagne, en Italie et en France. Les exigences d'écoconception et de responsabilité élargie des producteurs de la région attirent une attention croissante sur la composition des matériaux et leur recyclabilité. L'Amérique du Nord affiche une forte demande dans les domaines de la défense, des non-tissés médicaux et des composites avancés. Le Conseil national des organisations textiles a rapporté que la loi d'autorisation de la défense nationale pour l'exercice 2025 a élargi le stockage national des textiles de défense et renforcé les exigences de transparence pour les dérogations aux achats non nationaux.[2]
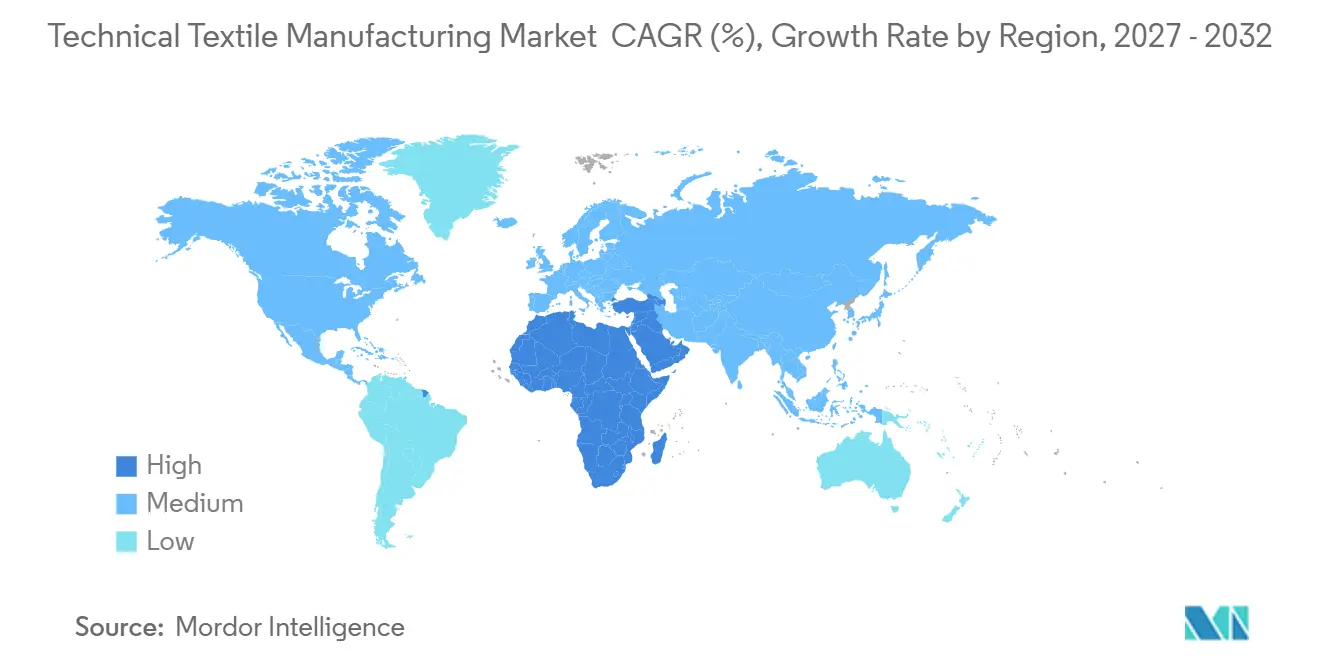
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 9,5 % jusqu'en 2032, soit le taux le plus rapide parmi les régions du marché de la fabrication de textiles techniques. Le développement axé sur la construction et les achats de défense dans les pays du Conseil de coopération du Golfe soutiennent la demande de géotextiles, de membranes de construction, de produits de contrôle de l'érosion et de tissus industriels. L'Arabie saoudite et les Émirats arabes unis développent leurs activités de construction et de fabrication, tandis que l'offre nationale de textiles techniques reste limitée par rapport à la demande. Cela fait de la région une opportunité d'exportation pour les fournisseurs asiatiques et européens à court et moyen terme. L'Amérique du Sud, menée par le Brésil, utilise des agrotextiles, des filets d'ombrage, des films agricoles de protection et des géotextiles dans les projets agricoles et d'infrastructure.
Paysage concurrentiel
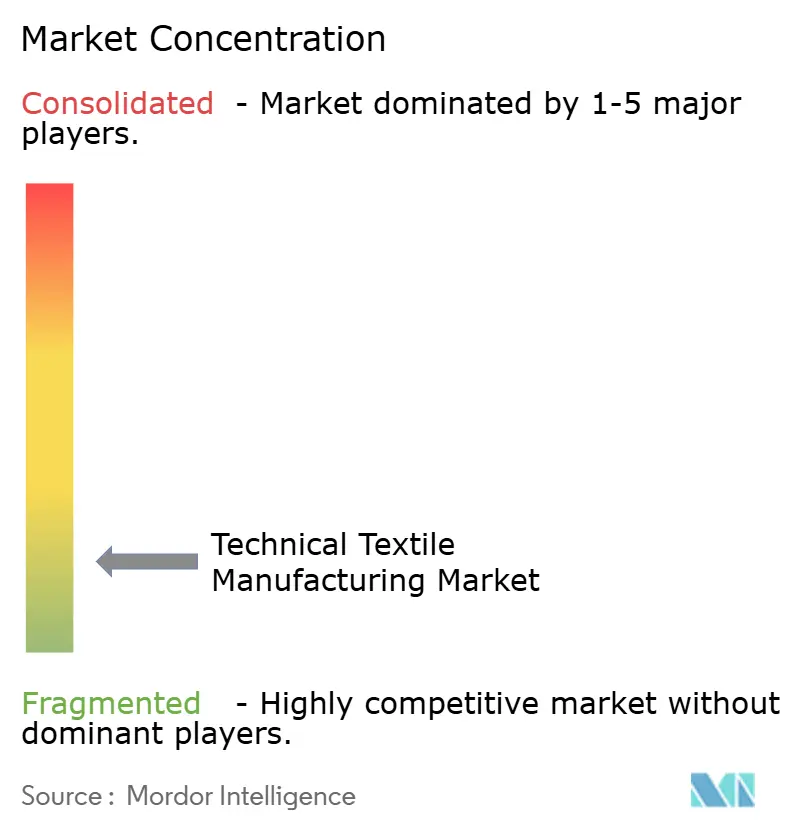
Le marché de la fabrication de textiles techniques est fragmenté, car de grands fournisseurs coexistent avec des spécialistes dans de nombreux matériaux et applications. L'échelle est plus importante dans les non-tissés de base, les géosynthétiques et les tissus industriels standard, où les achats de matières premières et la logistique peuvent soutenir la compétitivité en termes de coûts. Dans les tissus de protection, la filtration de précision, les textiles intelligents et les préformes composites, le savoir-faire des procédés, l'historique des tests et la qualification des clients constituent des barrières concurrentielles plus importantes. Les grands fournisseurs concentrent leurs portefeuilles autour de produits axés sur les spécifications et réduisent leur exposition aux catégories à moindre différenciation. Cela crée de la place pour les petites entreprises qui disposent d'une capacité technique ciblée ou d'une position forte dans un usage final spécifique.
Michelin a développé son activité Polymer Composite Solutions grâce à l'acquisition de Cooley Group en janvier 2026 et à l'acquisition finalisée de Tex Tech Industries en juillet 2026. Ces transactions ont ajouté des tissus industriels enduits et des systèmes textiles spéciaux à son portefeuille de matériaux. En mars 2025, l'Office fédéral allemand des cartels a autorisé l'acquisition par Freudenberg Performance Materials du cœur de métier de Heytex, donnant naissance à la marque MehlerHeytex. L'autorité a constaté qu'une capacité concurrentielle suffisante subsistait dans l'Espace économique européen. Ces mouvements montrent que les grands acteurs poursuivent des capacités en matériaux spécialisés par le biais d'acquisitions.
Arvind Advanced Materials a acquis une participation de 61 % dans Dalco-GFT, producteur américain de non-tissés aiguilletés, en mai 2026, lui donnant ainsi une base de production qualifiée aux États-Unis.[3] Arclin a finalisé l'acquisition de l'activité aramide de DuPont, incluant Kevlar et Nomex, en avril 2026 pour 1,8 milliard USD. Les entreprises se concentrent également sur les finitions sans PFAS, les structures de matériaux recyclables et les textiles intégrant des capteurs, à mesure que les exigences des clients évoluent. L'inspection qualité numérique et la fabrication par jumeau numérique peuvent améliorer les rendements et contribuer à raccourcir les cycles de développement des produits. Le marché de la fabrication de textiles techniques devrait conserver à la fois de grands fournisseurs de plateformes et des spécialistes qui servent des applications étroites à exigences élevées.
Leaders du secteur de la fabrication de textiles techniques
-
Ahlstrom
-
Asahi Kasei Corporation
-
Magnera Corporation
-
Toray Industries, Inc.
-
Freudenberg Performance Materials
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Michelin a finalisé l'acquisition de Tex Tech Industries, concepteur de textiles et tissus spéciaux disposant de six sites de production aux États-Unis et au Royaume-Uni, renforçant ainsi son activité Polymer Composite Solutions à la suite de l'acquisition antérieure de Cooley Group en janvier 2026. La troisième acquisition majeure dans ce segment en l'espace d'une seule année signale une constitution accélérée de portefeuille dans les matériaux techniques à haute spécification.
- Juillet 2026 : Schouw & Co. a accepté d'acquérir une participation de 75 % dans Spectre, fabricant spécialisé de tissus haut de gamme pour vêtements de plein air et de sport fonctionnels, pour 160 millions USD. La transaction a établi une nouvelle activité de plateforme pour Schouw dans le segment des textiles de performance haut de gamme.
- Mai 2026 : Arvind Advanced Materials Limited, filiale en propriété exclusive d'Arvind Limited, a acquis une participation de 61 % dans Dalco-GFT, spécialiste américain des tissus non tissés aiguilletés spéciaux. L'acquisition a donné à Arvind une plateforme de fabrication qualifiée immédiate aux États-Unis. Elle a signalé l'intention des producteurs d'origine indienne de concurrencer sur le plus grand marché mondial de textiles techniques par l'acquisition de capacités plutôt que par une implantation en greenfield.
Périmètre du rapport mondial sur le marché de la fabrication de textiles techniques
Le rapport sur le marché de la fabrication de textiles techniques est segmenté par type de matériau (fibre naturelle, fibre synthétique, fibres inorganiques et autres), par forme et structure (fils techniques, cordons et stratifils, textiles techniques tissés et autres), par application (Mobiltech, Indutech, Buildtech et autres) et par géographie (Asie-Pacifique, Europe et autres). Le rapport propose la taille du marché et les prévisions en valeur (USD) pour tous les segments susmentionnés.
| Fibre naturelle | Coton |
| Jute | |
| Autres - Lin, laine, chanvre, coco, etc. | |
| Fibre synthétique | Polyester |
| Polyamide / Nylon | |
| Polypropylène | |
| Polyéthylène / UHMWPE | |
| Aramide et autres fibres synthétiques spéciales | |
| Fibre régénérée - Viscose, lyocell et modal | |
| Fibres inorganiques (verre, carbone, basalte, etc.) | |
| Autres (fibres métalliques, conductrices et autres fibres spéciales) |
| Fils techniques, cordons et stratifils |
| Textiles techniques tissés |
| Textiles techniques non tissés |
| Textiles techniques tricotés |
| Textiles techniques tressés |
| Autres structures textiles techniques |
| Mobiltech - Automobile, transport et mobilité |
| Indutech - Applications industrielles et de fabrication |
| Buildtech - Bâtiment et construction |
| Medtech - Médical et hygiène |
| Protech - Protection des personnes et des biens |
| Agrotech - Agriculture, horticulture, sylviculture et pêche |
| Geotech - Géotextiles et génie civil |
| Packtech - Emballage et conditionnement |
| Oekotech - Protection de l'environnement |
| Hometech - Mobilier, revêtements de sol et applications techniques domestiques |
| Clothtech - Composants fonctionnels pour vêtements et chaussures |
| Sporttech - Applications sportives et de loisirs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Italie | |
| France | |
| Royaume-Uni | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| ASEAN (Indonésie, Thaïlande, Philippines, Malaisie, Vietnam) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Fibre naturelle | Coton |
| Jute | ||
| Autres - Lin, laine, chanvre, coco, etc. | ||
| Fibre synthétique | Polyester | |
| Polyamide / Nylon | ||
| Polypropylène | ||
| Polyéthylène / UHMWPE | ||
| Aramide et autres fibres synthétiques spéciales | ||
| Fibre régénérée - Viscose, lyocell et modal | ||
| Fibres inorganiques (verre, carbone, basalte, etc.) | ||
| Autres (fibres métalliques, conductrices et autres fibres spéciales) | ||
| Par forme et structure | Fils techniques, cordons et stratifils | |
| Textiles techniques tissés | ||
| Textiles techniques non tissés | ||
| Textiles techniques tricotés | ||
| Textiles techniques tressés | ||
| Autres structures textiles techniques | ||
| Par application | Mobiltech - Automobile, transport et mobilité | |
| Indutech - Applications industrielles et de fabrication | ||
| Buildtech - Bâtiment et construction | ||
| Medtech - Médical et hygiène | ||
| Protech - Protection des personnes et des biens | ||
| Agrotech - Agriculture, horticulture, sylviculture et pêche | ||
| Geotech - Géotextiles et génie civil | ||
| Packtech - Emballage et conditionnement | ||
| Oekotech - Protection de l'environnement | ||
| Hometech - Mobilier, revêtements de sol et applications techniques domestiques | ||
| Clothtech - Composants fonctionnels pour vêtements et chaussures | ||
| Sporttech - Applications sportives et de loisirs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Italie | ||
| France | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| ASEAN (Indonésie, Thaïlande, Philippines, Malaisie, Vietnam) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la fabrication de textiles techniques d'ici 2032 ?
Le marché de la fabrication de textiles techniques devrait atteindre 434,9 milliards USD d'ici 2032, avec un CAGR de 6 % à partir de 325 milliards USD en 2027.
Quel type de matériau détient la plus grande part dans la fabrication de textiles techniques ?
La fibre synthétique était en tête avec 72 % de la valeur en 2026, soutenue par son utilisation dans la filtration, les géotextiles, les tissus automobiles, le cord de pneu et les non-tissés d'hygiène.
Quelle région est en tête de la demande mondiale de fabrication de textiles techniques ?
L'Asie-Pacifique était en tête avec 44 % de la valeur en 2026, soutenue par une production intégrée de fibres et une demande provenant des applications de construction, d'automobile et de soins de santé.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 9,5 % jusqu'en 2032, à mesure que la demande liée à la construction et à la défense augmente.
Quels sont les principaux obstacles pour les fabricants de textiles techniques ?
La production à forte intensité capitalistique, la volatilité des prix des matières premières, les longs cycles de qualification et les options de valorisation limitées pour les produits multi-matériaux constituent les principaux obstacles.