
Marktgröße und Marktanteil der technischen Textilherstellung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 325 Milliarden US-Dollar |
| Marktgröße (2032) | 434.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.00 % |
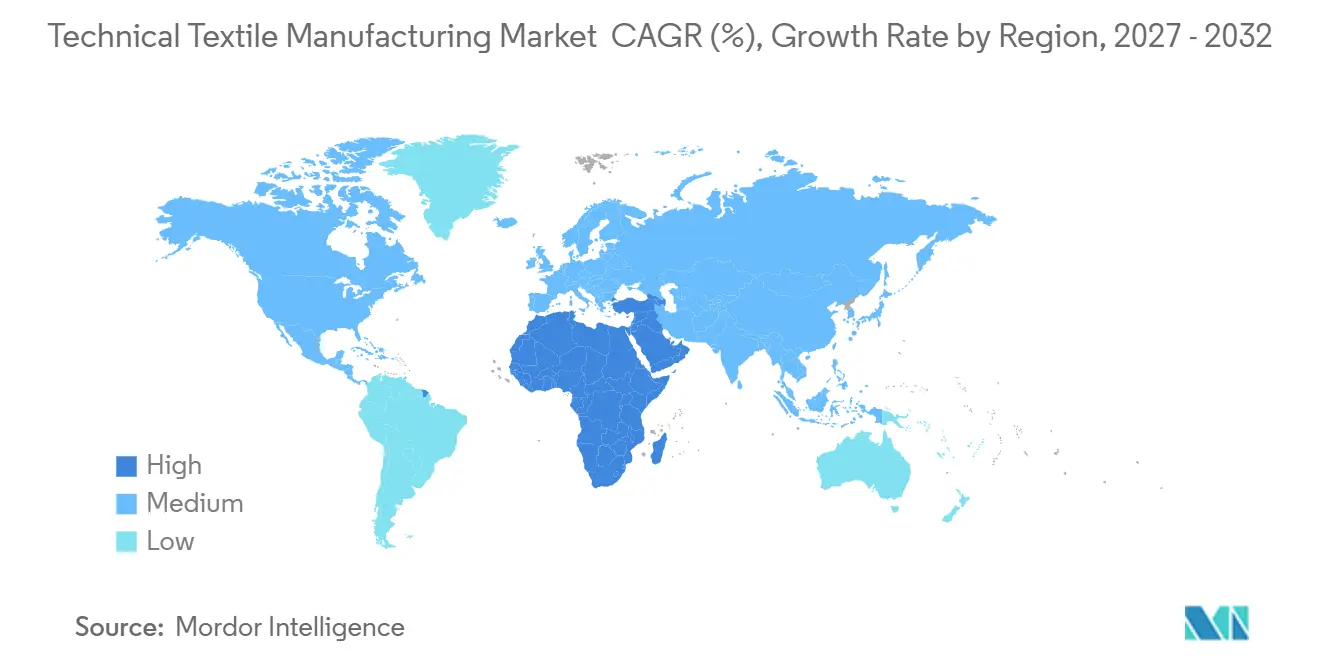
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
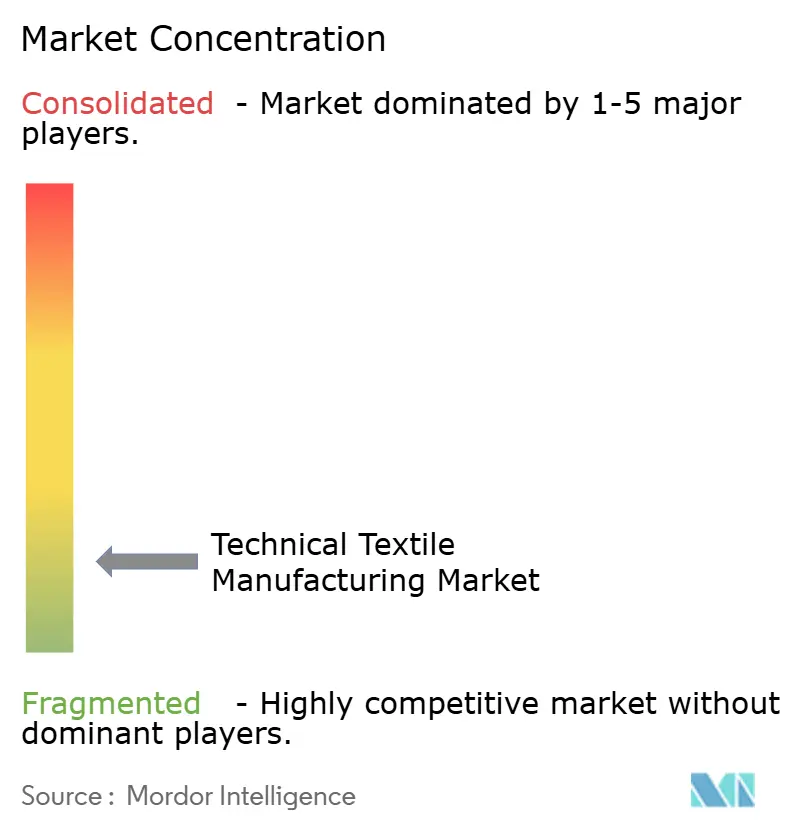
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der technischen Textilherstellung von Mordor Intelligence
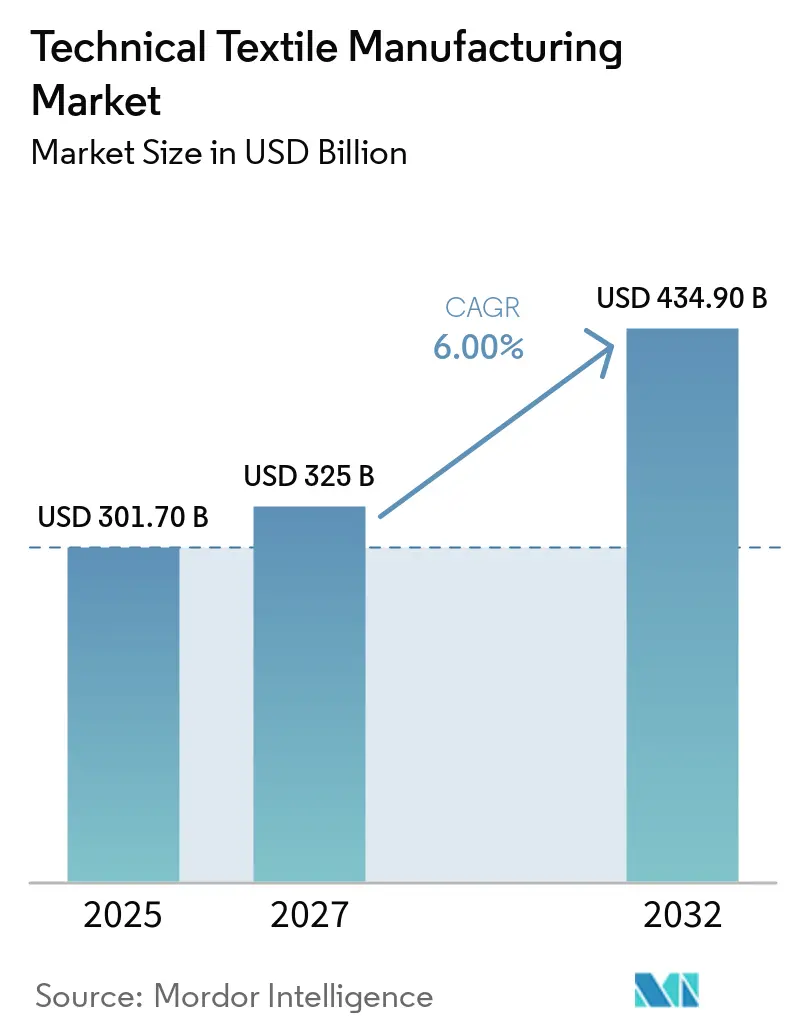
Die Marktgröße der technischen Textilherstellung soll von 301,70 Milliarden USD im Jahr 2026 auf 325 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 434,90 Milliarden USD erreichen, mit einem CAGR von 6 % über den Zeitraum 2027–2032.
Der Markt für technische Textilherstellung wird durch die Nachfrage nach Materialien angetrieben, die für spezifische Leistungsanforderungen entwickelt wurden, darunter hohe Zugfestigkeit, Barriereschutz, Wärmebeständigkeit, Filtrationseffizienz und Sicherheit. Infrastrukturentwicklung, Fahrzeugleichtbau, wachsende Kapazitäten im Gesundheitswesen und zunehmend strengere Anforderungen an den Arbeitsschutz stützen die Nachfrage in verschiedenen Endverbraucherbranchen. Die wachsende Bedeutung von Langlebigkeit, Betriebseffizienz und anwendungsspezifischer Leistung veranlasst Hersteller, in fortschrittliche Materialien, spezialisierte Produktionskapazitäten und Produktentwicklung zu investieren. Diese Trends schaffen Möglichkeiten, mehrere Kundensegmente durch anpassungsfähige Materialplattformen und spezialisierte Veredelungsprozesse zu bedienen. Der Wettbewerb hängt zunehmend von Fertigungsexpertise, gleichbleibender Produktqualität, Einhaltung technischer Standards und langfristigen Kundenbeziehungen ab. Die Konsolidierung der Branche stärkt zudem größere Hersteller mit breiteren Produktportfolios und etablierten Versorgungsnetzwerken. Die Diversifizierung über Infrastruktur, Mobilität, Gesundheitswesen, Filtration und Schutzanwendungen hinweg ermöglicht es Lieferanten, die Abhängigkeit von einzelnen Endverbraucherbranchen zu reduzieren und Nachfrageschwankungen effektiver zu bewältigen.
Wichtigste Erkenntnisse des Berichts
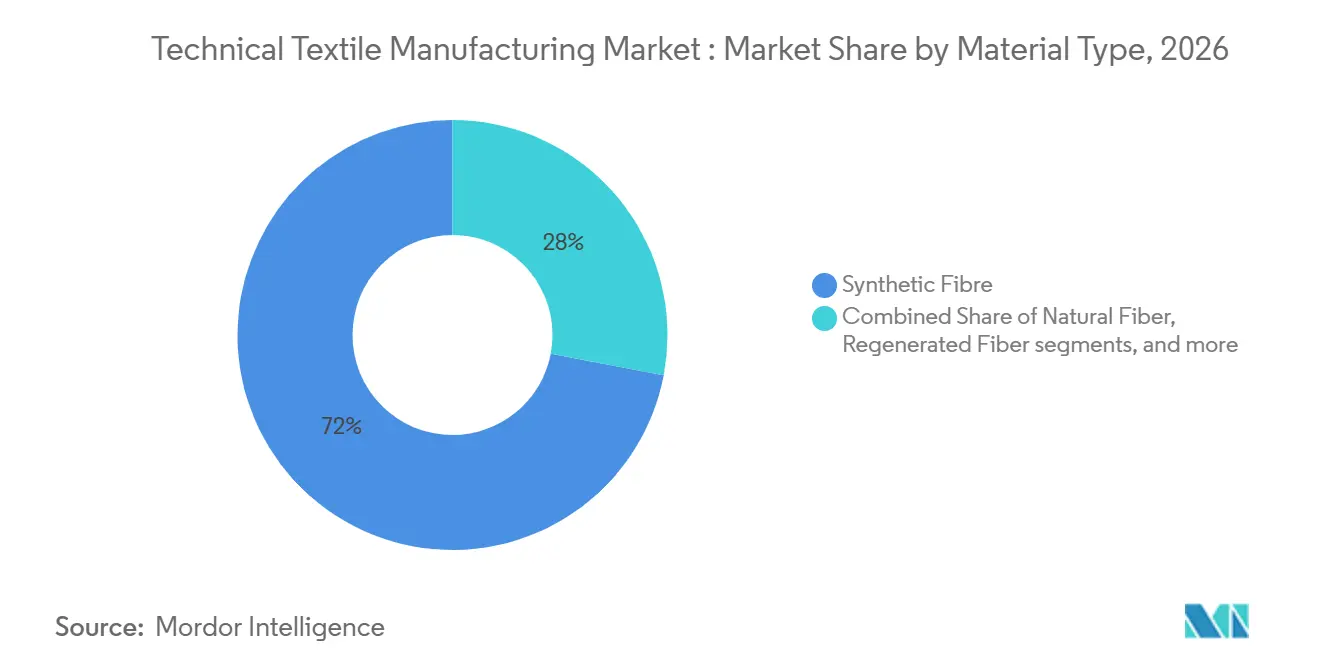
- Nach Materialtyp entfiel im Jahr 2026 ein Marktanteil von 72,00 % auf Synthesefasern im Markt für technische Textilherstellung, während Sonstige (metallische, leitfähige und andere Spezialfasern) mit einem CAGR von 9,00 % bis 2032 das stärkste Wachstum verzeichnen sollen.
- Nach Form und Struktur entfielen im Jahr 2026 38,00 % der Marktgröße der technischen Textilherstellung auf Vliesstoffe, während geflochtene technische Textilien mit einem CAGR von 7,00 % bis 2032 das stärkste Wachstum verzeichnen sollen.
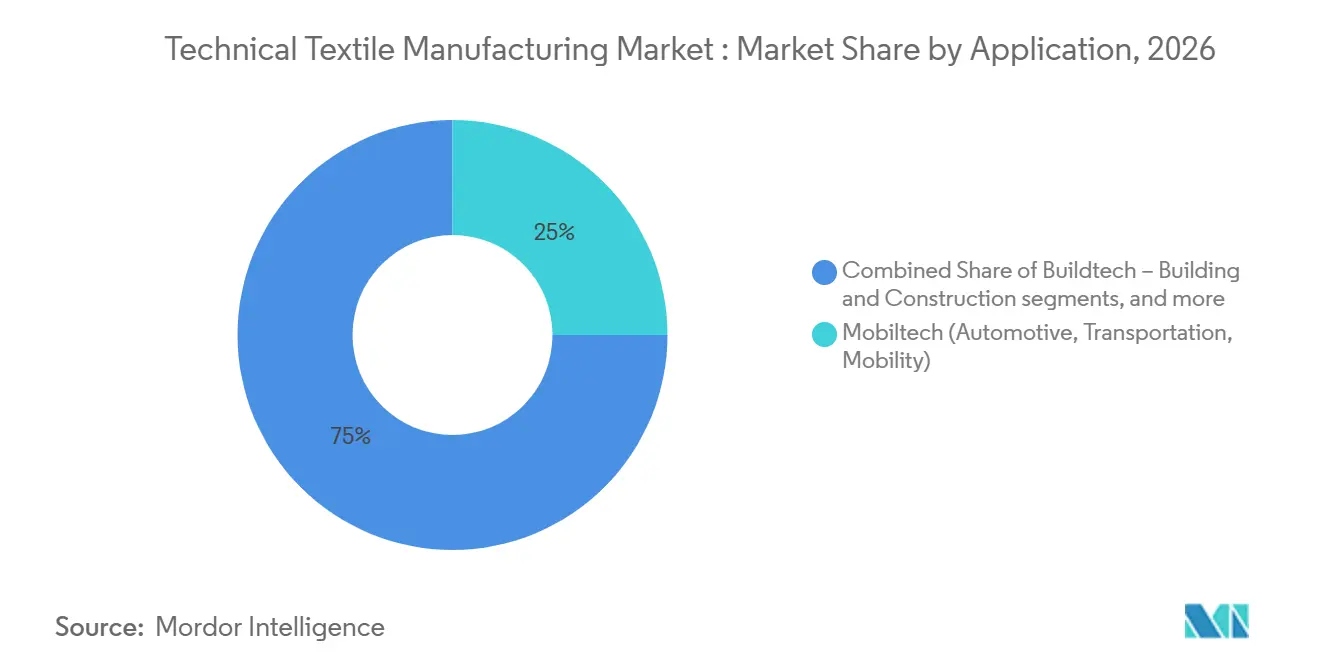
- Nach Anwendung hielt Mobiltech (Automobil, Transport, Mobilität) im Jahr 2026 einen Marktanteil von 25,00 %, während Medtech (Medizin & Hygiene) mit einem CAGR von 8,50 % bis 2032 das stärkste Wachstum verzeichnen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 die führende Position mit einem Marktanteil von 44,00 %, während der Nahe Osten und Afrika mit einem CAGR von 9,50 % bis 2032 das stärkste Wachstum verzeichnen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für technische Textilherstellung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrialisierung und Infrastrukturentwicklung | +1.4% | Global, konzentriert in Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage im Bereich Medizin, Hygiene und Filtration | +1.2% | Global, am stärksten in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Leichtbau- und Leistungsanforderungen in Automobil-, Elektrofahrzeug- und Luft- und Raumfahrtanwendungen | +1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Hochleistungs- und multifunktionalen Textilmaterialien | +0.8% | Global, am stärksten in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Wachstum von Schutz-, Industrie- und Spezialtextilienwendungen | +0.7% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wandel hin zu nachhaltigen und recycelten Textilmaterialien | +0.6% | Europa, mit Ausstrahlungseffekten auf Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrialisierung und Infrastrukturentwicklung
Öffentliche und private Ausgaben für Straßen, Eisenbahnen, Wohnungsbau und Wassersysteme schaffen eine wiederkehrende Nachfrage nach Geotextilien, Baumembranen, Drainagegeweben, Verstärkungstextilien und erosionsschützenden Vliesstoffen. Sobald diese Produkte in einem Projekt spezifiziert sind, ist eine Substitution durch ein anderes Material weniger wahrscheinlich, da die Leistungsanforderungen bereits validiert wurden. Indiens National Technical Textiles Mission wurde bis März 2026 verlängert und hatte 168 Forschungs- und Entwicklungsprojekte genehmigt, während 74 Antragsteller im Rahmen des produktionsbezogenen Anreizprogramms für Textilien genehmigt wurden. Moderne Straßenbauprojekte verwenden auch Trennschichten, Drainageverbundstoffe und Hangschutzsysteme, die in früheren Bauprojekten weniger verbreitet waren, was den Materialeinsatz pro Kilometer erhöht. Diese Programme unterstützen eine längere Auftragspipeline für den Markt für technische Textilherstellung in Südostasien, dem Golf-Kooperationsrat und dem subsaharischen Afrika.
Wachsende Nachfrage im Bereich Medizin, Hygiene und Filtration
Medizinische Vliesstoffe, Filtermedien und Textilien für das Gesundheitswesen müssen definierte Leistungs- und Konformitätsanforderungen erfüllen, was die Substitution durch kostengünstigere Produkte einschränkt. Das Ministerium für Gesundheit und Soziale Dienste der Vereinigten Staaten hat die inländische Produktion von wesentlichen medizinischen Einwegvliesstoffen priorisiert und damit Investitionen in Spinnvlies- und Schmelzblaskapazitäten unterstützt. Luftfiltrationsanwendungen sind ebenfalls an dokumentierte Leistungsanforderungen gemäß Normen wie ISO 16890 und EN 1822 gebunden. Alternde Bevölkerungen erhöhen die Nachfrage nach Einweg-Barriere-, Absorptions- und Wundversorgungstextilien in Krankenhäusern und Langzeitpflegeeinrichtungen. Diese Nachfrage kommt dem Markt für technische Textilherstellung zugute, da Spezialfilter- und medizinische Anwendungen höhere Anforderungen stellen als Hygieneartikel im Massenbereich.
Leichtbau- und Leistungsanforderungen in Automobil-, Elektrofahrzeug- und Luft- und Raumfahrtanwendungen
Technische Textilien und Faserverbundwerkstoffe helfen Fahrzeugherstellern, das Gewicht zu reduzieren und gleichzeitig die erforderliche strukturelle Leistung beizubehalten. Ihr Einsatz wird wichtiger, wenn Fahrzeughersteller Energieverbrauch, Kabinenkomfort, strukturelle Anforderungen und Materialhaltbarkeit im selben Design berücksichtigen müssen. Im Mai 2026 erklärte Trützschler, dass sein TRUECYCLED-Garn, das aus 50 % Post-Consumer-Textilabfällen und 50 % recyceltem Polyester hergestellt wird, in Lotus Eletre- und Emeya-Fahrzeugen verwendet wurde. Elektrofahrzeuge benötigen Schallmanagement-, Wärmedämmungs- und Batteriegehäusematerialien, die sich von denen in Verbrennungsfahrzeugen unterscheiden. Die Luft- und Raumfahrt schafft eine weitere Nachfragebasis, da ihre Anforderungen an Strukturverbundwerkstoffe, Kabinengewicht und Wärmemanagement technisch entwickelte Faserstrukturen erfordern.
Nachfrage nach Hochleistungs- und multifunktionalen Textilmaterialien
Materialien, die Tragfähigkeit mit Wärmemanagement oder Filtration mit mechanischer Haltbarkeit kombinieren, können höherwertige Anwendungen unterstützen. Leitfähige Garne und sensorintegrierte Gewebe erweitern den Einsatz in der industriellen Zustandsüberwachung, medizinischen Wearables und Verteidigungsausrüstung. Integrierte Textilesysteme können die Anzahl separater Isolierungs-, Struktur- und Schutzschichten in einem Produkt reduzieren. Diese Fähigkeiten erweitern den Markt für technische Textilherstellung auf Anwendungen, bei denen der Produktwert sowohl von der Materialleistung als auch von der Systemfunktionalität abhängt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Herstellungskosten und Kapitalintensität | -0.4% | Global, am stärksten in Schwellenmärkten und für neue Marktteilnehmer | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Rohstoffen und Handelsrisiken | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexe Qualifizierungs-, Zertifizierungs- und Leistungsanforderungen | -0.1% | Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Begrenzte Textil-zu-Textil-Wiederverwertung und Herausforderungen bei Mehrkomponentenprodukten | -0.1% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Herstellungskosten und Kapitalintensität
Spezialvlieslinien, Beschichtungs- und Laminieranlagen sowie fortschrittliche Web- oder Flechtanlagen erfordern erhebliche Vorabinvestitionen. Das Ministerium für Textilien erklärte in seiner Überprüfung 2025, dass technische Textilien kapitalintensiver sind als Bekleidung und Stoffe aus Kunstfasern, und 56,75 % der genehmigten Unternehmen im produktionsbezogenen Anreizprogramm waren im Bereich technische Textilien tätig. Kosten für Materialentwicklung, Qualifizierung und Normierung können für einen einzelnen Hersteller ebenfalls schwer zu tragen sein. Importierte Spezialinputs können die Kosten erhöhen, wenn keine inländische Produktion verfügbar ist. Diese Bedingungen verlangsamen den Markteintritt in den Markt für technische Textilherstellung, insbesondere in sicherheitskritischen Produktkategorien.
Preisvolatilität bei Rohstoffen und Handelsrisiken
Polyester machte 2024 59 % der globalen Faserproduktion aus, also 77,7 Millionen Tonnen, was Textilhersteller dem Preisrisiko bei erdölbasierten Rohstoffen aussetzt. Die Textil-zu-Textil-Inputs machten 2 % des recycelten Polyesters aus, während der größte Teil des recycelten Polyesters aus PET-Flaschen stammte. Dies macht Hersteller abhängig von Primärrohstoffen und einer umkämpften Flaschenrecycling-Versorgungsbasis. Zolländerungen können zusätzlichen Druck erzeugen, wenn Lieferanten Festpreiszusagen für spezifikationssensible Materialien haben. Kleinere Hersteller haben weniger Möglichkeiten, Termingeschäfte zu nutzen oder große Lagerbestände zu halten, was die Margen bei Inputpreisschwankungen schwächen kann.[1]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Synthesefasern führen den Markt an, während Spezialfasern schneller wachsen
Synthesefasern hielten im Jahr 2026 einen Marktanteil von 72 % im Markt für technische Textilherstellung. Polyester, Polypropylen, Polyamid und Polyethylen werden in Geotextilien, Filtermedien, Automobilgeweben, Reifenkord und Hygienevliesstoffen eingesetzt. Ihre Position spiegelt gleichbleibende mechanische Eigenschaften, Kostenwettbewerbsfähigkeit bei großen Mengen und breite Rohstoffverfügbarkeit wider. Der Markt für technische Textilherstellung nutzt diese Materialien sowohl in massenmarktorientierten als auch in spezifikationsgeführten Anwendungen, was Synthesefasern eine breite Kundenbasis verschafft.
Sonstige (metallische, leitfähige und andere Spezialfasern) sollen bis 2032 mit einem CAGR von 9 % wachsen, unterstützt durch intelligente Textilien, elektromagnetische Abschirmung und elektrisch aktive Verbundstrukturen. Glas-, Kohlenstoff- und Basaltfasern unterstützen ebenfalls die Verbundverstärkung in Bau- und Mobilitätsanwendungen. Aramid- und Polyethylenfasern mit ultrahohem Molekulargewicht werden in Schutz- und schnittfesten Produkten eingesetzt, wo ihre Leistung eine Premiumpositionierung unterstützt. Naturfasern wie Baumwolle und Jute behalten ihre Rolle in Agrartextilien und kurzlebigen Geotextilien. Regenerierte Fasern, darunter Viskose, Lyocell und Modal, gewinnen in medizinischen und Hygieneprodukten an Bedeutung, wo cellulosischer Ursprung und biologische Abbaubarkeit wichtig sind.


Nach Form und Struktur: Vliesstoffe führen breite Anwendungen an, während Geflechte spezialisierte Verwendungen bedienen
Vliesstoffe für technische Textilien hielten im Jahr 2026 einen Wertanteil von 38 %. Ihr Umfang ergibt sich aus Anwendungen in Hygiene, medizinischen Barrieren, industrieller Filtration, Fahrzeugakustik und Dacheindeckung. Hersteller können die Eigenschaften von Vliesstoffen durch Spinnvlies-, Schmelzblas-, Nadelvlies- und Wasserstrahlverfestigungsverfahren anpassen. Beschichtungen und Laminate erweitern ihren Funktionsbereich weiter. Diese Fähigkeiten geben Vliesstoffen eine größere Anwendungsbreite als eine einzelne gewebte oder gestrickte Konstruktion. Gewebte technische Textilien bedienen weiterhin Anwendungen in der Strukturverstärkung und Präzisionsfiltration, die Dimensionsstabilität und etablierte Leistungsdaten erfordern. Gestrickte Materialien werden in medizinischen Kompressionskleidungsstücken und Fahrzeugsitzoberflächen eingesetzt, wo Dehnbarkeit und Passform wichtig sind.
Geflochtene technische Textilien sollen bis 2032 mit einem CAGR von 7 % wachsen, da sie rohrförmige und komplexe Profile für Luft- und Raumfahrtvorformen, medizinische Katheterhüllen und Hochdruckschlauchverstärkungen erzeugen können. Technische Garne, Korde und Rovings bleiben wesentliche Inputs für jedes strukturelle Format. Der Trend zu höherwertigen medizinischen und Filtrationsvliesstoffen lenkt Kapazitätsentscheidungen auch auf Anwendungen mit stärkeren Leistungsanforderungen, was Hersteller dazu zwingt, Hochvolumenproduktion mit strengerer Qualitätskontrolle, Dokumentation, Kundenvalidierung, sauberen Produktionsbedingungen, zuverlässiger Rückverfolgbarkeit und wiederholbarer Materialleistung zu balancieren, während sie engere Anwendungen mit anspruchsvolleren Spezifikationen bedienen.
Nach Anwendung: Mobiltech hat die größte Basis, während Medtech das schnellste Wachstum verzeichnet
Mobiltech hielt im Jahr 2026 einen Wertanteil von 25 % am Markt. Die Kategorie umfasst Fahrzeuginnenräume, Sitze, Teppiche, akustische Dämpfungssysteme, Airbaggewebe und Reifenkordverstärkung. Elektrofahrzeuge verändern den Produktmix durch Batteriegehäuse, Wärmemanagement, Schallsteuerung und leichte Verbundpaneele. Der höhere Wert, der der Materialleistung beigemessen wird, bietet Lieferanten Möglichkeiten, Automobilhersteller mit spezialisierten Produkten zu bedienen.
Medtech soll bis 2032 mit einem CAGR von 8,5 % wachsen, da Krankenhäuser mehr Vliesstoffe in chirurgischen und infektionspräventiven Umgebungen einsetzen. Alternde Bevölkerungen und die Entwicklung tragbarer und implantierbarer Medizingeräte stützen ebenfalls die Nachfrage. Indutech bleibt durch Förderbänder, Schläuche, Filtrationsprodukte, Seile und Prozesstextilien an die industrielle Aktivität gebunden. Geotech und Buildtech hängen von Investitionen in Straßen, Eisenbahnen, Dämme und Hochwasserschutz ab. Protech, Agrotech, Packtech, Oekotech, Hometech, Clothtech und Sporttech bedienen jeweils engere Bedürfnisse und reduzieren gemeinsam die Abhängigkeit des Marktes für technische Textilherstellung von einem einzelnen Anwendungszyklus.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Wertanteil von 44 % und führte den Markt für technische Textilherstellung an. China profitiert von einer integrierten Synthesefaser-Versorgungsbasis und der Nachfrage von Bau-, Automobil- und Gesundheitskunden. Indien erweitert die Spezialproduktion durch das produktionsbezogene Anreizprogramm und die National Technical Textiles Mission, mit 74 genehmigten Antragstellern im Rahmen des Textil-Anreizprogramms. Vietnam, Indonesien, Thailand und Malaysia entwickeln Positionen in Geotextilien, Agrotextilien und Baustoffen. Japan und Südkorea konzentrieren sich auf höherwertige Verbundwerkstoffe, Spezialfasern und intelligente Textilienwendungen.
Europa und Nordamerika bleiben wichtige Märkte für technisch anspruchsvolle Anwendungen im Markt für technische Textilherstellung. Europäische Automobilkunden benötigen Leichtbauverbundwerkstoffe, Schallmanagementprodukte und funktionale Innenraumgewebe, insbesondere in Deutschland, Italien und Frankreich. Die Ökodesign- und Herstellerverantwortungsanforderungen der Region lenken zunehmend Aufmerksamkeit auf Materialzusammensetzung und Recyclingfähigkeit. Nordamerika verzeichnet eine starke Nachfrage aus den Bereichen Verteidigung, medizinische Vliesstoffe und fortschrittliche Verbundwerkstoffe. Der Nationale Rat der Textilorganisationen berichtete, dass das Nationale Verteidigungsermächtigungsgesetz für das Haushaltsjahr 2025 die inländische Bevorratung von Verteidigungstextilien ausgeweitet und die Transparenzanforderungen für Ausnahmeregelungen bei der Beschaffung aus dem Ausland erhöht hat.[2]
Der Nahe Osten und Afrika sollen bis 2032 mit einem CAGR von 9,5 % wachsen, der schnellsten Rate unter den Regionen im Markt für technische Textilherstellung. Baugetriebene Entwicklung und Verteidigungsbeschaffung in den Ländern des Golf-Kooperationsrats stützen die Nachfrage nach Geotextilien, Baumembranen, Erosionsschutzprodukten und Industriegeweben. Saudi-Arabien und die Vereinigten Arabischen Emirate weiten Bau- und Fertigungsaktivitäten aus, während das inländische Angebot an technischen Textilien im Verhältnis zur Nachfrage begrenzt bleibt. Dies macht die Region zu einer Exportmöglichkeit für asiatische und europäische Lieferanten in der nahen und mittleren Zukunft. Südamerika, angeführt von Brasilien, verwendet Agrotextilien, Schattennetze, landwirtschaftliche Schutzfolien und Geotextilien in der Landwirtschaft und bei Infrastrukturprojekten.

Wettbewerbslandschaft
Der Markt für technische Textilherstellung ist fragmentiert, da große Lieferanten neben Spezialisten in vielen Materialien und Anwendungen koexistieren. Skalierung ist wichtiger bei Massenvliesstoffen, Geokunststoffen und Standard-Industriegeweben, wo Rohstoffeinkauf und Logistik die Kostenwettbewerbsfähigkeit unterstützen können. Bei Schutzgeweben, Präzisionsfiltration, intelligenten Textilien und Verbundvorformen sind Prozess-Know-how, Testhistorie und Kundenqualifizierung wichtigere Wettbewerbsbarrieren. Große Lieferanten konzentrieren ihre Portfolios auf spezifikationsgeführte Produkte und reduzieren ihr Engagement in Kategorien mit geringerer Differenzierung. Dies schafft Raum für kleinere Unternehmen, die über eine fokussierte technische Kompetenz oder eine starke Position in einem bestimmten Endverwendungsbereich verfügen.
Michelin erweiterte sein Geschäft mit Polymerverbundlösungen durch die Übernahme der Cooley Group im Januar 2026 und die abgeschlossene Übernahme von Tex Tech Industries im Juli 2026. Die Transaktionen fügten beschichtete Industriegewebe und Spezialtextilesysteme zu seinem Materialportfolio hinzu. Im März 2025 genehmigte das Bundeskartellamt die Übernahme des Kerngeschäfts von Heytex durch Freudenberg Performance Materials, was zur Marke MehlerHeytex führte. Die Behörde stellte fest, dass im Europäischen Wirtschaftsraum ausreichende Wettbewerbskapazitäten verblieben. Diese Schritte zeigen, dass größere Akteure spezialisierte Materialkompetenzen durch Übernahmen anstreben.
Arvind Advanced Materials erwarb im Mai 2026 einen Anteil von 61 % an dem in den Vereinigten Staaten ansässigen Nadelvlies-Hersteller Dalco-GFT und erhielt damit eine qualifizierte Produktionsbasis in den Vereinigten Staaten.[3] Arclin schloss im April 2026 die Übernahme des Aramidgeschäfts von DuPont, einschließlich Kevlar und Nomex, für 1,8 Milliarden USD ab. Unternehmen konzentrieren sich auch auf PFAS-freie Veredelung, recycelbare Materialstrukturen und sensorintegrierte Textilien, da sich die Kundenanforderungen ändern. Digitale Qualitätsprüfung und digitale Zwillinge in der Fertigung können die Ausbeute verbessern und dazu beitragen, Produktentwicklungszyklen zu verkürzen. Der Markt für technische Textilherstellung wird voraussichtlich sowohl größere Plattformlieferanten als auch Spezialisten behalten, die enge, hochanforderungsreiche Anwendungen bedienen.
Marktführer der technischen Textilherstellung
-
Ahlstrom
-
Asahi Kasei Corporation
-
Magnera Corporation
-
Toray Industries, Inc.
-
Freudenberg Performance Materials
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Michelin schloss die Übernahme von Tex Tech Industries ab, einem Spezialisten für technische Textilien und Gewebe mit sechs Produktionsstätten in den Vereinigten Staaten und dem Vereinigten Königreich, und stärkte damit sein Geschäft mit Polymerverbundlösungen nach der früheren Übernahme der Cooley Group im Januar 2026. Die dritte große Übernahme in dem Segment innerhalb eines einzigen Jahres signalisiert einen beschleunigten Portfolioaufbau bei hochwertigen technischen Materialien.
- Juli 2026: Schouw & Co. vereinbarte die Übernahme eines Anteils von 75 % an Spectre, einem Spezialisten für hochwertige funktionale Outdoor- und Sportbekleidungsgewebe, für 160 Millionen USD. Die Transaktion etablierte ein neues Plattformgeschäft für Schouw im Segment hochwertiger Leistungstextilien.
- Mai 2026: Arvind Advanced Materials Limited, eine hundertprozentige Tochtergesellschaft von Arvind Limited, erwarb einen Anteil von 61 % an Dalco-GFT, einem in den Vereinigten Staaten ansässigen Spezialisten für Nadelvlies-Spezialgewebe. Die Übernahme verschaffte Arvind eine sofortige qualifizierte Fertigungsplattform in den Vereinigten Staaten. Sie signalisierte die Absicht indischer Hersteller, im weltgrößten Markt für technische Textilherstellung durch Kompetenzakquisition statt durch Greenfield-Einstieg zu konkurrieren.


Globaler Berichtsumfang des Marktes für technische Textilherstellung
Der Bericht zum Markt für technische Textilherstellung ist segmentiert nach Materialtyp (Naturfaser, Synthesefaser, anorganische Fasern und weitere), nach Form und Struktur (technische Garne, Korde und Rovings, gewebte technische Textilien und weitere), nach Anwendung (Mobiltech, Indutech, Buildtech und weitere) sowie nach Geografie (Asien-Pazifik, Europa und weitere). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
| Naturfaser | Baumwolle |
| Jute | |
| Sonstige – Flachs, Wolle, Hanf, Kokosfaser usw. | |
| Synthesefaser | Polyester |
| Polyamid / Nylon | |
| Polypropylen | |
| Polyethylen / UHMWPE | |
| Aramid und andere Spezial-Synthesefasern | |
| Regeneratfaser – Viskose, Lyocell und Modal | |
| Anorganische Fasern (Glas, Kohlenstoff, Basalt usw.) | |
| Sonstige (metallische, leitfähige und andere Spezialfasern) |
| Technische Garne, Korde und Rovings |
| Gewebte technische Textilien |
| Vliesstoffe für technische Textilien |
| Gestrickte technische Textilien |
| Geflochtene technische Textilien |
| Sonstige technische Textilstrukturen |
| Mobiltech – Automobil, Transport und Mobilität |
| Indutech – Industrielle und fertigungstechnische Anwendungen |
| Buildtech – Bauwesen und Konstruktion |
| Medtech – Medizin und Hygiene |
| Protech – Personen- und Sachschutz |
| Agrotech – Landwirtschaft, Gartenbau, Forstwirtschaft und Fischerei |
| Geotech – Geotextilien und Tiefbau |
| Packtech – Verpackung und Eindämmung |
| Oekotech – Umweltschutz |
| Hometech – Möbel, Bodenbeläge und technische Haushaltsanwendungen |
| Clothtech – Funktionale Komponenten für Bekleidung und Schuhwerk |
| Sporttech – Sport- und Freizeitanwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Europa | Deutschland |
| Italien | |
| Frankreich | |
| Vereinigtes Königreich | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam) | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Naturfaser | Baumwolle |
| Jute | ||
| Sonstige – Flachs, Wolle, Hanf, Kokosfaser usw. | ||
| Synthesefaser | Polyester | |
| Polyamid / Nylon | ||
| Polypropylen | ||
| Polyethylen / UHMWPE | ||
| Aramid und andere Spezial-Synthesefasern | ||
| Regeneratfaser – Viskose, Lyocell und Modal | ||
| Anorganische Fasern (Glas, Kohlenstoff, Basalt usw.) | ||
| Sonstige (metallische, leitfähige und andere Spezialfasern) | ||
| Nach Form und Struktur | Technische Garne, Korde und Rovings | |
| Gewebte technische Textilien | ||
| Vliesstoffe für technische Textilien | ||
| Gestrickte technische Textilien | ||
| Geflochtene technische Textilien | ||
| Sonstige technische Textilstrukturen | ||
| Nach Anwendung | Mobiltech – Automobil, Transport und Mobilität | |
| Indutech – Industrielle und fertigungstechnische Anwendungen | ||
| Buildtech – Bauwesen und Konstruktion | ||
| Medtech – Medizin und Hygiene | ||
| Protech – Personen- und Sachschutz | ||
| Agrotech – Landwirtschaft, Gartenbau, Forstwirtschaft und Fischerei | ||
| Geotech – Geotextilien und Tiefbau | ||
| Packtech – Verpackung und Eindämmung | ||
| Oekotech – Umweltschutz | ||
| Hometech – Möbel, Bodenbeläge und technische Haushaltsanwendungen | ||
| Clothtech – Funktionale Komponenten für Bekleidung und Schuhwerk | ||
| Sporttech – Sport- und Freizeitanwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Italien | ||
| Frankreich | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam) | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für technische Textilherstellung bis 2032 erreichen?
Der Markt für technische Textilherstellung soll bis 2032 einen Wert von 434,9 Milliarden USD erreichen und dabei mit einem CAGR von 6 % von 325 Milliarden USD im Jahr 2027 wachsen.
Welcher Materialtyp hat den größten Anteil in der technischen Textilherstellung?
Synthesefasern führten im Jahr 2026 mit einem Wertanteil von 72 %, unterstützt durch ihren Einsatz in Filtration, Geotextilien, Automobilgeweben, Reifenkord und Hygienevliesstoffen.
Welche Region führt die globale Nachfrage nach technischer Textilherstellung an?
Asien-Pazifik führte im Jahr 2026 mit einem Wertanteil von 44 %, unterstützt durch integrierte Faserproduktion und Nachfrage aus den Bereichen Bauwesen, Automobil und Gesundheitswesen.
Welche Region soll bis 2032 am schnellsten wachsen?
Der Nahe Osten und Afrika sollen bis 2032 mit einem CAGR von 9,5 % wachsen, da bau- und verteidigungsbezogene Nachfrage zunimmt.
Was sind die wichtigsten Hindernisse für Hersteller technischer Textilien?
Kapitalintensive Produktion, Rohstoffpreisvolatilität, lange Qualifizierungszyklen und begrenzte Verwertungsoptionen für Mehrkomponentenprodukte sind die wichtigsten Hindernisse.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
