
Tamaño y Participación del Mercado de Fabricación de Textiles Técnicos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
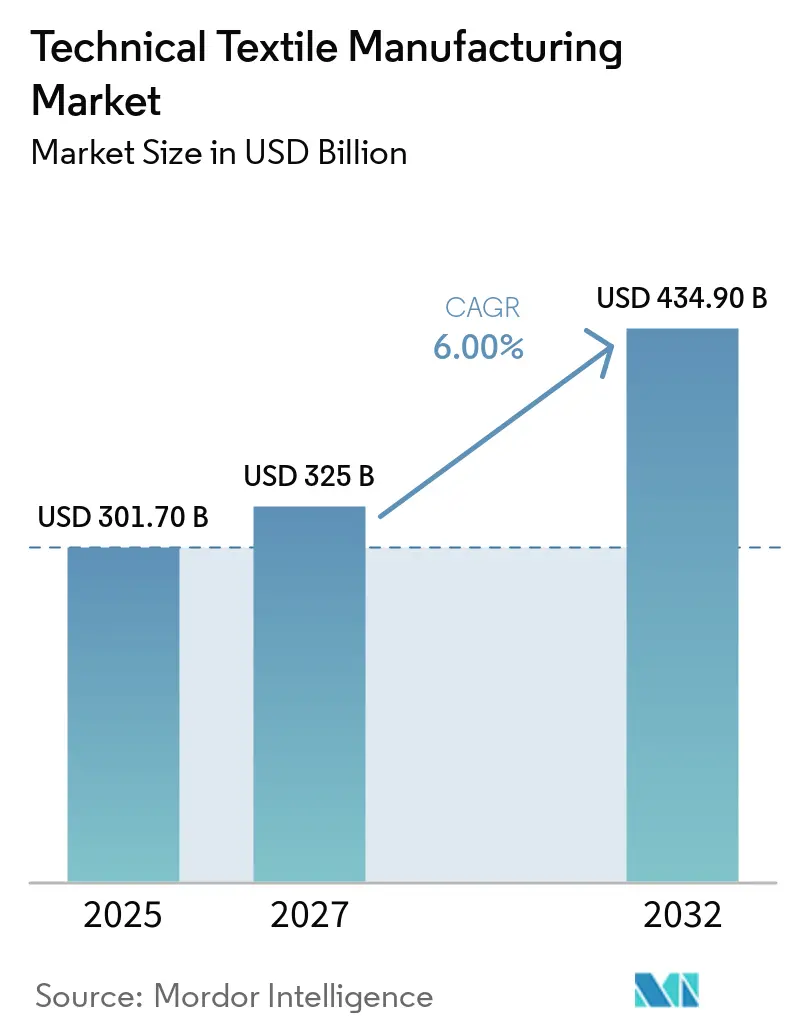
| Tamaño del Mercado (2027) | 325 Mil millones de dólares |
| Tamaño del Mercado (2032) | 434.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.00 % |
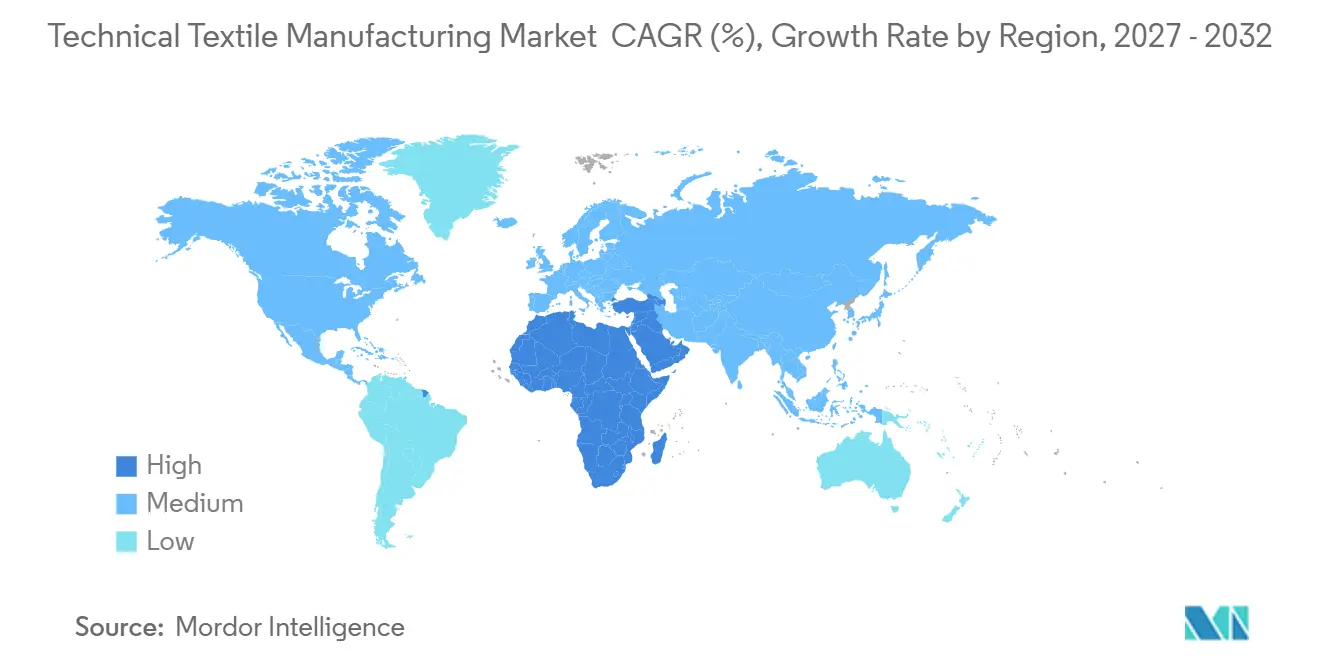
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
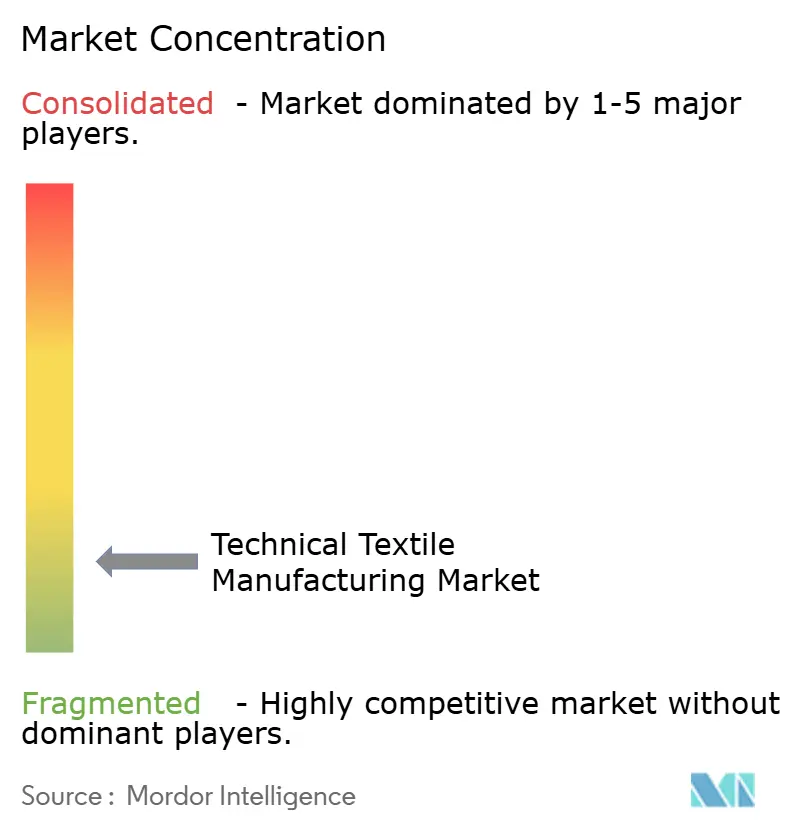
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación de Textiles Técnicos por Mordor Intelligence
Se espera que el tamaño del Mercado de Fabricación de Textiles Técnicos aumente de 301,70 mil millones de USD en 2026 a 325 mil millones de USD en 2027 y alcance los 434,90 mil millones de USD en 2032, creciendo a una CAGR del 6% durante 2027-2032.
El mercado de fabricación de textiles técnicos está impulsado por la demanda de materiales diseñados para cumplir requisitos de rendimiento específicos, incluida alta resistencia a la tracción, protección de barrera, resistencia térmica, eficiencia de filtración y seguridad. El desarrollo de infraestructura, el aligeramiento de vehículos, la expansión de la capacidad sanitaria y los requisitos de seguridad laboral cada vez más estrictos respaldan la demanda en diversas industrias de uso final. El creciente énfasis en la durabilidad, la eficiencia operativa y el rendimiento específico por aplicación alienta a los fabricantes a invertir en materiales avanzados, capacidades de producción especializadas y desarrollo de productos. Estas tendencias crean oportunidades para atender a múltiples segmentos de clientes a través de plataformas de materiales adaptables y procesos de acabado especializados. La competencia depende cada vez más de la experiencia en fabricación, la calidad constante del producto, el cumplimiento de normas técnicas y las relaciones a largo plazo con los clientes. La consolidación del sector también está fortaleciendo a los fabricantes más grandes con carteras de productos más amplias y redes de suministro establecidas. La diversificación en infraestructura, movilidad, atención sanitaria, filtración y aplicaciones de protección permite a los proveedores reducir la dependencia de industrias de uso final individuales y gestionar las fluctuaciones de la demanda de manera más eficaz.
Conclusiones Clave del Informe
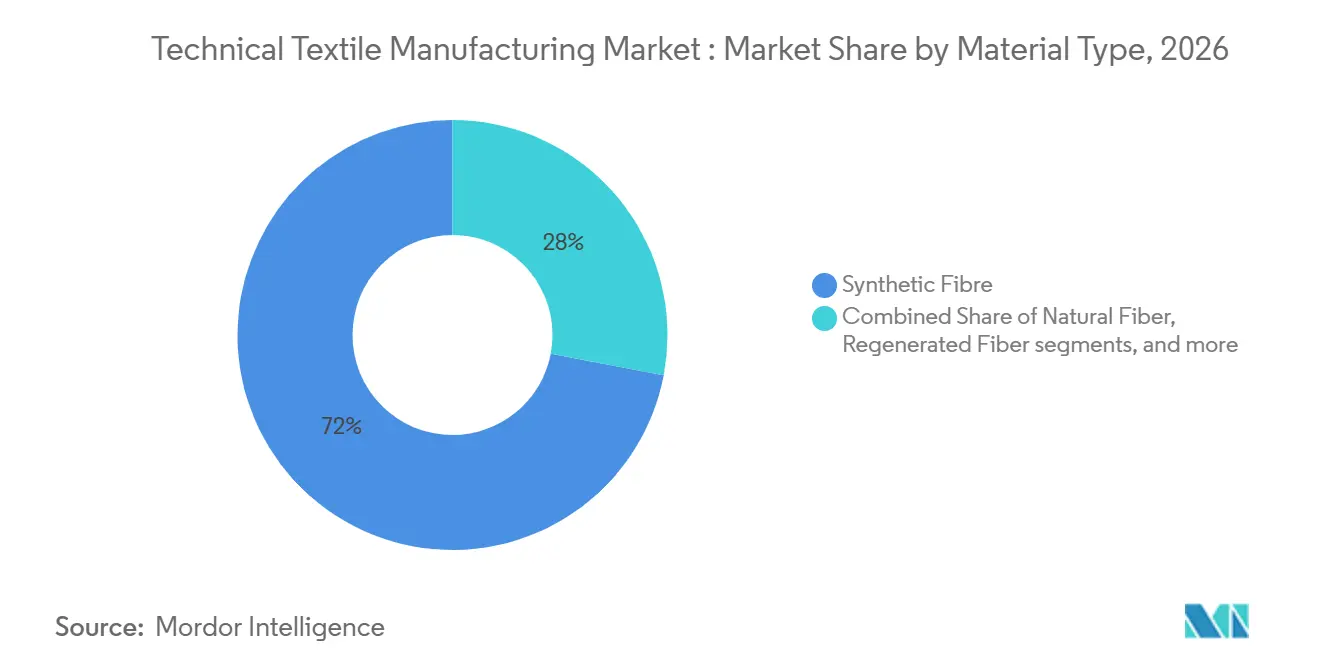
- Por tipo de material, la fibra sintética representó el 72,00% de la participación del mercado de fabricación de textiles técnicos en 2026, mientras que otros (fibras metálicas, conductoras y otras fibras especiales) se proyectan como los de mayor crecimiento, con una CAGR del 9,00% hasta 2032.
- Por forma y estructura, los textiles técnicos no tejidos representaron el 38,00% del tamaño del mercado de fabricación de textiles técnicos en 2026, mientras que los textiles técnicos trenzados se proyectan como los de mayor crecimiento, con una CAGR del 7,00% hasta 2032.
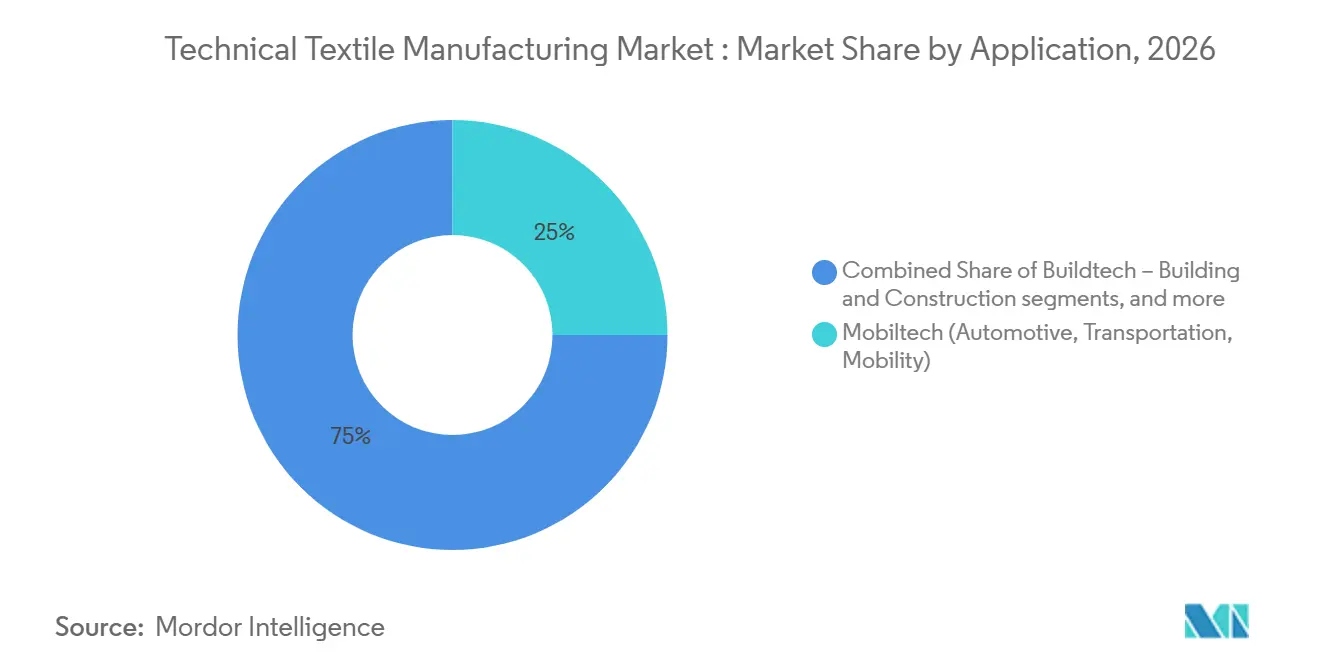
- Por aplicación, mobiltech (automoción, transporte, movilidad) mantuvo el 25,00% de la participación de mercado en 2026, mientras que medtech (médico e higiene) se proyecta que se expanda más rápidamente con una CAGR del 8,50% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo la posición líder, con una participación de mercado del 44,00% en 2025, mientras que Oriente Medio y África se proyectan como los de mayor crecimiento, con una CAGR del 9,50% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Fabricación de Textiles Técnicos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Industrialización y Desarrollo de Infraestructura | +1.4% | Global, concentrado en Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Creciente Demanda Médica, de Higiene y Filtración | +1.2% | Global, más fuerte en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aligeramiento y Necesidades de Rendimiento en Aplicaciones de Automoción, Vehículos Eléctricos y Aeroespacial | +1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Materiales Textiles de Alto Rendimiento y Multifuncionales | +0.8% | Global, más fuerte en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Crecimiento de Aplicaciones Textiles de Protección, Industriales y Especiales | +0.7% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio Hacia Materiales Textiles Sostenibles y Reciclados | +0.6% | Europa, con extensión a América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Industrialización y Desarrollo de Infraestructura
El gasto público y privado en carreteras, ferrocarriles, vivienda y sistemas de agua genera una demanda recurrente de geotextiles, membranas de construcción, telas de drenaje, textiles de refuerzo y no tejidos para control de erosión. Una vez que estos productos se especifican en un proyecto, es menos probable que sean reemplazados por un material diferente, ya que los requisitos de rendimiento ya han sido validados. La Misión Nacional de Textiles Técnicos de India fue extendida hasta marzo de 2026 y había aprobado 168 proyectos de investigación y desarrollo, mientras que 74 solicitantes fueron aprobados bajo el programa de incentivos vinculados a la producción para textiles. Los proyectos de carreteras modernas también utilizan capas de separación, recompuestos de drenaje y sistemas de protección de taludes que eran menos comunes en la construcción anterior, lo que aumenta el uso de materiales por kilómetro. Estos programas respaldan un mayor horizonte de pedidos para el mercado de fabricación de textiles técnicos en el Sudeste Asiático, el Consejo de Cooperación del Golfo y el África subsahariana.
Creciente Demanda Médica, de Higiene y Filtración
Los no tejidos médicos, los medios de filtración y los textiles para atención sanitaria deben cumplir requisitos definidos de rendimiento y cumplimiento normativo, lo que limita la sustitución por productos de menor costo. El Departamento de Salud y Servicios Humanos de los Estados Unidos ha priorizado la producción nacional de desechables médicos no tejidos esenciales, apoyando la inversión en capacidad de spunbond y meltblown. Las aplicaciones de filtración de aire también están vinculadas a requisitos de rendimiento documentados bajo normas como ISO 16890 y EN 1822. El envejecimiento de la población aumenta la demanda de textiles desechables de barrera, absorbentes y para el cuidado de heridas en hospitales y centros de atención a largo plazo. Esta demanda beneficia al mercado de fabricación de textiles técnicos porque los usos especializados de filtración y médicos tienen requisitos más elevados que los productos de higiene básicos.
Aligeramiento y Necesidades de Rendimiento en Aplicaciones de Automoción, Vehículos Eléctricos y Aeroespacial
Los textiles técnicos y los compuestos de fibra ayudan a los fabricantes de vehículos a reducir el peso manteniendo el rendimiento estructural requerido. Su uso se vuelve más importante cuando los fabricantes de vehículos deben gestionar el consumo de energía, el confort de la cabina, los requisitos estructurales y la durabilidad de los materiales dentro del mismo diseño. En mayo de 2026, Trützschler declaró que su hilo TRUECYCLED, fabricado con un 50% de residuos textiles posconsumo y un 50% de poliéster reciclado, se utilizó en los vehículos Lotus Eletre y Emeya. Los vehículos eléctricos necesitan materiales de gestión acústica, aislamiento térmico y cierre de baterías que difieren de los utilizados en vehículos de combustión. El sector aeroespacial añade otra base de demanda porque sus requisitos de compuestos estructurales, peso de cabina y gestión térmica necesitan estructuras de fibra diseñadas específicamente.
Demanda de Materiales Textiles de Alto Rendimiento y Multifuncionales
Los materiales que combinan capacidad de carga con gestión térmica, o filtración con durabilidad mecánica, pueden respaldar aplicaciones de mayor valor. Los hilos conductores y las telas con sensores integrados están ampliando su uso hacia la monitorización de condiciones industriales, los dispositivos ponibles para atención sanitaria y el equipamiento de defensa. Los sistemas textiles integrados pueden reducir el número de capas separadas de aislamiento, estructurales y de protección en un producto. Estas capacidades amplían el mercado de fabricación de textiles técnicos hacia aplicaciones donde el valor del producto depende tanto del rendimiento del material como de la funcionalidad del sistema.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos de Fabricación e Intensidad de Capital | -0.4% | Global, más agudo en mercados emergentes y nuevos participantes | Largo plazo (≥ 4 años) |
| Volatilidad del Precio de las Materias Primas y Exposición Comercial | -0.3% | Global | Corto plazo (≤ 2 años) |
| Requisitos Complejos de Calificación, Certificación y Rendimiento | -0.1% | América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Reciclaje Limitado de Textil a Textil y Desafíos con Productos Multimaterial | -0.1% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Fabricación e Intensidad de Capital
Las líneas especializadas de no tejidos, las instalaciones de recubrimiento y laminación, y las plantas avanzadas de tejido o trenzado requieren una inversión inicial sustancial. El Ministerio de Textiles señaló en su revisión de 2025 que los textiles técnicos son más intensivos en capital que las prendas y telas de fibra artificial, y el 56,75% de las empresas aprobadas con incentivos vinculados a la producción operaban en textiles técnicos. Los costos de desarrollo de materiales, calificación y establecimiento de normas también pueden ser difíciles de asumir para un solo productor. Los insumos especializados importados pueden añadir costos cuando la producción nacional no está disponible. Estas condiciones ralentizan la entrada de nuevos participantes en el mercado de fabricación de textiles técnicos, especialmente en categorías de productos críticos para la seguridad.
Volatilidad del Precio de las Materias Primas y Exposición Comercial
El poliéster representó el 59% de la producción mundial de fibras en 2024, es decir, 77,7 millones de toneladas, lo que expone a los productores textiles a los movimientos de las materias primas derivadas del petróleo. Los insumos de textil a textil representaron el 2% del poliéster reciclado, mientras que la mayor parte del poliéster reciclado provenía de botellas de PET. Esto deja a los productores dependientes de materias primas vírgenes y de una base de suministro de reciclaje de botellas en disputa. Los cambios arancelarios pueden añadir más presión cuando los proveedores tienen compromisos de precio fijo para materiales sensibles a las especificaciones. Los productores más pequeños tienen menos capacidad para utilizar compras a plazo o mantener grandes inventarios, lo que puede debilitar los márgenes durante las oscilaciones de los precios de los insumos.[1]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: La Fibra Sintética Lidera el Mercado, Mientras que las Fibras Especiales Crecen Más Rápido
La fibra sintética mantuvo el 72% de la participación del mercado de fabricación de textiles técnicos en 2026. El poliéster, el polipropileno, la poliamida y el polietileno respaldan los geotextiles, los medios de filtración, las telas para automoción, el cordón para neumáticos y los no tejidos para higiene. Su posición refleja propiedades mecánicas consistentes, competitividad en costos a volumen y amplia disponibilidad de materias primas. El mercado de fabricación de textiles técnicos utiliza estos materiales tanto en aplicaciones a escala básica como en aplicaciones guiadas por especificaciones, lo que otorga a la fibra sintética una amplia base de clientes.
Otros (fibras metálicas, conductoras y otras fibras especiales) se prevé que crezcan a una CAGR del 9% hasta 2032, respaldados por los textiles inteligentes, el blindaje electromagnético y las estructuras compuestas eléctricamente activas. El vidrio, el carbono y el basalto también respaldan el refuerzo de compuestos en usos de construcción y movilidad. Las fibras de aramida y de polietileno de ultra alto peso molecular se utilizan en productos de protección y resistentes al corte, donde su rendimiento respalda un posicionamiento premium. Las fibras naturales como el algodón y el yute mantienen su papel en los textiles agrícolas y los geotextiles de vida más corta. Las fibras regeneradas, incluidas la viscosa, el lyocell y el modal, están ganando atención en productos médicos y de higiene donde importan el origen celulósico y la biodegradabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Forma y Estructura: Los No Tejidos Lideran las Aplicaciones Amplias, Mientras que los Trenzados Sirven Usos Especializados
Los textiles técnicos no tejidos mantuvieron el 38% del valor en 2026. Su escala proviene de usos en higiene, barreras médicas, filtración industrial, acústica de vehículos y techado. Los productores pueden ajustar las propiedades de los no tejidos mediante procesos de spunbond, meltblown, agujado y consolidación hidráulica. Los recubrimientos y laminaciones amplían aún más su rango funcional. Estas capacidades otorgan a los no tejidos un mayor conjunto de usos que una sola construcción tejida o de punto. Los textiles técnicos tejidos continúan sirviendo aplicaciones de refuerzo estructural y filtración de precisión que necesitan estabilidad dimensional y datos de rendimiento establecidos. Los materiales de punto se utilizan en prendas de compresión médica y revestimientos de asientos de vehículos donde el estiramiento y el ajuste son importantes.
Se prevé que los textiles técnicos trenzados crezcan a una CAGR del 7% hasta 2032 porque pueden crear perfiles tubulares y complejos para preformas aeroespaciales, revestimiento de catéteres médicos y refuerzo de mangueras de alta presión. Los hilados técnicos, los cordones y las mechas siguen siendo insumos esenciales para cada formato estructural. El movimiento hacia no tejidos médicos y de filtración de mayor valor también está orientando las decisiones de capacidad hacia aplicaciones con requisitos de rendimiento más exigentes, lo que requiere que los productores equilibren la producción de alto volumen con un control de calidad más estricto, documentación, validación del cliente, condiciones de producción limpias, trazabilidad confiable y rendimiento de material repetible mientras atienden aplicaciones más estrechas con especificaciones más exigentes.
Por Aplicación: Mobiltech Tiene la Mayor Base, Mientras que Medtech Tiene el Crecimiento Más Rápido
Mobiltech mantuvo el 25% del valor de mercado en 2026. La categoría incluye interiores de vehículos, asientos, alfombras, sistemas de amortiguación acústica, telas para airbags y refuerzo de cordón para neumáticos. Los vehículos eléctricos están cambiando la combinación de productos a través de cierres de baterías, gestión térmica, control acústico y paneles compuestos ligeros. El mayor valor otorgado al rendimiento de los materiales brinda a los proveedores oportunidades para atender a los productores de automoción con productos más especializados.
Se prevé que medtech crezca a una CAGR del 8,5% hasta 2032 a medida que los hospitales utilizan más no tejidos en entornos quirúrgicos y de prevención de infecciones. El envejecimiento de la población y el desarrollo de dispositivos médicos ponibles e implantables también respaldan la demanda. Indutech sigue vinculado a la actividad industrial a través de cintas transportadoras, mangueras, productos de filtración, cuerdas y textiles de proceso. Geotech y Buildtech dependen de inversiones en carreteras, ferrocarriles, presas y defensas contra inundaciones. Protech, Agrotech, Packtech, Oekotech, Hometech, Clothtech y Sporttech atienden necesidades más específicas y, en conjunto, reducen la exposición del mercado de fabricación de textiles técnicos a un único ciclo de aplicación.
Análisis Geográfico
Asia-Pacífico mantuvo el 44% del valor de mercado en 2026 y lideró el mercado de fabricación de textiles técnicos. China se beneficia de una base de suministro de fibra sintética integrada y de la demanda de clientes de construcción, automoción y atención sanitaria. India está expandiendo la producción especializada a través del programa de incentivos vinculados a la producción y la Misión Nacional de Textiles Técnicos, con 74 solicitantes aprobados bajo el programa de incentivos textiles. Vietnam, Indonesia, Tailandia y Malasia están desarrollando posiciones en geotextiles, agrotextiles y telas de construcción. Japón y Corea del Sur se centran en compuestos de mayor valor, fibras especiales y aplicaciones de textiles inteligentes.
Europa y América del Norte siguen siendo mercados importantes para aplicaciones técnicamente exigentes en el mercado de fabricación de textiles técnicos. Los clientes de automoción europeos necesitan compuestos ligeros, productos de gestión acústica y telas interiores funcionales, particularmente en Alemania, Italia y Francia. Los requisitos de ecodiseño y responsabilidad del productor de la región están atrayendo una atención creciente hacia la composición de los materiales y la reciclabilidad. América del Norte tiene una fuerte demanda de defensa, no tejidos médicos y compuestos avanzados. El Consejo Nacional de Organizaciones Textiles informó que la Ley de Autorización de Defensa Nacional del año fiscal 2025 amplió el almacenamiento nacional de textiles de defensa y aumentó los requisitos de transparencia para las exenciones de adquisición no doméstica.[2]
Se prevé que Oriente Medio y África crezcan a una CAGR del 9,5% hasta 2032, la tasa más rápida entre las regiones en el mercado de fabricación de textiles técnicos. El desarrollo impulsado por la construcción y la adquisición de defensa en los países del Consejo de Cooperación del Golfo respaldan la demanda de geotextiles, membranas de construcción, productos de control de erosión y telas industriales. Arabia Saudita y los Emiratos Árabes Unidos están expandiendo la actividad de construcción y manufactura, mientras que el suministro nacional de textiles técnicos sigue siendo limitado en relación con la demanda. Esto convierte a la región en una oportunidad de exportación para los proveedores asiáticos y europeos en el corto y mediano plazo. América del Sur, liderada por Brasil, utiliza agrotextiles, mallas de sombreado, películas agrícolas protectoras y geotextiles en proyectos agrícolas y de infraestructura.

Panorama Competitivo
El mercado de fabricación de textiles técnicos está fragmentado porque los grandes proveedores coexisten con especialistas en muchos materiales y aplicaciones. La escala importa más en los no tejidos básicos, los geosinténticos y las telas industriales estándar, donde la adquisición de materias primas y la logística pueden respaldar la competitividad en costos. En telas de protección, filtración de precisión, textiles inteligentes y preformas de compuestos, el conocimiento del proceso, el historial de pruebas y la calificación del cliente son barreras competitivas más importantes. Los grandes proveedores están concentrando sus carteras en torno a productos guiados por especificaciones y reduciendo la exposición a categorías con menor diferenciación. Esto crea espacio para empresas más pequeñas que tienen una capacidad técnica enfocada o una posición sólida en un uso final específico.
Michelin amplió su negocio de Soluciones de Compuestos Poliméricos mediante la adquisición de Cooley Group en enero de 2026 y la adquisición completada de Tex Tech Industries en julio de 2026. Las transacciones añadieron telas industriales recubiertas y sistemas textiles especiales a su cartera de materiales. En marzo de 2025, la Oficina Federal de Cárteles de Alemania autorizó la adquisición del negocio principal de Heytex por parte de Freudenberg Performance Materials, lo que llevó a la marca MehlerHeytex. La autoridad determinó que quedaba suficiente capacidad competitiva en el Espacio Económico Europeo. Estos movimientos muestran que los actores más grandes están persiguiendo capacidades de materiales especializados a través de adquisiciones.
Arvind Advanced Materials adquirió una participación del 61% en Dalco-GFT, productor de no tejidos agujados con sede en los Estados Unidos, en mayo de 2026, obteniendo una base de producción calificada en los Estados Unidos.[3] Arclin completó su adquisición del negocio de aramida de DuPont, incluidos Kevlar y Nomex, en abril de 2026 por 1,8 mil millones de USD. Las empresas también se están centrando en acabados libres de PFAS, estructuras de materiales reciclables y textiles con sensores integrados a medida que cambian los requisitos de los clientes. La inspección de calidad digital y la fabricación con gemelo digital pueden mejorar el rendimiento y ayudar a acortar los ciclos de desarrollo de productos. Es probable que el mercado de fabricación de textiles técnicos mantenga tanto a proveedores de plataformas más grandes como a especialistas que atienden aplicaciones estrechas con requisitos elevados.
Líderes de la Industria de Fabricación de Textiles Técnicos
-
Ahlstrom
-
Asahi Kasei Corporation
-
Magnera Corporation
-
Toray Industries, Inc.
-
Freudenberg Performance Materials
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Michelin completó la adquisición de Tex Tech Industries, un diseñador de textiles y telas especiales con seis instalaciones de producción en los Estados Unidos y el Reino Unido, reforzando su negocio de Soluciones de Compuestos Poliméricos tras la adquisición anterior de Cooley Group en enero de 2026. La tercera adquisición importante en el segmento en un solo año señala una acelerada construcción de cartera en materiales diseñados de alta especificación.
- Julio de 2026: Schouw & Co. acordó adquirir una participación del 75% en Spectre, un fabricante especializado de telas premium funcionales para exteriores y ropa deportiva, por 160 millones de USD. La transacción estableció un nuevo negocio de plataforma para Schouw en el segmento de textiles de rendimiento premium.
- Mayo de 2026: Arvind Advanced Materials Limited, una subsidiaria de propiedad total de Arvind Limited, adquirió una participación del 61% en Dalco-GFT, un especialista con sede en los Estados Unidos en telas especiales no tejidas agujadas. La adquisición le dio a Arvind una plataforma de fabricación calificada inmediata en los Estados Unidos. Señaló la intención de los productores de origen indio de competir en el mayor mercado de textiles técnicos del mundo mediante la adquisición de capacidades en lugar de la entrada desde cero.


Alcance del Informe Global del Mercado de Fabricación de Textiles Técnicos
El Informe del Mercado de Fabricación de Textiles Técnicos está segmentado por Tipo de Material (Fibra Natural, Fibra Sintética, Fibras Inorgánicas y Más), por Forma y Estructura (Hilados Técnicos, Cordones y Mechas, Textiles Técnicos Tejidos y Más), por Aplicación (Mobiltech, Indutech, Buildtech y Más), y por Geografía (Asia-Pacífico, Europa y Más). El Informe ofrece Tamaño de Mercado y Pronósticos en Valor (USD) para todos los Segmentos anteriores.
| Fibra Natural | Algodón |
| Yute | |
| Otros - Lino, Lana, Cáñamo, Coco, etc. | |
| Fibra Sintética | Poliéster |
| Poliamida / Nailon | |
| Polipropileno | |
| Polietileno / UHMWPE | |
| Aramida y Otras Fibras Sintéticas Especiales | |
| Fibra Regenerada - Viscosa, Lyocell y Modal | |
| Fibras Inorgánicas (Vidrio, Carbono, Basalto, etc.) | |
| Otros (Fibras Metálicas, Conductoras y Otras Fibras Especiales) |
| Hilados Técnicos, Cordones y Mechas |
| Textiles Técnicos Tejidos |
| Textiles Técnicos No Tejidos |
| Textiles Técnicos de Punto |
| Textiles Técnicos Trenzados |
| Otras Estructuras Textiles Diseñadas |
| Mobiltech - Automoción, Transporte y Movilidad |
| Indutech - Aplicaciones Industriales y de Manufactura |
| Buildtech - Edificación y Construcción |
| Medtech - Médico e Higiene |
| Protech - Protección Personal y de Bienes |
| Agrotech - Agricultura, Horticultura, Silvicultura y Pesca |
| Geotech - Geotextiles e Ingeniería Civil |
| Packtech - Embalaje y Contención |
| Oekotech - Protección Medioambiental |
| Hometech - Mobiliario, Revestimientos de Suelos y Aplicaciones Técnicas Domésticas |
| Clothtech - Componentes Funcionales para Ropa y Calzado |
| Sporttech - Aplicaciones Deportivas y de Ocio |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Resto de América del Sur | |
| Europa | Alemania |
| Italia | |
| Francia | |
| Reino Unido | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Fibra Natural | Algodón |
| Yute | ||
| Otros - Lino, Lana, Cáñamo, Coco, etc. | ||
| Fibra Sintética | Poliéster | |
| Poliamida / Nailon | ||
| Polipropileno | ||
| Polietileno / UHMWPE | ||
| Aramida y Otras Fibras Sintéticas Especiales | ||
| Fibra Regenerada - Viscosa, Lyocell y Modal | ||
| Fibras Inorgánicas (Vidrio, Carbono, Basalto, etc.) | ||
| Otros (Fibras Metálicas, Conductoras y Otras Fibras Especiales) | ||
| Por Forma y Estructura | Hilados Técnicos, Cordones y Mechas | |
| Textiles Técnicos Tejidos | ||
| Textiles Técnicos No Tejidos | ||
| Textiles Técnicos de Punto | ||
| Textiles Técnicos Trenzados | ||
| Otras Estructuras Textiles Diseñadas | ||
| Por Aplicación | Mobiltech - Automoción, Transporte y Movilidad | |
| Indutech - Aplicaciones Industriales y de Manufactura | ||
| Buildtech - Edificación y Construcción | ||
| Medtech - Médico e Higiene | ||
| Protech - Protección Personal y de Bienes | ||
| Agrotech - Agricultura, Horticultura, Silvicultura y Pesca | ||
| Geotech - Geotextiles e Ingeniería Civil | ||
| Packtech - Embalaje y Contención | ||
| Oekotech - Protección Medioambiental | ||
| Hometech - Mobiliario, Revestimientos de Suelos y Aplicaciones Técnicas Domésticas | ||
| Clothtech - Componentes Funcionales para Ropa y Calzado | ||
| Sporttech - Aplicaciones Deportivas y de Ocio | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Europa | Alemania | |
| Italia | ||
| Francia | ||
| Reino Unido | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de fabricación de textiles técnicos para 2032?
Se proyecta que el mercado de fabricación de textiles técnicos alcance los 434,9 mil millones de USD en 2032, creciendo a una CAGR del 6% desde los 325 mil millones de USD en 2027.
¿Qué tipo de material tiene la mayor participación en la fabricación de textiles técnicos?
La fibra sintética lideró con el 72% del valor en 2026, respaldada por su uso en filtración, geotextiles, telas para automoción, cordón para neumáticos y no tejidos para higiene.
¿Qué región lidera la demanda global de fabricación de textiles técnicos?
Asia-Pacífico lideró con el 44% del valor en 2026, respaldada por la producción integrada de fibras y la demanda de aplicaciones de construcción, automoción y atención sanitaria.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que Oriente Medio y África crezcan a una CAGR del 9,5% hasta 2032 a medida que aumenta la demanda relacionada con la construcción y la defensa.
¿Cuáles son las principales barreras para los fabricantes de textiles técnicos?
La producción intensiva en capital, la volatilidad del precio de las materias primas, los largos ciclos de calificación y las opciones limitadas de recuperación para productos multimaterial son las principales barreras.


 Sus datos están seguros y nunca se venden ni se comparten.
