
Taille et Part du Marché de la Fabrication de Textiles Techniques en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 63.40 Milliards de dollars |
| Taille du Marché (2027) | 68.30 Milliards de dollars |
| Taille du Marché (2032) | 78.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 2.80 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Fabrication de Textiles Techniques en Europe par Mordor Intelligence
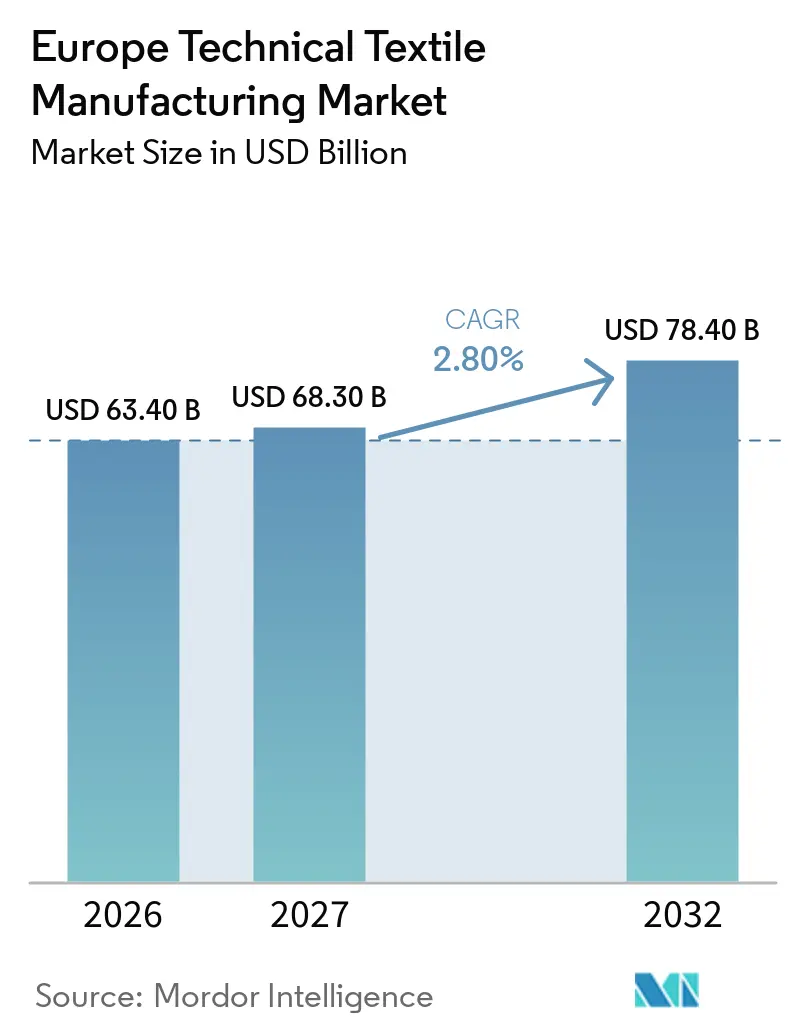
La taille du Marché de la Fabrication de Textiles Techniques en Europe est projetée à 63,40 milliards USD en 2026, 68,30 milliards USD en 2027, et devrait atteindre 78,40 milliards USD d'ici 2032, avec une croissance à un CAGR de 2,80 % de 2027 à 2032.
Le marché de la fabrication de textiles techniques en Europe s'éloigne de la production de produits courants pour se tourner vers des matériaux techniques servant la mobilité, la santé, les infrastructures et les usages industriels. Cette évolution offre aux producteurs davantage de possibilités de se différencier par des performances certifiées, une expertise en matériaux et des capacités de transformation spécialisées, plutôt que par le seul prix. La demande est également façonnée par le besoin de matériaux légers, durables et haute performance qui améliorent l'efficacité des véhicules, renforcent les applications dans la construction et répondent à des exigences strictes en matière d'hygiène et de filtration. Les constructeurs automobiles se concentrent de plus en plus sur les textiles utilisés dans l'isolation acoustique, les composants intérieurs, le renforcement et les structures composites. Parallèlement, les prestataires de soins de santé ont besoin de matériaux fiables pour les vêtements de protection, les produits chirurgicaux et les applications de soin des plaies. Les investissements dans les réseaux de transport, les achats dans le secteur de la santé et les systèmes de matériaux circulaires devraient soutenir la demande dans plusieurs utilisations finales. En outre, les exigences européennes en matière de durabilité encouragent les fabricants à explorer les fibres recyclées, les intrants biosourcés, les procédés de production à moindre impact et les conceptions qui améliorent la récupération des matériaux en fin de vie d'un produit. La collaboration entre les fabricants de textiles, les instituts de recherche et les utilisateurs finaux devient importante pour développer des matériaux spécifiques aux applications et accélérer la commercialisation des technologies textiles avancées.
Points Clés du Rapport
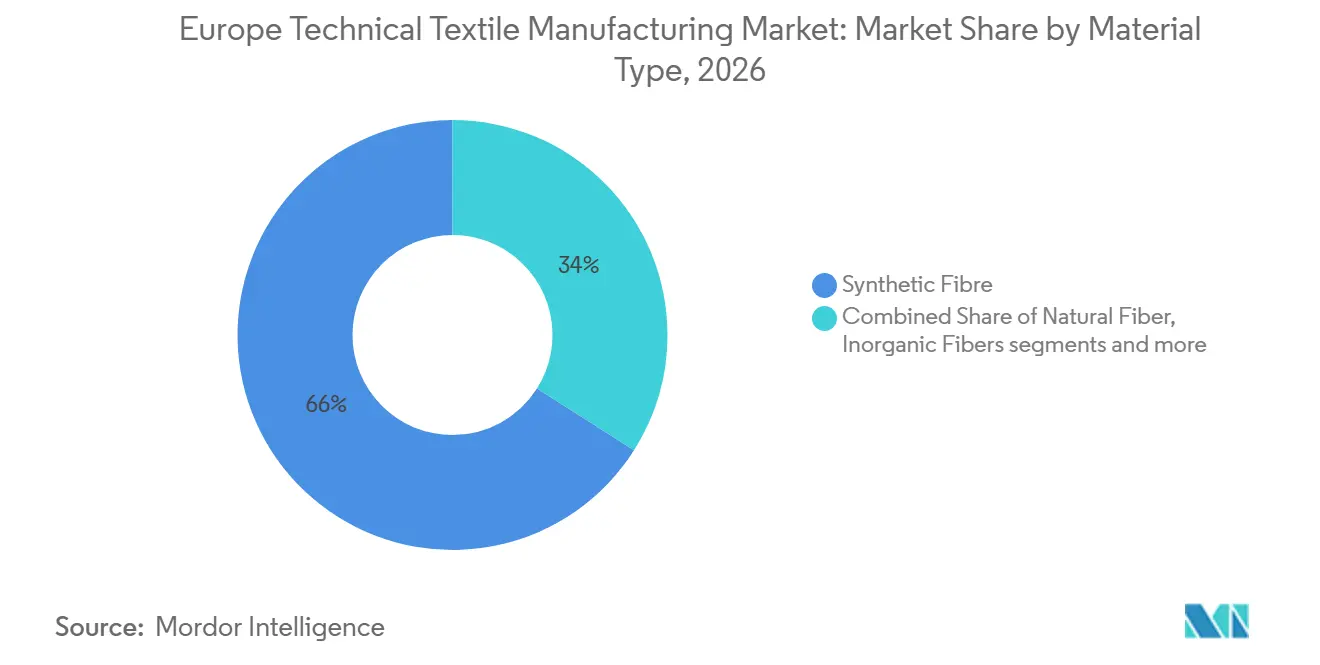
- Par type de matériau, les fibres synthétiques détenaient une part de 66 % du marché de la fabrication de textiles techniques en Europe en 2026, tandis que les autres catégories devraient croître à un CAGR de 5 % jusqu'en 2032.
- Par forme et structure, les tissus non tissés représentaient 36 % de la taille du marché de la fabrication de textiles techniques en Europe en 2026, tandis que les autres structures textiles techniques devraient croître à un CAGR de 3,5 % jusqu'en 2032.
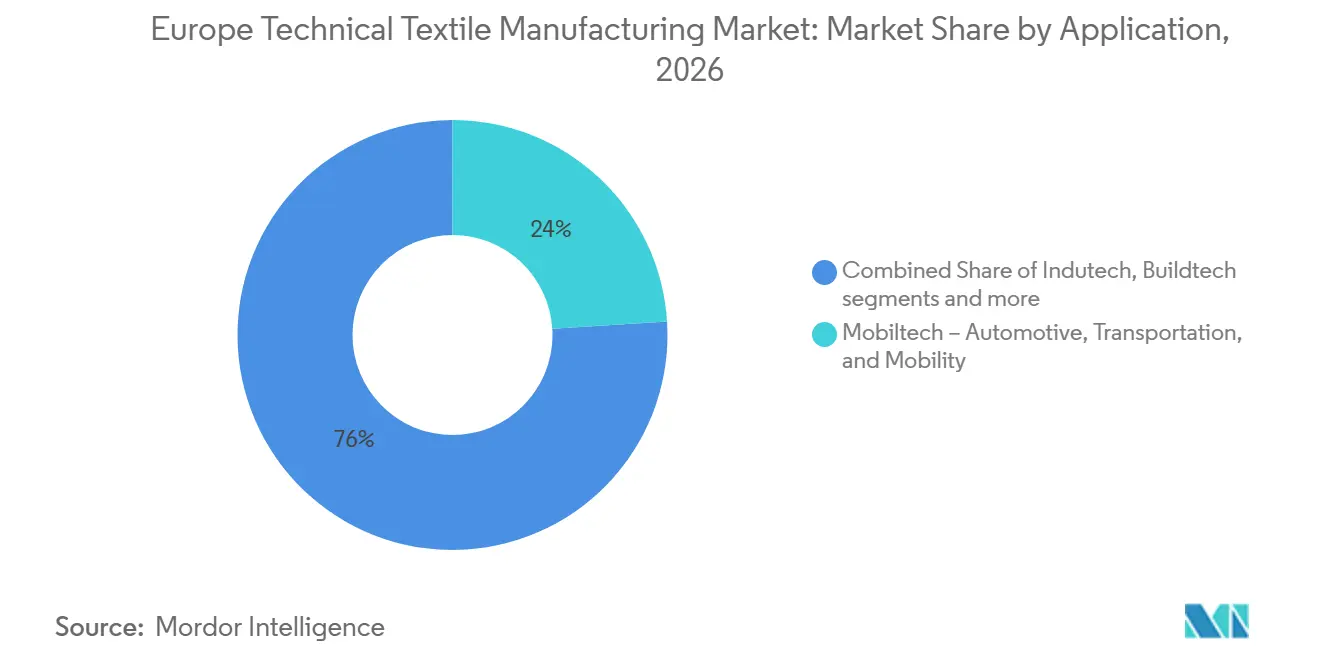
- Par application, le Mobiltech détenait une part de revenus de 24 % en 2026, tandis que le Medtech devrait croître à un CAGR de 4,5 % jusqu'en 2032.
- Par géographie, l'Italie détenait une part de revenus de 26 % en 2026, tandis que le reste de l'Europe devrait croître à un CAGR de 4,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Allègement Automobile et Demande en Aménagements Intérieurs de Véhicules Électriques | +0.8% | Allemagne, France, Italie, BENELUX | Court terme (≤ 2 ans) |
| Règles de Circularité de l'UE et Collecte Obligatoire des Déchets Textiles | +0.6% | UE-27, portée par l'Allemagne, les Pays-Bas et la France | Moyen terme (2-4 ans) |
| Géotextiles pour les Investissements dans les Infrastructures Ferroviaires, Routières et Vertes | +0.5% | Paneuropéen, Europe centrale et orientale, NORDICS, Péninsule ibérique | Moyen terme (2-4 ans) |
| Tissus de Barrière Médicale et Achats Structurés dans le Secteur de la Santé | +0.4% | Allemagne, Royaume-Uni, France, NORDICS, Espagne | Court terme (≤ 2 ans) |
| Passeports Numériques de Produits et Flux de Matériaux Traçables | +0.3% | UE-27, premiers adoptants en Allemagne et aux Pays-Bas | Long terme (≥ 4 ans) |
| Pôles Européens de Textiles Techniques et Innovation en Fibres Avancées | +0.2% | Allemagne, France, Italie, Belgique, République tchèque | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement Automobile et Demande en Aménagements Intérieurs de Véhicules Électriques
Le marché de la fabrication de textiles techniques en Europe bénéficie de programmes automobiles qui nécessitent des matériaux de gestion thermique, de contrôle acoustique et des matériaux structurels légers. Les exigences de sécurité des batteries accroissent la demande de non-tissés avec une résistance au feu certifiée, que les textiles de garniture conventionnels ne peuvent pas satisfaire. Cette exigence oriente les achats vers des tissus aux performances testées et aux propriétés de matériaux documentées. En octobre 2025, la Banque européenne d'investissement a accordé à Freudenberg un prêt de 100 millions EUR (117,6 millions USD) soutenant un programme de recherche et développement de 214 millions EUR (251,7 millions USD) pour les matériaux de mobilité et les non-tissés avancés.[1] Le financement soutient les travaux de développement dans une catégorie où les clients automobiles resserrent leurs spécifications techniques. Ce positionnement renforce le marché de la fabrication de textiles techniques en Europe dans les applications automobiles à plus haute valeur ajoutée.
Règles de Circularité de l'UE et Collecte Obligatoire des Déchets Textiles
La collecte séparée des déchets textiles est devenue obligatoire le 1er janvier 2025, transformant la récupération des textiles d'une activité volontaire en une exigence formelle de la chaîne d'approvisionnement.[2] La directive (UE) 2025/1892 est entrée en vigueur le 16 octobre 2025 et exige des États membres qu'ils établissent des régimes de responsabilité élargie des producteurs d'ici avril 2028. La directive fixe des objectifs de collecte de 50 % d'ici 2030 et de 70 % d'ici 2035. Un système de collecte plus formalisé peut améliorer la disponibilité et la traçabilité des matières premières récupérées pour le marché de la fabrication de textiles techniques en Europe. Une étude environnementale publiée par la Commission en juin 2025 a conclu que des taux plus élevés de recyclage textile-à-textile peuvent réduire les émissions de gaz à effet de serre. Cependant, un soutien politique coordonné reste nécessaire pour atteindre une échelle commerciale. Les producteurs qui sécurisent des intrants recyclés appropriés peuvent réduire leur exposition aux coûts volatils des fibres vierges au fil du temps.
Géotextiles pour les Investissements dans les Infrastructures Ferroviaires, Routières et Vertes
Les investissements dans les transports créent une base de demande claire pour les géotextiles utilisés dans la stabilisation, le contrôle de l'érosion, le drainage et la construction ferroviaire. Le programme de transport du Mécanisme pour l'interconnexion en Europe a engagé 2,8 milliards EUR (3,3 milliards USD) pour 94 projets en juillet 2025. Les projets ferroviaires ont reçu 77 % de cette allocation, ce qui soutient les applications nécessitant des produits non tissés aiguilletés. Le règlement (UE) 2024/1679 fixe à 2030 l'achèvement du réseau central RTE-T et à 2040 celui du réseau central élargi. Ces dates offrent une visibilité de planification plus longue qu'un seul cycle de travaux publics. Le marché de la fabrication de textiles techniques en Europe peut donc tirer sa demande de programmes d'infrastructure qui se poursuivent au-delà de la période de prévision actuelle.
Tissus de Barrière Médicale et Achats Structurés dans le Secteur de la Santé
Les achats hospitaliers soutiennent la demande de tissus de barrière médicale répondant à des exigences strictes de performance et de traçabilité. L'Espagne a émis 12,2 millions EUR (14,4 millions USD) d'appels d'offres pour des textiles chirurgicaux en 2025, tandis que la Suède a établi un cadre couvrant 26 groupes de produits pour les tissus de barrière réutilisables et à usage unique. La norme EN 13795 régit les champs opératoires, les blouses et les combinaisons à air propre, tandis que la norme ISO 16604 traite des performances de barrière virale. Ces exigences limitent le rôle des fournisseurs qui ne peuvent pas démontrer une protection de barrière constante. Les textiles chirurgicaux réutilisables doivent maintenir l'intégrité de la barrière pendant 75 à 100 cycles d'autoclave. Le marché de la fabrication de textiles techniques en Europe peut en bénéficier à mesure que les acheteurs du secteur de la santé évaluent le coût du cycle de vie et accordent une plus grande valeur aux matériaux réutilisables durables et certifiés.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés en Énergie pour la Teinture, le Revêtement et la Finition | -0.5% | Italie, Espagne, Pologne et République tchèque | Court terme (≤ 2 ans) |
| Exigences en Capital pour le Recyclage Avancé et le Tri | -0.4% | UE-27, Europe du Sud et de l'Est | Moyen terme (2-4 ans) |
| Pénurie de Main-d'Œuvre Qualifiée dans les Textiles Techniques | -0.3% | France, Allemagne, Italie, Espagne | Court terme (≤ 2 ans) |
| Substitution des PFAS et Compromis sur les Performances Fonctionnelles | -0.2% | Allemagne, Pays-Bas, France, NORDICS | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés en Énergie pour la Teinture, le Revêtement et la Finition
Les opérations de teinture, de revêtement et de finition restent exposées à une consommation d'énergie élevée et à des coûts de conformité croissants. L'Agence européenne pour l'environnement identifie les textiles comme la cinquième source d'émissions de gaz à effet de serre au sein de l'industrie manufacturière de l'UE.[3] Les installations en Italie, en Espagne, en Pologne et en République tchèque sont particulièrement exposées, où l'activité de finition constitue une grande partie de la production locale. Les obligations au titre de la directive européenne sur l'efficacité énergétique ajoutent des coûts que la seule optimisation des procédés peut ne pas compenser. Les petits transformateurs peuvent manquer de capital suffisant pour des équipements électrifiés ou à pompe à chaleur. Cela peut creuser l'écart de compétitivité au sein du marché de la fabrication de textiles techniques en Europe entre les entreprises spécialisées disposant d'une capacité d'investissement et celles qui s'appuient sur des actifs de finition plus anciens.
Exigences en Capital pour le Recyclage Avancé et le Tri
Le recyclage fibre-à-fibre des textiles en Europe reste inférieur à 1 %, ce qui indique que les systèmes de collecte et de tri n'ont pas encore atteint une échelle industrielle. Les installations de tri et de recyclage chimique nécessitent des capitaux qui peuvent être difficiles à financer pour les petites et moyennes entreprises. Les régimes de responsabilité élargie des producteurs ne sont pas tenus d'être en place avant avril 2028, de sorte que les premiers investisseurs supportent des coûts avant que les revenus de redevances correspondants ne soient disponibles. En octobre 2025, le Fonds pour une transition juste de l'UE a accordé 15 millions EUR (17,6 millions USD) au consortium néerlandais SORTED pour le tri de textiles assisté par intelligence artificielle. Le financement confirme le soutien public, mais l'accès est inégal selon les régions. Le marché de la fabrication de textiles techniques en Europe pourrait donc voir les investissements en circularité se concentrer dans les zones bénéficiant de partenariats publics et privés précoces.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Matériau :
Les Fibres Spéciales et Conductrices Gagnent du TerrainLes fibres synthétiques détenaient 66 % de la part du marché de la fabrication de textiles techniques en Europe en 2026, soutenues par leurs propriétés mécaniques constantes et leur résistance chimique. Leur compatibilité avec la fabrication à grande vitesse les maintient également pertinentes dans un large éventail d'utilisations techniques finales. L'autre catégorie, qui comprend les fibres métalliques, conductrices et spéciales, devrait croître à un CAGR de 5 % jusqu'en 2032. La demande provient des textiles intelligents utilisés dans la détection automobile, la défense et les diagnostics médicaux portables. Ces applications nécessitent des fonctions matérielles que les fibres synthétiques et naturelles standard ne fournissent pas toujours. Le marché de la fabrication de textiles techniques en Europe gagne donc en valeur grâce à des applications qui combinent la structure du tissu avec des propriétés électriques, de détection ou de protection. Les fibres naturelles, notamment le lin et le chanvre, suscitent de l'intérêt pour les biocomposites d'intérieur de véhicules électriques. Leur utilisation peut soutenir des revendications de poids plus faible et de contenu biosourcé vérifié pour les constructeurs automobiles.
Les fibres régénérées telles que le lyocell et la viscose gagnent en pertinence dans les non-tissés hygiéniques et médicaux. En septembre 2025, Lenzing a affiné sa stratégie et mis l'accent sur les applications non tissées dans le cadre de sa réponse à un environnement opérationnel difficile. Les fibres inorganiques, principalement le verre et le basalte, restent importantes pour le renforcement des composites et l'isolation des bâtiments. Leur position est liée aux applications de construction qui nécessitent des performances thermiques et une durabilité structurelle. En novembre 2025, Lenzing a annoncé une expansion de 15 millions EUR (17,6 millions USD) de la capacité VEOCEL Viscostar pour les applications hygiéniques. L'investissement témoigne de l'intérêt continu des fournisseurs pour les matériaux certifiés destinés aux transformateurs d'hygiène et de soins de santé. Les fibres haute performance à contenu recyclé ou biosourcé peuvent répondre aux exigences de durabilité tout en préservant les performances techniques. Cela crée de la place pour des matériaux premium sur l'ensemble du marché de la fabrication de textiles techniques en Europe.

Par Forme et Structure :
Les Non-Tissés en Tête, les Structures Composites se DiversifientLes tissus non tissés détenaient 36 % de la part du marché de la fabrication de textiles techniques en Europe en 2026, ce qui en fait la plus grande catégorie de forme et de structure. Leur efficacité de transformation soutient leur utilisation dans l'hygiène, la filtration, les barrières médicales et les géotextiles. Les tissus techniques tissés conservent un rôle important là où une tension soutenue et une stabilité dimensionnelle sont requises. Les membranes architecturales, la filtration industrielle et les voiles de bateau continuent de s'appuyer sur des constructions tissées pour ces raisons. Les tissus tricotés servent des usages spécialisés de compression et de performance sportive. Les structures tressées soutiennent l'amarrage en mer, les cordages et les préformes composites où l'orientation contrôlée des fibres est importante. En avril 2025, Freudenberg Performance Materials a introduit des non-tissés filés-liés à filaments fins pour les applications de filtration et médicales. Le lancement témoigne du développement continu de produits dans la plus grande catégorie de structures.
Les autres structures textiles techniques devraient croître à un CAGR de 3,5 % jusqu'en 2032. Leur utilisation est concentrée dans les pales d'éoliennes, les conducteurs aériens, les structures maritimes et d'autres applications composites. Ces applications justifient des coûts de matériaux plus élevés lorsque les performances en résistance et en poids sont déterminantes. En juin 2025, Ahlstrom a achevé une unité de production à Turin pour des supports de filtration moléculaire avancée utilisés dans la filtration de l'air et des liquides. L'autre catégorie comprend les structures multi-axiales, les préformes tissées en 3D et les conceptions hybrides pour l'aérospatiale et les articles de sport. Ces produits répondent à des spécifications que les structures de tissu commercial standard ne peuvent pas satisfaire. Des structures spéciales à plus haute valeur ajoutée peuvent aider le marché de la fabrication de textiles techniques en Europe à maintenir une croissance des revenus lorsque les volumes de produits courants sont sous pression. La diversification élargit la gamme de matériaux disponibles pour les transformateurs et les utilisateurs finaux sur l'ensemble du marché de la fabrication de textiles techniques en Europe.
Par Application :
Le Medtech en Hausse tandis que le Mobiltech se ConsolideLe Mobiltech détenait une part de revenus de 24 % en 2026, ce qui en fait la plus grande catégorie d'application. La catégorie couvre les applications automobiles, ferroviaires, aérospatiales et marines. Sa taille reflète les chaînes d'approvisionnement établies en textiles de transport en Allemagne, en France, en Italie et au BENELUX. Le besoin de sécurité, d'allègement, de contrôle acoustique et de matériaux intérieurs durables façonne la demande. Les volumes de production de véhicules restent pertinents, mais les exigences de performance déterminent de plus en plus la valeur des matériaux. La taille du marché de la fabrication de textiles techniques en Europe pour le Mobiltech est soutenue par des applications qui nécessitent une validation technique et de longues périodes de qualification. Cela peut limiter la substitution directe par des produits textiles généraux à moindre coût. La catégorie reste centrale pour le marché de la fabrication de textiles techniques en Europe malgré une croissance modérée de la production de véhicules.
Le Medtech devrait croître à un CAGR de 4,5 % jusqu'en 2032, le taux le plus élevé parmi les catégories d'application. Le vieillissement des populations, les achats publics structurés et l'utilisation accrue de textiles chirurgicaux réutilisables soutiennent ces perspectives. Les contrats de soins de santé pluriannuels peuvent réduire la volatilité de la demande pour les fournisseurs qui répondent aux exigences de certification et de traçabilité. Le Buildtech et le Geotech bénéficient des programmes d'infrastructure de transport et de construction qui soutiennent les géotextiles et les membranes architecturales. L'Indutech continue de soutenir la filtration industrielle, les systèmes de convoyage et les textiles de process. Le Protech est lié aux équipements de protection individuelle et aux vêtements de travail haute visibilité qui doivent répondre aux exigences de protection. L'Agrotech sert les zones agricoles soumises au stress hydrique grâce aux paillis et aux tissus d'irrigation. Les autres applications comprennent les matériaux pour le sport, la maison et le bio-emballage, qui étendent le marché de la fabrication de textiles techniques en Europe vers des utilisations plus petites et spécialisées.
Analyse Géographique
Marché européen de la fabrication de textiles techniques
L'Italie détenait une part de revenus de 26 % en 2026, soutenue par des clusters intégrés en Lombardie et en Vénétie. Ces clusters relient le tissage de spécialité, l'enduction de précision et la finition technique au sein de réseaux d'approvisionnement concentrés. L'Allemagne reste un centre important pour la recherche, le développement, les non-tissés et les matériaux de performance. Freudenberg a déclaré 11,7 milliards EUR (13,8 milliards USD) de chiffre d'affaires consolidé pour 2025 et a annoncé 200 millions EUR (235,3 millions USD) d'engagements en recherche et développement assistés par l'IA d'ici 2028. La France est un site de production majeur avec une demande liée aux applications de transport, notamment l'automobile et l'aérospatiale. Le pays développe également des capacités en matériaux circulaires. Circ a annoncé une installation de recyclage de 450 millions EUR (529,3 millions USD) à Saint-Avold, qui devrait traiter 70 000 tonnes de déchets mélangés coton-polyester par an à partir de 2028. Ces marchés combinent des savoir-faire de transformation établis avec un intérêt croissant pour les chaînes d'approvisionnement circulaires au sein du marché européen de la fabrication de textiles techniques.
Marché de la fabrication de textiles techniques au Royaume-Uni, en Espagne, au BENELUX et dans les pays nordiques
Le Royaume-Uni conserve une base ciblée de producteurs de fils techniques et de textiles techniques. Les évolutions de la chaîne d'approvisionnement ont orienté une partie de cette base vers les marchés publics de défense et les exportations hors de l'Union européenne. L'Espagne dispose d'une solide base de non-tissés et d'une capacité croissante dans les textiles médicaux. Ses appels d'offres de textiles chirurgicaux de 12,2 millions EUR (14,4 millions USD) en 2025 illustrent le rôle des achats publics de santé. Le BENELUX revêt une importance stratégique dans la logistique des textiles circulaires et la récupération des matériaux. Le projet néerlandais SORTED a reçu 15 millions EUR (17,6 millions USD) en octobre 2025 pour améliorer la qualité des matières premières textiles post-consommation triées. Les pays nordiques constituent un débouché à haute valeur ajoutée pour les matériaux médicaux et de protection certifiés. Ces schémas d'approvisionnement façonnent le marché européen de la fabrication de textiles techniques, comme en témoigne le cadre de santé suédois de 2025 portant sur 26 groupes de produits.
Marché de la fabrication de textiles techniques en Europe centrale et orientale
Le reste de l'Europe devrait croître à un CAGR de 4,8 % jusqu'en 2032, soit le taux le plus élevé parmi les segments géographiques. Les producteurs d'Europe centrale et orientale développent leurs capacités pour les projets d'infrastructure nationaux et les clients d'Europe occidentale. La Pologne, la République tchèque et la Hongrie peuvent bénéficier des travaux de construction ferroviaire et routière dans le cadre du Mécanisme pour l'interconnexion en Europe. Le financement de projets du programme offre une base de demande pour les producteurs régionaux de géotextiles. Le Portugal et l'Espagne utilisent des incitations industrielles et l'accès au Fonds pour une transition juste pour améliorer leurs capacités de finition. Cela favorise l'orientation vers les applications médicales et les vêtements techniques. Les donneurs d'ordre d'Europe occidentale utilisent également des sites régionaux pour maintenir la production sensible aux coûts au sein des chaînes d'approvisionnement européennes. Ces conditions soutiennent les perspectives de croissance plus rapide du marché européen de la fabrication de textiles techniques dans le reste de l'Europe.
Paysage Concurrentiel
Le marché de la fabrication de textiles techniques en Europe présente un niveau de concentration moyen. Les grands groupes intégrés sont en concurrence dans la production de fibres, la transformation de non-tissés, les tissus enduits et les matériaux haute performance. Les fabricants plus petits restent importants car de nombreuses applications techniques nécessitent un service local, un développement sur mesure et une finition spécialisée. La concurrence repose de plus en plus sur la traçabilité, le contenu recyclé, les performances des matériaux et la certification. Le prix reste pertinent, notamment pour les non-tissés standard et les produits à forte intensité énergétique. Cependant, les applications à spécifications techniques donnent aux fournisseurs plus d'opportunités de se différencier par leurs capacités produits. La structure du marché reste donc définie par un groupe limité de grands acteurs aux côtés de plusieurs centaines de petites et moyennes entreprises spécialisées.
Indorama Ventures et Jiaren Chemical Recycling ont formé une coentreprise en novembre 2025 pour développer une plateforme mondiale de recyclage chimique fibre-à-fibre. Cette initiative renforce l'accès aux matières premières PET recyclées avant que les régimes de responsabilité élargie des producteurs ne deviennent opérationnels. Freudenberg Performance Materials a lancé des non-tissés voie humide en PLA et en pâte de bois sans liants chimiques en décembre 2025. Le lancement positionne l'entreprise dans les matériaux biodégradables pour les usages hygiéniques, agricoles et d'emballage technique. ANDRITZ a également conclu une collaboration avec Tandem Repeat en octobre 2025 pour développer et mettre à l'échelle la technologie de fibre cellulosique Procell pour les applications non tissées. Ces actions reconfigurent le marché de la fabrication de textiles techniques en Europe grâce à des intrants circulaires et des matériaux biosourcés aux côtés des fibres haute performance conventionnelles. La traçabilité des produits devient également plus importante à mesure que les règles environnementales sur les produits se font plus exigeantes.
Le secteur de la fabrication de textiles techniques en Europe présente des opportunités ouvertes dans les intrants biosourcés et la transformation avancée de non-tissés. Aucune entreprise ne détient une position d'échelle fermement établie dans ces domaines. Cela laisse de la place pour de nouveaux partenariats, des investissements ciblés en capacité et un développement de matériaux spécialisés. En avril 2025, Beaulieu International Group a cédé Beaulieu Technical Textiles à RCP. La transaction reflète l'intérêt continu des investisseurs pour les actifs de textiles techniques. Les coûts énergétiques et les besoins en capital de recyclage pourraient encourager une consolidation supplémentaire parmi les transformateurs de taille moyenne. Les entreprises disposant d'un financement solide et d'une technologie propriétaire peuvent répondre plus facilement aux exigences de conformité et de modernisation. Les entreprises sans ces avantages peuvent rester dépendantes de niches plus étroites ou de programmes spécifiques à des clients. Le marché de la fabrication de textiles techniques en Europe continuera de récompenser les entreprises capables de combiner performance, traçabilité et approvisionnement européen fiable.
Leaders du Secteur de la Fabrication de Textiles Techniques en Europe
-
Freudenberg Performance Materials
-
Ahlstrom Oyj
-
Berry Global, Inc.
-
TWE Group GmbH
-
Beaulieu Technical Textiles
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la fabrication de textiles techniques Entreprises couvertes dans ce rapport
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Berry Global, Inc.
- TWE Group GmbH
- Beaulieu Technical Textiles
- Low & Bonar
- Don & Low Ltd
- HUESKER Synthetic GmbH
- Thrace Group
- TenCate Protective Fabrics
- Lenzing AG
- Toray Industries, Inc.
- Teijin Aramid B.V.
- Asahi Kasei Corporation
- Mitsui Chemicals, Inc.
- DuPont de Nemours, Inc.
- 3M Company
- Kimberly-Clark Corporation
- Indorama Ventures Public Company Limited
- Polyvlies Franz Beyer GmbH
- Minet S.A.
- JUTA a.s.
- Tirotex Textile Company
- Fothergill Group
- Arville Textiles Ltd.
- James Dewhurst Limited
- Statex Produktions & Vertriebs GmbH
- Borgstena Group
- Edilfloor S.p.A.
- PFNonwovens a.s.
Développements industriels récents dans Marché européen de la fabrication de textiles techniques
- Novembre 2025 : Indorama Ventures Fibers et Jiaren Chemical Recycling ont formé une coentreprise de plusieurs dizaines de millions USD pour établir une plateforme mondiale de recyclage chimique fibre-à-fibre, ciblant la circularité du PET textile en boucle fermée à grande échelle. La coentreprise positionne Indorama comme un fournisseur d'intrants circulaires verticalement intégré bien avant l'activation de la conformité obligatoire à la responsabilité élargie des producteurs de l'UE en avril 2028.
- Novembre 2025 : Lenzing a investi 15 millions EUR (17,6 millions USD) pour développer la capacité de lyocell VEOCEL Viscostar sur ses sites européens, ciblant le marché des non-tissés hygiéniques et médicaux avec des fibres à durabilité certifiée. Cela fait suite au recentrage stratégique de Lenzing en septembre 2025, qui a explicitement déplacé l'accent de la production des fibres pour l'habillement vers les applications pour non-tissés.
- Octobre 2025 : La Banque européenne d'investissement a accordé un prêt de 100 millions EUR (117,6 millions USD) à Freudenberg en soutien d'un programme de recherche et développement de 214 millions EUR (251,7 millions USD) couvrant les matériaux de mobilité pour véhicules électriques et les non-tissés avancés. Il s'agit du plus grand événement annoncé de cofinancement public-privé en recherche et développement dans les textiles techniques européens en 2025.
Périmètre du Rapport sur le Marché de la Fabrication de Textiles Techniques en Europe
Le Rapport sur le Marché de la Fabrication de Textiles Techniques en Europe est Segmenté par Type de Matériau (Fibre Naturelle, Fibre Synthétique, Fibre Régénérée, Fibre Inorganique, Autres), Forme et Structure (Tissé, Non Tissé, Tricoté, Tressé, Fils, Autres), Application (Mobiltech, Indutech, Buildtech, Medtech, Protech, Agrotech, Geotech, Packtech, Oekotech, Hometech, Clothtech, Sporttech), et Géographie (Royaume-Uni, Allemagne, France, et Plus). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Fibre Naturelle | Coton |
| Jute | |
| Autres - (Lin, Laine, Chanvre, Coco, etc.) | |
| Fibre Synthétique | Polyester |
| Polyamide / Nylon | |
| Polypropylène | |
| Polyéthylène / UHMWPE | |
| Aramide et Autres Fibres Synthétiques Spéciales | |
| Fibre Régénérée - Viscose, Lyocell et Modal | |
| Fibres Inorganiques (Verre, Carbone, Basalte, etc.) | |
| Autres (Fibres Métalliques, Conductrices et Autres Fibres Spéciales) |
| Textiles Techniques Tissés |
| Textiles Techniques Non Tissés |
| Textiles Techniques Tricotés |
| Textiles Techniques Tressés |
| Autres Structures Textiles Techniques (Fils Techniques, Cordages, Stratifils, etc.) |
| Mobiltech - Automobile, Transport et Mobilité |
| Indutech - Applications Industrielles et de Fabrication |
| Buildtech - Bâtiment et Construction |
| Medtech - Médical et Hygiène |
| Protech - Protection des Personnes et des Biens |
| Agrotech - Agriculture, Horticulture, Sylviculture et Pêche |
| Geotech - Géotextiles et Génie Civil |
| Packtech - Emballage et Conditionnement |
| Oekotech - Protection de l'Environnement |
| Hometech - Mobilier, Revêtements de Sol et Applications Techniques Domestiques |
| Clothtech - Composants Fonctionnels pour Vêtements et Chaussures |
| Sporttech - Applications Sportives et de Loisirs |
| Royaume-Uni |
| Allemagne |
| France |
| Italie |
| Espagne |
| BENELUX (Belgique, Pays-Bas et Luxembourg) |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) |
| Reste de l'Europe |
| Par Type de Matériau | Fibre Naturelle | Coton |
| Jute | ||
| Autres - (Lin, Laine, Chanvre, Coco, etc.) | ||
| Fibre Synthétique | Polyester | |
| Polyamide / Nylon | ||
| Polypropylène | ||
| Polyéthylène / UHMWPE | ||
| Aramide et Autres Fibres Synthétiques Spéciales | ||
| Fibre Régénérée - Viscose, Lyocell et Modal | ||
| Fibres Inorganiques (Verre, Carbone, Basalte, etc.) | ||
| Autres (Fibres Métalliques, Conductrices et Autres Fibres Spéciales) | ||
| Par Forme et Structure | Textiles Techniques Tissés | |
| Textiles Techniques Non Tissés | ||
| Textiles Techniques Tricotés | ||
| Textiles Techniques Tressés | ||
| Autres Structures Textiles Techniques (Fils Techniques, Cordages, Stratifils, etc.) | ||
| Par Application | Mobiltech - Automobile, Transport et Mobilité | |
| Indutech - Applications Industrielles et de Fabrication | ||
| Buildtech - Bâtiment et Construction | ||
| Medtech - Médical et Hygiène | ||
| Protech - Protection des Personnes et des Biens | ||
| Agrotech - Agriculture, Horticulture, Sylviculture et Pêche | ||
| Geotech - Géotextiles et Génie Civil | ||
| Packtech - Emballage et Conditionnement | ||
| Oekotech - Protection de l'Environnement | ||
| Hometech - Mobilier, Revêtements de Sol et Applications Techniques Domestiques | ||
| Clothtech - Composants Fonctionnels pour Vêtements et Chaussures | ||
| Sporttech - Applications Sportives et de Loisirs | ||
| Par Géographie | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
Questions Clés Répondues dans le Rapport
Quelles sont les prévisions pour la fabrication de textiles techniques en Europe ?
Le marché de la fabrication de textiles techniques en Europe devrait passer de 63,4 milliards USD en 2026 à 78,4 milliards USD d'ici 2032, à un CAGR de 2,8 % de 2027 à 2032.
Quel type de matériau domine la production de textiles techniques en Europe ?
Les fibres synthétiques dominent avec une part de 66 % en 2026, soutenues par leur constance technique, leur résistance chimique et leur compatibilité avec la fabrication.
Quelle application connaît la croissance la plus rapide dans les textiles techniques en Europe ?
Le Medtech devrait enregistrer un CAGR de 4,5 % jusqu'en 2032, soutenu par les achats dans le secteur de la santé et la demande de tissus de barrière réutilisables certifiés.
Pourquoi les géotextiles sont-ils importants pour les fabricants européens ?
Les programmes ferroviaires, routiers et d'infrastructures vertes nécessitent des géotextiles pour la stabilisation, le drainage et le contrôle de l'érosion, créant une visibilité de la demande au-delà de la période de prévision.
Quelles sont les principales contraintes auxquelles font face les producteurs de textiles techniques ?
La finition à forte intensité énergétique, les exigences en capital pour le recyclage et le tri, les pénuries de main-d'œuvre et les compromis fonctionnels liés à la substitution des PFAS contraignent les producteurs.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le reste de l'Europe devrait croître à un CAGR de 4,8 %, soutenu par les capacités de fabrication d'Europe centrale et orientale et la demande en infrastructures.