
技術繊維製造市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 325 十億米ドル |
| 市場規模 (2032) | 434.90 十億米ドル |
| 成長率 (2027 - 2032) | 6.00 % |
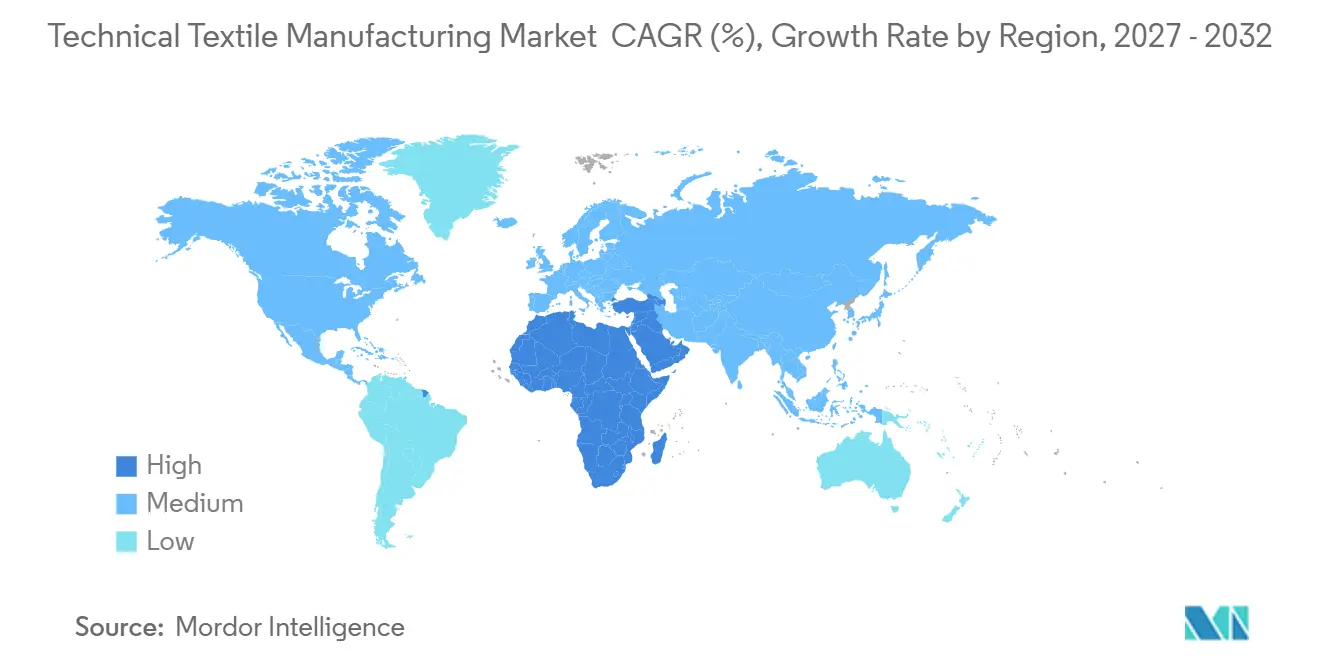
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
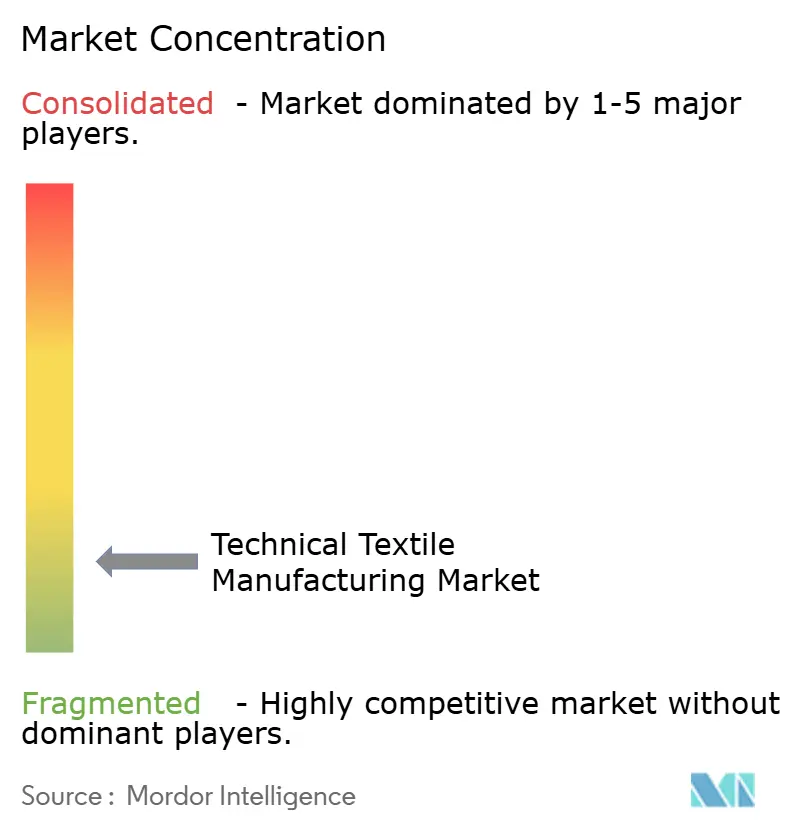
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる技術繊維製造市場分析
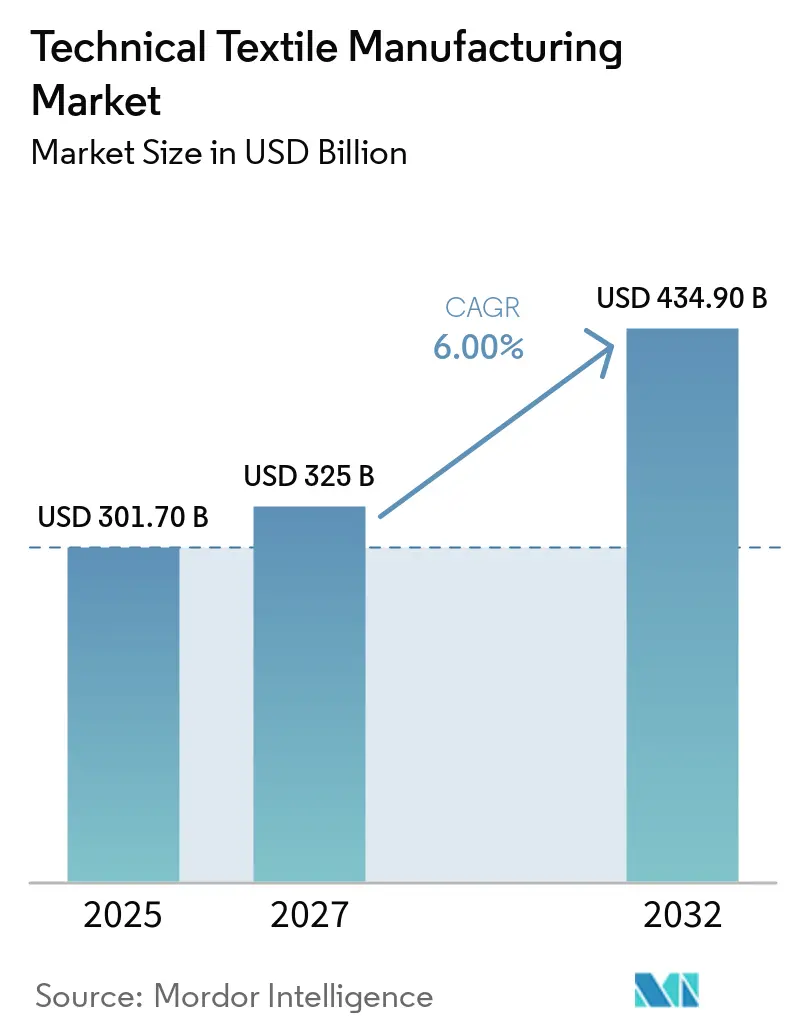
技術繊維製造市場規模は、2026年の3,017億米ドルから2027年には3,250億米ルに増加し、2032年までに4,349億米ドルに達する見込みで、2027年から2032年にかけてCAGR 6%で成長します。
技術繊維製造市場は、高引張強度、バリア保護、耐熱性、ろ過効率、安全性など特定のパフォーマンス要件を満たすよう設計された素材への需要によって牽引されています。インフラ開発、車両の軽量化、医療提供能力の拡大、および職場安全要件の厳格化が、多様なエンドユーズ産業全体にわたる需要を支えています。耐久性、運用効率、用途特化型パフォーマンスへの関心の高まりにより、メーカーは先進素材、専門的な生産能力、および製品開発への投資を促進しています。これらのトレンドは、適応性の高い素材プラットフォームと専門的な仕上げプロセスを通じて、複数の顧客セグメントにサービスを提供する機会を生み出しています。競争は、製造の専門知識、一貫した製品品質、技術基準への準拠、および長期的な顧客関係にますます依存するようになっています。産業の統合も、より広範な製品ポートフォリオと確立されたサプライネットワークを持つ大手メーカーを強化しています。インフラ、モビリティ、医療、ろ過、保護用途にわたる多角化により、サプライヤーは個々のエンドユーズ産業への依存を低減し、需要変動をより効果的に管理することができます。
主要レポートのポイント
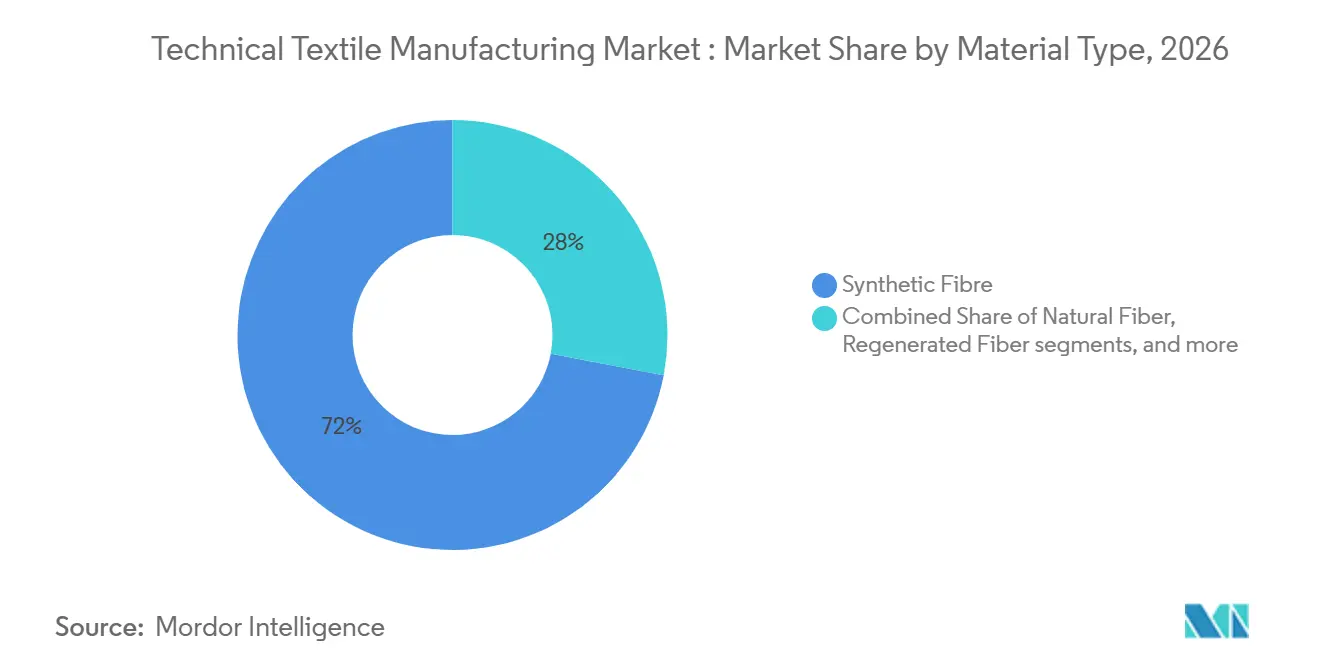
- 素材タイプ別では、合成繊維が2026年の技術繊維製造市場シェアの72.00%を占め、その他(金属繊維、導電性繊維、その他の特殊繊維)は2032年までのCAGR 9.00%で最も速い成長が見込まれています。
- 形態・構造別では、不織布技術繊維が2026年の技術繊維製造市場規模の38.00%を占め、組紐技術繊維は2032年までのCAGR 7.00%で最も速い成長が見込まれています。
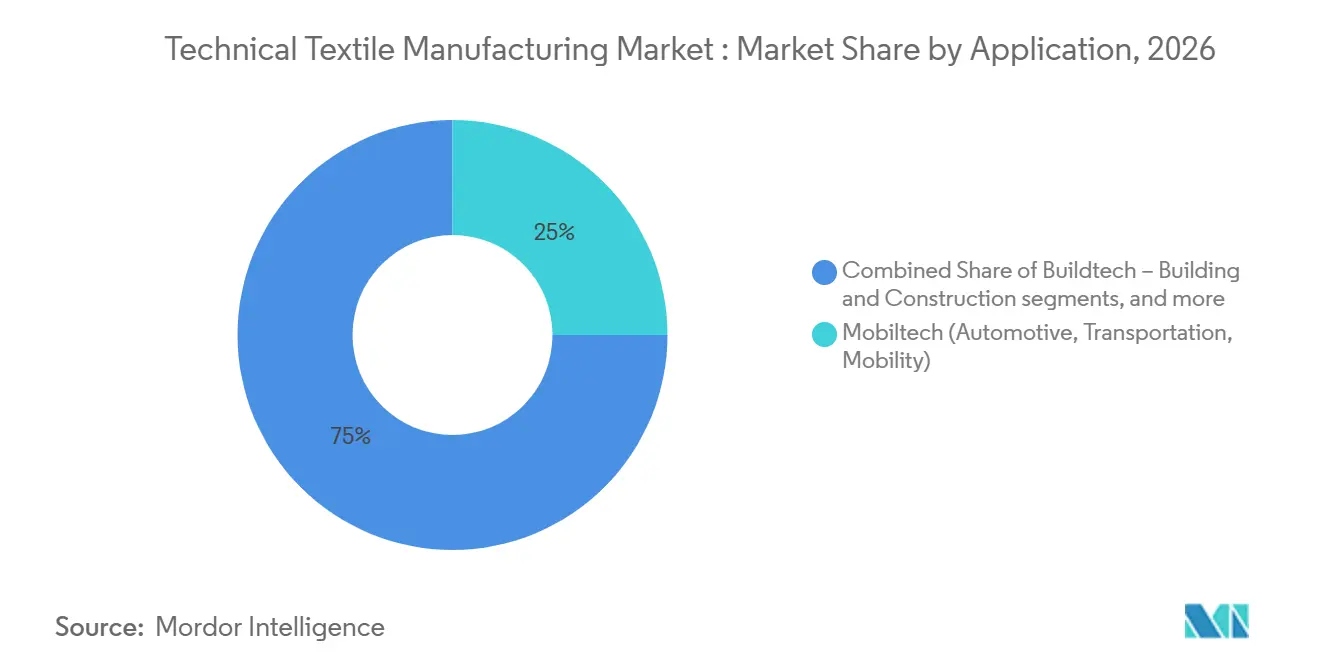
- 用途別では、モビルテック(自動車、輸送、モビリティ)が2026年の市場シェアの25.00%を占め、メドテック(医療・衛生)は2032年までのCAGR 8.50%で最も速い拡大が見込まれています。
- 地域別では、アジア太平洋が2025年の市場シェア44.00%を占めてトップの地位を維持し、中東・アフリカは2032年までのCAGR 9.50%で最も速い成長が見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の技術繊維製造市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 工業化 とインフラ開発 | +1.4% | 世界全体、 アジア太平洋、中東・アフリカ、南米に集中 | 長期 (4年以上) |
| 医療・衛生・ろ過需要の 拡大 | +1.2% | 世界全体、 北米、欧州、アジア太平洋で最も強い | 中期 (2〜4年) |
| 自動車・EV・航空宇宙用途における 軽量化とパフォーマンスニーズ | +1% | 北米、 欧州、アジア太平洋 | 中期 (2〜4年) |
| 高性能・多機能繊維素材への 需要 | +0.8% | 世界全体、 北米、欧州、日本で最も強い | 長期 (4年以上) |
| 保護用・産業用・特殊繊維用途の 成長 | +0.7% | 世界全体、 北米、欧州、アジア太平洋に集中 | 中期 (2〜4年) |
| 持続可能・リサイクル繊維素材への シフト | +0.6% | 欧州、 北米およびアジア太平洋への波及あり | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
工業化とインフラ開発
道路、鉄道、住宅、水道システムへの官民支出は、ジオテキスタイル、建設用メンブレン、排水ファブリック、補強繊維、および侵食防止不織布への継続的な需要を生み出しています。これらの製品がプロジェクトに指定されると、パフォーマンス要件がすでに検証されているため、別の素材への置き換えは起こりにくくなります。インドの国家技術繊維ミッションは2026年3月まで延長され、168件の研究開発プロジェクトが承認され、繊維向け生産連動型インセンティブプログラムの下で74件の申請者が承認されました。現代の道路プロジェクトでは、以前の建設では一般的でなかった分離層、排水複合材、および法面保護システムも使用されており、1キロメートルあたりの素材使用量が増加しています。これらのプログラムは、東南アジア、湾岸協力会議(GCC)、およびサブサハラアフリカにおける技術繊維製造市場の受注パイプラインの長期化を支援しています。
医療・衛生・ろ過需要の拡大
医療用不織布、ろ過媒体、および医療用繊維は、定義されたパフォーマンスおよびコンプライアンス要件を満たす必要があり、低コスト製品による代替を制限しています。米国保健福祉省は、必須不織布医療用使い捨て品の国内生産を優先し、スパンボンドおよびメルトブローン設備への投資を支援しています。空気ろ過用途も、ISO 16890やEN 1822などの規格に基づく文書化されたパフォーマンス要件に結びついています。高齢化する人口は、病院および長期療養施設における使い捨てバリア、吸収性、および創傷ケア繊維への需要を高めています。この需要は、特殊ろ過および医療用途がコモディティ衛生製品よりも高い要件を持つため、技術繊維製造市場を支援しています。
自動車・EV・航空宇宙用途における軽量化とパフォーマンスニーズ
技術繊維および繊維複合材は、車両メーカーが必要な構造パフォーマンスを維持しながら重量を削減するのに役立ちます。車両メーカーが同一の設計内でエネルギー使用、キャビン快適性、構造要件、および素材耐久性を管理しなければならない場合、その使用はより重要になります。2026年5月、Trützschlerは、消費後繊維廃棄物50%とリサイクルポリエステル50%で製造されたTRUECYCLEDヤーンがLotus EletreおよびEmeyaの車両に使用されたと発表しました。電気自動車、燃焼エンジン車両で使用されるものとは異なる音響管理、熱絶縁、およびバッテリーエンクロージャー素材を必要とします。航空宇宙は、その構造複合材、キャビン重量、および熱管理要件がエンジニアリングされた繊維構造を必要とするため、別の需要基盤を加えています。
高性能・多機能繊維素材への需要
荷重支持能力と熱管理、またはろ過と機械的耐久性を組み合わせた素材は、より高付加価値の用途を支援できます。導電性糸およびセンサー内蔵ファブリックは、産業状態監視、医療用ウェアラブル、および防衛装備品への使用を拡大しています。統合された繊維システムは、製品内の個別の断熱、構造、および保護層の数を削減できます。これらの能力は、製品価値が素材パフォーマンスとシステム機能の両方に依存する用途へと技術繊維製造市場を拡大します。
制約の影響分析*
| 制約 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い 製造コストと資本集約性 | -0.4% | 世界全体、 新興市場および新規参入者に最も深刻 | 長期 (4年以上) |
| 原材料価格の変動性と 貿易リスク | -0.3% | 世界全体 | 短期 (2年以下) |
| 複雑な資格認定・認証・ パフォーマンス要件 | -0.1% | 北米、 欧州、日本 | 中期 (2〜4年) |
| 繊維間リサイクルの限界と 複合素材製品の課題 | -0.1% | 欧州 および北米 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高い製造コストと資本集約性
特殊不織布ライン、コーティングおよびラミネート設備、ならびに高度な織布または組紐工場は、多大な初期投資を必要とします。繊維省は2025年のレビューで、技術繊維は人工繊維アパレルおよびファブリックよりも資本集約的であり、承認された生産連動型インセンティブ企業の56.75%が技術繊維分野で事業を行っていると述べました。素材開発、資格認定、および規格設定のコストも、単一の生産者が単独で負担することが困難な場合があります。国内生産が利用できない場合、輸入特殊原材料がコストを増加させる可能性があります。これらの条件は、特に安全性が重要な製品カテゴリーにおいて、技術繊維製造市場への新規参入を遅らせます。
原材料価格の変動性と貿易リスク
ポリエステルは2024年の世界繊維生産量の59%、すなわち7,770万トンを占めており、繊維生産者を石油系原料の価格変動にさらしています。繊維間原料はリサイクルポリエステルの2%を占め、リサイクルポリエステルの大部分はPETボトルに由来していました。これにより、生産者はバージン原料と競争の激しいボトルリサイクルのサプライベースに依存することになります。仕様に敏感な素材について固定価格のコミットメントを持つサプライヤーには、関税変更がさらなる圧力を加える可能性があります。小規模な生産者は、先物購入を活用したり大量の在庫を維持したりする能力が低く、原材料価格の変動時にマージンが弱まる可能性があります。[1]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:合成繊維が市場をリード、特殊繊維はより速い成長
合成繊維は2026年の技術繊維製造市場シェアの72%を占めました。ポリエステル、ポリプロピレン、ポリアミド、およびポリエチレンは、ジテキスタイル、ろ過媒体、自動車用ファブリック、タイヤコード、および衛生用不織布を支えています。その地位は、一貫した機械的特性、大量生産時のコスト競争力、および広範な原料入手可能性を反映しています。技術繊維製造市場は、コモディティ規模および仕様主導の用途の両方でこれらの素材を使用しており、合成繊維に幅広い顧客基盤を与えています。
その他(金属繊維、導電性繊維、その他の特殊繊維)は、スマートテキスタイル、電磁シールド、および電気的に活性な複合構造に支えられ、2032年までのCAGR 9%で成長すると予測されています。ガラス、炭素、および玄武岩も建設およびモビリティ用途の複合材補強を支援しています。アラミドおよび超高分子量ポリエチレン繊維は、そのパフォーマンスがプレミアムポジショニングを支える保護および耐切断製品に使用されています。綿や黄麻などの天然繊維は農業用繊維および短寿命ジオテキスタイルにおける役割を維持しています。ビスコース、リヨセル、モダールを含む再生繊維は、セルロース系起源と生分解性が重要な医療および衛生製品において注目を集めています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
形態・構造別:不織布が幅広い用途をリード、組紐は特殊用途に対応
不織布技術繊維は2026年の価値の38%を占めました。その規模は、衛生、医療バリア、産業ろ過、車両音響、および屋根材への使用に由来しています。生産者は、スパンボンド、メルトブローン、ニードルパンチ、およびハイドロエンタングルメントプロセスを通じて不織布の特性を調整できます。コーティングとラミネートはその機能範囲をさらに拡大します。これらの能力により、不織布は単一の織布または編物構造よりも多くの用途を持ちます。織物技術繊維は、寸法安定性と確立されたパフォーマンスデータを必要とする構造補強および精密ろ過用途に引き続き対応しています。編物素材は、伸縮性とフィット感が重要な医療用圧迫衣料および車両シート表面材に使用されています。
組紐技術繊維は、航空宇宙プリフォーム、医療用カテーテルシース、および高圧ホース補強のための管状および複雑なプロファイルを作成できるため、2032年までのCAGR 7%で成長すると予測されています。技術糸、コード、およびロービングは、すべての構造フォーマットに不可欠な原材料として残ります。より高付加価値の医療およびろ過用不織布への移行も、より強いパフォーマンス要件を持つ用途に向けた設備投資の意思決定を促しており、生産者は高量産出力と厳格な品質管理、文書化、顧客検証、クリーンな生産条件、信頼性の高いトレーサビリティ、および繰り返し可能な素材パフォーマンスのバランスを取りながら、より要求の厳しい仕様を持つ狭い用途にサービスを提供することが求められています。
用途別:モビルテックが最大の基盤、メドテックが最速の成長
モビルテックは2026年の市場価値の25%を占めましたこのカテゴリーには、車両内装、シーティング、カーペット、音響減衰システム、エアバッグファブリック、およびタイヤコード補強が含まれます。電気自動車は、バッテリーエンクロージャー、熱管理、音響制御、および軽量複合パネルを通じて製品ミックスを変化させています。素材パフォーマンスに置かれる高い価値は、サプライヤーが自動車メーカーにより特殊化された製品を提供する機会を与えています。
メドテックは、病院が外科および感染予防の場面でより多くの不織布を使用するにつれて、2032年までのCAGR 8.5%で成長すると予測されています。高齢化する人口とウェアラブルおよび埋め込み型医療機器の開発も需要を支えています。インデュテックは、コンベヤーベルト、ホース、ろ過製品、ロープ、およびプロセス繊維を通じて産業活動に結びついたままです。ジオテックとビルドテックは、道路、鉄道、ダム、および洪水防御への投資に依存しています。プロテック、アグロテック、パックテック、エコテック、ホームテック、クロステック、およびスポーツテックはそれぞれより狭いニーズに対応しており、合わせて技術繊維製造市場の単一用途サイクルへの依存を低減しています。
地域分析
アジア太平洋は2026年の市場価値の44%を占め、技術繊維製造市場をリードしました。中国は統合された合成繊維サプライベースと建設、自動車、および医療顧客からの需要の恩恵を受けています。インドは、繊維インセンティブプログラムの下で74件の承認申請者を持つ生産連動型インセンティブプログラムおよび国家技術繊維ミッションを通じて特殊生産を拡大しています。ベトナム、インドネシア、タイ、およびマレーシアは、ジオテキスタイル、農業用繊維、および建設用ファブリックにおけるポジションを開発しています。日本と韓国は、より高付加価値の複合材、特殊繊維、およびスマートテキスタイル用途に注力しています。
欧州と北米は、技術繊維製造市場における技術的に要求の高い用途において引き続き重要な市場です。欧州の自動車顧客は、特にドイツ、イタリア、フランスにおいて、軽量複合材、音響管理製品、および機能的内装ファブリックを必要としています。この地域のエコデザインおよび生産者責任要件は、素材組成とリサイクル可能性への関心を高めています。北米は防衛、医療用不織布、および先進複合材からの強い需要を持っています。全米繊維組織協議会は、2025年度国防権限法が国内防衛繊維の備蓄を拡大し、非国内調達免除の透明性要件を強化したと報告しました。[2]
中東・アフリカは、技術繊維製造市場の地域の中で最も速い成長率として、2032年までのCAGR 9.5%で成長すると予測されています。湾岸協力会議(GCC)諸国における建設主導の開発と防衛調達は、ジオテキスタイル、建設用メンブレン、侵食防止製品、および産業用ファブリックへの需要を支えています。サウジアラビアとアラブ首長国連邦は建設および製造活動を拡大しており、国内の技術繊維供給は需要に対して依然として限られています。これにより、この地域は近中期においてアジアおよび欧州のサプライヤーにとっての輸出機会となっています。ブラジルが主導する南米は、農業および インフラプロジェクトにおいて農業用繊維、遮光ネット、農業用保護フィルム、およびジオテキスタイルを使用しています。
競合ランドスケープ
技術繊維製造市場は、大手サプライヤーが多くの素材および用途の専門企業と共存しているため、断片化しています。コモディティ不織布、ジオシンセティクス、および標準産業用ファブリックでは、原料調達と物流がコスト競争力を支援できるため、規模がより重要です。保護用ファブリック、精密ろ過、スマートテキスタイル、および複合材プリフォームでは、プロセスのノウハウ、試験履歴、および顧客資格認定がより重要な競争障壁となっています。大手サプライヤーは、仕様主導の製品を中心にポートフォリオを集中させ、差別化が低いカテゴリーへのエクスポージャーを削減しています。これにより、特定の技術的能力または特定のエンドユーズにおける強固なポジションを持つ小規模企業に余地が生まれています。
Michelinは、2026年1月のCooley Groupの買収と2026年7月に完了したTex Tech Industriesの買収を通じて、ポリマー複合材ソリューション事業を拡大しました。これらの取引により、コーティング産業用ファブリックと特殊繊維システムが素材ポートフォリオに追加されました。2025年3月、ドイツ連邦カルテル庁はFreudenberg Performance MaterialsによるHeytexコアビジネスの買収を承認し、MehlerHeytexブランドが誕生しました。当局は、欧州経済領域において十分な競争能力が残っていると判断しました。これらの動きは、大手プレイヤーが買収を通じて特殊素材能力を追求していることを示しています。
Arvind Advanced Materialsは2026年5月に、米国を拠点とするニードルパンチ不織布メーカーDalco-GFTの61%の株式を取得し、米国に資格認定された生産拠点を確保しました。[3] Arclinは2026年4月に、KevlarおよびNomexを含むDuPontのアラミド事業を18億米ドルで買収を完了しました。企業はまた、顧客要件の変化に伴い、PFAS不使用仕上げ、リサイクル可能な素材構造、およびセンサー統合繊維に注力しています。デジタル品質検査とデジタルツイン製造は、歩留まりを改善し、製品開発サイクルの短縮を支援できます。技術繊維製造市場は、大手プラットフォームサプライヤーと狭い高要求用途に対応する専門企業の両方を維持する可能性が高いです。
技術繊維製造産業リーダー
-
Ahlstrom
-
Asahi Kasei Corporation
-
Magnera Corporation
-
Toray Industries, Inc.
-
Freudenberg Performance Materials
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Michelinは、米国および英国に6つの生産施設を持つ特殊繊維・ファブリック設計会社Tex Tech Industriesの買収を完了し、2026年1月のCooley Group買収に続いてポリマー複合材ソリューション事業を強化しました。1年以内にセグメントで3件の主要買収が行われたことは、高仕様エンジニアリング素材における加速されたポートフォリオ構築を示しています。
- 2026年7月:Schouw & Co.は、プレミアム機能性アウトドアおよびスポーツウェアファブリックの特殊メーカーであるSpectreの75%の株式を1億6,000万米ドルで取得することに合意しました。この取引により、Schouwはプレミアムパフォーマンス繊維セグメントに新たなプラットフォームビジネスを確立しました。
- 2026年5月:Arvind Limitedの完全子会社であるArvind Advanced Materials Limitedは、米国を拠点とするニードルパンチ不織布特殊ファブリックの専門企業Dalco-GFTの61%の株式を取得しました。この買収により、Arvindは米国に即座に資格認定された製造プラットフォームを確保しました。これは、インド発の生産者が、グリーンフィールド参入ではなく能力取得を通じて世界最大の技術繊維市場で競争する意図を示しています。
世界の技術繊維製造市場レポートの範囲
技術繊維製造市場レポートは、素材タイプ別(天然繊維、合成繊維、無機繊維、その他)、形態・構造別(技術糸・コード・ロービング、織物技術繊維、その他)、用途別(モビルテック、インデュテック、ビルドテック、その他)、地域別(アジア太平洋、欧州、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて金額(米ドル)による市場規模および予測を提供します。
| 天然繊維 | 綿 |
| 黄麻 | |
| その他 - 亜麻、羊毛、麻、ヤシ繊維など | |
| 合成繊維 | ポリエステル |
| ポリアミド/ナイロン | |
| ポリプロピレン | |
| ポリエチレン/超高分子量ポリエチレン | |
| アラミドおよびその他の特殊合成繊維 | |
| 再生繊維 - ビスコース、リヨセル、モダール | |
| 無機繊維(ガラス、炭素、玄武岩など) | |
| その他(金属繊維、導電性繊維、その他の特殊繊維) |
| 技術糸・コード・ロービング |
| 織物技術繊維 |
| 不織布技術繊維 |
| 編物技術繊維 |
| 組紐技術繊維 |
| その他のエンジニアリング繊維構造 |
| モビルテック - 自動車、輸送、モビリティ |
| インデュテック - 産業・製造用途 |
| ビルドテック - 建築・建設 |
| メドテック - 医療・衛生 |
| プロテック - 個人・財産保護 |
| アグロテック - 農業、園芸、林業、漁業 |
| ジオテック - ジオテキスタイルおよび土木工学 |
| パックテック - 包装・収納 |
| エコテック - 環境保護 |
| ホームテック - 家具、床材、家庭用技術用途 |
| クロステック - 衣料・履物の機能的コンポーネント |
| スポーツテック - スポーツ・レジャー用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| その他の南米 | |
| 欧州 | ドイツ |
| イタリア | |
| フランス | |
| 英国 | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| トルコ | |
| その他の中東・アフリカ |
| 素材タイプ別 | 天然繊維 | 綿 |
| 黄麻 | ||
| その他 - 亜麻、羊毛、麻、ヤシ繊維など | ||
| 合成繊維 | ポリエステル | |
| ポリアミド/ナイロン | ||
| ポリプロピレン | ||
| ポリエチレン/超高分子量ポリエチレン | ||
| アラミドおよびその他の特殊合成繊維 | ||
| 再生繊維 - ビスコース、リヨセル、モダール | ||
| 無機繊維(ガラス、炭素、玄武岩など) | ||
| その他(金属繊維、導電性繊維、その他の特殊繊維) | ||
| 形態・構造別 | 技術糸・コード・ロービング | |
| 織物技術繊維 | ||
| 不織布技術繊維 | ||
| 編物技術繊維 | ||
| 組紐技術繊維 | ||
| その他のエンジニアリング繊維構造 | ||
| 用途別 | モビルテック - 自動車、輸送、モビリティ | |
| インデュテック - 産業・製造用途 | ||
| ビルドテック - 建築・建設 | ||
| メドテック - 医療・衛生 | ||
| プロテック - 個人・財産保護 | ||
| アグロテック - 農業、園芸、林業、漁業 | ||
| ジオテック - ジオテキスタイルおよび土木工学 | ||
| パックテック - 包装・収納 | ||
| エコテック - 環境保護 | ||
| ホームテック - 家具、床材、家庭用技術用途 | ||
| クロステック - 衣料・履物の機能的コンポーネント | ||
| スポーツテック - スポーツ・レジャー用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 欧州 | ドイツ | |
| イタリア | ||
| フランス | ||
| 英国 | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
技術繊維製造市場の2032年の予測値は?
技術繊維製造市場は、2027年の3,250億米ドルからCAGR 6%で成長し、2032年までに4,349億米ドルに達すると予測されています。
技術繊維製造において最大のシェアを持つ素材タイプはどれですか?
合成繊維は2026年の価値の72%をリードし、ろ過、ジオテキスタイル、自動車用ファブリック、タイヤコード、および衛生用不織布への使用に支えられています。
技術繊維製造の世界需要をリードする地域はどこですか?
アジア太平洋は2026年の価値の44%をリードし、統合された繊維生産と建設、自動車、および医療用途からの需要に支えられています。
2032年まで最も速い成長が見込まれる地域はどこですか?
中東・アフリカは、建設および防衛関連需要の増加に伴い、2032年までのCAGR 9.5%で成長すると予測されています。
技術繊維メーカーにとっての主な障壁は何ですか?
資本集約的な生産、原料価格の変動性、長い資格認定サイクル、および複合素材製品の限られた回収オプションが主な障壁です。