
Taille et part du marché de la fabrication de textiles techniques en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 132.70 Milliards de dollars |
| Taille du Marché (2027) | 143 Milliards de dollars |
| Taille du Marché (2032) | 205.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.50 % |
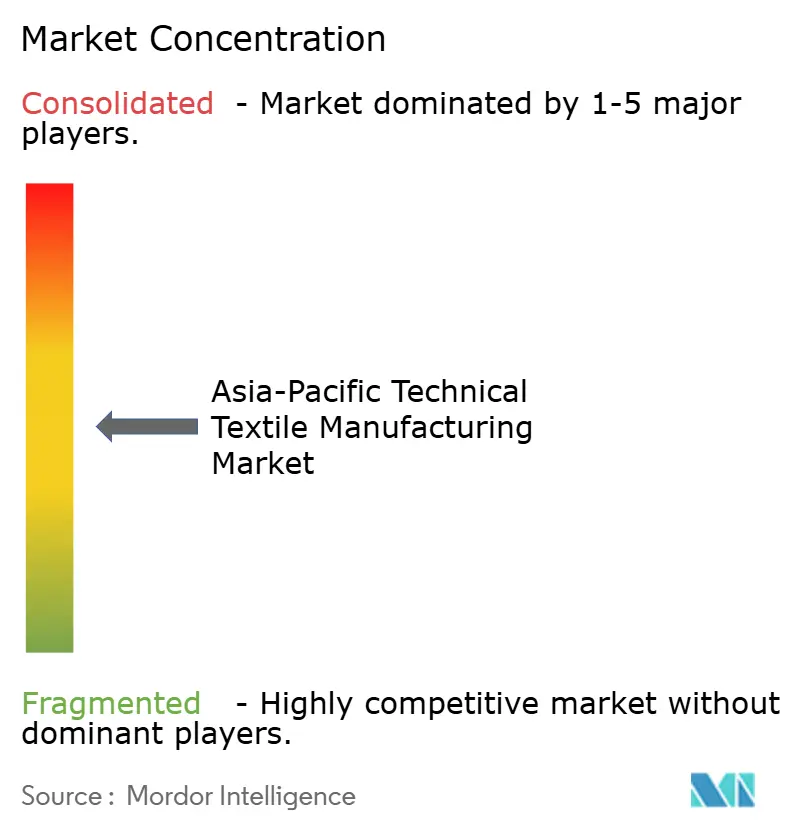
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la fabrication de textiles techniques en Asie-Pacifique par Mordor Intelligence
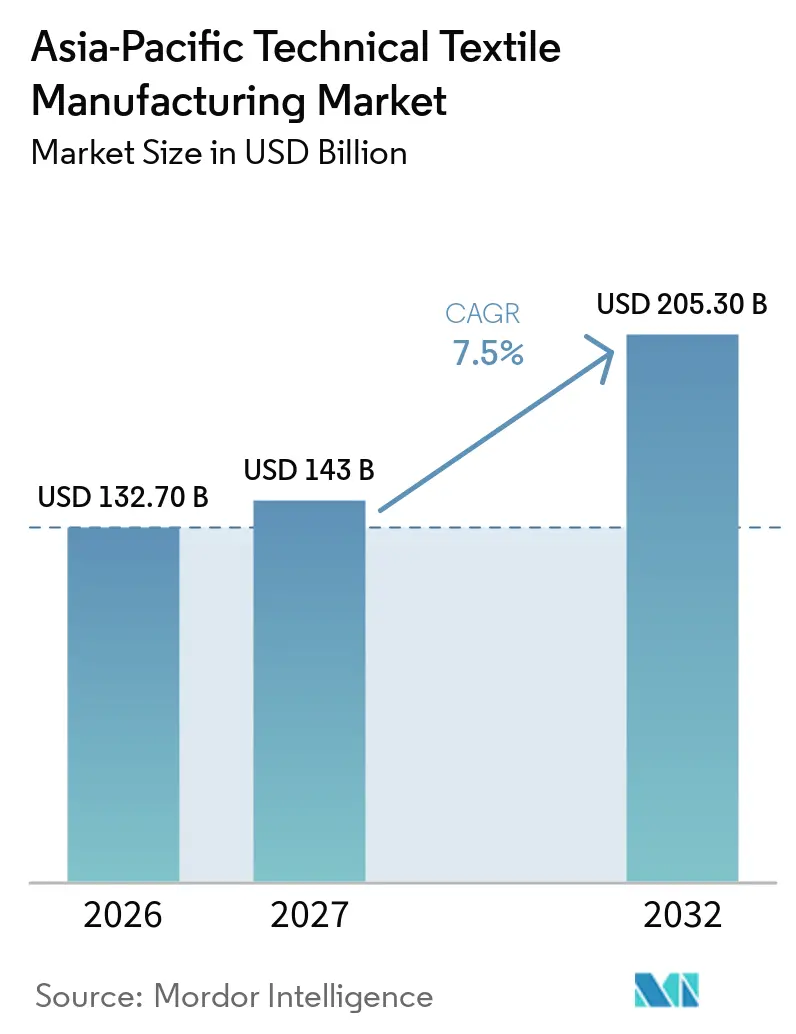
La taille du marché de la fabrication de textiles techniques en Asie-Pacifique est projetée à 132,70 milliards USD en 2026, 143 milliards USD en 2027, et devrait atteindre 205,30 milliards USD d'ici 2032, avec un CAGR de 7,5 % de 2027 à 2032.
Le marché en Asie-Pacifique bénéficie de l'adoption croissante de textiles techniques haute performance dans les applications automobiles, industrielles, de construction et médicales. Les fabricants investissent de plus en plus dans des tissus non tissés spécialisés, des textiles enduits et des matériaux de renforcement composite pour répondre aux exigences de résistance thermique, de durabilité, d'allègement et d'efficacité de filtration. L'expansion de la fabrication de véhicules électriques crée des opportunités pour les barrières ignifuges, l'isolation des batteries et les matériaux acoustiques, tandis que le développement des infrastructures soutient la demande de géotextiles, de membranes de toiture et de tissus de renforcement. Parallèlement, les entreprises diversifient leurs réseaux d'approvisionnement et de production en Inde et en Asie du Sud-Est pour améliorer la résilience de la chaîne d'approvisionnement et réduire la dépendance aux pôles de fabrication concentrés. Cependant, les différences de normes techniques, les exigences élevées en matière d'investissement pour les équipements de traitement avancés et la volatilité des prix des polymères continuent d'influencer l'économie de production. Les fournisseurs qui renforcent la R&D spécifique aux applications, établissent des partenariats à long terme avec les équipementiers et améliorent leurs capacités en matériaux durables sont susceptibles d'acquérir un avantage concurrentiel à mesure que la demande évolue vers des solutions de textiles techniques à plus haute valeur ajoutée.
Principaux enseignements du rapport
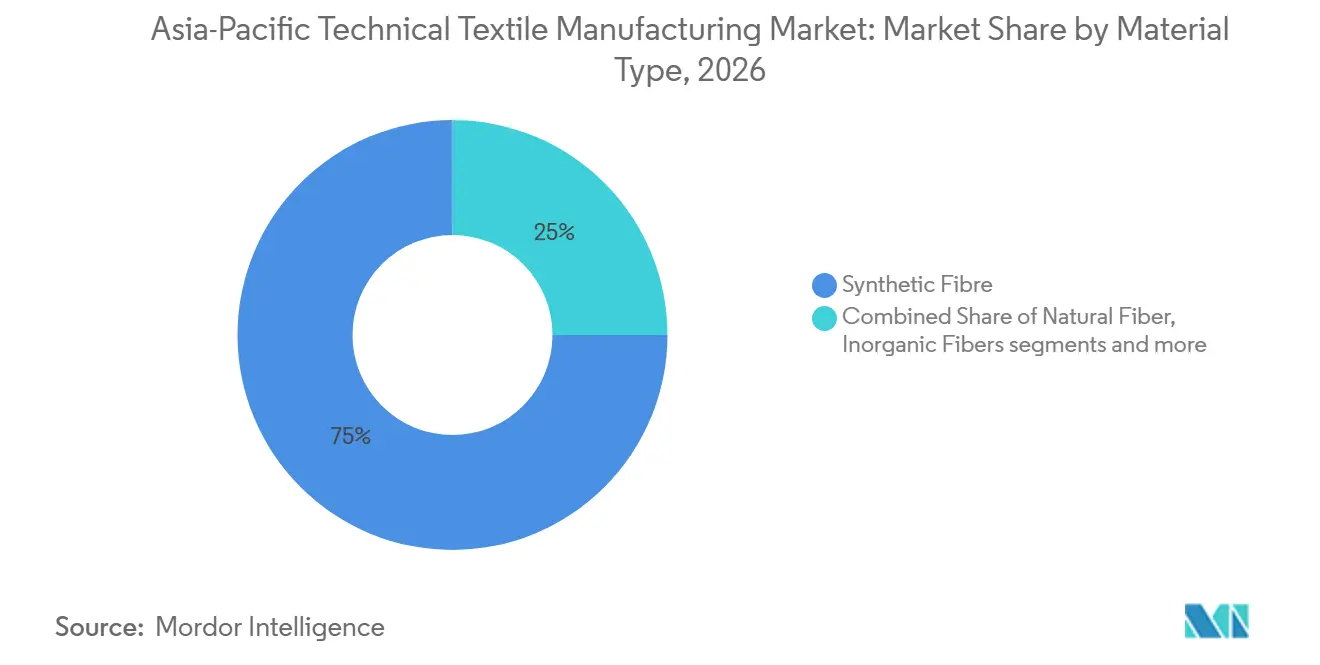
- Par type de matériau, la fibre synthétique détenait 75 % de la part du marché de la fabrication de textiles techniques en Asie-Pacifique en 2026, tandis que les fibres régénérées et autres fibres spéciales devraient croître à un CAGR de 8,5 % jusqu'en 2032.
- Par forme et structure, les textiles techniques non tissés représentaient 40 % de la taille du marché de la fabrication de textiles techniques en Asie-Pacifique en 2026 et devraient se développer à un CAGR de 8,0 % jusqu'en 2032.
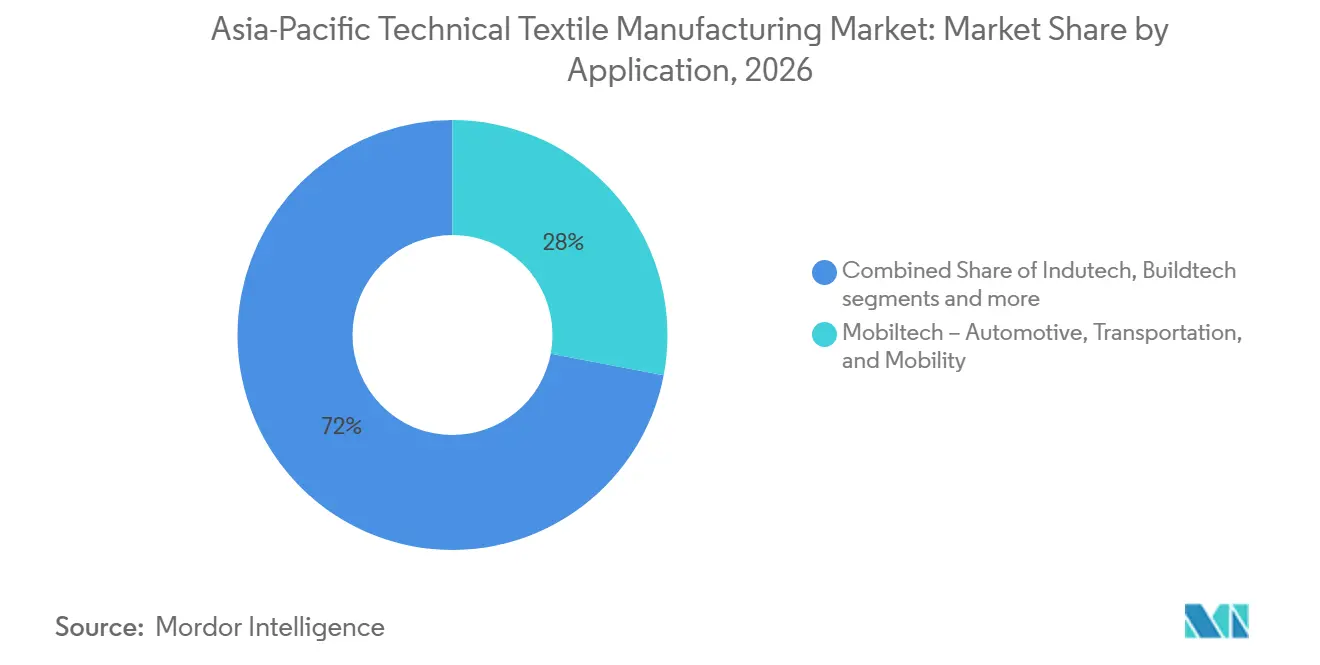
- Par application, Mobiltech représentait 28 % du chiffre d'affaires en 2026 et devrait enregistrer le CAGR le plus élevé à 9,0 % jusqu'en 2032.
- Par géographie, la Chine détenait 58 % de la production régionale en 2026, tandis que l'Inde devrait croître à un CAGR de 9,0 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la fabrication de textiles techniques en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Allègement automobile et systèmes thermoacoustiques pour véhicules électriques | +1.8% | Chine, Japon, Corée du Sud, Inde | Court terme (≤ 2 ans) |
| Investissement dans les infrastructures, la géotechnique et la résilience climatique | +1.5% | Chine, Inde, Indonésie, Vietnam, Philippines | Moyen terme (2-4 ans) |
| Expansion des capacités médicales, hygiéniques et de filtration | +1.2% | Asie-Pacifique, concentrée en Chine, en Inde et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Diversification de la fabrication Chine-Plus-Un | +0.9% | Inde, Vietnam, Thaïlande, Indonésie | Moyen terme (2-4 ans) |
| Substitution de textiles techniques et R&D soutenues par les gouvernements | +0.7% | Inde, Chine, Vietnam | Long terme (≥ 4 ans) |
| Traçabilité numérique et qualification des fibres recyclées | +0.4% | Exportateurs d'Asie-Pacifique vers les marchés de l'UE, Chine et Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement automobile et systèmes thermoacoustiques pour véhicules électriques
Le marché de la fabrication de textiles techniques en Asie-Pacifique bénéficie de l'intensité matérielle accrue des plateformes de véhicules électriques à batterie. Ces véhicules utilisent des couches supplémentaires de gestion thermique, des barrières d'isolation de batterie, des matériaux d'amortissement acoustique et des composants de blindage électromagnétique. Les véhicules électriques à batterie utilisent 10 à 15 kilogrammes de tissu non tissé, contre 8 à 12 kilogrammes dans un véhicule à combustion interne comparable. L'Asie-Pacifique a produit 48 à 50 millions de véhicules légers en 2025, la Chine contribuant à plus de 26 millions d'unités. Le programme 0 Series de Honda et le concept Integrated Cabin 2030 de Toyota Boshoku montrent comment les programmes automobiles font évoluer les textiles des applications de garniture vers des composants fonctionnels multi-systèmes.
Investissement dans les infrastructures, la géotechnique et la résilience climatique
Les dépenses d'infrastructure soutiennent une demande stable de géotextiles, de composites de drainage et de tissus de contrôle de l'érosion sur le marché de la fabrication de textiles techniques en Asie-Pacifique. Le 14e Plan quinquennal de la Chine oriente les ressources vers les infrastructures de transport, la résilience aux inondations urbaines et les projets de remblaiement côtier. L'association professionnelle identifie plus de 150 milliards USD de dépenses en 2025 pour les projets chinois d'autoroutes et de lignes à grande vitesse utilisant des géotextiles pour la stabilisation des sous-couches et le drainage. Le Programme national d'infrastructures de l'Inde vise plus de 1,4 billion USD d'investissement cumulé d'ici 2030, soutenant la demande de textiles de renforcement des sols pour les routes et les voies ferrées. L'Indonésie, le Vietnam et les Philippines investissent dans des autoroutes, des ports et des améliorations du drainage urbain. Les spécifications d'approvisionnement dans les zones sujettes aux inondations favorisent de plus en plus les produits dont les performances à long terme sont documentées, ce qui élève le niveau d'exigence pour les fournisseurs qui se concurrencent au-delà du prix.
Expansion des capacités médicales, hygiéniques et de filtration
Les applications médicales, hygiéniques et de filtration élargissent la demande de textiles techniques spécialisés en Asie-Pacifique, soutenues par les investissements dans les infrastructures de santé, les exigences de contrôle des infections et la fabrication pharmaceutique. La capacité déclarée de 1,863 million de tonnes de meltblown, spunbond et spunlace en Asie du Sud-Est en 2025, avec un taux d'utilisation de 66,9 %, indique une base de production en croissance avec une marge d'amélioration de l'absorption des capacités. La demande de champs opératoires chirurgicaux antimicrobiens, de matériaux avancés pour le soin des plaies et de milieux de filtration haute efficacité incite les fabricants à se tourner vers des produits à plus haute valeur ajoutée avec des exigences de performance et de qualité plus strictes. Les exportations de textiles médicaux du Vietnam, déclarées à plus de 2,96 milliards USD en 2025, mettent également en évidence les opportunités d'intégration de la fabrication régionale dans les chaînes d'approvisionnement internationales de soins de santé, soutenues par l'accès commercial dans le cadre du CPTPP et de l'EVFTA. Au Japon, la décision d'Asahi Kasei en août 2025 de construire une nouvelle installation de filage de fibres creuses pour filtres de suppression virale Planova illustre davantage l'investissement dans des matériaux de filtration spécialisés pour la production biopharmaceutique. Ces développements favorisent les fabricants disposant de processus de production validés, d'une qualité de produit constante et de capacités dans les technologies avancées de fibres, bien que la conformité réglementaire, les délais de qualification et les coûts d'investissement puissent limiter l'entrée des petits fournisseurs.[1]
Diversification de la fabrication Chine-Plus-Un
La pression des politiques commerciales encourage les ajouts de capacité en dehors de la Chine et remodèle le marché de la fabrication de textiles techniques en Asie-Pacifique. Kolon Industries a annoncé un investissement de 70 milliards KRW (48,57 milliards USD) dans une usine intégrée de tissus pour airbags à Hô Chi Minh-Ville couvrant le tissage, le traitement et l'enduction. Hyosung TNC a reçu l'approbation pour une installation de bio-spandex de 730 millions USD au Vietnam intégrant la fabrication de bio-butanediol et de bio-spandex. Freudenberg Performance Materials a étendu son opération à Chennai en 2025, ajoutant des lignes pour les entoilages en coton et polyester précédemment approvisionnés depuis la Chine. TWE Group a commencé la construction d'une installation de non-tissés à Bhopal avec de l'espace pour jusqu'à 6 lignes d'hygiène. Ces investissements indiquent que l'activité de qualification évolue avec la capacité de fabrication, plutôt que d'être limitée à la production de produits de base.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts volatils des intrants en polymères, énergie et fibres spéciales | -2.0% | Asie-Pacifique, notamment l'Inde, la Chine et l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Coût élevé de qualification et longs cycles d'approbation client | -1.4% | Exportateurs d'Asie-Pacifique desservant les équipementiers automobiles, médicaux et de défense | Moyen terme (2-4 ans) |
| Dépenses d'investissement pour la conformité zéro rejet liquide et carbone | -0.9% | Inde, Chine, Indonésie, Vietnam | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs de procédés, d'opérateurs de métiers à tisser et de talents en essais | -0.7% | Vietnam, Inde, ASEAN | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts volatils des intrants en polymères, énergie et fibres spéciales
Le polyester est un canal majeur par lequel les variations du prix du pétrole affectent le marché de la fabrication de textiles techniques en Asie-Pacifique. Le polyester représentait 59 % de la production mondiale de fibres en 2025, ce qui expose de nombreuses chaînes d'approvisionnement textiles régionales aux coûts du paraxylène, de l'acide téréphtalique purifié et du monoéthylène glycol.[2] Selon les rapports des associations professionnelles, les perturbations des flux de produits pétroliers à travers le détroit d'Ormuz ont accru l'incertitude pour ces matières premières. Les stocks chinois de monoéthylène glycol ont chuté de 4 % d'une semaine à l'autre en mars 2026, ajoutant des difficultés pour les producteurs de non-tissés et de fils planifiant leur production. Les producteurs de nylon font face à un problème similaire car la polymérisation nécessite des apports énergétiques substantiels. Les contrats automobiles et d'infrastructure à long cycle limitent la capacité des fournisseurs à répercuter les hausses abruptes sur les clients.
Coût élevé de qualification et longs cycles d'approbation client
Les exigences de qualification restreignent l'entrée dans les segments premium du marché de la fabrication de textiles techniques en Asie-Pacifique. Les programmes automobiles utilisant les normes IATF 16949 et VDA exigent une validation des performances thermiques, des vibrations, de l'inflammabilité et de la durabilité à long terme. L'association professionnelle indique que l'approbation peut prendre 18 à 36 mois avant qu'un fournisseur soit ajouté à une liste de fournisseurs agréés. L'Organisation asiatique de productivité a identifié un décalage entre la capacité de formation et les exigences pratiques pour les essais avancés dans le secteur textile et de l'habillement du Vietnam.[3] L'Organisation internationale du travail a rapporté que les travailleurs formés répondent à 40 % des besoins du secteur textile du Vietnam, retardant à la fois les essais et la montée en cadence de la production. Les produits médicaux nécessitent également une évaluation de la conformité ISO 13485, et les capacités sous-utilisées peuvent persister pendant 1 à 3 ans après la mise en service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : la domination des polymères évolue à mesure que les alternatives circulaires se développent
La fibre synthétique détenait 75 % de la part du marché de la fabrication de textiles techniques en Asie-Pacifique en 2026. Le polyester, le polypropylène et le polyamide bénéficient de systèmes de traitement établis en Chine, en Inde, en Corée du Sud et en Thaïlande. Le polyester est utilisé dans les tissus pour câbles de pneus, les fils industriels, les milieux de filtration et les substrats non tissés. Le polyamide et le nylon sont utilisés dans les ceintures de sécurité, les coussins d'airbags et les cordes industrielles. L'activité aramide de Kolon Industries a connu une reprise des prix à l'exportation en 2025, la demande mondiale ayant augmenté de 5 % avec l'expansion des réseaux 5G. Le polypropylène reste important pour les géotextiles et les non-tissés hygiéniques car il offre une résistance chimique et des coûts de traitement inférieurs. Le polyéthylène à très haute masse moléculaire gagne du terrain dans les matériaux de protection anti-coupures et les cordes offshore.
Les fibres régénérées et autres fibres spéciales devraient croître à un CAGR de 8,5 % de 2027 à 2032, le taux le plus élevé parmi les catégories de matériaux. Cette partie du marché de la fabrication de textiles techniques en Asie-Pacifique répond à la demande croissante de chaînes d'approvisionnement en matériaux traçables et circulaires. Grasim Industries a lancé Raysileco en août 2025 en tant que fil filament viscose traçable utilisant la technologie TextileGenesis Fibercoin. Les fibres inorganiques, notamment le carbone, le verre et le basalte, conservent des rôles à haute valeur ajoutée dans les composites aérospatiaux, éoliens et de construction. Toray Advanced Materials Korea a achevé une expansion de fibres PPS en 2025, ajoutant une capacité de matériaux haute température pour les applications automobiles et électroniques. Les fibres naturelles et les fibres spéciales conductrices continuent de servir des applications plus restreintes. Les géotextiles à base de jute sont utilisés là où les projets indiens spécifient la biodégradabilité. La sélection des matériaux combine donc de plus en plus les performances mécaniques, le coût, le traitement réglementaire et la capacité à prouver la teneur en matières recyclées ou renouvelables. Les producteurs disposant d'opérations intégrées de polymères, de fibres et de tissus sont mieux placés pour contrôler la qualité tout au long de cette chaîne.

Par forme et structure : les non-tissés stimulent la croissance en volume et en valeur
Les textiles techniques non tissés ont capturé 40 % de la taille du marché de la fabrication de textiles techniques en Asie-Pacifique en 2026 et devraient croître à un CAGR de 8,0 % jusqu'en 2032. Les procédés spunbond, meltblown, aiguilletage et spunlace servent les produits d'hygiène jetables, les milieux de filtration, l'isolation des batteries et le renforcement géotextile. Cette gamme permet aux producteurs d'approvisionner des applications aux exigences de performance substantiellement différentes. The LYCRA Company a ouvert une installation à Yinchuan en novembre 2025, avec un investissement de plus de 800 millions RMB (114,26 millions USD) et une capacité initiale de 30 000 tonnes de spandex. L'installation illustre la poursuite des investissements dans les intrants en fibres de performance utilisés dans les formes textiles en aval.
Spunweb India a ajouté 2 lignes spunbond en août 2025, portant la capacité du groupe à 39 140 tonnes métriques par an et orientant l'approvisionnement vers les applications d'emballage, d'agriculture et industrielles. Wisdom Group a mis en service une ligne de liage par air traversant de 4,2 mètres en Chine en 2025 et a déclaré une capacité annuelle de cardage par air traversant supérieure à 45 000 tonnes. Les textiles techniques tissés conservent un rôle important dans les câbles de pneus, les courroies industrielles, les géogrilles et les tissus de filtration tissés. Leur résistance directionnelle et leur stabilité dimensionnelle restent difficiles à égaler dans certaines utilisations à forte charge. SRF a maintenu un plan de dépenses d'investissement pour l'exercice 26 de 22 à 23 milliards INR (244,9 à 256,0 millions USD) et a mis en service des capacités de tissus pour courroies et des améliorations de machines de trempage en 2025. Les produits tricotés, tressés, fils, cordes et stratifils soutiennent les applications de sièges, de compression médicale, marines, composites, aérospatiales et de réservoirs sous pression.
Par application : la transition vers les véhicules électriques accélère la demande Mobiltech
Mobiltech détenait 28 % du chiffre d'affaires des applications en 2026 et devrait croître à un CAGR de 9,0 % jusqu'en 2032. Ce domaine d'application affiche le taux de prévision le plus élevé sur le marché de la fabrication de textiles techniques en Asie-Pacifique. L'électrification des véhicules accroît la demande de couches d'isolation de batterie non tissées, de panneaux acoustiques de pavillon, de molleton de protection thermique et de matériaux de sièges conçus pour la gestion passive de l'énergie. Les exigences reflètent des conditions de bruit, de vibration et de température qui diffèrent de celles des véhicules conventionnels. Les programmes d'allègement des équipementiers offrent une autre voie vers une utilisation accrue des textiles. Les fournisseurs de matériaux doivent satisfaire à des exigences de qualification exigeantes avant de pouvoir participer à ces programmes.
Indutech est le deuxième groupe d'utilisation finale, soutenu par les courroies industrielles, les milieux de filtration, les substrats de convoyeurs et les joints mécaniques. L'expansion manufacturière en ASEAN soutient la demande de ces textiles de process. Buildtech comprend les géotextiles, les substrats de toiture, les membranes de façade et les revêtements de tunnels, et bénéficie des investissements dans les transports et la construction. Medtech affiche les valeurs unitaires moyennes les plus élevées et nécessite des investissements substantiels en recherche et développement. Geotech, Protech, Agrotech et Oekotech servent la résilience climatique, la sécurité des travailleurs, l'agriculture, l'aquaculture et la remédiation environnementale. Packtech, Hometech, Clothtech et Sporttech sont individuellement plus petits mais contribuent collectivement à la demande de non-tissés et de fils spéciaux. Leur contribution aide les fournisseurs à équilibrer leur exposition aux programmes plus importants dans l'automobile, la construction et les soins de santé. La diversité de ces applications favorise également les fabricants disposant d'une capacité de process flexible et d'une large base de qualification de produits.
Analyse géographique
La Chine détenait 58 % de la part du marché de la fabrication de textiles techniques en Asie-Pacifique en 2026. Sa position repose sur un approvisionnement intégré en polymères, une infrastructure de fabrication à grande échelle et une proximité avec les grands marchés automobiles et de construction. Le 14e Plan quinquennal de la Chine traite les textiles techniques comme une priorité en matière de matériaux avancés et soutient la demande à travers des projets d'infrastructure. Yanpai Filtration Technology a commandé 2 lignes d'aiguilletage haute performance en décembre 2025, avec une mise en service prévue au troisième trimestre 2026. La ligne de liage par air traversant de Wisdom Group reflète également l'investissement dans les capacités de process. Ces projets suggèrent que les producteurs chinois se concurrencent sur la technologie et l'intégration, plutôt que sur le seul coût de la main-d'œuvre.
L'Inde devrait croître à un CAGR de 9,0 % de 2027 à 2032, le taux le plus rapide parmi les géographies. Le Programme PLI pour les textiles comptait 32 candidats dans les textiles techniques, avec des engagements de 15 681 crore INR (1 745,3 millions USD) et un chiffre d'affaires projeté de 90 422 crore INR (10,1 milliards USD) en février 2026. Le programme couvrait 113 unités en développement dans 17 États et 1 territoire de l'Union. La Mission nationale des textiles techniques a alloué 177 millions USD à 168 projets de recherche et développement dans la fibre de carbone, l'aramide et les géosynthétiques haute performance. Le Japon et la Corée du Sud restent d'importants centres de fabrication à haute valeur ajoutée. Toray Advanced Materials Korea a étendu sa capacité de méta-aramide à 5 400 tonnes par an, renforçant l'approvisionnement régional en matériaux de protection résistants à la chaleur et en renforcement de câbles.
Le Vietnam, l'Indonésie, la Thaïlande, la Malaisie et les Philippines absorbent les investissements de diversification de la chaîne d'approvisionnement. Le Vietnam combine l'accès au CPTPP et à l'EVFTA, une main-d'œuvre textile de 3 millions de personnes et des investissements dans les non-tissés techniques et les fibres. La Décision n° 1643/QD-TTg du Vietnam vise une réduction de 15 % de la consommation d'énergie textile et une réduction de 20 % de la consommation d'eau d'ici 2030. L'Indonésie et la Thaïlande disposent de chaînes d'approvisionnement en textiles industriels établies pour les géotextiles et les non-tissés de filtration. La Malaisie et les Philippines développent la demande de textiles médicaux grâce à des écosystèmes pharmaceutiques et de dispositifs médicaux établis. Oceancash Pacific Berhad a doublé sa capacité de non-tissés à 16 000 tonnes par an d'ici 2025, ciblant la demande en équipements de protection individuelle et en supports hygiéniques.
Paysage concurrentiel
Le marché de la fabrication de textiles techniques en Asie-Pacifique présente un niveau moyen de concentration du marché. Toray, Teijin et Asahi Kasei occupent des positions solides dans les catégories de fibres à haute valeur ajoutée, de filtration et de matériaux techniques. Leurs avantages comprennent des relations clients de longue date, la recherche technique et la capacité à satisfaire des exigences de performance exigeantes. Teijin a lancé des produits en aramide et en fibre de carbone conformes au Passeport numérique de produit en avril 2025 en utilisant la technologie de traçabilité Circularise. La décision d'Asahi Kasei concernant l'installation Planova est un autre exemple d'investissement dans des applications réglementées à haute valeur ajoutée. Ces actions relient l'innovation matérielle à la traçabilité et à la qualification client.
Les fournisseurs coréens étendent leur empreinte de production régionale grâce à des matériaux spéciaux. Hyosung TNC construit une position de bio-spandex au Vietnam, tandis que Kolon Industries intègre la production de tissus pour airbags dans le même pays. Des entreprises indiennes telles que SRF, Garware Technical Fibres et Strata Geosystems développent des positions nationales et à l'exportation dans les câbles de pneus, les filets d'aquaculture et les géosynthétiques. Les producteurs chinois de niveau intermédiaire utilisent l'intégration verticale et l'automatisation pour améliorer leur position concurrentielle. L'installation de The LYCRA Company à Yinchuan et les investissements d'aiguilletage de Yanpai démontrent une focalisation sur la technologie de fabrication. Les producteurs desservant les clients automobiles et médicaux sont de plus en plus évalués sur des données de durabilité vérifiées ainsi que sur les performances des matériaux. Les passeports numériques de produits peuvent transformer la traçabilité d'une exigence de conformité en un élément différenciateur lors des appels d'offres clients. Les fabricants d'Asie du Sud-Est peuvent également se concurrencer en raccourcissant les délais d'approvisionnement régionaux pour les non-tissés hygiéniques et les fibres spéciales.
L'automatisation devient une réponse pratique aux contraintes de qualité, de rendement et de main-d'œuvre. Rockwell Automation a rapporté que 94 % des fabricants régionaux investissaient dans l'intelligence artificielle pour relever les défis opérationnels et de main-d'œuvre en 2025. Cette tendance soutient la surveillance de la production en temps réel, le contrôle qualité et la traçabilité dans la production complexe de textiles techniques. L'opportunité de marché est la plus forte là où les fournisseurs régionaux peuvent qualifier des matériaux haute performance pour les clients de la défense et de l'aérospatiale qui dépendent actuellement des importations. Ce type d'activité nécessite des investissements dans les essais, le contrôle des procédés et les systèmes d'approvisionnement certifiés. Les segments à volume standard restent plus exposés à la concurrence par les prix et aux fluctuations des matières premières. Ces conditions expliquent pourquoi la seule échelle ne suffit pas à sécuriser des positions de premier plan sur le marché de la fabrication de textiles techniques en Asie-Pacifique. Le segment premium récompense les entreprises capables de maintenir des performances reproductibles, de documenter l'origine des matières premières et de satisfaire à de longs processus d'approbation. Les producteurs standard peuvent encore remporter des contrats grâce à la sécurité d'approvisionnement régionale, à la discipline des coûts et à la fiabilité des livraisons. La division entre ces modèles rend l'environnement concurrentiel diversifié selon les types de matériaux et les groupes de clients.
Leaders du secteur de la fabrication de textiles techniques en Asie-Pacifique
-
Toray Industries, Inc.
-
Asahi Kasei Corporation
-
Teijin Limited
-
Toyobo Co., Ltd.
-
Mitsubishi Chemical Group Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Février 2026 : le ministère indien des Textiles a confirmé 113 unités de fabrication en développement par 91 entreprises bénéficiant du programme PLI dans 17 États ; 84 nouvelles propositions depuis les amendements d'octobre 2025 prévoient 10 789 crore INR (1 200,8 millions USD) d'investissement et 86 740 nouveaux emplois, élargissant la base de production de textiles techniques avant la date limite de candidature de mars 2026.
- Octobre 2025 : le ministère indien des Textiles a notifié des amendements majeurs au Programme PLI pour les textiles, réduisant de moitié le seuil d'investissement minimum à 150 crore INR (16,69 millions USD) pour les candidats de la Partie 1, réduisant le critère de chiffre d'affaires incrémental de 25 % à 10 %, et prolongeant la date limite du portail de candidature au 31 mars 2026, afin d'attirer les entreprises de taille intermédiaire et les PME.
- Août 2025 : Asahi Kasei a annoncé la construction d'une nouvelle installation de filage pour son filtre à fibres creuses de suppression virale Planova en réponse à la croissance du marché biopharmaceutique ; Planova FG1 lancé en 2024 en tant que variante à haute perméabilité à l'eau, et la nouvelle capacité répond à la demande croissante des fabricants pharmaceutiques nécessitant des milieux de filtration conformes aux BPF.
- Novembre 2025 : The LYCRA Company a officiellement inauguré sa plus grande installation mondiale de production de spandex à Yinchuan, province du Ningxia, Chine, impliquant un investissement total de plus de 800 millions RMB (114,26 millions USD) en partenariat avec Yinchuan Financial Capital Investment Group ; la capacité initiale de 30 000 tonnes est conçue pour atteindre 120 000 tonnes annuellement, répondant à la demande croissante en Asie-Pacifique pour des fibres élastiques haute performance.
Périmètre du rapport sur le marché de la fabrication de textiles techniques en Asie-Pacifique
Le rapport sur le marché de la fabrication de textiles techniques en Asie-Pacifique est segmenté par type de matériau (fibre naturelle, fibre synthétique et autres), par forme et structure (textiles techniques tissés, textiles techniques non tissés et autres), par application (Mobiltech – Automobile, transport et mobilité, Indutech et autres), et par géographie (Chine, Inde, Japon et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
| Fibre naturelle | Coton |
| Jute | |
| Autres – Lin, laine, chanvre, coco, etc. | |
| Fibre synthétique | Polyester |
| Polyamide / Nylon | |
| Polypropylène | |
| Polyéthylène / UHMWPE | |
| Aramide et autres fibres synthétiques spéciales | |
| Fibre régénérée – Viscose, Lyocell et Modal | |
| Fibres inorganiques (verre, carbone, basalte, etc.) | |
| Autres (fibres métalliques, conductrices et autres fibres spéciales) |
| Fils techniques, cordes et stratifils |
| Textiles techniques tissés |
| Textiles techniques non tissés |
| Textiles techniques tricotés |
| Textiles techniques tressés |
| Autres structures textiles techniques |
| Mobiltech – Automobile, transport et mobilité |
| Indutech – Applications industrielles et de fabrication |
| Buildtech – Bâtiment et construction |
| Medtech – Médical et hygiène |
| Protech – Protection des personnes et des biens |
| Agrotech – Agriculture, horticulture, sylviculture et pêche |
| Geotech – Géotextiles et génie civil |
| Packtech – Emballage et conditionnement |
| Oekotech – Protection de l'environnement |
| Hometech – Mobilier, revêtements de sol et applications techniques domestiques |
| Clothtech – Composants fonctionnels pour vêtements et chaussures |
| Sporttech – Applications sportives et de loisirs |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Indonésie |
| Vietnam |
| Thaïlande |
| Malaisie |
| Philippines |
| Reste de l'Asie-Pacifique |
| Par type de matériau | Fibre naturelle | Coton |
| Jute | ||
| Autres – Lin, laine, chanvre, coco, etc. | ||
| Fibre synthétique | Polyester | |
| Polyamide / Nylon | ||
| Polypropylène | ||
| Polyéthylène / UHMWPE | ||
| Aramide et autres fibres synthétiques spéciales | ||
| Fibre régénérée – Viscose, Lyocell et Modal | ||
| Fibres inorganiques (verre, carbone, basalte, etc.) | ||
| Autres (fibres métalliques, conductrices et autres fibres spéciales) | ||
| Par forme et structure | Fils techniques, cordes et stratifils | |
| Textiles techniques tissés | ||
| Textiles techniques non tissés | ||
| Textiles techniques tricotés | ||
| Textiles techniques tressés | ||
| Autres structures textiles techniques | ||
| Par application | Mobiltech – Automobile, transport et mobilité | |
| Indutech – Applications industrielles et de fabrication | ||
| Buildtech – Bâtiment et construction | ||
| Medtech – Médical et hygiène | ||
| Protech – Protection des personnes et des biens | ||
| Agrotech – Agriculture, horticulture, sylviculture et pêche | ||
| Geotech – Géotextiles et génie civil | ||
| Packtech – Emballage et conditionnement | ||
| Oekotech – Protection de l'environnement | ||
| Hometech – Mobilier, revêtements de sol et applications techniques domestiques | ||
| Clothtech – Composants fonctionnels pour vêtements et chaussures | ||
| Sporttech – Applications sportives et de loisirs | ||
| Par géographie | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Malaisie | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance attendu pour la fabrication de textiles techniques en Asie-Pacifique jusqu'en 2032 ?
Le marché de la fabrication de textiles techniques en Asie-Pacifique devrait croître à un CAGR de 7,5 % de 2027 à 2032 et atteindre 205,3 milliards USD. Cette perspective reflète l'électrification des véhicules, la demande en infrastructures, les besoins de filtration et les investissements dans les chaînes d'approvisionnement régionales.
Quelle catégorie de matériaux domine la demande régionale ?
La fibre synthétique est en tête avec une part de 75 % en 2026, soutenue par des systèmes de traitement établis pour le polyester, le polypropylène et le polyamide. Les fibres régénérées et spéciales affichent les perspectives les plus rapides à un CAGR de 8,5 % jusqu'en 2032.
Quelle forme textile connaît la croissance la plus rapide en Asie-Pacifique ?
Les textiles techniques non tissés représentent la forme la plus importante avec une part de 40 % en 2026 et la forme à la croissance la plus rapide à un CAGR de 8,0 % jusqu'en 2032. Leur gamme d'utilisations comprend les produits d'hygiène, la filtration, les géotextiles et l'isolation des véhicules.
Pourquoi l'électrification des véhicules est-elle importante pour les fournisseurs de textiles techniques ?
Les véhicules électriques à batterie nécessitent des matériaux supplémentaires d'isolation, de gestion thermique, acoustiques et de blindage. 10 à 15 kilogrammes de tissu non tissé par véhicule électrique à batterie, contre 8 à 12 kilogrammes dans un véhicule conventionnel.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Inde devrait croître à un CAGR de 9,0 %, aidée par les investissements du Programme PLI et la Mission nationale des textiles techniques.
Qu'est-ce qui limite l'expansion de l'approvisionnement régional en textiles techniques ?
La volatilité des matières premières, les longs cycles d'approbation client, les investissements de conformité et les lacunes en compétences de process et d'essais sont les principales contraintes. Ces obstacles sont les plus difficiles à surmonter pour les fournisseurs entrant dans les applications automobiles, médicales et autres applications hautement réglementées sur le marché de la fabrication de textiles techniques en Asie-Pacifique.