
Tamanho e Participação do Mercado de Fabricação de Têxteis Técnicos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 325 Bilhões de dólares |
| Tamanho do Mercado (2032) | 434.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.00 % |
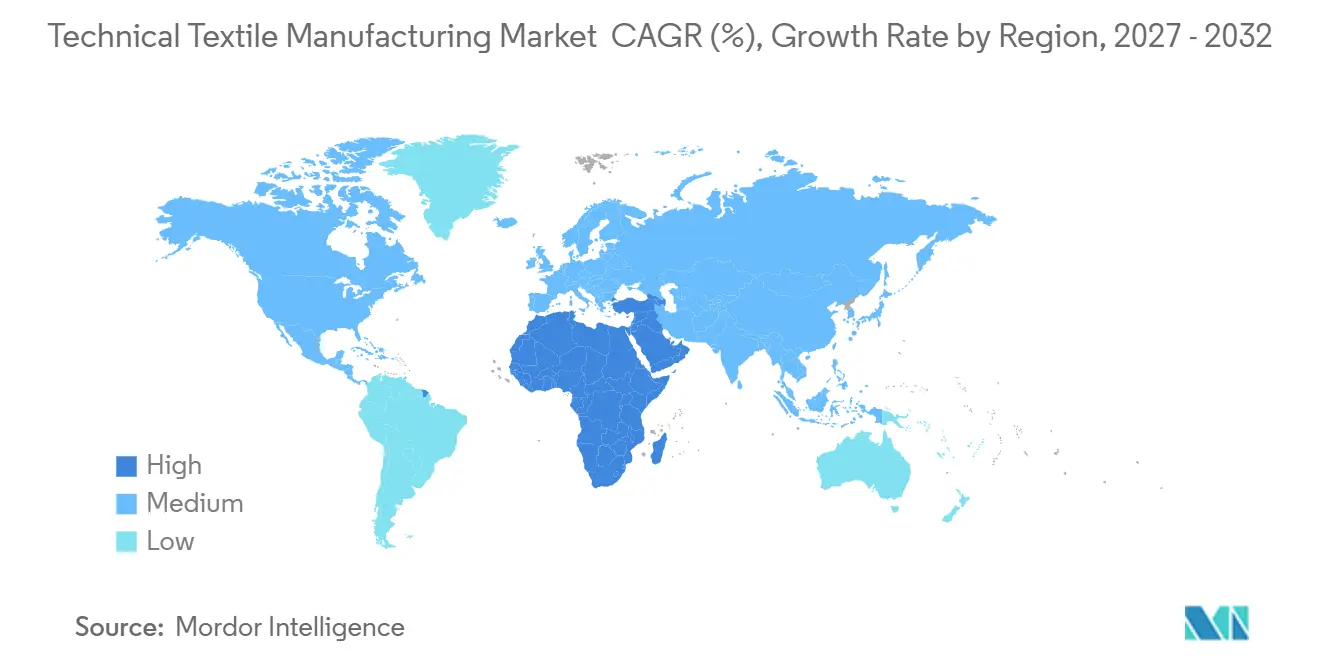
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
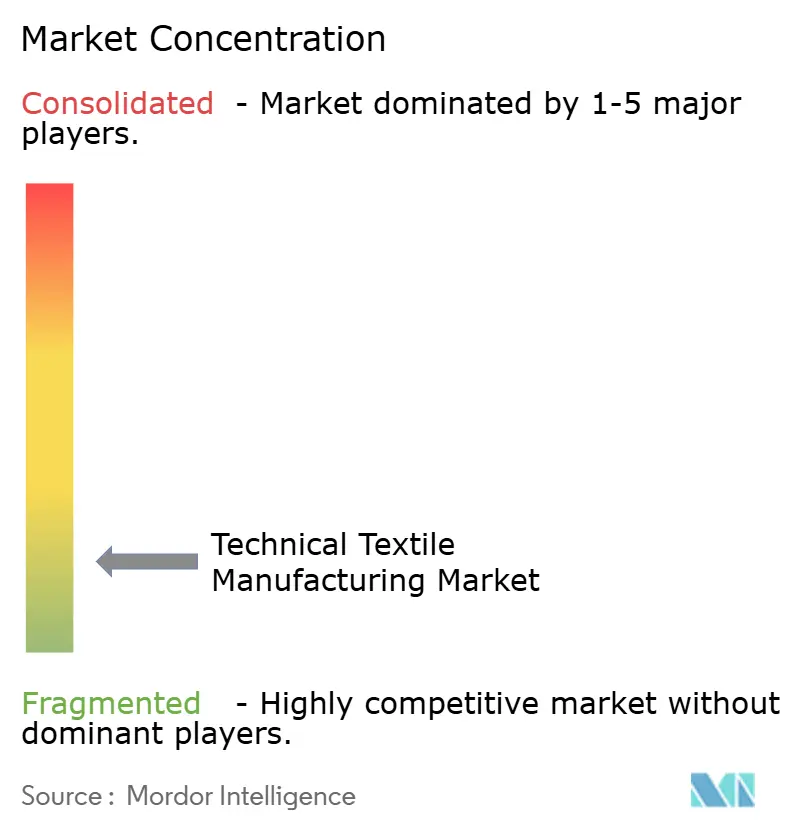
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fabricação de Têxteis Técnicos pela Mordor Intelligence
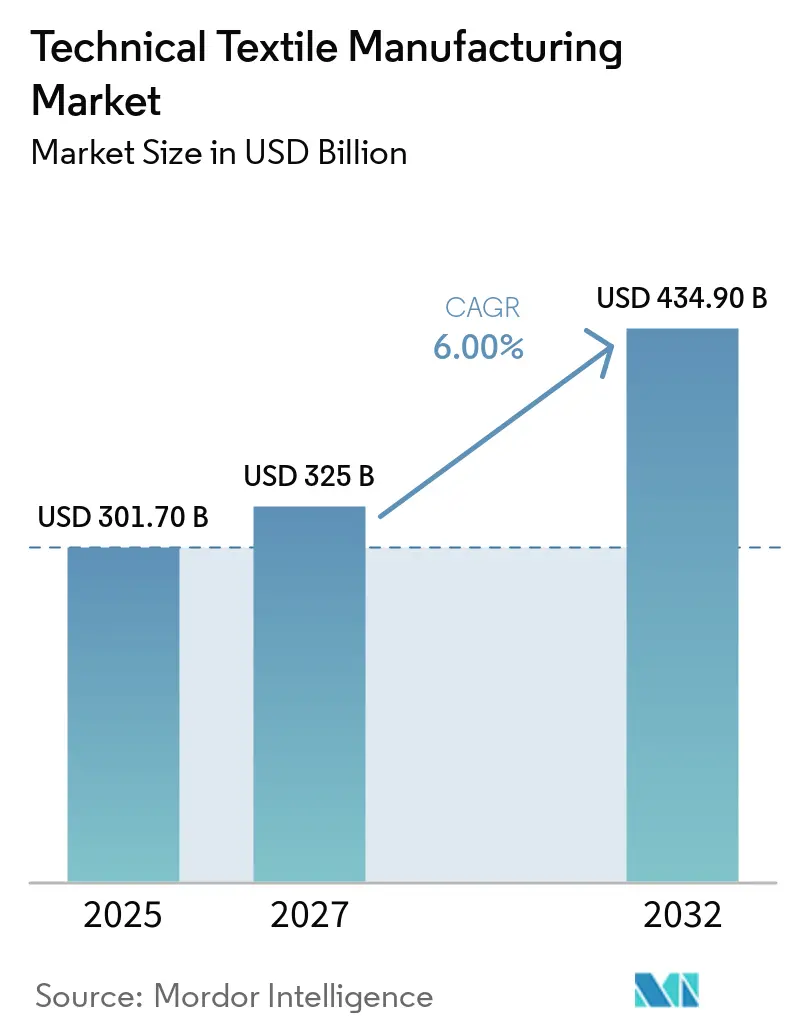
O tamanho do Mercado de Fabricação de Têxteis Técnicos deve aumentar de 301,70 bilhões de USD em 2026 para 325 bilhões de USD em 2027 e atingir 434,90 bilhões de USD até 2032, crescendo a um CAGR de 6% no período de 2027 a 2032.
O mercado de fabricação de têxteis técnicos é impulsionado pela demanda por materiais projetados para atender a requisitos específicos de desempenho, incluindo alta resistência à tração, proteção de barreira, resistência térmica, eficiência de filtraço e segurança. O desenvolvimento de infraestrutura, o aliviamento de peso de veículos, a expansão da capacidade de saúde e os requisitos cada vez mais rigorosos de segurança no trabalho sustentam a demanda em diversas indústrias de uso final. A crescente ênfase em durabilidade, eficiência operacional e desempenho específico por aplicação incentiva os fabricantes a investir em materiais avançados, capacidades de produção especializadas e desenvolvimento de produtos. Essas tendências criam oportunidades para atender a múltiplos segmentos de clientes por meio de plataformas de materiais adaptáveis e processos de acabamento especializados. A concorrência depende cada vez mais de expertise em fabricação, qualidade consistente de produtos, conformidade com normas técnicas e relacionamentos de longo prazo com clientes. A consolidação do setor também está fortalecendo fabricantes maiores com portfólios de produtos mais amplos e redes de fornecimento estabelecidas. A diversificação em infraestrutura, mobilidade, saúde, filtração e aplicações de proteção permite que os fornecedores reduzam a dependência de indústrias de uso final individuais e gerenciem as flutuações de demanda de forma mais eficaz.
Principais Conclusões do Relatório
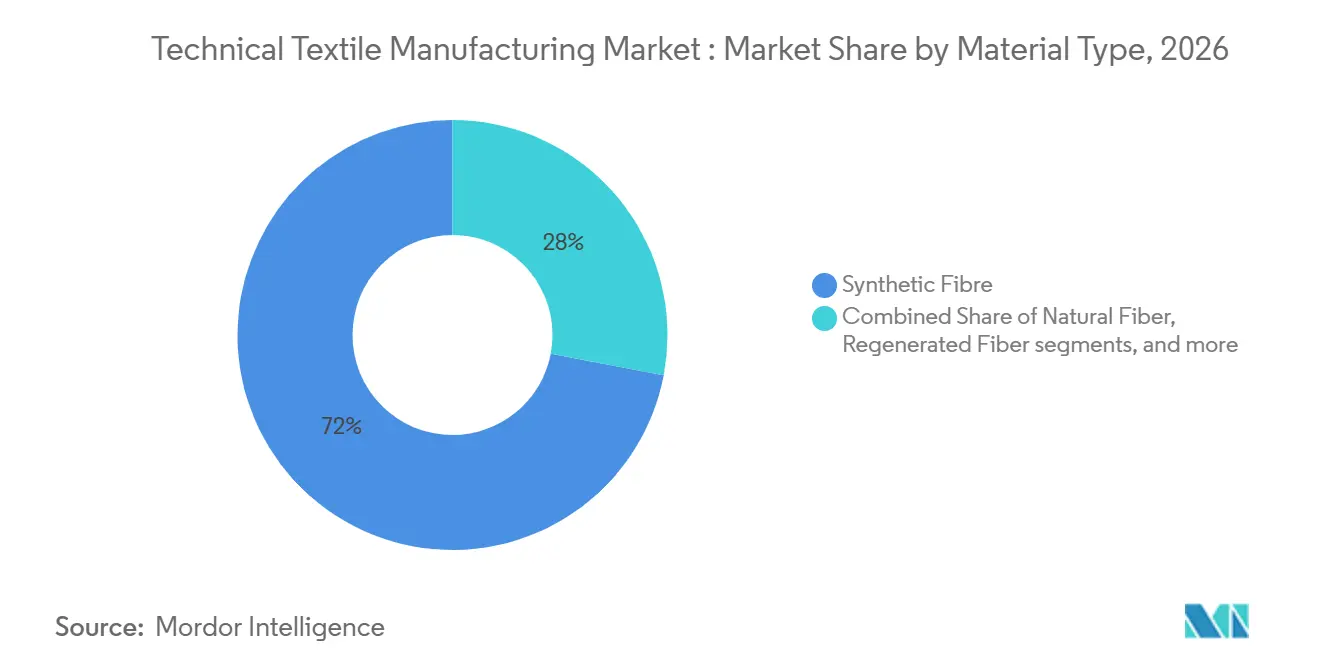
- Por tipo de material, a fibra sintética representou 72,00% da participação do mercado de fabricação de têxteis técnicos em 2026, enquanto outros (fibras metálicas, condutoras e outras fibras especiais) são projetados para ser os de crescimento mais rápido, com um CAGR de 9,00% até 2032.
- Por forma e estrutura, os têxteis técnicos não tecidos representaram 38,00% do tamanho do mercado de fabricação de têxteis técnicos em 2026, enquanto os têxteis técnicos trançados são projetados para ser os de crescimento mais rápido, com um CAGR de 7,00% até 2032.
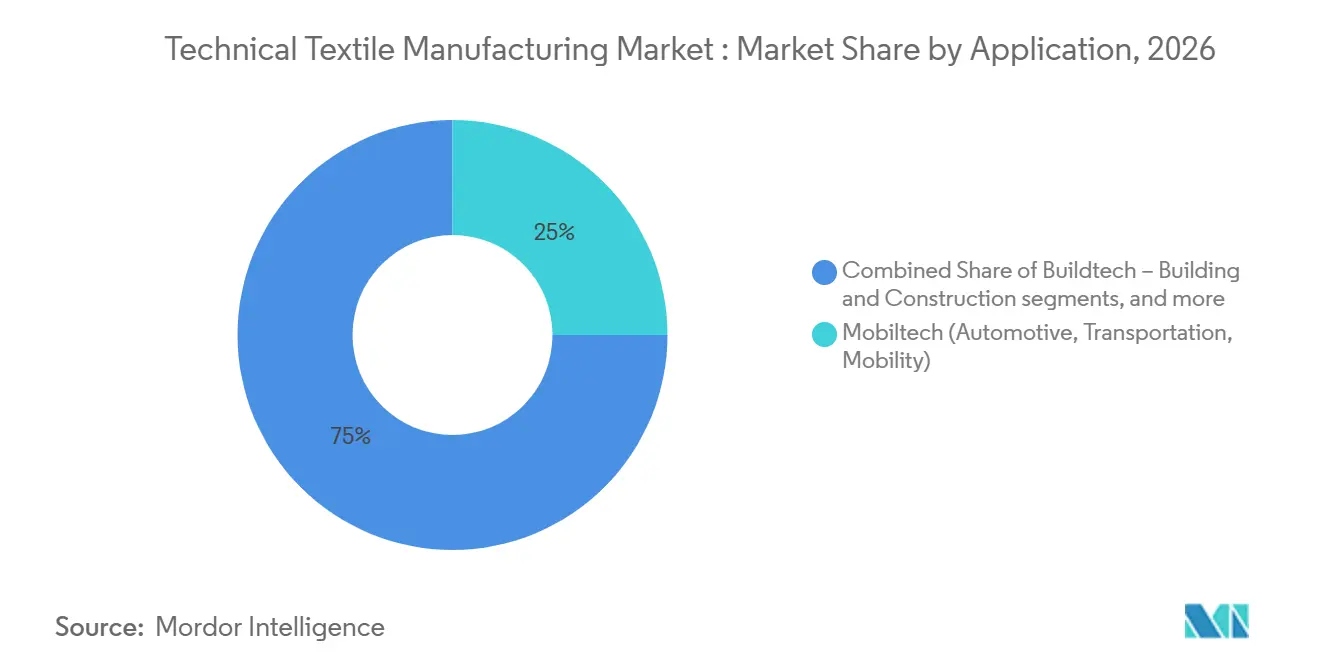
- Por aplicação, o mobiltech (automotivo, transporte, mobilidade) deteve 25,00% da participação de mercado em 2026, enquanto o medtech (médico e higiene) é projetado para expandir mais rapidamente a um CAGR de 8,50% até 2032.
- Por geografia, a Ásia-Pacífico deteve a posição de liderança, representando 44,00% da participação de mercado em 2025, enquanto o Oriente Médio e a África são projetados para ser os de crescimento mais rápido, com um CAGR de 9,50% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Fabricação de Têxteis Técnicos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Industrialização e Desenvolvimento de Infraestrutura | +1.4% | Global, concentrado na Ásia-Pacífico, no Oriente Médio e África e na América do Sul | Longo prazo (≥ 4 anos) |
| Crescente Demanda Médica, de Higiene e de Filtração | +1.2% | Global, mais forte na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Necessidades de Aliviamento de Peso e Desempenho em Aplicações Automotivas, de Veículos Elétricos e Aeroespaciais | +1% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Materiais Têxteis de Alto Desempenho e Multifuncionais | +0.8% | Global, mais forte na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Crescimento de Aplicações Têxteis de Proteção, Industriais e Especiais | +0.7% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Transição para Materiais Têxteis Sustentáveis e Reciclados | +0.6% | Europa, com expansão para América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Industrialização e Desenvolvimento de Infraestrutura
Os gastos públicos e privados em estradas, ferrovias, habitação e sistemas hídricos criam demanda recorrente por geotêxteis, membranas de construção, tecidos de drenagem, têxteis de reforço e não tecidos para controle de erosão. Uma vez que esses produtos são especificados em um projeto, a substituição por um material diferente é menos provável porque os requisitos de desempenho já foram validados. A Missão Nacional de Têxteis Técnicos da Índia foi prorrogada até março de 2026 e havia aprovado 168 projetos de pesquisa e desenvolvimento, enquanto 74 candidatos foram aprovados no programa de incentivo vinculado à produção para têxteis. Os projetos modernos de estradas também utilizam camadas de separação, recompostos de drenagem e sistemas de proteção de taludes que eram menos comuns em construções anteriores, aumentando o uso de material por quilômetro. Esses programas sustentam um pipeline de pedidos mais longo para o mercado de fabricação de têxteis técnicos no Sudeste Asiático, no Conselho de Cooperação do Golfo e na África Subsaariana.
Crescente Demanda Médica, de Higiene e de Filtração
Os não tecidos médicos, meios de filtração e têxteis para saúde devem atender a requisitos definidos de desempenho e conformidade, o que limita a substituição por produtos de menor custo. O Departamento de Saúde e Serviços Humanos dos Estados Unidos priorizou a produção doméstica de descartáveis médicos não tecidos essenciais, apoiando o investimento em capacidade de spunbond e meltblown. As aplicações de filtração de ar também estão vinculadas a requisitos de desempenho documentados sob normas como ISO 16890 e EN 1822. O envelhecimento das populações aumenta a demanda por têxteis descartáveis de barreira, absorventes e para cuidados de feridas em hospitais e ambientes de cuidados de longa duração. Essa demanda beneficia o mercado de fabricação de têxteis técnicos porque as utilizações especiais de filtração e médicas têm requisitos mais elevados do que os produtos de higiene de commodities.
Necessidades de Aliviamento de Peso e Desempenho em Aplicações Automotivas, de Veículos Elétricos e Aeroespaciais
Os têxteis técnicos e os compósitos de fibra ajudam os fabricantes de veículos a reduzir o peso enquanto mantêm o desempenho estrutural necessário. Seu uso torna-se mais importante quando os fabricantes de veículos precisam gerenciar o consumo de energia, o conforto da cabine, os requisitos estruturais e a durabilidade dos materiais dentro do mesmo projeto. Em maio de 2026, a Trützschler declarou que seu fio TRUECYCLED, feito com 50% de resíduos têxteis pós-consumo e 50% de poliéster reciclado, foi utilizado nos veículos Lotus Eletre e Emeya. Os veículos elétricos necessitam de materiais de gestão acústica, isolamento térmico e vedação de baterias que diferem dos utilizados em veículos de combustão. O setor aeroespacial acrescenta outra base de demanda porque seus requisitos de compósitos estruturais, peso de cabine e gestão térmica necessitam de estruturas de fibra projetadas.
Demanda por Materiais Têxteis de Alto Desempenho e Multifuncionais
Materiais que combinam capacidade de suporte de carga com gestão térmica, ou filtração com durabilidade mecânica, podem suportar aplicações de maior valor. Fios condutores e tecidos com sensores integrados estão expandindo o uso para monitoramento de condições industriais, dispositivos vestíveis de saúde e equipamentos de defesa. Sistemas têxteis integrados podem reduzir o número de camadas separadas de isolamento, estruturais e de proteção em um produto. Essas capacidades expandem o mercado de fabricação de têxteis técnicos para aplicações onde o valor do produto depende tanto do desempenho do material quanto da funcionalidade do sistema.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Fabricação e Intensidade de Capital | -0.4% | Global, mais agudo para mercados emergentes e novos entrantes | Longo prazo (≥ 4 anos) |
| Volatilidade do Preço de Matérias-Primas e Exposição Comercial | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Requisitos Complexos de Qualificação, Certificação e Desempenho | -0.1% | América do Norte, Europa e Japão | Médio prazo (2-4 anos) |
| Reciclagem Têxtil para Têxtil Limitada e Desafios com Produtos de Múltiplos Materiais | -0.1% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Fabricação e Intensidade de Capital
Linhas especiais de não tecidos, instalações de revestimento e laminação e plantas avançadas de tecelagem ou trançamento necessitam de investimento inicial substancial. O Ministério dos Têxteis declarou em sua revisão de 2025 que os têxteis técnicos são mais intensivos em capital do que os vestuários e tecidos de fibra artificial, e 56,75% das empresas aprovadas no programa de incentivo vinculado à produção operavam em têxteis técnicos. Os custos de desenvolvimento de materiais, qualificação e definição de normas também podem ser difíceis de suportar por um único produtor. Insumos especiais importados podem adicionar custos onde a produção doméstica não está disponível. Essas condições retardam a entrada de novos participantes no mercado de fabricação de têxteis técnicos, especialmente em categorias de produtos críticos para a segurança.
Volatilidade do Preço de Matérias-Primas e Exposição Comercial
O poliéster representou 59% da produção global de fibras em 2024, ou 77,7 milhões de toneladas, o que expõe os produtores têxteis às variações de matérias-primas à base de petróleo. Os insumos têxtil para têxtil representaram 2% do poliéster reciclado, enquanto a maior parte do poliéster reciclado provinha de garrafas PET. Isso deixa os produtores dependentes de matérias-primas virgens e de uma base de fornecimento de reciclagem de garrafas disputada. As mudanças tarifárias podem adicionar pressão adicional quando os fornecedores têm compromissos de preço fixo para materiais sensíveis a especificações. Os produtores menores têm menos capacidade de utilizar compras antecipadas ou manter grandes estoques, o que pode enfraquecer as margens durante as oscilações de preços de insumos.[1]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: A Fibra Sintética Lidera o Mercado, Enquanto as Fibras Especiais Crescem Mais Rapidamente
A fibra sintética deteve 72% da participação do mercado de fabricação de têxteis técnicos em 2026. O poliéster, o polipropileno, a poliamida e o polietileno sustentam geotêxteis, meios de filtração, tecidos automotivos, cord de pneus e não tecidos de higiene. Sua posição reflete propriedades mecânicas consistentes, competitividade de custos em volume e ampla disponibilidade de matérias-primas. O mercado de fabricação de têxteis técnicos utiliza esses materiais tanto em aplicações de escala de commodities quanto em aplicações orientadas por especificações, o que confere à fibra sintética uma ampla base de clientes.
Outros (fibras metálicas, condutoras e outras fibras especiais) têm previsão de crescimento a um CAGR de 9% até 2032, sustentados por têxteis inteligentes, blindagem eletromagnética e estruturas compostas eletricamente ativas. O vidro, o carbono e o basalto também sustentam o reforço de compósitos em usos de construção e mobilidade. As fibras de aramida e de polietileno de ultra-alto peso molecular são utilizadas em produtos de proteção e resistência ao corte, onde seu desempenho sustenta o posicionamento premium. As fibras naturais, como algodão e juta, mantêm papéis em têxteis agrícolas e geotêxteis de vida útil mais curta. As fibras regeneradas, incluindo viscose, lyocell e modal, estão ganhando atenção em produtos médicos e de higiene onde a origem celulósica e a biodegradabilidade são importantes.


Por Forma e Estrutura: Os Não Tecidos Lideram Aplicações Amplas, Enquanto os Trançados Atendem Usos Especializados
Os têxteis técnicos não tecidos detiveram 38% do valor em 2026. Sua escala provém de usos em higiene, barreiras médicas, filtração industrial, acústica de veículos e coberturas de telhados. Os produtores podem ajustar as propriedades dos não tecidos por meio de processos de spunbond, meltblown, agulhamento e hidroentrelaçamento. Revestimentos e laminações ampliam ainda mais sua gama funcional. Essas capacidades conferem aos não tecidos um conjunto maior de usos do que uma única construção tecida ou de malha. Os têxteis técnicos tecidos continuam a atender aplicações de reforço estrutural e filtração de precisão que necessitam de estabilidade dimensional e dados de desempenho estabelecidos. Os materiais de malha são utilizados em roupas de compressão médica e revestimentos de assentos de veículos onde o alongamento e o ajuste são importantes.
Os têxteis técnicos trançados têm previsão de crescimento a um CAGR de 7% até 2032 porque podem criar perfis tubulares e complexos para pré-formas aeroespaciais, bainhas de cateteres médicos e reforço de mangueiras de alta pressão. Os fios técnicos, cordas e rovings permanecem insumos essenciais para todos os formatos estruturais. A tendência em direção a não tecidos médicos e de filtração de maior valor também está direcionando as decisões de capacidade para aplicações com requisitos de desempenho mais rigorosos, o que exige que os produtores equilibrem a produção de alto volume com controle de qualidade mais rigoroso, documentação, validação de clientes, condições de produção limpas, rastreabilidade confiável e desempenho de material repetível enquanto atendem a aplicações mais restritas com especificações mais exigentes.
Por Aplicação: O Mobiltech Tem a Maior Base, Enquanto o Medtech Tem o Crescimento Mais Rápido
O mobiltech deteve 25% do valor de mercado em 2026. A categoria inclui interiores de veículos, assentos, carpetes, sistemas de amortecimento acústico, tecidos para airbags e reforço de cord de pneus. Os veículos elétricos estão mudando o mix de produtos por meio de vedações de baterias, gestão térmica, controle acústico e painéis compostos leves. O maior valor atribuído ao desempenho dos materiais oferece aos fornecedores oportunidades de atender aos produtores automotivos com produtos mais especializados.
O medtech tem previsão de crescimento a um CAGR de 8,5% até 2032 à medida que os hospitais utilizam mais não tecidos em ambientes cirúrgicos e de prevenção de infecções. O envelhecimento das populações e o desenvolvimento de dispositivos médicos vestíveis e implantáveis também sustentam a demanda. O indutech permanece vinculado à atividade industrial por meio de correias transportadoras, mangueiras, produtos de filtração, cordas e têxteis de processo. O geotech e o buildtech dependem de investimentos em estradas, ferrovias, barragens e defesas contra inundações. O protech, o agrotech, o packtech, o oekotech, o hometech, o clothtech e o sporttech atendem a necessidades mais restritas e, juntos, reduzem a exposição do mercado de fabricação de têxteis técnicos a um único ciclo de aplicação.
Análise Geográfica
A Ásia-Pacífico deteve 44% do valor de mercado em 2026 e liderou o mercado de fabricação de têxteis técnicos. A China se beneficia de uma base integrada de fornecimento de fibras sintéticas e da demanda de clientes de construção, automotivo e saúde. A Índia está expandindo a produção especializada por meio do programa de incentivo vinculado à produção e da Missão Nacional de Têxteis Técnicos, com 74 candidatos aprovados no programa de incentivo têxtil. Vietnã, Indonésia, Tailândia e Malásia estão desenvolvendo posições em geotêxteis, agrotêxteis e tecidos de construção. O Japão e a Coreia do Sul concentram-se em compósitos de maior valor, fibras especiais e aplicações de têxteis inteligentes.
A Europa e a América do Norte permanecem mercados importantes para aplicações tecnicamente exigentes no mercado de fabricação de têxteis técnicos. Os clientes automotivos europeus necessitam de compósitos leves, produtos de gestão acústica e tecidos funcionais para interiores, particularmente na Alemanha, Itália e França. Os requisitos de ecodesign e responsabilidade do produtor da região estão atraindo atenção crescente para a composição dos materiais e a reciclabilidade. A América do Norte tem forte demanda de defesa, não tecidos médicos e compósitos avançados. O Conselho Nacional das Organizações Têxteis relatou que a Lei de Autorização de Defesa Nacional do exercício fiscal de 2025 expandiu o estoque doméstico de têxteis de defesa e aumentou os requisitos de transparência para isenções de aquisição não doméstica.[2]
O Oriente Médio e a África têm previsão de crescimento a um CAGR de 9,5% até 2032, a taxa mais rápida entre as regiões no mercado de fabricação de têxteis técnicos. O desenvolvimento impulsionado pela construção e as aquisições de defesa nos países do Conselho de Cooperação do Golfo sustentam a demanda por geotêxteis, membranas de construção, produtos de controle de erosão e tecidos industriais. A Arábia Saudita e os Emirados Árabes Unidos estão expandindo a atividade de construção e manufatura, enquanto o fornecimento doméstico de têxteis técnicos permanece limitado em relação à demanda. Isso torna a região uma oportunidade de exportação para fornecedores asiáticos e europeus no curto e médio prazo. A América do Sul, liderada pelo Brasil, utiliza agrotêxteis, redes de sombreamento, filmes agrícolas de proteção e geotêxteis em projetos agrícolas e de infraestrutura.

Cenário Competitivo
O mercado de fabricação de têxteis técnicos é fragmentado porque grandes fornecedores coexistem com especialistas em muitos materiais e aplicações. A escala importa mais em não tecidos de commodities, geossintéticos e tecidos industriais padrão, onde a aquisição de matérias-primas e a logística podem sustentar a competitividade de custos. Em tecidos de proteção, filtração de precisão, têxteis inteligentes e pré-formas compostas, o conhecimento do processo, o histórico de testes e a qualificação do cliente são barreiras competitivas mais importantes. Os grandes fornecedores estão concentrando portfólios em torno de produtos orientados por especificações e reduzindo a exposição a categorias com menor diferenciação. Isso cria espaço para empresas menores que possuem uma capacidade técnica focada ou uma posição forte em um uso final específico.
A Michelin expandiu seu negócio de Soluções em Compósitos Poliméricos por meio da aquisição da Cooley Group em janeiro de 2026 e da aquisição concluída da Tex Tech Industries em julho de 2026. As transações adicionaram tecidos industriais revestidos e sistemas têxteis especiais ao seu portfólio de materiais. Em março de 2025, o Escritório Federal de Cartéis da Alemanha aprovou a aquisição do negócio principal da Heytex pela Freudenberg Performance Materials, resultando na marca MehlerHeytex. A autoridade concluiu que havia capacidade competitiva suficiente na Área Econômica Europeia. Esses movimentos mostram que os grandes players estão buscando capacidades em materiais especializados por meio de aquisições.
A Arvind Advanced Materials adquiriu uma participação de 61% na produtora de não tecidos agulhados Dalco-GFT, com sede nos Estados Unidos, em maio de 2026, obtendo uma base de produção qualificada nos Estados Unidos.[3] A Arclin concluiu a aquisição do negócio de aramida da DuPont, incluindo Kevlar e Nomex, em abril de 2026 por 1,8 bilhões de USD. As empresas também estão se concentrando em acabamentos sem PFAS, estruturas de materiais recicláveis e têxteis com sensores integrados à medida que os requisitos dos clientes mudam. A inspeção de qualidade digital e a fabricação com gêmeo digital podem melhorar o rendimento e ajudar a encurtar os ciclos de desenvolvimento de produtos. O mercado de fabricação de têxteis técnicos provavelmente manterá tanto fornecedores de plataformas maiores quanto especialistas que atendem a aplicações restritas com requisitos elevados.
Líderes da Indústria de Fabricação de Têxteis Técnicos
-
Ahlstrom
-
Asahi Kasei Corporation
-
Magnera Corporation
-
Toray Industries, Inc.
-
Freudenberg Performance Materials
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Julho de 2026: A Michelin concluiu a aquisição da Tex Tech Industries, uma projetista de têxteis e tecidos especiais com seis instalações de produção nos Estados Unidos e no Reino Unido, reforçando seu negócio de Soluções em Compósitos Poliméricos após a aquisição anterior da Cooley Group em janeiro de 2026. A terceira grande aquisição no segmento em um único ano sinaliza uma construção acelerada de portfólio em materiais projetados de alta especificação.
- Julho de 2026: A Schouw & Co. concordou em adquirir uma participação de 75% na Spectre, fabricante especializada de tecidos premium funcionais para uso ao ar livre e esportivo, por 160 milhões de USD. A transação estabeleceu um novo negócio de plataforma para a Schouw no segmento de têxteis de desempenho premium.
- Maio de 2026: A Arvind Advanced Materials Limited, subsidiária integral da Arvind Limited, adquiriu uma participação de 61% na Dalco-GFT, especialista com sede nos Estados Unidos em tecidos especiais não tecidos agulhados. A aquisição deu à Arvind uma plataforma de fabricação qualificada imediata nos Estados Unidos. Sinalizou a intenção dos produtores de origem indiana de competir no maior mercado de têxteis técnicos do mundo por meio da aquisição de capacidades em vez de entrada greenfield.


Escopo do Relatório Global do Mercado de Fabricação de Têxteis Técnicos
O Relatório do Mercado de Fabricação de Têxteis Técnicos é Segmentado por Tipo de Material (Fibra Natural, Fibra Sintética, Fibras Inorgânicas e Mais), por Forma e Estrutura (Fios Técnicos, Cordas e Rovings, Têxteis Técnicos Tecidos e Mais), por Aplicação (Mobiltech, Indutech, Buildtech e Mais) e por Geografia (Ásia-Pacífico, Europa e Mais). O Relatório Oferece Tamanho de Mercado e Previsões em Valor (USD) para todos os Segmentos Acima.
| Fibra Natural | Algodão |
| Juta | |
| Outros - Linho, Lã, Cânhamo, Coco, etc. | |
| Fibra Sintética | Poliéster |
| Poliamida / Nylon | |
| Polipropileno | |
| Polietileno / UHMWPE | |
| Aramida e Outras Fibras Sintéticas Especiais | |
| Fibra Regenerada - Viscose, Lyocell e Modal | |
| Fibras Inorgânicas (Vidro, Carbono, Basalto, etc.) | |
| Outros (Fibras Metálicas, Condutoras e Outras Fibras Especiais) |
| Fios Técnicos, Cordas e Rovings |
| Têxteis Técnicos Tecidos |
| Têxteis Técnicos Não Tecidos |
| Têxteis Técnicos de Malha |
| Têxteis Técnicos Trançados |
| Outras Estruturas Têxteis Projetadas |
| Mobiltech - Automotivo, Transporte e Mobilidade |
| Indutech - Aplicações Industriais e de Manufatura |
| Buildtech - Construção Civil |
| Medtech - Médico e Higiene |
| Protech - Proteção Pessoal e Patrimonial |
| Agrotech - Agricultura, Horticultura, Silvicultura e Pesca |
| Geotech - Geotêxteis e Engenharia Civil |
| Packtech - Embalagem e Contenção |
| Oekotech - Proteção Ambiental |
| Hometech - Mobiliário, Revestimentos de Piso e Aplicações Técnicas Domésticas |
| Clothtech - Componentes Funcionais para Vestuário e Calçados |
| Sporttech - Aplicações Esportivas e de Lazer |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Restante da América do Sul | |
| Europa | Alemanha |
| Itália | |
| França | |
| Reino Unido | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietnã) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Fibra Natural | Algodão |
| Juta | ||
| Outros - Linho, Lã, Cânhamo, Coco, etc. | ||
| Fibra Sintética | Poliéster | |
| Poliamida / Nylon | ||
| Polipropileno | ||
| Polietileno / UHMWPE | ||
| Aramida e Outras Fibras Sintéticas Especiais | ||
| Fibra Regenerada - Viscose, Lyocell e Modal | ||
| Fibras Inorgânicas (Vidro, Carbono, Basalto, etc.) | ||
| Outros (Fibras Metálicas, Condutoras e Outras Fibras Especiais) | ||
| Por Forma e Estrutura | Fios Técnicos, Cordas e Rovings | |
| Têxteis Técnicos Tecidos | ||
| Têxteis Técnicos Não Tecidos | ||
| Têxteis Técnicos de Malha | ||
| Têxteis Técnicos Trançados | ||
| Outras Estruturas Têxteis Projetadas | ||
| Por Aplicação | Mobiltech - Automotivo, Transporte e Mobilidade | |
| Indutech - Aplicações Industriais e de Manufatura | ||
| Buildtech - Construção Civil | ||
| Medtech - Médico e Higiene | ||
| Protech - Proteção Pessoal e Patrimonial | ||
| Agrotech - Agricultura, Horticultura, Silvicultura e Pesca | ||
| Geotech - Geotêxteis e Engenharia Civil | ||
| Packtech - Embalagem e Contenção | ||
| Oekotech - Proteção Ambiental | ||
| Hometech - Mobiliário, Revestimentos de Piso e Aplicações Técnicas Domésticas | ||
| Clothtech - Componentes Funcionais para Vestuário e Calçados | ||
| Sporttech - Aplicações Esportivas e de Lazer | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Itália | ||
| França | ||
| Reino Unido | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietnã) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de fabricação de têxteis técnicos até 2032?
O mercado de fabricação de têxteis técnicos tem projeção de atingir 434,9 bilhões de USD até 2032, crescendo a um CAGR de 6% a partir de 325 bilhões de USD em 2027.
Qual tipo de material tem a maior participação na fabricação de têxteis técnicos?
A fibra sintética liderou com 72% do valor em 2026, sustentada por seu uso em filtração, geotêxteis, tecidos automotivos, cord de pneus e não tecidos de higiene.
Qual região lidera a demanda global por fabricação de têxteis técnicos?
A Ásia-Pacífico liderou com 44% do valor em 2026, sustentada pela produção integrada de fibras e pela demanda de aplicações de construção, automotivo e saúde.
Qual região deve crescer mais rapidamente até 2032?
O Oriente Médio e a África têm previsão de crescimento a um CAGR de 9,5% até 2032 à medida que a demanda relacionada à construção e à defesa aumenta.
Quais são as principais barreiras para os fabricantes de têxteis técnicos?
A produção intensiva em capital, a volatilidade dos preços de matérias-primas, os longos ciclos de qualificação e as opções limitadas de recuperação para produtos de múltiplos materiais são as principais barreiras.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
