
Taille et part du marché des textiles techniques agricoles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 19.40 Milliards de dollars |
| Taille du Marché (2032) | 24.76 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.00 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles techniques agricoles par Mordor Intelligence
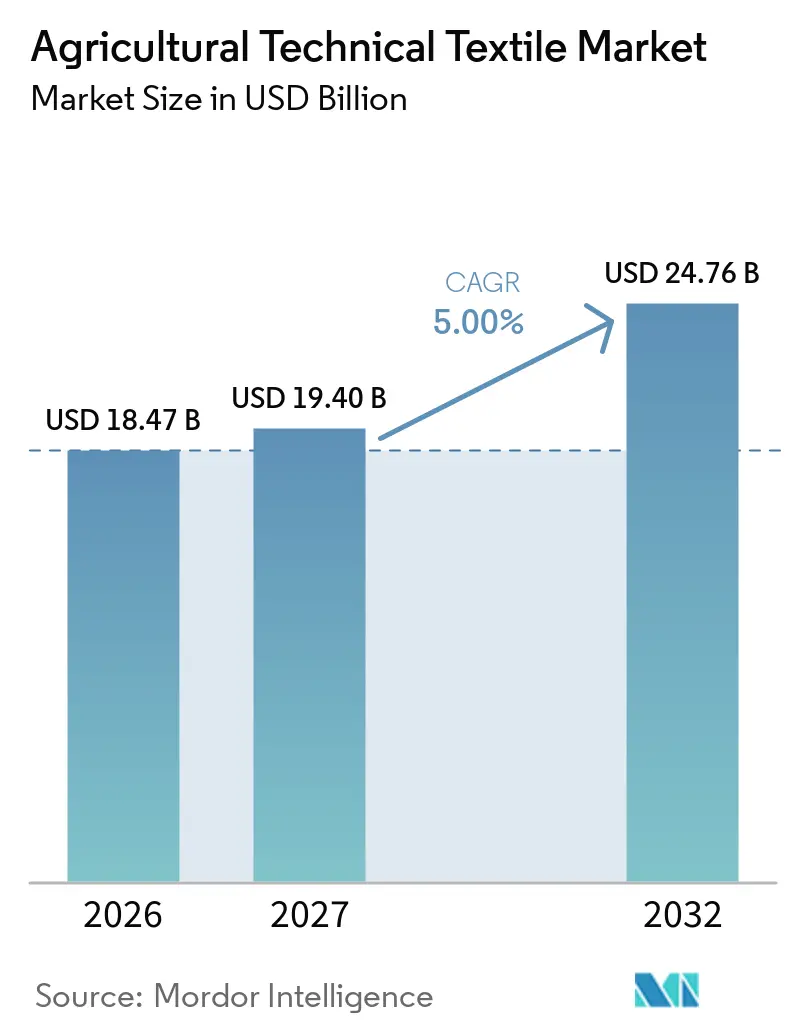
La taille du marché des textiles techniques agricoles devrait s'étendre de 18,47 milliards USD en 2026 et 19,40 milliards USD en 2027 à 24,76 milliards USD d'ici 2032, enregistrant un CAGR de 5 % entre 2027 et 2032.
Le marché des textiles techniques agricoles gagne en importance en raison de l'adoption croissante de la culture protégée, de l'horticulture commerciale et des pratiques de protection physique des cultures. L'exposition croissante à des conditions météorologiques imprévisibles, aux pertes de récoltes et à la pression des ravageurs incite les agriculteurs à utiliser des filets agricoles, des couvertures de cultures, des filets d'ombrage et des écrans anti-insectes, notamment pour les cultures à haute valeur ajoutée. Ces textiles contribuent à réguler l'ensoleillement, la température, l'humidité et la circulation de l'air tout en réduisant l'exposition directe aux ravageurs et autres facteurs de stress externes. Le marché bénéficie également d'un intérêt croissant pour la lutte intégrée contre les ravageurs, car les filets d'exclusion et autres barrières physiques peuvent réduire la dépendance à certaines méthodes chimiques de protection des cultures. Les fabricants développent de plus en plus des solutions textiles spécialisées combinant gestion de la lumière, contrôle thermique, exclusion des insectes et amélioration de l'efficacité d'utilisation de l'eau pour répondre à des exigences de culture variées. Cependant, les fluctuations des prix des matières premières polymères, l'accès limité au financement pour les petits agriculteurs, les obligations de gestion des déchets plastiques et la dégradation causée par une exposition prolongée aux rayonnements ultraviolets freinent l'adoption sur le marché. Ces facteurs affectent la durabilité des produits, la fréquence de remplacement, les coûts du cycle de vie et l'accessibilité globale des textiles techniques agricoles.
Principaux enseignements du rapport
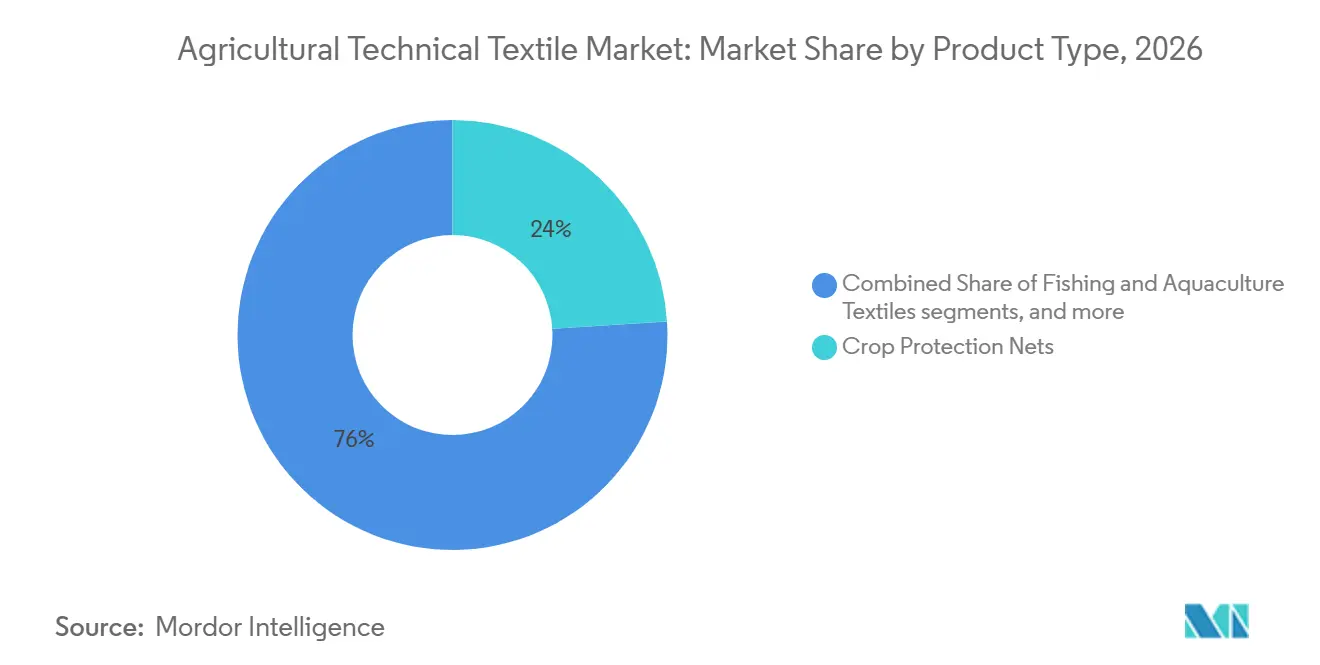
- Par type de produit, les filets de protection des cultures représentaient 24 % de la part du marché des textiles techniques agricoles en 2026, tandis que les filets d'ombrage agricoles et les écrans climatiques pour serres devraient connaître la croissance la plus rapide, enregistrant un CAGR de 7,2 % jusqu'en 2032.
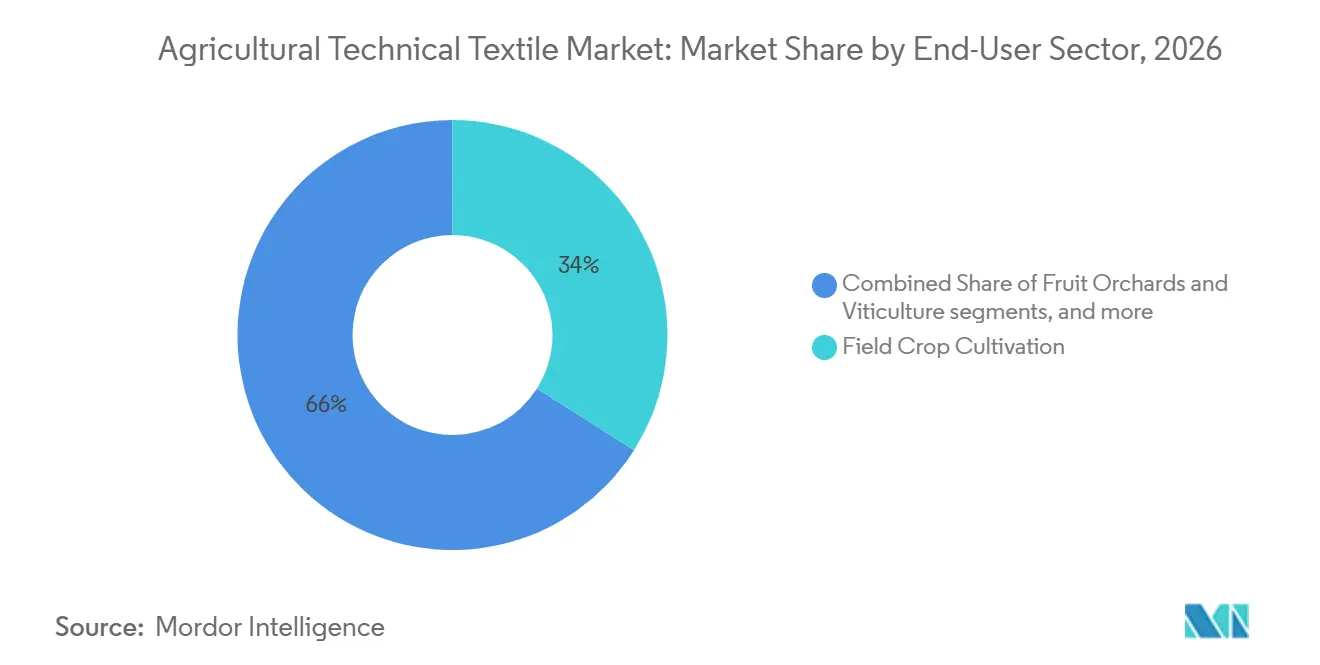
- Par secteur d'utilisation finale, la culture en plein champ représentait 34 % de la taille du marché des textiles techniques agricoles en 2026, tandis que la culture maraîchère, floricole et de pépinière devrait être le secteur d'utilisation finale à la croissance la plus rapide, enregistrant un CAGR de 7,0 % jusqu'en 2032.
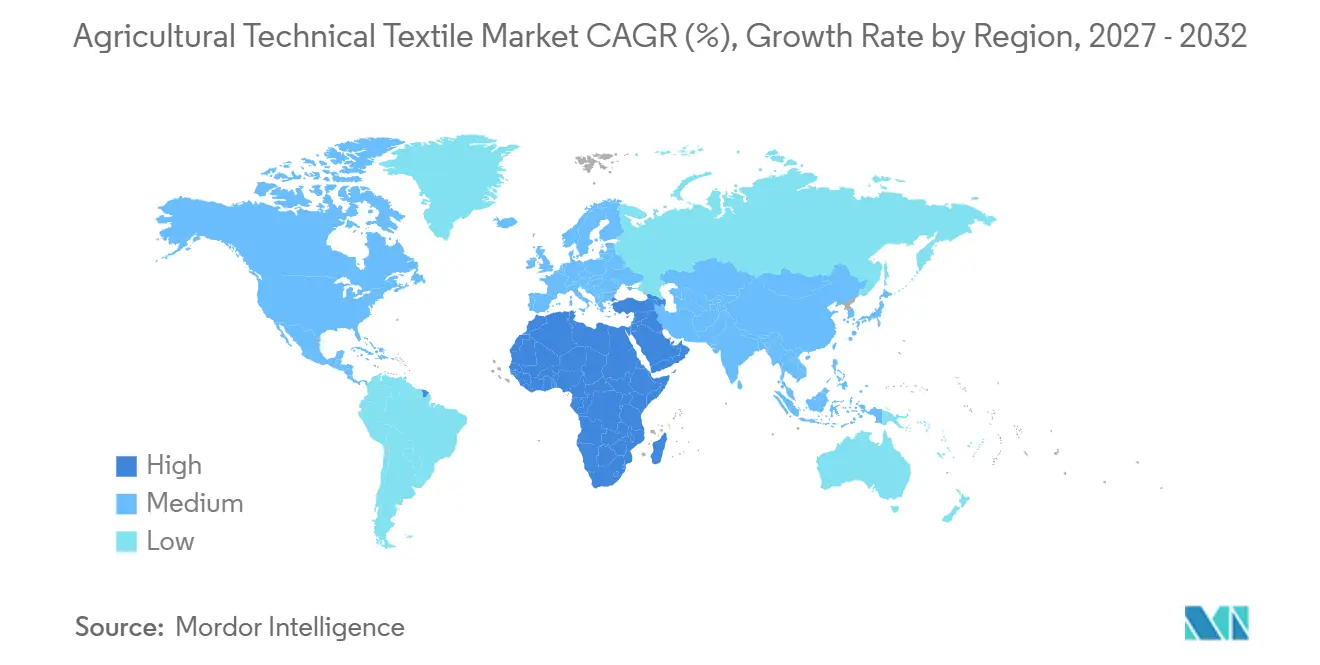
- Par géographie, l'Asie-Pacifique représentait 46 % de la part des revenus mondiaux en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des textiles techniques agricoles
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Culture protégée et horticulture commerciale | +1.2% | Mondial, concentré en Asie-Pacifique, UE et MEA | Moyen terme (2-4 ans) |
| Augmentation des pertes de récoltes dues aux conditions météorologiques extrêmes et aux infestations de ravageurs | +0.9% | Mondial, avec la plus forte exposition en Asie et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Adoption croissante de la lutte intégrée contre les ravageurs et de la protection non chimique des cultures | +0.8% | UE, Amérique du Nord et marchés émergents d'Asie du Sud et du Sud-Est | Moyen terme (2-4 ans) |
| Culture protégée et incitations à la modernisation agricole | +0.7% | Inde, UE, Brésil et États du Golfe MEA | Moyen terme (2-4 ans) |
| Protection des cultures et amélioration des rendements dans l'agriculture à haute valeur ajoutée | +0.6% | Amérique du Nord, UE, Asie-Pacifique et MEA | Long terme (≥ 4 ans) |
| Mécanisation de la récolte et de la mise en balles des fourrages | +0.4% | Amérique du Nord, UE, Argentine et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Culture protégée et horticulture commerciale
La culture protégée constitue une base de demande centrale pour le marché des textiles techniques agricoles, car les serres et les maisons à filets nécessitent des écrans, des barrières anti-insectes et des couvertures. Le marché des textiles techniques agricoles sert à la fois les structures de base et les installations à climat contrôlé, bien que les exigences en matière de produits diffèrent selon le niveau technologique. Les structures plastiques en Asie et en Afrique nécessitent généralement de grands volumes de composants textiles pratiques, tandis que les installations avancées requièrent un meilleur contrôle de la lumière et de la chaleur. Les agriculteurs exploitant des installations plus grandes ont également besoin d'écrans compatibles avec les systèmes climatiques automatisés et les équipements d'entraînement. Cela crée des opportunités pour les fournisseurs capables de documenter les performances et d'accompagner les installateurs dans les nouveaux sites de culture protégée. La sélection des produits dépend également de la valeur de la culture, des conditions météorologiques locales et des capacités opérationnelles de l'exploitation.
Augmentation des pertes de récoltes dues aux conditions météorologiques extrêmes et aux infestations de ravageurs
Les pertes de récoltes dues aux événements météorologiques et aux ravageurs renforcent l'argumentaire en faveur d'une protection physique durable sur le marché des textiles techniques agricoles. L'Organisation des Nations Unies pour l'alimentation et l'agriculture a rapporté en 2025 que les catastrophes avaient causé 3,26 milliards USD de pertes agricoles sur trois décennies, les fruits et légumes figurant parmi les produits touchés.[1] Une revue scientifique de 2025 a révélé que le réchauffement climatique peut augmenter les dommages causés par les ravageurs insectes au blé, au riz et au maïs en modifiant les aires de répartition et les cycles de reproduction des ravageurs. Les filets anti-grêle, brise-vent et anti-insectes peuvent protéger les cultures à haute valeur ajoutée pendant plusieurs saisons lorsqu'ils sont correctement spécifiés et installés. Le marché des textiles techniques agricoles gagne donc en pertinence là où les agriculteurs ont besoin d'une protection qui répond simultanément à l'exposition aux intempéries et au risque de ravageurs envahissants. Une installation fiable est importante car des filets mal ajustés peuvent ne pas offrir la protection attendue.
Adoption croissante de la lutte intégrée contre les ravageurs et de la protection non chimique des cultures
La lutte intégrée contre les ravageurs suscite un intérêt croissant pour les filets d'exclusion, les couvertures physiques et les systèmes pouvant fonctionner en parallèle avec la lutte biologique. La Commission européenne continue de positionner la réduction de l'utilisation des pesticides comme un objectif dans le cadre de sa stratégie De la ferme à la table. L'Organisation des Nations Unies pour l'alimentation et l'agriculture a rapporté en 2025 que la lutte biologique en Tanzanie avait réduit l'infestation par la chenille légionnaire d'automne de plus de 80 % et augmenté les rendements du maïs de 45 %. Ces approches renforcent l'importance de la taille des mailles, de la durabilité et de la stabilisation aux ultraviolets pour les exploitations orientées vers l'exportation. Le marché des textiles techniques agricoles peut en bénéficier à mesure que la protection physique devient partie intégrante des plans de gestion des cultures et de conformité plutôt qu'un achat agricole discrétionnaire. Elle peut également réduire la dépendance aux interventions chimiques répétées dans les environnements horticoles sensibles.
Culture protégée et incitations à la modernisation agricole
Les programmes gouvernementaux abaissent les barrières à l'investissement pour la culture protégée et la modernisation agricole dans certains pays. Le ministère des Textiles du gouvernement indien a rapporté en 2025 que 14 projets de recherche sur les agrotextiles avaient été approuvés et que 576 agriculteurs avaient reçu une formation au Centre de démonstration des agrotextiles intelligents face au climat au Gujarat.[2] Le centre utilise des outils de surveillance de l'humidité du sol, de la température, de l'humidité relative et du rendement des cultures. Le marché des textiles techniques agricoles peut bénéficier de tels programmes lorsqu'ils montrent aux agriculteurs comment les filets d'ombrage, les produits de paillage, les filets anti-insectes et les systèmes anti-grêle fonctionnent dans les conditions locales. Le soutien public accroît également l'attention portée aux normes de performance, ce qui peut favoriser les fournisseurs disposant d'une qualité de produit documentée. Les fermes de démonstration peuvent raccourcir la courbe d'apprentissage pour les agriculteurs envisageant ces produits.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fluctuations des prix du polyéthylène et du polypropylène | -1% | Mondial, avec une forte sensibilité chez les transformateurs d'Asie-Pacifique et de l'UE | Court terme (≤ 2 ans) |
| Coût initial élevé et limites d'accessibilité pour les petits exploitants | -0.8% | Afrique subsaharienne, Asie du Sud et du Sud-Est, et Amérique du Sud | Long terme (≥ 4 ans) |
| Déchets plastiques agricoles et défis du recyclage | -0.6% | UE, Amérique du Nord et Asie-Pacifique avec une exposition réglementaire croissante | Moyen terme (2-4 ans) |
| Dégradation par les ultraviolets dans des conditions extrêmes | -0.4% | MEA, Asie du Sud et Asie-Pacifique tropicale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fluctuations des prix du polyéthylène et du polypropylène
Le polyéthylène et le polypropylène sont des intrants importants pour les filets, les produits de paillage et les couvertures, de sorte que les variations des coûts des matières premières peuvent rapidement affecter les marges des transformateurs. La Banque mondiale a identifié une incertitude persistante sur les marchés des matières premières dans ses perspectives 2025. L'Administration américaine d'information sur l'énergie a également signalé une incertitude persistante dans les conditions des marchés de l'énergie et de la pétrochimie en 2025.[3] Le marché des textiles techniques agricoles subit des pressions lorsque les transformateurs doivent absorber des coûts de résine plus élevés ou les répercuter sur des agriculteurs sensibles aux prix. Cela peut retarder les décisions d'achat et réduire les fonds disponibles pour de nouvelles capacités ou le développement de matériaux. Les variations de prix sont particulièrement difficiles pour les fournisseurs desservant des exploitations ayant une capacité limitée à absorber les hausses de coûts.
Coût initial élevé et limites d'accessibilité pour les petits exploitants
Les coûts d'installation initiaux peuvent empêcher les petits exploitants d'adopter des systèmes de protection par filets d'ombrage, anti-grêle et autres systèmes de protection subventionnés. Un document de la Banque mondiale de 2025 a identifié les coûts initiaux élevés, l'accès limité au crédit, les limites de garantie et les calendriers de remboursement ne correspondant pas aux cycles de revenus agricoles comme des obstacles persistants à l'adoption des technologies. La FAO a également noté que les agriculteurs disposant de plus de ressources peuvent capter une part disproportionnée des avantages liés au financement. Le marché des textiles techniques agricoles a besoin de structures de financement qui reconnaissent la valeur productive de la culture protégée et de la protection physique des cultures. De meilleurs liens entre les agriculteurs, les acheteurs et les prêteurs pourraient rendre ces achats plus accessibles sans reposer uniquement sur des prix de produits plus bas. Le soutien à l'installation et des ventes de cultures prévisibles peuvent également améliorer l'argumentaire en faveur du crédit agricole.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les filets de protection des cultures occupent la position la plus importante
Les filets de protection des cultures représentaient 24 % de la part du marché des textiles techniques agricoles en 2026. Leur position reflète leur utilisation dans les légumes en plein champ, les vergers, les vignobles et les étangs d'aquaculture. Les variantes anti-insectes, anti-grêle, anti-oiseaux et brise-vent protègent les cultures contre plusieurs formes de risques de production. La demande devient de plus en plus axée sur les spécifications, notamment lorsque les agriculteurs servent des marchés d'exportation ou travaillent dans le cadre de programmes de lutte intégrée contre les ravageurs. Cela maintient la précision des mailles et la durabilité aux ultraviolets comme critères importants dans la sélection des fournisseurs.
Les filets d'ombrage agricoles et les écrans climatiques pour serres constituent la catégorie de produits à la croissance la plus rapide, enregistrant un CAGR de 7,2 % jusqu'en 2032. Ces produits bénéficient de l'expansion de la culture protégée et de l'intérêt pour les matériaux réfléchissants et diffuseurs de lumière. Les couvertures de cultures et les voiles de protection des plantes continuent de soutenir la prolongation des saisons et les méthodes de production non chimiques dans les régions tempérées. Les paillages, les couvertures de sol, les textiles de pépinière, les textiles forestiers et les produits de récolte servent à la préparation des champs et aux tâches post-récolte. Les textiles pour la pêche et l'aquaculture constituent une base de produits supplémentaire dans les sites d'aquaculture commerciale.

Par secteur d'utilisation finale : la culture en plein champ occupe la position la plus importante
La culture en plein champ représentait 34 % de la part du marché des textiles techniques agricoles en 2026. Le segment comprend la production de céréales, d'oléagineux et de cultures en rangs utilisant des paillages, des couvertures de sol, des filets brise-vent et des couvertures légères. Son importance découle de la grande superficie cultivée plutôt que de prix unitaires élevés. Les produits standard peuvent faire face à une concurrence intense sur les prix et à des achats basés sur les volumes. Les fournisseurs ont donc besoin d'une production efficace, d'une distribution fiable et de performances pratiques des produits.
La culture maraîchère, floricole et de pépinière est le secteur d'utilisation finale à la croissance la plus rapide, enregistrant un CAGR de 7,0 % jusqu'en 2032. Le segment est soutenu par la production en serre orientée vers l'exportation au Maroc, au Kenya, au Vietnam et en Équateur, où les acheteurs exigent un contrôle phytosanitaire. La production florale peut soutenir l'investissement dans les systèmes d'ombrage et d'exclusion car la lumière et la température affectent directement la qualité des cultures et le calendrier de floraison. Les vergers fruitiers et la viticulture nécessitent également une protection contre la grêle, le gel, les insectes et l'excès de lumière. La Commission européenne a lancé LIFE VINOSHIELD en juin 2025 pour déployer des filets textiles multifonctionnels dans les vignobles, illustrant le rôle continu de la protection physique dans les cultures spécialisées.
Analyse géographique
L'Asie-Pacifique représentait 46 % de la part des revenus mondiaux en 2026. La Chine reste importante car son parc de serres couvertes de plastique est le plus grand au monde. Une étude satellitaire de 2025 a estimé la superficie des serres couvertes en Chine à 8 224,9 kilomètres carrés, soit 57,7 % du total mondial cartographié. L'Inde est soutenue par des programmes encourageant l'adoption de filets d'ombrage et de serres tunnel. Le Vietnam et l'Indonésie développent la culture protégée pour les légumes orientés vers l'exportation et l'aquaculture.
L'Europe est le deuxième marché régional et joue un rôle important dans les écrans de serre haut de gamme et les matériaux recyclables certifiés. Les producteurs de la région répondent aux exigences de protection des cultures et environnementales grâce à des filets plus performants, des écrans climatiques et des structures de matériaux plus simples. La norme EN 18109:2025 attire l'attention sur le recyclage et la sélection des matériaux dans les plastiques agricoles. L'Amérique du Nord se développe grâce aux opérations fourragères mécanisées aux États-Unis et au Canada et aux investissements dans la culture protégée au Canada et au Mexique.
Le Moyen-Orient et l'Afrique devraient être la géographie à la croissance la plus rapide, avec un CAGR de 6,5 % de 2027 à 2032. La rareté de l'eau, les priorités de sécurité alimentaire et les investissements dans la culture protégée soutiennent la demande en Arabie saoudite, aux Émirats arabes unis, au Maroc et en Afrique du Sud. Les opérations de serres orientées vers l'exportation au Maroc nécessitent des filets d'exclusion des insectes et des couvertures stabilisées aux ultraviolets. L'Arabie saoudite et les Émirats arabes unis privilégient les écrans haute performance là où l'exposition à la chaleur et aux ultraviolets est sévère. L'Amérique du Sud contribue également grâce aux textiles d'aquaculture au Chili et à la demande de filets d'enrubannage liée aux fourrages au Brésil, au Chili et en Argentine.
Paysage concurrentiel
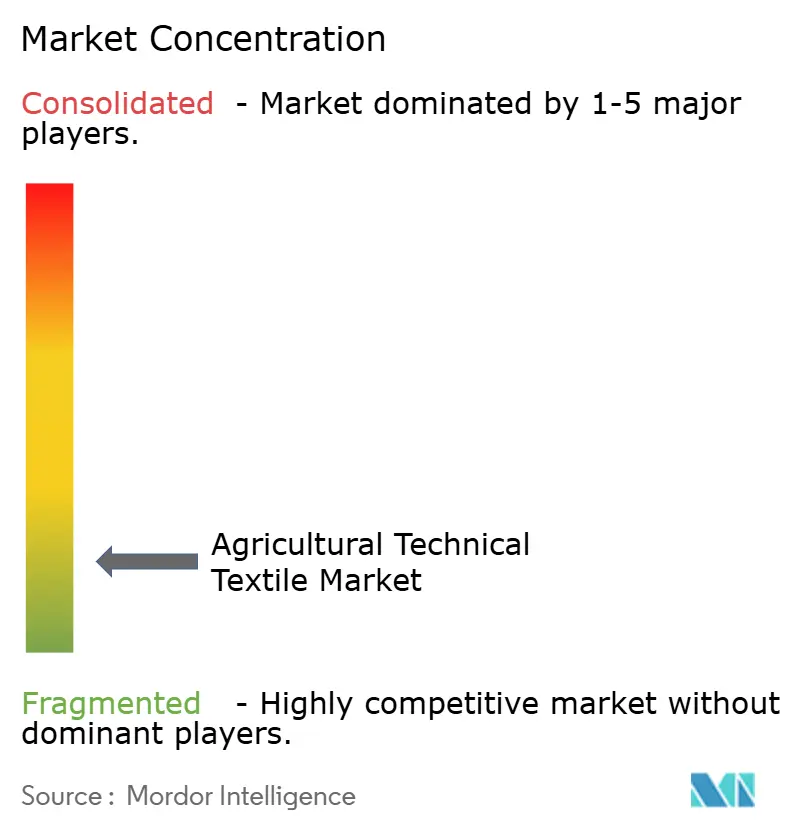
Le marché des textiles techniques agricoles est fragmenté. Les spécialistes européens se démarquent par des écrans de serre certifiés, des filets anti-insectes et des systèmes anti-grêle. Les producteurs asiatiques, notamment en Chine, sont plus compétitifs sur les produits d'ombrage et de paillage standard où le prix est un facteur d'achat plus déterminant. Cette division offre aux acheteurs le choix entre des matériaux moins coûteux et des produits à plus haute valeur ajoutée avec des performances documentées. Elle laisse également de la place aux fournisseurs spécialisés dans les filets photo-sélectifs, les textiles de paillage biodégradables et les systèmes de protection assistés par capteurs.
La concurrence sur le marché des textiles techniques agricoles est de plus en plus liée à la conception multifonctionnelle et à la conformité réglementaire. Les producteurs développent des matériaux capables de diffuser la lumière, d'exclure les insectes et de réduire la charge thermique en une seule installation. La norme EN 18109:2025 accroît la valeur des produits conçus pour le recyclage et peut désavantager les petits transformateurs qui ne peuvent pas mettre à jour leurs structures de produits. Le projet LIFE VINOSHIELD de la Commission européenne fait également progresser l'utilisation de filets multifonctionnels dans la protection des vignobles. L'automatisation du pressage en balles rondes de John Deere est une évolution distincte des équipements qui peut soutenir la demande de produits de filets d'enrubannage cohérents et spécifiques aux presses à balles.
Le marché des textiles techniques agricoles offre également des opportunités dans l'aquaculture, l'horticulture protégée et la protection des cultures pour les petits exploitants. Les technologies de filets traités au cuivre et anti-biofouling peuvent différencier les fournisseurs en aquaculture car elles nécessitent une connaissance spécialisée des matériaux. Les systèmes anti-grêle à capteurs peuvent offrir aux fournisseurs une voie vers des services liés aux conditions des cultures et à l'exposition lumineuse. Le besoin non satisfait le plus important reste une protection abordable et techniquement validée pour les exploitations de moins de deux hectares en Afrique subsaharienne et en Asie du Sud et du Sud-Est.
Leaders du secteur des textiles techniques agricoles
-
Arrigoni Group
-
KARATZIS S.A.
-
Ginegar Plastic Products Ltd.
-
Garware Technical Fibres Limited
-
Tama Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Des chercheurs japonais, en collaboration avec Sumitomo Metal Mining, ont développé Solament AgriCool Shade, un tissu agricole qui bloque le rayonnement proche infrarouge générateur de chaleur tout en laissant passer la lumière visible nécessaire à la photosynthèse. Le matériau est actuellement en cours d'essais sur le terrain sur diverses cultures et conditions de croissance pour évaluer son efficacité dans la réduction du stress thermique.
- Août 2025 : L'Organisation européenne de normalisation a publié la norme EN 18109:2025, la première norme paneuropéenne traitant spécifiquement des exigences de gestion du cycle de vie et de conception pour le recyclage des plastiques agricoles, y compris les filets horticoles, les ficelles et les non-tissés.
- Juin 2025 : La Commission européenne a lancé LIFE VINOSHIELD, un projet visant à déployer des filets textiles multifonctionnels dans les vignobles pour une protection intégrée contre la grêle, le gel, les insectes et l'irradiation excessive.
Portée du rapport mondial sur le marché des textiles techniques agricoles
Le rapport sur le marché des textiles techniques agricoles est segmenté par type de produit (filets de protection des cultures, textiles pour la pêche et l'aquaculture, couvertures de cultures et voiles de protection des plantes, et plus), par secteur d'utilisation finale (culture en plein champ, vergers fruitiers et viticulture, et plus), et par géographie (Asie-Pacifique, Europe, Moyen-Orient et Afrique, et plus). Le rapport propose la taille du marché et les prévisions en valeur (USD) pour tous les segments ci-dessus.
| Filets de protection des cultures | Filets anti-insectes et de protection contre les ravageurs |
| Filets anti-grêle et de protection météorologique | |
| Filets anti-oiseaux et de protection contre la faune | |
| Filets brise-vent agricoles | |
| Filets d'ombrage agricoles et écrans climatiques pour serres | Filets d'ombrage agricoles |
| Écrans thermo-réfléchissants et de diffusion de la lumière | |
| Écrans de serre thermiques et économes en énergie | |
| Écrans d'occultation et de contrôle de la lumière pour serres | |
| Couvertures de cultures et voiles de protection des plantes | Voiles de forçage non-tissés flottants |
| Textiles de protection thermique et contre le gel | |
| Autres couvertures de cultures tissées et tricotées | |
| Textiles pour la pêche et l'aquaculture | Filets de pêche commerciale |
| Filets de cages et de confinement pour l'aquaculture | |
| Filets de protection spécialisés pour l'aquaculture | |
| Paillages et couvertures de sol agricoles | |
| Textiles de pépinière, de soutien des plantes et forestiers | |
| Textiles de récolte et de gestion des fourrages | |
| Autres textiles techniques agricoles |
| Culture en plein champ |
| Culture maraîchère, floricole et de pépinière |
| Vergers fruitiers et viticulture |
| Sylviculture et aménagement paysager |
| Élevage et opérations fourragères |
| Pêche et aquaculture |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud et centrale |
| Par type de produit | Filets de protection des cultures | Filets anti-insectes et de protection contre les ravageurs |
| Filets anti-grêle et de protection météorologique | ||
| Filets anti-oiseaux et de protection contre la faune | ||
| Filets brise-vent agricoles | ||
| Filets d'ombrage agricoles et écrans climatiques pour serres | Filets d'ombrage agricoles | |
| Écrans thermo-réfléchissants et de diffusion de la lumière | ||
| Écrans de serre thermiques et économes en énergie | ||
| Écrans d'occultation et de contrôle de la lumière pour serres | ||
| Couvertures de cultures et voiles de protection des plantes | Voiles de forçage non-tissés flottants | |
| Textiles de protection thermique et contre le gel | ||
| Autres couvertures de cultures tissées et tricotées | ||
| Textiles pour la pêche et l'aquaculture | Filets de pêche commerciale | |
| Filets de cages et de confinement pour l'aquaculture | ||
| Filets de protection spécialisés pour l'aquaculture | ||
| Paillages et couvertures de sol agricoles | ||
| Textiles de pépinière, de soutien des plantes et forestiers | ||
| Textiles de récolte et de gestion des fourrages | ||
| Autres textiles techniques agricoles | ||
| Par secteur d'utilisation finale | Culture en plein champ | |
| Culture maraîchère, floricole et de pépinière | ||
| Vergers fruitiers et viticulture | ||
| Sylviculture et aménagement paysager | ||
| Élevage et opérations fourragères | ||
| Pêche et aquaculture | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud et centrale | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des textiles techniques agricoles d'ici 2032 ?
Le marché des textiles techniques agricoles devrait atteindre 24,76 milliards USD d'ici 2032. Son CAGR de 5 % reflète la demande pour la culture protégée, la protection physique des cultures et l'horticulture à plus haute valeur ajoutée.
Quelle catégorie de produits détient la plus grande part dans les textiles techniques agricoles ?
Les filets de protection des cultures dominent la gamme de produits avec une part de 24 % en 2026. Leur large utilisation dans les légumes, les vergers, les vignobles et l'aquaculture soutient cette position.
Quel segment d'utilisation finale présente la plus forte demande de textiles techniques agricoles ?
La culture en plein champ représente la plus grande part d'utilisation finale à 34 % en 2026. Elle utilise des paillages, des couvertures de sol, des filets brise-vent et des couvertures légères sur de vastes superficies cultivées.
Quelle région présente la plus forte demande de textiles techniques agricoles ?
L'Asie-Pacifique détient la plus grande part régionale à 46 % en 2026. La vaste superficie de serres couvertes en Chine et l'adoption soutenue par des politiques en Inde soutiennent la demande régionale.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 6,5 % de 2027 à 2032. Les programmes de sécurité alimentaire, la rareté de l'eau et les investissements dans la culture protégée soutiennent cette croissance.
Qu'est-ce qui limite l'adoption des textiles techniques agricoles dans les petites exploitations ?
Les coûts d'installation initiaux et l'accès limité au crédit constituent des obstacles majeurs. Les variations des prix des polymères, les exigences de recyclage et la dégradation par les ultraviolets peuvent s'ajouter aux préoccupations de coût et de performance auxquelles font face les agriculteurs.