
Taille et Part du Marché des Capteurs d'Imagerie SPAD pour la Vision Industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 313.92 Millions de dollars américains |
| Taille du Marché (2031) | 614.98 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 14.40 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Capteurs d'Imagerie SPAD pour la Vision Industrielle par Mordor Intelligence
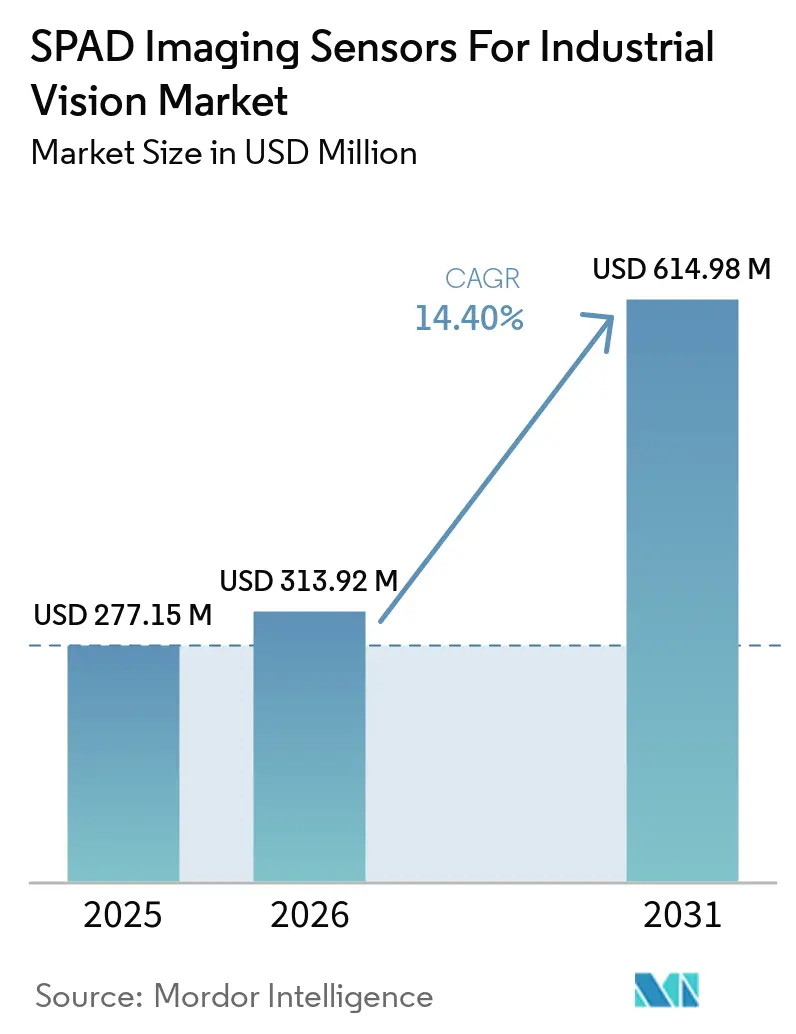
La taille du marché des capteurs d'imagerie SPAD pour la vision industrielle était évaluée à 277,15 millions USD en 2025 et devrait s'étendre de 313,92 millions USD en 2026 pour atteindre 614,98 millions USD d'ici 2031, à un CAGR de 14,40 % durant la période de prévision 2026-2031. La demande est soutenue par une utilisation plus large de la vision 3D par machine dans l'automatisation des usines et la logistique, où les informations de profondeur améliorent le guidage des robots et la manutention des matériaux. Les exigences d'inspection dans le conditionnement des semi-conducteurs favorisent également les capteurs à comptage de photons car ils peuvent capturer des signaux faibles à des vitesses de fonctionnement élevées. La détection directe par temps de vol devient de plus en plus pertinente pour les robots mobiles autonomes qui nécessitent une télémétrie fiable dans des conditions d'éclairage variables. La concurrence se concentre de plus en plus sur les conceptions de capteurs empilés, le support logiciel et la qualification industrielle plutôt que sur les seules performances au niveau du pixel. Les coûts de processus élevés, les exigences d'interopérabilité, les compromis sur le bruit des capteurs et une base de talents spécialisés limitée maintiendront l'adoption centrée sur les applications où les performances justifient l'investissement.
Principaux Enseignements du Rapport
- Par architecture de capteur, les capteurs SPAD/dToF 3D détenaient 58,75 % de part de marché en 2025, tandis que les modules de caméra SPAD intégrés et les systèmes de vision devraient se développer à un CAGR de 21,63 % jusqu'en 2031.
- Par plage de longueurs d'onde, les capteurs SPAD NIR représentaient 82,35 % de part de marché en 2025, tandis que les capteurs SPAD SWIR devraient enregistrer un CAGR de 21,47 % jusqu'en 2031.
- Par plage de détection, les capteurs à moyenne portée détenaient une part de 47,65 % en 2025, tandis que les capteurs à longue portée devraient progresser à un CAGR de 20,85 % jusqu'en 2031.
- Par secteur d'utilisation final, les fabricants d'électronique et de semi-conducteurs représentaient 24,85 % de part de marché en 2025, tandis que la logistique et l'entreposage devraient enregistrer un CAGR de 21,74 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 46,75 % de part de marché en 2025 et devrait se développer à un CAGR de 21,36 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Capteurs d'Imagerie SPAD pour la Vision Industrielle
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion de la Vision 3D par Machine et de la Robotique | +3.8% | Mondial, concentré en Asie-Pacifique, en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande d'Inspection à Faible Luminosité et à Grande Vitesse | +3.2% | Mondial, avec des pôles d'électronique et de semi-conducteurs en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance de la Télémétrie Directe par Temps de Vol | +2.8% | Mondial, porté par la robotique en Asie-Pacifique et la logistique en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Adoption Croissante de l'IA en Périphérie dans l'Automatisation des Usines | +2.4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Avancées dans l'Empilement de Semi-conducteurs Réduisant l'Encombrement des Capteurs | +1.8% | Mondial, avec des gains clés au Japon, à Taïwan et en Corée du Sud | Long terme (≥ 4 ans) |
| Exigences de Comptage de Photons dans l'Inspection des Semi-conducteurs et des Sciences de la Vie | +1.4% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'Expansion de la Vision 3D par Machine et de la Robotique Stimule l'Adoption des Capteurs
La vision 3D par machine est désormais utilisée au-delà des lignes d'assemblage automobile et de semi-conducteurs dans le tri alimentaire, le conditionnement pharmaceutique, l'automatisation logistique et la robotique collaborative. Sur le marché des capteurs d'imagerie SPAD pour la vision industrielle, les caméras dToF à base de SPAD génèrent des données de profondeur à partir d'une seule impulsion laser et peuvent fonctionner indépendamment de la lumière ambiante. Cela les différencie des systèmes à lumière structurée et à vision stéréoscopique, qui peuvent nécessiter davantage de traitement ou un éclairage contrôlé. RoboSense a rapporté que les expéditions de LiDAR pour la robotique ont augmenté de 510,4 % d'une année sur l'autre au premier semestre 2026.[1] soutenu par son architecture EOCENE SPAD-SoC, et a projeté 800 000 à 1 000 000 livraisons de LiDAR pour la robotique pour l'ensemble de l'année 2026. À mesure que la sortie 3D de qualité image devient disponible à des prix plus accessibles, le prélèvement en bac, la détection d'écarts et la mesure volumétrique deviennent plus pratiques pour le marché des capteurs d'imagerie SPAD pour la vision industrielle. Une densité plus élevée de flottes de robots mobiles autonomes nécessite également une détection à longue portée pour la gestion des espacements et la couverture des arrêts d'urgence sur les sols d'entrepôt.
La Demande d'Inspection à Faible Luminosité et à Grande Vitesse Favorise l'Architecture SPAD
Les lignes de production industrielles fonctionnent en continu et peuvent faire fonctionner des systèmes de convoyeurs à des vitesses supérieures à 5 mètres par seconde, ce qui accroît le besoin de détection des défauts sans flou de mouvement. Pour le marché des capteurs d'imagerie SPAD pour la vision industrielle, le fonctionnement par comptage de photons élimine le bruit de lecture et prend en charge des expositions plus courtes que les caméras CMOS conventionnelles à des performances signal sur bruit comparables. Pi Imaging a présenté sa caméra SPAD Alpha de 1 024 × 1 024 pixels pour la vision industrielle par machine lors de VISION 2026 et a décrit des performances limitées par le bruit de grenaille photonique pour l'inspection à grande vitesse.[2] La caméra réduit également la demande de calcul en aval pour les modèles d'inférence en périphérie. Le marché des capteurs d'imagerie SPAD pour la vision industrielle bénéficie du passage de l'inspection de la vérification de surface 2D vers l'analyse volumétrique des vides sous-surfaciques dans les boîtiers de puces et la délamination dans les électrodes de batteries. Le comptage de photons corrélé en temps peut fournir des données de profondeur et des informations sur l'arrivée des photons en un seul événement d'acquisition.
La Croissance de la Télémétrie Directe par Temps de Vol Remodèle l'Économie de la Détection de Profondeur
La télémétrie directe par temps de vol mesure l'intervalle entre l'émission laser et la détection de photons par un capteur SPAD. Elle est adaptée aux applications industrielles qui nécessitent une précision métrique au-delà de 1 mètre et peut réduire la dépendance aux méthodes à lumière structurée et à déphasage. STMicroelectronics a lancé le VL53L9 en juin 2026, un module LiDAR 3D dToF avec 2 268 zones, une portée de moins de 5 cm à 9 mètres, une précision allant jusqu'à 1 % et un fonctionnement à 100 images par seconde.[3] Sa production de masse a débuté en juillet 2026. Cela soutient la demande sur le marché des capteurs d'imagerie SPAD pour la vision industrielle pour des capteurs avec un fort rejet des photons plutôt qu'une puissance laser plus élevée. Les considérations de sécurité laser de la norme IEC 60825-1 favorisent également les conceptions sensibles qui fonctionnent avec des sources de classe 1.
L'Adoption Croissante de l'IA en Périphérie dans l'Automatisation des Usines Amplifie la Valeur des SPAD
L'inférence locale par IA peut réduire le délai entre la capture d'image et une décision de production, ce qui est important lorsque des produits défectueux doivent être déviés en quelques millisecondes. Cisco a identifié les véhicules à guidage automatique alimentés par l'IA et les systèmes de vision par machine comme des priorités d'investissement majeures parmi les fabricants déployant l'IA à grande échelle en 2026.[4] Les conceptions SPAD empilées tridimensionnelles séparent la couche de détection de photons de la tranche logique, créant de l'espace pour les processeurs d'histogrammes et les accélérateurs de réseaux de neurones. Singular Photonics a lancé son capteur Litavis le 10 septembre 2026, intégrant un traitement en pixel pour les fonctions d'imagerie, de synchronisation et d'histogramme sur une seule puce CMOS. La société a déclaré que les transferts de données brutes réduits et la latence soutiennent l'utilisation de l'IA en périphérie dans la robotique et l'automatisation industrielle. Le marché des capteurs d'imagerie SPAD pour la vision industrielle accorde donc une valeur croissante aux capteurs qui convertissent les données photoniques en décisions exploitables au niveau de l'appareil.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Processus et de Conditionnement au Niveau du Pixel | -3.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Qualification Industrielle et Interopérabilité Limitées | -2.1% | Mondial | Moyen terme (2 à 4 ans) |
| Compromis liés au Comptage Sombre, à la Post-impulsion et à la Lumière Ambiante | -1.8% | Mondial, particulièrement élevé dans les environnements industriels extérieurs | Long terme (≥ 4 ans) |
| Pénurie de Talents Spécialisés en Conception et Test SPAD | -1.2% | Principalement en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les Coûts Élevés de Processus et de Conditionnement au Niveau du Pixel Limitent l'Étendue du Marché
Les capteurs SPAD nécessitent des procédés CMOS spécialisés avec isolation par tranchée profonde et jonctions d'avalanche soigneusement conçues. Les variantes empilées nécessitent également une liaison hybride tranche à tranche ou puce à puce, qui n'est pas largement disponible dans les fonderies CMOS de commodité. Les coûts par pixel sont 3 à 5 fois plus élevés que ceux des capteurs CMOS à obturateur global courants, ce qui limite l'utilisation dans les applications de tri alimentaire sensibles aux prix et de service de machines à volume moyen. Sony Semiconductor Solutions a introduit la liaison Cu-Cu dans l'IMX479 en juin 2025 pour améliorer le rendement d'empilement et réduire l'encombrement, mais un écart de coût significatif subsistait. Cette pression sur les coûts encourage les premiers adoptants sur le marché des capteurs d'imagerie SPAD pour la vision industrielle à se procurer des modules de caméra intégrés plutôt que des capteurs nus. Cette approche transfère la complexité d'ingénierie et la marge aux fournisseurs de systèmes et peut réduire la flexibilité pour les clients qui ont besoin de configurations personnalisées.
La Qualification Industrielle et l'Interopérabilité Limitées Prolongent les Cycles de Développement
De nombreux produits SPAD commerciaux disposent de certifications conçues pour des usages automobiles ou médicaux, plutôt que pour la vision industrielle par machine. L'IMX560 de Sony répertorie la conformité IEC 61508 SIL 2, tandis que les utilisateurs industriels peuvent également exiger une validation GenICam, GigE Vision, USB3 Vision, CoaXPress, de température et de compatibilité électromagnétique. Combler cet écart de qualification peut ajouter 12 à 18 mois aux cycles de développement de produits. L'infrastructure de test requise favorise également les fournisseurs établis de vision par machine qui disposent de programmes de qualification existants. L'absence de formats standard pour les données d'histogramme rend l'intégration multi-fournisseurs plus difficile et nécessite des intergiciels personnalisés. Ces conditions augmentent les coûts de possession sur le marché des capteurs d'imagerie SPAD pour la vision industrielle au-delà du prix d'achat initial du capteur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Architecture de Capteur : le dToF 3D en Tête tandis que les Modules Intégrés s'Accélèrent
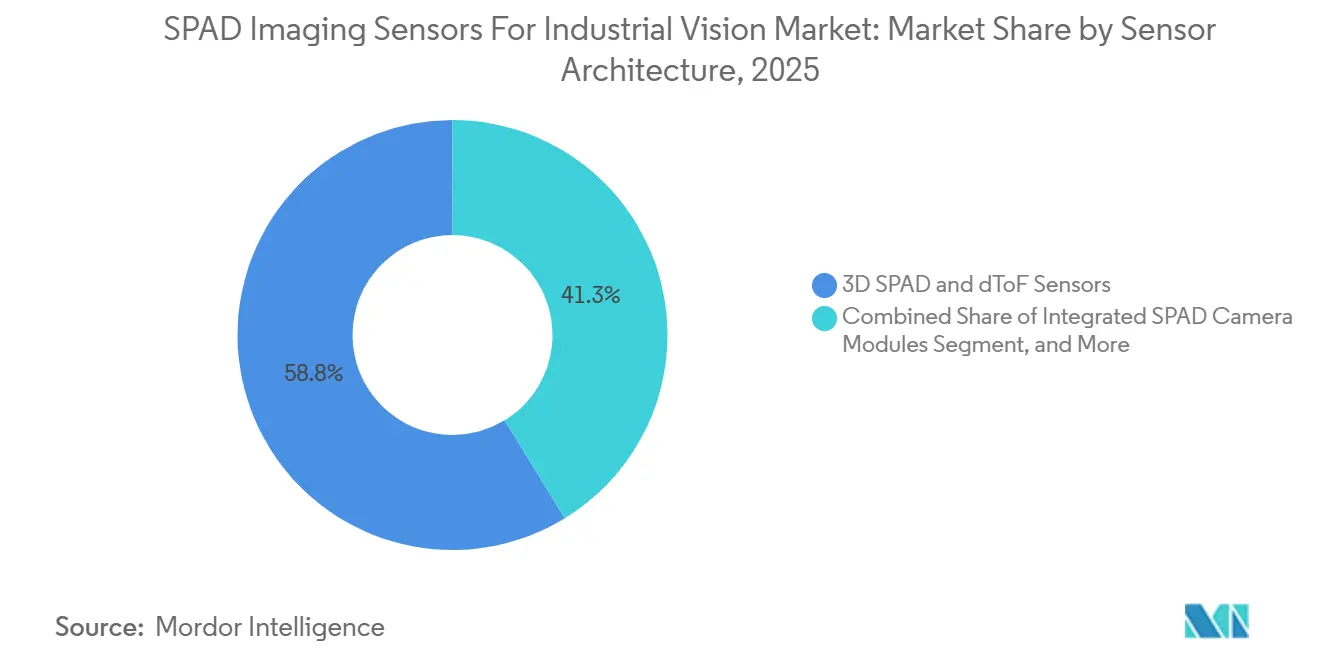
Les capteurs SPAD/dToF 3D détenaient 58,75 % de la part du marché des capteurs d'imagerie SPAD pour la vision industrielle en 2025. Leur position reflète la capacité à combiner profondeur, précision et sensibilité à un seul photon sur des distances de fonctionnement à moyenne portée. Ces capteurs prennent en charge le prélèvement robotique en bac, l'évitement d'obstacles pour les véhicules à guidage automatique, la cartographie des zones d'entrepôt et la surveillance de la sécurité en usine. L'IMX560 de Sony, capteur SPAD dToF industriel, offre la conformité IEC 61508 SIL 2, un fonctionnement à 100 images par seconde et une fréquence d'échantillonnage de 1 GHz. Ces spécifications montrent comment les conceptions dToF passent des prototypes aux produits qualifiés pour les usages industriels liés à la sécurité.
Les modules de caméra SPAD intégrés et les systèmes de vision devraient enregistrer un CAGR de 21,63 % de 2026 à 2031. Sur le marché des capteurs d'imagerie SPAD pour la vision industrielle, les intégrateurs de systèmes utilisent des produits pré-étalonnés et gérés par micrologiciel pour raccourcir les délais de déploiement. Ce modèle transfère davantage de travail d'intégration au fournisseur de modules. Les capteurs SPAD linéaires continuent de prendre en charge l'inspection de bandes, le balayage des bords de tranches et la surveillance des matériaux rouleau à rouleau. Les capteurs d'image SPAD à balayage de surface bidimensionnel sont utilisés pour l'inspection par fluorescence résolue en temps dans les environnements pharmaceutiques et de sciences de la vie, où les statistiques d'arrivée des photons sont aussi importantes que l'intensité de l'image.


Par Plage de Longueurs d'Onde : le NIR Détient la Position la Plus Large tandis que le SWIR Gagne des Cas d'Usage
Les capteurs SPAD NIR dans la plage 700-1 100 nm représentaient 82,35 % de part de marché en 2025. Les dispositifs SPAD en silicium offrent de solides performances de détection de photons à 905 nm et 940 nm. Ces longueurs d'onde sont courantes dans les illuminateurs laser à cavité verticale émettant par la surface pour usage industriel car elles permettent de maîtriser les coûts et de respecter les exigences de sécurité oculaire de classe 1. La série C16531 de Hamamatsu présente une efficacité de détection de photons allant jusqu'à 65 % à 630 nm et s'étend jusqu'à 1 000 nm. Cette couverture prend en charge l'inspection par réflectance, la télémétrie dToF et le tri agricole.
Les capteurs SPAD SWIR devraient progresser à un CAGR de 21,47 % de 2026 à 2031. Pour le marché des capteurs d'imagerie SPAD pour la vision industrielle, les plateformes InGaAs/InP et Ge-sur-Si à température ambiante rendent possible la détection dans la plage 1 100-1 700 nm sans refroidissement cryogénique. Un capteur InGaAs/InP empilé en 3D présenté à CLEO 2026 a fourni une imagerie de profondeur en extérieur à 10 mètres sous un ensoleillement de 120 000 lux avec une précision de 2 %. Ce résultat soutient l'utilisation dans des environnements industriels extérieurs avec une forte lumière ambiante. Les SPAD ultraviolets au visible restent pertinents pour la métrologie des dimensions critiques des semi-conducteurs, tandis que les dispositifs SWIR étendus au-delà de 1 700 nm restent à un stade de recherche précoce en raison des exigences en matière de matériaux et de gestion thermique.
Par Plage de Détection : les Systèmes à Moyenne Portée Forment la Plus Grande Base tandis que la Demande à Longue Portée se Développe
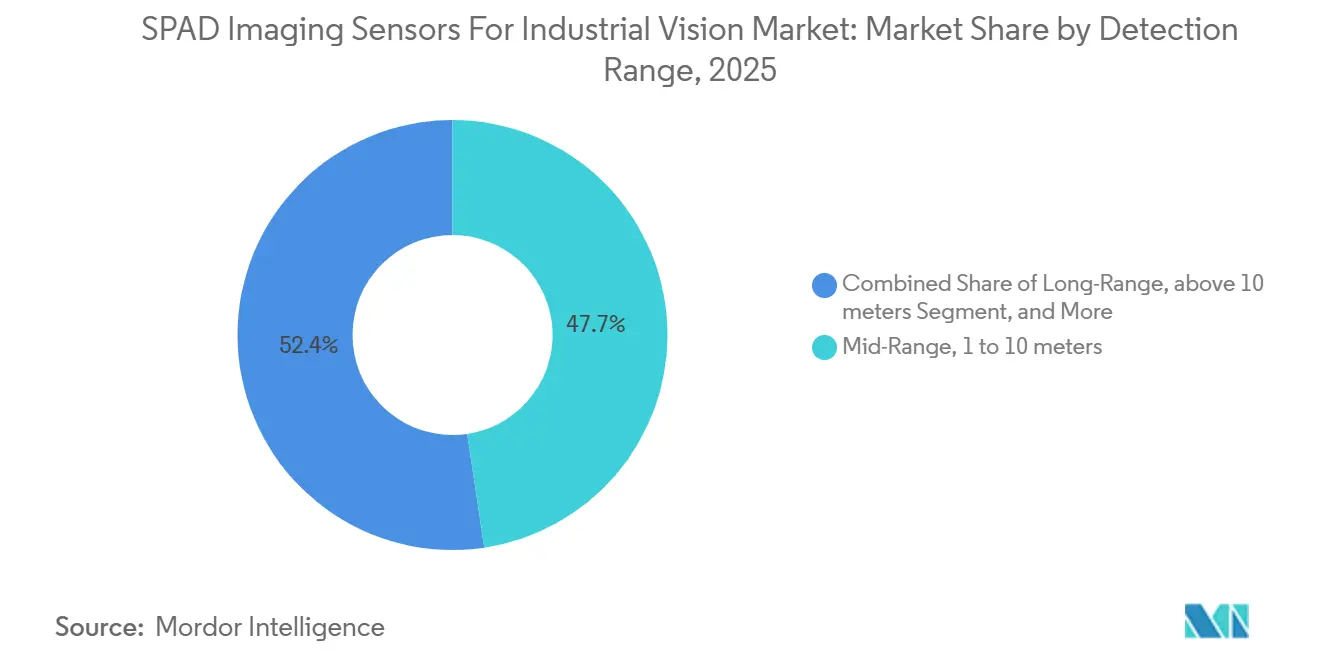
Les capteurs à moyenne portée couvrant 1 à 10 mètres représentaient 47,65 % du marché en 2025. La portée correspond aux configurations d'usine courantes, notamment la portée des bras robotiques de 1 à 3 mètres, la surveillance des convoyeurs de 2 à 6 mètres et la navigation des véhicules à guidage automatique de 5 à 8 mètres. Le VL53L9 de STMicroelectronics fournit 2 268 zones sur des distances de moins de 5 cm à 9 mètres dans un boîtier de 12,8 mm × 6,1 mm. Ce produit illustre le niveau de performance actuel de la catégorie à moyenne portée. Il associe également des facteurs de forme compacts aux exigences de profondeur de l'automatisation industrielle.
Les capteurs à longue portée de plus de 10 mètres devraient croître à un CAGR de 20,85 % jusqu'en 2031. Sur le marché des capteurs d'imagerie SPAD pour la vision industrielle, la surveillance du périmètre des entrepôts, les cours de véhicules à guidage automatique en extérieur et les systèmes de stockage en grande hauteur nécessitent des portées de détection de 20 à 50 mètres. Les avancées dans les circuits de synchronisation SPAD à éclairage par la face arrière empilés en 3D soutiennent ce cas d'usage. Une conception à échantillonnage en temps équivalent rapportée par le Symposium ITE a fourni 25 millions de points par seconde dans un concept de capteur de qualité automobile qui peut éclairer les conceptions industrielles extérieures. Les produits à courte portée jusqu'à 1 mètre restent appropriés pour la reconnaissance de gestes, la commutation de proximité et les vérifications de présence de composants. Leur utilisation est limitée par des alternatives à temps de vol et ultrasoniques moins coûteuses.
Par Secteur d'Utilisation Final : l'Inspection des Semi-conducteurs en Tête tandis que la Logistique et l'Entreposage se Développent
Les fabricants d'électronique et de semi-conducteurs représentaient 24,85 % de la taille du marché des capteurs d'imagerie SPAD pour la vision industrielle en 2025. Les systèmes à comptage de photons identifient les défauts dans les micro-billes flip-chip, les empilements 3D-IC et les vias traversant le silicium qui peuvent se situer en dessous de la limite signal sur bruit des caméras conventionnelles. La norme IPC-A-610 fixe des exigences strictes pour la qualité des joints de soudure et des fils de connexion. Ces exigences renforcent l'argument en faveur d'outils d'inspection sensibles à mesure que les structures de puces deviennent plus denses. Le segment dépend également de la capacité des fournisseurs à fournir des résultats reproductibles dans des flux de travail de conditionnement exigeants.
La logistique et l'entreposage devraient progresser à un CAGR de 21,74 % de 2026 à 2031. Sur l'ensemble du marché des capteurs d'imagerie SPAD pour la vision industrielle, les opérations de traitement des commandes du commerce électronique utilisent des capteurs SPAD dToF dans des robots mobiles autonomes pour la mesure des cartons, l'identification des marchandises sous un éclairage variable et la détection aux portes de quai. RoboSense a rapporté une augmentation de 1 458,8 % d'une année sur l'autre des expéditions de LiDAR pour la robotique au premier trimestre 2026. Les utilisateurs automobiles et de mobilité recherchent un LiDAR à longue portée et à haute résolution angulaire. Dans le même temps, les acheteurs de machines et de robotique ont besoin de modules dToF à moyenne portée pour la sécurité des robots collaboratifs. Les fabricants d'équipements pharmaceutiques et médicaux utilisent des produits UV au NIR pour le comptage de particules et l'inspection de la durée de vie par fluorescence. En revanche, les opérateurs de l'alimentation et des boissons utilisent des produits NIR pour le tri des matières étrangères. Les utilisateurs de l'aérospatiale et de la défense évaluent les systèmes SPAD SWIR pour la télémétrie à faible luminosité.
Analyse Géographique
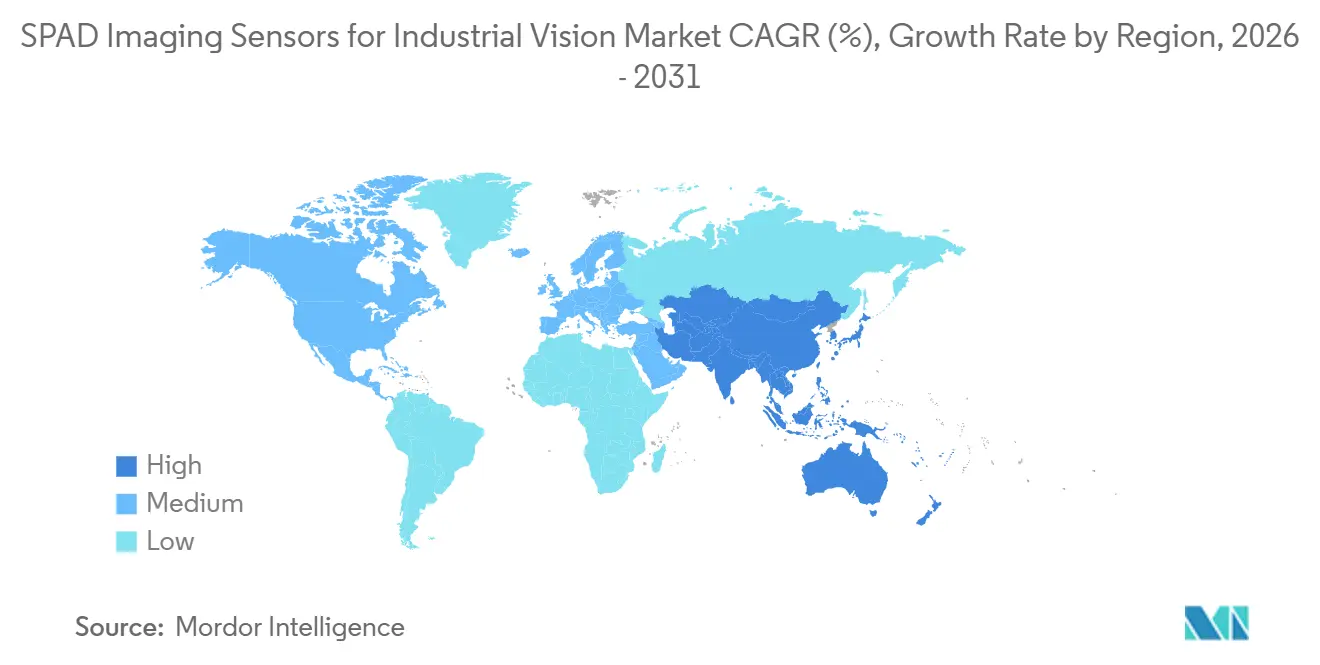
L'Asie-Pacifique détenait 46,75 % de la part du marché des capteurs d'imagerie SPAD pour la vision industrielle en 2025 et devrait enregistrer un CAGR de 21,36 % jusqu'en 2031. La Chine est à la fois le plus grand consommateur régional et un producteur de capteurs SPAD de plus en plus capable. PolarisIC a lancé le PCM7200 en septembre 2026, le premier capteur d'image SPAD commercial 3,2 mégapixels de Chine, utilisant une conception à éclairage par la face arrière empilée en 3D de deuxième génération avec un pas de pixel de 8 μm et un réseau de 2 080 × 1 568. Le Japon conserve une position forte dans la technologie de processus empilé et la détection de profondeur de qualité automobile. La base de production de semi-conducteurs et d'écrans de la Corée du Sud soutient la demande de systèmes d'inspection à cadence de ligne élevée, tandis que les programmes de fabrication intelligente de la Chine intègrent l'approvisionnement en SPAD dans les plans de modernisation des usines.
Sur le marché des capteurs d'imagerie SPAD pour la vision industrielle, l'Amérique du Nord est façonnée par les usines de semi-conducteurs, les fournisseurs d'équipements pharmaceutiques et les programmes d'inspection liés à la défense où les performances de comptage de photons peuvent soutenir une tarification premium. Excelitas propose le module de comptage de photons uniques SPCM-1064 avec une efficacité de détection de photons supérieure à 70 % à 650 nm et une couverture jusqu'à 1 064 nm pour les usages de mesure de précision et d'optique quantique. L'Europe combine une base de vision par machine de précision avec une collaboration académique et industrielle dans le développement SPAD. Singular Photonics a lancé Litavis à Édimbourg en septembre 2026, tandis que STMicroelectronics a commencé la production de masse du VL53L9 en juillet 2026 pour une distribution mondiale. La loi européenne sur les puces devrait soutenir le développement des chaînes d'approvisionnement photoniques et de semi-conducteurs grâce à des partenariats de recherche et des investissements en capacité.
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des régions en phase précoce pour le marché des capteurs d'imagerie SPAD pour la vision industrielle. En Amérique du Sud, les lignes d'assemblage automobile et d'inspection de l'agro-industrie sont les principaux contextes à court terme pour la détection des défauts de surface et le tri agricole. Les programmes de diversification industrielle du Moyen-Orient en Arabie Saoudite et aux Émirats Arabes Unis comprennent des infrastructures logistiques et des parcs manufacturiers qui peuvent soutenir le déploiement de robots mobiles autonomes à forte intensité de capteurs. Le secteur minier et de traitement des minéraux d'Afrique du Sud est le principal domaine d'application africain actuel, et les deux régions sont susceptibles d'accéder à la technologie SPAD par le biais d'intégrateurs de systèmes d'équipementiers mondiaux avant que les canaux d'approvisionnement nationaux ne mûrissent.

Paysage Concurrentiel
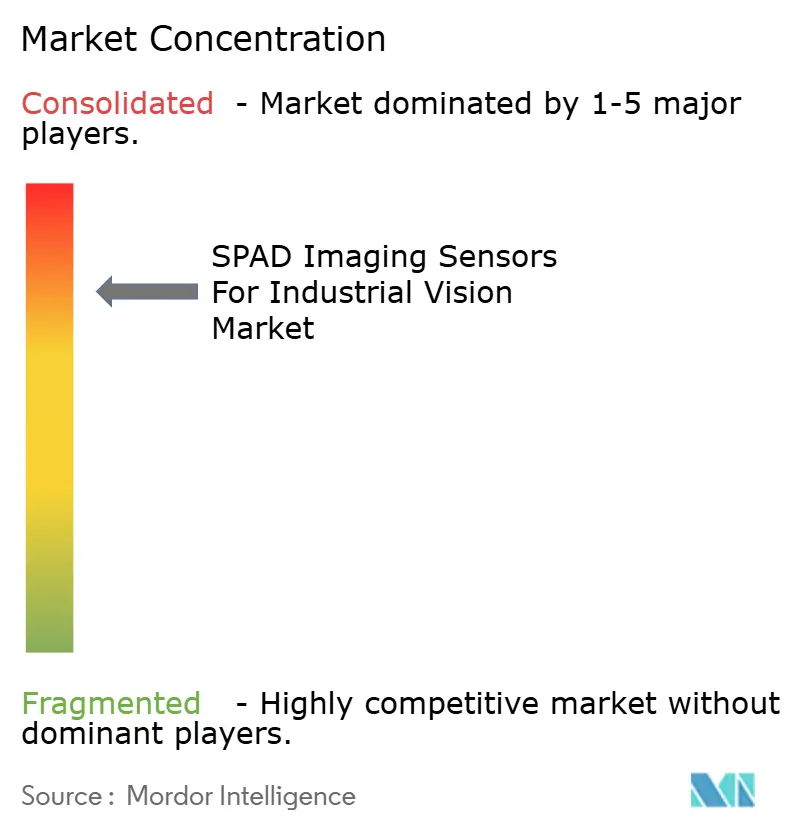
Le marché des capteurs d'imagerie SPAD pour la vision industrielle présente une concentration modérée parmi les principaux fournisseurs. Sony Semiconductor Solutions, Hamamatsu Photonics, STMicroelectronics et ams-OSRAM détiennent des positions grâce à des procédés propriétaires, des architectures empilées et des programmes de qualification industrielle et automobile établis. Leur avantage comprend des logiciels d'étalonnage, des conceptions de référence, l'ingénierie d'application et le support de qualification client. Ces capacités peuvent réduire le risque d'intégration pour les acheteurs équipementiers. L'intégration de systèmes est une source importante de protection concurrentielle, et non pas seulement les performances individuelles au niveau du pixel.
Les fournisseurs chinois sans usine, notamment PolarisIC, Adaps Photonics et visionICs, exercent une pression sur les prix dans les produits dToF et à balayage de surface grâce à l'accès aux fonderies nationales et à la profondeur de la chaîne d'approvisionnement. Le lancement du PCM7200 par PolarisIC a marqué une évolution vers l'imagerie SPAD commerciale de classe mégapixel. Au haut de gamme, STMicroelectronics combine son capteur VL53L9, des optiques à métasurface et un traitement dToF dans un module sans étalonnage destiné aux systèmes d'IA en périphérie. Cette stratégie étend la valeur au-delà de la puce capteur et fait du logiciel et de l'intégration une partie de l'offre produit. Au niveau du marché intermédiaire, Adaps Photonics utilise des réseaux SPAD à éclairage par la face arrière liés hybridement à des puces de traitement du signal numérique personnalisées pour la robotique et la détection de profondeur industrielle.
Les réseaux SWIR à température ambiante pour l'inspection alimentaire et pharmaceutique restent un domaine de produits ouvert car aucun produit industriellement qualifié et à haute résolution n'est actuellement disponible. Sony a amélioré son approche d'empilement avec la liaison Cu-Cu dans l'IMX479, tandis que Singular Photonics a intégré un traitement en pixel dans sa conception Litavis. STMicroelectronics a commencé la production de masse d'un module dToF compact qui intègre détection et traitement. Ces actions montrent que le marché des capteurs d'imagerie SPAD pour la vision industrielle est en concurrence en tirant parti des architectures empilées, de l'intégration réduite et du traitement au niveau de l'appareil.
Leaders du Secteur des Capteurs d'Imagerie SPAD pour la Vision Industrielle
-
STMicroelectronics N.V.
-
ams-OSRAM AG
-
Sony Semiconductor Solutions Corporation
-
Hamamatsu Photonics K.K.
-
Canon Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Septembre 2026 : Singular Photonics a lancé Litavis, le premier capteur SPAD au monde utilisant un traitement en pixel pour unifier l'imagerie, la synchronisation, la création d'histogrammes et les statistiques de photons sur une seule puce CMOS. Le capteur offre une efficacité de détection de photons de 47 % à 785 nm et une résolution temporelle de 37 ps ; la société a rapporté des volumes de pré-commandes mondiaux significatifs de la part de clients industriels et de recherche au lancement, ciblant les déploiements en vision par machine, robotique et automatisation industrielle.
- Septembre 2026 : PolarisIC a lancé le PCM7200, le premier capteur d'image SPAD commercial 3,2 mégapixels de Chine, avec un réseau de 2 080 × 1 568 sur une architecture BSI empilée en 3D de deuxième génération avec un pas de pixel de 8 μm, le plus grand réseau d'imagerie SPAD commercialement disponible à ce moment. La technologie de pixel à réponse accordable TunRes du capteur répond aux défis de consommation d'énergie et de plage dynamique élevée dans l'imagerie SPAD à grande surface, comblant directement un manque d'approvisionnement national.
- Août 2026 : RoboSense a rapporté une augmentation de 510,4 % d'une année sur l'autre des expéditions de LiDAR pour la robotique au premier semestre 2026, portée par son architecture EOCENE SPAD-SoC et les jeux de puces Phoenix et Peacock associés ciblant l'automatisation industrielle, la logistique et les applications de conduite autonome ; la société a projeté des livraisons totales de LiDAR pour l'ensemble de l'année 2026 de 2 à 2,7 millions d'unités.
- Juin 2026 : STMicroelectronics a lancé le ST FlightSense VL53L9, un module tout-en-un LiDAR 3D dToF compact utilisant la technologie SPAD BSI empilée, offrant 2 268 zones de résolution et une portée de moins de 5 cm à 9 mètres avec une précision de 1 % à 100 images par seconde ; la production de masse a commencé en juillet 2026 pour une distribution mondiale sur les marchés de la robotique, de l'automatisation industrielle et des bâtiments intelligents.


Périmètre du Rapport Mondial sur le Marché des Capteurs d'Imagerie SPAD pour la Vision Industrielle
Les capteurs d'image SPAD sont des dispositifs avancés de détection à photon unique qui utilisent des photodiodes à avalanche fonctionnant en mode Geiger pour capturer des signaux à très faible luminosité et des données précises de temps de vol, permettant une imagerie 3D à haute sensibilité, une cartographie de profondeur et des applications de synchronisation ultra-rapide dans des environnements industriels et scientifiques.
Le rapport sur le marché des capteurs d'image SPAD est segmenté par architecture de capteur (capteurs SPAD linéaires (à balayage de ligne), capteurs d'image SPAD à balayage de surface 2D, capteurs SPAD 3D / dToF, et modules de caméra SPAD intégrés et systèmes de vision), plage de longueurs d'onde (ultraviolet au visible (moins de 700 nm), proche infrarouge (700 - 1 100 nm), infrarouge à ondes courtes (1 100 - 1 700 nm), et SWIR étendu (plus de 1 700 nm)), plage de détection (courte portée, jusqu'à 1 mètre, moyenne portée, 1 à 10 mètres, et longue portée, au-delà de 10 mètres), secteur d'utilisation final (automobile et mobilité, électronique et semi-conducteurs, alimentation et boissons, équipements pharmaceutiques et médicaux, machines et robotique, logistique et entreposage, aérospatiale et défense, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Capteurs SPAD Linéaires (à Balayage de Ligne) |
| Capteurs d'Image SPAD à Balayage de Surface 2D |
| Capteurs SPAD 3D / dToF |
| Modules de Caméra SPAD Intégrés et Systèmes de Vision |
| Ultraviolet au Visible (Moins de 700 nm) |
| Proche Infrarouge (700 - 1 100 nm) |
| Infrarouge à Ondes Courtes (1 100 - 1 700 nm) |
| SWIR Étendu (Plus de 1 700 nm) |
| Courte Portée, jusqu'à 1 mètre |
| Moyenne Portée, 1 à 10 mètres |
| Longue Portée, au-delà de 10 mètres |
| Automobile et Mobilité |
| Électronique et Semi-conducteurs |
| Alimentation et Boissons |
| Équipements Pharmaceutiques et Médicaux |
| Machines et Robotique |
| Logistique et Entreposage |
| Aérospatiale et Défense |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Architecture de Capteur | Capteurs SPAD Linéaires (à Balayage de Ligne) | ||
| Capteurs d'Image SPAD à Balayage de Surface 2D | |||
| Capteurs SPAD 3D / dToF | |||
| Modules de Caméra SPAD Intégrés et Systèmes de Vision | |||
| Par Plage de Longueurs d'Onde | Ultraviolet au Visible (Moins de 700 nm) | ||
| Proche Infrarouge (700 - 1 100 nm) | |||
| Infrarouge à Ondes Courtes (1 100 - 1 700 nm) | |||
| SWIR Étendu (Plus de 1 700 nm) | |||
| Par Plage de Détection | Courte Portée, jusqu'à 1 mètre | ||
| Moyenne Portée, 1 à 10 mètres | |||
| Longue Portée, au-delà de 10 mètres | |||
| Par Secteur d'Utilisation Final | Automobile et Mobilité | ||
| Électronique et Semi-conducteurs | |||
| Alimentation et Boissons | |||
| Équipements Pharmaceutiques et Médicaux | |||
| Machines et Robotique | |||
| Logistique et Entreposage | |||
| Aérospatiale et Défense | |||
| Autres Secteurs d'Utilisation Final | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des capteurs d'imagerie SPAD pour la vision industrielle ?
Le marché des capteurs d'imagerie SPAD pour la vision industrielle était évalué à 277,15 millions USD en 2025 et est estimé à 313,92 millions USD en 2026. Il devrait atteindre 614,98 millions USD d'ici 2031 à un CAGR de 14,40 %. L'automatisation des usines, la logistique et l'inspection des semi-conducteurs soutiennent ces perspectives.
Quelle architecture de capteur détient la plus grande part ?
Les capteurs SPAD/dToF 3D détenaient 58,75 % de part en 2025, soutenus par la détection de profondeur industrielle, le guidage des robots et la surveillance de la sécurité.
Quelle plage de longueurs d'onde se développe le plus rapidement ?
Les capteurs SPAD SWIR devraient enregistrer un CAGR de 21,47 % jusqu'en 2031 à mesure que les plateformes à température ambiante étendent la détection dans la plage 1 100-1 700 nm.
Pourquoi les utilisateurs industriels choisissent-ils les capteurs SPAD ?
Les capteurs SPAD prennent en charge l'imagerie à faible luminosité, l'inspection rapide, le comptage de photons et la mesure de profondeur directe par temps de vol pour les applications d'usine complexes.
Quel secteur d'utilisation final se développe le plus rapidement ?
La logistique et l'entreposage devraient progresser à un CAGR de 21,74 % jusqu'en 2031 à mesure que les robots mobiles autonomes ont besoin de mesure de cartons, de navigation et de détection aux portes de quai.
Quelle région devrait mener l'expansion ?
L'Asie-Pacifique détenait 46,75 % de part en 2025 et devrait enregistrer un CAGR de 21,36 % jusqu'en 2031, soutenu par la Chine, le Japon et la Corée du Sud.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
