
Taille et part du marché des systèmes de vision industrielle basés sur les événements
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.34 Milliards de dollars |
| Taille du Marché (2031) | 1.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 27.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de vision industrielle basés sur les événements par Mordor Intelligence
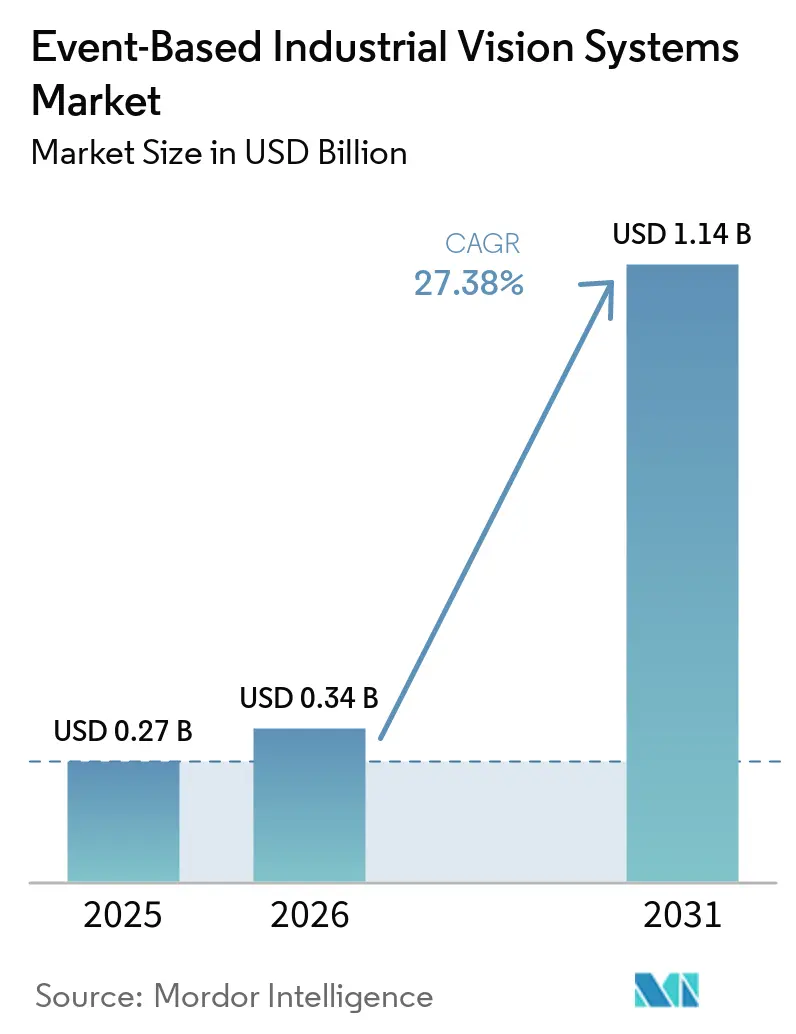
La taille du marché des systèmes de vision industrielle basés sur les événements était évaluée à 0,27 milliard USD en 2025 et devrait s'étendre de 0,34 milliard USD en 2026 pour atteindre 1,14 milliard USD d'ici 2031, à un CAGR de 27,38 % durant la période de prévision (2026-2031). Le marché des systèmes de vision industrielle basés sur les événements répond aux environnements de production dans lesquels le flou de mouvement, la latence d'exposition fixe et les données d'image redondantes limitent l'utilisation de la vision machine basée sur les trames. Son adoption est liée à des applications dans lesquelles les défauts non détectés, les interruptions de production ou les retards de contrôle entraînent des coûts opérationnels matériels. Les fabricants associent des capteurs événementiels à un traitement en périphérie afin que les systèmes puissent réagir au point d'inspection plutôt que d'envoyer des flux vidéo complets pour une analyse centralisée. Les stratégies concurrentielles combinent de plus en plus le matériel de capteur, la capacité de traitement et les outils logiciels qui facilitent le déploiement dans les flux de travail industriels existants. L'opportunité est concentrée dans les environnements d'inspection à grande vitesse, d'automatisation et de surveillance où les systèmes conventionnels présentent des limites de performance. Elle n'est pas répartie de manière égale entre toutes les tâches d'usine, car les scènes statiques et les lignes à faible vitesse peuvent continuer à utiliser des caméras établies avec des coûts d'acquisition et d'intégration inférieurs. L'adoption dépendra de la capacité des fournisseurs à proposer des systèmes qui réduisent la charge technique liée à la gestion des flux d'événements, s'intègrent aux outils de contrôle des installations et démontrent des résultats fiables dans les conditions d'éclairage réelles de la production. Ces conditions font de la conception des systèmes, du support applicatif et de la compatibilité des facteurs aussi importants que les performances de base du capteur lorsque les clients sélectionnent une solution, en particulier sur les sites dotés de procédures qualité établies, de réseaux industriels existants, d'une capacité d'ingénierie spécialisée limitée et d'exigences strictes en matière de disponibilité lors des plannings de production quotidiens à travers les cellules de fabrication connectées.
Points clés du rapport
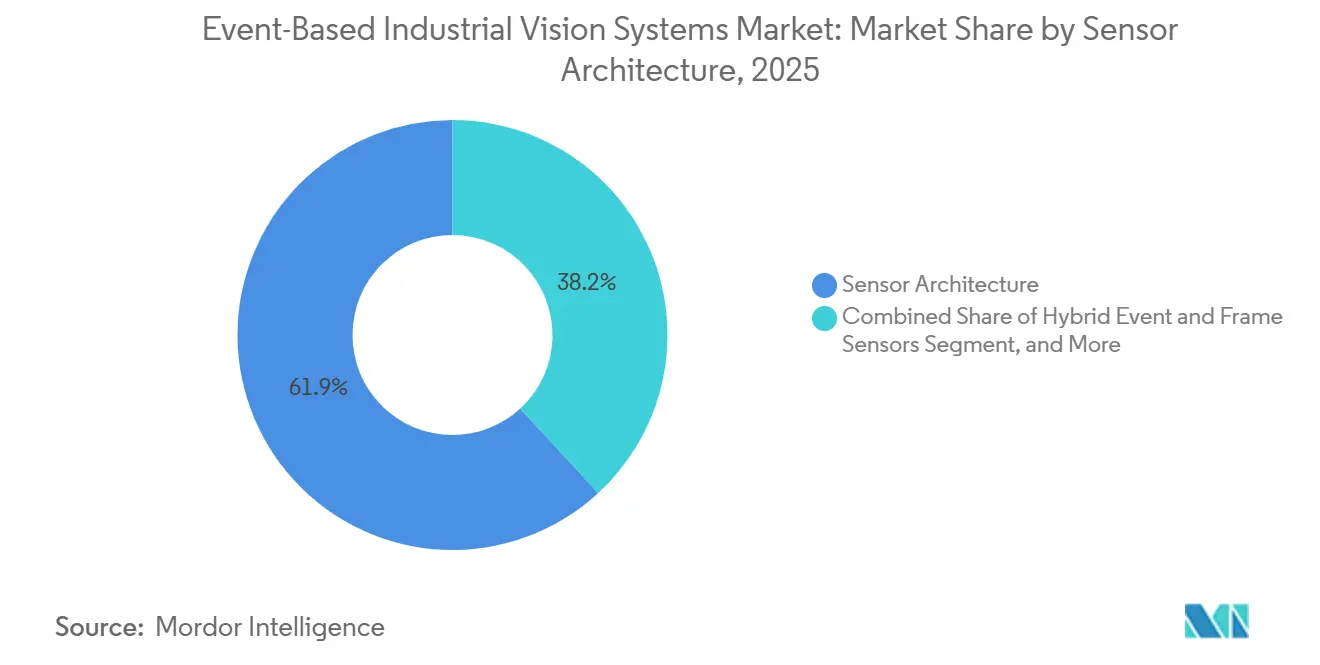
- Par architecture de capteur, les capteurs purement basés sur les événements représentaient 61,85 % de la part du marché des systèmes de vision industrielle basés sur les événements en 2025, tandis que les capteurs hybrides événement et trame devraient se développer à un CAGR de 29,65 % jusqu'en 2031.
- Par composant système, les caméras événementielles industrielles représentaient 32,46 % de la part du marché des systèmes de vision industrielle basés sur les événements en 2025, tandis que le matériel de traitement et les logiciels devraient se développer à un CAGR de 28,35 % jusqu'en 2031.
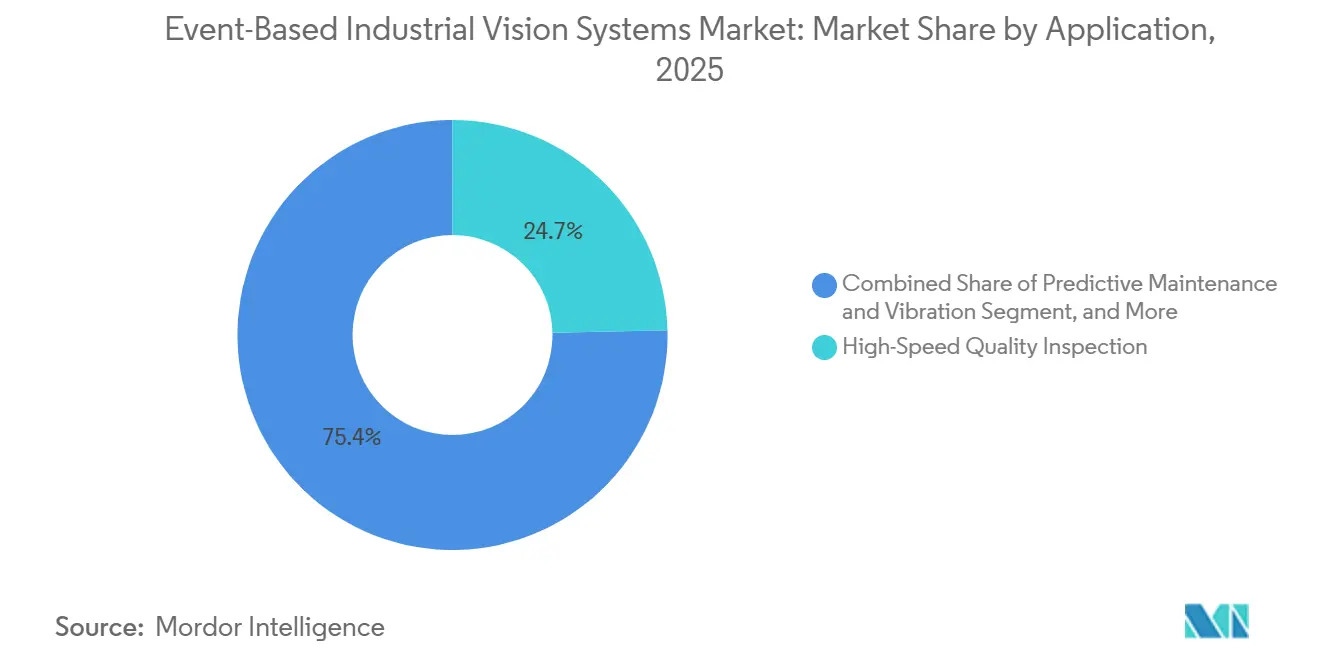
- Par application, l'inspection qualité à grande vitesse détenait une part de 24,65 % en 2025, tandis que la maintenance prédictive et la surveillance des vibrations devraient se développer à un CAGR de 29,46 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile représentait une part de 25,84 % en 2025, tandis que l'électronique et les semi-conducteurs devraient se développer à un CAGR de 28,75 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 34,78 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 29,20 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes de vision industrielle basés sur les événements
Demande en matière d'inspection industrielle à grande vitesse et d'automatisation
Les fabricants soumis à des exigences de zéro défaut font face à des contraintes lorsque des caméras basées sur les trames inspectent des produits se déplaçant à des vitesses supérieures à 2 mètres par seconde. Le flou de mouvement et la latence de trame peuvent rendre la classification des défauts inférieurs au millimètre peu fiable à ces vitesses. Les capteurs basés sur les événements génèrent une sortie lorsque des pixels individuels enregistrent des changements de luminosité, plutôt que de capturer une image complète à intervalles fixes. Sony a signalé une latence de pixel inférieure à 100 microsecondes à 1 000 lux pour son capteur IMX636. Sony indique également que les capteurs événementiels peuvent détecter les variations de luminance relative associées aux rayures, taches et anomalies de surface sur les produits en mouvement. Cette approche réduit la quantité d'informations transmises aux systèmes informatiques en aval et rend le marché des systèmes de vision industrielle basés sur les événements plus pertinent pour l'inspection de peinture, la surveillance des soudures et d'autres processus industriels rapides.[1]
Croissance de la robotique industrielle et de la fabrication intelligente
Le parc opérationnel mondial de robots industriels a atteint 5 millions d'unités en 2025, à la suite d'une augmentation de 11,2 % des installations annuelles à 603 307 unités. La Fédération internationale de robotique prévoit que les installations mondiales atteindront 655 000 unités en 2026 et 806 000 unités d'ici 2029.[2] L'électronique et l'automobile ont toutes deux enregistré une croissance de 10 % des déploiements de robots en 2025. Les caméras événementielles peuvent prendre en charge les tâches de préhension et de placement robotiques car leurs données de mouvement peuvent être traitées sur des échelles de temps très courtes. Cette capacité peut réduire les erreurs de préhenseur sur les convoyeurs rapides et améliorer le temps de réponse dans la commande en boucle fermée. Les installations de robots collaboratifs ont atteint 66 000 unités en 2025, représentant 11 % de toutes les installations, élargissant ainsi le rôle de la détection événementielle dans la surveillance de la proximité des travailleurs et de la sécurité des machines.
Intégration de capteurs événementiels avec l'IA en périphérie et les processeurs neuromorphiques
Le marché des systèmes de vision industrielle basés sur les événements gagne en importance, porté par des processeurs conçus pour interpréter des données de capteurs éparses à proximité des actifs de production. BrainChip a commencé la disponibilité commerciale et les expéditions de production de son processeur neuromorphique AKD1500 en juin 2026. La société indique que le processeur fonctionne à moins de 300 mW en mode PCIe et peut traiter les entrées du capteur à l'acquisition sans dépendance au cloud. Le système sur puce Speck de SynSense combine la détection d'image basée sur les événements avec 320 000 neurones sur puce, permettant un traitement à faible consommation dans des systèmes compacts. Ce matériel peut aider les utilisateurs industriels à déployer l'inférence dans des enceintes thermiquement contraintes. La plateforme Hearth de Prophesee ajoute une gestion des données compatible RGPD, une gouvernance de l'IA et des capacités de mise à jour à distance, prenant en charge les déploiements qui doivent satisfaire aux exigences de conformité européennes.[3]
Demande croissante de vision machine à faible consommation et toujours active
La surveillance continue des convoyeurs, des machines tournantes et des zones de sécurité peut nécessiter des ressources informatiques et de stockage importantes lorsque des caméras conventionnelles enregistrent à 60 à 120 images par seconde. Les caméras événementielles ne génèrent des données que lorsqu'un changement se produit dans la scène. Sony indique une puissance en veille de 5 mW pour sa technologie EVS, permettant une détection continue dans des installations contraintes. Les environnements à faible éclairage peuvent augmenter la latence des pixels et introduire des artefacts de bord, ce qui limite l'avantage dans les zones industrielles sombres telles que les ateliers de travail des métaux. Prophesee a lancé son kit de démarrage GenX320 pour Raspberry Pi 5 en août 2025, offrant aux développeurs une voie moins coûteuse pour créer des applications pour les drones, la robotique, l'automatisation et la surveillance. Ces outils peuvent élargir l'accès au-delà des intégrateurs spécialisés et soutenir les cas d'usage de surveillance à faible consommation au sein du marché des systèmes de vision industrielle basés sur les événements.[4]
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés des capteurs et des systèmes à faible volume de production | -3.8% | Mondial, plus aigu dans les zones sensibles aux coûts | Court terme (≤ 2 ans) |
| Pénurie d'expertise en traitement de données basé sur les événements | -2.6% | Mondial | Moyen terme (2-4 ans) |
| Interopérabilité limitée avec les architectures de vision machine héritées | -1.8% | Europe et Amérique du Nord, où les installations héritées sont étendues | Moyen terme (2-4 ans) |
| Angles morts liés aux événements épars dans les scènes d'inspection statiques et à faible contraste | -1.0% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des capteurs et des systèmes à faible volume de production
Les capteurs basés sur les événements coûtent plusieurs milliers d'USD par unité aux volumes de production actuels. Ce coût reflète une fabrication CMOS en faible volume et ne découle pas uniquement du silicium sous-jacent. Un déploiement complet nécessite également de l'optique, du matériel de traitement et des logiciels de flux d'événements, ce qui augmente le coût d'ingénierie initial pour chaque installation. Prophesee a levé 20 millions EUR (22,3 millions USD) en juin 2026 pour soutenir la montée en puissance commerciale, l'intelligence embarquée dans les capteurs et sa plateforme logicielle Hearth. Un volume de production plus important pourrait réduire la base de coûts, mais la tarification au niveau automobile n'est pas encore disponible. Cette structure de coûts peut ralentir l'adoption à court terme sur le marché des systèmes de vision industrielle basés sur les événements, en particulier parmi les petits fabricants disposant d'équipements basés sur les trames établis.
Pénurie d'expertise en traitement de données basé sur les événements
La vision machine conventionnelle dispose de bibliothèques, d'outils et d'un large vivier d'utilisateurs formés. Le traitement basé sur les événements requiert une connaissance des structures de données asynchrones et spatiotemporelles. Les équipes de développement doivent gérer des flux d'événements irréguliers plutôt que des grilles de pixels régulières, ce qui peut nécessiter des modifications de la conception des modèles, des flux de travail d'entraînement et de l'intégration des automates programmables. Une revue systématique de 2026 a identifié des ensembles de données de validation réels limités, des plateformes de simulation non standardisées et des données d'événements étiquetées limitées comme des défis persistants pour les applications de vision basée sur les événements. Innovation avait déployé sa technologie dans plus de 700 organisations dans 40 pays avant son acquisition par SynSense, ce qui indique que l'expérience des praticiens reste concentrée au sein d'une communauté de spécialistes restreinte. Les fournisseurs de logiciels peuvent répondre en fournissant des pipelines de traitement préconfigurés qui livrent des résultats d'inspection via des interfaces familières aux ingénieurs d'usine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par architecture de capteur : les capteurs purement basés sur les événements sont en tête, tandis que les conceptions hybrides se développent
Les capteurs purement basés sur les événements détenaient 61,85 % de la part du marché des systèmes de vision industrielle basés sur les événements en 2025. Leur position reflète la disponibilité des capteurs Sony IMX636 et IMX637, co-développés avec Prophesee pour les applications basées sur les événements. Sony rapporte une latence de pixel inférieure à 100 microsecondes et une plage dynamique dépassant 120 dB pour la famille de produits IMX636. Ces spécifications prennent en charge l'inspection où les mouvements rapides et les conditions d'éclairage changeantes mettent à l'épreuve les systèmes basés sur les trames. Les capteurs de couleur basés sur les événements et d'autres approches de détection avancées occupaient des positions plus modestes car les informations de chrominance ajoutent des exigences de reconstruction. Leur utilisation est plus pertinente dans les cas d'inspection scientifiques et spécialisés où des informations de couleur sont requises. Ces conceptions restent pertinentes lorsqu'une décision d'inspection dépend de la séparation des couleurs ainsi que des changements de mouvement ou de luminosité, mais l'exigence de traitement supplémentaire rend leur rôle actuel plus étroit que celui de la détection purement événementielle dans l'inspection rapide en usine.
Les capteurs hybrides événement et trame devraient se développer à un CAGR de 29,65 % jusqu'en 2031. Ils permettent aux utilisateurs d'exploiter des algorithmes basés sur les trames hérités parallèlement aux flux d'événements d'une seule plateforme de capteur. Cela peut réduire la charge de réentraînement et de requalification associée à un passage à la détection purement basée sur les événements. CenturyArks a lancé le module SilkyEvCam HD en octobre 2025 en tant que module de caméra basée sur les événements disponible dans le commerce avec une interface MIPI. Le module utilise le capteur Sony-Prophesee IMX636 HD et offre aux ingénieurs une interface de caméra embarquée standard. Les architectures hybrides peuvent donc trouver une utilisation plus large dans les lignes agroalimentaires et pharmaceutiques qui doivent préserver les logiciels d'inspection existants tout en introduisant de nouvelles capacités de détection. Leur rôle est particulièrement pratique lorsque les opérations nécessitent une transition progressive, car les équipes peuvent valider les données événementielles par rapport aux résultats basés sur les trames familiers avant de modifier les procédures de qualification ou de remplacer les règles d'inspection établies.


Par composant système : les caméras industrielles détiennent la position la plus importante, tandis que le traitement se développe
Les caméras événementielles industrielles détenaient 32,46 % de la part du marché des systèmes de vision industrielle basés sur les événements en 2025. Cela reflète la demande d'unités de caméra complètes plutôt que de silicium de capteur brut, qui nécessite une conception personnalisée. IDS a lancé la série de caméras uEye EVS en mars 2025 avec le capteur Sony-Prophesee IMX636HD et la technologie de traitement Metavision de Prophesee. IDS et Prophesee ont rapporté une plage dynamique supérieure à 120 dB et une réduction des données de 10x à 1 000x par rapport aux alternatives basées sur les trames. Les capteurs d'image basés sur les événements et les modules de caméra restent importants pour les intégrateurs qui construisent des assemblages personnalisés. Les services d'intégration et de support détiennent la plus petite part car le déploiement reste concentré parmi les fabricants d'équipements d'origine et les intégrateurs spécialisés. Ce schéma reflète un stade commercial précoce dans lequel de nombreux clients ont encore besoin d'un positionnement de caméra sur mesure, d'une sélection optique, d'une configuration de traitement et d'une connexion aux systèmes de contrôle des installations avant qu'une solution puisse fonctionner de manière cohérente sur une ligne de production.
Le matériel de traitement et les logiciels devraient se développer à un CAGR de 28,35 % jusqu'en 2031. Le composant est soutenu par des processeurs capables d'exécuter une inférence pilotée par les événements dans des systèmes industriels. BrainChip a rendu l'AKD1500 disponible dans un facteur de forme M.2 en juillet 2026 pour les conceptions industrielles et commerciales. Le format peut prendre en charge l'intégration par enfichage pour les PC industriels sans ventilateur et les modernisations des systèmes hérités. L'annonce de production de BrainChip en juin 2026 a également positionné le processeur pour les cas d'usage de l'IoT industriel. Le système sur puce Speck de SynSense ajoute une option compacte qui combine détection et traitement. À mesure que le matériel devient plus accessible, les plateformes logicielles avec des modèles prêts à l'emploi pour les tâches industrielles courantes peuvent devenir un facteur de différenciation clé sur le marché des systèmes de vision industrielle basés sur les événements. Les fournisseurs qui facilitent l'interprétation des données événementielles peuvent réduire la charge de compétences des équipes de fabrication et aider les clients à passer d'une évaluation technique à un système utilisé dans les opérations d'inspection quotidiennes.
Par application : l'inspection qualité à grande vitesse est en tête, tandis que la maintenance prédictive progresse
L'inspection qualité à grande vitesse représentait 24,65 % du marché des systèmes de vision industrielle basés sur les événements en 2025. Les fabricants automobiles exigent une inspection en ligne complète des pièces embouties, coulées et peintes à des vitesses pouvant dépasser la plage utile des caméras standard basées sur les trames. Sony indique que ses capteurs basés sur les événements détectent les différences de luminance relative associées aux défauts de surface tout en envoyant des données différentielles plutôt que des trames complètes. Cela prend en charge l'inspection des défauts de peinture, des rayures, des taches et d'autres anomalies sur les produits en mouvement. Le comptage d'objets et le jaugeage bénéficient également d'une faible latence sur les lignes à haut débit. Les applications de guidage robotique et de préhension et placement utilisent de même des informations de mouvement rapides pour améliorer le timing et le positionnement. Dans chaque cas, l'avantage provient de la concentration du traitement sur le mouvement et le changement de surface, au lieu d'exiger que le système examine chaque partie d'une image complète où aucun changement utile ne s'est produit.
La maintenance prédictive et la surveillance des vibrations devraient se développer à un CAGR de 29,46 % jusqu'en 2031. Les capteurs événementiels peuvent capturer les changements de luminance induits par les vibrations sur les boîtiers d'équipements à une résolution de l'ordre de la microseconde. Les données résultantes peuvent être traitées en périphérie pour une classification des défauts en temps réel. La surveillance de la sécurité des travailleurs et des machines est un cas d'usage émergent à mesure que les cellules de travail robotiques deviennent plus denses. La reconnaissance optique de caractères et l'identification peuvent utiliser une détection sans flou pour surveiller l'impression d'étiquettes à grande vitesse à des cadences supérieures à 10 000 pièces par heure. La surveillance et le contrôle des processus peuvent utiliser la détection événementielle dans le soudage, la découpe et le formage, où la détection des étincelles et les indicateurs d'usure des outils nécessitent une résolution temporelle fine. Une défaillance évitée sur une ligne continue peut rendre l'investissement dans la surveillance plus pratique pour les utilisateurs évaluant cette partie du marché des systèmes de vision industrielle basés sur les événements. Ce cas économique est le plus fort lorsqu'un arrêt inattendu affecte un processus interconnecté, car le personnel de maintenance peut utiliser les signaux précoces pour inspecter les équipements avant qu'une défaillance en développement ne perturbe la production.
Par secteur d'utilisation final : l'automobile est en tête, tandis que l'électronique et les semi-conducteurs se développent le plus rapidement
L'automobile détenait 25,84 % de la part du marché des systèmes de vision industrielle basés sur les événements en 2025. Le segment combine des exigences d'inspection rapide, des normes élevées de qualité de surface et une base de vision machine établie au sein du marché des systèmes de vision industrielle basés sur les événements. Prophesee identifie des cas d'usage automobiles, notamment l'inspection des défauts de peinture, la détection des rayures et les tests de planéité. Les capteurs événementiels peuvent détecter les anomalies de peinture et les microfissures qui se produisent trop rapidement pour que les caméras conventionnelles les capturent de manière cohérente à la vitesse de la ligne. Les machines industrielles et la robotique représentent un autre domaine de demande car les opérateurs ont besoin de maintenance prédictive pour les actifs lourds. Les métaux, l'exploitation minière et la transformation des matériaux utilisent la technologie pour la surveillance des étincelles et la détection des anomalies de surface sur les laminoirs. Ces environnements partagent la même demande de détection rapide dans des conditions d'éclairage difficiles et de mouvement élevé, ce qui les rend pertinents au-delà des installations automobiles, qui représentent actuellement le plus grand groupe d'utilisateurs finaux.
L'électronique et les semi-conducteurs devraient se développer à un CAGR de 28,75 % jusqu'en 2031. Le cas d'usage est porté par la détection de défauts sub-microniques sur les plaquettes à nœuds avancés, dépassant les limites de cadence des systèmes conventionnels. La gamme EVS industrielle de Sony est conçue pour les changements de luminance rapides et les conditions d'imagerie à grande vitesse. Les producteurs agroalimentaires peuvent utiliser la détection événementielle pour les contrôles de contamination et l'inspection des lignes d'emballage. Les fabricants pharmaceutiques et de dispositifs médicaux peuvent l'appliquer à l'inspection des gélules et des blisters. La logistique et l'entreposage utilisent l'imagerie sans flou pour le tri des colis sur des convoyeurs se déplaçant à plus de 3 mètres par seconde. Les institutions de recherche et scientifiques contribuent également au développement d'algorithmes qui passent ensuite dans les déploiements industriels, souvent avec un décalage de 2 à 4 ans. Leur contribution peut soutenir le développement de méthodes de traitement événementiel avant que les utilisateurs industriels ne les adoptent pour des tâches d'inspection, de maintenance, de sécurité ou de contrôle nécessitant des résultats opérationnels validés.
Analyse géographique
L'Amérique du Nord détenait 34,78 % de la part du marché des systèmes de vision industrielle basés sur les événements en 2025. Les États-Unis disposent de sites de fabrication de semi-conducteurs avancés en Arizona et au Texas, d'opérations d'emboutissage et d'assemblage automobile dans le Michigan et le Sud-Est, et d'un réseau dense d'intégrateurs de vision machine. Ces conditions favorisent les essais et le déploiement précoce de systèmes basés sur les événements. La région bénéficie également de la proximité des développeurs de processeurs neuromorphiques. BrainChip a commencé les expéditions de production commerciale de l'AKD1500 en juin 2026 pour l'IoT industriel et d'autres applications. Le Canada et le Mexique étendent la demande à travers leurs chaînes d'approvisionnement automobiles et leurs activités de fabrication sous contrat. Cette base de production régionale plus large soutient la demande au-delà des projets qui prennent naissance aux États-Unis. Elle donne également aux fournisseurs accès à des opérations automobiles et de fabrication connectées qui peuvent appliquer des approches similaires de caméra et de traitement dans les installations, tandis que les intégrateurs locaux adaptent les systèmes aux machines et aux flux de travail d'inspection de chaque usine.
L'Europe dispose d'une base solide en Allemagne, en France et au Royaume-Uni, où les intégrateurs de systèmes et les centres académiques sont actifs dans le développement d'algorithmes basés sur les événements. IDS Imaging Development Systems et Prophesee ont signé une lettre d'intention en mars 2026 pour co-développer des systèmes de vision industrielle de nouvelle génération. La coopération soutient la conception multi-capteurs et l'intégration de la fabrication industrielle. Le règlement européen sur les machines, UE 2023/1230, sera pleinement applicable à partir de janvier 2027 et mettra à jour les exigences de sécurité pour les machines automatisées. Cela peut créer des cycles de mise à niveau où les anciens systèmes de vision ne satisfont pas aux nouvelles exigences de conformité. L'Italie, la France et l'Espagne ajoutent une demande applicative à travers la fabrication de précision, l'aérospatiale et la transformation alimentaire. L'expansion de l'Europe est plus mesurée car de nombreuses installations doivent migrer depuis une base étendue de matériel de vision machine hérité. Cette migration peut favoriser les solutions qui fonctionnent aux côtés des caméras et logiciels existants, car les fabricants peuvent introduire la détection événementielle sans arrêter l'ensemble d'un processus de production ou remplacer immédiatement chaque actif d'inspection.
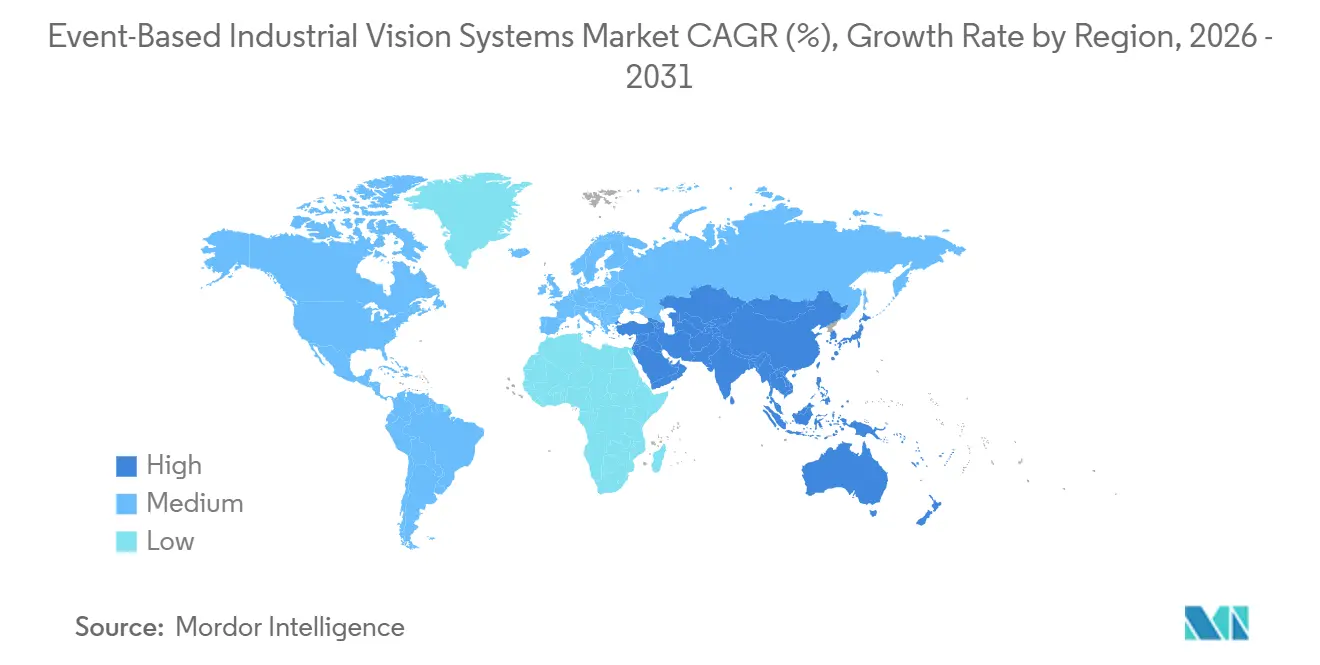
L'Asie-Pacifique devrait se développer à un CAGR de 29,20 % jusqu'en 2031, le taux le plus rapide parmi les groupes régionaux. La Chine a installé 354 000 robots industriels en 2025, représentant 59 % des installations mondiales. Ce parc installé fournit une large base de lignes de production intégrées aux robots où des mises à niveau de caméras peuvent être introduites. Le Japon reste important pour l'innovation en matière de capteurs événementiels grâce aux produits EVS Sony IMX636, IMX637, IMX646 et IMX647. La base électronique et semi-conductrice de la Corée du Sud soutient la demande d'inspection avancée. L'Inde a enregistré une augmentation de 15 % des installations de robots industriels en 2025, ce qui établit une infrastructure d'automatisation pour l'adoption à moyen terme. Le Moyen-Orient et l'Afrique restent des marchés en phase précoce, avec une adoption initiale liée aux projets d'usines intelligentes sur site vierge en Arabie saoudite et aux Émirats arabes unis. Les installations sur site vierge peuvent spécifier des solutions du marché des systèmes de vision industrielle basés sur les événements lors de la conception, ce qui évite le défi de compatibilité auquel font face les sites qui doivent connecter des capteurs plus récents à un environnement d'inspection hérité établi.

Paysage concurrentiel
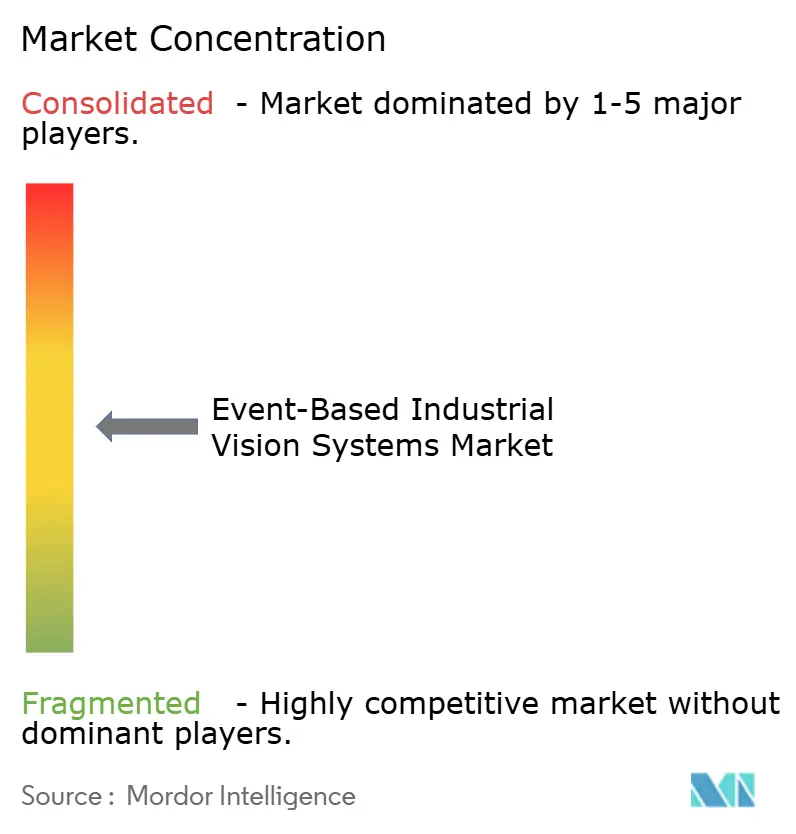
Le marché des systèmes de vision industrielle basés sur les événements est modérément fragmenté entre le silicium de capteur, l'intégration de systèmes et les logiciels et intergiciels de traitement. Prophesee, Sony Semiconductor Solutions, CelePixel et AlpsenTek opèrent dans l'espace du silicium de capteur. SynSense et iniVation, IDS Imaging Development Systems et Lucid Vision Labs participent à l'intégration de systèmes de bout en bout. MVTec Software, Imago Technologies et SynSense fournissent des capacités logicielles ou de traitement. SynSense a acquis 100 % d'iniVation en novembre 2025. La transaction a combiné le matériel de caméra basée sur les événements avec le silicium de traitement neuromorphique et a conservé l'opération zurichoise d'Innovation pour les clients existants. Elle donne à l'entreprise combinée le contrôle sur la détection et le traitement, tandis que les concurrents sur le marché des systèmes de vision industrielle basés sur les événements qui se spécialisent dans une seule couche doivent montrer comment leurs produits peuvent fonctionner efficacement avec le matériel partenaire ou les logiciels tiers.
Prophesee suit une approche full-stack à travers sa plateforme Hearth, qui inclut la compatibilité RGPD, la gouvernance de l'IA et les mises à jour à distance. La société a levé 20 millions EUR (22,3 millions USD) en juin 2026 pour financer la montée en puissance commerciale, l'intelligence embarquée et le lancement de la plateforme. IDS et Prophesee ont élargi leur relation en mars 2026 à travers une lettre d'intention pour des systèmes de vision industrielle de nouvelle génération. BrainChip et EdgeAI fournissent des plateformes de traitement neuromorphique indépendantes du matériel plutôt que des caméras événementielles. Leur approche pourrait accorder une plus grande valeur à la propriété intellectuelle des capteurs et aux droits sur les algorithmes si le matériel de traitement devient plus standardisé. Le secteur des systèmes de vision industrielle basés sur les événements présente donc une concurrence à la fois sur les composants et les couches logicielles. Les différentes positions signifient qu'un fournisseur peut se démarquer par les performances du capteur, une conception de caméra intégrée, une inférence à faible consommation ou un logiciel qui rend les informations événementielles utilisables dans les flux de travail industriels courants.
Un système certifié pour la production qui combine des caméras événementielles avec des capteurs LiDAR à temps de vol ou à lumière structurée dans une seule enceinte calibrée n'est disponible chez aucun des fournisseurs répertoriés. Cela crée une opportunit dans la fusion multi-capteurs pour les fournisseurs capables de valider une conception industrielle complète. L'IEC TC65 n'a pas publié de cadre de conformité spécifique pour la vision machine basée sur les événements. L'absence d'une norme dédiée laisse les voies de conformité moins définies pour les nouveaux entrants. Les fournisseurs établis sur le marché des systèmes de vision industrielle basés sur les événements ayant de l'expérience en conformité industrielle peuvent avoir un avantage lors des achats et des déploiements. L'activité de brevets autour des architectures hybrides événement-trame indique que les positions en matière de propriété intellectuelle sont encore en cours de formation dans une catégorie de capteurs en expansion rapide. Les positions techniques précoces peuvent influencer les choix de conception disponibles pour les intégrateurs, en particulier lorsque des systèmes hybrides sont utilisés pour connecter la détection événementielle aux méthodes d'inspection conventionnelles qui restent courantes dans les installations industrielles. La structure concurrentielle reste dispersée entre les couches de capteurs, de systèmes et de logiciels, et aucune part de marché combinée des principaux acteurs n'a été fournie pour quantifier la concentration de manière plus précise.
Leaders du secteur des systèmes de vision industrielle basés sur les événements
-
Sony Corporation
-
Samsung Electronics Co., Ltd.
-
Prophesee SA
-
iniVation AG
-
OmniVision Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : La Fédération internationale de robotique a publié son rapport World Robotics 2026, confirmant que les installations mondiales de robots industriels ont atteint un record de 603 307 unités en 2025 (+11,2 %), avec le parc opérationnel mondial dépassant 5 millions d'unités. Les installations sont prévues d'atteindre 655 000 unités en 2026 et 806 000 d'ici 2029, une trajectoire qui élargit directement la base adressable totale pour la vision machine basée sur les événements co-déployée avec des systèmes robotiques.
- Août 2026 : BrainChip Holdings a annoncé un partenariat avec Orama.AOI, un fournisseur d'inspection optique automatisée alimentée par l'IA, pour déployer des modèles d'IA neuromorphique Akida réentraînés sur les ensembles de données d'inspection industrielle d'Orama.AOI pour la production de pneus et l'emballage de semi-conducteurs. La collaboration démontre une détection de défauts prête pour la production sur la plateforme neuromorphique AKD1500 M.2 de BrainChip pour les PC industriels sans ventilateur, étendant l'inférence d'IA basée sur les événements dans des environnements d'atelier sensibles aux coûts sans consommation d'énergie de classe GPU.
- Juillet 2026 : BrainChip a rendu sa puce neuromorphique AKD1500 disponible dans un facteur de forme M.2, permettant une IA en périphérie plug-and-play pour les conceptions industrielles et commerciales. Le module cible les PC industriels sans ventilateur et les modernisations de systèmes hérités, réduisant les obstacles à l'intégration pour les fabricants cherchant une inférence basée sur les événements sur l'appareil sans reconception de l'alimentation électrique ou du refroidissement.
- Juillet 2026 : L'Association d'intelligence industrielle de Pékin a publié la norme T/BIIA 081-2026, une spécification formalisant les exigences de détection de défauts basée sur l'apprentissage profond dans les applications de semi-conducteurs, d'automobile, de textile, de transformation alimentaire et de traitement des métaux en Chine. La norme accélère les mandats d'approvisionnement pour les systèmes de vision à grande vitesse, y compris les caméras basées sur les événements, dans le secteur de la fabrication avancée en Chine.


Portée du rapport mondial sur le marché des systèmes de vision industrielle basés sur les événements
Les systèmes de vision industrielle basés sur les événements sont des solutions d'imagerie bio-inspirées qui utilisent des capteurs neuromorphiques pour capturer de manière asynchrone les changements de luminosité au niveau des pixels, offrant une latence ultra-faible, une haute résolution temporelle et une bande passante de données réduite pour la surveillance en temps réel des mouvements à grande vitesse et des événements dynamiques dans l'automatisation industrielle.
Le rapport sur le marché des systèmes de vision industrielle basés sur les événements est segmenté par architecture de capteur (capteurs purement basés sur les événements (DVS/EVS), capteurs hybrides événement et trame, capteurs de couleur basés sur les événements, et autres architectures de détection événementielle avancées), composant système (capteurs d'image basés sur les événements, modules de caméra, caméras événementielles industrielles, matériel de traitement et logiciels, et services d'intégration et de support), application (inspection qualité à grande vitesse, comptage d'objets et jaugeage, guidage robotique et préhension et placement, analyse du mouvement et du flux optique, maintenance prédictive et surveillance des vibrations, surveillance et contrôle des processus, surveillance de la sécurité des travailleurs et des machines, et reconnaissance optique de caractères et identification), secteur d'utilisation final (automobile, électronique et semi-conducteurs, machines industrielles et robotique, agroalimentaire, pharmaceutique et dispositifs médicaux, métaux, exploitation minière et transformation des matériaux, logistique et entreposage, institutions de recherche et scientifiques, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Capteurs purement basés sur les événements (DVS/EVS) |
| Capteurs hybrides événement et trame |
| Capteurs de couleur basés sur les événements |
| Autres architectures de détection événementielle avancées |
| Capteurs d'image basés sur les événements |
| Modules de caméra |
| Caméras événementielles industrielles |
| Matériel de traitement et logiciels |
| Services d'intégration et de support |
| Inspection qualité à grande vitesse |
| Comptage d'objets et jaugeage |
| Guidage robotique et préhension et placement |
| Analyse du mouvement et du flux optique |
| Maintenance prédictive et surveillance des vibrations |
| Surveillance et contrôle des processus |
| Surveillance de la sécurité des travailleurs et des machines |
| Reconnaissance optique de caractères et identification |
| Automobile |
| Électronique et semi-conducteurs |
| Machines industrielles et robotique |
| Agroalimentaire |
| Pharmaceutique et dispositifs médicaux |
| Métaux, exploitation minière et transformation des matériaux |
| Logistique et entreposage |
| Institutions de recherche et scientifiques |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par architecture de capteur | Capteurs purement basés sur les événements (DVS/EVS) | ||
| Capteurs hybrides événement et trame | |||
| Capteurs de couleur basés sur les événements | |||
| Autres architectures de détection événementielle avancées | |||
| Par composant système | Capteurs d'image basés sur les événements | ||
| Modules de caméra | |||
| Caméras événementielles industrielles | |||
| Matériel de traitement et logiciels | |||
| Services d'intégration et de support | |||
| Par application | Inspection qualité à grande vitesse | ||
| Comptage d'objets et jaugeage | |||
| Guidage robotique et préhension et placement | |||
| Analyse du mouvement et du flux optique | |||
| Maintenance prédictive et surveillance des vibrations | |||
| Surveillance et contrôle des processus | |||
| Surveillance de la sécurité des travailleurs et des machines | |||
| Reconnaissance optique de caractères et identification | |||
| Par secteur d'utilisation final | Automobile | ||
| Électronique et semi-conducteurs | |||
| Machines industrielles et robotique | |||
| Agroalimentaire | |||
| Pharmaceutique et dispositifs médicaux | |||
| Métaux, exploitation minière et transformation des matériaux | |||
| Logistique et entreposage | |||
| Institutions de recherche et scientifiques | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de vision industrielle basés sur les événements ?
Le marché des systèmes de vision industrielle basés sur les événements était évalué à 0,27 milliard USD en 2025, est estimé à 0,34 milliard USD en 2026 et devrait atteindre 1,14 milliard USD d'ici 2031 à un CAGR de 27,38 %.
Qu'est-ce qui stimule l'adoption des systèmes de vision industrielle basés sur les événements ?
L'inspection à grande vitesse, la robotique industrielle, la surveillance continue à faible consommation et le traitement local de l'IA soutiennent l'adoption là où les systèmes basés sur les trames connaissent un flou de mouvement ou des limites de latence.
Quelle architecture de capteur détenait la plus grande part en 2025 ?
Les capteurs purement basés sur les événements détenaient une part de 61,85 % en 2025. Les capteurs hybrides événement et trame devraient se développer à un CAGR de 29,65 % jusqu'en 2031.
Quelle application devrait se développer le plus rapidement jusqu'en 2031 ?
La maintenance prédictive et la surveillance des vibrations devraient se développer à un CAGR de 29,46 % jusqu'en 2031, soutenues par la détection des vibrations sans contact et la classification des défauts en périphérie.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 29,20 % jusqu'en 2031, soutenue par la grande base de robots industriels de la Chine et une forte activité dans l'électronique et les semi-conducteurs.
Quel est le principal obstacle à un déploiement plus large ?
Les coûts élevés des systèmes et l'expertise limitée en traitement des flux d'événements restent les obstacles les plus importants, en particulier là où les fabricants s'appuient sur des équipements basés sur les trames établis.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
