
Tamaño y Participación del Mercado de Sensores de Imagen SPAD para Visión Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 313.92 Millones de dólares |
| Tamaño del Mercado (2031) | 614.98 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.40 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores de Imagen SPAD para Visión Industrial por Mordor Intelligence
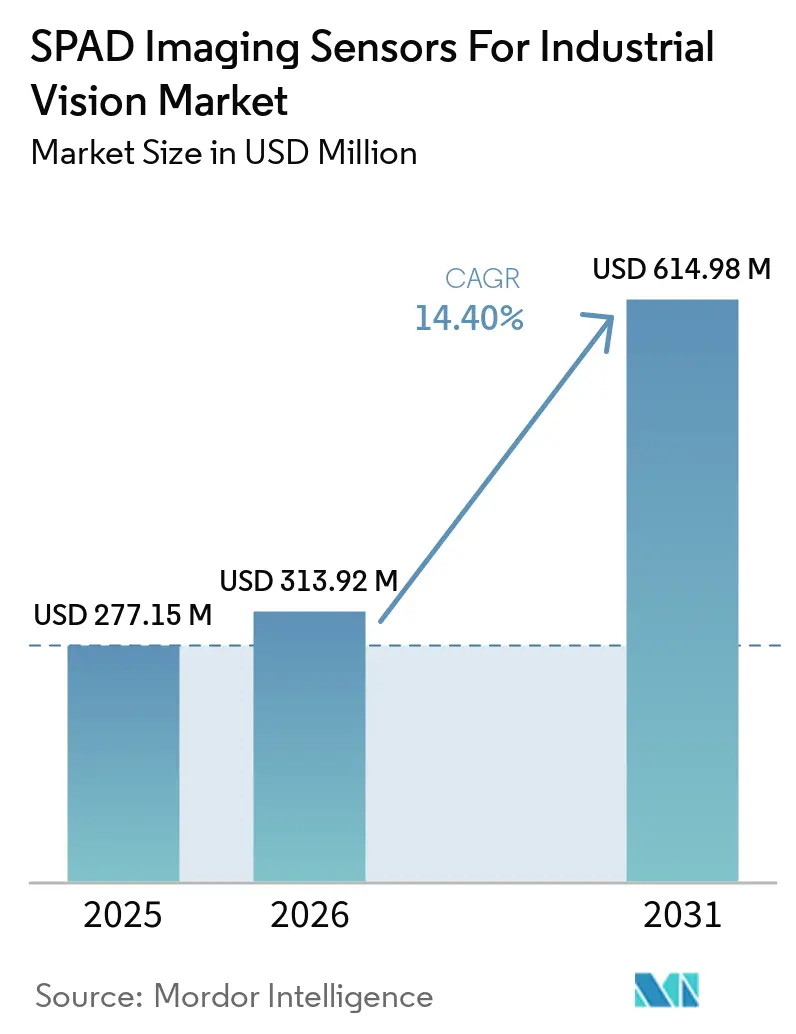
El tamaño del Mercado de Sensores de Imagen SPAD para Visión Industrial fue valorado en 277,15 millones de USD en 2025 y se estima que se expandirá desde 313,92 millones de USD en 2026 hasta alcanzar 614,98 millones de USD en 2031, a una CAGR del 14,40% durante el período de pronóstico 2026-2031. La demanda está respaldada por el uso más amplio de la visión artificial 3D en la automatización de fábricas y la logística, donde la información de profundidad mejora la guía de robots y el manejo de materiales. Los requisitos de inspección en el empaquetado de semiconductores también favorecen los sensores de conteo de fotones porque pueden capturar señales débiles a altas velocidades de operación. La detección directa por tiempo de vuelo se está volviendo cada vez más relevante para los robots móviles autónomos que requieren un alcance confiable en condiciones de iluminación cambiantes. La competencia se centra cada vez más en los diseños de sensores apilados, el soporte de software y la calificación industrial, en lugar de únicamente en el rendimiento de píxeles. Los altos costos de proceso, los requisitos de interoperabilidad, las compensaciones de ruido del sensor y una base limitada de talento especializado mantendrán la adopción enfocada en aplicaciones donde el rendimiento justifica la inversión.
Conclusiones Clave del Informe
- Por arquitectura de sensor, los sensores SPAD/dToF 3D tuvieron una participación de mercado del 58,75% en 2025, mientras que los módulos de cámara SPAD integrados y los sistemas de visión se proyectan para expandirse a una CAGR del 21,63% hasta 2031.
- Por rango de longitud de onda, los sensores SPAD de infrarrojo cercano representaron una participación de mercado del 82,35% en 2025, mientras que los sensores SPAD de infrarrojo de onda corta se proyectan para registrar una CAGR del 21,47% hasta 2031.
- Por rango de detección, los sensores de alcance medio tuvieron una participación del 47,65% en 2025, mientras que los sensores de largo alcance se proyectan para avanzar a una CAGR del 20,85% hasta 2031.
- Por industria de usuario final, los fabricantes de electrónica y semiconductores representaron una participación de mercado del 24,85% en 2025, mientras que la logística y el almacenamiento se proyectan para registrar una CAGR del 21,74% hasta 2031.
- Por geografía, Asia-Pacífico tuvo una participación de mercado del 46,75% en 2025 y se proyecta que se expanda a una CAGR del 21,36% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sensores de Imagen SPAD para Visión Industrial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Visión Artificial 3D y la Robótica | +3.8% | Global, concentrado en Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Inspección de Alta Velocidad en Condiciones de Poca Luz | +3.2% | Global, con centros de electrónica y semiconductores en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de la Detección Directa por Tiempo de Vuelo | +2.8% | Global, liderado por la robótica de Asia-Pacífico y la logística de América del Norte | Mediano plazo (2-4 años) |
| Adopción Creciente de Inteligencia Artificial en el Borde en la Automatización de Fábricas | +2.4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances en el Apilamiento de Semiconductores que Reducen la Huella del Sensor | +1.8% | Global, con ganancias clave en Japón, Taiwán y Corea del Sur | Largo plazo (≥ 4 años) |
| Requisitos de Conteo de Fotones en la Inspección de Semiconductores y Ciencias de la Vida | +1.4% | América del Norte y Europa, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Visión Artificial 3D y la Robótica Impulsa la Adopción de Sensores
La visión artificial 3D se utiliza ahora más allá de las líneas de ensamblaje automotriz y de semiconductores, en la clasificación de alimentos, el empaque farmacéutico, la automatización logística y la robótica colaborativa. En el Mercado de Sensores de Imagen SPAD para Visión Industrial, las cámaras dToF basadas en SPAD generan datos de profundidad a partir de un único pulso láser y pueden operar independientemente de la luz ambiental. Esto las diferencia de los sistemas de luz estructurada y visión estéreo, que pueden requerir más procesamiento o iluminación controlada. RoboSense informó que los envíos de LiDAR para robótica aumentaron un 510,4% interanual en el primer semestre de 2026.[1] respaldado por su arquitectura EOCENE SPAD-SoC, y proyectó entregas de LiDAR para robótica de 800.000 a 1.000.000 unidades para el año completo 2026. A medida que la salida 3D de calidad de imagen se vuelve disponible a precios más viables, la selección de contenedores, la detección de brechas y la medición volumétrica se vuelven más prácticas para el Mercado de Sensores de Imagen SPAD para Visión Industrial. Una mayor densidad de flotas de robots móviles autónomos también requiere detección de largo alcance para el espaciado y la cobertura de parada de emergencia en los pisos de los almacenes.
La Demanda de Inspección de Alta Velocidad en Condiciones de Poca Luz Favorece la Arquitectura SPAD
Las líneas de producción industrial operan de forma continua y pueden ejecutar sistemas de cinta transportadora a velocidades superiores a 5 metros por segundo, lo que aumenta la necesidad de detección de defectos sin desenfoque de movimiento. Para el Mercado de Sensores de Imagen SPAD para Visión Industrial, la operación de conteo de fotones elimina el ruido de lectura y admite exposiciones más cortas que las cámaras CMOS convencionales con un rendimiento de relación señal-ruido comparable. Pi Imaging demostró su cámara SPAD Alpha de 1.024×1.024 píxeles para visión artificial industrial en VISION 2026 y describió un rendimiento limitado por ruido de disparo de fotones para inspección de alta velocidad.[2] La cámara también reduce la demanda computacional posterior para los modelos de inferencia en el borde. El Mercado de Sensores de Imagen SPAD para Visión Industrial se beneficia a medida que la inspección pasa de las verificaciones de superficie 2D hacia el análisis volumétrico de vacíos subsuperficiales en paquetes de chips y la delaminación en electrodos de baterías. El conteo de fotones correlacionado en el tiempo puede proporcionar datos de profundidad e información de llegada de fotones en un único evento de adquisición.
El Crecimiento de la Detección Directa por Tiempo de Vuelo Remodela la Economía de la Detección de Profundidad
La detección directa por tiempo de vuelo mide el intervalo entre la emisión del láser y la detección de fotones por un sensor SPAD. Es adecuada para aplicaciones industriales que requieren precisión métrica más allá de 1 metro y puede reducir la dependencia de los métodos de luz estructurada y desplazamiento de fase. STMicroelectronics lanzó el VL53L9 en junio de 2026, un módulo LiDAR 3D dToF con 2.268 zonas, un rango de menos de 5 cm a 9 metros, hasta un 1% de precisión y operación a 100 fotogramas por segundo.[3] Su producción en masa comenzó en julio de 2026. Esto respalda la demanda en el Mercado de Sensores de Imagen SPAD para Visión Industrial de sensores con un fuerte rechazo de fotones en lugar de mayor potencia láser. Las consideraciones de seguridad láser de la norma IEC 60825-1 también favorecen los diseños sensibles que operan con fuentes de Clase 1.
La Adopción Creciente de Inteligencia Artificial en el Borde en la Automatización de Fábricas Amplifica el Valor de SPAD
La inferencia local de inteligencia artificial puede reducir el retraso entre la captura de imágenes y una decisión de producción, lo que importa cuando los productos defectuosos deben desviarse en cuestión de milisegundos. Cisco identificó los vehículos de guiado automático impulsados por inteligencia artificial y los sistemas de visión artificial como las principales prioridades de inversión entre los fabricantes que despliegan inteligencia artificial a escala en 2026.[4] Los diseños SPAD apilados tridimensionalmente separan la capa de detección de fotones del oblea lógica, creando espacio para procesadores de histogramas y aceleradores de redes neuronales. Singular Photonics lanzó su sensor Litavis el 10 de septiembre de 2026, con procesamiento en píxel para funciones de imagen, temporización e histograma en un único chip CMOS. La empresa declaró que las menores transferencias de datos sin procesar y la latencia respaldan el uso de inteligencia artificial en el borde en robótica y automatización industrial. El Mercado de Sensores de Imagen SPAD para Visión Industrial, por lo tanto, otorga un valor creciente a los sensores que convierten los datos de fotones en decisiones utilizables a nivel de dispositivo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Proceso y Empaquetado a Nivel de Píxel | -3.5% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Calificación Industrial e Interoperabilidad Limitadas | -2.1% | Global | Mediano plazo (2-4 años) |
| Compensaciones de Conteo Oscuro, Pospulso y Luz Ambiental | -1.8% | Global, particularmente alto en entornos industriales al aire libre | Largo plazo (≥ 4 años) |
| Escasez de Talento Especializado en Diseño y Prueba de SPAD | -1.2% | Principalmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Proceso y Empaquetado a Nivel de Píxel Limitan la Amplitud del Mercado
Los sensores SPAD requieren procesos CMOS especializados con aislamiento de trinchera profunda y uniones de avalancha cuidadosamente diseñadas. Las variantes apiladas también requieren unión híbrida de oblea a oblea o chip a chip, que no está ampliamente disponible en las fundiciones CMOS de productos básicos. Los costos por píxel son entre 3 y 5 veces más altos que los de los sensores CMOS de obturador global convencionales, lo que limita el uso en aplicaciones de clasificación de alimentos sensibles al precio y de mantenimiento de máquinas de volumen medio. Sony Semiconductor Solutions introdujo la unión Cu-Cu en el IMX479 en junio de 2025 para mejorar el rendimiento del apilamiento y reducir la huella, pero persistió una brecha de costos significativa. Esta presión de costos alienta a los primeros adoptantes en el Mercado de Sensores de Imagen SPAD para Visión Industrial a adquirir módulos de cámara integrados en lugar de sensores desnudos. Ese enfoque traslada la complejidad de ingeniería y el margen a los proveedores de sistemas y puede reducir la flexibilidad para los clientes que necesitan configuraciones personalizadas.
La Calificación Industrial e Interoperabilidad Limitadas Extienden los Ciclos de Desarrollo
Muchos productos SPAD comerciales tienen certificaciones diseñadas para usos automotrices o médicos, en lugar de para la visión artificial industrial. El IMX560 de Sony incluye la preparación para IEC 61508 SIL 2, mientras que los usuarios industriales también pueden requerir validación de GenICam, GigE Vision, USB3 Vision, CoaXPress, temperatura y compatibilidad electromagnética. Cerrar esta brecha de calificación puede agregar entre 12 y 18 meses a los ciclos de desarrollo de productos. La infraestructura de prueba requerida también favorece a los proveedores establecidos de visión artificial que tienen programas de calificación existentes. La falta de formatos estándar de datos de histograma dificulta la integración de múltiples proveedores y requiere middleware personalizado. Estas condiciones elevan los costos de propiedad en el Mercado de Sensores de Imagen SPAD para Visión Industrial más allá del precio de compra inicial del sensor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Arquitectura de Sensor: el dToF 3D Lidera Mientras los Módulos Integrados se Aceleran
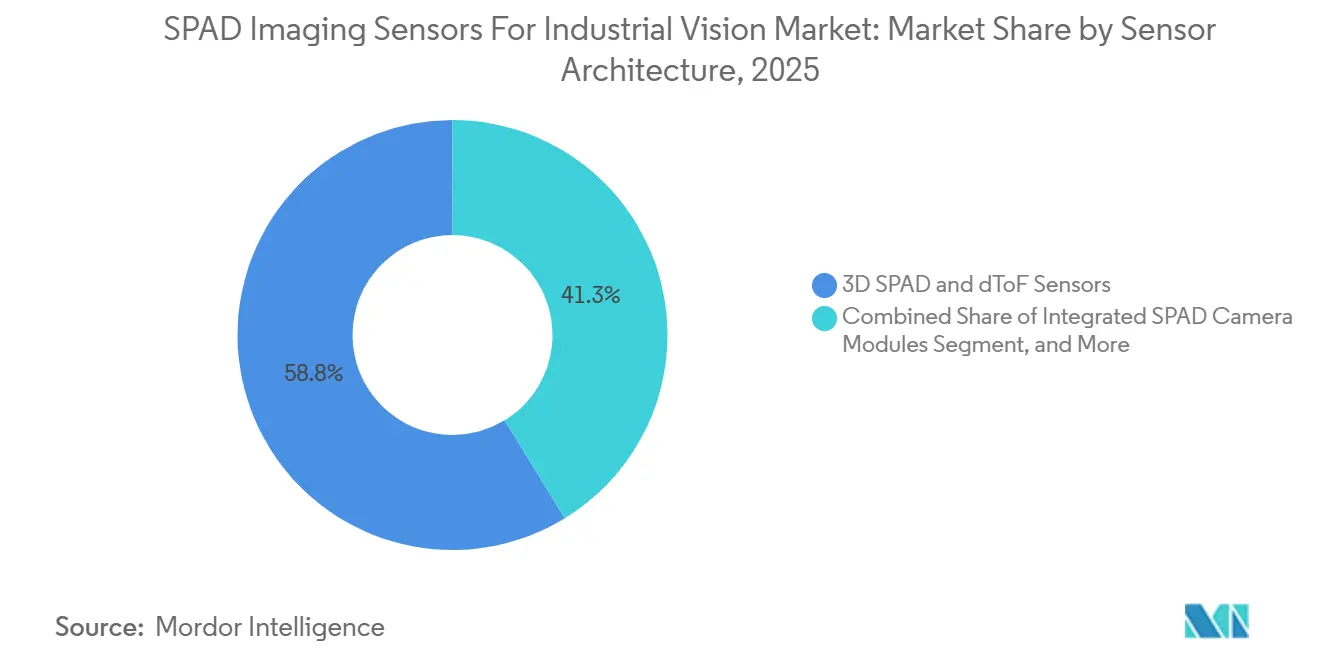
Los sensores SPAD/dToF 3D tuvieron el 58,75% de la participación del Mercado de Sensores de Imagen SPAD para Visión Industrial en 2025. Su posición refleja la capacidad de combinar profundidad, precisión y sensibilidad de fotón único en distancias de operación de alcance medio. Estos sensores respaldan la selección robótica de contenedores, la evasión de obstáculos de vehículos de guiado autónomo, el mapeo de zonas de almacén y el monitoreo de seguridad en fábricas. El sensor dToF SPAD industrial IMX560 de Sony ofrece preparación para IEC 61508 SIL 2, operación a 100 fotogramas por segundo y una frecuencia de muestreo de 1 GHz. Estas especificaciones muestran cómo los diseños dToF están pasando de prototipos a productos calificados para usos industriales relacionados con la seguridad.
Se proyecta que los módulos de cámara SPAD integrados y los sistemas de visión registren una CAGR del 21,63% de 2026 a 2031. En el Mercado de Sensores de Imagen SPAD para Visión Industrial, los integradores de sistemas utilizan productos precalibrados y gestionados por firmware para acortar los cronogramas de implementación. Este modelo transfiere más trabajo de integración al proveedor del módulo. Los sensores SPAD lineales continúan respaldando la inspección de materiales en rollo, el escaneo de bordes de obleas y el monitoreo de materiales de rollo a rollo. Los sensores de imagen SPAD de área de exploración bidimensional se utilizan para la inspección de fluorescencia con resolución temporal en entornos farmacéuticos y de ciencias de la vida, donde las estadísticas de llegada de fotones son tan importantes como la intensidad de la imagen.


Por Rango de Longitud de Onda: el Infrarrojo Cercano Mantiene la Mayor Posición Mientras el Infrarrojo de Onda Corta Gana Casos de Uso
Los sensores SPAD de infrarrojo cercano en el rango de 700-1.100 nm representaron una participación de mercado del 82,35% en 2025. Los dispositivos SPAD de silicio proporcionan un fuerte rendimiento de detección de fotones a 905 nm y 940 nm. Estas longitudes de onda son comunes en los iluminadores láser de cavidad vertical de emisión superficial industriales porque respaldan el control de costos y los requisitos de seguridad ocular de Clase 1. La serie C16531 de Hamamatsu tiene una eficiencia de detección de fotones de hasta el 65% a 630 nm y se extiende hasta 1.000 nm. Esta cobertura respalda la inspección de reflectancia, el alcance dToF y la clasificación agrícola.
Se proyecta que los sensores SPAD de infrarrojo de onda corta avancen a una CAGR del 21,47% de 2026 a 2031. Para el Mercado de Sensores de Imagen SPAD para Visión Industrial, las plataformas InGaAs/InP y Ge-on-Si a temperatura ambiente hacen posible la detección de 1.100-1.700 nm sin enfriamiento criogénico. Un sensor InGaAs/InP apilado en 3D presentado en CLEO 2026 proporcionó imágenes de profundidad al aire libre a 10 metros bajo luz solar de 120.000 lux con un 2% de precisión. Este resultado respalda el uso en entornos industriales al aire libre con fuerte luz ambiental. Los SPAD de ultravioleta a visible siguen siendo relevantes para la metrología de dimensiones críticas de semiconductores, mientras que los dispositivos de infrarrojo de onda corta extendido por encima de 1.700 nm permanecen en una etapa de investigación temprana debido a los requisitos de materiales y gestión térmica.
Por Rango de Detección: los Sistemas de Alcance Medio Forman la Mayor Base Mientras la Demanda de Largo Alcance Crece
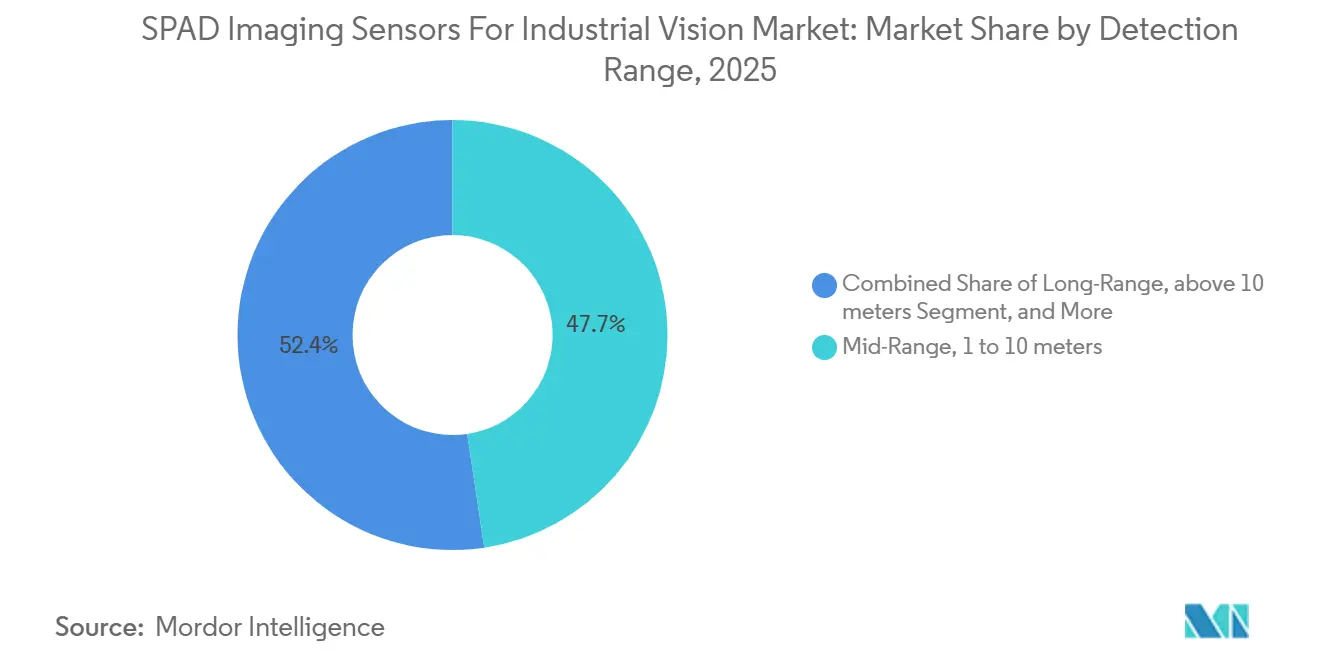
Los sensores de alcance medio que cubren de 1 a 10 metros representaron el 47,65% del mercado en 2025. El rango se adapta a los diseños de fábricas comunes, incluido el alcance de brazos robóticos de 1 a 3 metros, el monitoreo de cintas transportadoras de 2 a 6 metros y la navegación de vehículos de guiado autónomo de 5 a 8 metros. El VL53L9 de STMicroelectronics proporciona 2.268 zonas en distancias de menos de 5 cm a 9 metros en un paquete de 12,8 mm × 6,1 mm. Este producto ilustra el nivel de rendimiento actual de la categoría de alcance medio. También vincula factores de forma compactos con los requisitos de profundidad de la automatización industrial.
Se proyecta que los sensores de largo alcance de más de 10 metros crezcan a una CAGR del 20,85% hasta 2031. En el Mercado de Sensores de Imagen SPAD para Visión Industrial, el monitoreo del perímetro de almacenes, los patios de vehículos de guiado autónomo al aire libre y los sistemas de almacenamiento de gran altura requieren rangos de detección de 20 a 50 metros. Los avances en los circuitos de temporización SPAD de iluminación trasera apilados en 3D respaldan este caso de uso. Un diseño de muestreo en tiempo equivalente reportado por el Simposio ITE entregó 25 millones de puntos por segundo en un concepto de sensor de grado automotriz que puede informar los diseños industriales al aire libre. Los productos de corto alcance de hasta 1 metro siguen siendo apropiados para el reconocimiento de gestos, la conmutación de proximidad y las verificaciones de presencia de componentes. Su uso está limitado por alternativas de tiempo de vuelo y ultrasónicas de menor costo.
Por Industria de Usuario Final: la Inspección de Semiconductores Lidera Mientras la Logística y el Almacenamiento se Expanden
Los fabricantes de electrónica y semiconductores representaron el 24,85% del tamaño del Mercado de Sensores de Imagen SPAD para Visión Industrial en 2025. Los sistemas de conteo de fotones identifican defectos en micro-bumps de chip invertido, pilas de circuitos integrados 3D y vías a través del silicio que pueden caer por debajo del límite de relación señal-ruido de las cámaras convencionales. La norma IPC-A-610 establece requisitos estrictos para la calidad de las juntas de soldadura y los enlaces de alambre. Estos requisitos refuerzan el caso de las herramientas de inspección sensibles a medida que las estructuras de chips se vuelven más densas. El segmento también depende de la capacidad de los proveedores para entregar resultados repetibles en flujos de trabajo de empaquetado exigentes.
Se proyecta que la logística y el almacenamiento avancen a una CAGR del 21,74% de 2026 a 2031. En todo el Mercado de Sensores de Imagen SPAD para Visión Industrial, las operaciones de cumplimiento de comercio electrónico utilizan sensores dToF SPAD en robots móviles autónomos para la medición de cartones, la identificación de mercancías bajo iluminación variada y la detección en puertas de muelle. RoboSense informó un aumento del 1.458,8% interanual en los envíos de LiDAR para robótica en el primer trimestre de 2026. Los usuarios automotrices y de movilidad buscan LiDAR de largo alcance y alta resolución angular. Al mismo tiempo, los compradores de maquinaria y robótica necesitan módulos dToF de alcance medio para la seguridad de robots colaborativos. Los fabricantes de equipos farmacéuticos y médicos utilizan productos de ultravioleta a infrarrojo cercano para el conteo de partículas y la inspección de vida útil de fluorescencia. En contraste, los operadores de alimentos y bebidas utilizan productos de infrarrojo cercano para la clasificación de materiales extraños. Los usuarios aeroespaciales y de defensa están evaluando los sistemas SPAD de infrarrojo de onda corta para el alcance en condiciones de poca luz.
Análisis Geográfico
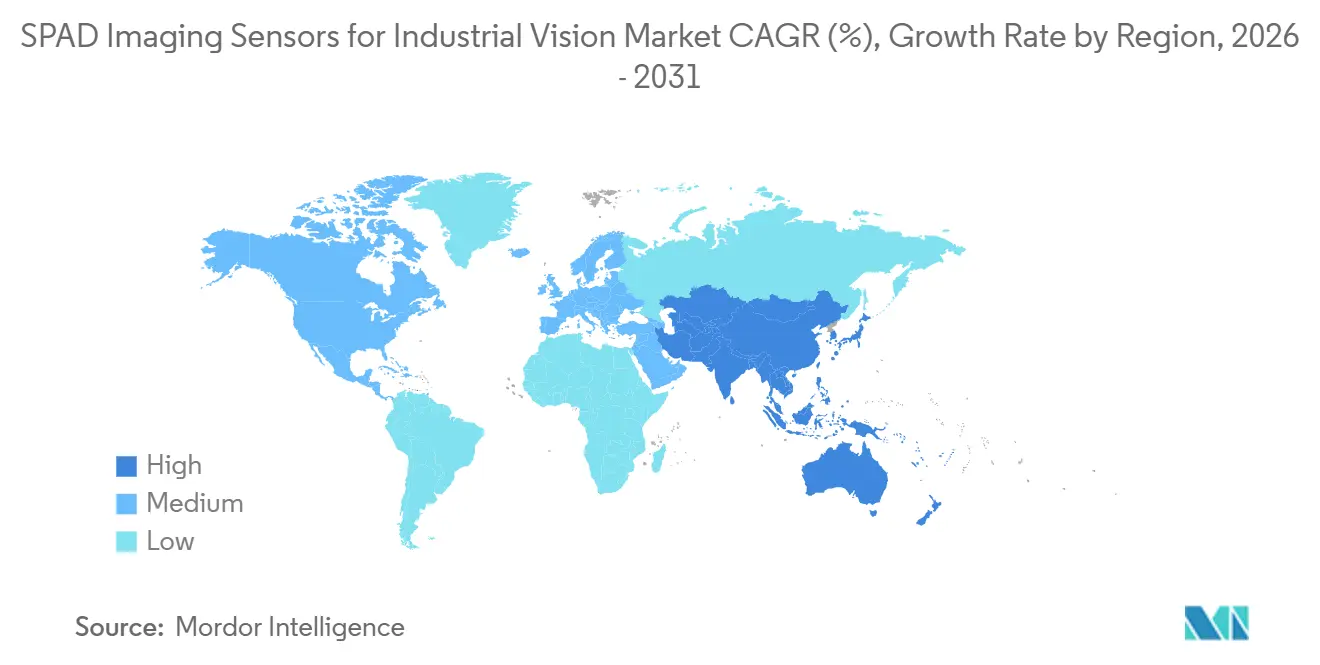
Asia-Pacífico tuvo el 46,75% de la participación del Mercado de Sensores de Imagen SPAD para Visión Industrial en 2025 y se proyecta que registre una CAGR del 21,36% hasta 2031. China es tanto el mayor consumidor regional como un productor cada vez más capaz de sensores SPAD. PolarisIC lanzó el PCM7200 en septiembre de 2026, el primer sensor de imagen SPAD comercial de 3,2 megapíxeles de China, utilizando un diseño de iluminación trasera apilado en 3D de segunda generación con un paso de píxel de 8 μm y una matriz de 2.080×1.568. Japón mantiene una posición sólida en tecnología de proceso apilado y detección de profundidad de grado automotriz. La base de producción de semiconductores y pantallas de Corea del Sur sostiene la demanda de sistemas de inspección de alta tasa de línea, mientras que los programas de fabricación inteligente de China incluyen la adquisición de SPAD dentro de los planes de modernización de fábricas.
En el Mercado de Sensores de Imagen SPAD para Visión Industrial, América del Norte está moldeada por las fábricas de semiconductores, los proveedores de equipos farmacéuticos y los programas de inspección relacionados con la defensa donde el rendimiento de conteo de fotones puede respaldar precios premium. Excelitas ofrece el módulo de conteo de fotón único SPCM-1064 con una eficiencia de detección de fotones superior al 70% a 650 nm y cobertura hasta 1.064 nm para usos de medición de precisión y óptica cuántica. Europa combina una base de visión artificial de precisión con colaboración académica e industrial en el desarrollo de SPAD. Singular Photonics lanzó Litavis en Edimburgo en septiembre de 2026, mientras que STMicroelectronics comenzó la producción en masa del VL53L9 en julio de 2026 para distribución mundial. Se espera que la Ley de Chips de la Unión Europea respalde el desarrollo de las cadenas de suministro fotónicas y de semiconductores a través de asociaciones de investigación e inversiones en capacidad.
América del Sur y Oriente Medio, y África siguen siendo regiones en etapa temprana para el Mercado de Sensores de Imagen SPAD para Visión Industrial. En América del Sur, las líneas de ensamblaje automotriz y de inspección agroindustrial son los entornos clave a corto plazo para la detección de defectos superficiales y la clasificación agrícola. Los programas de diversificación industrial de Oriente Medio en Arabia Saudita y los Emiratos Árabes Unidos incluyen infraestructura logística y parques manufactureros que pueden respaldar el despliegue de robots móviles autónomos con uso intensivo de sensores. El sector minero y de procesamiento de minerales de Sudáfrica es el principal área de aplicación africana actual, y es probable que ambas regiones accedan a la tecnología SPAD a través de integradores de sistemas de fabricantes de equipos originales globales antes de que maduren los canales de adquisición domésticos.

Panorama Competitivo
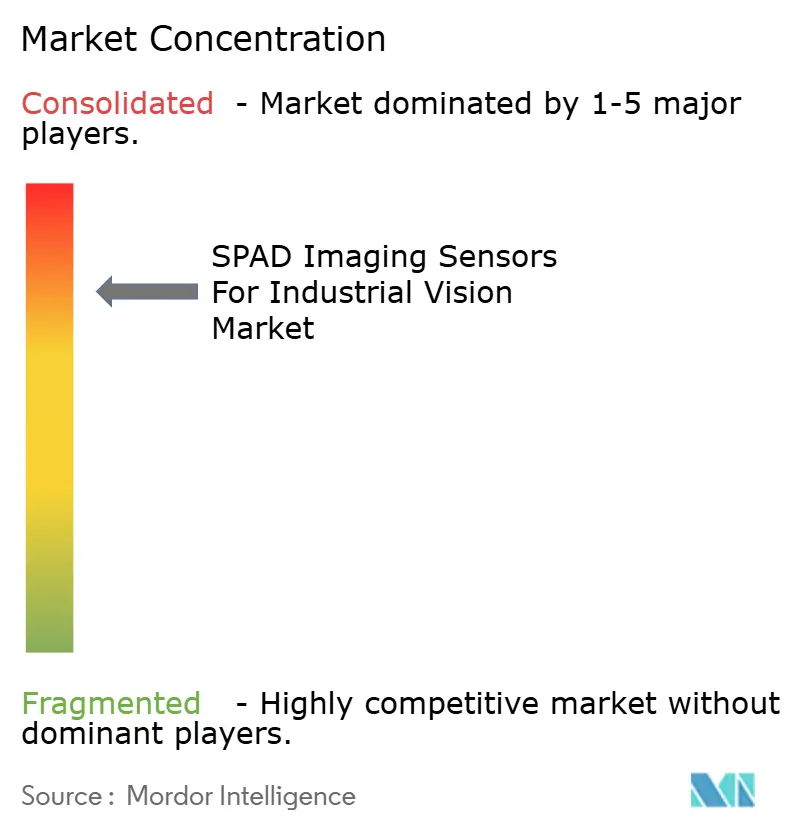
El Mercado de Sensores de Imagen SPAD para Visión Industrial tiene una concentración moderada entre los principales proveedores. Sony Semiconductor Solutions, Hamamatsu Photonics, STMicroelectronics y ams-OSRAM mantienen posiciones a través de procesos propietarios, arquitecturas apiladas y programas establecidos de calificación industrial y automotriz. Su ventaja incluye software de calibración, diseños de referencia, ingeniería de aplicaciones y soporte de calificación de clientes. Estas capacidades pueden reducir el riesgo de integración para los compradores de fabricantes de equipos originales. La integración de sistemas es una fuente importante de protección competitiva, no solo el rendimiento individual de los píxeles.
Los proveedores chinos sin fábrica propia, incluidos PolarisIC, Adaps Photonics y visionICs, están aplicando presión de precios en los productos dToF y de exploración de área a través del acceso a fundiciones domésticas y la profundidad de la cadena de suministro. El lanzamiento del PCM7200 de PolarisIC marcó un movimiento hacia la imagen SPAD de clase megapíxel comercial. En el extremo superior, STMicroelectronics combina su sensor VL53L9, óptica de metasuperficie y procesamiento dToF en un módulo sin calibración destinado a sistemas de inteligencia artificial en el borde. Esta estrategia extiende el valor más allá del chip sensor y hace del software y la integración parte de la oferta del producto. En el nivel de mercado medio, Adaps Photonics utiliza matrices SPAD de iluminación trasera unidas híbridamente a chips de procesamiento de señal digital personalizados para la detección de profundidad en robótica e industria.
Las matrices de infrarrojo de onda corta a temperatura ambiente para la inspección de alimentos y productos farmacéuticos siguen siendo un área de producto abierta porque actualmente no hay ningún producto de alta resolución industrialmente calificado disponible. Sony mejoró su enfoque de apilamiento con la unión Cu-Cu en el IMX479, mientras que Singular Photonics incorporó el procesamiento en píxel en su diseño Litavis. STMicroelectronics comenzó la producción en masa de un módulo dToF compacto que integra detección y procesamiento. Estas acciones muestran que el Mercado de Sensores de Imagen SPAD para Visión Industrial compite aprovechando arquitecturas apiladas, integración reducida y procesamiento a nivel de dispositivo.
Líderes de la Industria de Sensores de Imagen SPAD para Visión Industrial
-
STMicroelectronics N.V.
-
ams-OSRAM AG
-
Sony Semiconductor Solutions Corporation
-
Hamamatsu Photonics K.K.
-
Canon Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Singular Photonics lanzó Litavis, el primer sensor SPAD del mundo que utiliza procesamiento en píxel para unificar imagen, temporización, histograma y estadísticas de fotones en un único chip CMOS. El sensor ofrece un 47% de eficiencia de detección de fotones a 785 nm y una resolución de temporización de 37 ps; la empresa informó importantes volúmenes de pedidos anticipados globales de clientes de manufactura e investigación en el lanzamiento, con el objetivo de implementaciones en visión artificial, robótica y automatización industrial.
- Septiembre de 2026: PolarisIC lanzó el PCM7200, el primer sensor de imagen SPAD comercial de 3,2 megapíxeles de China, con una matriz de 2080×1568 en una arquitectura de iluminación trasera apilada en 3D de segunda generación con un paso de píxel de 8 μm, la mayor matriz de imagen SPAD disponible comercialmente en ese momento. La tecnología de píxel de respuesta sintonizable TunRes del sensor aborda los desafíos de consumo de energía y rango dinámico alto en la imagen SPAD de gran área, llenando directamente una brecha de suministro doméstico.
- Agosto de 2026: RoboSense informó que los envíos de LiDAR para robótica aumentaron un 510,4% interanual en el primer semestre de 2026, impulsados por su arquitectura EOCENE SPAD-SoC y los conjuntos de chips Phoenix y Peacock asociados dirigidos a aplicaciones de automatización industrial, logística y conducción autónoma; la empresa proyectó entregas totales de LiDAR para el año completo 2026 de 2 a 2,7 millones de unidades.
- Junio de 2026: STMicroelectronics lanzó el ST FlightSense VL53L9, un módulo compacto todo en uno de LiDAR 3D dToF que utiliza tecnología SPAD de iluminación trasera apilada, con 2.268 zonas de resolución y un rango de menos de 5 cm a 9 metros con un 1% de precisión a 100 fotogramas por segundo; la producción en masa comenzó en julio de 2026 para distribución global en mercados de robótica, automatización industrial y edificios inteligentes.


Alcance del Informe Global del Mercado de Sensores de Imagen SPAD para Visión Industrial
Los Sensores de Imagen SPAD son dispositivos avanzados de detección de fotón único que utilizan fotodiodos de avalancha que operan en modo Geiger para capturar señales de muy poca luz y datos precisos de tiempo de vuelo, lo que permite imágenes 3D de alta sensibilidad, mapeo de profundidad y aplicaciones de temporización ultrarrápida en entornos industriales y científicos.
El Informe del Mercado de Sensores de Imagen SPAD está Segmentado por Arquitectura de Sensor (Sensores SPAD Lineales (de Exploración Lineal), Sensores de Imagen SPAD de Área de Exploración 2D, Sensores SPAD 3D / dToF, y Módulos de Cámara SPAD Integrados y Sistemas de Visión), Rango de Longitud de Onda (Ultravioleta a Visible (Menos de 700 nm), Infrarrojo Cercano (700 - 1.100 nm), Infrarrojo de Onda Corta (1.100 - 1.700 nm), e Infrarrojo de Onda Corta Extendido (Más de 1.700 nm)), Rango de Detección (Corto Alcance, hasta 1 metro, Alcance Medio, 1 a 10 metros, y Largo Alcance, por encima de 10 metros), Industria de Usuario Final (Automotriz y Movilidad, Electrónica y Semiconductores, Alimentos y Bebidas, Equipos Farmacéuticos y Médicos, Maquinaria y Robótica, Logística y Almacenamiento, Aeroespacial y Defensa, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sensores SPAD Lineales (de Exploración Lineal) |
| Sensores de Imagen SPAD de Área de Exploración 2D |
| Sensores SPAD 3D / dToF |
| Módulos de Cámara SPAD Integrados y Sistemas de Visión |
| Ultravioleta a Visible (Menos de 700 nm) |
| Infrarrojo Cercano (700 - 1.100 nm) |
| Infrarrojo de Onda Corta (1.100 - 1.700 nm) |
| Infrarrojo de Onda Corta Extendido (Más de 1.700 nm) |
| Corto Alcance, hasta 1 metro |
| Alcance Medio, 1 a 10 metros |
| Largo Alcance, por encima de 10 metros |
| Automotriz y Movilidad |
| Electrónica y Semiconductores |
| Alimentos y Bebidas |
| Equipos Farmacéuticos y Médicos |
| Maquinaria y Robótica |
| Logística y Almacenamiento |
| Aeroespacial y Defensa |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Arquitectura de Sensor | Sensores SPAD Lineales (de Exploración Lineal) | ||
| Sensores de Imagen SPAD de Área de Exploración 2D | |||
| Sensores SPAD 3D / dToF | |||
| Módulos de Cámara SPAD Integrados y Sistemas de Visión | |||
| Por Rango de Longitud de Onda | Ultravioleta a Visible (Menos de 700 nm) | ||
| Infrarrojo Cercano (700 - 1.100 nm) | |||
| Infrarrojo de Onda Corta (1.100 - 1.700 nm) | |||
| Infrarrojo de Onda Corta Extendido (Más de 1.700 nm) | |||
| Por Rango de Detección | Corto Alcance, hasta 1 metro | ||
| Alcance Medio, 1 a 10 metros | |||
| Largo Alcance, por encima de 10 metros | |||
| Por Industria de Usuario Final | Automotriz y Movilidad | ||
| Electrónica y Semiconductores | |||
| Alimentos y Bebidas | |||
| Equipos Farmacéuticos y Médicos | |||
| Maquinaria y Robótica | |||
| Logística y Almacenamiento | |||
| Aeroespacial y Defensa | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Sensores de Imagen SPAD para Visión Industrial?
El Mercado de Sensores de Imagen SPAD para Visión Industrial fue valorado en 277,15 millones de USD en 2025 y se estima en 313,92 millones de USD en 2026. Se proyecta que alcance 614,98 millones de USD en 2031 a una CAGR del 14,40%. La automatización de fábricas, la logística y la inspección de semiconductores respaldan esta perspectiva.
¿Qué arquitectura de sensor tiene la mayor participación?
Los sensores SPAD/dToF 3D tuvieron una participación del 58,75% en 2025, respaldados por la detección de profundidad industrial, la guía de robots y el monitoreo de seguridad.
¿Qué rango de longitud de onda se está expandiendo más rápido?
Se proyecta que los sensores SPAD de infrarrojo de onda corta registren una CAGR del 21,47% hasta 2031 a medida que las plataformas a temperatura ambiente extienden la detección al rango de 1.100-1.700 nm.
¿Por qué los usuarios industriales seleccionan sensores SPAD?
Los sensores SPAD respaldan la imagen en condiciones de poca luz, la inspección rápida, el conteo de fotones y la medición de profundidad directa por tiempo de vuelo para aplicaciones de fábrica complejas.
¿Qué sector de usuario final se está expandiendo más rápido?
Se proyecta que la logística y el almacenamiento avancen a una CAGR del 21,74% hasta 2031 a medida que los robots móviles autónomos necesitan medición de cartones, navegación y detección en puertas de muelle.
¿Qué región se espera que lidere la expansión?
Asia-Pacífico tuvo una participación del 46,75% en 2025 y se proyecta que registre una CAGR del 21,36% hasta 2031, respaldada por China, Japón y Corea del Sur.


 Sus datos están seguros y nunca se venden ni se comparten.
