
Marktgröße und Marktanteil für SPAD Imaging Sensors für industrielle Bildverarbeitung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 313.92 Millionen US-Dollar |
| Marktgröße (2031) | 614.98 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für SPAD Imaging Sensors für industrielle Bildverarbeitung von Mordor Intelligence
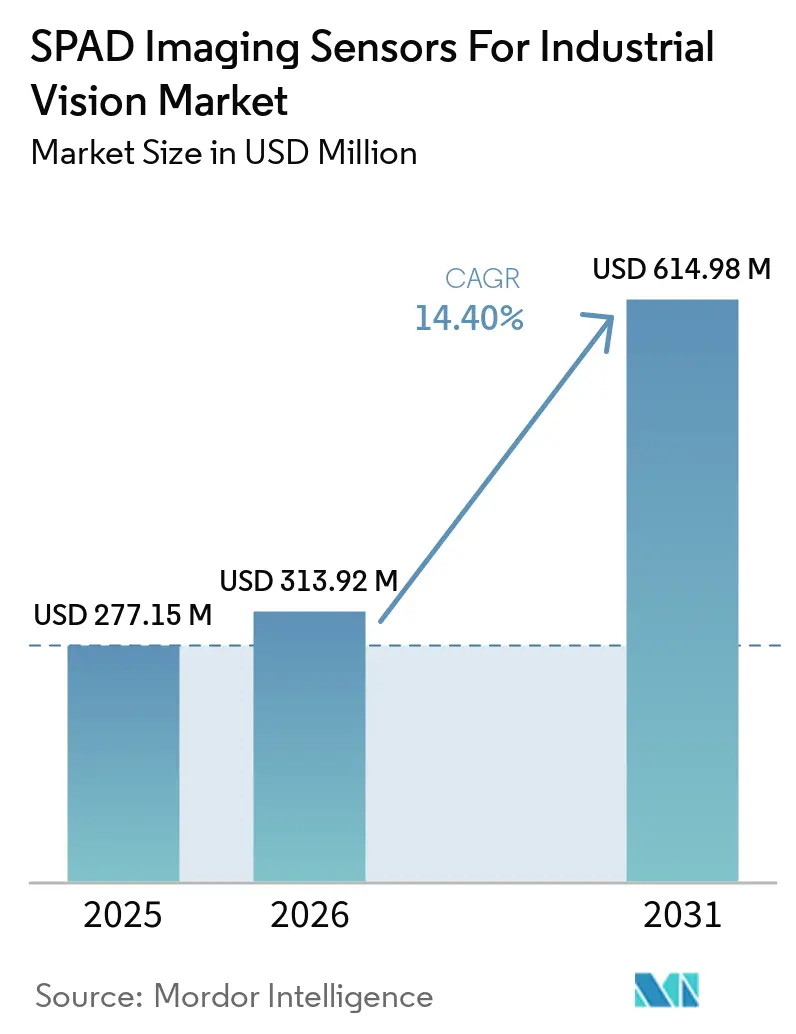
Die Marktgröße für SPAD Imaging Sensors für industrielle Bildverarbeitung wurde im Jahr 2025 auf 277,15 Millionen USD geschätzt und wird voraussichtlich von 313,92 Millionen USD im Jahr 2026 auf 614,98 Millionen USD bis 2031 anwachsen, mit einem CAGR von 14,40 % während des Prognosezeitraums 2026–2031. Die Nachfrage wird durch den breiteren Einsatz von 3D-Maschinensehen in der Fabrikautomatisierung und Logistik gestützt, wo Tiefeninformationen die Roboterführung und Materialhandhabung verbessern. Inspektionsanforderungen in der Halbleiterverpackung begünstigen ebenfalls Photonenzählsensoren, da diese schwache Signale bei hohen Betriebsgeschwindigkeiten erfassen können. Direktes Laufzeitmessen wird für autonome mobile Roboter, die eine zuverlässige Entfernungsmessung unter wechselnden Lichtverhältnissen benötigen, zunehmend relevant. Der Wettbewerb konzentriert sich zunehmend auf gestapelte Sensordesigns, Software-Unterstützung und industrielle Qualifizierung statt auf die reine Pixelleistung. Hohe Prozesskosten, Interoperabilitätsanforderungen, Sensorrausch-Kompromisse und ein begrenzter Fachkräftepool werden die Einführung auf Anwendungen beschränken, bei denen die Leistung die Investition rechtfertigt.
Wichtigste Erkenntnisse des Berichts
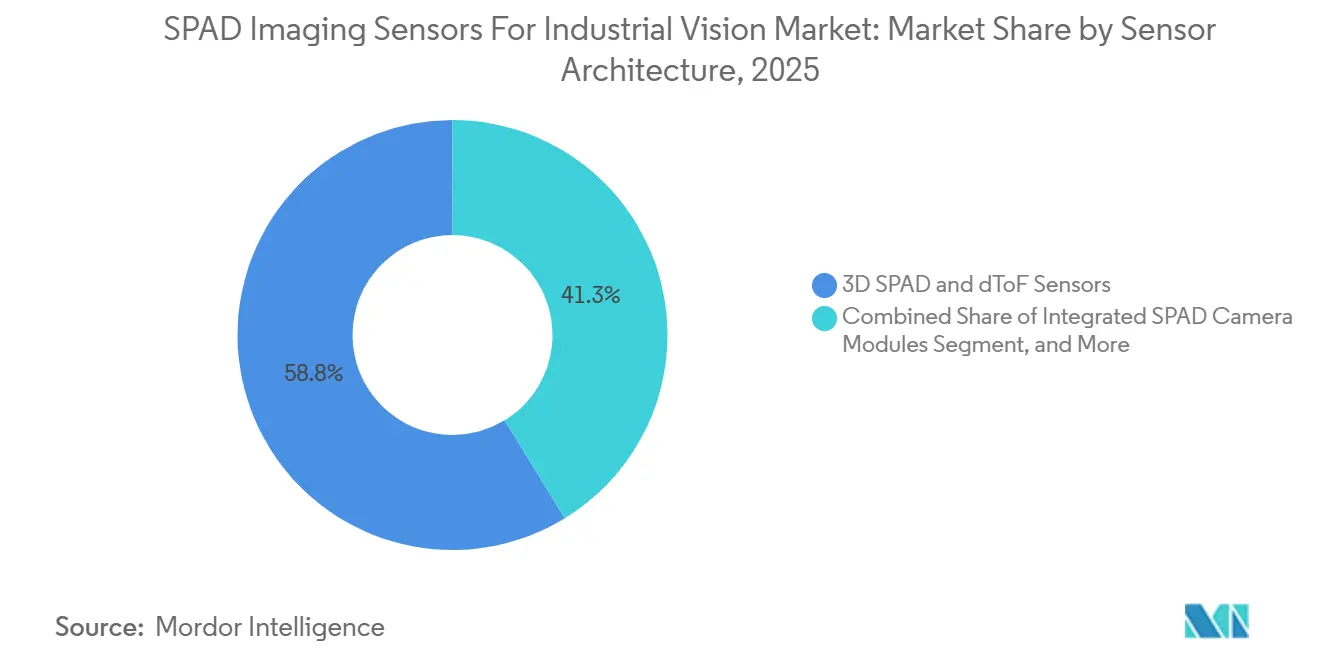
- Nach Sensorarchitektur hielten 3D-SPAD/dToF-Sensoren im Jahr 2025 einen Marktanteil von 58,75 %, während integrierte SPAD-Kameramodule und Bildverarbeitungssysteme bis 2031 voraussichtlich mit einem CAGR von 21,63 % wachsen werden.
- Nach Wellenlängenbereich entfielen auf NIR-SPAD-Sensoren im Jahr 2025 82,35 % Marktanteil, während SWIR-SPAD-Sensoren bis 2031 voraussichtlich einen CAGR von 21,47 % verzeichnen werden.
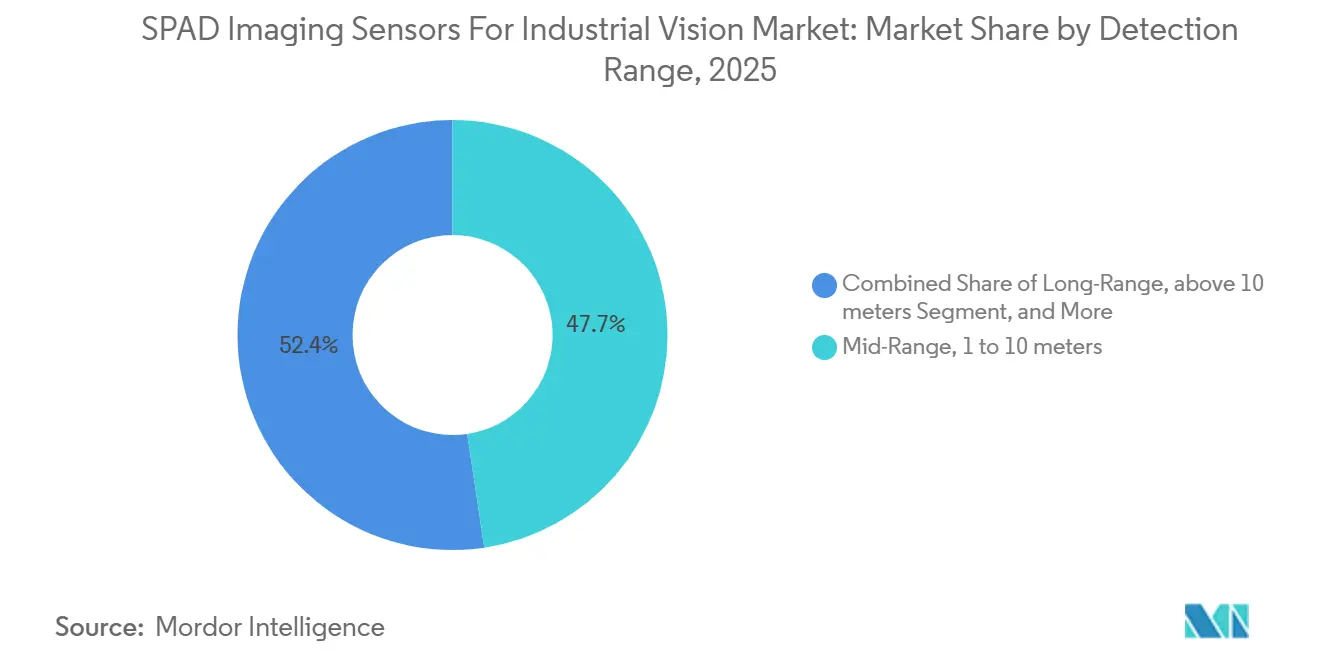
- Nach Erfassungsreichweite hielten Mittelreichweitensensoren im Jahr 2025 einen Anteil von 47,65 %, während Langreichweitensensoren bis 2031 voraussichtlich mit einem CAGR von 20,85 % wachsen werden.
- Nach Endverbraucherbranche repräsentierten Elektronik- und Halbleiterhersteller im Jahr 2025 einen Marktanteil von 24,85 %, während Logistik und Lagerhaltung bis 2031 voraussichtlich einen CAGR von 21,74 % verzeichnen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 46,75 % und wird bis 2031 voraussichtlich mit einem CAGR von 21,36 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für SPAD Imaging Sensors für industrielle Bildverarbeitung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von 3D-Maschinensehen und Robotik | +3.8% | Global, konzentriert in Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Inspektion bei schwachem Licht und hoher Geschwindigkeit | +3.2% | Global, mit Elektronik- und Halbleiterzentren in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum der direkten Laufzeitmessung | +2.8% | Global, angeführt von der Robotik in Asien-Pazifik und der Logistik in Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von Edge-KI in der Fabrikautomatisierung | +2.4% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fortschritte bei der Halbleiterstapelung zur Reduzierung des Sensor-Footprints | +1.8% | Global, mit wichtigen Gewinnen in Japan, Taiwan und Südkorea | Langfristig (≥ 4 Jahre) |
| Photonenzählanforderungen in der Halbleiter- und Biowissenschaftsinspektion | +1.4% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von 3D-Maschinensehen und Robotik treibt die Sensoreinführung voran
3D-Maschinensehen wird heute über Automobil- und Halbleitermontagelinien hinaus in der Lebensmittelsortierung, der pharmazeutischen Kommissionierung, der Logistikautomatisierung und der kollaborativen Robotik eingesetzt. Im Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung erzeugen SPAD-basierte dToF-Kameras Tiefendaten aus einem einzigen Laserimpuls und können unabhängig vom Umgebungslicht betrieben werden. Dies unterscheidet sie von Strukturlicht- und Stereobildverarbeitungssystemen, die möglicherweise mehr Verarbeitungsaufwand oder kontrollierte Beleuchtung erfordern. RoboSense berichtete, dass die LiDAR-Lieferungen für Robotik im ersten Halbjahr 2026 im Jahresvergleich um 510,4 % gestiegen sind.[1] unterstützt durch seine EOCENE SPAD-SoC-Architektur, und das Unternehmen prognostizierte 800.000–1.000.000 Robotik-LiDAR-Lieferungen für das Gesamtjahr 2026. Da bildqualitätsfähige 3D-Ausgaben zu wirtschaftlicheren Preispunkten verfügbar werden, werden Bin-Picking, Spaltdetektion und volumetrische Messung für den Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung praktikabler. Eine höhere Flottendichte autonomer mobiler Roboter erfordert zudem Langstreckensensorik für Abstands- und Nothalteabdeckung auf Lagerhallenflächen.
Nachfrage nach Inspektion bei schwachem Licht und hoher Geschwindigkeit begünstigt die SPAD-Architektur
Industrielle Produktionslinien laufen kontinuierlich und können Fördersysteme mit Geschwindigkeiten über 5 Meter pro Sekunde betreiben, was den Bedarf an Fehlererkennung ohne Bewegungsunschärfe erhöht. Für den Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung eliminiert der Photonenzählbetrieb das Ausleserauschen und unterstützt kürzere Belichtungszeiten als herkömmliche CMOS-Kameras bei vergleichbarer Signal-Rausch-Leistung. Pi Imaging demonstrierte seine SPAD-Alpha-Kamera mit 1.024×1.024 Pixeln für industrielles Maschinensehen auf der VISION 2026 und beschrieb eine durch Photonenrauschen begrenzte Leistung für die Hochgeschwindigkeitsinspektion.[2] Die Kamera reduziert auch den nachgelagerten Rechenaufwand für Edge-Inferenzmodelle. Der Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung profitiert davon, da die Inspektion von 2D-Oberflächenprüfungen hin zur volumetrischen Analyse von Hohlräumen unter der Oberfläche in Chipgehäusen und Delaminierungen in Batterieelektroden übergeht. Zeitkorreliertes Photonenzählen kann Tiefendaten und Photonenankunftsinformationen in einem einzigen Erfassungsereignis liefern.
Wachstum der direkten Laufzeitmessung verändert die Wirtschaftlichkeit der Tiefensensorik
Die direkte Laufzeitmessung misst das Intervall zwischen der Laseremission und der Photonendetektion durch einen SPAD-Sensor. Sie eignet sich für industrielle Anwendungen, die metrische Genauigkeit über 1 Meter hinaus erfordern, und kann die Abhängigkeit von Strukturlicht- und Phasenverschiebungsverfahren reduzieren. STMicroelectronics brachte im Juni 2026 den VL53L9 auf den Markt, ein dToF-3D-LiDAR-Modul mit 2.268 Zonen, einem Bereich von weniger als 5 cm bis 9 Metern, einer Genauigkeit von bis zu 1 % und einem Betrieb mit 100 Bildern pro Sekunde.[3] Die Massenproduktion begann im Juli 2026. Dies unterstützt die Nachfrage im Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung nach Sensoren mit starker Photonenunterdrückung statt höherer Laserleistung. Lasersicherheitsüberlegungen gemäß IEC 60825-1 begünstigen ebenfalls empfindliche Designs, die mit Klasse-1-Quellen betrieben werden.
Zunehmende Einführung von Edge-KI in der Fabrikautomatisierung steigert den SPAD-Wert
Lokale KI-Inferenz kann die Verzögerung zwischen Bilderfassung und Produktionsentscheidung reduzieren, was wichtig ist, wenn fehlerhafte Produkte innerhalb von Millisekunden ausgeschleust werden müssen. Cisco identifizierte KI-gestützte automatisch geführte Fahrzeuge und Maschinensehsysteme als wichtige Investitionsprioritäten unter Herstellern, die 2026 KI im großen Maßstab einsetzen.[4] Dreidimensionale gestapelte SPAD-Designs trennen die Photonendetektionsschicht vom Logik-Wafer und schaffen Platz für Histogrammprozessoren und neuronale Netzwerkbeschleuniger. Singular Photonics brachte seinen Litavis-Sensor am 10. September 2026 auf den Markt, der In-Pixel-Verarbeitung für Bildgebungs-, Timing- und Histogrammfunktionen auf einem einzigen CMOS-Chip bietet. Das Unternehmen erklärte, dass geringere Rohdatenübertragungen und Latenz den Edge-KI-Einsatz in der Robotik und industriellen Automatisierung unterstützen. Der Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung legt daher zunehmend Wert auf Sensoren, die Photonendaten in nutzbare Entscheidungen auf Geräteebene umwandeln.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Prozess- und Verpackungskosten auf Pixelebene | -3.5% | Global, stärker ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte industrielle Qualifizierung und Interoperabilität | -2.1% | Global | Mittelfristig (2–4 Jahre) |
| Kompromisse bei Dunkelzählung, Nachimpulsen und Umgebungslicht | -1.8% | Global, besonders hoch in industriellen Außenbereichen | Langfristig (≥ 4 Jahre) |
| Mangel an spezialisierten SPAD-Design- und Testfachkräften | -1.2% | Hauptsächlich Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prozess- und Verpackungskosten auf Pixelebene begrenzen die Marktbreite
SPAD-Sensoren erfordern spezialisierte CMOS-Prozesse mit Tiefgrabenisolierung und sorgfältig konstruierten Lawinenjunktionen. Gestapelte Varianten erfordern zudem Wafer-zu-Wafer- oder Chip-zu-Chip-Hybridbondung, die bei Standard-CMOS-Gießereien nicht weit verbreitet ist. Die Kosten pro Pixel sind 3–5 Mal höher als bei herkömmlichen Global-Shutter-CMOS-Sensoren, was den Einsatz in preissensiblen Lebensmittelsortier- und mittelvolumigen Maschinenbedienungsanwendungen einschränkt. Sony Semiconductor Solutions führte im Juni 2025 Cu-Cu-Bondung im IMX479 ein, um die Stapelausbeute zu verbessern und den Footprint zu reduzieren, aber eine erhebliche Kostenlücke blieb bestehen. Dieser Kostendruck veranlasst frühe Anwender im Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung, integrierte Kameramodule statt blanker Sensoren zu beschaffen. Dieser Ansatz verlagert die Integrationskomplexität und die Marge auf Systemanbieter und kann die Flexibilität für Kunden reduzieren, die benutzerdefinierte Konfigurationen benötigen.
Begrenzte industrielle Qualifizierung und Interoperabilität verlängern Entwicklungszyklen
Viele kommerzielle SPAD-Produkte verfügen über Zertifizierungen, die für den Automobil- oder Medizinbereich konzipiert sind, nicht für industrielles Maschinensehen. Sonys IMX560 listet IEC 61508 SIL 2-Bereitschaft auf, während industrielle Anwender möglicherweise auch GenICam-, GigE Vision-, USB3 Vision-, CoaXPress-, Temperatur- und elektromagnetische Verträglichkeitsvalidierung benötigen. Das Schließen dieser Qualifizierungslücke kann Produktentwicklungszyklen um 12–18 Monate verlängern. Die erforderliche Testinfrastruktur begünstigt auch etablierte Maschinensehnanbieter, die über bestehende Qualifizierungsprogramme verfügen. Ein Mangel an standardisierten Histogrammdatenformaten erschwert die Integration mehrerer Anbieter und erfordert benutzerdefinierte Middleware. Diese Bedingungen erhöhen die Gesamtbetriebskosten im Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung über den anfänglichen Sensorpreis hinaus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensorarchitektur: 3D-dToF führt, während integrierte Module beschleunigen
3D-SPAD/dToF-Sensoren hielten im Jahr 2025 58,75 % des Marktanteils für SPAD Imaging Sensors für industrielle Bildverarbeitung. Ihre Position spiegelt die Fähigkeit wider, Tiefe, Genauigkeit und Einzelphotonensensitivität über mittlere Betriebsabstände zu kombinieren. Diese Sensoren unterstützen robotisches Bin-Picking, Hindernisumgehung für automatisch geführte Fahrzeuge, Lagerzonenabbildung und Fabriksicherheitsüberwachung. Sonys IMX560 industrieller dToF-SPAD-Sensor bietet IEC 61508 SIL 2-Bereitschaft, Betrieb mit 100 Bildern pro Sekunde und eine Abtastfrequenz von 1 GHz. Diese Spezifikationen zeigen, wie dToF-Designs von Prototypen zu qualifizierten Produkten für sicherheitsrelevante industrielle Anwendungen übergehen.
Integrierte SPAD-Kameramodule und Bildverarbeitungssysteme werden voraussichtlich von 2026 bis 2031 einen CAGR von 21,63 % verzeichnen. Im Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung nutzen Systemintegratoren vorkalibrierte und firmware-verwaltete Produkte, um Bereitstellungszeitpläne zu verkürzen. Dieses Modell überträgt mehr Integrationsarbeit auf den Modullieferanten. Lineare SPAD-Sensoren unterstützen weiterhin die Bahninspektion, das Wafer-Kantenscanning und die Rolle-zu-Rolle-Materialüberwachung. Zweidimensionale Flächenscan-SPAD-Sensoren werden für zeitaufgelöste Fluoreszenzinspektion in pharmazeutischen und biowissenschaftlichen Umgebungen eingesetzt, wo Photonenankunftsstatistiken ebenso wichtig sind wie die Bildintensität.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Wellenlängenbereich: NIR hält die größte Position, während SWIR neue Anwendungsfälle gewinnt
NIR-SPAD-Sensoren im Bereich 700–1.100 nm entfielen im Jahr 2025 auf 82,35 % Marktanteil. Silizium-SPAD-Geräte bieten eine starke Photonendetektionsleistung bei 905 nm und 940 nm. Diese Wellenlängen sind in industriellen Vertikalhohlraumlaserilluminatoren verbreitet, da sie Kostenkontrolle und Klasse-1-Augensicherheitsanforderungen unterstützen. Die C16531-Serie von Hamamatsu weist eine Photonendetektionseffizienz von bis zu 65 % bei 630 nm auf und reicht bis 1.000 nm. Diese Abdeckung unterstützt Reflexionsinspektion, dToF-Entfernungsmessung und landwirtschaftliche Sortierung.
SWIR-SPAD-Sensoren werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 21,47 % wachsen. Für den Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung ermöglichen InGaAs/InP- und Ge-on-Si-Plattformen bei Raumtemperatur eine Detektion im Bereich 1.100–1.700 nm ohne Kryokühlung. Ein auf der CLEO 2026 vorgestellter 3D-gestapelter InGaAs/InP-Sensor lieferte Tiefenbildgebung im Freien bei 10 Metern unter 120.000 Lux Sonnenlicht mit 2 % Genauigkeit. Dieses Ergebnis unterstützt den Einsatz in industriellen Außenbereichen mit starkem Umgebungslicht. Ultraviolett-bis-sichtbare SPADs bleiben für die Halbleiter-Kritischdimensionsmetrologie relevant, während erweiterte SWIR-Geräte über 1.700 nm aufgrund von Material- und Wärmemanagementanforderungen noch in einem frühen Forschungsstadium sind.
Nach Erfassungsreichweite: Mittelreichweitensysteme bilden die größte Basis, während die Langreichweitenachfrage wächst
Mittelreichweitensensoren mit 1–10 Metern entfielen im Jahr 2025 auf 47,65 % des Marktes. Der Bereich passt zu gängigen Fabrikaufbauten, einschließlich 1–3-Meter-Roboterarmreichweite, 2–6-Meter-Förderüberwachung und 5–8-Meter-Navigation für automatisch geführte Fahrzeuge. Der VL53L9 von STMicroelectronics bietet 2.268 Zonen über Entfernungen von weniger als 5 cm bis 9 Metern in einem 12,8 mm × 6,1 mm Gehäuse. Dieses Produkt veranschaulicht das aktuelle Leistungsniveau der Mittelreichweitenkategorie. Es verbindet auch kompakte Formfaktoren mit den Tiefenanforderungen der industriellen Automatisierung.
Langreichweitensensoren über 10 Meter werden voraussichtlich bis 2031 mit einem CAGR von 20,85 % wachsen. Im Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung erfordern Lagerperimeterüberwachung, Außenbereiche für automatisch geführte Fahrzeuge und Hochregallager Erfassungsreichweiten von 20–50 Metern. Fortschritte bei 3D-gestapelten rückseitenbeleuchteten SPAD-Timingschaltungen unterstützen diesen Anwendungsfall. Ein auf dem ITE-Symposium vorgestelltes Äquivalentzeitabtastungsdesign lieferte 25 Millionen Punkte pro Sekunde in einem Sensorkonzept in Automobilqualität, das industrielle Außendesigns informieren kann. Kurzreichweitenprodukte bis 1 Meter bleiben für Gestenerkennung, Näherungsschalten und Komponentenpräsenzprüfungen geeignet. Ihr Einsatz wird durch kostengünstigere Laufzeit- und Ultraschalllösungen eingeschränkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Halbleiterinspektion führt, während Logistik und Lagerhaltung expandieren
Elektronik- und Halbleiterhersteller entfielen im Jahr 2025 auf 24,85 % der Marktgröße für SPAD Imaging Sensors für industrielle Bildverarbeitung. Photonenzählsysteme identifizieren Defekte in Flip-Chip-Mikrobumps, 3D-IC-Stapeln und Durchsiliziumvias, die unter die Signal-Rausch-Grenze herkömmlicher Kameras fallen können. Der IPC-A-610-Standard stellt strenge Anforderungen an die Qualität von Lötverbindungen und Drahtbondungen. Diese Anforderungen stärken den Fall für empfindliche Inspektionswerkzeuge, da Chipstrukturen dichter werden. Das Segment hängt auch von der Fähigkeit der Lieferanten ab, wiederholbare Ergebnisse in anspruchsvollen Verpackungsabläufen zu liefern.
Logistik und Lagerhaltung werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 21,74 % wachsen. Im gesamten Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung nutzen E-Commerce-Fulfillment-Betriebe SPAD-dToF-Sensoren in autonomen mobilen Robotern für Kartonmessung, Warenidentifikation unter variierenden Lichtverhältnissen und Ladetorerkennung. RoboSense berichtete im ersten Quartal 2026 einen Anstieg der Robotik-LiDAR-Lieferungen um 1.458,8 % im Jahresvergleich. Automobil- und Mobilitätsnutzer suchen nach LiDAR mit langer Reichweite und hoher Winkelauflösung. Gleichzeitig benötigen Käufer aus dem Maschinen- und Robotikbereich dToF-Module mittlerer Reichweite für die Sicherheit kollaborativer Roboter. Pharmazeutische und medizinische Gerätehersteller verwenden UV-bis-NIR-Produkte für Partikelzählung und Fluoreszenzlebensdauerinspektion. Im Gegensatz dazu verwenden Lebensmittel- und Getränkebetreiber NIR-Produkte für die Fremdmaterialsortierung. Luft- und Raumfahrt- sowie Verteidigungsnutzer evaluieren SWIR-SPAD-Systeme für die Entfernungsmessung bei schwachem Licht.
Geografische Analyse
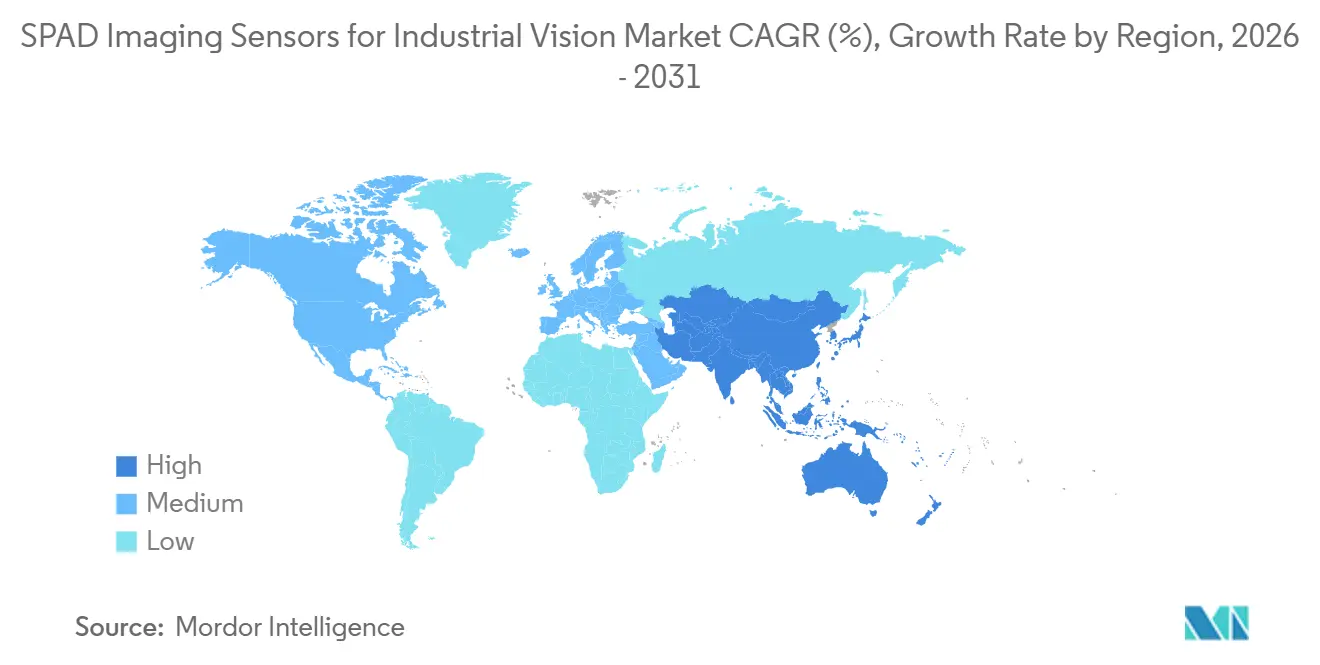
Asien-Pazifik hielt im Jahr 2025 46,75 % des Marktanteils für SPAD Imaging Sensors für industrielle Bildverarbeitung und wird bis 2031 voraussichtlich mit einem CAGR von 21,36 % wachsen. China ist sowohl der größte regionale Verbraucher als auch ein zunehmend leistungsfähiger Produzent von SPAD-Sensoren. PolarisIC brachte im September 2026 den PCM7200 auf den Markt, Chinas ersten kommerziellen 3,2-Megapixel-SPAD-Bildsensor, der ein 3D-gestapeltes rückseitenbeleuchtetes Design der zweiten Generation mit einem 8-μm-Pixelraster und einem 2.080×1.568-Array verwendet. Japan behält eine starke Position in der gestapelten Prozesstechnologie und der Tiefensensorik in Automobilqualität. Südkoreas Halbleiter- und Displayproduktionsbasis hält die Nachfrage nach Hochzeilenraten-Inspektionssystemen aufrecht, während Chinas Programme zur intelligenten Fertigung die SPAD-Beschaffung in Fabrikmodernisierungspläne einbetten.
Im Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung wird Nordamerika durch Halbleiterfabriken, pharmazeutische Gerätelieferanten und verteidigungsbezogene Inspektionsprogramme geprägt, bei denen die Photonenzählleistung Premiumpreise unterstützen kann. Excelitas bietet das SPCM-1064-Einzelphotonenzählmodul mit einer Photonendetektionseffizienz von über 70 % bei 650 nm und einer Abdeckung bis 1.064 nm für Präzisionsmessungs- und Quantenoptikanwendungen an. Europa kombiniert eine präzise Maschinensehbasis mit akademischer und industrieller Zusammenarbeit in der SPAD-Entwicklung. Singular Photonics brachte Litavis im September 2026 in Edinburgh auf den Markt, während STMicroelectronics im Juli 2026 mit der Massenproduktion des VL53L9 für den weltweiten Vertrieb begann. Das EU-Chips-Gesetz soll die Entwicklung der photonischen und halbleiterbezogenen Lieferketten durch Forschungspartnerschaften und Kapazitätsinvestitionen unterstützen.
Südamerika sowie der Nahe Osten und Afrika bleiben frühe Regionen für den Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung. In Südamerika sind Automobilmontage- und Agrarinspektionslinien die wichtigsten kurzfristigen Einsatzbereiche für Oberflächenfehlerkennung und landwirtschaftliche Sortierung. Industrielle Diversifizierungsprogramme im Nahen Osten in Saudi-Arabien und den Vereinigten Arabischen Emiraten umfassen Logistikinfrastruktur und Fertigungsparks, die den Einsatz sensorintensiver autonomer mobiler Roboter unterstützen können. Der Bergbau- und Mineralverarbeitungssektor Südafrikas ist das wichtigste aktuelle afrikanische Anwendungsgebiet, und beide Regionen werden SPAD-Technologie wahrscheinlich über globale Originalgerätehersteller-Systemintegratoren beziehen, bevor inländische Beschaffungskanäle reifen.

Wettbewerbslandschaft
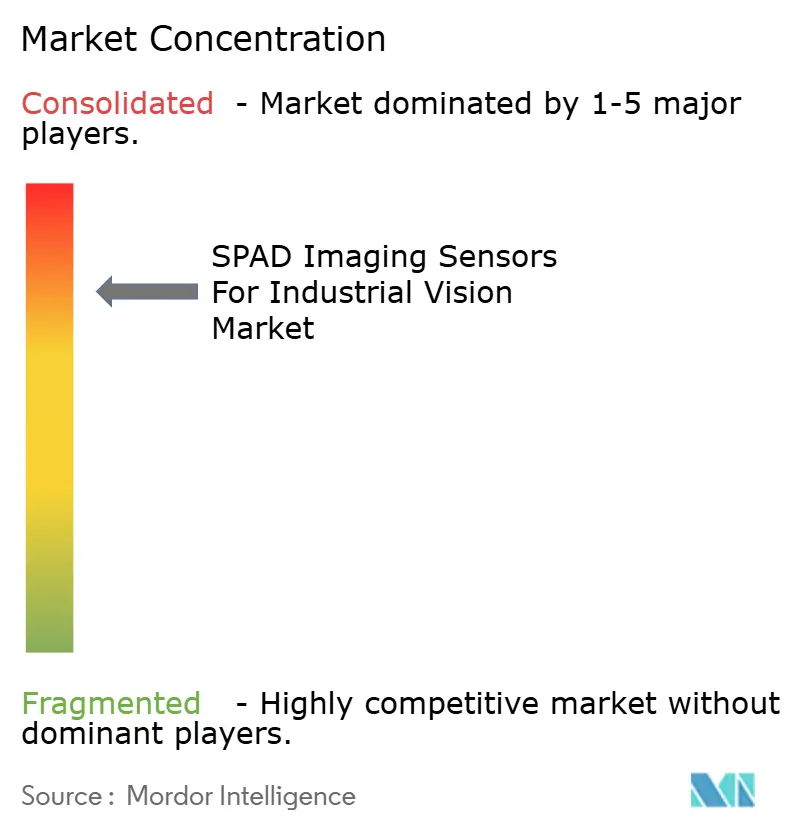
Der Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung weist eine moderate Konzentration unter den führenden Lieferanten auf. Sony Semiconductor Solutions, Hamamatsu Photonics, STMicroelectronics und ams-OSRAM halten Positionen durch proprietäre Prozesse, gestapelte Architekturen und etablierte industrielle und automobiltaugliche Qualifizierungsprogramme. Ihr Vorteil umfasst Kalibrierungssoftware, Referenzdesigns, Anwendungstechnik und Kundenqualifizierungsunterstützung. Diese Fähigkeiten können das Integrationsrisiko für Originalgerätehersteller-Käufer reduzieren. Systemintegration ist eine wichtige Quelle des Wettbewerbsschutzes, nicht nur die individuelle Pixelleistung.
Chinesische fabless-Lieferanten, darunter PolarisIC, Adaps Photonics und visionICs, üben Preisdruck auf dToF- und Flächenscanprodukte durch inländischen Gießereizugang und Lieferkettenbreite aus. Der PCM7200-Launch von PolarisIC markierte einen Schritt hin zur kommerziellen Megapixel-SPAD-Bildgebung. Am oberen Ende kombiniert STMicroelectronics seinen VL53L9-Sensor, Metaoberflächen-Optik und dToF-Verarbeitung in einem kalibrierungsfreien Modul für Edge-KI-Systeme. Diese Strategie erweitert den Wert über den Sensor-Die hinaus und macht Software und Integration zu einem Teil des Produktangebots. Auf mittlerem Marktniveau verwendet Adaps Photonics rückseitenbeleuchtete SPAD-Arrays, die durch Hybridbondung mit benutzerdefinierten digitalen Signalverarbeitungs-Dies für Robotik und industrielle Tiefensensorik verbunden sind.
Raumtemperatur-SWIR-Arrays für Lebensmittel- und Pharmainspektion bleiben ein offenes Produktgebiet, da derzeit kein industriell qualifiziertes Hochauflösungsprodukt verfügbar ist. Sony verbesserte seinen Stapelansatz mit Cu-Cu-Bondung im IMX479, während Singular Photonics In-Pixel-Verarbeitung in sein Litavis-Design integrierte. STMicroelectronics begann mit der Massenproduktion eines kompakten dToF-Moduls, das Sensorik und Verarbeitung integriert. Diese Maßnahmen zeigen, dass der Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung durch den Einsatz gestapelter Architekturen, reduzierter Integration und Verarbeitung auf Geräteebene konkurriert.
Branchenführer im Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung
-
STMicroelectronics N.V.
-
ams-OSRAM AG
-
Sony Semiconductor Solutions Corporation
-
Hamamatsu Photonics K.K.
-
Canon Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Singular Photonics brachte Litavis auf den Markt, den weltweit ersten SPAD-Sensor mit In-Pixel-Verarbeitung, der Bildgebung, Timing, Histogrammierung und Photonenstatistik auf einem einzigen CMOS-Chip vereint. Der Sensor liefert 47 % Photonendetektionseffizienz bei 785 nm und eine Timing-Auflösung von 37 ps; das Unternehmen berichtete bei der Markteinführung von erheblichen globalen Vorbestellungsvolumina von Fertigungs- und Forschungskunden, mit dem Ziel des Einsatzes in Maschinensehen, Robotik und industrieller Automatisierung.
- September 2026: PolarisIC brachte den PCM7200 auf den Markt, Chinas ersten kommerziellen 3,2-Megapixel-SPAD-Bildsensor, mit einem 2.080×1.568-Array auf einer 3D-gestapelten BSI-Architektur der zweiten Generation mit einem 8-μm-Pixelraster, dem zu diesem Zeitpunkt kommerziell verfügbaren größten SPAD-Bildgebungsarray. Die TunRes-abstimmbare-Antwort-Pixeltechnologie des Sensors adressiert Herausforderungen beim Stromverbrauch und beim hohen Dynamikbereich bei der großflächigen SPAD-Bildgebung und schließt direkt eine inländische Versorgungslücke.
- August 2026: RoboSense berichtete, dass die Robotik-LiDAR-Lieferungen im ersten Halbjahr 2026 im Jahresvergleich um 510,4 % gestiegen sind, angetrieben durch seine EOCENE SPAD-SoC-Architektur und die zugehörigen Phoenix- und Peacock-Chipsätze für industrielle Automatisierung, Logistik und autonome Fahranwendungen; das Unternehmen prognostizierte für das Gesamtjahr 2026 insgesamt 2–2,7 Millionen LiDAR-Lieferungen.
- Juni 2026: STMicroelectronics brachte das ST FlightSense VL53L9 auf den Markt, ein kompaktes dToF-3D-LiDAR-All-in-One-Modul mit gestapelter BSI-SPAD-Technologie, das 2.268 Auflösungszonen und eine Reichweite von weniger als 5 cm bis 9 Metern mit 1 % Genauigkeit bei 100 Bildern pro Sekunde bietet; die Massenproduktion begann im Juli 2026 für den weltweiten Vertrieb in den Märkten Robotik, industrielle Automatisierung und intelligente Gebäude.


Globaler Berichtsumfang für den Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung
SPAD-Bildsensoren sind fortschrittliche Einzelphotonendetektionsgeräte, die Lawinenfotodioden im Geiger-Modus nutzen, um extrem lichtschwache Signale und präzise Laufzeitdaten zu erfassen, was hochempfindliche 3D-Bildgebung, Tiefenkartierung und ultraschnelle Timing-Anwendungen in industriellen und wissenschaftlichen Umgebungen ermöglicht.
Der SPAD-Bildsensoren-Marktbericht ist segmentiert nach Sensorarchitektur (Lineare (Zeilenscan-)SPAD-Sensoren, 2D-(Flächenscan-)SPAD-Bildsensoren, 3D-SPAD/dToF-Sensoren und integrierte SPAD-Kameramodule und Bildverarbeitungssysteme), Wellenlängenbereich (Ultraviolett bis Sichtbar (weniger als 700 nm), Nahinfrarot (700–1.100 nm), Kurzwelliges Infrarot (1.100–1.700 nm) und erweitertes SWIR (mehr als 1.700 nm)), Erfassungsreichweite (Kurzreichweite bis 1 Meter, Mittelreichweite 1 bis 10 Meter und Langreichweite über 10 Meter), Endverbraucherbranche (Automobil und Mobilität, Elektronik und Halbleiter, Lebensmittel und Getränke, Pharmazeutische und medizinische Geräte, Maschinen und Robotik, Logistik und Lagerhaltung, Luft- und Raumfahrt sowie Verteidigung und sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Lineare (Zeilenscan-)SPAD-Sensoren |
| 2D-(Flächenscan-)SPAD-Bildsensoren |
| 3D-SPAD/dToF-Sensoren |
| Integrierte SPAD-Kameramodule und Bildverarbeitungssysteme |
| Ultraviolett bis Sichtbar (weniger als 700 nm) |
| Nahinfrarot (700–1.100 nm) |
| Kurzwelliges Infrarot (1.100–1.700 nm) |
| Erweitertes SWIR (mehr als 1.700 nm) |
| Kurzreichweite bis 1 Meter |
| Mittelreichweite 1 bis 10 Meter |
| Langreichweite über 10 Meter |
| Automobil und Mobilität |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Pharmazeutische und medizinische Geräte |
| Maschinen und Robotik |
| Logistik und Lagerhaltung |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Sensorarchitektur | Lineare (Zeilenscan-)SPAD-Sensoren | ||
| 2D-(Flächenscan-)SPAD-Bildsensoren | |||
| 3D-SPAD/dToF-Sensoren | |||
| Integrierte SPAD-Kameramodule und Bildverarbeitungssysteme | |||
| Nach Wellenlängenbereich | Ultraviolett bis Sichtbar (weniger als 700 nm) | ||
| Nahinfrarot (700–1.100 nm) | |||
| Kurzwelliges Infrarot (1.100–1.700 nm) | |||
| Erweitertes SWIR (mehr als 1.700 nm) | |||
| Nach Erfassungsreichweite | Kurzreichweite bis 1 Meter | ||
| Mittelreichweite 1 bis 10 Meter | |||
| Langreichweite über 10 Meter | |||
| Nach Endverbraucherbranche | Automobil und Mobilität | ||
| Elektronik und Halbleiter | |||
| Lebensmittel und Getränke | |||
| Pharmazeutische und medizinische Geräte | |||
| Maschinen und Robotik | |||
| Logistik und Lagerhaltung | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung?
Der Markt für SPAD Imaging Sensors für industrielle Bildverarbeitung wurde im Jahr 2025 auf 277,15 Millionen USD geschätzt und wird im Jahr 2026 auf 313,92 Millionen USD geschätzt. Bis 2031 wird ein Wachstum auf 614,98 Millionen USD bei einem CAGR von 14,40 % prognostiziert. Fabrikautomatisierung, Logistik und Halbleiterinspektion stützen diesen Ausblick.
Welche Sensorarchitektur hat den größten Anteil?
3D-SPAD/dToF-Sensoren hielten im Jahr 2025 einen Anteil von 58,75 %, unterstützt durch industrielle Tiefensensorik, Roboterführung und Sicherheitsüberwachung.
Welcher Wellenlängenbereich expandiert am schnellsten?
SWIR-SPAD-Sensoren werden bis 2031 voraussichtlich einen CAGR von 21,47 % verzeichnen, da Raumtemperaturplattformen die Sensorik in den Bereich 1.100–1.700 nm erweitern.
Warum wählen industrielle Anwender SPAD-Sensoren?
SPAD-Sensoren unterstützen Bildgebung bei schwachem Licht, schnelle Inspektion, Photonenzählung und direkte Laufzeit-Tiefenmessung für komplexe Fabrikationsanwendungen.
Welcher Endverbrauchersektor expandiert am schnellsten?
Logistik und Lagerhaltung werden bis 2031 voraussichtlich mit einem CAGR von 21,74 % wachsen, da autonome mobile Roboter Kartonmessung, Navigation und Ladetorerkennung benötigen.
Welche Region wird voraussichtlich die Expansion anführen?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 46,75 % und wird bis 2031 voraussichtlich mit einem CAGR von 21,36 % wachsen, unterstützt durch China, Japan und Südkorea.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
