
Tamanho e Participação do Mercado de Sensores de Imagem SPAD para Visão Industrial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
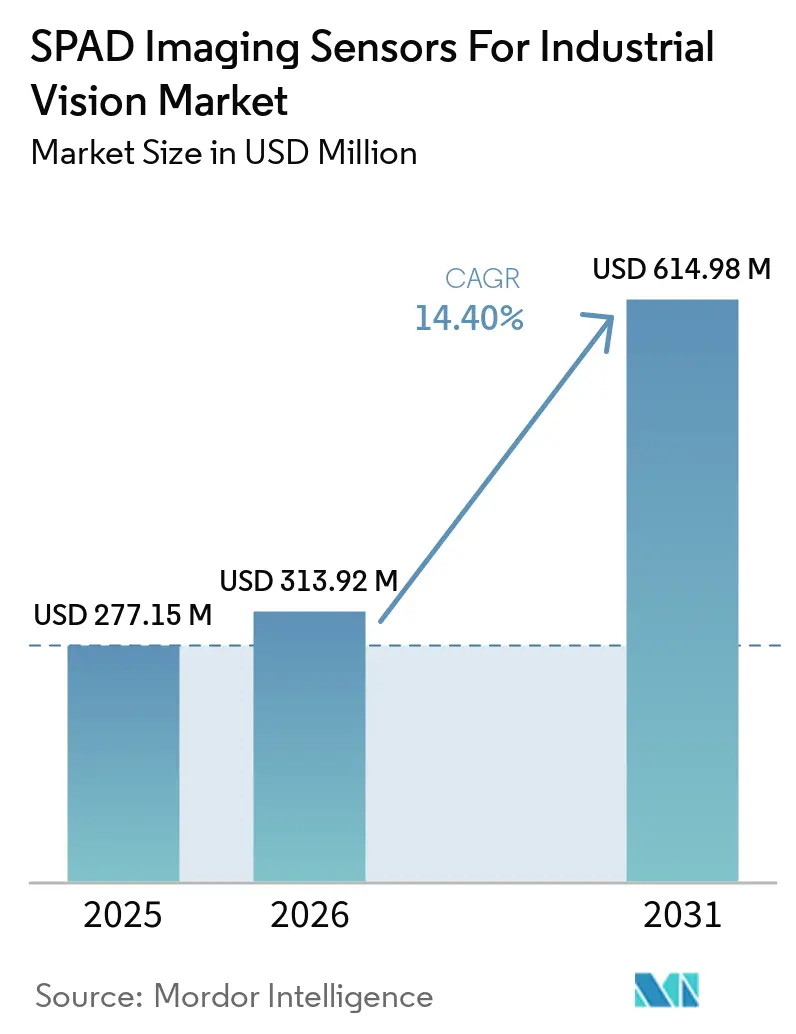
| Tamanho do Mercado (2026) | 313.92 Milhões de dólares |
| Tamanho do Mercado (2031) | 614.98 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.40 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores de Imagem SPAD para Visão Industrial por Mordor Intelligence
O tamanho do Mercado de Sensores de Imagem SPAD para Visão Industrial foi avaliado em 277,15 milhões de USD em 2025 e estima-se que se expanda de 313,92 milhões de USD em 2026 para atingir 614,98 milhões de USD até 2031, a um CAGR de 14,40% durante o período de previsão de 2026 a 2031. A demanda é sustentada pelo uso mais amplo de visão de máquina 3D em automação de fábricas e logística, onde informações de profundidade melhoram a orientação de robôs e o manuseio de materiais. Os requisitos de inspeção em embalagem de semicondutores também favorecem os sensores de contagem de fótons porque podem capturar sinais fracos em altas velocidades de operação. O sensoriamento direto por tempo de voo está se tornando cada vez mais relevante para robôs móveis autônomos que requerem medição de distância confiável em condições de iluminação variáveis. A concorrência está cada vez mais centrada em projetos de sensores empilhados, suporte de software e qualificação industrial, em vez de apenas no desempenho de pixels. Os altos custos de processo, os requisitos de interoperabilidade, as compensações de ruído do sensor e uma base limitada de talentos especializados manterão a adoção focada em aplicações onde o desempenho justifica o investimento.
Principais Conclusões do Relatório
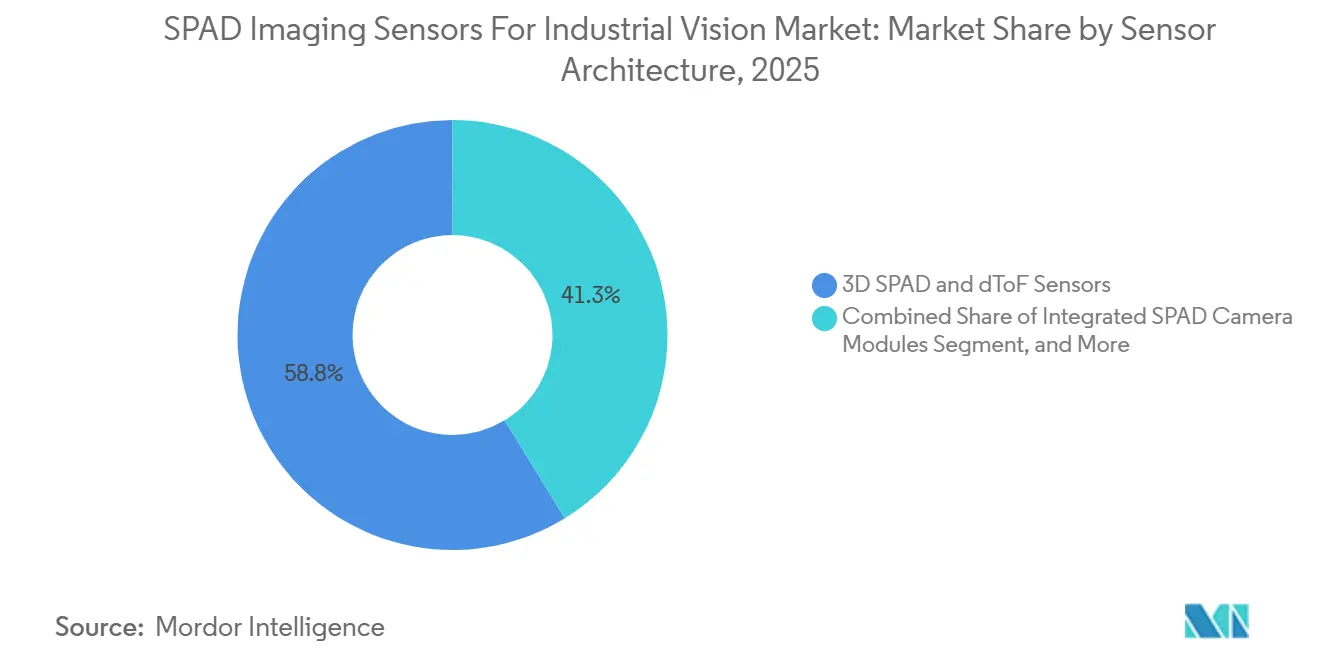
- Por arquitetura de sensor, os sensores SPAD/dToF 3D detinham 58,75% de participação de mercado em 2025, enquanto os módulos de câmera SPAD integrados e os sistemas de visão têm projeção de expansão a um CAGR de 21,63% até 2031.
- Por faixa de comprimento de onda, os sensores SPAD NIR responderam por 82,35% de participação de mercado em 2025, enquanto os sensores SPAD SWIR têm projeção de registrar um CAGR de 21,47% até 2031.
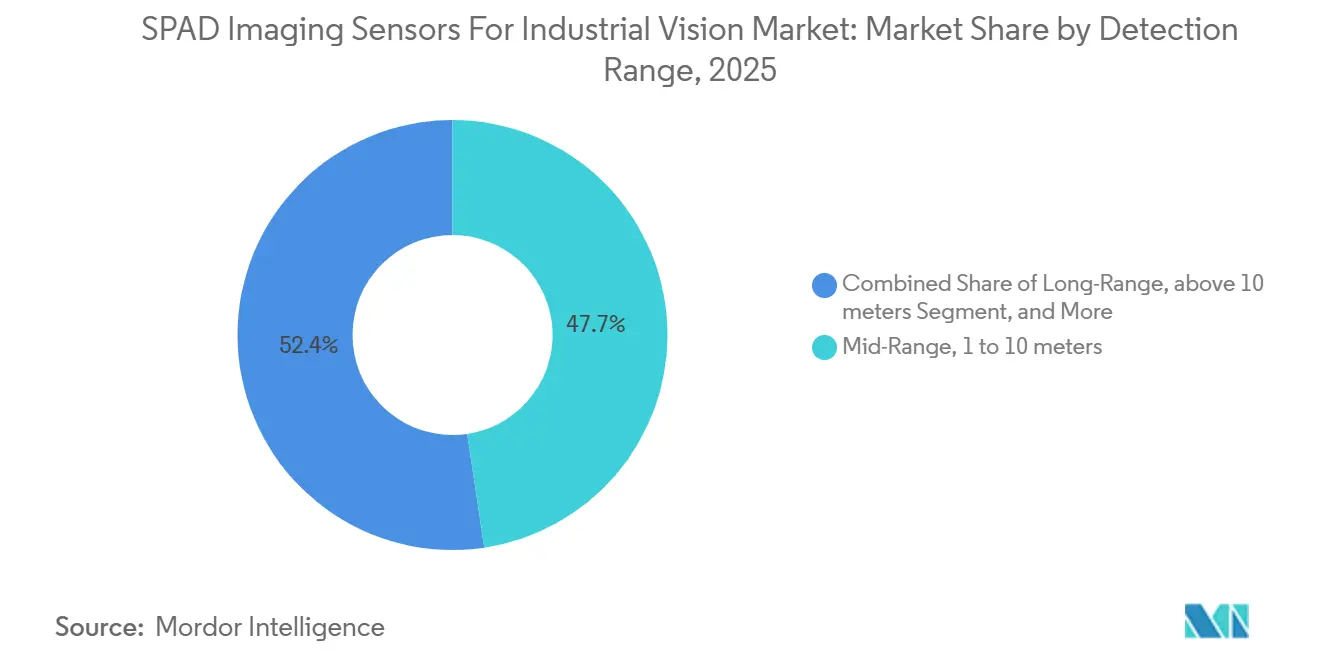
- Por alcance de detecção, os sensores de médio alcance detinham uma participação de 47,65% em 2025, enquanto os sensores de longo alcance têm projeção de avançar a um CAGR de 20,85% até 2031.
- Por indústria do usuário final, os fabricantes de eletrônicos e semicondutores representavam 24,85% de participação de mercado em 2025, enquanto logística e armazenagem têm projeção de registrar um CAGR de 21,74% até 2031.
- Por geografia, a Ásia-Pacífico detinha 46,75% de participação de mercado em 2025 e tem projeção de expansão a um CAGR de 21,36% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sensores de Imagem SPAD para Visão Industrial
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Visão de Máquina 3D e Robótica | +3.8% | Global, concentrado na Ásia-Pacífico, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Demanda por Inspeção de Alta Velocidade em Baixa Luminosidade | +3.2% | Global, com centros de eletrônicos e semicondutores na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Crescimento do Sensoriamento Direto por Tempo de Voo | +2.8% | Global, liderado pela robótica da Ásia-Pacífico e pela logística da América do Norte | Médio prazo (2 a 4 anos) |
| Adoção Crescente de IA de Borda na Automação de Fábricas | +2.4% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Avanços no Empilhamento de Semicondutores Reduzindo a Área do Sensor | +1.8% | Global, com ganhos importantes no Japão, Taiwan e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Requisitos de Contagem de Fótons na Inspeção de Semicondutores e Ciências da Vida | +1.4% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão da Visão de Máquina 3D e da Robótica Impulsiona a Adoção de Sensores
A visão de máquina 3D é agora utilizada além das linhas de montagem automotiva e de semicondutores, em classificação de alimentos, separação farmacêutica, automação logística e robótica colaborativa. No Mercado de Sensores de Imagem SPAD para Visão Industrial, câmeras dToF baseadas em SPAD geram dados de profundidade a partir de um único pulso de laser e podem operar independentemente da luz ambiente. Isso as diferencia dos sistemas de luz estruturada e visão estéreo, que podem exigir mais processamento ou iluminação controlada. A RoboSense relatou que as remessas de LiDAR para robótica aumentaram 510,4% em relação ao ano anterior no primeiro semestre de 2026.[1] impulsionadas por sua arquitetura EOCENE SPAD-SoC, e projetou entregas de LiDAR para robótica de 800.000 a 1.000.000 unidades para o ano completo de 2026. À medida que a saída 3D de qualidade de imagem se torna disponível a preços mais viáveis, a separação de peças em caixas, a detecção de lacunas e a medição volumétrica tornam-se mais práticas para o Mercado de Sensores de Imagem SPAD para Visão Industrial. A maior densidade de frotas de robôs móveis autônomos também requer sensoriamento de longo alcance para controle de espaçamento e cobertura de parada de emergência em pisos de armazéns.
A Demanda por Inspeção de Alta Velocidade em Baixa Luminosidade Favorece a Arquitetura SPAD
As linhas de produção industrial operam continuamente e podem executar sistemas de esteira a velocidades acima de 5 metros por segundo, o que aumenta a necessidade de detecção de defeitos sem desfoque de movimento. Para o Mercado de Sensores de Imagem SPAD para Visão Industrial, a operação de contagem de fótons elimina o ruído de leitura e suporta exposições mais curtas do que câmeras CMOS convencionais com desempenho comparável de relação sinal-ruído. A Pi Imaging demonstrou sua câmera SPAD Alpha de 1.024×1.024 pixels para visão de máquina industrial na VISION 2026 e descreveu desempenho limitado pelo ruído de disparo de fótons para inspeção de alta velocidade.[2] A câmera também reduz a demanda computacional posterior para modelos de inferência de borda. O Mercado de Sensores de Imagem SPAD para Visão Industrial se beneficia à medida que a inspeção passa de verificações de superfície 2D para análise volumétrica de vazios subsuperficiais em pacotes de chips e delaminação em eletrodos de bateria. A contagem de fótons correlacionada no tempo pode fornecer dados de profundidade e informações de chegada de fótons em um único evento de aquisição.
O Crescimento do Sensoriamento Direto por Tempo de Voo Reformula a Economia do Sensoriamento de Profundidade
O sensoriamento direto por tempo de voo mede o intervalo entre a emissão do laser e a detecção de fótons por um sensor SPAD. É adequado para aplicações industriais que requerem precisão métrica além de 1 metro e pode reduzir a dependência de métodos de luz estruturada e deslocamento de fase. A STMicroelectronics lançou o VL53L9 em junho de 2026, um módulo LiDAR 3D dToF com 2.268 zonas, alcance de menos de 5 cm a 9 metros, precisão de até 1% e operação a 100 quadros por segundo.[3] Sua produção em massa começou em julho de 2026. Isso sustenta a demanda no Mercado de Sensores de Imagem SPAD para Visão Industrial por sensores com forte rejeição de fótons em vez de maior potência de laser. As considerações de segurança de laser IEC 60825-1 também favorecem projetos sensíveis que operam com fontes de Classe 1.
A Adoção Crescente de IA de Borda na Automação de Fábricas Amplifica o Valor do SPAD
A inferência local de IA pode reduzir o atraso entre a captura de imagem e uma decisão de produção, o que é importante quando produtos defeituosos devem ser desviados em milissegundos. A Cisco identificou veículos guiados automaticamente com tecnologia de IA e sistemas de visão de máquina como principais prioridades de investimento entre os fabricantes que implantam IA em escala em 2026.[4] Os projetos SPAD empilhados tridimensionalmente separam a camada de detecção de fótons do wafer lógico, criando espaço para processadores de histograma e aceleradores de redes neurais. A Singular Photonics lançou seu sensor Litavis em 10 de setembro de 2026, com processamento em pixel para funções de imagem, temporização e histograma em um único chip CMOS. A empresa declarou que transferências de dados brutos e latência reduzidas suportam o uso de IA de borda em robótica e automação industrial. O Mercado de Sensores de Imagem SPAD para Visão Industrial, portanto, atribui valor crescente a sensores que convertem dados de fótons em decisões utilizáveis no nível do dispositivo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Processo e Embalagem no Nível de Pixel | -3.5% | Global, mais acentuado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Qualificação Industrial e Interoperabilidade Limitadas | -2.1% | Global | Médio prazo (2 a 4 anos) |
| Compensações de Contagem Escura, Pós-pulso e Luz Ambiente | -1.8% | Global, particularmente elevado em ambientes industriais externos | Longo prazo (≥ 4 anos) |
| Escassez de Talentos Especializados em Projeto e Teste de SPAD | -1.2% | Principalmente América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Altos Custos de Processo e Embalagem no Nível de Pixel Limitam a Amplitude do Mercado
Os sensores SPAD requerem processos CMOS especializados com isolamento de trincheira profunda e junções de avalanche cuidadosamente projetadas. As variantes empilhadas também requerem ligação híbrida wafer a wafer ou chip a chip, que não está amplamente disponível em fundições CMOS de commodities. Os custos por pixel são 3 a 5 vezes mais altos do que os dos sensores CMOS de obturador global convencionais, limitando o uso em aplicações de classificação de alimentos sensíveis ao preço e de atendimento de máquinas de médio volume. A Sony Semiconductor Solutions introduziu a ligação Cu-Cu no IMX479 em junho de 2025 para melhorar o rendimento do empilhamento e reduzir a área, mas uma lacuna de custo significativa permaneceu. Essa pressão de custo incentiva os primeiros adotantes no Mercado de Sensores de Imagem SPAD para Visão Industrial a adquirir módulos de câmera integrados em vez de sensores nus. Essa abordagem transfere a complexidade de engenharia e a margem para os fornecedores de sistemas e pode reduzir a flexibilidade para clientes que precisam de configurações personalizadas.
A Qualificação Industrial e a Interoperabilidade Limitadas Prolongam os Ciclos de Desenvolvimento
Muitos produtos SPAD comerciais possuem certificações projetadas para usos automotivos ou médicos, em vez de para visão de máquina industrial. O IMX560 da Sony lista a prontidão IEC 61508 SIL 2, enquanto os usuários industriais também podem exigir validação de GenICam, GigE Vision, USB3 Vision, CoaXPress, temperatura e compatibilidade eletromagnética. Fechar essa lacuna de qualificação pode adicionar 12 a 18 meses aos ciclos de desenvolvimento de produtos. A infraestrutura de teste necessária também favorece os fornecedores estabelecidos de visão de máquina que possuem programas de qualificação existentes. A falta de formatos padrão de dados de histograma torna a integração de múltiplos fornecedores mais difícil e requer middleware personalizado. Essas condições elevam os custos de propriedade no Mercado de Sensores de Imagem SPAD para Visão Industrial além do preço de compra inicial do sensor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Arquitetura de Sensor: dToF 3D Lidera Enquanto os Módulos Integrados Aceleram
Os sensores SPAD/dToF 3D detinham 58,75% da participação do Mercado de Sensores de Imagem SPAD para Visão Industrial em 2025. Sua posição reflete a capacidade de combinar profundidade, precisão e sensibilidade de fóton único em distâncias operacionais de médio alcance. Esses sensores suportam separação de peças em caixas por robôs, desvio de obstáculos por veículos guiados autônomos, mapeamento de zonas de armazém e monitoramento de segurança de fábricas. O sensor dToF SPAD industrial IMX560 da Sony oferece prontidão IEC 61508 SIL 2, operação a 100 quadros por segundo e frequência de amostragem de 1 GHz. Essas especificações mostram como os projetos dToF estão passando de protótipos para produtos qualificados para usos industriais relacionados à segurança.
Os módulos de câmera SPAD integrados e os sistemas de visão têm projeção de registrar um CAGR de 21,63% de 2026 a 2031. No Mercado de Sensores de Imagem SPAD para Visão Industrial, os integradores de sistemas usam produtos pré-calibrados e gerenciados por firmware para encurtar os cronogramas de implantação. Esse modelo transfere mais trabalho de integração para o fornecedor do módulo. Os sensores SPAD lineares continuam a suportar inspeção de bobinas, varredura de bordas de wafer e monitoramento de materiais em rolo a rolo. Os sensores de imagem SPAD de varredura de área bidimensional são usados para inspeção de fluorescência com resolução temporal em ambientes farmacêuticos e de ciências da vida, onde as estatísticas de chegada de fótons são tão importantes quanto a intensidade da imagem.


Por Faixa de Comprimento de Onda: NIR Detém a Maior Posição Enquanto o SWIR Ganha Casos de Uso
Os sensores SPAD NIR na faixa de 700 a 1.100 nm responderam por 82,35% de participação de mercado em 2025. Os dispositivos SPAD de silício fornecem forte desempenho de detecção de fótons a 905 nm e 940 nm. Esses comprimentos de onda são comuns em iluminadores de laser de cavidade vertical emissores de superfície industriais porque suportam o controle de custos e os requisitos de segurança ocular de Classe 1. A série C16531 da Hamamatsu tem eficiência de detecção de fótons de até 65% a 630 nm e se estende a 1.000 nm. Essa cobertura suporta inspeção de refletância, medição de distância dToF e classificação agrícola.
Os sensores SPAD SWIR têm projeção de avançar a um CAGR de 21,47% de 2026 a 2031. Para o Mercado de Sensores de Imagem SPAD para Visão Industrial, as plataformas InGaAs/InP e Ge-on-Si em temperatura ambiente tornam possível a detecção de 1.100 a 1.700 nm sem resfriamento criogênico. Um sensor InGaAs/InP empilhado em 3D apresentado no CLEO 2026 forneceu imagens de profundidade ao ar livre a 10 metros sob luz solar de 120.000 lux com 2% de precisão. Esse resultado suporta o uso em ambientes industriais externos com forte luz ambiente. Os SPADs de ultravioleta ao visível permanecem relevantes para a metrologia de dimensão crítica de semicondutores, enquanto os dispositivos SWIR estendidos acima de 1.700 nm permanecem em um estágio inicial de pesquisa devido a requisitos de material e gerenciamento térmico.
Por Alcance de Detecção: Os Sistemas de Médio Alcance Formam a Maior Base Enquanto a Demanda de Longo Alcance Cresce
Os sensores de médio alcance cobrindo 1 a 10 metros responderam por 47,65% do mercado em 2025. O alcance se adapta aos layouts comuns de fábricas, incluindo alcance de braço robótico de 1 a 3 metros, monitoramento de esteira de 2 a 6 metros e navegação de veículos guiados automaticamente de 5 a 8 metros. O VL53L9 da STMicroelectronics fornece 2.268 zonas em distâncias de menos de 5 cm a 9 metros em um pacote de 12,8 mm × 6,1 mm. Esse produto ilustra o nível de desempenho atual da categoria de médio alcance. Ele também vincula fatores de forma compactos com os requisitos de profundidade da automação industrial.
Os sensores de longo alcance acima de 10 metros têm projeção de crescer a um CAGR de 20,85% até 2031. No Mercado de Sensores de Imagem SPAD para Visão Industrial, o monitoramento de perímetro de armazém, os pátios externos de veículos guiados automaticamente e os sistemas de armazenamento de grande altura requerem alcances de sensoriamento de 20 a 50 metros. Os avanços nos circuitos de temporização SPAD de iluminação traseira empilhados em 3D suportam esse caso de uso. Um projeto de amostragem em tempo equivalente relatado pelo Simpósio ITE forneceu 25 milhões de pontos por segundo em um conceito de sensor de grau automotivo que pode informar projetos industriais externos. Os produtos de curto alcance de até 1 metro permanecem adequados para reconhecimento de gestos, comutação de proximidade e verificações de presença de componentes. Seu uso é limitado por alternativas de tempo de voo e ultrassônicas de menor custo.
Por Indústria do Usuário Final: A Inspeção de Semicondutores Lidera Enquanto a Logística e a Armazenagem se Expandem
Os fabricantes de eletrônicos e semicondutores responderam por 24,85% do tamanho do Mercado de Sensores de Imagem SPAD para Visão Industrial em 2025. Os sistemas de contagem de fótons identificam defeitos em micro-bumps de flip-chip, pilhas de CI 3D e vias de silício passante que podem ficar abaixo do limite de relação sinal-ruído de câmeras convencionais. O padrão IPC-A-610 estabelece requisitos rigorosos para a qualidade de juntas de solda e ligações de fio. Esses requisitos reforçam o argumento para ferramentas de inspeção sensíveis à medida que as estruturas de chips se tornam mais densas. O segmento também depende da capacidade dos fornecedores de fornecer resultados repetíveis em fluxos de trabalho de embalagem exigentes.
A logística e a armazenagem têm projeção de avançar a um CAGR de 21,74% de 2026 a 2031. Em todo o Mercado de Sensores de Imagem SPAD para Visão Industrial, as operações de atendimento de comércio eletrônico usam sensores dToF SPAD em robôs móveis autônomos para medição de caixas, identificação de mercadorias sob iluminação variada e sensoriamento de portas de doca. A RoboSense relatou um aumento de 1.458,8% em relação ao ano anterior nas remessas de LiDAR para robótica no primeiro trimestre de 2026. Os usuários automotivos e de mobilidade buscam LiDAR de longo alcance e alta resolução angular. Ao mesmo tempo, os compradores de máquinas e robótica precisam de módulos dToF de médio alcance para segurança de robôs colaborativos. Os fabricantes de equipamentos farmacêuticos e médicos usam produtos de UV a NIR para contagem de partículas e inspeção de tempo de vida de fluorescência. Em contraste, os operadores de alimentos e bebidas usam produtos NIR para classificação de materiais estranhos. Os usuários aeroespaciais e de defesa estão avaliando sistemas SPAD SWIR para medição de distância em baixa luminosidade.
Análise Geográfica
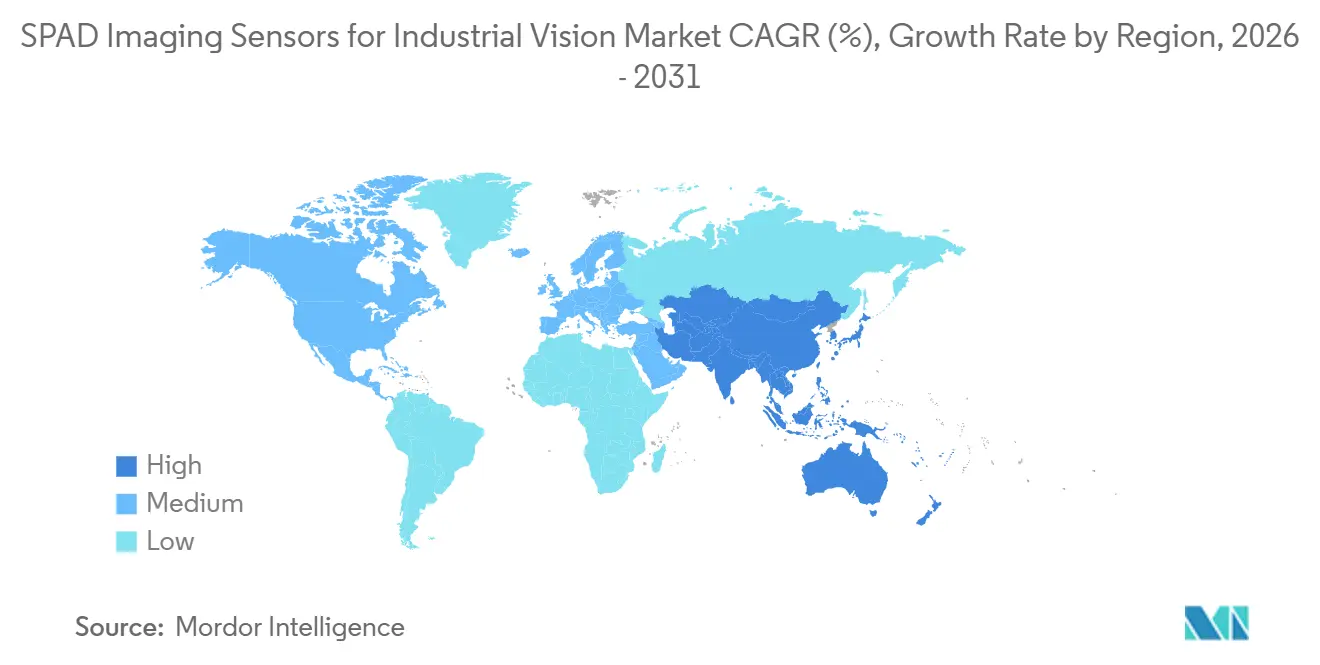
A Ásia-Pacífico detinha 46,75% da participação do Mercado de Sensores de Imagem SPAD para Visão Industrial em 2025 e tem projeção de registrar um CAGR de 21,36% até 2031. A China é tanto o maior consumidor regional quanto um produtor cada vez mais capaz de sensores SPAD. A PolarisIC lançou o PCM7200 em setembro de 2026, o primeiro sensor de imagem SPAD comercial de 3,2 megapixels da China, usando um projeto de iluminação traseira empilhado em 3D de segunda geração com um passo de pixel de 8 μm e uma matriz de 2.080×1.568. O Japão mantém uma posição forte em tecnologia de processo empilhado e sensoriamento de profundidade de grau automotivo. A base de produção de semicondutores e displays da Coreia do Sul sustenta a demanda por sistemas de inspeção de alta taxa de linha, enquanto os programas de manufatura inteligente da China colocam a aquisição de SPAD dentro dos planos de modernização de fábricas.
No Mercado de Sensores de Imagem SPAD para Visão Industrial, a América do Norte é moldada por fábricas de semicondutores, fornecedores de equipamentos farmacêuticos e programas de inspeção relacionados à defesa, onde o desempenho de contagem de fótons pode suportar preços premium. A Excelitas oferece o módulo de contagem de fóton único SPCM-1064 com eficiência de detecção de fótons acima de 70% a 650 nm e cobertura a 1.064 nm para usos de medição de precisão e óptica quântica. A Europa combina uma base de visão de máquina de precisão com colaboração acadêmica e industrial no desenvolvimento de SPAD. A Singular Photonics lançou o Litavis em Edimburgo em setembro de 2026, enquanto a STMicroelectronics iniciou a produção em massa do VL53L9 em julho de 2026 para distribuição mundial. Espera-se que o Ato de Chips da UE apoie o desenvolvimento das cadeias de suprimentos fotônicas e de semicondutores por meio de parcerias de pesquisa e investimentos em capacidade.
A América do Sul e o Oriente Médio e África permanecem regiões em estágio inicial para o Mercado de Sensores de Imagem SPAD para Visão Industrial. Na América do Sul, as linhas de montagem automotiva e de inspeção de agronegócios são os principais ambientes de curto prazo para detecção de defeitos de superfície e classificação agrícola. Os programas de diversificação industrial do Oriente Médio na Arábia Saudita e nos Emirados Árabes Unidos incluem infraestrutura logística e parques de manufatura que podem suportar a implantação de robôs móveis autônomos com uso intensivo de sensores. O setor de mineração e processamento mineral da África do Sul é a principal área de aplicação africana atual, e ambas as regiões provavelmente acessarão a tecnologia SPAD por meio de integradores de sistemas de fabricantes de equipamentos originais globais antes que os canais de aquisição domésticos amadureçam.

Cenário Competitivo
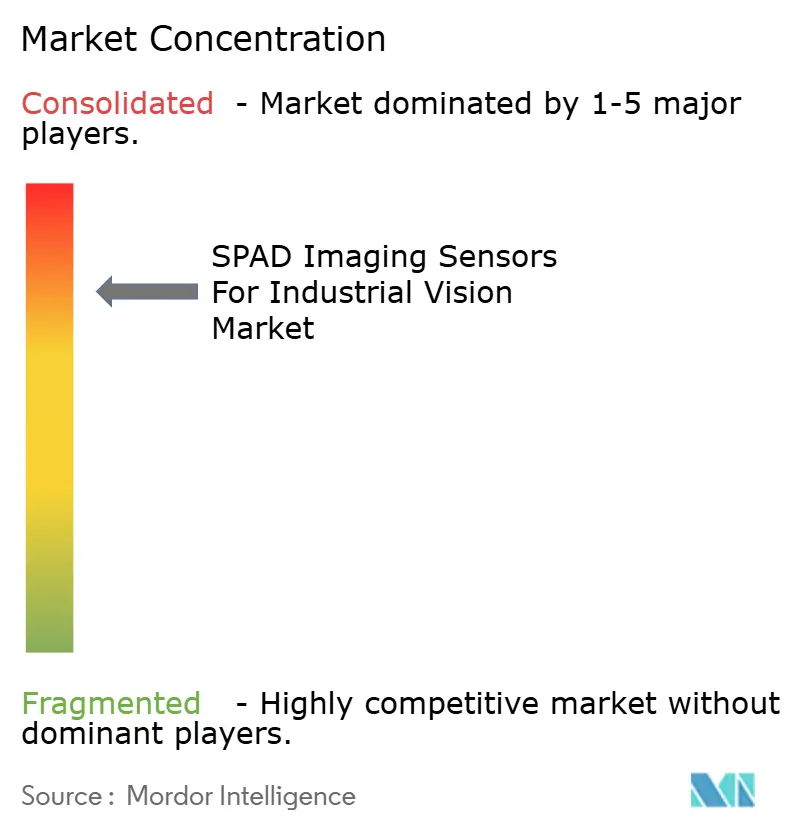
O Mercado de Sensores de Imagem SPAD para Visão Industrial tem concentração moderada entre os principais fornecedores. Sony Semiconductor Solutions, Hamamatsu Photonics, STMicroelectronics e ams-OSRAM detêm posições por meio de processos proprietários, arquiteturas empilhadas e programas estabelecidos de qualificação industrial e automotiva. Sua vantagem inclui software de calibração, projetos de referência, engenharia de aplicações e suporte à qualificação de clientes. Essas capacidades podem reduzir o risco de integração para compradores de fabricantes de equipamentos originais. A integração de sistemas é uma importante fonte de proteção competitiva, não apenas o desempenho individual de pixels.
Os fornecedores fabless chineses, incluindo PolarisIC, Adaps Photonics e visionICs, estão aplicando pressão de preços em produtos dToF e de varredura de área por meio de acesso a fundições domésticas e profundidade da cadeia de suprimentos. O lançamento do PCM7200 da PolarisIC marcou um movimento em direção à imagem SPAD de classe megapixel comercial. No segmento de alto desempenho, a STMicroelectronics combina seu sensor VL53L9, óptica de metassuperfície e processamento dToF em um módulo sem calibração destinado a sistemas de IA de borda. Essa estratégia estende o valor além do die do sensor e torna o software e a integração parte da oferta do produto. No segmento de mercado intermediário, a Adaps Photonics usa matrizes SPAD de iluminação traseira ligadas hibridamente a dies de processamento de sinal digital personalizados para robótica e sensoriamento de profundidade industrial.
As matrizes SWIR em temperatura ambiente para inspeção de alimentos e farmacêuticos permanecem uma área de produto em aberto porque nenhum produto de alta resolução industrialmente qualificado está atualmente disponível. A Sony melhorou sua abordagem de empilhamento com ligação Cu-Cu no IMX479, enquanto a Singular Photonics incorporou processamento em pixel em seu projeto Litavis. A STMicroelectronics iniciou a produção em massa de um módulo dToF compacto que integra sensoriamento e processamento. Essas ações mostram que o Mercado de Sensores de Imagem SPAD para Visão Industrial está competindo aproveitando arquiteturas empilhadas, integração reduzida e processamento no nível do dispositivo.
Líderes da Indústria de Sensores de Imagem SPAD para Visão Industrial
-
STMicroelectronics N.V.
-
ams-OSRAM AG
-
Sony Semiconductor Solutions Corporation
-
Hamamatsu Photonics K.K.
-
Canon Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Setembro de 2026: A Singular Photonics lançou o Litavis, o primeiro sensor SPAD do mundo a usar processamento em pixel para unificar imagem, temporização, histograma e estatísticas de fótons em um único chip CMOS. O sensor fornece 47% de eficiência de detecção de fótons a 785 nm e resolução de temporização de 37 ps; a empresa relatou volumes significativos de pré-encomendas globais de clientes de manufatura e pesquisa no lançamento, visando implantações de visão de máquina, robótica e automação industrial.
- Setembro de 2026: A PolarisIC lançou o PCM7200, o primeiro sensor de imagem SPAD comercial de 3,2 megapixels da China, com uma matriz de 2.080×1.568 em uma arquitetura BSI empilhada em 3D de segunda geração com um passo de pixel de 8 μm, a maior matriz de imagem SPAD disponível comercialmente neste momento. A tecnologia de pixel de resposta ajustável TunRes do sensor aborda os desafios de consumo de energia e alta faixa dinâmica na imagem SPAD de grande área, preenchendo diretamente uma lacuna de fornecimento doméstico.
- Agosto de 2026: A RoboSense relatou que as remessas de LiDAR para robótica aumentaram 510,4% em relação ao ano anterior no primeiro semestre de 2026, impulsionadas por sua arquitetura EOCENE SPAD-SoC e os chipsets Phoenix e Peacock associados, visando automação industrial, logística e aplicações de direção autônoma; a empresa projetou entregas totais de LiDAR para o ano completo de 2026 de 2 a 2,7 milhões de unidades.
- Junho de 2026: A STMicroelectronics lançou o ST FlightSense VL53L9, um módulo compacto tudo-em-um de LiDAR 3D dToF usando tecnologia SPAD BSI empilhada, fornecendo 2.268 zonas de resolução e alcance de menos de 5 cm a 9 metros com 1% de precisão a 100 quadros por segundo; a produção em massa começou em julho de 2026 para distribuição global nos mercados de robótica, automação industrial e edifícios inteligentes.


Escopo do Relatório Global do Mercado de Sensores de Imagem SPAD para Visão Industrial
Os Sensores de Imagem SPAD são dispositivos avançados de detecção de fóton único que utilizam fotodiodos de avalanche operando em modo Geiger para capturar sinais de luminosidade extremamente baixa e dados precisos de tempo de voo, permitindo imagem 3D de alta sensibilidade, mapeamento de profundidade e aplicações de temporização ultrarrápida em ambientes industriais e científicos.
O Relatório do Mercado de Sensores de Imagem SPAD é Segmentado por Arquitetura de Sensor (Sensores SPAD Lineares (Varredura de Linha), Sensores de Imagem SPAD de Varredura de Área 2D, Sensores SPAD 3D / dToF e Módulos de Câmera SPAD Integrados e Sistemas de Visão), Faixa de Comprimento de Onda (Ultravioleta ao Visível (Menos de 700 nm), Infravermelho Próximo (700 a 1.100 nm), Infravermelho de Onda Curta (1.100 a 1.700 nm) e SWIR Estendido (Mais de 1.700 nm)), Alcance de Detecção (Curto Alcance, até 1 metro, Médio Alcance, 1 a 10 metros, e Longo Alcance, acima de 10 metros), Indústria do Usuário Final (Automotivo e Mobilidade, Eletrônicos e Semicondutores, Alimentos e Bebidas, Equipamentos Farmacêuticos e Médicos, Máquinas e Robótica, Logística e Armazenagem, Aeroespacial e Defesa e Outras Indústrias do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Sensores SPAD Lineares (Varredura de Linha) |
| Sensores de Imagem SPAD de Varredura de Área 2D |
| Sensores SPAD 3D / dToF |
| Módulos de Câmera SPAD Integrados e Sistemas de Visão |
| Ultravioleta ao Visível (Menos de 700 nm) |
| Infravermelho Próximo (700 a 1.100 nm) |
| Infravermelho de Onda Curta (1.100 a 1.700 nm) |
| SWIR Estendido (Mais de 1.700 nm) |
| Curto Alcance, até 1 metro |
| Médio Alcance, 1 a 10 metros |
| Longo Alcance, acima de 10 metros |
| Automotivo e Mobilidade |
| Eletrônicos e Semicondutores |
| Alimentos e Bebidas |
| Equipamentos Farmacêuticos e Médicos |
| Máquinas e Robótica |
| Logística e Armazenagem |
| Aeroespacial e Defesa |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arbia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Arquitetura de Sensor | Sensores SPAD Lineares (Varredura de Linha) | ||
| Sensores de Imagem SPAD de Varredura de Área 2D | |||
| Sensores SPAD 3D / dToF | |||
| Módulos de Câmera SPAD Integrados e Sistemas de Visão | |||
| Por Faixa de Comprimento de Onda | Ultravioleta ao Visível (Menos de 700 nm) | ||
| Infravermelho Próximo (700 a 1.100 nm) | |||
| Infravermelho de Onda Curta (1.100 a 1.700 nm) | |||
| SWIR Estendido (Mais de 1.700 nm) | |||
| Por Alcance de Detecção | Curto Alcance, até 1 metro | ||
| Médio Alcance, 1 a 10 metros | |||
| Longo Alcance, acima de 10 metros | |||
| Por Indústria do Usuário Final | Automotivo e Mobilidade | ||
| Eletrônicos e Semicondutores | |||
| Alimentos e Bebidas | |||
| Equipamentos Farmacêuticos e Médicos | |||
| Máquinas e Robótica | |||
| Logística e Armazenagem | |||
| Aeroespacial e Defesa | |||
| Outras Indústrias do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arbia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Sensores de Imagem SPAD para Visão Industrial?
O Mercado de Sensores de Imagem SPAD para Visão Industrial foi avaliado em 277,15 milhões de USD em 2025 e está estimado em 313,92 milhões de USD em 2026. Tem projeção de atingir 614,98 milhões de USD até 2031 a um CAGR de 14,40%. A automação de fábricas, a logística e a inspeção de semicondutores sustentam essa perspectiva.
Qual arquitetura de sensor tem a maior participação?
Os sensores SPAD/dToF 3D detinham 58,75% de participação em 2025, sustentados pelo sensoriamento de profundidade industrial, orientação de robôs e monitoramento de segurança.
Qual faixa de comprimento de onda está se expandindo mais rapidamente?
Os sensores SPAD SWIR têm projeção de registrar um CAGR de 21,47% até 2031, à medida que as plataformas em temperatura ambiente estendem o sensoriamento para a faixa de 1.100 a 1.700 nm.
Por que os usuários industriais selecionam sensores SPAD?
Os sensores SPAD suportam imagem em baixa luminosidade, inspeção rápida, contagem de fótons e medição de profundidade por tempo de voo direto para aplicações complexas de fábricas.
Qual setor do usuário final está se expandindo mais rapidamente?
A logística e a armazenagem têm projeção de avançar a um CAGR de 21,74% até 2031, à medida que os robôs móveis autônomos precisam de medição de caixas, navegação e sensoriamento de portas de doca.
Qual região tem expectativa de liderar a expansão?
A Ásia-Pacífico detinha 46,75% de participação em 2025 e tem projeção de registrar um CAGR de 21,36% até 2031, sustentada pela China, Japão e Coreia do Sul.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
