
Taille et Part du Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
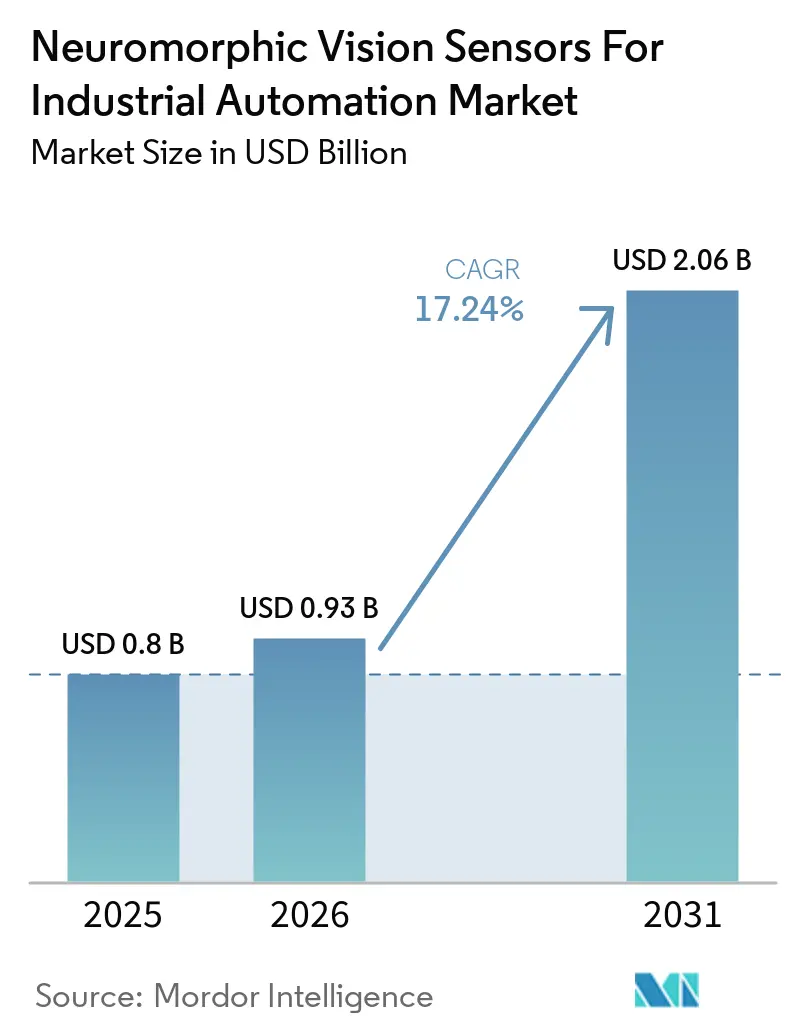
| Taille du Marché (2026) | 0.93 Milliards de dollars |
| Taille du Marché (2031) | 2.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.24 % |
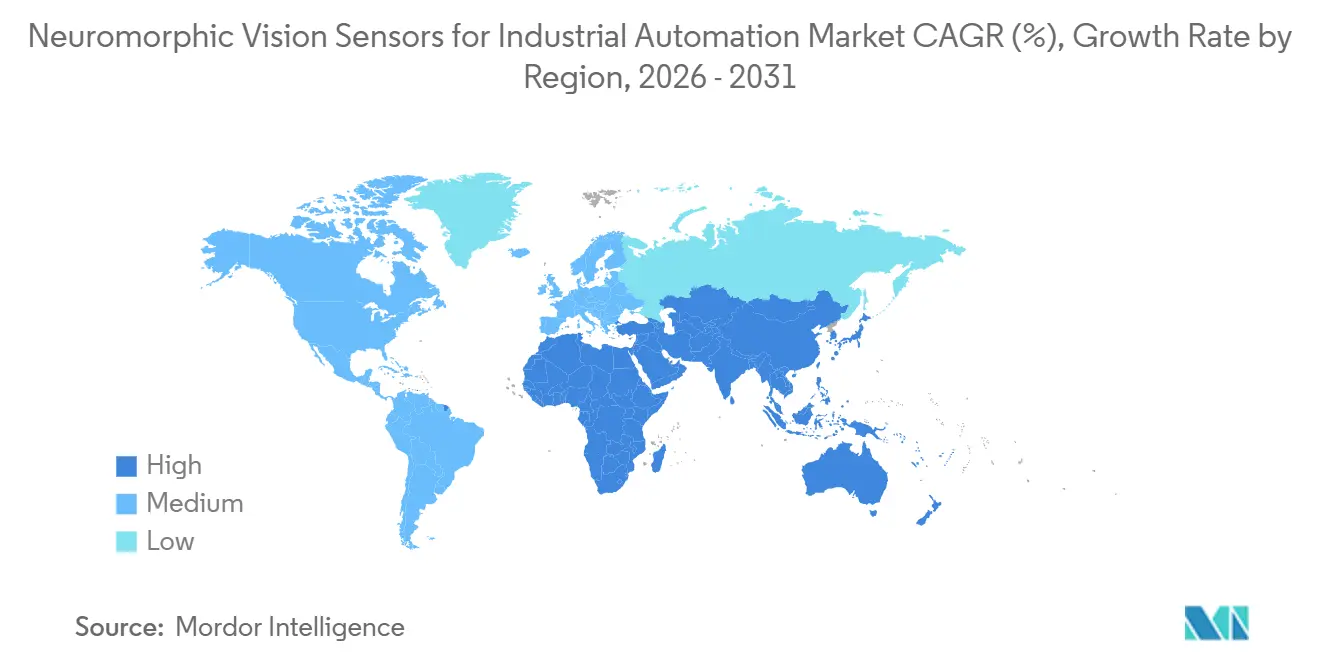
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle par Mordor Intelligence
La taille du Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle devrait passer de 0,80 milliard USD en 2025 à 0,93 milliard USD en 2026, puis à 2,06 milliards USD d'ici 2031, enregistrant un CAGR de 17,24 % entre 2026 et 2031. Les capteurs à événements capturent les variations de luminance au niveau du pixel de manière asynchrone, ce qui peut réduire le volume de données traitées par rapport aux caméras à base de trames. Cette capacité favorise des décisions rapides en périphérie de réseau, là où le flou, le transfert de données et les délais de traitement limitent les caméras conventionnelles. L'inspection de semi-conducteurs, l'assemblage automobile et la production d'électrodes de batteries offrent des cas d'usage précoces évidents, car les lignes de production fonctionnent à grande vitesse. Les fournisseurs évoluent d'un matériel autonome vers des offres combinant capteur, logiciel et interface industrielle. La plus grande opportunité reste dans les systèmes qui réduisent l'effort de déploiement pour les usines tout en répondant aux exigences d'inspection à haute vitesse.
Points Clés du Rapport
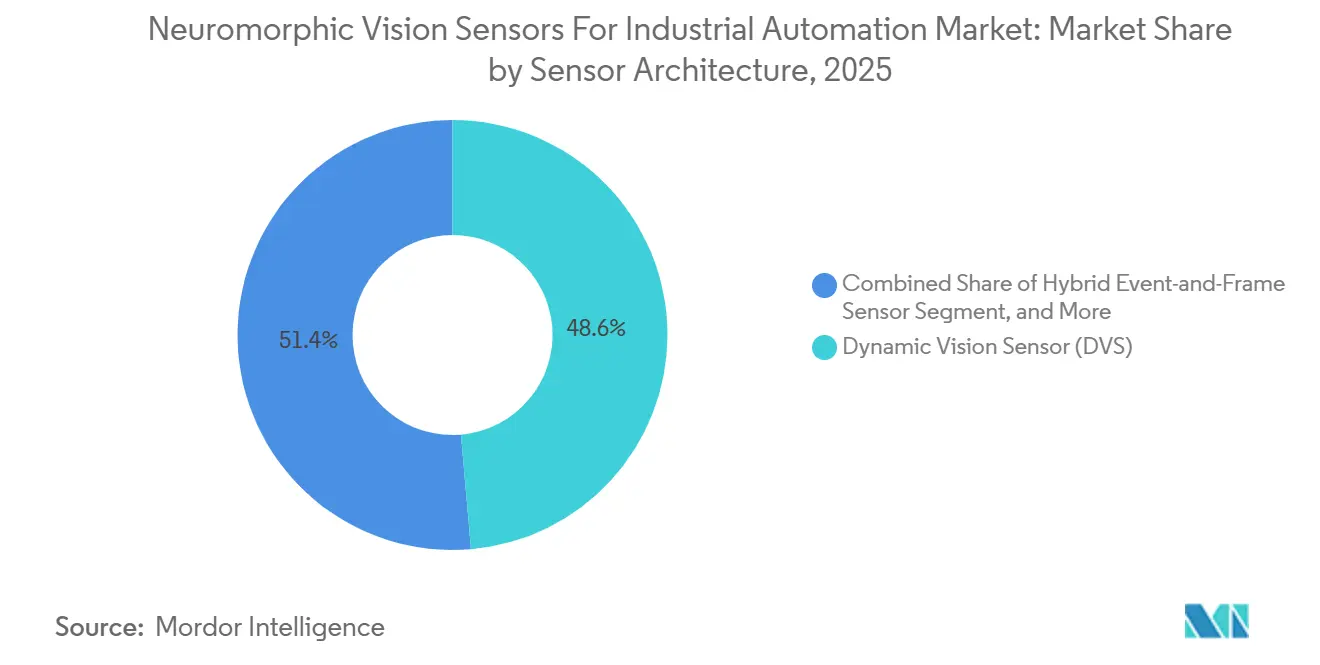
- Par architecture de capteur, le capteur de vision dynamique a détenu 48,63 % de la part du Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle en 2025, tandis que les capteurs hybrides événement-et-trame devraient se développer à un CAGR de 22,87 % jusqu'en 2031.
- Par résolution, les appareils VGA à HD ont représenté 54,72 % du chiffre d'affaires en 2025, tandis que les capteurs au-dessus du HD devraient se développer à un CAGR de 22,69 % jusqu'en 2031.
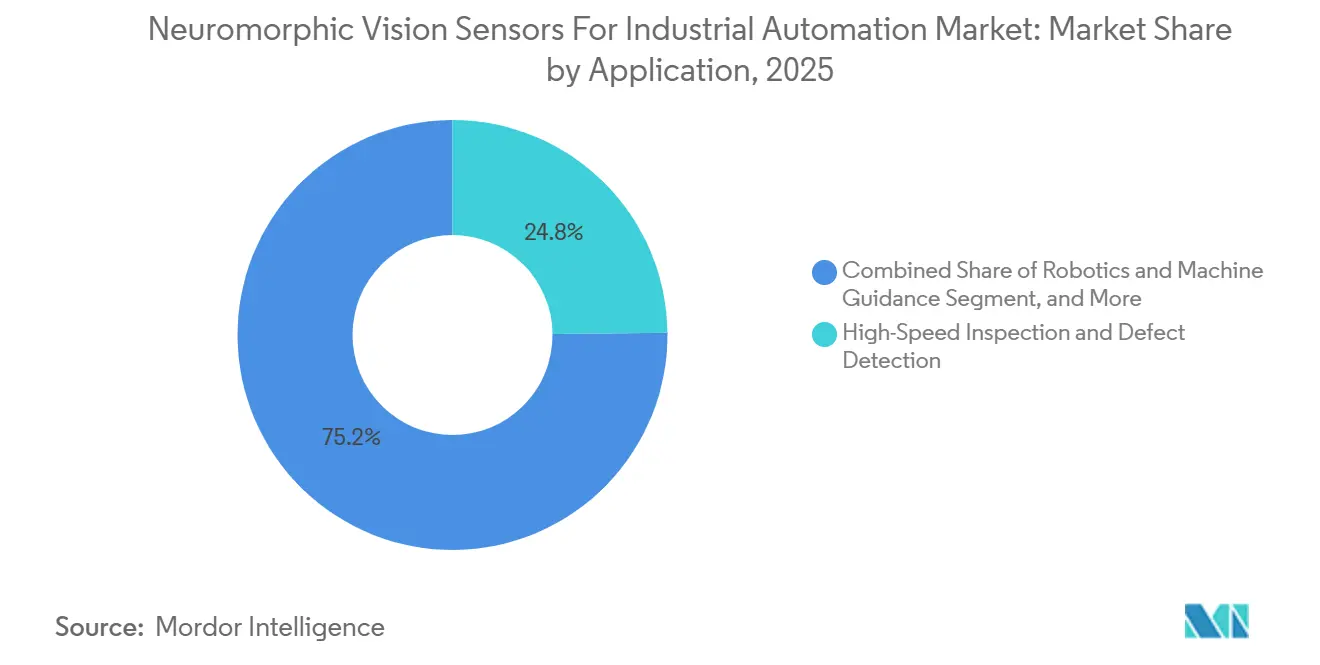
- Par application, l'inspection à haute vitesse et la détection de défauts ont représenté 24,83 % du chiffre d'affaires en 2025, tandis que la robotique et le guidage machine devraient se développer à un CAGR de 21,93 % jusqu'en 2031 au sein du Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle.
- Par secteur d'utilisation finale, l'automobile et les véhicules électriques ont représenté 22,76 % du chiffre d'affaires en 2025, tandis que les batteries et le stockage d'énergie devraient se développer à un CAGR de 22,14 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 38,94 % du chiffre d'affaires en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 22,47 % jusqu'en 2031 sur le Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption de l'Inspection Automatisée à Haute Vitesse | +4.2% | Mondial, porté par l'Asie-Pacifique incluant la Chine, la Corée du Sud et Taïwan | Court terme (≤ 2 ans) |
| Robotique Guidée par Vision et Robots Mobiles Autonomes | +3.6% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique comme régions centrales | Moyen terme (2-4 ans) |
| Intégration de l'Intelligence Artificielle en Périphérie et du Traitement Neuromorphique | +3.1% | Mondial | Moyen terme (2-4 ans) |
| Demande de Détection à Faible Consommation et à Haute Plage Dynamique | +2.6% | Mondial | Moyen terme (2-4 ans) |
| Expansion de la Fabrication de Semi-conducteurs, d'Électronique et de Batteries | +2.0% | Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Surveillance des Travailleurs et des Processus Préservant la Confidentialité | +1.4% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'Inspection Automatisée à Haute Vitesse
L'inspection à haute vitesse accroît la demande de capteurs de vision neuromorphiques sur le Marché de l'Automatisation Industrielle, car de nombreuses lignes de production fonctionnent plus vite que ce que les caméras à trames peuvent évaluer de manière fiable. À plusieurs mètres par seconde, les caméras standard à 60 images par seconde peuvent introduire un flou de mouvement qui affaiblit la détection des défauts. Un projet de l'Université Khalifa a rapporté un capteur à rouleau tactile qui scannait à 0,5 m/s avec une erreur absolue moyenne inférieure à 100 µm, soit 11 fois plus rapide que la détection tactile continue comparable.[1] Une étude de 2025 a rapporté une imagerie neuromorphique sur une plage de 300 fois les vitesses de mouvement et des plages dynamiques supérieures à 10 000 fois. Les performances conviennent à l'inspection de plaquettes, de panneaux OLED et à la production de batteries, où les données événementielles peuvent signaler des changements sans créer une trame complète à chaque intervalle. Les fournisseurs de caméras s'approvisionnent en capteurs spécialisés pour les boîtiers industriels et les interfaces familières, aidant les intégrateurs à ajouter des capacités sans remplacer les commandes d'usine plus larges.
Expansion de la Robotique Guidée par Vision et des Robots Mobiles Autonomes
Les robots guidés par vision et les robots mobiles autonomes stimulent les applications des capteurs de vision neuromorphiques sur le Marché de l'Automatisation Industrielle. Les installations de robots industriels ont dépassé 590 000 unités en 2024, et les installations annuelles devraient dépasser 900 000 d'ici 2027.[2] L'assemblage électronique, les entrepôts et les usines automobiles ont besoin de systèmes mobiles qui identifient rapidement les obstacles et fournissent une détection de proximité fiable. La détection à base d'événements répond avec une latence inférieure à la milliseconde, prenant en charge la préhension et la manutention sur convoyeur pendant que les objets sont en mouvement. La technologie fonctionne également dans des environnements encombrés et à faible contraste où les caméras à trames peuvent saturer ou perdre des détails. Les dispositifs à capteur de vision dynamique produisent des données éparses à partir des changements de pixels, favorisant les fournisseurs qui proposent des logiciels validés de détection de mouvement et de contrôle.
Intégration avec l'Intelligence Artificielle en Périphérie et le Traitement Neuromorphique
Le traitement en périphérie modifie la proposition de valeur des capteurs de vision neuromorphiques sur le Marché de l'Automatisation Industrielle en réduisant les contraintes réseau et informatiques. La puce Speck de SynSense combine un capteur de vision dynamique et un processeur de réseau neuronal asynchrone sur une seule puce. La documentation source indique une consommation d'énergie au repos inférieure à 1 mW lors du traitement de flux d'événements à haute vitesse en temps réel.[3] Cette configuration peut rendre plus pratiques les plateformes d'inspection mobile, les robots mobiles autonomes et les drones. AMD et Prophesee ont associé le capteur Metavision HD avec le kit de démarrage AMD Kria KV260 Vision AI pour le développement en périphérie sur FPGA. La combinaison de la détection et de l'inférence peut réduire la dépendance à Ethernet, diminuer la complexité du système et raccourcir le chemin entre la capture et l'action industrielle.
Demande de Détection à Faible Consommation et à Haute Plage Dynamique
Les usines combinent un éclairage d'inspection intense et des zones ombragées, ce qui représente un défi pour les caméras CMOS standard. La documentation source attribue aux CMOS standard un plafond pratique de plage dynamique de 80 dB, tandis que les caméras événementielles peuvent offrir 120 dB ou plus. Cela permet d'évaluer une plage de luminance plus large sur une seule ligne de production. Le Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle peut donc prendre en charge des travaux dans lesquels des changements rapides et un éclairage inégal se produisent simultanément.[4] Un article de Nature Communications de 2026 a décrit un système inspiré des amphibiens avec des réponses à l'échelle de la microseconde et une photosensibilité de l'ultraviolet au visible. Le fonctionnement à faible consommation peut également limiter la demande de refroidissement en salle blanche dans les installations de batteries, où de nombreux points d'inspection fonctionnent en continu.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé des Capteurs et des Systèmes à Faibles Volumes de Production | -3.4% | Mondial | Court terme (≤ 2 ans) |
| Compétences Limitées en Ingénierie des Données Événementielles et en Réseaux Neuronaux à Impulsions | -2.2% | Mondial, avec une pression plus forte dans les économies émergentes | Moyen terme (2-4 ans) |
| Interopérabilité Immature et Normes de Communication Industrielle | -1.8% | Mondial | Moyen terme (2-4 ans) |
| Performances Inférieures aux Caméras à Trames pour les Scènes Statiques et l'Intensité Absolue | -1.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Capteurs et des Systèmes à Faibles Volumes de Production
Les coûts élevés des composants et de l'intégration limitent l'adoption plus large des capteurs de vision neuromorphiques sur le Marché de l'Automatisation Industrielle. Les capteurs à base d'événements peuvent coûter plusieurs milliers USD par unité en approvisionnement à faible volume, ce qui peut représenter un ordre de grandeur de plus que les caméras CMOS de résolution équivalente. Les matrices de pixels spécialisées n'ont pas atteint les volumes de production nécessaires à la parité des coûts. Les acheteurs se concentrent donc sur les lignes à haute valeur ajoutée, notamment les blisters pharmaceutiques et la production de capteurs d'airbags automobiles, où les défauts non détectés entraînent des coûts élevés. Les logiciels dédiés et les formats de flux d'événements incompatibles peuvent encore augmenter le coût total du système. Un capteur très performant peut encore faire face à des délais de qualification lorsque son environnement logiciel n'est pas suffisamment mature pour la validation complète de la ligne.
Compétences Limitées en Ingénierie des Données Événementielles et en Réseaux Neuronaux à Impulsions
Les compétences spécialisées limitées constituent un frein persistant pour le Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle. La formation des réseaux neuronaux à impulsions requiert une connaissance des pipelines asynchrones, du timing des impulsions et de la fusion événement-trame, avec un chevauchement limité avec l'apprentissage profond conventionnel. Les pilotes industriels peuvent s'étendre au-delà de 18 mois pendant que les équipes internes développent cette capacité. EventCV, publié en 2026, fournit des liaisons Python de style OpenCV qui peuvent abaisser la barrière à l'entrée. La proposition de test de SynSense de 2025 a passé le vote du nouveau point de travail de la CEI et peut soutenir des données et pratiques comparables. Les fournisseurs disposant de modèles d'inspection pré-entraînés peuvent réduire la charge d'ingénierie pour les utilisateurs finaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Architecture de Capteur : le DVS est en tête tandis que les Capteurs Hybrides se développent
L'architecture à capteur de vision dynamique a représenté 48,63 % du chiffre d'affaires en 2025, reflétant sa longue histoire commerciale et les produits Sony-Prophesee IMX636 et IMX637. Les conceptions à capteur de vision dynamique fonctionnent bien pour la surveillance des vibrations, le comptage de particules et le signalement rapide des défauts, car ces tâches dépendent d'informations binaires sur le mouvement. IDS Imaging Development Systems GmbH et LUCID Vision Labs Inc. ont utilisé ces capteurs dans des lignes de caméras industrielles, offrant aux intégrateurs une voie de déploiement pratique. Les conceptions à capteur de vision dynamique et à pixels actifs combinent données événementielles et trames en niveaux de gris lorsque le contexte de texture est nécessaire. Le DAVIS 240C de SynSense Innovation a maintenu un fonctionnement fiable pendant plus de 2,5 ans en orbite terrestre basse, selon une étude de 2025.
Les capteurs hybrides événement-et-trame devraient se développer à un CAGR de 22,87 % jusqu'en 2031, car les usines utilisent de plus en plus des algorithmes de fusion. Une étude Nature de 2024 a révélé qu'un système à capteur RGB et événementiel à 20 images par seconde pouvait égaler la latence perceptuelle d'une caméra à 5 000 images par seconde tout en conservant une bande passante de 45 images par seconde. La combinaison fournit des données sensibles au temps et un contexte de scène plus riche sans un flux de trames entièrement haute vitesse. D'autres conceptions à base d'événements, notamment les imageurs rétiniens à impulsions et les systèmes à pixels ferroélectriques, restent en cours de commercialisation. Leur activité de brevets indique une différenciation supplémentaire au-delà des architectures de base actuelles.


Par Résolution : le HD est la Référence Actuelle et le Au-dessus du HD Gagne du Terrain
Les appareils VGA à HD ont représenté 54,72 % de la taille du Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle en 2025, faisant du HD la référence pratique pour de nombreuses installations. Cette plage équilibre le détail spatial et le débit de taux d'événements pour la surveillance des vibrations, l'analyse du mouvement et l'inspection automobile. Elle peut fonctionner avec des processeurs en périphérie de milieu de gamme sans matériel FPGA personnalisé pour la réduction des données. La résolution HD prend en charge de nombreuses tâches de production tout en limitant les exigences informatiques du système. Elle convient donc aux acheteurs qui ont besoin de performances établies à une charge de traitement gérable.
Les capteurs au-dessus du HD devraient se développer à un CAGR de 22,69 % jusqu'en 2031, car l'inspection de semi-conducteurs nécessite une imagerie plus dense. La revue des bords de plaquettes, l'alignement des fils de liaison et l'alignement des masques nécessitent une densité de pixels plus élevée pour identifier les petites caractéristiques à la vitesse de la ligne. Un article du Journal of Semiconductors de 2025 a rapporté un capteur hybride 128×128 avec un taux maximum de 960 millions d'événements par seconde et une cadence de trames en niveaux de gris de 117 100 images par seconde à 60,1 mW. Les appareils QVGA et à résolution inférieure restent pertinents pour la navigation compacte, la sécurité des travailleurs et les équipements alimentés par batterie. Les lignes de revêtement d'électrodes de batteries soutiennent également le passage vers une résolution plus élevée, car les très petits vides de revêtement sont difficiles à détecter à grande vitesse.
Par Application : l'Inspection Détient la Position la Plus Importante et la Robotique Progresse
L'inspection à haute vitesse et la détection de défauts ont représenté 24,83 % de la taille du Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle en 2025. Les producteurs de semi-conducteurs et d'électronique utilisent ces systèmes pour répondre aux exigences strictes de contrôle des défauts sur des lignes rapides. La détection événementielle capture de brèves variations de surface qui pourraient être manquées dans un flux de trames conventionnel. Le projet de rouleau tactile a été scanné à 0,5 m/s, avec une erreur absolue moyenne inférieure à 100 µm, démontrant les exigences techniques de l'application. La lecture de codes, la reconnaissance optique de caractères, le comptage, le jaugeage, le tri, le suivi et la maintenance prédictive utilisent les mêmes informations de pixels horodatées.
La robotique et le guidage machine devraient se développer à un CAGR de 21,93 % jusqu'en 2031. Les caméras événementielles peuvent fournir aux préhenseurs robotiques un retour d'information en moins de 10 ms lorsque les objets sont en mouvement. Cela prend en charge la manutention sur convoyeur sans pause pour une capture de trame. La sécurité des travailleurs et la vision préservant la confidentialité émergent également, car les données géométriques éparses peuvent réduire la dépendance aux images photographiques. La surveillance des processus, des particules et des fluides a un chemin plus long vers une adoption plus large, mais attire des projets pilotes là où les fenêtres d'observation optique sont brèves.
Par Secteur d'Utilisation Finale : l'Automobile est en Tête tandis que la Production de Batteries s'Accélère
L'automobile et les véhicules électriques ont représenté 22,76 % du chiffre d'affaires en 2025. Les contrôles de pièces de carrosserie embouties, la vérification des cordons de soudure et la validation des capteurs d'airbags se produisent à des vitesses qui mettent à l'épreuve les caméras à trames. La résolution temporelle à la microseconde peut limiter le recours aux solutions de contournement par éclairage stroboscopique. Prophesee et DTS de Xperi Corporation ont développé un système de surveillance du conducteur pour le matériel de qualité automobile. L'électronique et les semi-conducteurs constituent le deuxième secteur d'utilisation finale en importance, car la production avancée exige un contrôle strict des défauts.
Les batteries et le stockage d'énergie devraient se développer à un CAGR de 22,14 % jusqu'en 2031. Le revêtement des électrodes, l'inspection des séparateurs et l'assemblage des cellules nécessitent une surveillance visuelle continue à haut débit. Les caméras événementielles peuvent limiter le transfert de données et les besoins en énergie par rapport à de nombreux réseaux de caméras à trames. L'alimentation, les boissons et l'emballage, les produits pharmaceutiques et les dispositifs médicaux, les métaux, les machines et l'industrie lourde, la logistique et l'entreposage, ainsi que la recherche, les tests et l'instrumentation scientifique élargissent la base de la demande. La logistique attire l'attention car les robots mobiles autonomes ont besoin d'une détection rapide des obstacles entre les rayonnages de stockage.
Analyse Géographique
L'Asie-Pacifique a représenté 38,94 % du chiffre d'affaires en 2025. La Chine, la Corée du Sud, le Japon et Taïwan ont de grandes concentrations de fabrication d'électronique, de semi-conducteurs et de batteries. La région est à la fois un centre de production et une source de développement de capteurs. Sony Semiconductor Solutions Corporation fabrique les familles Sony-Prophesee IMX636 et IMX637 au Japon pour les fabricants de caméras industrielles. L'Inde offre des opportunités pilotes dans l'inspection des cartes de circuits imprimés et l'emballage de semi-conducteurs à mesure que les investissements dans l'électronique augmentent.
L'Amérique du Nord et l'Europe représentent les deuxième et troisième plus grands bassins de revenus sur le Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle. L'Amérique du Nord bénéficie d'une base d'équipements pour semi-conducteurs en croissance, notamment des capacités planifiées en Arizona, particulièrement à Phoenix. La production à nœuds avancés nécessite des outils d'inspection capables d'évaluer des processus rapides avec une grande précision. L'Allemagne est centrale en Europe en raison de ses équipementiers automobiles et de son réseau de fournisseurs de rang 1. En mars 2026, IDS Imaging Development Systems GmbH et Prophesee ont signé une lettre d'intention à l'Embedded World de Nuremberg pour développer les travaux en vision industrielle.
La France dispose d'un cluster concentré de propriété intellectuelle neuromorphique autour de Prophesee, tandis que le Royaume-Uni et les Pays-Bas soutiennent l'intégration de l'automatisation logistique et portuaire. Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 22,47 % jusqu'en 2031. L'Arabie Saoudite et les Émirats arabes unis développent des sites de fabrication avancée en greenfield qui peuvent intégrer la détection événementielle dès la phase de conception initiale. L'Afrique du Sud et le Nigéria ont des bases manufacturières plus petites mais évaluent l'exploitation minière et le traitement agricole, tandis que l'Amérique du Sud est plus petite, avec le Brésil menant l'activité dans l'électronique et la production automobile.

Paysage Concurrentiel
Le Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle reste modérément fragmenté au niveau de la couche technologique. Prophesee et le groupe SynSense-innovation sont des spécialistes de la propriété intellectuelle de premier plan en matière d'architecture de pixels à base d'événements et d'algorithmes. Un groupe plus large de fabricants de caméras et d'intégrateurs de systèmes intègre ces capteurs dans des boîtiers industriels et des systèmes de communication. Prophesee détient 100 brevets en vision à base d'événements, selon les documents de l'entreprise. Sa plateforme combine des capteurs, des kits de développement logiciel et des bibliothèques d'algorithmes pour soutenir la fidélisation des clients à mesure que les déploiements se développent.
SynSense poursuit à la fois des normes et des produits. Sa proposition de test à capteur de vision dynamique a passé le vote du nouveau point de travail de la CEI en 2025 et couvre 18 paramètres, notamment le bruit, la réponse dynamique et la sensibilité. Des tests communs peuvent faciliter l'évaluation des produits, tout en favorisant les fournisseurs disposant de données de test établies. SynSense a acquis 100 % des actions d'Inivasion AG, créant un portefeuille combiné de capteurs, de puces informatiques, de modules de vision et de logiciels. Cette offre intégrée peut séduire les acheteurs recherchant un seul fournisseur technique sur le Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle.
D'autres fournisseurs entrent sur le marché en se concentrant sur des applications spécifiques plutôt que de couvrir tous les cas d'usage. AlpsenTek Inc. et Oculi Inc. développent des architectures de pixels pour le flux optique et la détection de fabrication à faible latence. CelePixel Technology Co., Ltd., désormais partie d'OmniVision, et DVSense Technology Co., Ltd. utilisent des relations avec des fonderies de plaquettes nationales pour cibler les acheteurs sensibles aux coûts. Un article de Nature Communications de 2026 a décrit le capteur NEOSTI, qui intègre un réseau neuronal binaire sur une puce.
Leaders du Secteur des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle
-
PROPHESEE S.A.
-
iniVation AG
-
CelePixel Technology Co., Ltd.
-
Sony Semiconductor Solutions Corporation
-
Samsung Electronics Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : PROPHESEE S.A. a lancé Mantara®, le premier système entièrement intégré de détection et de suivi de drones à base d'événements, ainsi que la plateforme logicielle Hearth® en tant que successeur de son OpenEB open source et du Metavision SDK autonome. Le lancement comprenait une levée de fonds de 20 millions EUR (21,6 millions USD) menée par Critical Path Ventures avec la participation d'actionnaires existants. Les fonds ont été alloués à la montée en puissance commerciale de Mantara, à l'intelligence embarquée des capteurs et au développement de l'écosystème de développeurs Hearth.
- Juin 2026 : PROPHESEE S.A. et Exosens ont signé un protocole d'accord pour explorer un partenariat à long terme combinant les capteurs Metavision à base d'événements de Prophesee avec les technologies d'imagerie nocturne et à spectre complet d'Exosens. La combinaison cible les applications de défense, industrielles et d'infrastructures critiques nécessitant une détection d'événements à haute vitesse au-delà du spectre visible.
- Mars 2026 : IDS Imaging Development Systems GmbH et PROPHESEE S.A. ont signé une lettre d'intention à l'Embedded World 2026 de Nuremberg, en Allemagne, pour co-développer des systèmes de vision industrielle de nouvelle génération intégrant la technologie Metavision® à base d'événements de Prophesee. L'initiative cible les applications d'automatisation, de robotique, de logistique, de transport et de systèmes intelligents, en s'appuyant sur le succès commercial de la gamme de caméras IDS uEye EVS.
- Novembre 2025 : iniVation AG, membre du groupe SynSense, a présenté la famille de produits Axiro, une gamme de solutions de vision à base de trames à haute vitesse et à haute plage dynamique pour l'intelligence artificielle embarquée industrielle et l'automatisation. Le lancement a élargi le portefeuille d'iniVation au-delà des caméras à base d'événements pour les intégrateurs ayant besoin d'architectures de détection hybrides.


Périmètre du Rapport sur le Marché Mondial des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle
Les capteurs de vision neuromorphiques pour l'automatisation industrielle sont des dispositifs d'imagerie bio-inspirés qui capturent de manière asynchrone les variations de luminosité au niveau du pixel, offrant une latence ultra-faible, une haute résolution temporelle et une bande passante de données réduite pour permettre la surveillance en temps réel des mouvements à grande vitesse et des événements dynamiques dans les environnements industriels.
Le Rapport sur le Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle est segmenté par architecture de capteur (capteur de vision dynamique (DVS), capteur de vision dynamique et à pixels actifs (DAVIS), capteur hybride événement-et-trame, et autres architectures à base d'événements), résolution (QVGA et inférieur, VGA à HD, et au-dessus du HD), application (inspection à haute vitesse et détection de défauts, lecture de codes et reconnaissance optique de caractères, comptage, jaugeage, tri et suivi, robotique et guidage machine, surveillance du mouvement, de la vitesse et des vibrations, surveillance des processus, des particules et des fluides, sécurité des travailleurs et vision préservant la confidentialité, et autres applications), secteur d'utilisation finale (automobile et véhicules électriques, électronique et semi-conducteurs, batteries et stockage d'énergie, alimentation, boissons et emballage, produits pharmaceutiques et dispositifs médicaux, métaux, machines et industrie lourde, logistique et entreposage, recherche, tests et instrumentation scientifique, et autres secteurs d'utilisation finale), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Capteur de Vision Dynamique (DVS) |
| Capteur de Vision Dynamique et à Pixels Actifs (DAVIS) |
| Capteur Hybride Événement-et-Trame |
| Autres Architectures à Base d'Événements |
| QVGA et Inférieur |
| VGA à HD |
| Au-dessus du HD |
| Inspection à Haute Vitesse et Détection de Défauts |
| Lecture de Codes et Reconnaissance Optique de Caractères |
| Comptage, Jaugeage, Tri et Suivi |
| Robotique et Guidage Machine |
| Surveillance du Mouvement, de la Vitesse et des Vibrations |
| Surveillance des Processus, des Particules et des Fluides |
| Sécurité des Travailleurs et Vision Préservant la Confidentialité |
| Autres Applications |
| Automobile et Véhicules Électriques |
| Électronique et Semi-conducteurs |
| Batteries et Stockage d'Énergie |
| Alimentation, Boissons et Emballage |
| Produits Pharmaceutiques et Dispositifs Médicaux |
| Métaux, Machines et Industrie Lourde |
| Logistique et Entreposage |
| Recherche, Tests et Instrumentation Scientifique |
| Autres Secteurs d'Utilisation Finale |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Architecture de Capteur | Capteur de Vision Dynamique (DVS) | ||
| Capteur de Vision Dynamique et à Pixels Actifs (DAVIS) | |||
| Capteur Hybride Événement-et-Trame | |||
| Autres Architectures à Base d'Événements | |||
| Par Résolution | QVGA et Inférieur | ||
| VGA à HD | |||
| Au-dessus du HD | |||
| Par Application | Inspection à Haute Vitesse et Détection de Défauts | ||
| Lecture de Codes et Reconnaissance Optique de Caractères | |||
| Comptage, Jaugeage, Tri et Suivi | |||
| Robotique et Guidage Machine | |||
| Surveillance du Mouvement, de la Vitesse et des Vibrations | |||
| Surveillance des Processus, des Particules et des Fluides | |||
| Sécurité des Travailleurs et Vision Préservant la Confidentialité | |||
| Autres Applications | |||
| Par Secteur d'Utilisation Finale | Automobile et Véhicules Électriques | ||
| Électronique et Semi-conducteurs | |||
| Batteries et Stockage d'Énergie | |||
| Alimentation, Boissons et Emballage | |||
| Produits Pharmaceutiques et Dispositifs Médicaux | |||
| Métaux, Machines et Industrie Lourde | |||
| Logistique et Entreposage | |||
| Recherche, Tests et Instrumentation Scientifique | |||
| Autres Secteurs d'Utilisation Finale | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle ?
Le Marché des Capteurs de Vision Neuromorphiques pour l'Automatisation Industrielle s'élevait à 0,93 milliard USD en 2026 et devrait atteindre 2,06 milliards USD d'ici 2031 à un CAGR de 17,24 %.
Quelle architecture de capteur est en tête de l'adoption industrielle ?
L'architecture à capteur de vision dynamique est en tête avec 48,63 % du chiffre d'affaires en 2025, soutenue par son utilisation dans la détection rapide du mouvement, la surveillance des vibrations et le signalement des défauts.
Quelle application affiche le taux d'expansion projeté le plus élevé ?
La robotique et le guidage machine devraient se développer à un CAGR de 21,93 % jusqu'en 2031, car les robots mobiles autonomes et les systèmes collaboratifs ont besoin d'une détection rapide.
Quel segment d'utilisation finale devrait se développer le plus rapidement ?
Les batteries et le stockage d'énergie devraient se développer à un CAGR de 22,14 % jusqu'en 2031 en raison des besoins d'inspection liés au revêtement des électrodes, à l'inspection des séparateurs et à l'assemblage des cellules.
Quelle région est en tête de la demande de capteurs de vision neuromorphiques industriels ?
L'Asie-Pacifique est en tête avec 38,94 % du chiffre d'affaires en 2025 en raison de sa concentration de fabrication d'électronique, de semi-conducteurs, d'automobiles et de batteries.
Qu'est-ce qui limite l'adoption plus large des capteurs à base d'événements dans les usines ?
Les coûts élevés des systèmes à faible volume, les compétences d'ingénierie spécialisées limitées et les normes d'interopérabilité immatures peuvent prolonger les travaux de qualification et de déploiement.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
