
産業用ビジョン向けSPADイメージングセンサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 313.92 百万米ドル |
| 市場規模 (2031) | 614.98 百万米ドル |
| 成長率 (2026 - 2031) | 14.40 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用ビジョン向けSPADイメージングセンサー市場分析
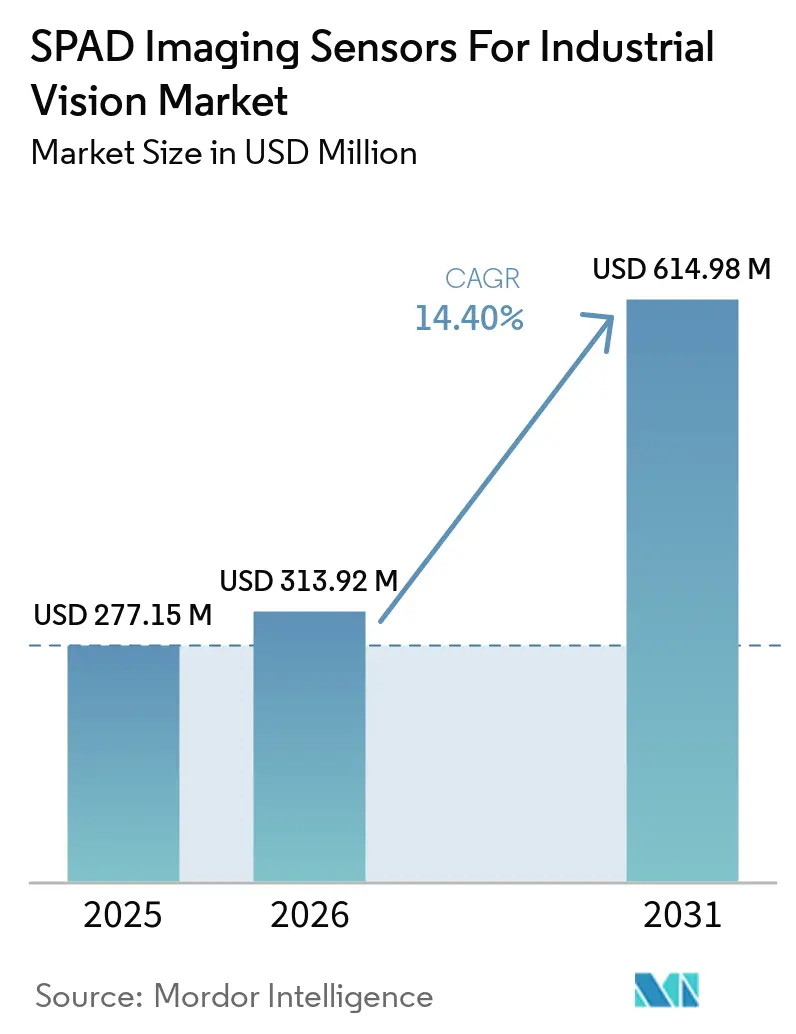
産業用ビジョン向けSPADイメージングセンサー市場規模は2025年に277.15 ミリオン 米ドルと評価され、2026年の313.92 ミリオン 米ドルから2031年には614.98 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは14.40%です。工場自動化および物流における3Dマシンビジョンの幅広い活用が需要を支えており、深度情報がロボットの誘導や資材搬送を向上させています。半導体パッケージングにおける検査要件も、高速動作時に微弱な信号を捉えられる光子計数センサーを後押ししています。直接飛行時間(ダイレクト・タイム・オブ・フライト)センシングは、変化する照明条件下で信頼性の高い測距を必要とする自律移動ロボットにとって、ますます重要性を増しています。競争は、ピクセル性能だけでなく、積層センサー設計、ソフトウェアサポート、産業認定を中心に展開されるようになっています。高いプロセスコスト、相互運用性の要件、センサーノイズのトレードオフ、および限られた専門人材の不足により、採用は投資を正当化できる性能を持つアプリケーションに集中し続けるでしょう。
レポートの主要ポイント
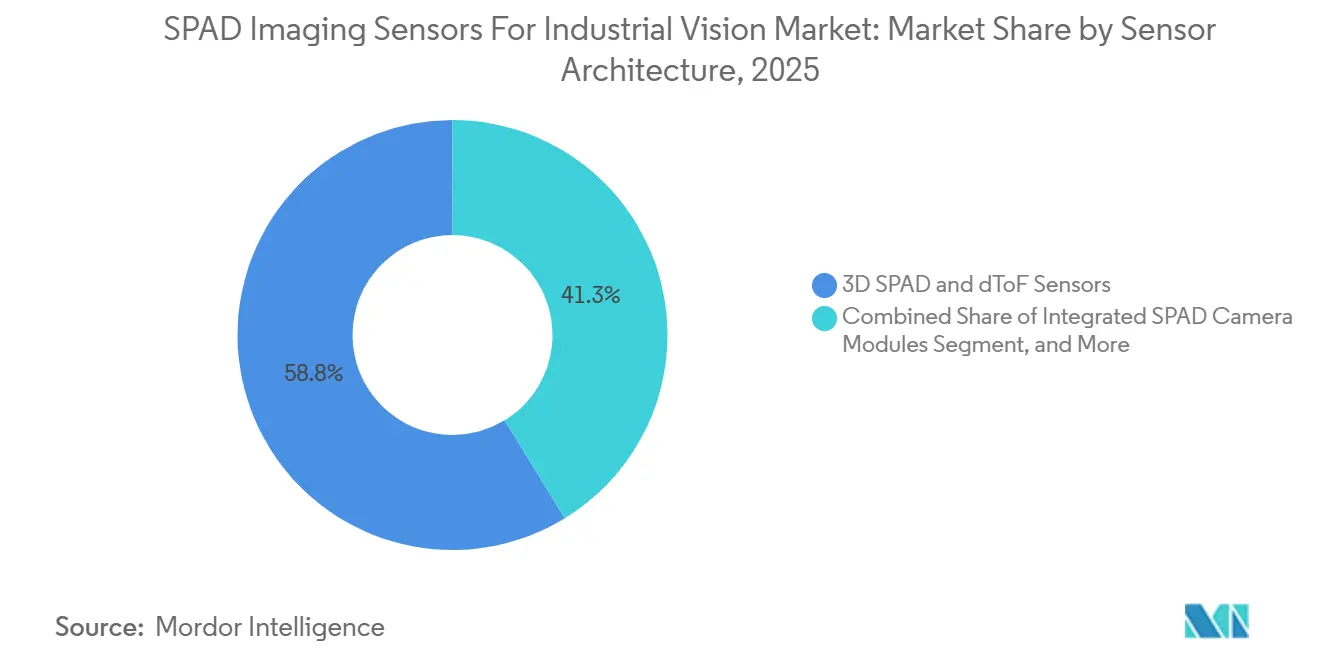
- センサーアーキテクチャ別では、3D SPAD/dToFセンサーが2025年に58.75%の市場シェアを占め、統合SPADカメラモジュールおよびビジョンシステムは2031年までに21.63%のCAGRで拡大すると予測されています。
- 波長範囲別では、近赤外線(NIR)SPADセンサーが2025年に82.35%の市場シェアを占め、短波赤外線(SWIR)SPADセンサーは2031年までに21.47%のCAGRを記録すると予測されています。
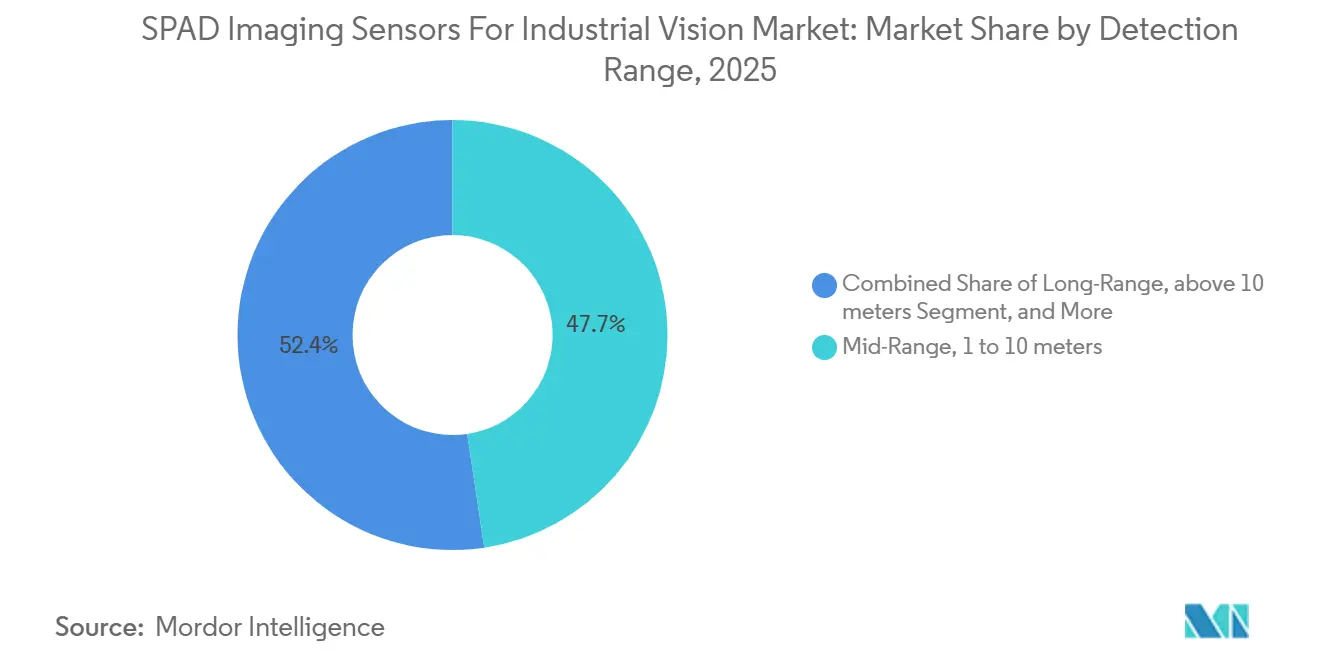
- 検出範囲別では、中距離センサーが2025年に47.65%のシェアを占め、長距離センサーは2031年までに20.85%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、電子機器・半導体メーカーが2025年に24.85%の市場シェアを占め、物流・倉庫業は2031年までに21.74%のCAGRを記録すると予測れています。
- 地域別では、アジア太平洋地域が2025年に46.75%の市場シェアを占め、2031年までに21.36%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
産業用ビジョン向けSPADイメージングセンサーのグローバル市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 3Dマシンビジョンとロボティクスの拡大 | +3.8% | グローバル、特にアジア太平洋、欧州、北米に集中 | 中期(2~4年) |
| 低照度・高速検査への需要 | +3.2% | グローバル、アジア太平洋および北米の電子機器・半導体ハブ | 短期(2年以内) |
| ダイレクト・タイム・オブ・フライト測距の成長 | +2.8% | グローバル、アジア太平洋のロボティクスおよび北米の物流が主導 | 中期(2~4年) |
| 工場自動化におけるエッジAI採用の増加 | +2.4% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| センサーフットプリントを低減する半導体積層技術の進歩 | +1.8% | グローバル、特に日本、台湾、韓国での主要な進展 | 長期(4年以上) |
| 半導体・ライフサイエンス検査における光子計数要件 | +1.4% | 北米および欧州、アジア太平洋への波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
3Dマシンビジョンとロボティクスの拡大がセンサー採用を促進
3Dマシンビジョンは、自動車・半導体組立ラインを超え、食品選別、医薬品のピック・アンド・パック、物流自動化、協働ロボティクスにも活用されるようになっています。産業用ビジョン向けSPADイメージングセンサー市場において、SPADベースのdToFカメラは単一のレーザーパルスから深度データを生成し、周囲光に依存せず動作できます。これにより、より多くの処理や制御された照明を必要とする場合がある構造化光およびステレオビジョンシステムとは異なる特性を持ちます。RoboSenseは、2026年上半期のロボティクスLiDAR出荷台数が前年同期比510.4%増加したと報告しました。[1] これはEOCENE SPAD-SoCアーキテクチャに支えられており、同社は2026年通年のロボティクスLiDAR納入台数を80万~100万台と予測しています。画像グレードの3D出力がより現実的な価格帯で利用可能になるにつれ、ビンピッキング、ギャップ検出、体積測定が産業用ビジョン向けSPADイメージングセンサー市場においてより実用的になっています。自律移動ロボットのフリート密度の向上も、倉庫フロア全体での間隔管理および緊急停止カバレッジのための長距離センシングを必要としています。
低照度・高速検査への需要がSPADアーキテクチャを後押し
産業用生産ラインは継続的に稼働し、コンベヤシステムが毎秒5メートルを超える速度で動作する場合があり、モーションブラーなしに欠陥を検出する必要性が高まっています。産業用ビジョン向けSPADイメージングセンサー市場において、光子計数動作は読み出しノイズを除去し、同等の信号対雑音比性能において従来のCMOSカメラよりも短い露光時間をサポートします。Pi Imagingは、VISION 2026において産業用マシンビジョン向けの1,024×1,024ピクセルSPAD Alphaカメラを展示し、高速検査における光子ショットノイズ限界性能を説明しました。[2] このカメラはエッジ推論モデルの下流における計算負荷も軽減します。産業用ビジョン向けSPADイメージングセンサー市場は、検査が2D表面チェックから、チップパッケージ内の表面下ボイドやバッテリー電極の剥離の体積分析へとシフトするにつれて恩恵を受けています。時間相関光子計数は、1回の取得イベントで深度データと光子到達情報を提供できます。
ダイレクト・タイム・オブ・フライト測距の成長が深度センシングの経済性を再構築
ダイレクト・タイム・オブ・フライト測距は、レーザー発射からSPADセンサーによる光子検出までの時間間隔を測定します。1メートルを超えるメートル精度を必要とし、構造化光および位相シフト方式への依存を低減できる産業用途に適しています。STMicroelectronicsは2026年6月にVL53L9を発売しました。これは2,268ゾーン、5 cm未満から9メートルの測距範囲、最大1%の精度、毎秒100フレームの動作を備えたdToF 3D LiDARモジュールです。[3] 量産は2026年7月に開始されました。これは、産業用ビジョン向けSPADイメージングセンサー市場において、より高いレーザー出力よりも強力な光子除去能力を持つセンサーへの需要を支えています。IEC 60825-1レーザー安全規格の考慮事項も、クラス1光源で動作する高感度設計を後押ししています。
工場自動化におけるエッジAI採用の増加がSPADの価値を増幅
ローカルAI推論は、画像取得から生産判断までの遅延を短縮でき、欠陥品をミリ秒以内に排除しなければならない場合に重要です。Cisco Systemsは、2026年にAIを大規模に導入するメーカーの主要な投資優先事項として、AIを活用した無人搬送車とマシンビジョンシステムを特定しました。[4] 3次元積層SPAD設計は、光子検出層をロジックウェーハから分離し、ヒストグラムプロセッサーとニューラルネットワークアクセラレーターのためのスペースを確保します。Singular Photonicsは2026年9月10日にLitavisセンサーを発売しました。このセンサーは、単一のCMOSチップ上でイメージング、タイミング、ヒストグラム機能のためのインピクセル処理を特徴としています。同社は、生データ転送量とレイテンシーの低減がロボティクスおよび産業自動化におけるエッジAI活用を支援すると述べています。したがって、産業用ビジョン向けSPADイメージングセンサー市場は、光子データをデバイスレベルの実用的な判断に変換するセンサーにますます高い価値を置いています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いピクセルレベルのプロセスおよびパッケージングコスト | -3.5% | グローバル、特に北米および欧州でより深刻 | 短期(2年以内) |
| 産業認定および相互運用性の制限 | -2.1% | グローバル | 中期(2~4年) |
| ダークカウント、アフターパルシング、周囲光のトレードオフ | -1.8% | グローバル、特に屋外産業環境で顕著 | 長期(4年以上) |
| 専門的なSPAD設計・テスト人材の不足 | -1.2% | 主に北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高いピクセルレベルのプロセスおよびパッケージングコストが市場の広がりを制限
SPADセンサーは、ディープトレンチアイソレーションと精密に設計されたアバランシェ接合を備えた特殊なCMOSプロセスを必要とします。積層型バリアントは、コモディティCMOSファウンドリーでは広く利用できないウェーハ間またはチップ間のハイブリッドボンディングも必要とします。ピクセルあたりのコストは主流のグローバルシャッターCMOSセンサーの3~5倍高く、価格に敏感な食品選別や中量の機械管理アプリケーションでの使用を制限しています。Sony Semiconductor Solutionsは2025年6月にIMX479にCu-Cuボンディングを導入し、積層歩留まりを改善してフットプリントを削減しましたが、依然として大きなコスト差が残っています。このコスト圧力により、産業用ビジョン向けSPADイメージングセンサー市場の初期採用者は、ベアセンサーよりも統合カメラモジュールを調達する傾向があります。このアプローチはエンジニアリングの複雑さとマージンをシステムベンダーに移転し、カスタム構成を必要とする顧客の柔軟性を低下させる可能性があります。
産業認定および相互運用性の制限が開発サイクルを延長
多くの商用SPAD製品は、産業用マシンビジョンではなく、自動車または医療用途向けに設計された認定を持っています。SonyのIMX560はIEC 61508 SIL 2対応を掲げていますが、産業ユーザーはGenICam、GigE Vision、USB3 Vision、CoaXPress、温度、電磁適合性の検証も必要とする場合があります。この認定ギャップを埋めるには、製品開発サイクルに12~18ヶ月が追加される可能性があります。必要なテストインフラも、既存の認定プログラムを持つ確立されたマシンビジョンプロバイダーに有利に働きます。標準的なヒストグラムデータ形式の欠如により、マルチサプライヤー統合が困難になり、カスタムミドルウェアが必要となります。これらの条件は、産業用ビジョン向けSPADイメージングセンサー市場における所有コストを初期センサー購入価格を超えて引き上げます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサーアーキテクチャ別:3D dToFがリードし、統合モジュールが加速
3D SPAD/dToFセンサーは2025年の産業用ビジョン向けSPADイメージングセンサー市場シェアの58.75%を占めました。その地位は、中距離動作距離全体で深度、精度、単一光子感度を組み合わせる能力を反映しています。これらのセンサーは、ロボットのビンピッキング、自律誘導車の障害物回避、倉庫ゾーンマッピング、工場安全監視をサポートします。SonyのIMX560産業用dToF SPADセンサーは、IEC 61508 SIL 2対応、毎秒100フレームの動作、1 GHzのサンプリング周波数を提供します。これらの仕様は、dToF設計がプロトタイプから安全関連産業用途向けの認定製品へと移行していることを示しています。
統合SPADカメラモジュールおよびビジョンシステムは、2026年から2031年にかけて21.63%のCAGRを記録すると予測されています。産業用ビジョン向けSPADイメージングセンサー市場において、システムインテグレーターは事前校正済みでファームウェア管理された製品を使用して展開スケジュールを短縮します。このモデルはより多くの統合作業をモジュールサプライヤーに移転します。リニアSPADセンサーは、ウェブ検査、ウェーハエッジスキャン、ロールツーロール材料監視を引き続きサポートします。2次元エリアスキャンSPADセンサーは、光子到達統計が画像強度と同様に重要な医薬品・ライフサイエンス環境での時間分解蛍光検査に使用されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


波長範囲別:NIRが最大シェアを維持しながらSWIRがユースケースを拡大
700~1,100 nmの範囲のNIR SPADセンサーは2025年に82.35%の市場シェアを占めました。シリコンSPADデバイスは905 nmおよび940 nmで優れた光子検出性能を発揮します。これらの波長は、コスト管理とクラス1アイセーフティ要件をサポートするため、産業用垂直共振器面発光レーザー照明器で一般的です。HamamatsuのC16531シリーズは630 nmで最大65%の光子検出効率を持ち、1,000 nmまで対応しています。このカバレッジは反射率検査、dToF測距、農業選別をサポートします。
SWIR SPADセンサーは2026年から2031年にかけて21.47%のCAGRで成長すると予測されています。産業用ビジョン向けSPADイメージングセンサー市場において、室温動作のInGaAs/InPおよびGe-on-Siプラットフォームにより、極低温冷却なしに1,100~1,700 nmの検出が可能になります。CLEO 2026で発表された3次元積層InGaAs/InPセンサーは、120,000ルクスの日光下で10メートルの屋外深度イメージングを2%の精度で実現しました。この結果は、強い周囲光がある屋外産業環境での使用を支持します。紫外線から可視光のSPADは半導体クリティカルディメンション計測に引き続き関連性があり、1,700 nm超の拡張SWIRデバイスは材料および熱管理要件のため初期研究段階にとどまっています。
検出範囲別:中距離システムが最大の基盤を形成しながら長距離需要が拡大
1~10メートルをカバーする中距離センサーは2025年に市場の47.65%を占めました。この範囲は、1~3メートルのロボットアーム到達距離、2~6メートルのコンベヤ監視、5~8メートルの自律誘導車ナビゲーションを含む一般的な工場レイアウトに適合します。STMicroelectronicsのVL53L9は、12.8 mm × 6.1 mmのパッケージで5 cm未満から9メートルの距離にわたって2,268ゾーンを提供します。この製品は中距離カテゴリーの現在の性能水準を示しています。また、コンパクトなフォームファクターと産業自動化の深度要件を結びつけています。
10メートル超の長距離センサーは2031年までに20.85%のCAGRで成長ると予測されています。産業用ビジョン向けSPADイメージングセンサー市場において、倉庫周辺監視、屋外自律誘導車ヤード、高層保管システムは20~50メートルのセンシング範囲を必要とします。3次元積層裏面照射型SPADタイミング回路の進歩がこのユースケースをサポートします。ITE Symposiumで報告された等価時間サンプリング設計は、産業屋外設計に情報を提供できる自動車グレードのセンサーコンセプトで毎秒2,500万ポイントを実現しました。1メートル以内の短距離製品は、ジェスチャー認識、近接スイッチング、部品存在確認に引き続き適しています。その使用は、より低コストの飛行時間型および超音波代替品によって制約されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:半導体検査がリードしながら物流・倉庫業が拡大
電子機器・半導体メーカーは2025年の産業用ビジョン向けSPADイメージングセンサー市場規模の24.85%を占めました。光子計数システムは、従来のカメラの信号対雑音比限界を下回る可能性があるフリップチップマイクロバンプ、3D-ICスタック、シリコン貫通ビアの欠陥を特定します。IPC-A-610規格は、はんだ接合部とワイヤーボンド品質に厳格な要件を設定しています。これらの要件は、チップ構造が高密度化するにつれて高感度検査ツールの必要性を強化します。このセグメントはまた、要求の厳しいパッケージングワークフローで繰り返し可能な結果を提供するサプライヤーの能力にも依存しています。
物流・倉庫業は2026年から2031年にかけて21.74%のCAGRで成長すると予測されています。産業用ビジョン向けSPADイメージングセンサー市場全体で、eコマースフルフィルメント事業は、段ボール測定、様々な照明条件下での商品識別、ドック扉センシングのために自律移動ロボットにSPAD dToFセンサーを使用しています。RoboSenseは2026年第1四半期のロボティクスLiDAR出荷台数が前年同期比1,458.8%増加したと報告しました。自動車・モビリティユーザーは長距離・高角度分解能LiDARを求めています。同時に、機械・ロボティクスの購入者は協働ロボット安全のための中距離dToFモジュールを必要としています。医薬品・医療機器メーカーは粒子計数および蛍光寿命検査のためにUVからNIRの製品を使用しています。一方、食品・飲料事業者は異物選別のためにNIR製品を使用しています。航空宇宙・防衛ユーザーは低照度測距のためにSWIR SPADシステムを評価しています。
地域分析
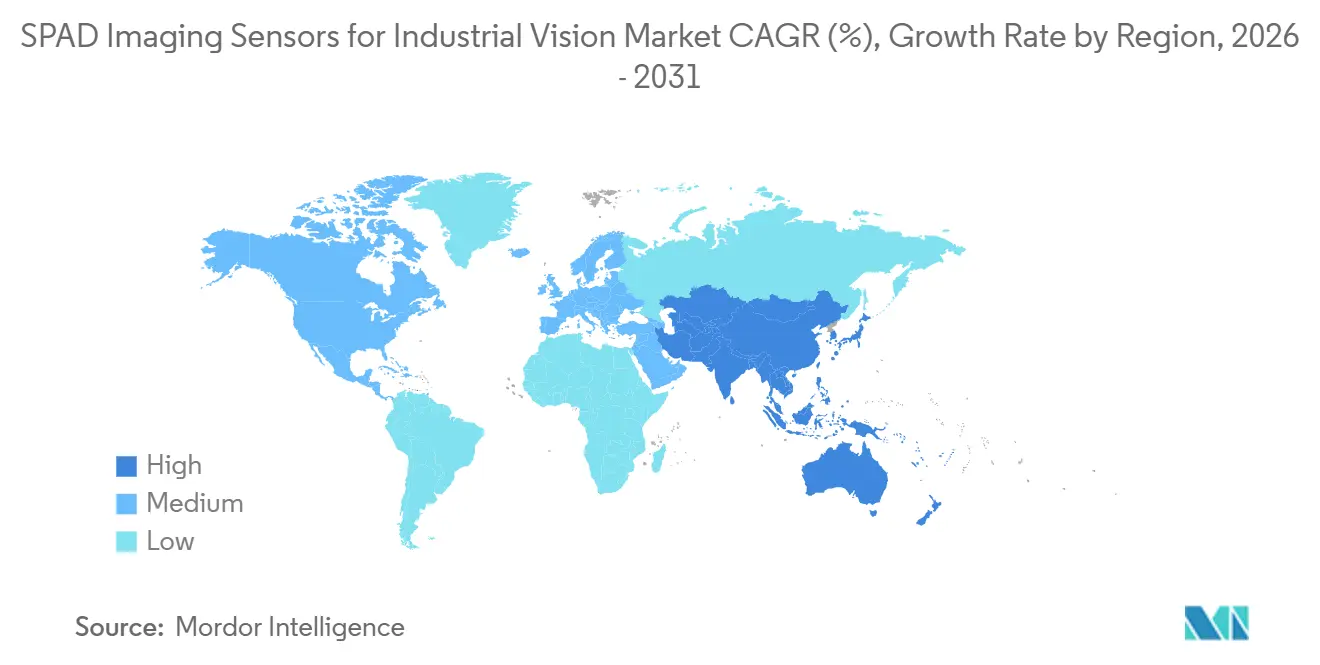
アジア太平洋地域は2025年の産業用ビジョン向けSPADイメージングセンサー市場シェアの46.75%を占め、2031年までに21.36%のCAGRを記録すると予測されています。中国は最大の地域消費国であると同時に、SPADセンサーの生産能力を高めつつあります。PolarisICは2026年9月に中国初の商用320万画素SPADイメージセンサーであるPCM7200を発売しました。これは第2世代の3次元積層裏面射型設計を採用し、8 μmのピクセルピッチと2,080×1,568アレイを備えています。日本は積層プロセス技術と自動車グレードの深度センシングで強固な地位を維持しています。韓国の半導体・ディスプレイ生産基盤は高ラインレート検査システムへの需要を支え、中国のスマート製造プログラムはSPAD調達を工場近代化計画に組み込んでいます。
産業用ビジョン向けSPADイメージングセンサー市場において、北米は半導体ファブ、医薬品機器サプライヤー、および光子計数性能がプレミアム価格を支持できる防衛関連検査プログラムによって形成されています。Excelitasは、650 nmで70%以上の光子検出効率と精密測定および量子光学用途向けに1,064 nmまでのカバレッジを持つSPCM-1064単一光子計数モジュールを提供しています。欧州は精密マシンビジョン基盤とSPAD開発における学術・産業連携を組み合わせています。Singular Photonicsは2026年9月にエジンバラでLitavisを発売し、STMicroelectronicsは2026年7月に世界配布向けVL53L9の量産を開始しました。EUチップス法は、研究パートナーシップと設備投資を通じてフォトニクスおよび半導体サプライチェーンの発展を支援することが期待されています。
南米、中東、アフリカは産業用ビジョン向けSPADイメージングセンサー市場において初期段階の地域にとどまっています。南米では、自動車組立とアグリビジネス検査ラインが表面欠陥検出と農業選別の近期的な主要用途です。サウジアラビアとアラブ首長国連邦における中東産業多様化プログラムには、センサー集約型自律移動ロボットの展開を支援できる物流インフラと製造パークが含まれています。南アフリカの鉱業・鉱物処理セクターは現在のアフリカにおける主要な応用分野であり、両地域とも国内調達チャネルが成熟する前に、グローバルな完成品メーカーのシステムインテグレーターを通じてSPAD技術にアクセスする可能性が高いです。

競合環境
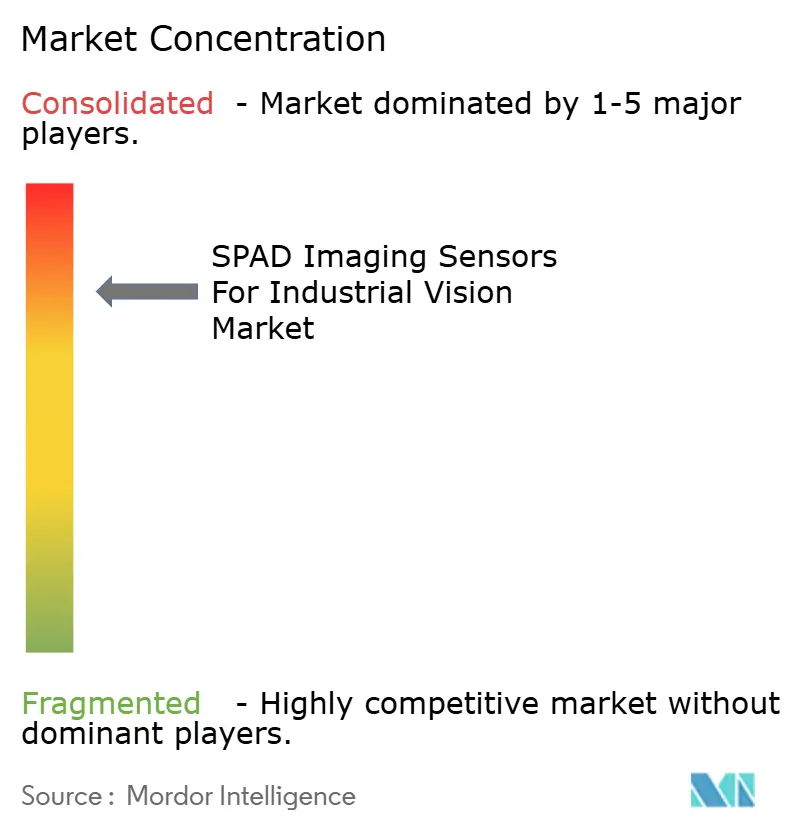
産業用ビジョン向けSPADイメージングセンサー市場は、主要サプライヤー間で中程度の集中度を示しています。Sony Semiconductor Solutions、Hamamatsu Photonics、STMicroelectronics、ams-OSRAMは、独自プロセス、積層アーキテクチャ、確立された産業・自動車認定プログラムを通じて地位を確立しています。その優位性には、校正ソフトウェア、リファレンスデザイン、アプリケーションエンジニアリング、顧客認定サポートが含まれます。これらの能力は、完成品メーカーの購入者にとって統合リスクを低減できます。システム統合は、個々のピクセル性能だけでなく、競争上の保護の重要な源泉です。
PolarisIC、Adaps Photonics、visionICs等の中国のファブレスサプライヤーは、国内ファウンドリーアクセスとサプライチェーンの深さを通じて、dToFおよびエリアスキャン製品において価格圧力をかけています。PolarisICのPCM7200の発売は、商用メガピクセルクラスのSPADイメージングへの移行を示しました。ハイエンドでは、STMicroelectronicsVL53L9センサー、メタサーフェス光学系、dToF処理を校正不要モジュールに組み合わせ、エッジAIシステムを対象としています。この戦略はセンサーダイを超えた価値を拡張し、ソフトウェアと統合を製品提供の一部にしています。ミッドマーケットレベルでは、Adaps Photonicsがロボティクスおよび産業用深度センシング向けにカスタムデジタル信号処理ダイにハイブリッドボンディングされた裏面照射型SPADアレイを使用しています。
食品・医薬品検査向けの室温動作SWIRアレイは、産業認定済みの高解像度製品が現在利用できないため、未開拓の製品領域にとどまっています。SonyはIMX479でCu-Cuボンディングによる積層アプローチを改善し、Singular PhotonicsはLitavis設計にインピクセル処理を組み込みました。STMicroelectronicsはセンシングと処理を統合したコンパクトなdToFモジュールの量産を開始しました。これらの動向は、産業用ビジョン向けSPADイメージングセンサー市場が積層アーキテクチャ、統合の簡素化、デバイスレベル処理を活用して競争していることを示しています。
産業用ビジョン向けSPADイメージングセンサー産業のリーダー企業
-
STMicroelectronics N.V.
-
ams-OSRAM AG
-
Sony Semiconductor Solutions Corporation
-
Hamamatsu Photonics K.K.
-
Canon Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Singular Photonicsが、インピクセル処理を使用してイメージング、タイミング、ヒストグラミング、光子統計を単一のCMOSチップ上に統合した世界初のSPADセンサーであるLitavisを発売しました。このセンサーは785 nmで47%の光子検出効率と37 psのタイミング分解能を実現しており、同社は発売時に製造・研究顧客からの大規模なグローバル事前注文量を報告し、マシンビジョン、ロボティクス、産業自動化の展開を対象としています。
- 2026年9月:PolarisICが中国初の商用320万画素SPADイメージセンサーであるPCM7200を発売しました。8 μmのピクセルピッチを持つ第2世代3次元積層BSIアーキテクチャ上の2,080×1,568アレイを特徴とし、当時商業的に入手可能な最大のSPADイメージングアレイです。センサーのTunRes調整可能応答ピクセル技術は、大面積SPADイメージングにおける消費電力と高ダイナミックレンジの課題に対処し、国内供給ギャップを直接埋めています。
- 2026年8月:RoboSenseは、EOCENE SPAD-SoCアーキテクチャおよび産業自動化、物流、自律走行アプリケーションを対象とした関連PhoenixおよびPeacockチップセットに牽引され、2026年上半期のロボティクスLiDAR出荷台数が前年同期比510.4%増加したと報告しました。同社は2026年通年のLiDAR総納入台数を200万~270万台と予測しました。
- 2026年6月:STMicroelectronicsが、積層BSI SPAD技術を使用したコンパクトなdToF 3D LiDARオールインワンモジュールであるST FlightSense VL53L9を発売しました。2,268の解像度ゾーンを提供し、5 cm未満から9メートルの測距範囲で毎秒100フレームにおいて1%の精度を実現しており、量産は2026年7月に開始され、ロボティクス、産業自動化、スマートビルディング市場向けにグローバル配布されています。


産業用ビジョン向けSPADイメージングセンサーのグローバル市場レポートの調査範囲
SPADイメージセンサーは、ガイガーモードで動作するアバランシェフォトダイオードを利用して極めて低照度の信号と精密な飛行時間データを捉える高度な単一光子検出デバイスであり、産業・科学環境における高感度3Dイメージング、深度マッピング、超高速タイミングアプリケーションを可能にします。
SPADイメージセンサー市場レポートは、センサーアーキテクチャ(リニア(ラインスキャン)SPADセンサー、2D(エリアスキャン)SPADイメージセンサー、3D SPAD/dToFセンサー、統合SPADカメラモジュールおよびビジョンシステム)、波長範囲(紫外線から可視光(700 nm未満)、近赤外線(700~1,100 nm)、短波赤外線(1,100~1,700 nm)、拡張SWIR(1,700 nm超))、検出範囲(短距離:1メートル以内、中距離:1~10メートル、長距離:10メートル超)、エンドユーザー産業(自動車・モビリティ、電子機器・半導体、食品・飲料、医薬品・医療機器、機械・ロボティクス、物流・倉庫業、航空宇宙・防衛、その他エンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| リニア(ラインスキャン)SPADセンサー |
| 2D(エリアスキャン)SPADイメージセンサー |
| 3D SPAD/dToFセンサー |
| 統合SPADカメラモジュールおよびビジョンシステム |
| 紫外線から可視光(700 nm未満) |
| 近赤外線(700~1,100 nm) |
| 短波赤外線(1,100~1,700 nm) |
| 拡張SWIR(1,700 nm超) |
| 短距離:1メートル以内 |
| 中距離:1~10メートル |
| 長距離:10メートル超 |
| 自動車・モビリティ |
| 電子機器・半導体 |
| 食品・飲料 |
| 医薬品・医療機器 |
| 機械・ロボティクス |
| 物流・倉庫業 |
| 航空宇宙・防衛 |
| その他エンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| センサーアーキテクチャ別 | リニア(ラインスキャン)SPADセンサー | ||
| 2D(エリアスキャン)SPADイメージセンサー | |||
| 3D SPAD/dToFセンサー | |||
| 統合SPADカメラモジュールおよびビジョンシステム | |||
| 波長範囲別 | 紫外線から可視光(700 nm未満) | ||
| 近赤外線(700~1,100 nm) | |||
| 短波赤外線(1,100~1,700 nm) | |||
| 拡張SWIR(1,700 nm超) | |||
| 検出範囲別 | 短距離:1メートル以内 | ||
| 中距離:1~10メートル | |||
| 長距離:10メートル超 | |||
| エンドユーザー産業別 | 自動車・モビリティ | ||
| 電子機器・半導体 | |||
| 食品・飲料 | |||
| 医薬品・医療機器 | |||
| 機械・ロボティクス | |||
| 物流・倉庫業 | |||
| 航空宇宙・防衛 | |||
| その他エンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
産業用ビジョン向けSPADイメージングセンサー市場の規模はどのくらいですか?
産業用ビジョン向けSPADイメージングセンサー市場は2025年に277.15 ミリオン 米ドルと評価され、2026年には313.92 ミリオン 米ドルと推定されています。2031年までに14.40%のCAGRで614.98 ミリオン 米ドルに達すると予測されています。工場自動化、物流、半導体検査がこの見通しを支えています。
最大のシェアを持つセンサーアーキテクチャはどれですか?
3D SPAD/dToFセンサーは2025年に58.75%のシェアを占め、産業用深度センシング、ロボット誘導、安全監視に支えられています。
最も急速に拡大している波長範囲はどれですか?
SWIR SPADセンサーは、室温動作プラットフォームが1,100~1,700 nmの範囲へのセンシングを拡張するにつれ、2031年までに21.47%のCAGRを記録すると予測されています。
産業ユーザーがSPADセンサーを選択する理由は何ですか?
SPADセンサーは、複雑な工場アプリケーションのために低照度イメージング、高速検査、光子計数、ダイレクト・タイム・オブ・フライト深度測定をサポートします。
最も急速に拡大しているエンドユーザーセクターはどれですか?
物流・倉庫業は、自律移動ロボットが段ボール測定、ナビゲーション、ドック扉センシングを必要とするにつれ、2031年までに21.74%のCAGRで成長すると予測されています。
どの地域が拡大をリードすると予測されていますか?
アジア太平洋地域は2025年に46.75%のシェアを占め、中国、日本、韓国に支えられ、2031年までに21.36%のCAGRを記録すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
