
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taux de croissance | 6.93 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des EPC de Production d'Énergie en Asie du Sud-Est par Mordor Intelligence
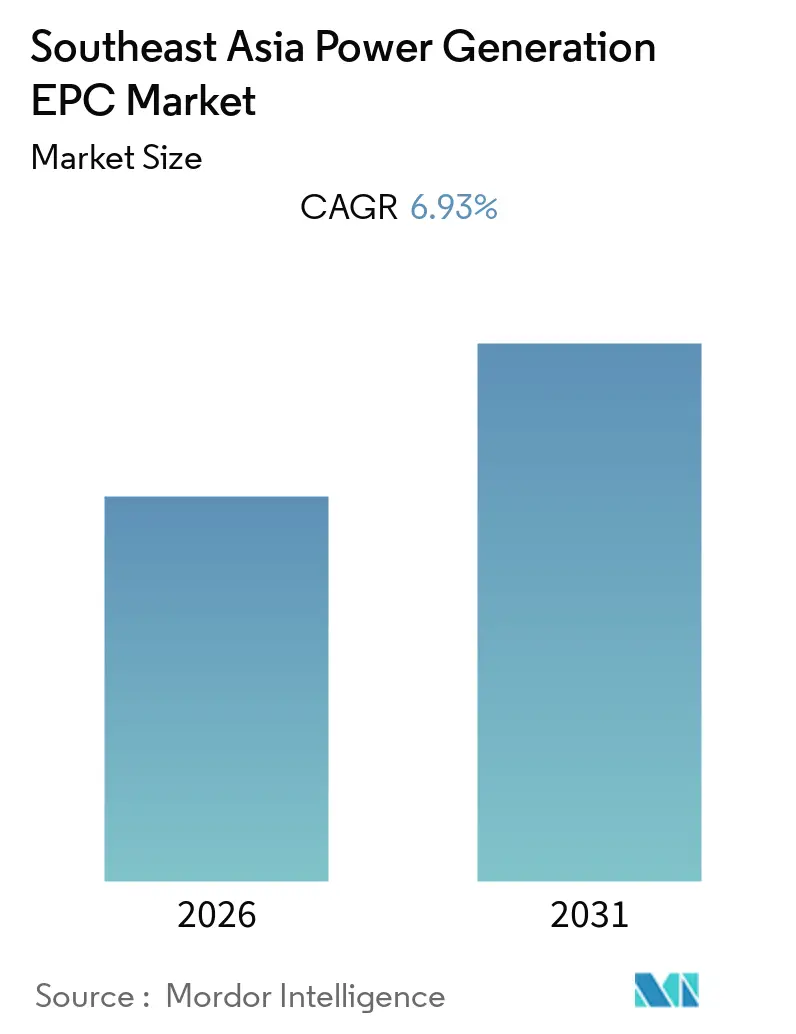
Le marché de l'EPC de production d'énergie en Asie du Sud-Est devrait enregistrer un CAGR de 6,93 % pendant la période de prévision.
- Les politiques gouvernementales favorables et les mandats relatifs à l'adoption des sources d'énergie renouvelables, ainsi qu'une attention croissante portée à la réduction des émissions de carbone dans la région, devraient stimuler le marché de l'EPC de production d'énergie renouvelable à un rythme significatif.
- La demande énergétique dans la région Asie du Sud-Est devrait croître d'environ deux tiers entre 2019 et 2040, entraînant ainsi des investissements massifs dans la nouvelle production, la distribution et la transmission d'énergie, créant des opportunités de marché excédentaires pour les acteurs du marché EPC dans les années à venir.
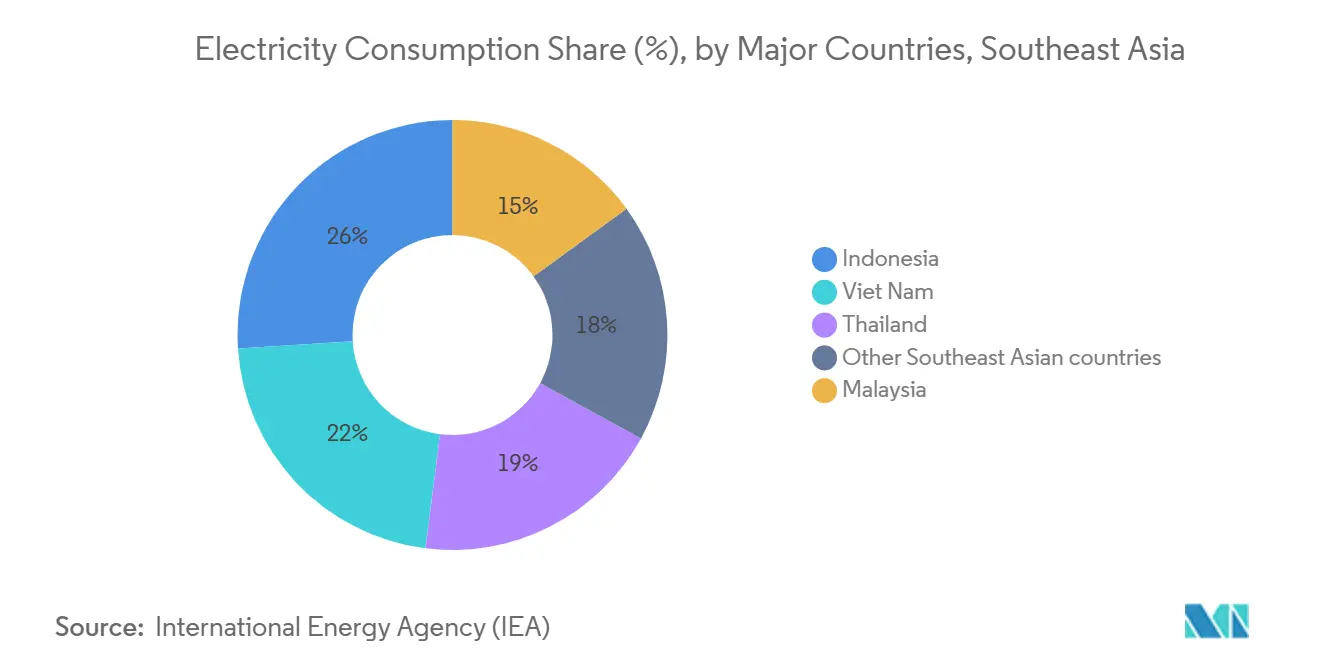
- L'Indonésie, la plus grande économie d'Asie du Sud-Est, a enregistré la production d'énergie la plus élevée en 2021. Le pays devrait dominer le marché de l'EPC de production d'énergie pendant la période de prévision grâce à des projets planifiés.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
La Source d'Énergie Renouvelable Devrait Connaître une Demande Significative
- L'Association des Nations de l'Asie du Sud-Est (ASEAN) s'est fixé un objectif ambitieux de sécuriser 23 % de son énergie primaire à partir de sources renouvelables et une part de 35 % dans la capacité installée d'ici 2025. La demande énergétique dans la région devrait croître de 50 %. Cela devrait à son tour apporter un coup de pouce significatif au marché des EPC de production d'énergie en Asie du Sud-Est sous les sources renouvelables.
- À la fin de 2020, la capacité éolienne installée au Vietnam avait atteint 600 MW. Les objectifs accélérés fixés par le gouvernement vietnamien devraient atteindre 11 800 MW d'ici 2025, ce qui devrait stimuler le marché des EPC de production d'énergie dans toute la région.
- Les politiques gouvernementales favorables introduites par le gouvernement malaisien pour augmenter la part des énergies renouvelables dans le pays devraient augmenter le marché. Le programme de comptage net 3.0 introduit par le gouvernement pour encourager le déploiement de systèmes d'énergie solaire dans les secteurs résidentiel et commercial devrait stimuler la demande pour le marché des EPC de production d'énergie.
- En raison des projets à venir, la part des énergies renouvelables dans la production d'énergie augmente significativement en Thaïlande. Avec 7 406 MW en 2014 et 11 991 MW en 2020, la capacité installée des énergies renouvelables augmente continuellement dans le pays.
- De plus, l'Autorité de Production d'Électricité de Thaïlande (EGAT) prévoit de construire 2,7 GW de capacité solaire flottante sur les réservoirs de barrages d'ici 2037. L'objectif sera de générer de nombreuses opportunités pour stimuler considérablement le marché des EPC. Par conséquent, les facteurs susmentionnés renforcent davantage la part de marché du marché des EPC de production d'énergie dans la région.
- Par conséquent, sur la base des facteurs mentionnés ci-dessus, le segment des sources d'énergie renouvelables devrait connaître une demande significative au cours de la période de prévision.

L'Indonésie Devrait Dominer le Marché
- L'Indonésie est l'une des plus grandes économies d'Asie du Sud-Est. Le secteur électrique du pays est fortement dépendant des combustibles fossiles pour la production d'électricité, notamment le lignite et le charbon bitumineux. Bien que différent du charbon, le gaz naturel devrait également rester une partie intégrante du mix énergétique du pays.
- Le gouvernement indonésien a introduit un nouveau Plan d'Approvisionnement en Électricité (RUPTL), dans le cadre duquel le pays vise à ajouter 4,7 GW d'énergie solaire d'ici 2030. Cela devrait propulser la part de marché du pays dans les EPC de production d'énergie dans le secteur des énergies renouvelables.
- La tendance croissante des investissements dans le secteur des énergies renouvelables en Indonésie devrait stimuler la croissance du marché. En 2020, un investissement de 1,36 milliard USD a été observé dans le secteur des énergies renouvelables.
- Le gouvernement indonésien prévoit de remplacer progressivement les centrales à charbon par des réacteurs nucléaires afin de réduire les émissions de carbone tout en augmentant la production d'énergie à partir de centrales nucléaires. Cependant, le pays dispose d'un immense potentiel pour générer de l'énergie nucléaire dans la région par rapport à tout autre pays de la région de l'Asie du Sud-Est.
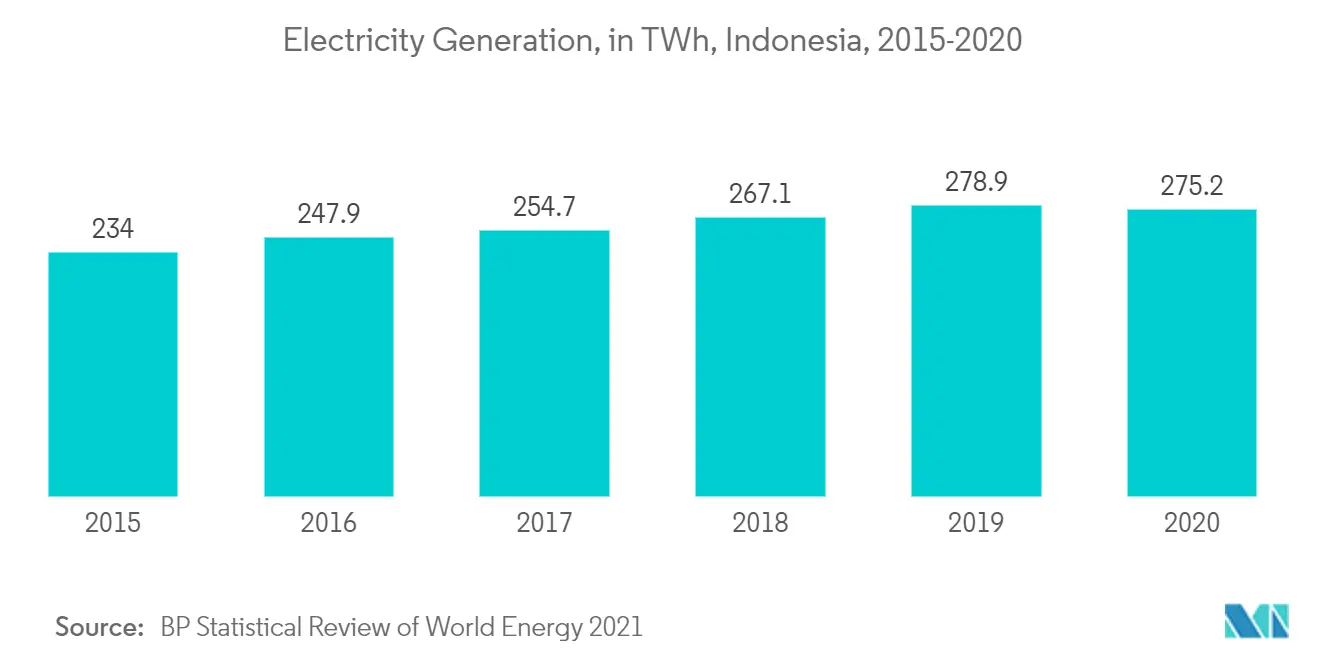
- Par conséquent, avec une demande d'énergie croissante, la production d'énergie augmente également. L'Indonésie a produit 275,2 TWh d'électricité en 2020. De nouveaux projets devraient répondre à la demande d'énergie croissante au cours de la période de prévision et stimuler un marché considérable.
- Par conséquent, sur la base des facteurs mentionnés ci-dessus, l'Indonésie devrait dominer le marché des EPC de production d'énergie en Asie du Sud-Est au cours de la période de prévision.
Paysage réglementaire
L'activité EPC de production d'électricité en Asie du Sud-Est est façonnée par les cadres électriques nationaux et par une coordination croissante menée par l'ASEAN sur les interconnexions transfrontalières. En octobre 2025, les ministres de l'énergie de l'ASEAN ont approuvé un protocole d'accord pour un réseau électrique ASEAN renforcé (APG) afin d'harmoniser les règles, les exigences techniques et les approches de financement pour les interconnexions, favorisant le développement de projets multi-pays et l'harmonisation des pratiques de raccordement au réseau.
Au niveau national, le Vietnam a mis à jour ses règles fondamentales de développement et d'approvisionnement, ce qui affecte les appels d'offres EPC et la bancabilité des projets. Le décret vietnamien n° 56/2025/ND-CP (entré en vigueur le 3 mars 2025) précise la loi sur l'électricité, avec des dispositions couvrant la planification du développement électrique, la construction et les appels d'offres pour sélectionner les investisseurs, tandis que la résolution n° 253/2025/QH15 fournit des mécanismes pour le développement énergétique national pour 2026-2030 (entrée en vigueur le 1er mars 2026). Le Vietnam a également ajusté son cadre de contrat d'achat direct d'électricité par le décret n° 243/2026/ND-CP (daté du 26 juin 2026), qui influence les voies contractuelles pour les producteurs d'énergie renouvelable et, par extension, le regroupement EPC et les structures d'enlèvement.
Analyse de la chaîne de valeur
La chaîne de valeur pour l'EPC de production d'électricité en Asie du Sud-Est commence généralement par l'origination des projets (services publics, producteurs d'électricité indépendants et planificateurs gouvernementaux), puis passe par la faisabilité et l'obtention des permis, le financement, la contractualisation EPC, l'approvisionnement en équipements, la construction, la mise en service et le support opérationnel à long terme. Les grands projets utilisent souvent des structures de consortium combinant des capacités d'OEM et d'EPC internationales avec des partenaires locaux d'ingénierie et de construction, y compris le projet O Mon IV au Vietnam, où Petrovietnam a finalisé un contrat EPC avec une coentreprise entre Doosan Enerbility et PECC2 (juin 2025), suivi par Mitsubishi Power fournissant des équipements clés de turbine à gaz (septembre 2025).
Du côté de l'offre, la chaîne couvre les OEM (turbines à gaz, chaudières, générateurs), les fournisseurs de balance-of-plant, les entrepreneurs civils et électriques, et les prestataires logistiques spécialisés. Les déploiements de réseau et d'interconnexion ajoutent des niveaux supplémentaires, incluant les transformateurs haute tension, les appareillages de commutation, les câbles et convertisseurs HVDC, et les navires de pose de câbles, où les pénuries signalées et les délais de livraison allongés créent un risque d'approvisionnement et une pression sur les calendriers pour les entrepreneurs EPC. Les propriétaires et les EPC coordonnent également les exigences d'intégration (fréquence et interopérabilité) pour le commerce d'électricité transfrontalier, ce qui peut déplacer le périmètre vers les ensembles HVDC et de systèmes de contrôle et accroître la dépendance envers un ensemble restreint de fournisseurs qualifiés.
Paysage Concurrentiel
Concentration du Marché
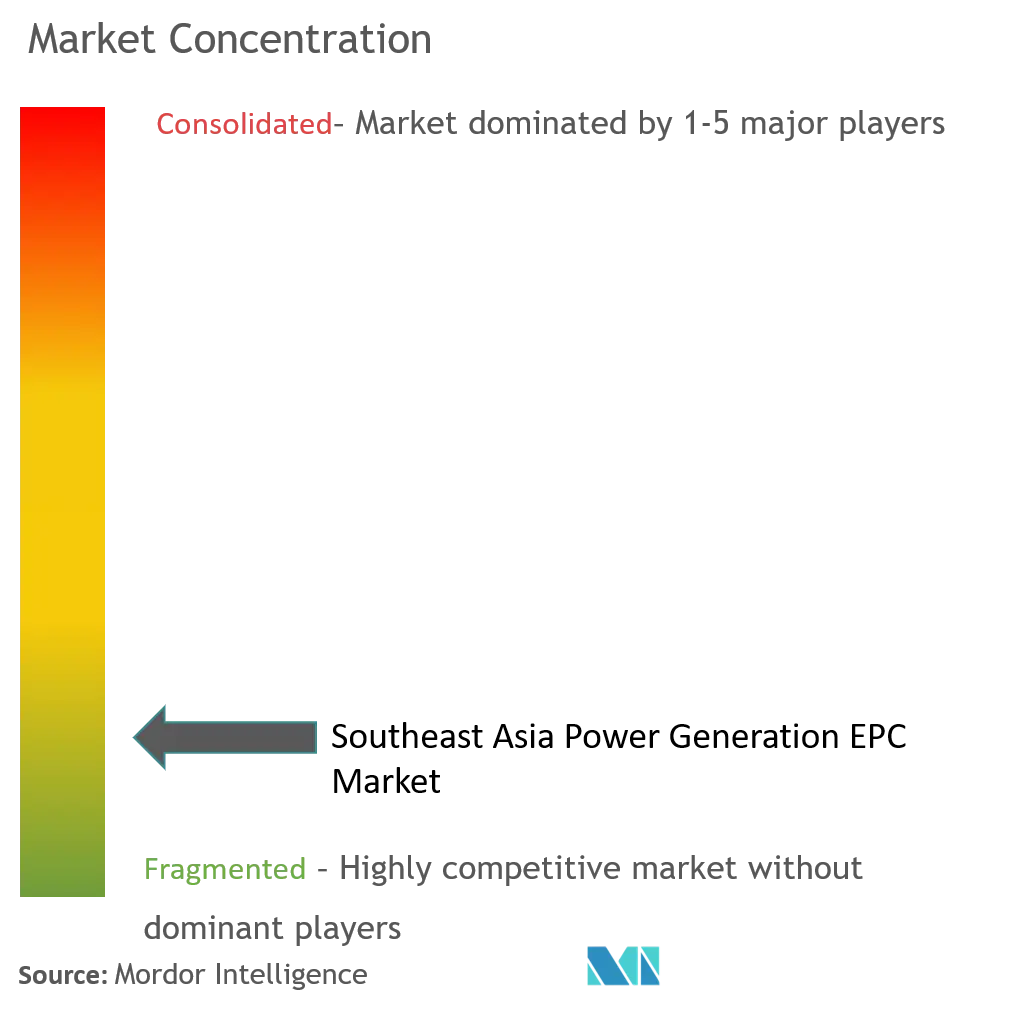
Le marché des EPC de production d'énergie en Asie du Sud-Est est modérément fragmenté. Parmi les principales entreprises figurent Mitsubishi Heavy Industries Ltd, Hyundai Engineering Co. Ltd, Sumitomo Corporation, Poyry PLC et Indika Energy.
Leaders du Secteur des EPC de Production d'Énergie en Asie du Sud-Est
-
Sumitomo Corporation
-
Poyry PLC
-
Indika Energy
-
Mitsubishi Heavy Industries, Ltd.
-
Hyundai Engineering Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'EPC de production d'énergie en Asie du Sud-Est Entreprises couvertes dans ce rapport
- Hyundai Engineering Co., Ltd.
- Larsen & Toubro Limited
- Mitsubishi Heavy Industries, Ltd.
- Poyry PLC
- Toshiba Corp.
- Indika Energy
- Sumitomo Corporation
- Punj Lloyd Limited
- China Huadian Engineering Co. Ltd
- Kawasaki Heavy Industries Ltd
- Fluor Corporation
- Trung Nam Group
- IHI Corp
- JGC Holdings Corporation
Lire l’analyse des entreprises de EPC de production d'énergie en Asie du Sud-Est
Opportunités de marché et perspectives d'avenir
Les projets à cycle combiné à grande échelle liés au gaz et au GNL élargissent les portefeuilles de contrats EPC, en particulier là où les gouvernements et les services publics passent de la planification aux attributions. Au Vietnam, Vietnam Electricity (EVN) a signé un contrat EPC de 962 millions USD en février 2026 pour le projet de centrale électrique GNL Quang Trach II de 1 612 MW avec un consortium dirigé par PowerChina et Lilama, et GE Vernova a ensuite obtenu une commande (juin 2026) pour fournir des turbomachines majeures pour le même projet. Ensemble, ces attributions renforcent un pipeline d'ajouts thermiques importants pilotés par l'EPC, avec un périmètre substantiel de balance-of-plant et de raccordement au réseau.
Les opportunités EPC dans le renouvelable évoluent également au-delà de la production autonome vers des configurations hybrides combinant solaire et stockage, ce qui augmente la complexité d'ingénierie et le périmètre total par projet. Aux Philippines, Levanta Renewables a signé un contrat EPC (avril 2026) avec China Energy Engineering Group pour une installation solaire de 166 MWp associée à un système de stockage d'énergie par batterie de 80 MWh, reflétant un glissement vers des fonctionnalités de fermeté et de soutien au réseau. En parallèle, l'agenda du réseau électrique ASEAN renforcé produit des chantiers concrets, avec des groupes de travail APG se réunissant en avril 2026 pour affiner les plans de travail et la cartographie technique, et la Banque asiatique de développement établissant un Fonds régional de connectivité pour l'énergie en Asie du Sud-Est (avril 2026) sous le Fonds d'infrastructure de l'ASEAN. Ces étapes soutiennent des programmes de transmission et d'interconnexion multi-pays qui élargissent le marché adressable de l'EPC vers les sous-stations haute tension, les interconnexions et les infrastructures transfrontalières permettant le commerce multilatéral d'électricité.
Développements industriels récents dans Marché de l'EPC de production d'énergie en Asie du Sud-Est
- Juin 2026 : Un consortium dirigé par Sumitomo Corporation et Hitachi Zosen Corporation a signé un accord de partenariat public-privé modifié pour faire avancer le projet régional de valorisation énergétique des déchets Legok Nangka dans le Java occidental, en Indonésie. L'accord soutient un type de projet de production lié à une municipalité qui nécessite généralement un EPC intégré couvrant le traitement des déchets, l'îlot de production et le raccordement au réseau, étendant la demande au-delà de l'EPC thermique conventionnel.
- Octobre 2025 : Meralco PowerGen a sélectionné un consortium composé de Mitsubishi Power et Jurong Engineering Limited pour développer une installation de turbine à gaz à cycle combiné compatible hydrogène de 670 MW à Singapour. Cette sélection souligne l'investissement continu dans la production de gaz à haute efficacité et ajoute un périmètre EPC lié aux spécifications compatibles hydrogène, à l'intégration et aux futures exigences de flexibilité de combustible.
- Août 2024 : Mitsubishi Power a reçu une commande pour fournir une turbine à gaz M701F et une turbine à vapeur pour une centrale électrique à cycle combiné de 500 MW à Miri, Sarawak, en Malaisie. La commande soutient le pipeline régional de projets CCGT et montre comment les ensembles d'équipements pilotés par les OEM peuvent façonner les calendriers EPC, le travail d'intégration et les accords de service à long terme.
Marché de l'EPC de production d'énergie en Asie du Sud-Est Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Cette méthodologie couvre les revenus provenant des travaux d'ingénierie, d'approvisionnement et de construction réalisés pour des projets de production d'énergie en Asie du Sud-Est, dans le cadre desquels les contractants sont rémunérés pour concevoir, approvisionner les équipements principaux et construire les installations jusqu'à leur mise en service.
Exclusions du périmètre : Nous excluons les contrats portant exclusivement sur l'exploitation et la maintenance, l'approvisionnement et le négoce de combustibles, ainsi que l'EPC de transport et de distribution d'électricité, sauf lorsqu'il est intégré dans un contrat de projet de production d'énergie.
Aperçu de la segmentation
- Source
- Énergie Thermique Conventionnelle
- Énergie Renouvelable
- Énergie Nucléaire
- Géographie
- Indonésie
- Thaïlande
- Malaisie
- Vietnam
- Philippines
- Reste de l'Asie du Sud-Est
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le pipeline de projets et le contexte de la demande pour l'activité EPC en Asie du Sud-Est, puis pour ancrer le modèle dans des séries temporelles publiques cohérentes. Nous avons généralement consulté des sources telles que les statistiques de l'AIE et de l'IRENA, les publications énergétiques de l'ASEAN, les ministères et régulateurs nationaux de l'énergie, ainsi que les documents de planification des services publics divulguant les ajouts de capacité à venir.
Pour convertir le pipeline en un volume de valeur EPC, nous avons également examiné les portails d'appels d'offres et les avis de marchés publics, les statistiques douanières et commerciales pour les grandes catégories d'équipements de production d'énergie, ainsi que les dépôts audités et les présentations aux investisseurs des contractants et fournisseurs d'équipements cotés. Un abonnement payant aux données financières et au renseignement sur les entreprises a été utilisé de manière sélective pour standardiser les répartitions de revenus et éviter le double comptage des contrats de consortium. Cette liste de sources n'est pas exhaustive, et d'autres documents publics ont été consultés pour collecter des données, valider les hypothèses et clarifier les points où les informations divulguées étaient limitées.
Entretiens primaires et enquêtes
Les entretiens primaires ont porté sur ce qui est comptabilisé comme revenu EPC dans cette région, et sur la manière dont les structures contractuelles influencent la tarification et le calendrier entre l'attribution et la mise en service. Nous avons échangé avec des contractants EPC, des promoteurs, des services publics, des prêteurs et des consultants en ingénierie dans les pays couverts, puis nous avons rapproché les données pour aligner les hypothèses sur les fourchettes de coût par MW, les facteurs de localisation et les retards de calendrier.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de moindre envergure : 21 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Notre dimensionnement commence par une construction descendante dans laquelle les ajouts de capacité de production planifiés et en cours de construction, par pays et par technologie, sont convertis en un volume de dépenses EPC à l'aide de fourchettes de coût par MW typiques et d'une répartition observée entre équipements et travaux de génie civil, électriques et d'installation. Nous vérifions ensuite les totaux à l'aide d'approximations ascendantes sélectives, telles que des regroupements de contrats annoncés, des références de coûts de projets échantillonnés et des vérifications de terrain sur les tendances de la demande en turbines, chaudières, équipements solaires et équipements de balance d'installation.
Les principaux paramètres utilisés dans le modèle comprennent les ajouts annuels de capacité (MW), l'évolution de la part thermique par rapport aux énergies renouvelables, le mix de taille des projets et les délais de construction, les signaux relatifs au contenu local et à la dépendance aux importations, ainsi que le conditionnement contractuel typique pour l'EPC par rapport à l'EPCM. Pour les prévisions, une analyse de scénarios a été utilisée autour des objectifs d'énergies renouvelables pilotés par les politiques, des besoins de fiabilité du réseau influençant les ajouts de gaz, et des conditions de financement attendues, puis la trajectoire finale a été alignée sur le consensus des experts issu des entretiens. Lorsque la divulgation des attributions est limitée, les lacunes ont été comblées en appliquant des facteurs de conversion conservateurs des étapes du pipeline à la clôture financière, suivis d'un ajustement basé sur les délais récents entre attribution et mise en service dans la région.
Cycle de validation des données et de mise à jour
Les résultats du modèle ont été recoupés avec des signaux indépendants tels que les plans de développement électrique des pays, les volumes d'appels d'offres et l'orientation des principales importations d'équipements, puis les incohérences ont été examinées avant validation. Si le total d'un pays évoluait fortement sans moteur de pipeline clairement identifiable, nous révisions les fourchettes de coût par MW sous-jacentes et le calendrier supposé des grands projets, puis les sources étaient recontactées si nécessaire.
Chaque rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des attributions de projets importantes, des annulations ou des changements de politique surviennent. Avant la livraison, une révision finale par un analyste est effectuée afin que les clients reçoivent les hypothèses les plus récentes et la vue de marché validée la plus actuelle.
Taille du marché de l'EPC de production d'énergie en Asie du Sud-Est selon Mordor Intelligence comparée aux autres estimations publiées
Les tailles de marché publiées pour l'EPC de production d'énergie en Asie du Sud-Est ne correspondent souvent pas entre elles, car les groupes comptabilisent différents types de projets, différentes années et différents périmètres contractuels, puis convertissent les monnaies locales en USD en utilisant des périodes différentes. Même lorsque la même zone géographique est utilisée, le traitement des équipements fournis par le maître d'ouvrage intégrés au contrat, la visibilité limitée sur les ordres de démarrage et les contrats EPCM uniquement peuvent modifier la valeur de manière significative.
Les calendriers d'appels d'offres, les objectifs d'ajout de capacité dans les plans nationaux d'électricité et un recoupement des divulgations d'attribution de grands projets constituent les éléments de preuve utilisés pour maintenir Mordor Intelligence ancré dans le pipeline d'attribution EPC observable au niveau régional, et ces mêmes vérifications sont également utilisées pour filtrer les travaux situés en dehors de l'EPC de production d'énergie, comme les constructions de lignes de transport autonomes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,20 milliards USD (2026) | |
| Global Consultancy A | 18,75 milliards USD (2026) | Cette estimation semble appliquer une définition contractuelle plus large pouvant comptabiliser l'EPCM et une part plus importante des travaux de balance d'installation, et elle suppose également une conversion plus rapide du pipeline en revenus pour les projets pluriannuels. |
| Industry Publisher B | 14,50 milliards USD (2023) | Ce chiffre est ancré à une année de base antérieure et peut refléter un ensemble plus restreint de projets divulgués, avec moins d'ajustements pour les retards et les redéfinitions de périmètre dans les grands contrats thermiques et hydroélectriques. |
Dans l'ensemble, l'écart est principalement dû aux limites du périmètre contractuel, au calendrier de l'année de base et à la manière dont les revenus des projets pluriannuels sont reconnus. En ancrant les hypothèses aux ajouts des plans nationaux et à la visibilité des attributions, puis en vérifiant la cohérence des totaux avec des fourchettes de coût par MW échantillonnées, le résultat reste traçable à partir d'intrants clairs et d'étapes reproductibles.
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du Marché des EPC de Production d'Énergie en Asie du Sud-Est ?
Le Marché des EPC de Production d'Énergie en Asie du Sud-Est devrait enregistrer un TCAC de 6,93 % au cours de la période de prévision (2026-2031)
Quels sont les acteurs clés du Marché des EPC de Production d'Énergie en Asie du Sud-Est ?
Sumitomo Corporation, Poyry PLC, Indika Energy, Mitsubishi Heavy Industries, Ltd. et Hyundai Engineering Co., Ltd. sont les principales entreprises opérant sur le Marché des EPC de Production d'Énergie en Asie du Sud-Est.
Quelles années ce Marché des EPC de Production d'Énergie en Asie du Sud-Est couvre-t-il ?
Le rapport couvre la taille historique du Marché des EPC de Production d'Énergie en Asie du Sud-Est pour les années : 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du Marché des EPC de Production d'Énergie en Asie du Sud-Est pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.