
Taille et part du marché de la construction de bâtiments préfabriqués en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
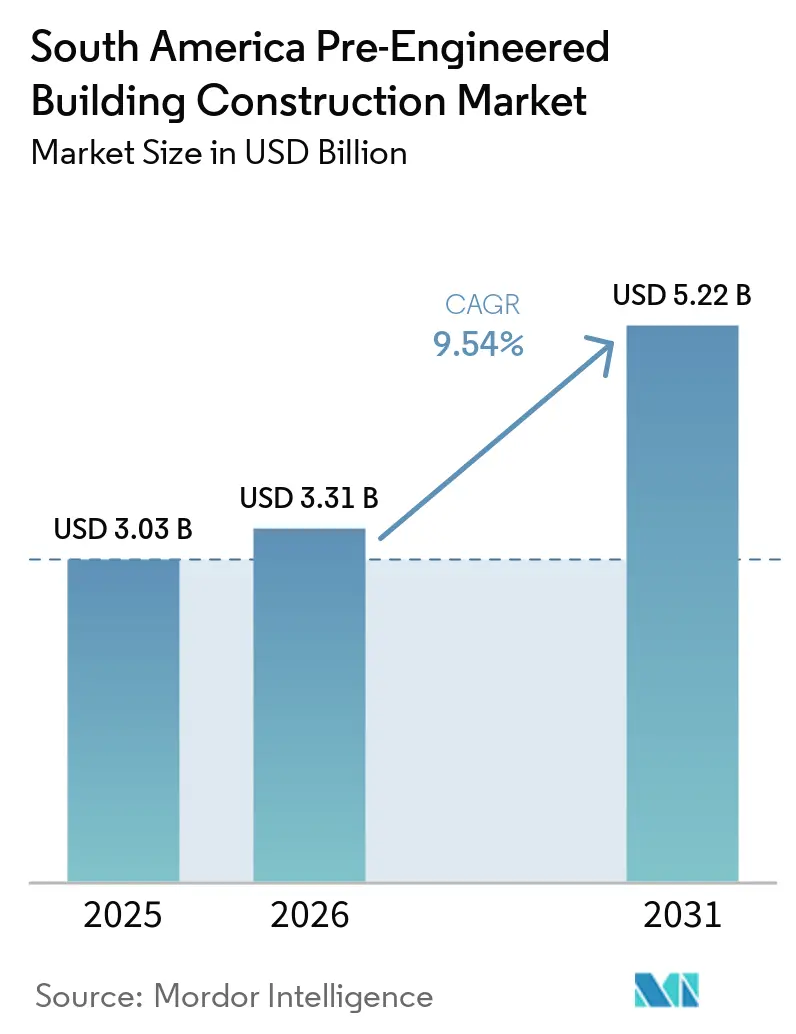
| Taille du marché de l'année de base (2025) | 3.03 Milliards de dollars |
| Taille du Marché (2026) | 3.31 Milliards de dollars |
| Taille du Marché (2031) | 5.22 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.54 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de bâtiments préfabriqués en Amérique du Sud par Mordor Intelligence
La taille du marché de la construction de bâtiments préfabriqués en Amérique du Sud devrait s'étendre de 3,03 milliards USD en 2025 et 3,31 milliards USD en 2026 à 5,22 milliards USD d'ici 2031, enregistrant un CAGR de 9,54 % entre 2026 et 2031. Les investissements miniers, les projets de stockage alimentaire et la construction logistique élargissent la clientèle des structures en acier fabriquées en usine. Les systèmes préfabriqués aident les maîtres d'ouvrage à réduire les travaux sur site et à gérer les calendriers des mines, entrepôts et usines de traitement. La demande est la plus forte là où les projets nécessitent de grandes portées libres, des enceintes pour équipements ou des bâtiments dans des zones éloignées. Les fournisseurs disposant d'une ingénierie locale, d'une capacité de conception parasismique et d'équipes de montage qualifiées sont mieux positionnés pour remporter des marchés dans le secteur de la construction de bâtiments préfabriqués en Amérique du Sud. Le risque de change, les retards portuaires et les procédures d'approbation limitent encore la rapidité avec laquelle les projets annoncés se transforment en commandes de construction.
Principaux enseignements du rapport
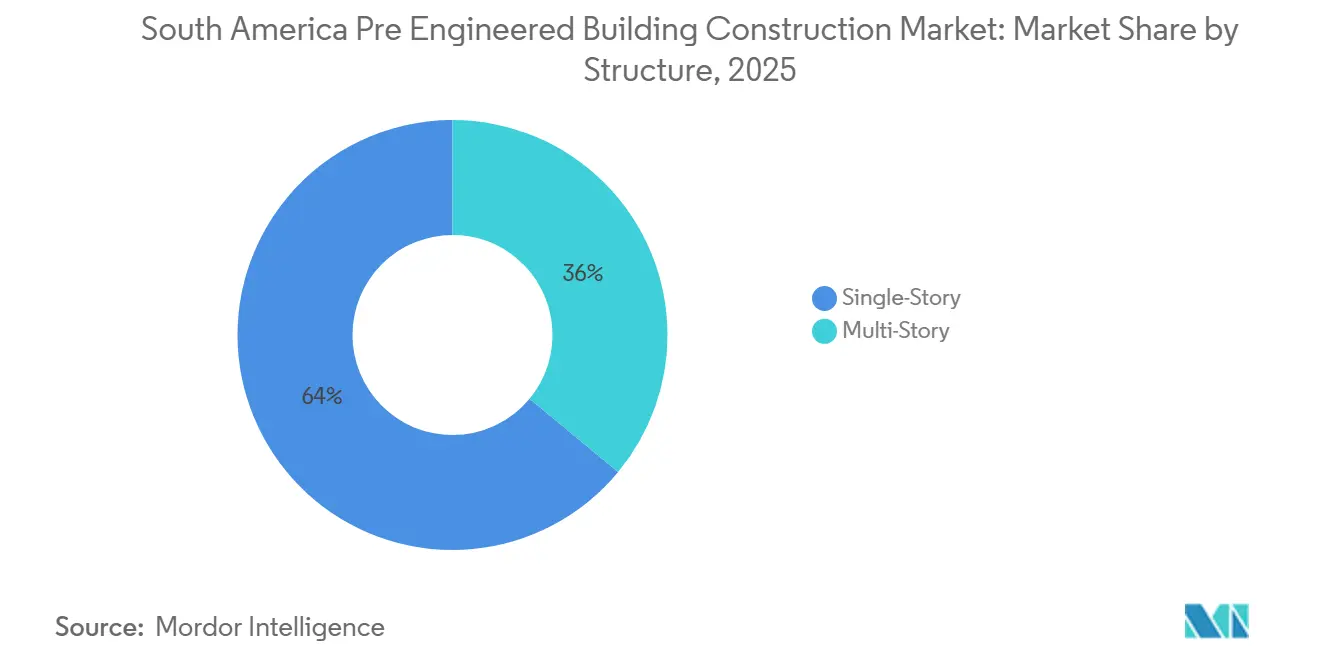
- Par structure, les bâtiments à un étage représentaient une part de marché de 64 % dans la construction de bâtiments préfabriqués en Amérique du Sud en 2025, tandis que les bâtiments à plusieurs étages devraient croître à un CAGR de 10,4 % jusqu'en 2031.
- Par type de produit, les systèmes panélisés et componentisés représentaient une part de marché de 39 % dans la construction de bâtiments préfabriqués en Amérique du Sud en 2025, tandis que les bâtiments modulaires devraient croître à un CAGR de 11 % jusqu'en 2031.
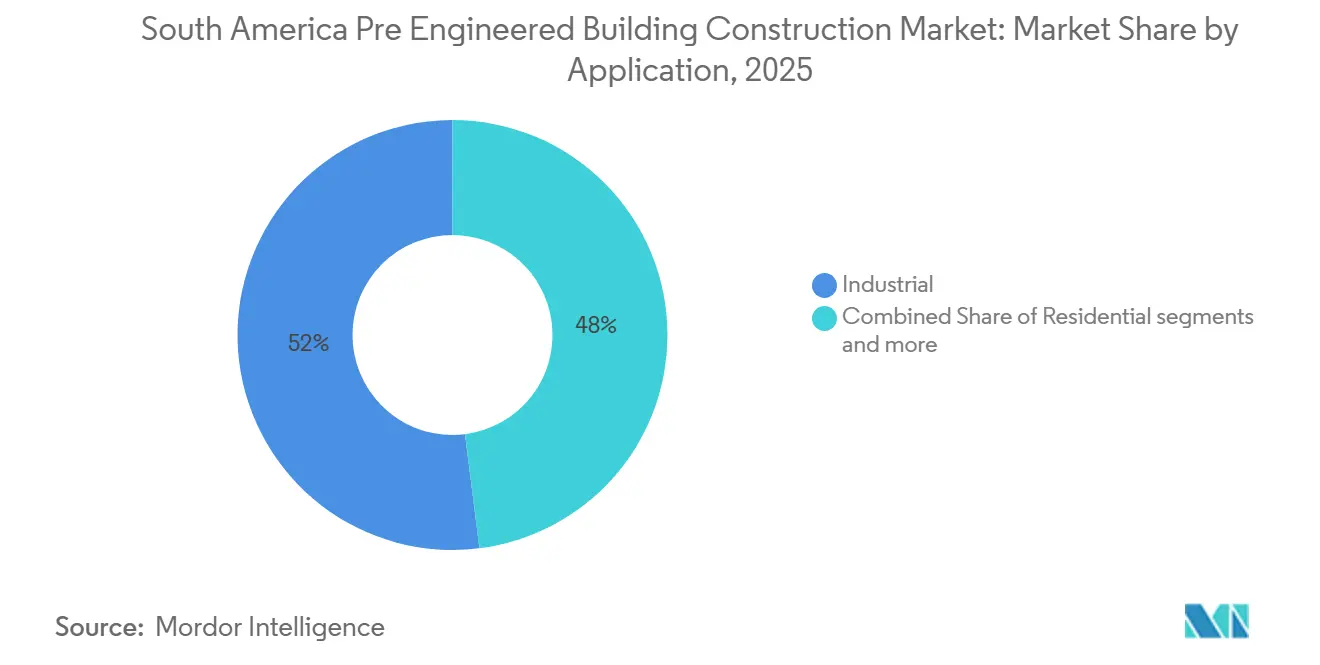
- Par application, les bâtiments industriels représentaient 52 % de la taille du marché de la construction de bâtiments préfabriqués en Amérique du Sud en 2025, tandis que les bâtiments commerciaux devraient croître à un CAGR de 10,3 % jusqu'en 2031.
- Par zone géographique, le Brésil représentait une part de marché de 46 % dans la construction de bâtiments préfabriqués en Amérique du Sud en 2025, tandis que la Colombie devrait croître à un CAGR de 10,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la construction de bâtiments préfabriqués en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Traitement lié à l'exploitation minière, équipements d'énergie renouvelable et délocalisation régionale | +2.0% | Chili, Pérou, Colombie et Brésil | Moyen terme (2 à 4 ans) |
| Infrastructure de projets dans le cuivre, le lithium, le pétrole, le gaz et les énergies renouvelables | +1.8% | Chili, Pérou et Argentine | Long terme (≥ 4 ans) |
| Expansion du stockage de céréales, de viande, de transformation alimentaire et à température contrôlée | +1.5% | Brésil, Argentine et Chili | Court terme (≤ 2 ans) |
| Hubs de livraison urbains et entreposage pour le commerce électronique à São Paulo et Santiago | +1.4% | Brésil et Chili | Court terme (≤ 2 ans) |
| Camps à déploiement rapide et bâtiments de traitement pour les projets de ressources en zones éloignées | +1.2% | Chili, Pérou et Colombie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Traitement lié à l'exploitation minière, équipements d'énergie renouvelable et délocalisation régionale
Les projets miniers, d'énergie renouvelable et de délocalisation soutiennent la demande sur le marché de la construction de bâtiments préfabriqués en Amérique du Sud. L'Amérique latine avait attiré 45 milliards USD d'investissements miniers en greenfield dans le cuivre et le lithium depuis 2015, le Chili, le Pérou et l'Argentine recevant une grande partie de ces capitaux. Les mines nécessitent des hangars de tri, des ateliers de maintenance, des locaux électriques et des installations pour les travailleurs avant que la production puisse commencer. Ces structures sont souvent requises dans des zones éloignées où les travaux en béton prennent plus de temps et nécessitent des équipes de chantier plus importantes. Tecno Fast a achevé son camp de 786 734 pieds carrés à la mine de cuivre de Collahuasi au Chili en 394 jours, selon le Modular Building Institute[1]. La Colombie bénéficie également des investissements de délocalisation qui nécessitent des bâtiments industriels conçus pour répondre aux exigences sismiques du pays.
Infrastructure de projets dans le cuivre, le lithium, le pétrole, le gaz et les énergies renouvelables
Les projets de ressources et d'énergie créent une demande récurrente pour des ateliers, des sous-stations, des locaux techniques et des camps sur le marché de la construction de bâtiments préfabriqués en Amérique du Sud. Le portefeuille de projets miniers du Chili pour 2024 à 2033 totalisait 83,1 milliards USD répartis sur 51 initiatives. Codelco et SQM ont établi leur partenariat public-privé du Salar de Atacama en 2024, ce qui soutient les besoins à long terme en traitement du lithium plutôt que des installations à court terme. Atlas Renewable Energy a finalisé un financement de 475 millions USD en octobre 2025 pour le projet solaire hybride Copiapó au Chili[2]. Le projet comprend 357 MWc de capacité solaire et un système de stockage d'énergie par batterie de 320 MW, et fournit de l'électricité aux opérations minières du Groupe CAP. La zone pétrolière et gazière de Vaca Muerta en Argentine constitue une autre source de demande pour des modules de traitement et des bâtiments d'hébergement à déploiement rapide.
Expansion du stockage de céréales, de viande, de transformation alimentaire et à température contrôlée
Les projets de transformation et de stockage alimentaires fournissent un carnet de commandes plus stable sur le marché de la construction de bâtiments préfabriqués en Amérique du Sud. En mars 2025, la BNDES du Brésil a approuvé 37 millions USD de prêts pour 4 projets de stockage de céréales et d'aliments pour animaux, dont l'expansion de la capacité de stockage de céréales de Copacol à Cascavel, dans le Paraná. La Conab a également engagé 9,4 millions USD pour étendre la capacité de stockage à Ponta Grossa, dans le Paraná. Au Chili, Emergent Cold LatAm a planifié une expansion à Talcahuano qui créerait une installation de produits surgelés avec 37 000 positions de palettes et 323 000 pieds carrés d'espace. Les exportateurs de céréales et de produits alimentaires ont souvent des ventes contractuelles en USD, ce qui peut réduire l'effet de la volatilité des devises locales sur les décisions de construction. Cela rend les travaux dans les secteurs alimentaire et de la chaîne du froid utiles aux fournisseurs lorsque les investissements industriels discrétionnaires ralentissent.
Hubs de livraison urbains et entreposage pour le commerce électronique à São Paulo et Santiago
La faible vacance logistique et les investissements dans le commerce électronique augmentent les besoins en entrepôts sur le marché de la construction de bâtiments préfabriqués en Amérique du Sud. Santiago a terminé 2025 avec 6,19 millions de m² d'inventaire logistique et un taux de vacance de 6,37 %, tandis que les nouvelles surfaces de classe A étaient largement prélouées. La ville a enregistré un taux de vacance général de 4,8 % au premier trimestre 2026, et 7 projets totalisant 200 000 m² devaient être livrés au cours de l'année. Ces conditions favorisent les conceptions d'entrepôts à grande portée libre et à construction rapide ainsi que les agencements de préparation de commandes verticaux. Les mines éloignées ont également besoin de camps modulaires, de bureaux, de laboratoires et d'installations logistiques pouvant être assemblés avec moins de travailleurs sur site. Les fournisseurs capables de gérer à la fois des projets de livraison urbaine et des sites de ressources isolés peuvent répartir leur activité entre différents groupes de clients.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépréciation des devises, inflation et volatilité des prix de l'acier importé | -0.9% | Argentine, Brésil et autres marchés régionaux | Court terme (≤ 2 ans) |
| Droits de douane du Mercosur, engorgements portuaires et longues distances de transport intérieur | -0.7% | Brésil, Argentine, Pérou et Colombie | Moyen terme (2 à 4 ans) |
| Pénurie de monteurs certifiés dans les régions andines, amazoniennes et minières éloignées | -0.5% | Chili, Pérou et Colombie | Long terme (≥ 4 ans) |
| Retards liés aux autorisations environnementales, à la conception parasismique et à l'approbation des marchés publics | -0.4% | Chili, Pérou et Colombie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Dépréciation des devises, inflation et volatilité des prix de l'acier importé
Les fluctuations des devises rendent la tarification et les approbations de projets moins prévisibles sur le marché de la construction de bâtiments préfabriqués en Amérique du Sud. L'Argentine a produit 808 600 tonnes d'acier en 2025, soit 38 % de plus qu'en 2024, mais la demande dans la construction est restée inférieure aux niveaux antérieurs. Les kits importés deviennent plus coûteux lorsque le contrat est libellé en USD, mais le projet génère des revenus en pesos ou en reais. Les fabricants brésiliens font également face à de longs délais d'approvisionnement pour les bobines d'acier achetées dans le cadre de contrats indexés sur des références internationales. Les équipes d'approvisionnement peuvent attendre que les taux de change se stabilisent avant d'approuver un lot de construction. Ce délai favorise les fabricants locaux lorsqu'ils peuvent proposer des profilés d'approvisionnement local et des périodes de validité des prix plus courtes.
Droits de douane du Mercosur, engorgements portuaires et longues distances de transport intérieur
Les coûts commerciaux et de transport réduisent l'avantage tarifaire des systèmes importés sur le marché de la construction de bâtiments préfabriqués en Amérique du Sud. Les droits de douane du Mercosur sur l'acier et les produits fabriqués créent des positions de coût différentes pour les fournisseurs situés à l'intérieur et à l'extérieur du bloc commercial. Les retards douaniers à Santos et à Buenos Aires peuvent ajouter 2 à 4 semaines aux livraisons liées aux calendriers de construction. Le fret terrestre peut représenter de 10 % à 18 % des coûts de structure livrée pour les sites situés à 300 à 1 500 kilomètres d'un port. La Commission commerciale du Mercosur a prolongé de 365 jours le contingent tarifaire de l'Argentine pour certaines barres en acier non allié en mai 2026. L'accord UE-Mercosur peut réduire les frictions tarifaires pour les fournisseurs européens, mais il ne résout pas les contraintes de transport intérieur[3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par structure : les bâtiments à un étage dominent tandis que les formats à plusieurs étages se développent
Les bâtiments à un étage détenaient 64 % de la part du marché de la construction de bâtiments préfabriqués en Amérique du Sud en 2025. Les acheteurs industriels et agricoles les privilégient car les systèmes à portiques supportent de grandes portées libres, l'accès aux grues et des charges de plancher importantes. Les entrepôts, les hangars de traitement du minerai et les halls de transformation alimentaire nécessitent couramment des agencements sans colonnes intérieures. Les coopératives céréalières brésiliennes et les entrepreneurs miniers au Chili et au Pérou sont de grands utilisateurs de ces bâtiments. Leurs conceptions permettent également aux propriétaires d'ajouter des mezzanines partielles ou uniquement en toiture lorsque les opérations nécessitent une capacité interne supplémentaire.
Les bâtiments à plusieurs étages devraient croître à un CAGR de 10,4 % jusqu'en 2031. Les contraintes foncières à São Paulo et à Santiago encouragent les promoteurs à créer des étages de préparation de commandes verticaux plutôt que d'acquérir de nouveaux terrains. Les ajouts de mezzanines peuvent être réalisés plus rapidement qu'un nouveau développement d'entrepôt dans des zones où l'offre est contrainte. La norme brésilienne ABNT NBR 8800:2024 a ajouté des exigences pour la classification des assemblages et les combinaisons de charges sismiques dans les bâtiments en acier à plusieurs étages. Ce changement favorise les fournisseurs disposant d'une ingénierie structurelle interne et de processus d'approbation détaillés dans le secteur de la construction de bâtiments préfabriqués en Amérique du Sud.

Par type de produit : les systèmes panélisés conservent la tête tandis que les bâtiments modulaires gagnent du terrain
Les systèmes panélisés et componentisés détenaient 39 % du marché de la construction de bâtiments préfabriqués en Amérique du Sud en 2025. Les acheteurs utilisent ces systèmes pour leur précision en usine et la possibilité de configurer le bâtiment sur site. Les équipes de montage peuvent achever la coque pendant que les exigences intérieures sont encore en cours de finalisation. Cette méthode convient bien aux projets industriels à délais serrés avec des entrepreneurs séparés pour les installations mécaniques, électriques et de plomberie. Elle permet également aux fabricants locaux d'adapter les profilés et les panneaux aux conditions du site.
Les bâtiments modulaires devraient croître à un CAGR de 11 % jusqu'en 2031. Les camps miniers et les sites de micro-fulfillment urbains valorisent les modules car les services peuvent être intégrés avant la livraison. Grupo Cintac a inauguré sa Planta Modular Chacabuco en juin 2026, triplant sa capacité modulaire à plus de 150 000 m² par an. Les autres types de bâtiments préfabriqués comprennent les ossatures en acier léger, les systèmes hybrides béton-acier et les logements volumétriques. SteelCorp a investi 7,2 millions USD en 2025 dans une usine de panneaux en acier de 16 000 m² à Cajamar, São Paulo, illustrant l'investissement nécessaire pour développer des capacités dans cette partie du secteur de la construction de bâtiments préfabriqués en Amérique du Sud.
Par application : les bâtiments industriels restent centraux tandis que l'usage commercial progresse
Les bâtiments industriels représentaient 52 % de la taille du marché de la construction de bâtiments préfabriqués en Amérique du Sud en 2025. Les opérations minières, de transformation des céréales et de fabrication nécessitent des structures à grande portée capables de supporter des charges lourdes. Les mines en greenfield au Chili, les coopératives céréalières dans le Centre-Ouest du Brésil et les fabricants dans les parcs industriels colombiens soutiennent cette demande. Ces clients accordent la priorité aux délais de livraison car les retards peuvent affecter les calendriers de production. Les travaux industriels constituent donc la principale base de revenus du marché de la construction de bâtiments préfabriqués en Amérique du Sud.
Les bâtiments commerciaux devraient croître à un CAGR de 10,3 % jusqu'en 2031. Les centres de fulfillment et les petits entrepôts urbains augmentent l'utilisation des enveloppes en acier et des agencements intérieurs modulaires. Le Chili a enregistré 60 000 m² de nouveaux espaces de mini-entrepôts modulaires absorbés dans la Région Métropolitaine de Santiago en 2025. Les projets résidentiels restent plus modestes, bien que les financements publics et les programmes de densification urbaine soutiennent les composants fabriqués en usine. Les fabricants de structures métalliques du Brésil ont généré 557 millions USD de chiffre d'affaires brut en 2025 et produit 262 400 tonnes par an à pleine capacité, selon l'ABCEM.
Analyse géographique
Le Brésil détenait 46 % de la part du marché de la construction de bâtiments préfabriqués en Amérique du Sud en 2025. Les entreprises membres de l'ABCEM ont généré 27,1 milliards USD de chiffre d'affaires brut en 2025 et investi 1,2 milliard USD dans la construction d'usines et les mises à niveau opérationnelles. Le financement des coopératives céréalières, des installations de chaîne du froid et des parcs industriels soutient la demande de construction dans tout le pays. Les projets de stockage agricole créent également des opportunités au-delà des plus grandes villes. Le Brésil reste exposé aux coûts de l'acier et aux fluctuations des devises, mais sa large base manufacturière confère aux fournisseurs nationaux une position solide.
La Colombie devrait croître à un CAGR de 10,5 % jusqu'en 2031. L'activité de délocalisation sur la côte caraïbe et l'exploitation minière dans le Chocó et l'Antioquia soutiennent la demande d'espaces industriels. Certains sous-marchés logistiques colombiens affichaient des taux de vacance de 1,1 %, augmentant le besoin de nouvelles installations. Le cadre sismique NSR-10 constitue une barrière pour les fournisseurs ne disposant pas de conceptions conformes et d'une capacité de montage locale. Le Chili reste également important car son portefeuille minier totalise 83,1 milliards USD répartis sur 51 projets jusqu'en 2033. La faible vacance de Santiago soutient la construction logistique, tandis que les sites miniers et énergétiques éloignés nécessitent des ateliers, des enceintes pour équipements et des camps.
Le Pérou offre un deuxième axe de croissance andin grâce au développement de l'énergie et de l'exploitation minière. Le gouvernement a attribué 14 projets indépendants de transport d'électricité d'une valeur de plus de 2 milliards USD en 2024, selon l'Agence internationale de l'énergie. L'Argentine était le deuxième pays nommé par part absolue en 2025, mais l'instabilité monétaire et la faiblesse des investissements industriels limitent sa croissance. L'accord UE-Mercosur peut améliorer l'accès aux systèmes européens, bien que les risques de fret local et d'approvisionnement demeurent. La Bolivie, l'Uruguay, le Paraguay, l'Équateur et d'autres marchés plus petits ajoutent de la demande provenant du stockage agroalimentaire et des projets énergétiques. Un atelier d'assemblage de camions de 17 250 m² en Uruguay illustre le type de projet industriel qui peut émerger dans ces pays.
Paysage concurrentiel
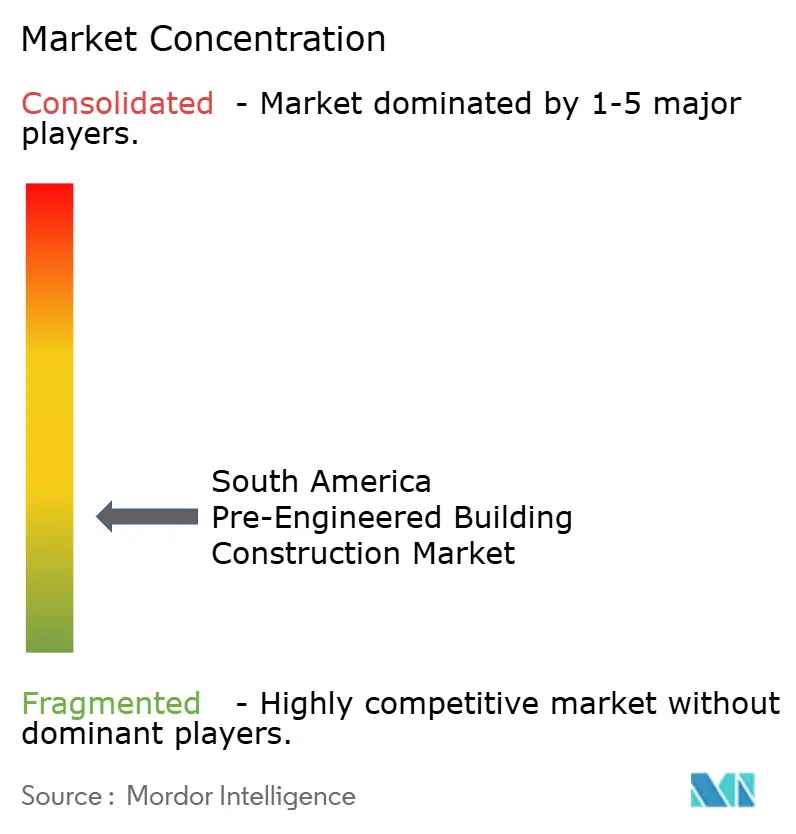
Le marché de la construction de bâtiments préfabriqués en Amérique du Sud est de nature fragmentée. Le marché est caractérisé par un mélange de grands fabricants d'acier et de fabricants régionaux plus petits, avec une concurrence variant selon les pays et les types de projets. Metasa au Brésil opère avec une capacité de production d'environ 3 500 tonnes par mois, les exportations représentant environ 35 % du chiffre d'affaires et les expéditions desservant le Chili, l'Argentine et l'Uruguay. EMTEC Construções Metálicas est en concurrence dans les segments de l'infrastructure ferroviaire métropolitaine, minière et d'énergie renouvelable au Brésil, soutenue par la certification ISO 9001:2015. En comparaison, des fabricants plus petits tels que Metavo Estruturas Metálicas au Brésil et MIC SAS en Colombie servent principalement des clients régionaux. Les fournisseurs chinois de kits de bâtiments en acier exercent une pression concurrentielle en proposant des solutions à moindre coût pour les bâtiments industriels et logistiques standard, notamment là où les fabricants locaux ont une différenciation de produits limitée.
L'adoption des technologies, l'efficacité de la production et les investissements manufacturiers régionaux façonnent la concurrence sur le marché de la construction de bâtiments préfabriqués en Amérique du Sud. Grupo Salvatore intègre l'ingénierie structurelle, le détail de fabrication et la gestion de la production dans ses installations de fabrication en Argentine, tandis que Miller Building International a adopté un logiciel de gestion de la production numérique en mai 2026 pour améliorer la coordination de la fabrication. Au Paraguay, l'investissement de 20 millions USD de HORMETAL dans son usine de Ñemby renforce sa capacité de fabrication et son potentiel d'exportation vers l'Argentine, l'Uruguay et le Paraguay.
ATCO Sabinco est en concurrence dans le segment de l'hébergement minier au Chili grâce à ses capacités de construction modulaire et à son expérience au service de clients dans plusieurs pays. Par ailleurs, les bâtiments modulaires en acier à plusieurs étages de plus de quatre niveaux représentent une opportunité émergente, Grupo Salvatore's IDERO ayant livré un bâtiment modulaire en acier de six étages à Añelo, en Argentine. La concurrence sur le marché de la construction de bâtiments préfabriqués en Amérique du Sud dépendra de plus en plus de l'échelle de fabrication, de l'efficacité des coûts, des capacités de production numérique, des réseaux de livraison régionaux et de la capacité à répondre aux exigences industrielles et d'infrastructure spécialisées.
Leaders du secteur de la construction de bâtiments préfabriqués en Amérique du Sud
-
Merigo Estruturas Metálicas
-
Metasa
-
Estrutel (Estruturas Metálicas Estrutel)
-
EMTEC Construções Metálicas
-
Nacional Estruturas Metálicas
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : BITA Construction a achevé un hôtel modulaire de 126 unités en Patagonie argentine en utilisant la construction industrialisée à ossature acier, avec des modules intégrant la structure, le bardage, l'isolation thermique, la plomberie et les finitions fabriqués en environnement d'usine contrôlé avant l'assemblage sur site.
- Septembre 2026 : ArcelorMittal Brasil a approuvé un investissement de 4 à 5 milliards BRL (690 à 862 millions USD) dans son usine de Tubarão à Serra, Espírito Santo, pour installer un nouveau laminoir à froid et une ligne de revêtement métallique en continu d'une capacité de 560 000 tonnes par an, soutenant la demande d'acier revêtu à plus haute valeur ajoutée dans les secteurs automobile, électroménager et de la construction.
- Août 2026 : Kingspan a acquis une participation majoritaire dans Grupo LTN, un fabricant argentin de panneaux structurels isolants, marquant l'entrée de Kingspan en Argentine et renforçant sa plateforme de fabrication en Amérique latine.
Périmètre du rapport sur le marché de la construction de bâtiments préfabriqués en Amérique du Sud
| Un étage |
| Plusieurs étages |
| Bâtiments modulaires |
| Systèmes panélisés et componentisés |
| Autres types de bâtiments préfabriqués |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Autres |
| Brésil |
| Argentine |
| Chili |
| Pérou |
| Colombie |
| Reste de l'Amérique du Sud |
| Par structure | Un étage |
| Plusieurs étages | |
| Par type de produit | Bâtiments modulaires |
| Systèmes panélisés et componentisés | |
| Autres types de bâtiments préfabriqués | |
| Par application | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel | |
| Autres | |
| Par pays | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles répond le rapport
Quelle est la valeur du marché de la construction de bâtiments préfabriqués en Amérique du Sud en 2026 ?
Le secteur est estimé à 3,31 milliards USD en 2026 et devrait atteindre 5,22 milliards USD d'ici 2031.
Quels sont les facteurs qui stimulent la demande de bâtiments préfabriqués en Amérique du Sud ?
L'exploitation minière, les énergies renouvelables, le stockage de céréales, les installations de chaîne du froid et les entrepôts pour le commerce électronique soutiennent la demande.
Quelle structure de bâtiment détient la plus grande part ?
Les bâtiments à un étage détenaient 64 % du chiffre d'affaires 2025 car les clients industriels et agricoles ont besoin de grandes portées libres et de planchers à forte charge.
Quel type de produit connaît la croissance la plus rapide ?
Les bâtiments modulaires devraient croître à un CAGR de 11 % jusqu'en 2031, soutenus par les camps miniers et les usages de fulfillment urbain.
Quelle application génère la plus forte demande pour ces systèmes de construction ?
Les bâtiments industriels représentaient 52 % du chiffre d'affaires 2025, portés par les projets miniers, manufacturiers et de transformation alimentaire.
Quel pays connaît la croissance la plus rapide dans ce secteur ?
La Colombie devrait croître à un CAGR de 10,5 % jusqu'en 2031, soutenue par la délocalisation, la logistique et les projets miniers.