
Taille et part du marché de la construction de bâtiments préfabriqués (PEB) en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
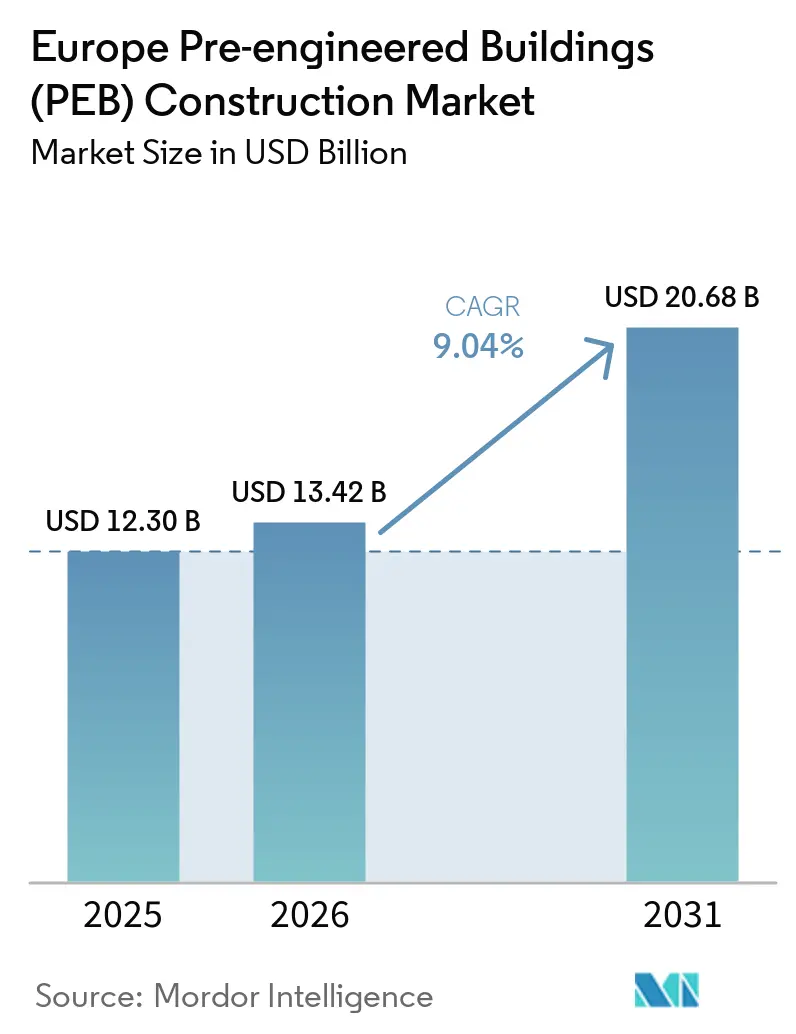
| Taille du marché de l'année de base (2025) | 12.30 Milliards de dollars |
| Taille du Marché (2026) | 13.42 Milliards de dollars |
| Taille du Marché (2031) | 20.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.04 % |
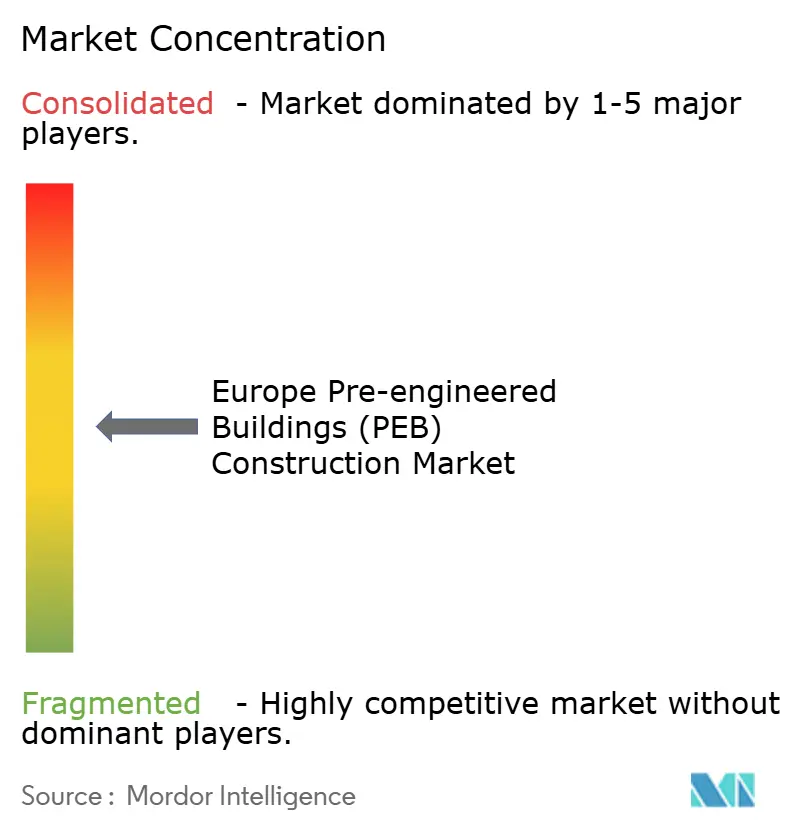
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de bâtiments préfabriqués (PEB) en Europe par Mordor Intelligence
La taille du marché de la construction de bâtiments préfabriqués en Europe était évaluée à 12,30 milliards USD en 2025 et devrait croître de 13,42 milliards USD en 2026 pour atteindre 20,68 milliards USD d'ici 2031, à un CAGR de 9,04 % durant la période de prévision (2026-2031). Le marché européen de la construction de bâtiments préfabriqués (PEB) est façonné par des réglementations accordant une plus grande importance à la performance énergétique, à la divulgation du carbone sur le cycle de vie et à la traçabilité des matériaux de construction. La directive révisée sur la performance énergétique des bâtiments impose aux États membres d'appliquer des mesures relatives à la performance énergétique des bâtiments. Parallèlement, le cadre européen connexe introduit la divulgation du potentiel de réchauffement climatique sur le cycle de vie pour les nouveaux bâtiments à partir de 2028. Les systèmes en acier fabriqués en usine peuvent aider les promoteurs à documenter la performance de l'enveloppe et les informations sur les matériaux avant l'installation. Les grands projets industriels, la réhabilitation logistique, la fabrication de batteries et l'investissement dans les centres de données soutiennent également la demande de programmes de construction rapide. La pénurie de main-d'œuvre qualifiée rend la fabrication prévisible et l'assemblage plus rapide sur site plus précieux pour les maîtres d'ouvrage et les entrepreneurs.
Points clés du rapport
- Par structure, les bâtiments à un étage détenaient 60 % de la part du marché de la construction de bâtiments préfabriqués (PEB) en Europe en 2025, tandis que les bâtiments à plusieurs étages devraient croître à un CAGR de 10,2 % jusqu'en 2031.
- Par type de produit, les systèmes panélisés et componentisés détenaient 40 % de la part du marché de la construction de bâtiments préfabriqués (PEB) en Europe en 2025, tandis que les bâtiments modulaires devraient croître à un CAGR de 11,0 % jusqu'en 2031.
- Par application, les bâtiments industriels représentaient 52 % de la taille du marché de la construction de bâtiments préfabriqués (PEB) en Europe en 2025, tandis que les bâtiments commerciaux devraient se développer à un CAGR de 9,8 % jusqu'en 2031.
- Par géographie, l'Allemagne détenait 22 % de la part du marché de la construction de bâtiments préfabriqués (PEB) en Europe en 2025, tandis que le reste de l'Europe devrait croître à un CAGR de 9,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la construction de bâtiments préfabriqués (PEB) en Europe
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rénovation des bâtiments dans l'UE et divulgation du carbone incorporé | +2.2% | À l'échelle de l'UE, plus marqué en Allemagne, en France et dans les pays nordiques | Moyen terme (2-4 ans) |
| Réhabilitation des friches industrielles et livraison intermédiaire | +1.9% | Allemagne, Pays-Bas, République tchèque, Pologne, France | Court terme (≤ 2 ans) |
| Approvisionnement en acier circulaire et conception pour le démontage | +1.5% | Pays nordiques, Pays-Bas, Belgique et Europe centrale et orientale | Moyen terme (2-4 ans) |
| Développement des centres de données et des usines de batteries | +1.1% | Royaume-Uni, France, Suède, Finlande, Allemagne, Portugal | Court terme (≤ 2 ans) |
| Densification urbaine, logement social et construction hors site | +0.8% | Irlande, Pays-Bas, Royaume-Uni, Scandinavie, Espagne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vague de rénovation des bâtiments dans l'UE et exigences de divulgation du carbone incorporé
La directive révisée sur la performance énergétique des bâtiments constitue un facteur politique central pour le marché de la construction de bâtiments préfabriqués (PEB) en Europe. Les États membres avaient jusqu'au 29 mai 2026 pour transposer les dispositions nouvelles ou modifiées dans leur droit national. Le règlement délégué 2026/52 de la Commission européenne a établi une approche commune pour la déclaration du potentiel de réchauffement climatique sur le cycle de vie dans les certificats de performance énergétique des nouveaux bâtiments à partir de janvier 2028. Cette exigence accroît la valeur des systèmes de construction disposant de dossiers matériaux définis et de performances thermiques documentées. Les enveloppes fabriquées en usine peuvent fournir des informations sur les produits et des déclarations environnementales dans un format qui facilite la documentation de projet. Le Conseil de l'Union européenne a noté en 2026 que les émissions incorporées peuvent dépasser les émissions opérationnelles sur la durée de vie d'un bâtiment à haute efficacité énergétique, ce qui rend la sélection des matériaux plus importante dans les décisions de projet.
Réhabilitation industrielle des friches et expansion de la livraison intermédiaire
L'objectif de l'UE de zéro artificialisation nette des terres d'ici 2050 encourage une plus grande réutilisation des terrains précédemment développés. Les friches industrielles présentent souvent des limites irrégulières, des infrastructures existantes et des usages occupés à proximité qui rendent la rapidité de construction importante. Prologis a lancé la première phase de sa réhabilitation DC4WARD à Dortmund en décembre 2025 sur un ancien site d'extraction de charbon et de machinerie lourde. Le projet est prévu pour fournir 130 000 mètres carrés d'espace logistique et industriel léger jusqu'en août 2028 et vise la certification DGNB Platine. Le marché de la construction de bâtiments préfabriqués (PEB) en Europe peut en bénéficier lorsque des systèmes structurels fabriqués sont conçus autour de parcelles contraintes. Des programmes d'assemblage plus courts peuvent également réduire les perturbations autour des sites urbains en activité.
Approvisionnement en acier circulaire et objectifs de conception pour le démontage
L'approvisionnement circulaire est de plus en plus lié à la capacité de démonter et de réutiliser les composants de bâtiments. Une base de données de l'Université de Liège publiée en 2026 a répertorié des assemblages structurels démontables dans les constructions en acier, en bois et en béton. Des assemblages standardisés et réversibles peuvent faciliter la réutilisation lors de la modification ou de la démolition des bâtiments. Ruukki Construction et Peab ont livré un bâtiment à Lund, en Suède, en utilisant de l'acier HYBRIT sans combustibles fossiles dans des murs et toitures en panneaux sandwich. Le projet a montré que l'acier à faibles émissions passait d'une démonstration technique à un projet client. Les fournisseurs capables d'associer des composants en acier à des informations sur le cycle de vie et des options de démontage sont mieux positionnés pour les cahiers des charges mettant l'accent sur la circularité.
Développement des centres de données et des usines de batteries dans les pays nordiques et en Europe occidentale
Les usines de batteries et les centres de données créent une demande pour de grandes portées, des infrastructures de process et des délais d'achèvement définis. ProLogium a tenu une cérémonie de première pierre pour sa gigafactory de batteries à Dunkerque, en France, en 2026, avec des objectifs de capacité de 4 gigawattheures d'ici 2030 et 12 gigawattheures d'ici 2032. Ces développements nécessitent des bâtiments industriels et des structures de soutien sur plusieurs phases de construction. Leur envergure peut soutenir des relations d'approvisionnement à long terme pour les fournisseurs de systèmes de construction compétents. Le marché de la construction de bâtiments préfabriqués (PEB) en Europe peut également servir les espaces annexes pour le refroidissement, les équipements électriques, la sécurité et les opérations. La demande des acheteurs récurrents peut favoriser les fournisseurs capables de reproduire des détails techniques d'ingénierie sur plusieurs sites.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts énergétiques de la sidérurgie et volatilité des coûts carbone | -1.8% | À l'échelle de l'UE, plus marqué pour les fabricants s'approvisionnant auprès de producteurs de hauts fourneaux hors UE | Court terme (≤ 2 ans) |
| Vieillissement de la main-d'œuvre en fabrication et mobilité de la main-d'œuvre qualifiée | -1.4% | Allemagne, Finlande, Suède, France, Belgique et Europe centrale et orientale | Moyen terme (2-4 ans) |
| Eurocode, marquage CE et complexité des procédures d'approbation de planification | -0.9% | À l'échelle de l'UE, particulièrement pour les projets transfrontaliers | Moyen terme (2-4 ans) |
| Carbone sur l'ensemble du cycle de vie, passeport numérique de produit et conformité à la taxonomie verte | -0.7% | À l'échelle de l'UE, avec une pression précoce dans les pays nordiques et en Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sidérurgie à forte intensité énergétique dans l'UE et volatilité des coûts carbone
L'exposition aux coûts carbone est une préoccupation d'approvisionnement pour les systèmes de construction à forte intensité en acier. La Commission européenne identifie le fer et l'acier parmi les secteurs couverts par le mécanisme d'ajustement carbone aux frontières[1]. Le mécanisme est entré dans sa période définitive le 1er janvier 2026. L'acier conventionnel importé peut faire face à une exposition aux coûts plus élevée lorsque ses émissions incorporées sont importantes. Cela peut rendre la planification des prix plus difficile pour les fabricants disposant de chaînes d'approvisionnement internationales. Les producteurs disposant d'un approvisionnement national ou par four à arc électrique peuvent avoir une exposition plus faible et peuvent obtenir un avantage dans les appels d'offres nécessitant une documentation carbone.
Vieillissement de la main-d'œuvre en fabrication et mobilité transfrontalière de la main-d'œuvre qualifiée
La disponibilité de la main-d'œuvre reste une contrainte dans l'ensemble de la construction et de la fabrication européennes. La FIEC a déclaré que le secteur a besoin d'environ 2 millions de travailleurs supplémentaires d'ici 2030. Une analyse de la Commission européenne a révélé que 31 % de la main-d'œuvre du secteur de la construction était âgée de 50 à 64 ans en 2024[2]. Les soudeurs, dessinateurs et opérateurs de grues expérimentés sont essentiels à la fabrication et à l'érection de structures en acier. Les départs à la retraite et la disponibilité plus restreinte de la main-d'œuvre transfrontalière peuvent exercer une pression sur les délais et les coûts de main-d'œuvre. La production hors site peut réduire certains besoins en main-d'œuvre sur site, mais elle dépend toujours de travailleurs qualifiés dans les usines et les équipes d'érection.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par structure : les bâtiments à un étage dominent le volume tandis que les formats à plusieurs étages progressent
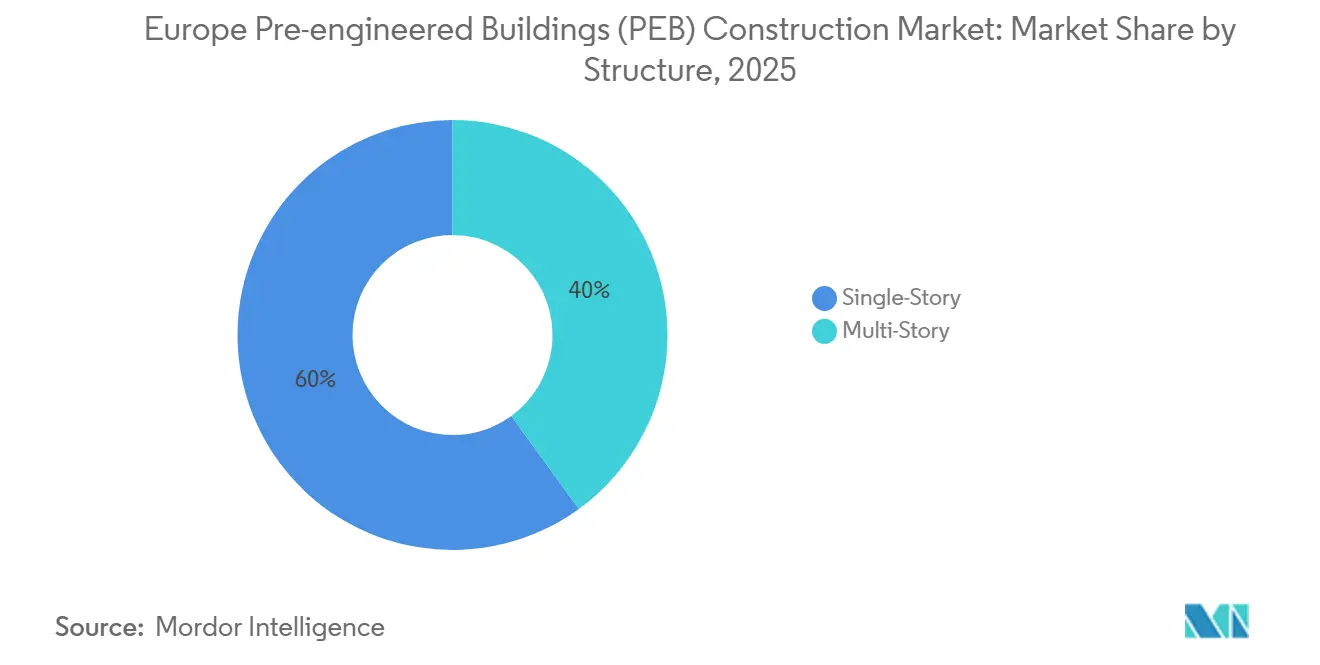
Les bâtiments à un étage représentaient 60 % de la taille du marché de la construction de bâtiments préfabriqués (PEB) en Europe en 2025. Ils sont largement utilisés dans les parcs logistiques, les installations industrielles légères et les projets agricoles. Leur part reflète le besoin de grandes emprises de faible hauteur pouvant être livrées avec un accès direct au site et des agencements internes simples. Ils conviennent également aux anciens sites industriels où les limites de hauteur et les infrastructures environnantes influencent la conception des bâtiments. P3 a livré une installation logistique de 38 000 mètres carrés à Ebersbach, en Allemagne, en février 2025 sur le site revitalisé d'une ancienne usine automobile. L'entreprise a indiqué que 90 % des matériaux démolis des structures précédentes ont été recyclés sur site. Ce projet illustre le rôle des systèmes en acier à un étage dans la réhabilitation logistique des friches industrielles. Ce format reste la principale base de revenus car il correspond aux exigences de nombreux locataires industriels.
Les bâtiments à plusieurs étages constituent le format structurel à la croissance la plus rapide, avec un CAGR prévu de 10,2 % de 2026 à 2031. Leur utilisation augmente là où le foncier est contraint et où les projets nécessitent davantage de surface de plancher dans une emprise plus réduite. Les usines de batteries nécessitent des espaces hauts et à grande portée avec des charges de process élevées et des environnements intérieurs contrôlés. Ces besoins rendent la charpente métallique à plusieurs étages pertinente pour certaines installations de fabrication. Le logement modulaire à plusieurs étages constitue une autre source de demande. Daiwa House Modular Europe a commencé la construction en septembre 2025 de 379 logements sociaux locatifs déplaçables à Hilversum, aux Pays-Bas. Le projet utilise des modules empilés et permet le déplacement après l'expiration du bail du site. Ces applications élargissent le rôle des systèmes à plusieurs étages au-delà de la construction traditionnelle d'entrepôts.
Par type de produit : les systèmes panélisés conservent leur envergure tandis que les bâtiments modulaires progressent plus rapidement
Les systèmes panélisés et componentisés détenaient 40 % de la taille du marché de la construction de bâtiments préfabriqués (PEB) en Europe en 2025. Ils restent établis dans les projets industriels et commerciaux nécessitant une flexibilité de conception et un assemblage sur site par phases. Les panneaux et composants permettent aux équipes d'ajuster les dimensions pendant que la conception détaillée et les approbations sont encore en cours. Cela est utile sur les friches industrielles où les relevés, les limites et les réseaux existants peuvent affecter les agencements finaux. Ce type de produit prend également en charge une large gamme de combinaisons de toitures, de murs et de charpentes. Il peut être utilisé dans des contextes logistiques, industriels, commerciaux et agricoles. La familiarité du système soutient sa part continue du marché de la construction de bâtiments préfabriqués (PEB) en Europe. Son rôle repose sur une livraison adaptable plutôt que sur une solution d'usine entièrement volumétrique.
Les bâtiments modulaires constituent le type de produit à la croissance la plus rapide, avec un CAGR prévu de 11,0 % de 2026 à 2031. Ils conviennent aux acheteurs qui considèrent le délai d'achèvement comme un facteur de coût direct. Les organismes de logement public, les opérateurs de centres de données et les acheteurs d'infrastructures sociales peuvent valoriser la capacité à produire des unités répétables dans des conditions d'usine contrôlées. La feuille de route irlandaise pour les méthodes modernes de construction vise à appliquer ces méthodes à la plupart de ses 10 000 unités de logement social annuelles[3]. Les systèmes modulaires peuvent réduire les activités sur site et fournir des enregistrements de qualité répétables. Le règlement sur les produits de construction 2024/3110 s'applique à partir du 8 janvier 2026 et renforce les exigences de documentation pour les produits de construction. Cela peut favoriser les fabricants disposant de systèmes certifiés et de données produits structurées.
Par application : les bâtiments industriels dominent tandis que la demande commerciale s'accélère
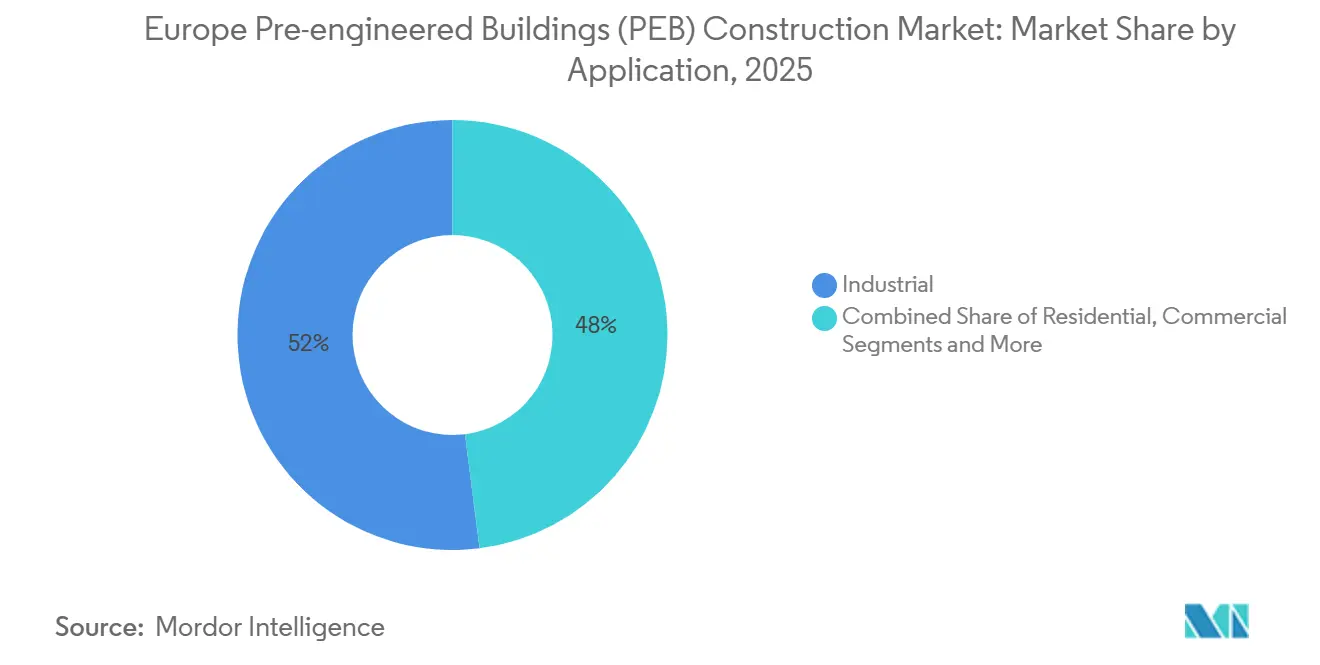
Les bâtiments industriels représentaient 52 % de la taille du marché de la construction de bâtiments préfabriqués (PEB) en Europe en 2025. Les installations logistiques, la fabrication légère et les infrastructures liées aux batteries constituent des sources de demande majeures. L'EUROFER a indiqué que la construction représentait 38,1 % de l'utilisation finale totale de l'acier dans l'UE en 2026. Les applications industrielles nécessitent des portées libres, des enveloppes durables et des agencements de chargement pratiques. Ces exigences correspondent aux systèmes de construction en acier utilisés dans les entrepôts et les installations de fabrication. La réhabilitation des friches industrielles constitue une autre source de demande car les sites existants nécessitent souvent des bâtiments de remplacement avec un minimum de perturbations. Le marché de la construction de bâtiments préfabriqués (PEB) en Europe reste donc étroitement lié à l'activité immobilière industrielle. Les applications industrielles continuent d'ancrer le volume du marché.
Les bâtiments commerciaux constituent l'application à la croissance la plus rapide, avec un CAGR prévu de 9,8 % de 2026 à 2031. Les campus de centres de données, les parcs technologiques à usage mixte et les installations liées à la distribution soutiennent cette croissance. De nombreux projets nécessitent un aménagement rapide, des performances documentées et de grandes portées intérieures. La frontière entre l'activité industrielle légère et commerciale devient également moins nette pour les bâtiments de soutien autour des sites technologiques et de batteries. Ruukki a achevé un bâtiment de production et de bureaux de 4 500 mètres carrés à Pirkkala, en Finlande, à l'été 2026, en utilisant un système de façade à profil tridimensionnel. Le projet montre comment les exigences de production et de bureaux peuvent être combinées dans un seul programme de construction. La demande commerciale augmente là où les normes de performance et les exigences de conception convergent avec les besoins de la construction industrielle.

Analyse géographique
L'Allemagne détenait 22 % de la part du marché de la construction de bâtiments préfabriqués (PEB) en Europe en 2025. Sa position reflète une large base immobilière logistique et industrielle légère, une réhabilitation active des friches industrielles et une culture industrielle qui favorise les composants fabriqués en usine. L'Allemagne dispose également de sites où la réhabilitation doit être gérée autour des infrastructures urbaines existantes. Le projet de Prologis à Dortmund est un exemple d'ancienne zone industrielle développée pour un usage logistique et industriel léger. Le marché de la construction de bâtiments préfabriqués (PEB) en Europe est soutenu en Allemagne, où des programmes de construction courts peuvent réduire les perturbations sur site. Le pipeline de remplacement et de réhabilitation du pays maintient la demande centrée sur des solutions structurelles et d'enveloppe pratiques.
L'Espagne présente une opportunité distincte liée à la conversion d'anciens sites industriels en installations logistiques et de fabrication. VGP identifie la réhabilitation des friches industrielles comme un élément central de son approche de développement, notamment son projet La Naval à Sestao, Bilbao. De tels sites peuvent valoriser les systèmes en acier conçus autour de limites irrégulières et des conditions existantes du site. Les pénuries de main-d'œuvre renforcent également l'argument en faveur de systèmes qui déplacent le travail du site vers des environnements de fabrication contrôlés. La FIEC a identifié des besoins substantiels en main-d'œuvre dans la construction à travers l'Europe, notamment en Espagne et en Italie. L'Italie a un besoin connexe de livraison de construction efficace car ses investissements dans le bâtiment et ses besoins en main-d'œuvre restent importants. La Russie reste contrainte par les perturbations géopolitiques et liées aux sanctions, ce qui limite l'exposition active des fournisseurs occidentaux.
Le reste de l'Europe constitue le groupe régional à la croissance la plus rapide, avec un CAGR prévu de 9,4 % de 2026 à 2031. Ce groupe comprend les pays d'Europe centrale et orientale, ainsi que les marchés nordiques. Les panneaux sandwich LowCarbon de Ruukki ont été utilisés dans City Point Okęcie, un bâtiment logistique sur mesure de 11 000 mètres carrés à Varsovie, mis en service en juillet 2025. Cela a fourni une référence commerciale pour les enveloppes de bâtiments à faibles émissions de carbone en Pologne. Les pays nordiques se distinguent par l'adoption précoce de spécifications d'acier circulaire et d'approvisionnement en matériaux sans combustibles fossiles. Ces exigences peuvent influencer la conception des produits et la documentation pour les fournisseurs desservant la région élargie. Le marché de la construction de bâtiments préfabriqués (PEB) en Europe est également soutenu par les investissements logistiques et industriels en Europe centrale et orientale. La croissance régionale reflète la modernisation du parc immobilier industriel et logistique.
Paysage concurrentiel
Le marché de la construction de bâtiments préfabriqués (PEB) en Europe est modérément concentré à l'extrémité supérieure du secteur en termes de valeur. Les grands fournisseurs intégrés peuvent combiner l'ingénierie, la fabrication, les enveloppes de bâtiments et le soutien à l'installation. Les fabricants nationaux plus petits se font concurrence grâce à des relations locales et aux prix. Kingspan illustre un modèle d'enveloppe de bâtiment intégré. L'entreprise a acquis la pleine propriété de Nordic Waterproofing. Elle a également acquis l'activité de ventilation et d'éclairage naturel de Mercor en Pologne en 2025. Ces opérations ont élargi ses capacités en matière d'enveloppe et d'Europe centrale et orientale.
Ruukki Construction, qui fait partie de SSAB, exploite 13 sites de fabrication spécialisés dans 10 pays européens. En mai 2026, l'entreprise a annoncé une nouvelle ligne de poinçonnage automatisée à Vimpeli, en Finlande, dans le cadre d'un programme d'investissement pluriannuel. L'investissement soutient une production plus polyvalente de pannes et de composants de façade pour les bâtiments commerciaux, industriels et d'entreposage. Ruukki a également annoncé en mai 2026 qu'elle regrouperait les opérations de Plannja Landsbro et Designtak dans une installation de production partagée à Vetlanda, en Suède. Ces investissements montrent que la capacité, la personnalisation et le service restent des facteurs concurrentiels importants. Le marché de la construction de bâtiments préfabriqués (PEB) en Europe est de plus en plus influencé par la capacité à fabriquer des composants répétables avec une livraison fiable. Les acteurs disposant d'usines régionales peuvent répondre aux besoins locaux tout en maintenant des systèmes standardisés.
Les informations numériques sur les produits et la conception circulaire deviennent de plus en plus importantes dans la concurrence. Le règlement sur les produits de construction 2024/3110 établit un cadre pour le marquage CE et les exigences relatives aux passeports numériques de produits par le biais d'une mise en œuvre progressive. Les fournisseurs qui organisent les informations sur le cycle de vie et les dossiers environnementaux des produits peuvent mieux répondre aux exigences d'approvisionnement. L'acier à faibles émissions et le contenu recyclé peuvent également différencier les produits d'enveloppe lorsque les clients doivent documenter le carbone incorporé. Des recherches publiées en 2026 ont confirmé la base technique des assemblages démontables en ingénierie structurelle. Cela soutient les offres incluant le potentiel de démontage et de réutilisation en plus des performances de construction initiales. Aucune donnée combinée de part de marché pour les plus grands fournisseurs n'a été fournie, de sorte qu'un score de concentration du marché ne peut pas être attribué selon la méthodologie requise.
Leaders du secteur de la construction de bâtiments préfabriqués (PEB) en Europe
-
Donges SteelTec GmbH
-
Ruukki Construction
-
Astron Buildings S.A.
-
Lindab International AB
-
Metek UK Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Ruukki Construction a annoncé la consolidation des opérations de Plannja Landsbro et Designtak dans une nouvelle installation de production partagée à Vetlanda, en Suède, afin de renforcer son offre de produits de toiture haut de gamme et d'améliorer le service client. La nouvelle installation doit être construite par un investisseur externe et louée par Ruukki, l'intégration de la production devant améliorer l'utilisation des capacités pour les produits de toiture personnalisés et les auvents d'entrée préfabriqués.
- Mai 2026 : Astron Buildings S.A. a fourni des structures en acier préfabriqué pour un entrepôt de 32 000 mètres carrés à Trąbki, en Pologne, pour Zignago Vetro Polska, conçu pour se conformer aux normes énergétiques de 2026 et construit dans le cadre d'un partenariat stratégique entre le client et Grupa Antczak.
- Février 2026 : ProLogium a tenu la cérémonie de première pierre de sa gigafactory à Dunkerque, en France, lançant un programme de construction visant une capacité de 4 gigawattheures d'ici 2030 et 12 gigawattheures d'ici 2032, créant un programme étendu de construction de bâtiments en acier et de construction industrielle dans le nord de la France.
Périmètre du rapport sur le marché de la construction de bâtiments préfabriqués (PEB) en Europe
| Un étage |
| Plusieurs étages |
| Bâtiments modulaires |
| Systèmes panélisés et componentisés |
| Autres types de bâtiments préfabriqués |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Autres |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Russie |
| Reste de l'Europe |
| Par structure | Un étage |
| Plusieurs étages | |
| Par type de produit | Bâtiments modulaires |
| Systèmes panélisés et componentisés | |
| Autres types de bâtiments préfabriqués | |
| Par application | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel | |
| Autres | |
| Par pays | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la valeur du secteur européen de la construction de bâtiments préfabriqués en 2026 ?
Le marché de la construction de bâtiments préfabriqués (PEB) en Europe est évalué à 13,42 milliards USD en 2026 et devrait atteindre 20,68 milliards USD d'ici 2031.
Quel taux de croissance est prévu jusqu'en 2031 ?
Le secteur devrait croître à un CAGR de 9,04 % de 2026 à 2031.
Quelle structure de bâtiment détenait la plus grande part en 2025 ?
Les bâtiments à un étage détenaient 60 % de la valeur de 2025, soutenus par la construction logistique, industrielle légère et agricole.
Quel type de produit connaît la croissance la plus rapide ?
Les bâtiments modulaires devraient croître à un CAGR de 11,0 % jusqu'en 2031, les acheteurs recherchant une livraison plus rapide et répétable.
Quelle application représentait la plus grande part ?
Les bâtiments industriels représentaient 52 % de la valeur de 2025, portés par la logistique, la fabrication légère et les infrastructures liées aux batteries.
Quelle géographie connaît la croissance la plus rapide ?
Le reste de l'Europe devrait croître à un CAGR de 9,4 % jusqu'en 2031, soutenu par la modernisation de l'immobilier industriel et logistique.