
Tamaño y Participación del Mercado de Construcción de Edificios Preensamblados en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
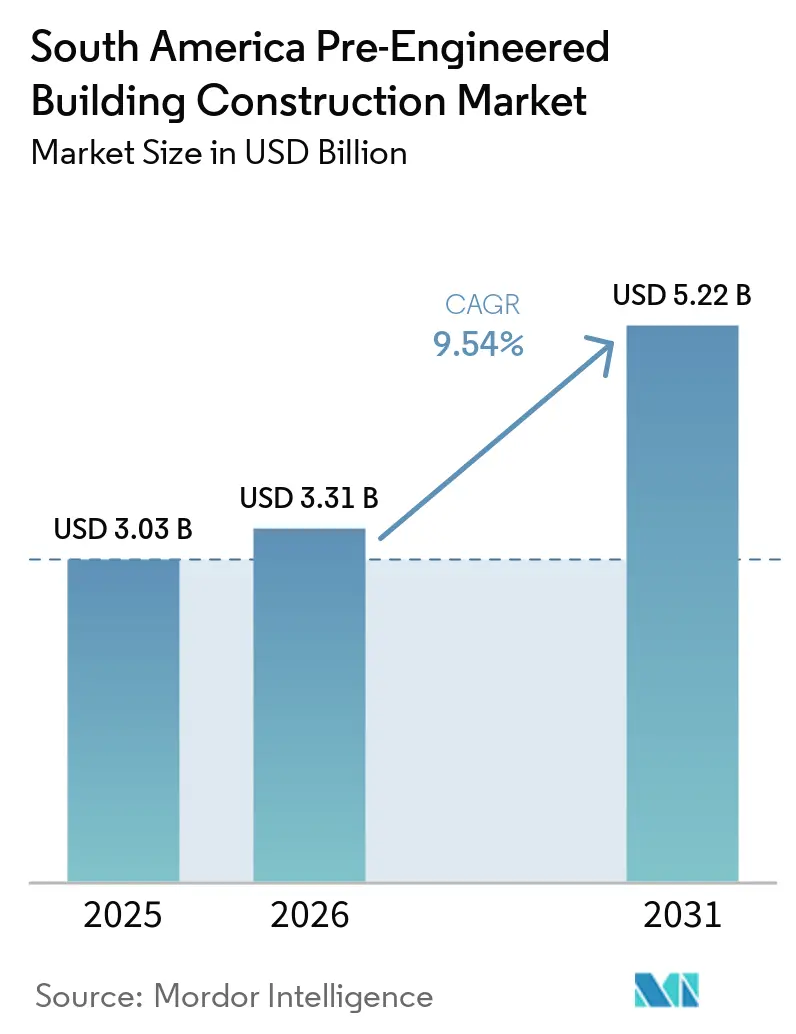
| Tamaño del mercado en el año base (2025) | 3.03 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.22 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.54 % |
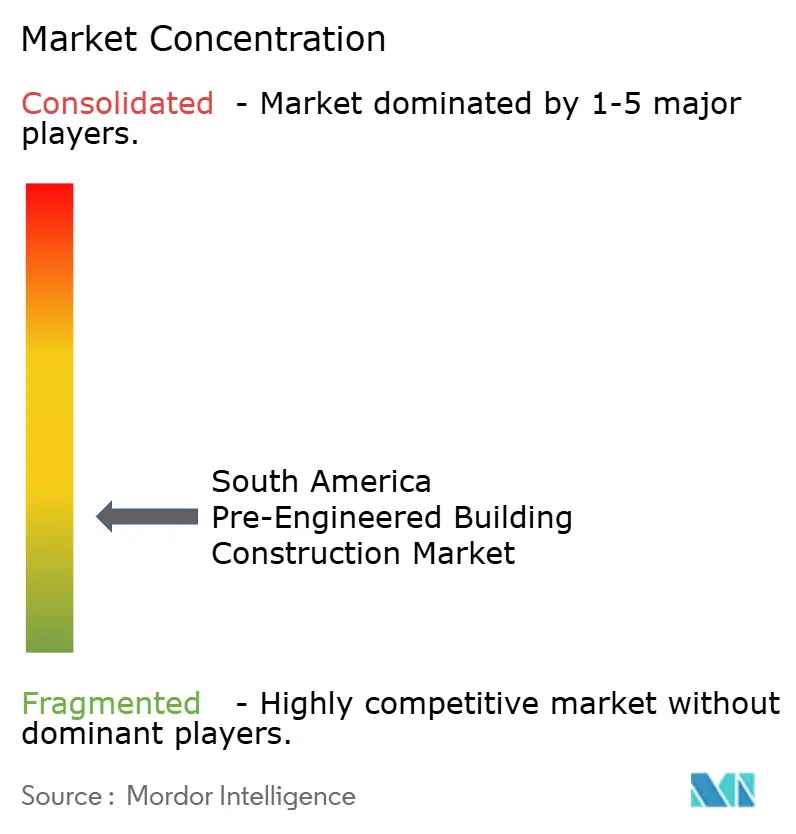
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Edificios Preensamblados en América del Sur por Mordor Intelligence
Se proyecta que el tamaño del mercado de construcción de edificios preensamblados en América del Sur se expanda desde 3,03 mil millones de USD en 2025 y 3,31 mil millones de USD en 2026 hasta 5,22 mil millones de USD en 2031, registrando una CAGR del 9,54% entre 2026 y 2031. La inversión minera, los proyectos de almacenamiento de alimentos y la construcción logística están ampliando la base de clientes para las estructuras de acero fabricadas en fábrica. Los sistemas preensamblados ayudan a los propietarios a reducir el trabajo en obra y a gestionar los cronogramas de minas, almacenes y plantas de procesamiento. La demanda es más fuerte donde los proyectos requieren grandes luces libres, recintos para equipos o edificios en ubicaciones remotas. Los proveedores con ingeniería local, capacidad de diseño sísmico y equipos de montaje capacitados están mejor posicionados para ganar contratos en el mercado de construcción de edificios preensamblados en América del Sur. El riesgo cambiario, los retrasos portuarios y los procesos de aprobación aún limitan la rapidez con que los proyectos anunciados se convierten en órdenes de construcción.
Conclusiones Clave del Informe
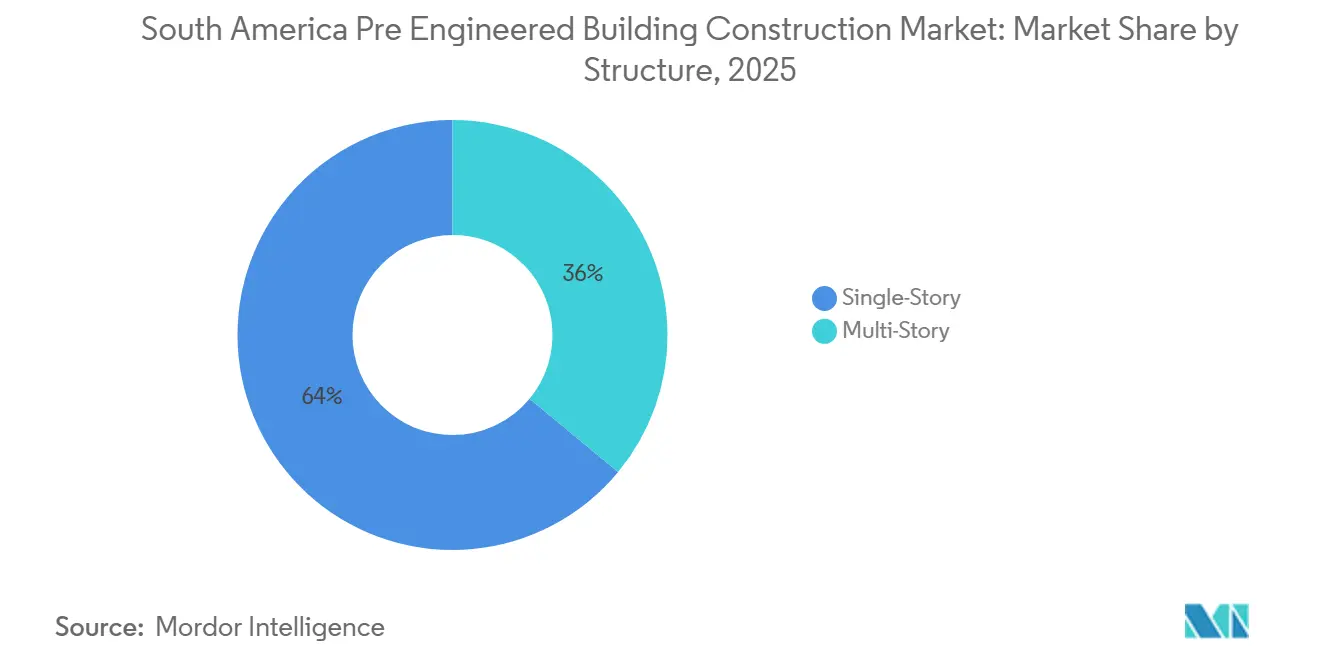
- Por estructura, los edificios de una planta representaron el 64% de la participación del mercado de construcción de edificios preensamblados en América del Sur en 2025, mientras que se prevé que los edificios de varias plantas crezcan a una CAGR del 10,4% hasta 2031.
- Por tipo de producto, los sistemas panelizados y componentizados representaron el 39% de la participación del mercado de construcción de edificios preensamblados en América del Sur en 2025, mientras que se prevé que los edificios modulares crezcan a una CAGR del 11% hasta 2031.
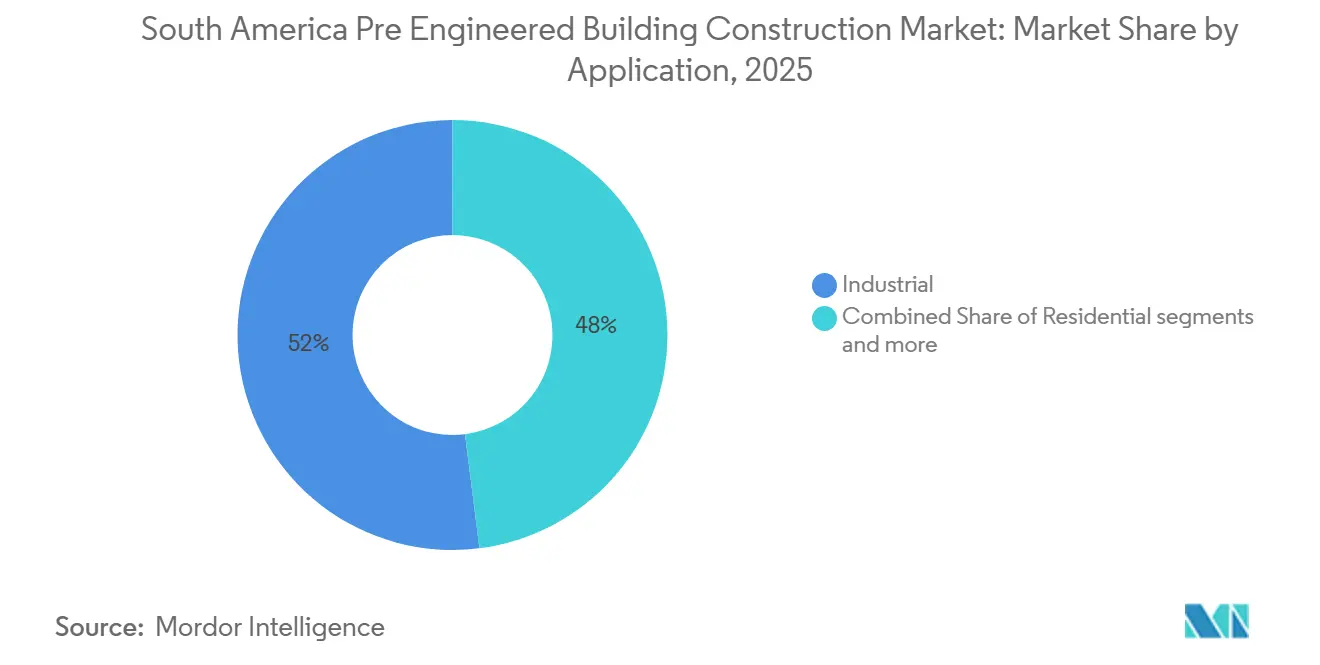
- Por aplicación, los edificios industriales representaron el 52% del tamaño del mercado de construcción de edificios preensamblados en América del Sur en 2025, mientras que se prevé que los edificios comerciales crezcan a una CAGR del 10,3% hasta 2031.
- Por geografía, Brasil representó el 46% de la participación del mercado de construcción de edificios preensamblados en América del Sur en 2025, mientras que se prevé que Colombia crezca a una CAGR del 10,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Construcción de Edificios Preensamblados en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Procesamiento Vinculado a la Minería, Equipos de Energía Renovable y Nearshoring Regional | +2.0% | Chile, Perú, Colombia y Brasil | Mediano plazo (2-4 años) |
| Infraestructura de Proyectos de Cobre, Litio, Petróleo, Gas y Energía Renovable | +1.8% | Chile, Perú y Argentina | Largo plazo (≥ 4 años) |
| Expansión del Almacenamiento de Granos, Carne, Procesamiento de Alimentos y Almacenamiento a Temperatura Controlada | +1.5% | Brasil, Argentina y Chile | Corto plazo (≤ 2 años) |
| Centros de Distribución Urbana y Almacenamiento para Comercio Electrónico en São Paulo y Santiago | +1.4% | Brasil y Chile | Corto plazo (≤ 2 años) |
| Campamentos de Rápido Despliegue y Edificios de Procesamiento para Proyectos de Recursos Remotos | +1.2% | Chile, Perú y Colombia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Procesamiento Vinculado a la Minería, Equipos de Energía Renovable y Nearshoring Regional
Los proyectos de minería, energía renovable y nearshoring están apoyando la demanda del mercado de construcción de edificios preensamblados en América del Sur. América Latina había atraído 45 mil millones de USD en inversión minera greenfield en cobre y litio desde 2015, con Chile, Perú y Argentina recibiendo gran parte de ese capital. Las minas necesitan cobertizos de clasificación, talleres de mantenimiento, salas eléctricas e instalaciones para trabajadores antes de que pueda comenzar la producción. Estas estructuras a menudo se requieren en ubicaciones remotas donde el trabajo de hormigón tarda más y necesita equipos de obra más grandes. Tecno Fast completó su campamento de 786.734 pies cuadrados en la mina de cobre Collahuasi en Chile en 394 días, según el Modular Building Institute[1]. Colombia también se beneficia de la inversión en nearshoring que necesita edificios industriales diseñados para los requisitos sísmicos del país.
Infraestructura de Proyectos de Cobre, Litio, Petróleo, Gas y Energía Renovable
Los proyectos de recursos y energía generan demanda recurrente de talleres, subestaciones, salas de equipos y campamentos en el mercado de construcción de edificios preensamblados en América del Sur. La cartera de proyectos mineros de Chile para 2024 a 2033 totalizó 83,1 mil millones de USD en 51 iniciativas. Codelco y SQM establecieron su asociación público-privada en el Salar de Atacama en 2024, lo que apoya las necesidades de procesamiento de litio a largo plazo en lugar de instalaciones a corto plazo. Atlas Renewable Energy cerró 475 millones de USD en financiamiento en octubre de 2025 para el proyecto solar híbrido Copiapó en Chile[2]. El proyecto incluye 357 MWp de capacidad solar y un sistema de almacenamiento de energía en baterías de 320 MW, y suministra energía a las operaciones mineras del Grupo CAP. El área de petróleo y gas de Vaca Muerta en Argentina proporciona otra fuente de demanda para módulos de procesamiento de rápido despliegue y edificios de alojamiento.
Expansión del Almacenamiento de Granos, Carne, Procesamiento de Alimentos y Almacenamiento a Temperatura Controlada
Los proyectos de procesamiento y almacenamiento de alimentos proporcionan un flujo de pedidos más estable para el mercado de construcción de edificios preensamblados en América del Sur. En marzo de 2025, el BNDES de Brasil aprobó 37 millones de USD en préstamos para 4 proyectos de almacenamiento de granos y alimentos para animales, incluida la expansión de la capacidad de almacenamiento de granos de Copacol en Cascavel, Paraná. Conab también comprometió 9,4 millones de USD para ampliar la capacidad de almacenamiento en Ponta Grossa, Paraná. En Chile, Emergent Cold LatAm planificó una expansión en Talcahuano que crearía una instalación de alimentos congelados con 37.000 posiciones de palés y 323.000 pies cuadrados de espacio. Los exportadores de granos y alimentos a menudo tienen ventas contratadas en USD, lo que puede reducir el efecto de la volatilidad de la moneda local en las decisiones de construcción. Esto hace que el trabajo en alimentos y cadena de frío sea útil para los proveedores cuando la inversión industrial discrecional se desacelera.
Centros de Distribución Urbana y Almacenamiento para Comercio Electrónico en São Paulo y Santiago
La baja vacancia logística y la inversión en comercio electrónico están aumentando los requisitos de almacenamiento en el mercado de construcción de edificios preensamblados en América del Sur. Santiago cerró 2025 con 6,19 millones de m² de inventario logístico y una tasa de vacancia del 6,37%, mientras que las adiciones de Clase A estaban en gran medida prearrendadas. La ciudad registró una vacancia general del 4,8% en el primer trimestre de 2026, y se esperaba que 7 proyectos que totalizaban 200.000 m² fueran entregados durante el año. Estas condiciones favorecen los diseños de almacenes de construcción rápida con grandes luces libres y distribuciones de picking vertical. Las minas remotas también necesitan campamentos modulares, oficinas, laboratorios e instalaciones logísticas que puedan ensamblarse con menos trabajadores en el sitio. Los proveedores que pueden gestionar tanto proyectos de distribución urbana como sitios de recursos aislados pueden distribuir su trabajo entre diferentes grupos de clientes.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Depreciación Cambiaria, Inflación y Volatilidad del Precio del Acero Importado | -0.9% | Argentina, Brasil y otros mercados regionales | Corto plazo (≤ 2 años) |
| Aranceles del Mercosur, Cuellos de Botella Portuarios y Largas Distancias de Transporte Interior | -0.7% | Brasil, Argentina, Perú y Colombia | Mediano plazo (2-4 años) |
| Escasez de Montadores Certificados en Regiones Andinas, Amazónicas y Mineras Remotas | -0.5% | Chile, Perú y Colombia | Largo plazo (≥ 4 años) |
| Licencias Ambientales, Diseño Sísmico y Retrasos en la Aprobación de Obras Públicas | -0.4% | Chile, Perú y Colombia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Depreciación Cambiaria, Inflación y Volatilidad del Precio del Acero Importado
Los movimientos cambiarios hacen que la fijación de precios y las aprobaciones de proyectos sean menos predecibles en el mercado de construcción de edificios preensamblados en América del Sur. Argentina produjo 808.600 toneladas de acero en 2025, un 38% más que en 2024, pero la demanda de construcción se mantuvo por debajo de los niveles anteriores. Los kits importados se encarecen cuando el contrato está valorado en USD, pero el proyecto genera ingresos en pesos o reales. Los fabricantes brasileños también enfrentan largos plazos de entrega para bobinas de acero adquiridas bajo contratos de referencia internacional. Los equipos de adquisiciones pueden esperar a que los tipos de cambio se estabilicen antes de aprobar un paquete de construcción. Este retraso favorece a los fabricantes locales cuando pueden ofrecer secciones de origen local y períodos de validez de precios más cortos.
Aranceles del Mercosur, Cuellos de Botella Portuarios y Largas Distancias de Transporte Interior
Los costos comerciales y de transporte reducen la ventaja de precio de los sistemas importados en el mercado de construcción de edificios preensamblados en América del Sur. Los aranceles del Mercosur sobre el acero y los productos fabricados crean diferentes posiciones de costo para los proveedores dentro y fuera del bloque comercial. Los retrasos aduaneros en Santos y Buenos Aires pueden añadir de 2 a 4 semanas a las entregas vinculadas a los cronogramas de construcción. El flete terrestre puede representar entre el 10% y el 18% de los costos de estructura entregada para sitios ubicados entre 300 y 1.500 kilómetros de un puerto. La Comisión de Comercio del Mercosur extendió la cuota arancelaria de Argentina para ciertas barras de acero no aleado por 365 días en mayo de 2026. El acuerdo Unión Europea-Mercosur puede reducir la fricción arancelaria para los proveedores europeos, pero no resuelve los límites del transporte interior[3].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura: Los Edificios de Una Planta Lideran Mientras los Formatos de Varias Plantas se Expanden
Los edificios de una planta representaron el 64% de la participación del mercado de construcción de edificios preensamblados en América del Sur en 2025. Los compradores industriales y agrícolas los prefieren porque los sistemas de pórtico soportan grandes luces libres, acceso de grúas y cargas pesadas en el suelo. Los almacenes, cobertizos de manejo de minerales y naves de procesamiento de alimentos comúnmente necesitan distribuciones sin columnas interiores. Las cooperativas de granos brasileñas y los contratistas mineros en Chile y Perú son los principales usuarios de estos edificios. Sus diseños también permiten a los propietarios añadir entrepisos parciales o solo de techo cuando las operaciones necesitan más capacidad interna.
Se prevé que los edificios de varias plantas crezcan a una CAGR del 10,4% hasta 2031. Las restricciones de suelo en São Paulo y Santiago alientan a los promotores a crear pisos de picking vertical en lugar de adquirir nuevos terrenos. Las ampliaciones de entrepisos pueden completarse más rápido que el desarrollo de un nuevo almacén en ubicaciones con oferta limitada. La norma ABNT NBR 8800:2024 de Brasil añadió requisitos para la clasificación de uniones y combinaciones de cargas sísmicas en edificios de acero de varias plantas. Este cambio favorece a los proveedores con ingeniería estructural interna y procesos de aprobación detallados en la industria de construcción de edificios preensamblados en América del Sur.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Los Sistemas Panelizados Mantienen el Liderazgo Mientras los Edificios Modulares Ganan Terreno
Los Sistemas Panelizados y Componentizados representaron el 39% del mercado de construcción de edificios preensamblados en América del Sur en 2025. Los compradores utilizan estos sistemas por la precisión de fábrica y la capacidad de configurar el edificio en obra. Los equipos de montaje pueden completar la estructura mientras los requisitos interiores aún se están definiendo. Este método funciona bien para proyectos industriales de ejecución rápida con contratistas separados de mecánica, electricidad y fontanería. También permite a los fabricantes locales adaptar secciones y paneles a las condiciones del sitio.
Se prevé que los edificios modulares crezcan a una CAGR del 11% hasta 2031. Los campamentos mineros y las ubicaciones urbanas de micro-fulfillment valoran los módulos porque los servicios pueden integrarse antes de la entrega. Grupo Cintac inauguró su Planta Modular Chacabuco en junio de 2026, triplicando su capacidad modular a más de 150.000 m² anuales. Otros tipos de edificios prefabricados incluyen estructuras de acero de perfil ligero, sistemas híbridos de hormigón-acero y unidades de vivienda volumétricas. SteelCorp invirtió 7,2 millones de USD en 2025 en una fábrica de paneles de acero de 16.000 m² en Cajamar, São Paulo, lo que muestra la inversión necesaria para desarrollar capacidad en esta parte de la industria de construcción de edificios preensamblados en América del Sur.
Por Aplicación: Los Edificios Industriales Siguen Siendo Centrales Mientras el Uso Comercial Aumenta
Los edificios industriales representaron el 52% del tamaño del mercado de construcción de edificios preensamblados en América del Sur en 2025. Las operaciones mineras, de procesamiento de granos y de manufactura necesitan estructuras de gran luz libre que puedan soportar cargas pesadas. Las minas greenfield en Chile, las cooperativas de granos en el Centro-Oeste de Brasil y los fabricantes en los parques industriales colombianos apoyan esta demanda. Estos clientes priorizan los tiempos de entrega porque los retrasos pueden afectar los cronogramas de producción. El trabajo industrial, por lo tanto, sigue siendo la base principal de ingresos del mercado de construcción de edificios preensamblados en América del Sur.
Se prevé que los edificios comerciales crezcan a una CAGR del 10,3% hasta 2031. Los centros de fulfillment y los pequeños almacenes urbanos están aumentando el uso de envolventes de acero y distribuciones interiores modulares. Chile tuvo 60.000 m² de nuevo espacio modular de mini-almacén absorbido en la Región Metropolitana de Santiago durante 2025. Los proyectos residenciales siguen siendo más pequeños, aunque el financiamiento público y los programas de densificación urbana apoyan los componentes fabricados en fábrica. Los fabricantes de estructuras metálicas de Brasil generaron 557 millones de USD en ingresos brutos en 2025 y produjeron 262.400 toneladas anuales a plena capacidad, según ABCEM.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil representó el 46% de la participación del mercado de construcción de edificios preensamblados en América del Sur en 2025. Las empresas miembro de ABCEM generaron 27,1 mil millones de USD en ingresos brutos en 2025 e invirtieron 1,2 mil millones de USD en construcción de plantas y mejoras operativas. El financiamiento para cooperativas de granos, instalaciones de cadena de frío y parques industriales apoya la demanda de construcción en todo el país. Los proyectos de almacenamiento agrícola también crean oportunidades más allá de las ciudades más grandes. Brasil sigue expuesto a los costos del acero y los movimientos cambiarios, pero su amplia base manufacturera otorga a los proveedores nacionales una posición sólida.
Se prevé que Colombia crezca a una CAGR del 10,5% hasta 2031. La actividad de nearshoring en la costa caribeña y la minería en Chocó y Antioquia apoyan la demanda de espacio industrial. Algunos submercados logísticos colombianos tenían tasas de vacancia del 1,1%, lo que aumenta la necesidad de nuevas instalaciones. El marco sísmico NSR-10 crea una barrera para los proveedores sin diseños conformes y capacidad de montaje local. Chile también sigue siendo importante porque su cartera minera totaliza 83,1 mil millones de USD en 51 proyectos hasta 2033. La baja vacancia de Santiago apoya la construcción logística, mientras que los sitios mineros y energéticos remotos necesitan talleres, recintos para equipos y campamentos.
Perú proporciona una segunda vía de crecimiento andino a través del desarrollo de energía y minería. El gobierno adjudicó 14 proyectos independientes de transmisión de energía por más de 2 mil millones de USD en 2024, según la Agencia Internacional de Energía. Argentina fue el segundo país nombrado por participación absoluta en 2025, pero la inestabilidad cambiaria y la menor inversión industrial limitan su crecimiento. El acuerdo Unión Europea-Mercosur puede mejorar el acceso a sistemas europeos, aunque los riesgos de flete local y adquisición persisten. Bolivia, Uruguay, Paraguay, Ecuador y otros mercados más pequeños añaden demanda de almacenamiento agroindustrial y proyectos energéticos. Un taller de ensamblaje de camiones de 17.250 m² en Uruguay muestra el tipo de proyecto industrial que puede surgir en estos países.
Panorama Competitivo
El mercado de construcción de edificios preensamblados en América del Sur es de naturaleza fragmentada. El mercado se caracteriza por una combinación de fabricantes de acero a gran escala y fabricantes regionales más pequeños, con competencia que varía según los países y los tipos de proyectos. Metasa de Brasil opera con una capacidad de producción de aproximadamente 3.500 toneladas por mes, con exportaciones que representan alrededor del 35% de los ingresos y envíos que sirven a Chile, Argentina y Uruguay. EMTEC Construções Metálicas compite en los segmentos de infraestructura de metro, minería y energía renovable de Brasil, respaldada por la certificación ISO 9001:2015. En comparación, fabricantes más pequeños como Metavo Estruturas Metálicas en Brasil y MIC SAS en Colombia sirven principalmente a clientes regionales. Los proveedores chinos de paquetes de edificios de acero añaden presión competitiva al ofrecer soluciones de menor costo para edificios industriales y logísticos estándar, particularmente donde los fabricantes locales tienen diferenciación de producto limitada.
La adopción de tecnología, la eficiencia de producción y las inversiones manufactureras regionales están dando forma a la competencia en el mercado de construcción de edificios preensamblados en América del Sur. Grupo Salvatore integra ingeniería estructural, detallado de fabricación y gestión de producción en sus instalaciones manufactureras en Argentina, mientras que Miller Building International adoptó software de gestión de producción digital en mayo de 2026 para mejorar la coordinación de fabricación. En Paraguay, la inversión de 20 millones de USD de HORMETAL en su planta de Ñemby fortalece su capacidad manufacturera y su potencial de exportación hacia Argentina, Uruguay y Paraguay.
ATCO Sabinco compite en el segmento de alojamiento minero de Chile a través de sus capacidades de construcción modular y su experiencia atendiendo a clientes en múltiples países. Mientras tanto, los edificios modulares de acero de varias plantas de más de cuatro pisos representan una oportunidad emergente, con IDERO de Grupo Salvatore habiendo entregado un edificio modular de acero de seis pisos en Añelo, Argentina. La competencia en el mercado de construcción de edificios preensamblados en América del Sur dependerá cada vez más de la escala manufacturera, la eficiencia de costos, las capacidades de producción digital, las redes de distribución regional y la capacidad de cumplir con los requisitos industriales e infraestructurales especializados.
Líderes de la Industria de Construcción de Edificios Preensamblados en América del Sur
-
Merigo Estruturas Metálicas
-
Metasa
-
Estrutel (Estruturas Metálicas Estrutel)
-
EMTEC Construções Metálicas
-
Nacional Estruturas Metálicas
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: BITA Construction completó un hotel modular de 126 unidades en la Patagonia argentina utilizando construcción industrializada con Steel Frame, con módulos que incorporan la estructura, el revestimiento, el aislamiento térmico, la fontanería y los acabados fabricados en un entorno de fábrica controlado antes del ensamblaje en obra.
- Septiembre de 2026: ArcelorMittal Brasil aprobó una inversión de BRL 4–5 mil millones (690–862 millones de USD) en su planta de Tubarão en Serra, Espírito Santo, para instalar un nuevo laminador en frío y una línea de revestimiento metálico continuo con 560.000 toneladas por año de capacidad, apoyando la demanda de acero revestido de mayor valor en los sectores automotriz, de electrodomésticos y de construcción.
- Agosto de 2026: Kingspan adquirió una participación mayoritaria en Grupo LTN, un fabricante argentino de paneles estructurales aislados, marcando la entrada de Kingspan en Argentina y fortaleciendo su plataforma manufacturera en América Latina.


Alcance del Informe del Mercado de Construcción de Edificios Preensamblados en América del Sur
| Una Planta |
| Varias Plantas |
| Edificios Modulares |
| Sistemas Panelizados y Componentizados |
| Otros Tipos de Edificios Prefabricados |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Otros |
| Brasil |
| Argentina |
| Chile |
| Perú |
| Colombia |
| Resto de América del Sur |
| Por Estructura | Una Planta |
| Varias Plantas | |
| Por Tipo de Producto | Edificios Modulares |
| Sistemas Panelizados y Componentizados | |
| Otros Tipos de Edificios Prefabricados | |
| Por Aplicación | Residencial |
| Comercial | |
| Industrial | |
| Institucional | |
| Otros | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de construcción de edificios preensamblados en América del Sur en 2026?
El sector se estima en 3,31 mil millones de USD en 2026 y se prevé que alcance 5,22 mil millones de USD en 2031.
¿Qué está impulsando la demanda de edificios preensamblados en América del Sur?
La minería, la energía renovable, el almacenamiento de granos, las instalaciones de cadena de frío y los almacenes de comercio electrónico están apoyando la demanda.
¿Qué estructura de edificio tiene la mayor participación?
Los edificios de una planta representaron el 64% de los ingresos de 2025 porque los clientes industriales y agrícolas necesitan grandes luces libres y pisos para cargas pesadas.
¿Qué tipo de producto está creciendo más rpido?
Se prevé que los edificios modulares crezcan a una CAGR del 11% hasta 2031, impulsados por campamentos mineros y usos urbanos de fulfillment.
¿Qué aplicación genera mayor demanda de estos sistemas de construcción?
Los edificios industriales representaron el 52% de los ingresos de 2025, liderados por proyectos de minería, manufactura y procesamiento de alimentos.
¿Qué país está creciendo más rápido en este sector?
Se prevé que Colombia crezca a una CAGR del 10,5% hasta 2031, impulsada por proyectos de nearshoring, logística y minería.


 Sus datos están seguros y nunca se venden ni se comparten.
