
Taille et part du marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
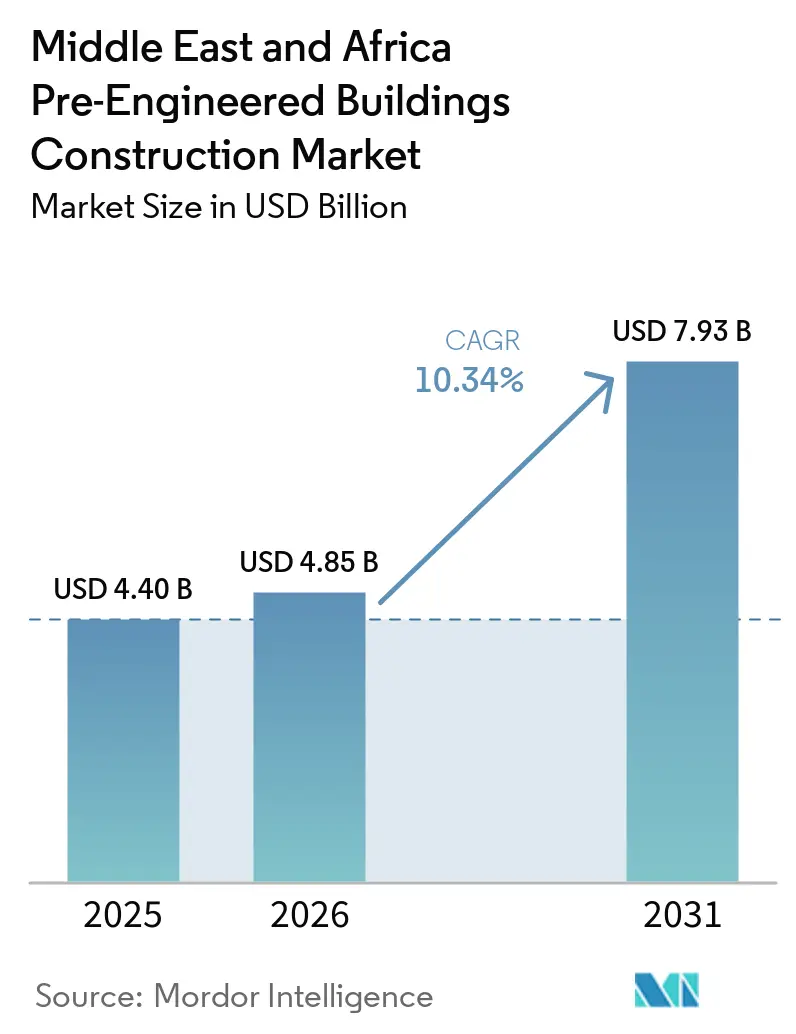
| Taille du marché de l'année de base (2025) | 4.40 Milliards de dollars |
| Taille du Marché (2026) | 4.85 Milliards de dollars |
| Taille du Marché (2031) | 7.93 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.34 % |
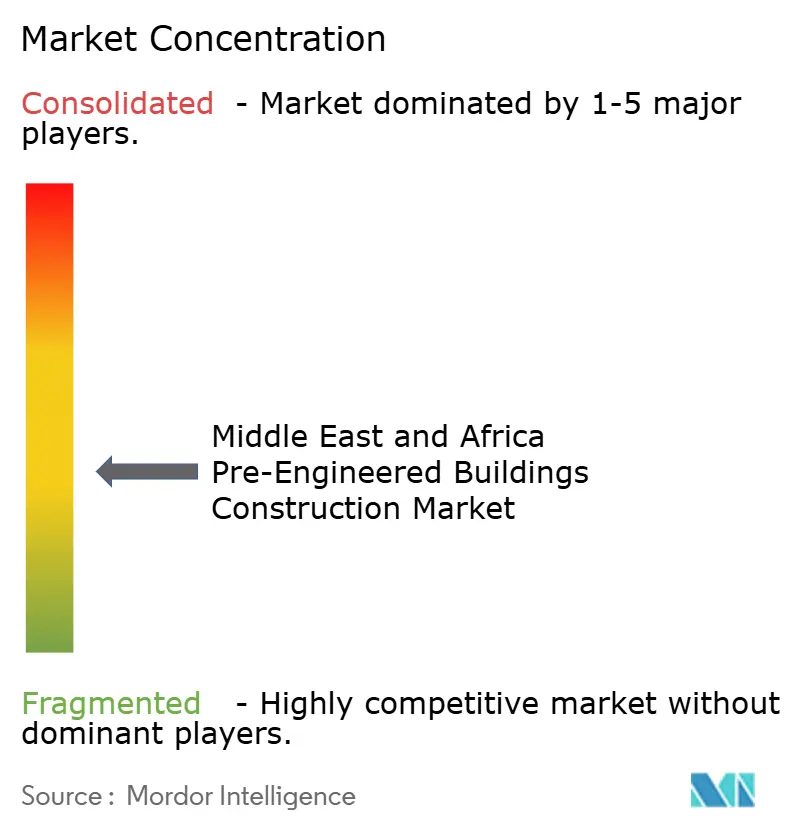
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique était évaluée à 4,40 milliards USD en 2025 et devrait croître de 4,85 milliards USD en 2026 pour atteindre 7,93 milliards USD d'ici 2031, à un CAGR de 10,34 % durant la période de prévision (2026-2031). Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique est soutenu par la diversification industrielle, l'investissement dans la logistique et la demande de méthodes de construction qui réduisent les travaux sur site. L'Arabie Saoudite et les Émirats arabes unis (EAU) continuent d'étendre leurs zones industrielles, zones franches et capacités de fabrication, ce qui soutient la demande d'usines, d'entrepôts et d'installations connexes. La fabrication en usine peut favoriser des calendriers de livraison plus prévisibles lorsque les projets nécessitent des conceptions de bâtiments répétées. Les opportunités les plus importantes se situent dans les usages modulaires, multi-étages et institutionnels, tandis que la grande base industrielle reste au cœur de la demande. Les chaînes d'approvisionnement restent exposées aux coûts de l'acier, aux conditions de fret et à la capacité d'installation spécialisée.
Points clés du rapport
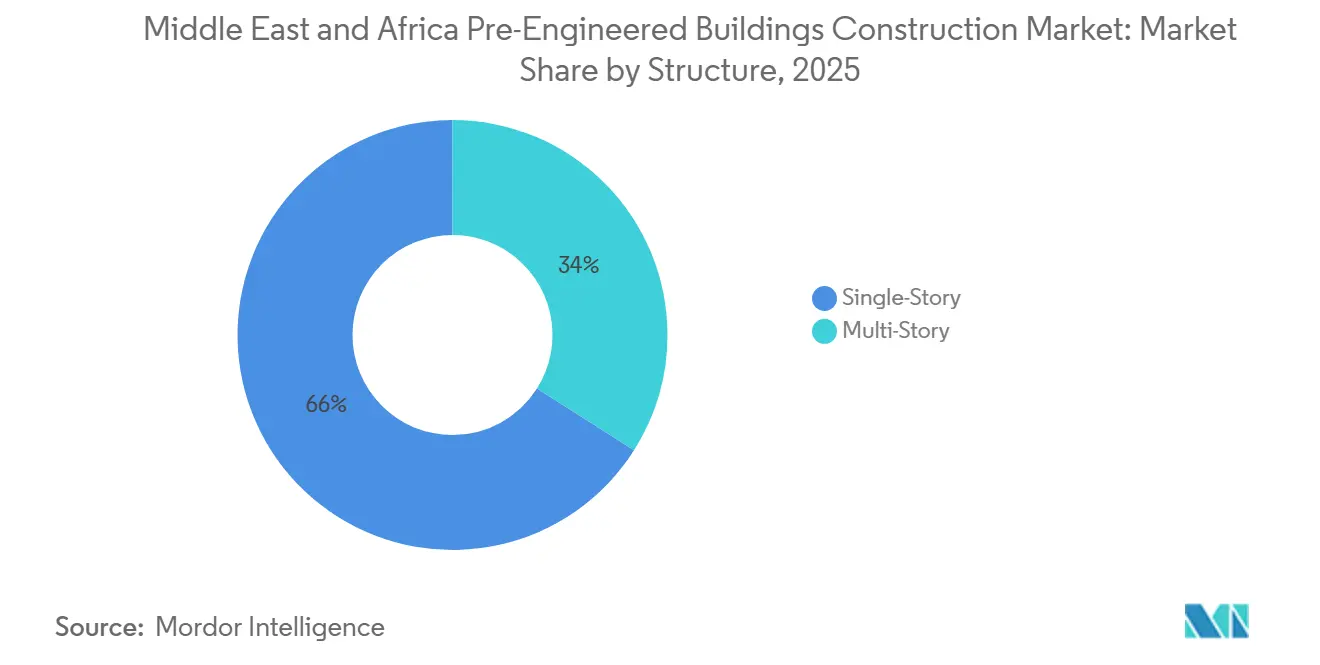
- Par structure, les bâtiments à un étage représentaient une part de marché de 66 % dans la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique en 2025, tandis que les bâtiments multi-étages devraient croître à un CAGR de 11,8 % jusqu'en 2031.
- Par type de produit, les systèmes panélisés et componentisés représentaient une part de marché de 38 % dans la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique en 2025, tandis que les bâtiments modulaires devraient croître à un CAGR de 12,2 % jusqu'en 2031.
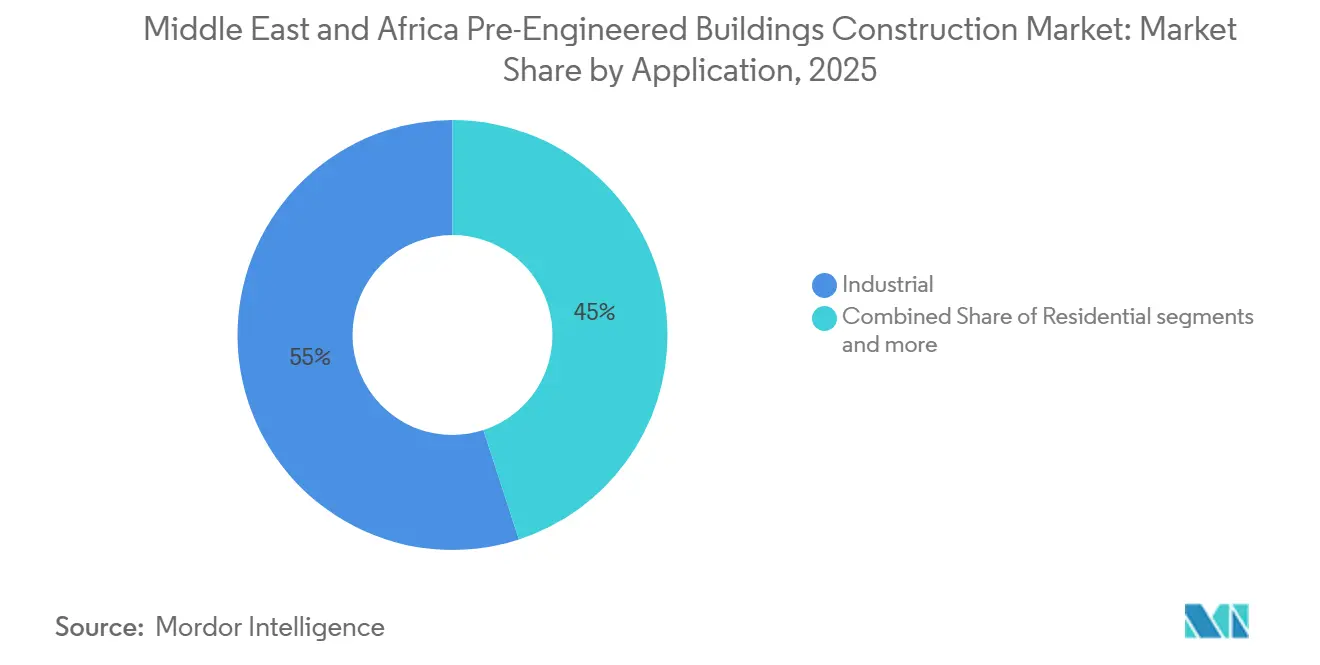
- Par application, les installations industrielles représentaient 55 % de la taille du marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique en 2025, tandis que les bâtiments institutionnels devraient croître à un CAGR de 11,6 % jusqu'en 2031.
- Par géographie, l'Arabie Saoudite représentait une part de marché de 28 % dans la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique en 2025, tandis que les Émirats arabes unis devraient croître à un CAGR de 11,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes de diversification économique du Golfe et zones de fabrication hors pétrole | 3.20% | Arabie Saoudite, Émirats arabes unis, Oman, Koweït, Qatar | Moyen terme (2 à 4 ans) |
| Investissement dans les ports, aéroports, zones franches et grands corridors logistiques | 2.40% | Émirats arabes unis, Arabie Saoudite, Égypte, Nigéria, Angola | Moyen terme (2 à 4 ans) |
| Développement de méga-projets de stades, tourisme, expositions et nouvelles villes | 1.80% | Arabie Saoudite, Émirats arabes unis | Court terme (≤ 2 ans) |
| Besoins en hébergement de main-d'œuvre dans les déserts reculés, les mines et les sites temporaires | 1.20% | Mali, Mauritanie, Afrique du Sud, Zambie, Arabie Saoudite | Long terme (≥ 4 ans) |
| Reconstruction post-conflit et infrastructures d'abris humanitaires | 0.80% | Soudan, Soudan du Sud, Libye, nord-est du Nigéria | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes de diversification économique du Golfe et zones de fabrication hors pétrole
Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique bénéficie de programmes nationaux visant à développer la fabrication hors pétrole et à étendre les zones industrielles. La Stratégie industrielle nationale de l'Arabie Saoudite cherche à positionner le pays comme un hub industriel et d'exportation, ce qui soutient la demande d'installations pouvant être déployées dans les villes industrielles. Madayn d'Oman a annoncé 4 villes industrielles intégrées totalisant 25,5 millions de m² dans le cadre de son plan 2026-2030, créant un pipeline futur pour l'approvisionnement en bâtiments industriels. Saudi MODON a lancé une usine de 8 étages avec 78 unités industrielles à Dammam en septembre 2025, montrant que les projets industriels peuvent adopter des formats verticaux lorsque l'utilisation des terres devient plus contrainte. Ces programmes favorisent les fournisseurs de bâtiments capables de reproduire des conceptions éprouvées et de répondre aux exigences techniques locales. Ils augmentent également la valeur de calendriers de fabrication fiables, car les locataires industriels ont besoin d'installations alignées sur les dates de démarrage de la production. Un fournisseur capable de livrer des bâtiments similaires sur plusieurs sites peut simplifier les achats et la gestion de projet. Ce schéma favorise des relations plus durables entre les promoteurs industriels et les fournisseurs de bâtiments qualifiés. Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique bénéficie donc d'un glissement vers des achats répétés plutôt que des projets isolés.
Investissement dans les ports, aéroports, zones franches et grands corridors logistiques
L'investissement dans la logistique crée une demande d'entrepôts, de zones de fret, d'ateliers et d'installations industrielles connexes. DP World a ouvert la Phase 1 du Parc logistique de Sokhna en Égypte en octobre 2025 après un investissement de 85 millions USD, et la Phase 2 est prévue pour porter le parc à près de 300 000 m² au troisième trimestre 2026[1]. AD Ports Group a commencé la modernisation du Terminal Noatum Ports Luanda en septembre 2025 avec un investissement initial de 250 millions USD et un objectif de porter la capacité à 350 000 EVP d'ici le premier trimestre 2027[2]. AD Ports Group a également conclu un accord avec la Zone économique du Canal de Suez en Égypte pour développer un parc industriel et logistique à Port-Saïd Est en mai 2025. Ces investissements soutiennent le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique car les opérateurs logistiques ont besoin d'espaces couverts avant de pouvoir traiter efficacement les volumes de fret. Ils favorisent également des bâtiments standardisés pouvant être agrandis à mesure que le taux d'occupation augmente. Cela est utile pour les opérateurs logistiques car les besoins en capacité peuvent évoluer avec les clients, les routes et les volumes de fret. Un plan de construction par phases peut permettre aux opérateurs de commencer avec l'espace essentiel et d'ajouter de la capacité ultérieurement. Cette approche rend le calendrier de livraison et la flexibilité des facteurs concurrentiels importants.
Développement de méga-projets de stades, tourisme, expositions et nouvelles villes
Les préparatifs de l'Expo 2030 et de la Coupe du Monde de la FIFA 2034 en Arabie Saoudite prolongent le pipeline de construction de la région au-delà des projets industriels conventionnels. Le plan directeur de l'Expo 2030 était en voie d'achèvement début 2026. Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique peut servir des usages d'appui tels que l'hébergement, les bâtiments de services, les installations d'hôtellerie et les espaces opérationnels. Un contrat de 2025 portant sur 12 000 unités d'hébergement modulaires permanentes pour travailleurs à NEOM a montré l'ampleur de la demande de bâtiments construits en usine pour les grands projets. Ces projets nécessitent des unités répondant à des normes de durabilité et d'exploitation, et pas seulement à un faible coût initial. Cela rend la construction modulaire plus pertinente pour les programmes de développement de longue durée. Cela montre également que les usages temporaires et permanents peuvent se chevaucher lorsque les projets ont besoin d'hébergement ou de services en début de construction. Les promoteurs peuvent utiliser l'achèvement en usine pour réduire le volume de travail requis sur un site éloigné. Il en résulte un rôle plus large pour les unités modulaires dans la planification de projet. Cela peut également améliorer la coordination lorsque les projets nécessitent de nombreuses chambres similaires ou zones de service livrées dans un délai limité. Cela ne supprime pas la nécessité de la préparation du site, des utilités et d'une installation soigneuse. Cela modifie la séquence des travaux en déplaçant une plus grande part de l'activité vers un environnement de fabrication contrôlé.
Besoins en hébergement de main-d'œuvre dans les déserts reculés, les mines et les sites temporaires
Les mines, les projets éloignés et les besoins de reconstruction créent une demande au-delà des cycles de développement urbain du Golfe. Une ville ouvrière à la mine d'or de Tasiast en Mauritanie a hébergé 8 400 travailleurs grâce à un système de construction en acier et modulaire conçu pour une livraison en zone reculée. Karmod a installé un camp de 2 000 personnes pour un site minier aurifère au Libéria, comprenant 32 blocs à un étage sur 15 500 m². Les besoins de reconstruction du Soudan ont été estimés à 300 milliards USD pour Khartoum et à 700 milliards USD pour l'ensemble du pays en mai 2025, tandis que la Banque mondiale a signalé plus de 12,9 millions de personnes déplacées de force. La Libye a discuté de la reprise de l'activité de construction préfabriquée avec des entreprises internationales en août 2026, indiquant un intérêt officiel pour la construction en usine à des fins de reconstruction. Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique a besoin de systèmes durables pouvant être transportés, érigés et entretenus dans des endroits difficiles. Cependant, la demande réelle de reconstruction dépendra de la sécurité, du financement et de la capacité de mise en œuvre.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition aux coûts de l'acier importé, de l'isolation et du fret maritime | -1.60% | Mondial ; sensibilité la plus élevée en Afrique subsaharienne et en Afrique du Nord | Court terme (≤ 2 ans) |
| Exposition à la chaleur extrême, aux UV, à l'abrasion par le sable et à la corrosion saline | -0.80% | Villes côtières du Conseil de coopération du Golfe (CCG) ; répercussions sur le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Nombre limité d'entrepreneurs locaux en montage et dépendance à l'expertise importée | -0.60% | Afrique subsaharienne ; Arabie Saoudite sous contraintes de saoudisation | Long terme (≥ 4 ans) |
| Risque de perturbation des routes maritimes en mer Rouge, dans le Golfe et lié aux tensions géopolitiques | -0.50% | Arabie Saoudite, Égypte, Émirats arabes unis, corridor de la mer Rouge | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exposition aux coûts de l'acier importé, de l'isolation et du fret maritime
Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique reste sensible aux coûts de l'acier, de l'isolation, du transport, des importations et de l'expédition. L'acier représente une part substantielle du coût des matériaux d'un bâtiment préfabriqué, ce qui rend la tarification des projets vulnérable lorsque les conditions d'approvisionnement changent. Les projets africains subissent une pression supplémentaire liée aux droits d'importation, aux taxes, au transport intérieur et aux ports encombrés, surtout lorsque les matériaux parcourent de longues distances après être entrés dans un port. Les traversées quotidiennes du détroit de Bab Al-Mandeb sont tombées à 15 le 12 septembre 2026, à la suite de la saisie de l'île de Périm, selon The National. Les fournisseurs qui s'approvisionnent régionalement, planifient le fret à l'avance et standardisent les composants peuvent réduire une partie de cette exposition. L'incertitude sur les coûts et les délais de livraison peut néanmoins retarder les approbations lorsque les promoteurs comparent les bâtiments préfabriqués avec les alternatives conventionnelles locales. Les équipes de projet doivent peser la fiabilité de la livraison par rapport à l'avantage de prix recherché au début de l'approvisionnement. Cela est particulièrement important pour les projets ayant des dates d'ouverture fixes ou une fenêtre de construction étroite. Une meilleure prévision et des achats plus précoces peuvent limiter, sans toutefois éliminer, cette pression.
Exposition à la chaleur extrême, aux UV, à l'abrasion par le sable et à la corrosion saline
Les conditions du Golfe nécessitent des matériaux capables de tolérer la chaleur extrême, l'exposition aux ultraviolets, l'abrasion par le sable et la corrosion côtière. Ces conditions peuvent accroître le besoin de revêtements de qualité supérieure, de bardages isolés et d'une planification détaillée de la maintenance. Les exigences du Code de construction saoudien affectent également les choix de conception pour la résistance au vent, les performances sismiques et d'autres considérations de sécurité. Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique doit donc être compétitif tant sur les performances certifiées que sur le prix. Dans de nombreux marchés africains, un vivier limité d'entrepreneurs certifiés en montage constitue une contrainte supplémentaire car l'expertise technique importée augmente les délais et les coûts. Ces conditions récompensent les fournisseurs disposant d'équipes techniques locales, de spécifications testées et d'un service après-vente fiable. Elles nécessitent également une sélection claire des matériaux avant qu'un projet entre en phase d'approvisionnement. Lorsque les propriétaires de bâtiments comprennent les conditions d'exploitation à un stade précoce, ils peuvent éviter des modifications ultérieures qui retardent la fabrication. La capacité de service est importante car les conditions du site peuvent affecter à la fois la qualité de l'installation et la durée de vie du bâtiment achevé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par structure : les bâtiments à un étage dominent tandis que les formats multi-étages se développent
Les bâtiments à un étage détenaient 66 % de la part du marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique en 2025. Les entrepôts, les installations de fabrication, les sites de maintenance énergétique et les camps miniers nécessitent souvent de larges espaces sans colonnes et une circulation interne simple. Ces exigences soutiennent l'utilisation continue des conceptions à un niveau dans les sites industriels. Les villes industrielles saoudiennes, la Zone économique du Canal de Suez et les corridors logistiques sud-africains offrent des cadres où ce format peut être reproduit. La grande base installée donne également aux fabricants une expérience établie en matière de conception et d'approvisionnement. Dans le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique, ce segment reste le choix pratique pour de nombreuses installations à grande hauteur et à grande empreinte.
Les structures multi-étages devraient enregistrer un CAGR de 11,8 % jusqu'en 2031. Cette catégorie gagne en pertinence dans les villes où les terrains industriels sont limités ou coûteux. Le projet MODON de Dammam en 2025 comprenait 8 étages et 78 unités industrielles, fournissant une référence régionale pour les espaces de production verticaux. Les projets multi-étages nécessitent une ingénierie plus avancée, un contrôle de fabrication et des travaux de conformité que les bâtiments à un étage typiques. Les fabricants capables de répondre à ces exigences sont mieux placés pour servir la partie à croissance plus rapide de la catégorie de structures. Le secteur de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique s'élargit donc au-delà des hangars conventionnels de faible hauteur. Ce changement ne remplace pas les bâtiments à un étage à court terme, car de nombreux usages industriels nécessitent encore de larges plateaux. Il offre plutôt aux promoteurs une autre option lorsque l'efficacité foncière devient une priorité. La capacité de conception et l'expérience en matière de conformité détermineront quels fournisseurs pourront participer de manière cohérente.

Par type de produit : les systèmes panélisés dominent tandis que les bâtiments modulaires se développent
Les systèmes panélisés et componentisés détenaient 38 % de la part du marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique en 2025. Leur position reflète leur capacité à s'adapter à des conceptions personnalisées pour les grands projets industriels et commerciaux. Les panneaux et composants peuvent être configurés pour différentes portées, besoins de bardage et dispositions de bâtiments. Les fabricants du Golfe ont établi des chaînes d'approvisionnement et une expérience de projet pour ces exigences. Cela soutient leur utilisation lorsque les clients ont besoin de rapidité mais ne nécessitent pas un module entièrement volumétrique. Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique continue de s'appuyer sur ces systèmes pour un large éventail de projets industriels.
Les bâtiments modulaires devraient croître à un CAGR de 12,2 % jusqu'en 2031. Les grands programmes d'hébergement de travailleurs ont soutenu cette catégorie car les projets peuvent réaliser une grande partie du travail en usine avant l'installation sur site. Le contrat d'hébergement NEOM de 2025 nécessitait 12 000 unités permanentes et incluait des spécifications de durabilité, montrant que la livraison modulaire peut être utilisée à une échelle significative. CIMC a expédié des unités d'hôtel modulaires pour l'Earth Hotel Riyadh en août 2026, introduisant la construction modulaire dans l'hôtellerie saoudienne. Ce changement étend la catégorie au-delà du logement temporaire. Les hôtels, les résidences du personnel et les équipements communautaires peuvent utiliser des solutions modulaires lorsque la certitude du calendrier est importante. La catégorie peut également offrir aux promoteurs un moyen plus contrôlé de coordonner les finitions et les services du bâtiment avant que les unités arrivent sur site. Ces caractéristiques rendent les bâtiments modulaires pertinents pour un plus large éventail d'exigences clients. Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique peut en bénéficier lorsque les promoteurs valorisent une livraison plus rapide, des finitions intégrées et une qualité de construction plus contrôlée.
Par application : les installations industrielles restent au cœur de la demande
Les installations industrielles détenaient 55 % de la part du marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique en 2025. La demande provenait des usines, des entrepôts, des infrastructures énergétiques et des installations au service des opérations minières. Zamil Steel a fourni 15 000 MT d'acier de structure pour le projet Masar Mall de 200 000 m² à La Mecque en 2025, montrant que la construction en acier grand format sert également les usages commerciaux. Le travail industriel reste la plus grande application car les programmes de diversification ont besoin d'espaces de production et de logistique avant que la production puisse se développer. Les zones franches et le développement lié aux transports soutiennent également cette demande. Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique continuera de dépendre du rythme de livraison des projets industriels. La demande d'installations sera la plus forte là où les calendriers de construction correspondent aux investissements manufacturiers et à l'expansion logistique. Les clients industriels ont également besoin de conceptions qui s'adaptent aux machines, au stockage, aux activités de chargement et aux changements futurs des opérations. Cela maintient l'ingénierie pratique et les agencements adaptables au cœur de la demande applicative.
Les bâtiments institutionnels devraient croître à un CAGR de 11,6 % jusqu'en 2031. Les nouvelles zones urbaines du Golfe nécessitent des écoles, des cliniques et des équipements publics, tandis que les zones de reconstruction peuvent nécessiter des bâtiments communautaires durables. Ces projets peuvent utiliser la même capacité de fabrication et les mêmes réseaux d'installation que ceux qui servent les travaux commerciaux. La catégorie bénéficie également lorsqu'une livraison rapide est importante et que les sites de projet sont difficiles d'accès. Les acheteurs institutionnels accorderont une plus grande importance à la sécurité, à la durée de vie et à la conformité que les acheteurs de structures à court terme. Cela offre au secteur de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique une opportunité d'appliquer les capacités de construction industrialisée aux exigences des services publics.
Analyse géographique
L'Arabie Saoudite détenait 28 % de la part du marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique en 2025. Sa base de demande comprend les programmes de stratégie industrielle, les nouvelles villes industrielles, NEOM et le cycle de construction pour l'Expo 2030 et la Coupe du Monde de la FIFA 2034. Kirby Building Systems a posé la première pierre d'une installation de fabrication de 256 000 m² dans la ville industrielle de Sudair en février 2025, avec une capacité annuelle prévue de 100 000 MT de bâtiments préfabriqués et 100 000 MT d'acier de structure. L'investissement aligne la capacité de fabrication locale avec le pipeline de demande du pays. Saudi Aramco a reconnu Zamil Steel en février 2026 pour avoir livré plus de 50 000 MT de structures en acier préfabriqué pour le Complexe international King Salman pour les industries et services maritimes. L'échelle et la base de production locale de l'Arabie Saoudite en font un acteur central du marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique.
Les Émirats arabes unis devraient croître à un CAGR de 11,5 % jusqu'en 2031. Leurs zones franches, ports et clusters industriels soutiennent un besoin constant de hangars logistiques, d'espaces d'usine et de bâtiments de soutien. KEZAD a signé un bail avec ROX pour un centre de fabrication avancée au Khalifa Logistics Park 1 en mai 2026, ce qui soutient la demande continue d'installations de production et de logistique. La Turquie contribue à la fois à la demande et à l'offre dans le périmètre régional, tandis que le Qatar et le Koweït ajoutent une demande du Golfe plus stable. Les Émirats arabes unis offrent au marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique un centre de croissance orienté vers le commerce avec une infrastructure logistique établie. Son rôle de plateforme de distribution signifie que la demande d'entrepôts et de production peut être liée à l'usage domestique et au commerce régional. Les promoteurs peuvent bénéficier de ports établis, de liaisons routières et de services de zones franches. Ces conditions contribuent à créer un cadre stable pour les locataires industriels et les prestataires logistiques.
L'Égypte fournit un exemple clair de développement de zones industrielles en Afrique. La Zone économique du Canal de Suez a signé un contrat pour un complexe industriel préfabriqué de 20,3 millions USD à Qantara Ouest en décembre 2025, couvrant 200 000 m² en 2 phases. Le Nigéria dispose d'une capacité limitée de fabrication locale de bâtiments métalliques, ce qui restreint l'offre mais crée une ouverture possible pour l'investissement dans la production nationale. Karmod Nigeria a livré un lotissement de 100 unités préfabriquées à Kaduna en moins de 6 mois en novembre 2025[3]. La modernisation des ports de l'Angola et l'activité minière en Zambie, au Libéria, au Mali et au Mozambique soutiennent la demande d'entrepôts et d'hébergement. L'estimation de la Banque mondiale de 12,9 millions de personnes déplacées de force au Soudan indique également l'ampleur des besoins potentiels de reconstruction si les conditions le permettent. Ces marchés variés élargissent le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique au-delà des cycles industriels du Golfe. Cependant, les conditions diffèrent considérablement d'un pays à l'autre, notamment en ce qui concerne l'accès aux ports, au financement, à la main-d'œuvre qualifiée et aux approbations de projets. Les fournisseurs ont besoin de plans de livraison locaux plutôt que d'une approche unique pour toute la région. Cette variation peut créer des défis, mais elle répartit également les opportunités entre la logistique, les mines, la fabrication, le logement et les travaux de reconstruction.
Paysage concurrentiel
Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique est modérément fragmenté. Les fabricants basés dans le Golfe ont un avantage car ils combinent les capacités d'ingénierie, de fabrication, d'approvisionnement et de montage. Zamil Steel dispose d'un solide historique de projets en Arabie Saoudite et en Afrique du Nord, tandis que Kirby Building Systems étend sa capacité de fabrication en Arabie Saoudite. La filiale égyptienne de Zamil Steel a commencé les travaux en juillet 2026 sur un contrat de 362,6 millions SAR (97 millions USD) pour le projet laitier et agricole Baladna en Algérie. Ce type de présence régionale sur les projets aide les fournisseurs établis à concourir pour les grands contrats. Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique comprend également des exportateurs d'Inde, de Chine et du Vietnam qui concourent sur le prix et la capacité de production.
La concurrence est de plus en plus façonnée par le contenu local, la conformité technique et la capacité d'ingénierie numérique. Zamil Steel a reçu un prix de modélisation des informations du bâtiment Tekla pour des travaux associés au Complexe maritime King Salman, reflétant le rôle de la coordination numérique sur les projets complexes. Les fournisseurs doivent également répondre aux exigences locales en matière de bardage coupe-feu, de performance structurelle et de documentation de projet. Emirates Building Systems a remporté le contrat de structure en acier pour le centre de fabrication d'Eaton dans la Zone franche de Jebel Ali, montrant que les fabricants des Émirats arabes unis peuvent concourir pour des projets de clients internationaux. Kingspan fournit des systèmes de panneaux isolés aux intégrateurs régionaux, ce qui en fait un fournisseur de composants plutôt qu'un concurrent direct clé en main sur chaque projet. Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique récompense les entreprises capables de documenter les performances techniques et de gérer des approvisionnements complexes.
L'Afrique reste une opportunité stratégique car de nombreux marchés disposent d'une capacité de fabrication et de montage certifiée limitée. Cet écart rend les bâtiments importés et les équipes techniques étrangères importantes, mais peut augmenter les coûts et les risques de livraison. Zamil Steel, Kirby Building Systems et les fabricants basés aux Émirats arabes unis sont positionnés pour servir la demande transfrontalière car ils disposent de références régionales et de systèmes de fabrication établis. Les partenariats locaux peuvent aider ces entreprises à répondre aux contraintes d'installation et aux besoins des marchés publics. La concurrence par les prix restera significative là où les projets ont des spécifications simples, tandis que les projets industriels, institutionnels et multi-étages complexes favorisent les fournisseurs expérimentés. Le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique est donc compétitif mais pas dominé par un petit groupe avec une part combinée divulguée. Les clients peuvent choisir parmi des producteurs régionaux établis, des fabricants spécialisés et des exportateurs étrangers. La base de la concurrence varie selon les projets, le prix étant plus important dans les bâtiments standard et la livraison technique plus importante dans les missions complexes. Cela laisse de la place aux fournisseurs capables de nouer des relations locales tout en maintenant des normes d'ingénierie et de fabrication fiables. Une exécution solide sur chaque projet restera importante pour les affaires récurrentes dans toute la région.
Leaders du secteur de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique
-
Zamil Steel Holding Company
-
Kirby Building Systems
-
Tiger Steel Engineering LLC
-
BlueScope Steel Limited
-
Kingspan Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Le ministre libyen du Logement et de la Construction, accompagné de représentants de la société chinoise Nantong Construction Company, a inspecté l'usine de bâtiments préfabriqués et de composants structurels de Sidi El-Sayeh pour évaluer son état et explorer la reprise des opérations.
- Mai 2026 : Zamil Structural Steel Co. (Égypte), filiale d'Advanced Building Industries Company (SENAAT), a signé un contrat de 362,6 millions SAR (environ 97 millions USD) avec la société qatarie Elegancia Steel Company pour la conception, l'ingénierie et la fourniture de structures en acier et de travaux de bardage avec panneaux isolants pour le projet Baladna Algérie à Adrar.
- Février 2026 : Zamil Steel a été reconnu par Saudi Aramco lors de la cérémonie d'achèvement mécanique du Complexe international King Salman pour les industries et services maritimes après avoir fourni plus de 50 000 MT d'acier sur six ans. La société a initialement fourni environ 22 000 MT de structures en acier préfabriqué, suivies de 25 500 MT supplémentaires.
Périmètre du rapport sur le marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique
| Un étage |
| Plusieurs étages |
| Bâtiments modulaires |
| Systèmes panélisés et componentisés |
| Autres types de bâtiments préfabriqués |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Autres |
| Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | |
| Turquie | |
| Qatar | |
| Koweït | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par structure | Un étage | |
| Plusieurs étages | ||
| Par type de produit | Bâtiments modulaires | |
| Systèmes panélisés et componentisés | ||
| Autres types de bâtiments préfabriqués | ||
| Par application | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Institutionnel | ||
| Autres | ||
| Par géographie | Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Qatar | ||
| Koweït | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la construction de bâtiments préfabriqués au Moyen-Orient et en Afrique d'ici 2031 ?
Le marché devrait atteindre 7,93 milliards USD d'ici 2031, avec un CAGR de 10,34 % à partir de 2026.
Quel type de structure détenait la plus grande part en 2025 ?
Les bâtiments à un étage étaient en tête avec une part de 66 % en 2025, soutenus par la demande d'entrepôts, d'usines, d'installations minières et de sites énergétiques.
Quelle catégorie de produits connaît la croissance la plus rapide jusqu'en 2031 ?
Les bâtiments modulaires devraient croître à un CAGR de 12,2 % à mesure que les besoins en hébergement de travailleurs, en hôtellerie et en grands projets se développent.
Quelle application génère la demande de bâtiments préfabriqués dans la région ?
Les installations industrielles détenaient une part de 55 % en 2025 car les projets de fabrication, d'entreposage, de logistique et d'énergie nécessitent de grands espaces couverts.
Quel pays détient la plus grande part régionale ?
L'Arabie Saoudite détenait une part de 28 % en 2025, soutenue par les programmes industriels, les investissements manufacturiers et les grands projets de développement.
Pourquoi les Émirats arabes unis sont-ils la géographie à la croissance la plus rapide ?
Les Émirats arabes unis devraient croître à un CAGR de 11,5 % jusqu'en 2031 car les zones franches, l'activité commerciale et les clusters industriels soutiennent la demande d'usines et de bâtiments logistiques.