
Marktgröße und Marktanteil für vorgefertigte Gebäudekonstruktion in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
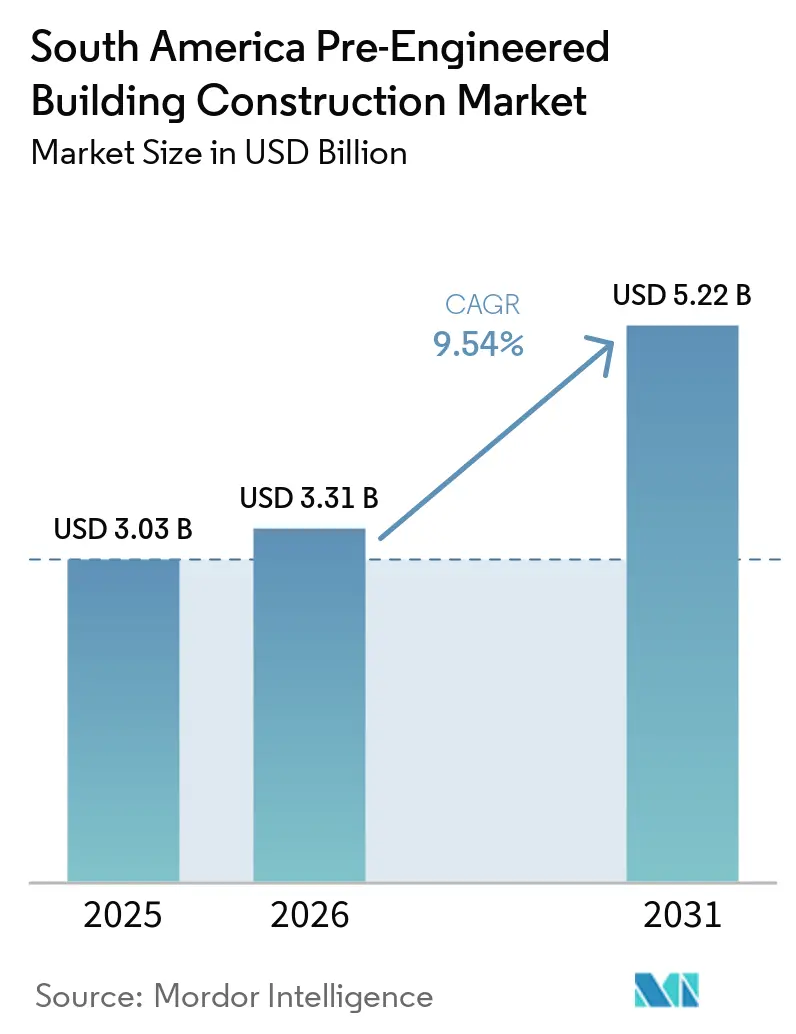
| Marktgröße im Basisjahr (2025) | 3.03 Milliarden US-Dollar |
| Marktgröße (2026) | 3.31 Milliarden US-Dollar |
| Marktgröße (2031) | 5.22 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.54 % |
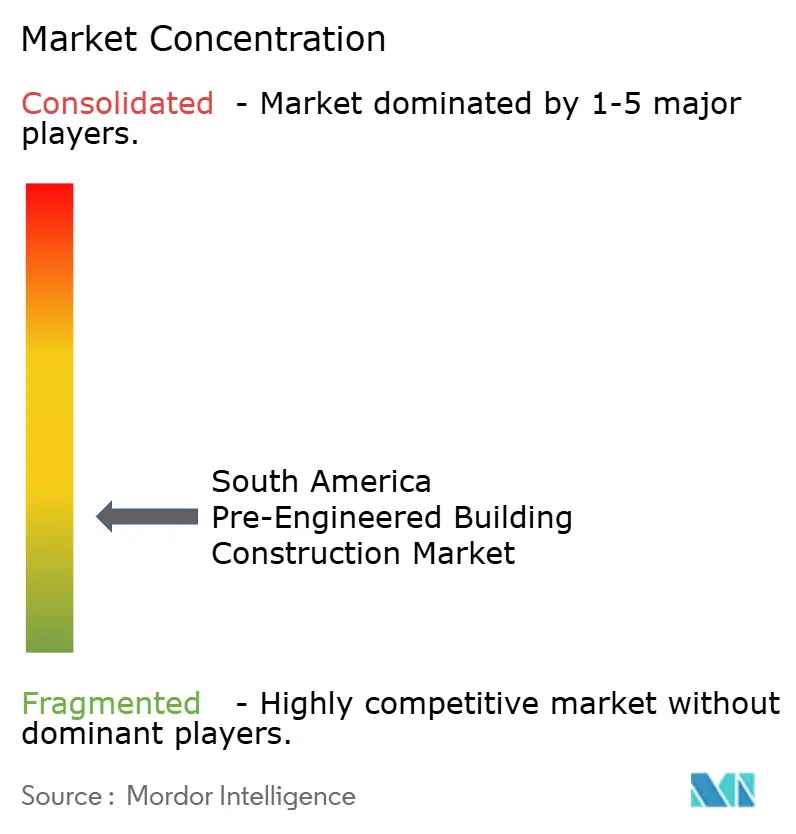
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für vorgefertigte Gebäudekonstruktion in Südamerika von Mordor Intelligence
Die Marktgröße für vorgefertigte Gebäudekonstruktion in Südamerika wird voraussichtlich von 3,03 Milliarden USD im Jahr 2025 und 3,31 Milliarden USD im Jahr 2026 auf 5,22 Milliarden USD bis 2031 anwachsen, was einer CAGR von 9,54 % zwischen 2026 und 2031 entspricht. Bergbauinvestitionen, Getreidespeicherprojekte und Logistikbauten erweitern den Kundenstamm für werkseitig gefertigte Stahlkonstruktionen. Vorgefertigte Systeme helfen Eigentümern, die Bauzeit vor Ort zu verkürzen und Zeitpläne für Bergwerke, Lagerhäuser und Verarbeitungsanlagen zu steuern. Die Nachfrage ist am stärksten dort, wo Projekte große stützenfreie Spannweiten, Gerätegehäuse oder Gebäude in abgelegenen Lagen benötigen. Lieferanten mit lokaler Ingenieursleistung, seismischer Auslegungskompetenz und geschulten Montageteams sind besser positioniert, um Aufträge im Markt für vorgefertigte Gebäudekonstruktion in Südamerika zu gewinnen. Währungsrisiken, Hafenverzögerungen und Genehmigungsverfahren schränken nach wie vor ein, wie schnell angekündigte Projekte zu Bauaufträgen werden.
Wichtigste Erkenntnisse des Berichts
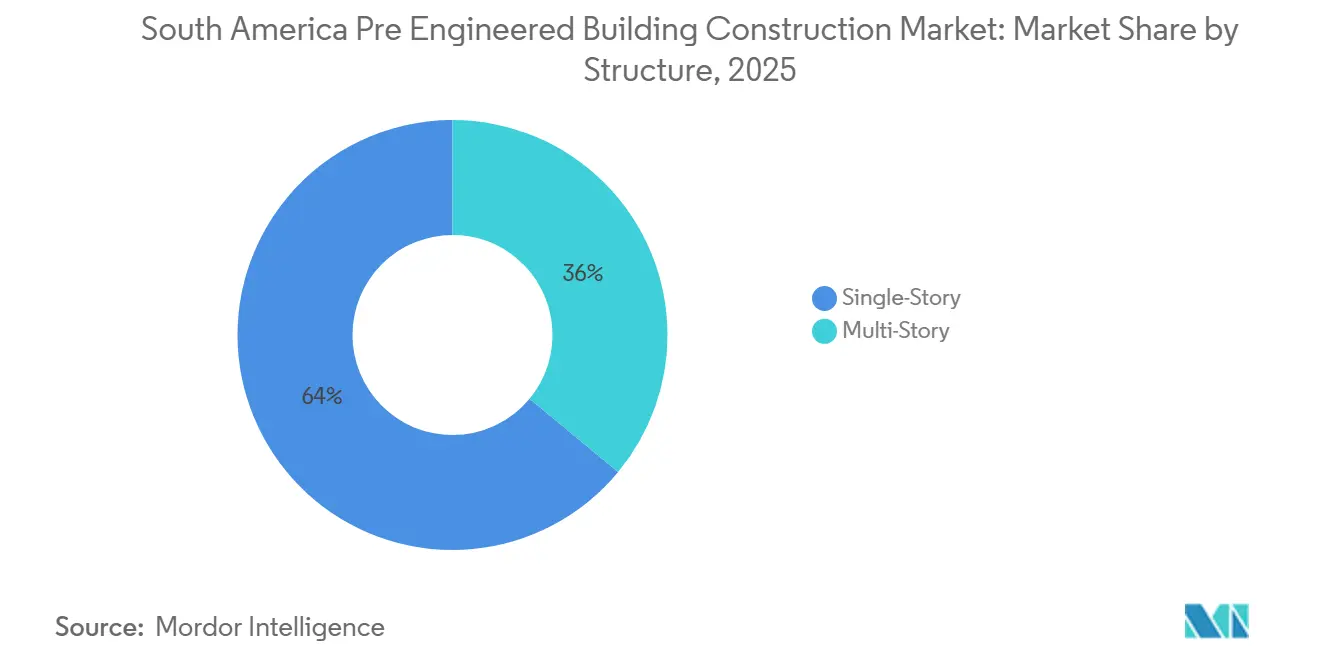
- Nach Struktur entfielen im Jahr 2025 64 % des Marktanteils für vorgefertigte Gebäudekonstruktion in Südamerika auf eingeschossige Gebäude, während mehrgeschossige Gebäude bis 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen werden.
- Nach Produkttyp entfielen im Jahr 2025 39 % des Marktanteils für vorgefertigte Gebäudekonstruktion in Südamerika auf paneelierte und komponentisierte Systeme, während Modulgebäude bis 2031 voraussichtlich mit einer CAGR von 11 % wachsen werden.
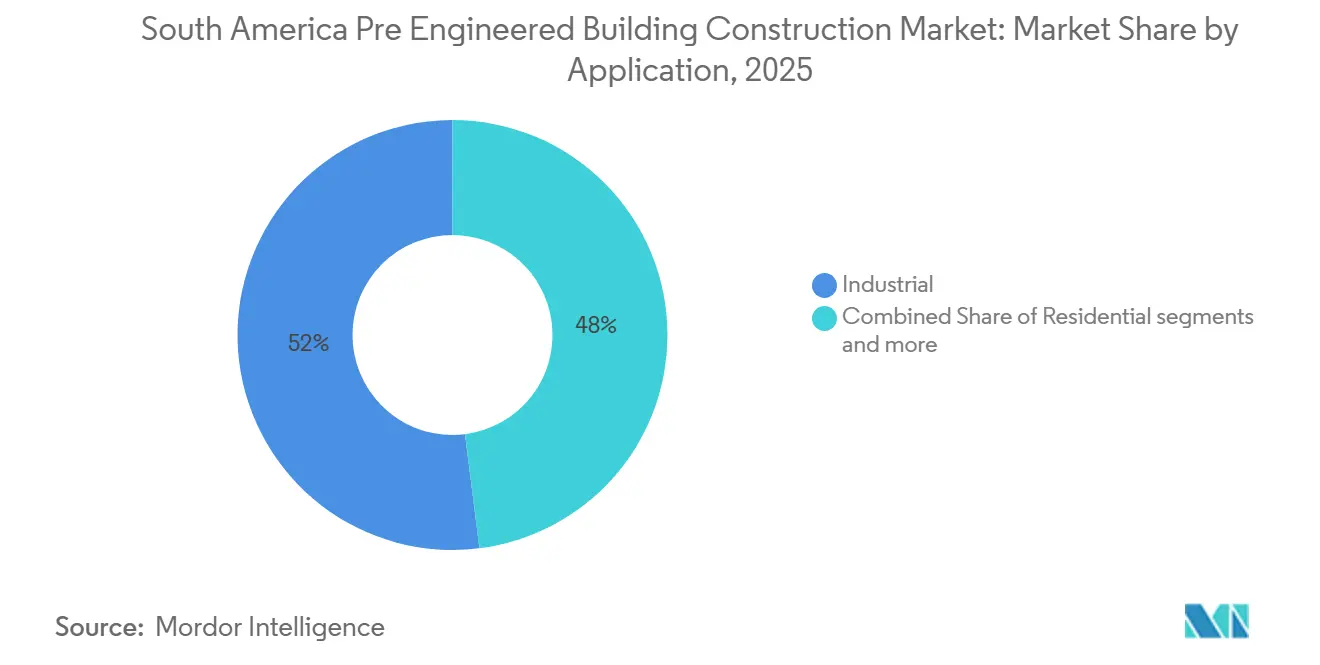
- Nach Anwendung entfielen im Jahr 2025 52 % der Marktgröße für vorgefertigte Gebäudekonstruktion in Südamerika auf Industriegebäude, während Gewerbegebäude bis 2031 voraussichtlich mit einer CAGR von 10,3 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 46 % für vorgefertigte Gebäudekonstruktion in Südamerika auf Brasilien, während Kolumbien bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für vorgefertigte Gebäudekonstruktion in Südamerika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bergbaugebundene Verarbeitung, Ausrüstung für erneuerbare Energien und regionales Nearshoring | +2.0% | Chile, Peru, Kolumbien und Brasilien | Mittelfristig (2–4 Jahre) |
| Infrastruktur für Kupfer-, Lithium-, Öl-, Gas- und Projekte im Bereich erneuerbare Energien | +1.8% | Chile, Peru und Argentinien | Langfristig (≥ 4 Jahre) |
| Expansion von Getreide-, Fleisch-, Lebensmittelverarbeitungs- und temperaturgeführten Lagerkapazitäten | +1.5% | Brasilien, Argentinien und Chile | Kurzfristig (≤ 2 Jahre) |
| Urbane Lieferzentren und E-Commerce-Lagerhaltung in São Paulo und Santiago | +1.4% | Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Schnell einsetzbare Camps und Verarbeitungsgebäude für abgelegene Ressourcenprojekte | +1.2% | Chile, Peru und Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bergbaugebundene Verarbeitung, Ausrüstung für erneuerbare Energien und regionales Nearshoring
Bergbau-, erneuerbare Energien- und Nearshoring-Projekte stützen die Nachfrage im Markt für vorgefertigte Gebäudekonstruktion in Südamerika. Lateinamerika hatte seit 2015 Greenfield-Investitionen in Kupfer- und Lithiumbergbau in Höhe von 45 Milliarden USD angezogen, wobei Chile, Peru und Argentinien einen Großteil dieses Kapitals erhielten. Bergwerke benötigen Sortierhallen, Wartungswerkstätten, Elektroräume und Arbeitnehmereinrichtungen, bevor die Produktion beginnen kann. Diese Strukturen werden häufig an abgelegenen Standorten benötigt, wo Betonarbeiten länger dauern und größere Baustellenteams erfordern. Tecno Fast schloss sein 73.100 m² großes Camp an der Collahuasi-Kupfermine in Chile in 394 Tagen ab, wie das Modular Building Institute berichtet[1]. Kolumbien profitiert ebenfalls von Nearshoring-Investitionen, die Industriegebäude erfordern, die auf die seismischen Anforderungen des Landes ausgelegt sind.
Infrastruktur für Kupfer-, Lithium-, Öl-, Gas- und Projekte im Bereich erneuerbare Energien
Ressourcen- und Energieprojekte erzeugen wiederkehrende Nachfrage nach Werkstätten, Umspannwerken, Geräteräumen und Camps im Markt für vorgefertigte Gebäudekonstruktion in Südamerika. Chiles Bergbauprojektportfolio für 2024 bis 2033 belief sich auf 83,1 Milliarden USD über 51 Vorhaben. Codelco und SQM gründeten 2024 ihre öffentlich-private Partnerschaft am Salar de Atacama, die langfristige Lithiumverarbeitungsbedarfe statt kurzfristiger Einrichtungen unterstützt. Atlas Renewable Energy schloss im Oktober 2025 eine Finanzierung in Höhe von 475 Millionen USD für das Copiapó Solar-Hybridprojekt in Chile ab[2]. Das Projekt umfasst 357 MWp Solarkapazität und ein 320-MW-Batteriespeichersystem und versorgt die Bergbaubetriebe der CAP Group mit Strom. Argentiniens Öl- und Gasgebiet Vaca Muerta bietet eine weitere Nachfragequelle für schnell einsetzbare Verarbeitungsmodule und Unterkunftsgebäude.
Expansion von Getreide-, Fleisch-, Lebensmittelverarbeitungs- und temperaturgeführten Lagerkapazitäten
Lebensmittelverarbeitungs- und Lagerprojekte bieten eine stabilere Auftragspipeline für den Markt für vorgefertigte Gebäudekonstruktion in Südamerika. Im März 2025 genehmigte Brasiliens BNDES Darlehen in Höhe von 37 Millionen USD für 4 Getreide- und Tierfutterlager-Projekte, darunter die Erweiterung der Getreiderlagerkapazität von Copacol in Cascavel, Paraná. Conab verpflichtete sich außerdem zu 9,4 Millionen USD, um die Lagerkapazität in Ponta Grossa, Paraná, zu erweitern. In Chile plante Emergent Cold LatAm eine Erweiterung in Talcahuano, die eine Tiefkühlanlage mit 37.000 Palettenstellplätzen und 30.000 m² Fläche schaffen würde. Getreide- und Lebensmittelexporteure haben häufig Verkaufsverträge in USD, was den Einfluss lokaler Währungsvolatilität auf Bauentscheidungen verringern kann. Dies macht Lebensmittel- und Kühlkettenarbeiten für Lieferanten nützlich, wenn diskretionäre Industrieinvestitionen nachlassen.
Urbane Lieferzentren und E-Commerce-Lagerhaltung in São Paulo und Santiago
Geringe Leerstandsquoten in der Logistik und E-Commerce-Investitionen erhöhen den Lagerbedarf im Markt für vorgefertigte Gebäudekonstruktion in Südamerika. Santiago beendete 2025 mit 6,19 Millionen m² Logistikbestand und einer Leerstandsquote von 6,37 %, während Klasse-A-Neubauten größtenteils vorvermietet waren. Die Stadt verzeichnete im ersten Quartal 2026 eine allgemeine Leerstandsquote von 4,8 %, und 7 Projekte mit insgesamt 200.000 m² sollten im Laufe des Jahres fertiggestellt werden. Diese Bedingungen begünstigen stützenfreie, schnell zu errichtende Lagerdesigns und vertikale Kommissionierlayouts. Abgelegene Bergwerke benötigen ebenfalls modulare Camps, Büros, Labore und Logistikeinrichtungen, die mit weniger Arbeitskräften vor Ort montiert werden können. Lieferanten, die sowohl städtische Lieferprojekte als auch isolierte Ressourcenstandorte bedienen können, können ihre Arbeit auf verschiedene Kundengruppen verteilen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Währungsabwertung, Inflation und Preisvolatilität bei importiertem Stahl | -0.9% | Argentinien, Brasilien und andere regionale Märkte | Kurzfristig (≤ 2 Jahre) |
| Mercosur-Zölle, Hafenengpässe und lange Binnentransportstrecken | -0.7% | Brasilien, Argentinien, Peru und Kolumbien | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Monteuren in den Anden, im Amazonasgebiet und in abgelegenen Bergbauregionen | -0.5% | Chile, Peru und Kolumbien | Langfristig (≥ 4 Jahre) |
| Umweltgenehmigungen, seismische Auslegung und Verzögerungen bei der Genehmigung öffentlicher Bauvorhaben | -0.4% | Chile, Peru und Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsabwertung, Inflation und Preisvolatilität bei importiertem Stahl
Währungsbewegungen machen Preisgestaltung und Projektgenehmigungen im Markt für vorgefertigte Gebäudekonstruktion in Südamerika weniger planbar. Argentinien produzierte 2025 808.600 Tonnen Stahl, 38 % mehr als 2024, doch die Baunachfrage blieb unter früheren Niveaus. Importierte Bausätze werden teurer, wenn der Vertrag in USD bepreist ist, das Projekt jedoch Einnahmen in Pesos oder Reais erzielt. Brasilianische Hersteller sehen sich zudem langen Vorlaufzeiten für Stahlspulen gegenüber, die im Rahmen internationaler Benchmark-Verträge beschafft werden. Beschaffungsteams warten möglicherweise auf eine Stabilisierung der Wechselkurse, bevor sie ein Gebäudepaket genehmigen. Diese Verzögerung begünstigt lokale Hersteller, wenn sie lokal beschaffte Profile und kürzere Preisvaliditätszeiträume anbieten können.
Mercosur-Zölle, Hafenengpässe und lange Binnentransportstrecken
Handels- und Transportkosten verringern den Preisvorteil importierter Systeme im Markt für vorgefertigte Gebäudekonstruktion in Südamerika. Mercosur-Zölle auf Stahl und Fertigprodukte schaffen unterschiedliche Kostenpositionen für Lieferanten innerhalb und außerhalb des Handelsblocks. Zollverzögerungen in Santos und Buenos Aires können Lieferungen, die an Bauzeitpläne gebunden sind, um 2 bis 4 Wochen verlängern. Landfracht kann 10 % bis 18 % der gelieferten Konstruktionskosten für Standorte ausmachen, die 300 bis 1.500 Kilometer von einem Hafen entfernt liegen. Die Mercosur-Handelskommission verlängerte im Mai 2026 Argentiniens Zollkontingent für bestimmte nicht legierte Stahlstäbe um 365 Tage. Das EU-Mercosur-Abkommen kann die Zollreibung für europäische Lieferanten verringern, löst jedoch nicht die Einschränkungen beim Binnentransport[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Struktur: Eingeschossige Gebäude führen, während mehrgeschossige Formate expandieren
Eingeschossige Gebäude hielten 2025 einen Marktanteil von 64 % im Markt für vorgefertigte Gebäudekonstruktion in Südamerika. Industrie- und Agrarkunden bevorzugen sie, weil Portalrahmen-Systeme stützenfreie Spannweiten, Kranzugang und schwere Bodenlasten unterstützen. Lagerhäuser, Erzzwischenlager und Lebensmittelverarbeitungshallen benötigen häufig Layouts ohne Innenstützen. Brasilianische Getreidekoperativen und Bergbauunternehmen in Chile und Peru sind Hauptnutzer dieser Gebäude. Ihre Konstruktionen ermöglichen es Eigentümern auch, nur das Dach oder partielle Zwischengeschosse hinzuzufügen, wenn der Betrieb mehr interne Kapazität benötigt.
Mehrgeschossige Gebäude werden bis 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen. Flächenknappheit in São Paulo und Santiago veranlasst Entwickler, vertikale Kommissionieretagen zu schaffen, anstatt neue Grundstücke zu erwerben. Zwischengeschossergänzungen können schneller fertiggestellt werden als eine neue Lagerhallenentwicklung an angebotsknappen Standorten. Brasiliens Norm ABNT NBR 8800:2024 fügte Anforderungen für die Verbindungsklassifizierung und seismische Lastkombinationen in mehrgeschossigen Stahlgebäuden hinzu. Diese Änderung unterstützt Lieferanten mit eigenem Tragwerksengineering und detaillierten Genehmigungsverfahren in der Branche für vorgefertigte Gebäudekonstruktion in Südamerika.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkttyp: Paneelierte Systeme behalten die Führung, während Modulgebäude an Boden gewinnen
Paneelierte und komponentisierte Systeme hielten 2025 einen Anteil von 39 % am Markt für vorgefertigte Gebäudekonstruktion in Südamerika. Käufer nutzen diese Systeme wegen der Werksgenauigkeit und der Möglichkeit, das Gebäude vor Ort zu konfigurieren. Montageteams können die Hülle fertigstellen, während die Innenanforderungen noch finalisiert werden. Diese Methode eignet sich gut für Schnellbau-Industrieprojekte mit separaten Gewerken für Heizung, Lüftung, Klimatechnik, Elektro und Sanitär. Sie ermöglicht es lokalen Herstellern auch, Profile und Paneele an die Standortbedingungen anzupassen.
Modulgebäude werden bis 2031 voraussichtlich mit einer CAGR von 11 % wachsen. Bergbaucamps und urbane Micro-Fulfillment-Standorte schätzen Module, weil Versorgungseinrichtungen vor der Lieferung integriert werden können. Grupo Cintac eröffnete im Juni 2026 seine Planta Modular Chacabuco und verdreifachte damit seine Modulkapazität auf mehr als 150.000 m² jährlich. Andere vorgefertigte Gebäudetypen umfassen Leichtstahlrahmen, Hybrid-Beton-Stahl-Systeme und volumetrische Wohneinheiten. SteelCorp investierte 2025 7,2 Millionen USD in eine 16.000 m² große Stahlpanelfabrik in Cajamar, São Paulo, was den Investitionsbedarf für den Kapazitätsaufbau in diesem Teil der Branche für vorgefertigte Gebäudekonstruktion in Südamerika verdeutlicht.
Nach Anwendung: Industriegebäude bleiben zentral, während die gewerbliche Nutzung zunimmt
Industriegebäude machten 2025 52 % der Marktgröße für vorgefertigte Gebäudekonstruktion in Südamerika aus. Bergbau-, Getreideverarbeitungs- und Fertigungsbetriebe benötigen weitspannige Konstruktionen, die schwere Lasten tragen können. Greenfield-Bergwerke in Chile, Getreidekoperativen in Brasiliens Mittlerem Westen und Hersteller in kolumbianischen Industrieparks stützen diese Nachfrage. Diese Kunden priorisieren Lieferzeiten, da Verzögerungen Produktionspläne beeinträchtigen können. Industriearbeiten bleiben daher die wichtigste Umsatzbasis für den Markt für vorgefertigte Gebäudekonstruktion in Südamerika.
Gewerbegebäude werden bis 2031 voraussichtlich mit einer CAGR von 10,3 % wachsen. Fulfillment-Center und kleine städtische Lagerhäuser erhöhen den Einsatz von Stahlhüllen und modularen Innenraumlayouts. Chile verzeichnete 2025 in der Metropolregion Santiago 60.000 m² neu absorbierter modularer Mini-Lagerfläche. Wohnbauprojekte bleiben kleiner, obwohl öffentliche Finanzierungen und städtische Verdichtungsprogramme werkseitig gefertigte Komponenten unterstützen. Brasiliens Metallstrukturhersteller erzielten 2025 einen Bruttoumsatz von 557 Millionen USD und produzierten bei voller Kapazität jährlich 262.400 Tonnen, laut ABCEM.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Brasilien hielt 2025 einen Marktanteil von 46 % im Markt für vorgefertigte Gebäudekonstruktion in Südamerika. ABCEM-Mitgliedsunternehmen erzielten 2025 einen Bruttoumsatz von 27,1 Milliarden USD und investierten 1,2 Milliarden USD in den Anlagenbau und betriebliche Upgrades. Finanzierungen für Getreidekoperativen, Kühlketteneinrichtungen und Industrieparks stützen die Baunachfrage im ganzen Land. Landwirtschaftliche Lagerprojekte schaffen auch Chancen jenseits der größten Städte. Brasilien bleibt Stahlkosten und Währungsbewegungen ausgesetzt, aber seine breite Fertigungsbasis verschafft inländischen Lieferanten eine starke Position.
Kolumbien wird bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen. Nearshoring-Aktivitäten an der Karibikküste und Bergbau in Chocó und Antioquia stützen die Nachfrage nach Industrieflächen. Einige kolumbianische Logistik-Teilmärkte hatten Leerstandsquoten von 1,1 %, was den Bedarf an neuen Einrichtungen erhöht. Das seismische Regelwerk NSR-10 stellt eine Markteintrittsbarriere für Lieferanten ohne konforme Konstruktionen und lokale Montagekapazitäten dar. Chile bleibt ebenfalls wichtig, da seine Bergbaupipeline bis 2033 insgesamt 83,1 Milliarden USD über 51 Projekte umfasst. Santiagos geringe Leerstandsquote unterstützt den Logistikbau, während abgelegene Bergbau- und Energiestandorte Werkstätten, Gerätegehäuse und Camps benötigen.
Peru bietet einen zweiten andinen Wachstumspfad durch Strom- und Bergbauerschließung. Die Regierung vergab 2024 14 unabhängige Stromübertragungsprojekte im Wert von mehr als 2 Milliarden USD, laut der Internationalen Energieagentur. Argentinien war 2025 das zweitgrößte namentlich genannte Land nach absolutem Anteil, aber Währungsinstabilität und schwächere Industrieinvestitionen begrenzen sein Wachstum. Das EU-Mercosur-Abkommen kann den Zugang zu europäischen Systemen verbessern, obwohl lokale Fracht- und Beschaffungsrisiken bestehen bleiben. Bolivien, Uruguay, Paraguay, Ecuador und andere kleinere Märkte tragen durch Agrarwirtschaftsspeicher und Energieprojekte zur Nachfrage bei. Eine 17.250 m² große LKW-Montagewerkstatt in Uruguay zeigt die Art von Industrieprojekten, die in diesen Ländern entstehen können.
Wettbewerbslandschaft
Der Markt für vorgefertigte Gebäudekonstruktion in Südamerika ist fragmentierter Natur. Der Markt ist durch eine Mischung aus großen Stahlherstellern und kleineren regionalen Produzenten gekennzeichnet, wobei der Wettbewerb je nach Land und Projekttyp variiert. Brasiliens Metasa betreibt eine Produktionskapazität von etwa 3.500 Tonnen pro Monat, wobei Exporte rund 35 % des Umsatzes ausmachen und Lieferungen nach Chile, Argentinien und Uruguay gehen. EMTEC Construções Metálicas konkurriert in Brasiliens Segmenten für U-Bahn-Infrastruktur, Bergbau und erneuerbare Energien, unterstützt durch die ISO-9001:2015-Zertifizierung. Im Vergleich dazu bedienen kleinere Hersteller wie Metavo Estruturas Metálicas in Brasilien und MIC SAS in Kolumbien hauptsächlich regionale Kunden. Chinesische Stahlgebäude-Paketlieferanten erhöhen den Wettbewerbsdruck durch kostengünstigere Lösungen für Standard-Industrie- und Logistikgebäude, insbesondere dort, wo lokale Hersteller eine begrenzte Produktdifferenzierung aufweisen.
Technologieübernahme, Produktionseffizienz und regionale Fertigungsinvestitionen prägen den Wettbewerb im Markt für vorgefertigte Gebäudekonstruktion in Südamerika. Grupo Salvatore integriert Tragwerksengineering, Fertigungsdetaillierung und Produktionsmanagement in seinen Fertigungsanlagen in Argentinien, während Miller Building International im Mai 2026 digitale Produktionsmanagementsoftware einführte, um die Fertigungskoordination zu verbessern. In Paraguay stärkt HORMETALs Investition von 20 Millionen USD in seine Anlage in Ñemby seine Fertigungskapazität und sein Exportpotenzial in Argentinien, Uruguay und Paraguay.
ATCO Sabinco konkurriert im chilenischen Bergbauunterkunftssegment durch seine Modulbaukapazitäten und Erfahrung in der Betreuung von Kunden in mehreren Ländern. Unterdessen stellen mehrgeschossige modulare Stahlgebäude über vier Stockwerke eine aufkommende Chance dar, wobei Grupo Salvatores IDERO ein sechsstöckiges modulares Stahlgebäude in Añelo, Argentinien, geliefert hat. Der Wettbewerb im Markt für vorgefertigte Gebäudekonstruktion in Südamerika wird zunehmend von Fertigungsmaßstab, Kosteneffizienz, digitalen Produktionskapazitäten, regionalen Liefernetzwerken und der Fähigkeit abhängen, spezialisierte Industrie- und Infrastrukturanforderungen zu erfüllen.
Marktführer in der Branche für vorgefertigte Gebäudekonstruktion in Südamerika
-
Merigo Estruturas Metálicas
-
Metasa
-
Estrutel (Estruturas Metálicas Estrutel)
-
EMTEC Construções Metálicas
-
Nacional Estruturas Metálicas
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: BITA Construction fertigstellte ein 126-Einheiten-Modulhotel in der argentinischen Patagonien unter Verwendung industrialisierter Steel-Frame-Konstruktion, wobei die Module Struktur, Verkleidung, Wärmedämmung, Sanitärinstallationen und Oberflächen umfassen, die in einer kontrollierten Fabrikumgebung vor der Montage vor Ort hergestellt wurden.
- September 2026: ArcelorMittal Brasil genehmigte eine Investition von 4–5 Milliarden BRL (690–862 Millionen USD) in seinem Tubarão-Werk in Serra, Espírito Santo, zur Installation einer neuen Kaltwalzanlage und einer kontinuierlichen metallischen Beschichtungslinie mit einer Kapazität von 560.000 Tonnen pro Jahr, um die Nachfrage nach höherwertigen beschichteten Stählen in den Bereichen Automobil, Haushaltsgeräte und Bauwesen zu unterstützen.
- August 2026: Kingspan erwarb eine Mehrheitsbeteiligung an Grupo LTN, einem argentinischen Hersteller von Strukturisolierpaneelen, was Kingspans Eintritt in den argentinischen Markt markiert und seine lateinamerikanische Fertigungsplattform stärkt.


Berichtsumfang für den Markt für vorgefertigte Gebäudekonstruktion in Südamerika
| Eingeschossig |
| Mehrgeschossig |
| Modulgebäude |
| Paneelierte und komponentisierte Systeme |
| Andere vorgefertigte Gebäudetypen |
| Wohngebäude |
| Gewerbegebäude |
| Industriegebäude |
| Institutionelle Gebäude |
| Sonstiges |
| Brasilien |
| Argentinien |
| Chile |
| Peru |
| Kolumbien |
| Übriges Südamerika |
| Nach Struktur | Eingeschossig |
| Mehrgeschossig | |
| Nach Produkttyp | Modulgebäude |
| Paneelierte und komponentisierte Systeme | |
| Andere vorgefertigte Gebäudetypen | |
| Nach Anwendung | Wohngebäude |
| Gewerbegebäude | |
| Industriegebäude | |
| Institutionelle Gebäude | |
| Sonstiges | |
| Nach Land | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für vorgefertigte Gebäudekonstruktion in Südamerika im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 3,31 Milliarden USD geschätzt und soll bis 2031 einen Wert von 5,22 Milliarden USD erreichen.
Was treibt die Nachfrage nach vorgefertigten Gebäuden in Südamerika an?
Bergbau, erneuerbare Energien, Getreidespeicherung, Kühlketteneinrichtungen und E-Commerce-Lagerhäuser stützen die Nachfrage.
Welche Gebäudestruktur hat den größten Marktanteil?
Eingeschossige Gebäude hielten 2025 64 % des Umsatzes, da Industrie- und Agrarkunden stützenfreie Spannweiten und Böden für schwere Lasten benötigen.
Welcher Produkttyp wächst am schnellsten?
Modulgebäude werden bis 2031 voraussichtlich mit einer CAGR von 11 % wachsen, unterstützt durch Bergbaucamps und urbane Fulfillment-Nutzungen.
Welche Anwendung führt zur Nachfrage nach diesen Gebäudesystemen?
Industriegebäude machten 2025 52 % des Umsatzes aus, angeführt von Bergbau-, Fertigungs- und Lebensmittelverarbeitungsprojekten.
Welches Land wächst in diesem Sektor am schnellsten?
Kolumbien wird bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen, unterstützt durch Nearshoring-, Logistik- und Bergbauprojekte.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
