
Taille et part du marché des composés d'enrobage époxy pour semi-conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.81 Milliards de dollars |
| Taille du Marché (2032) | 3.74 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composés d'enrobage époxy pour semi-conducteurs par Mordor Intelligence
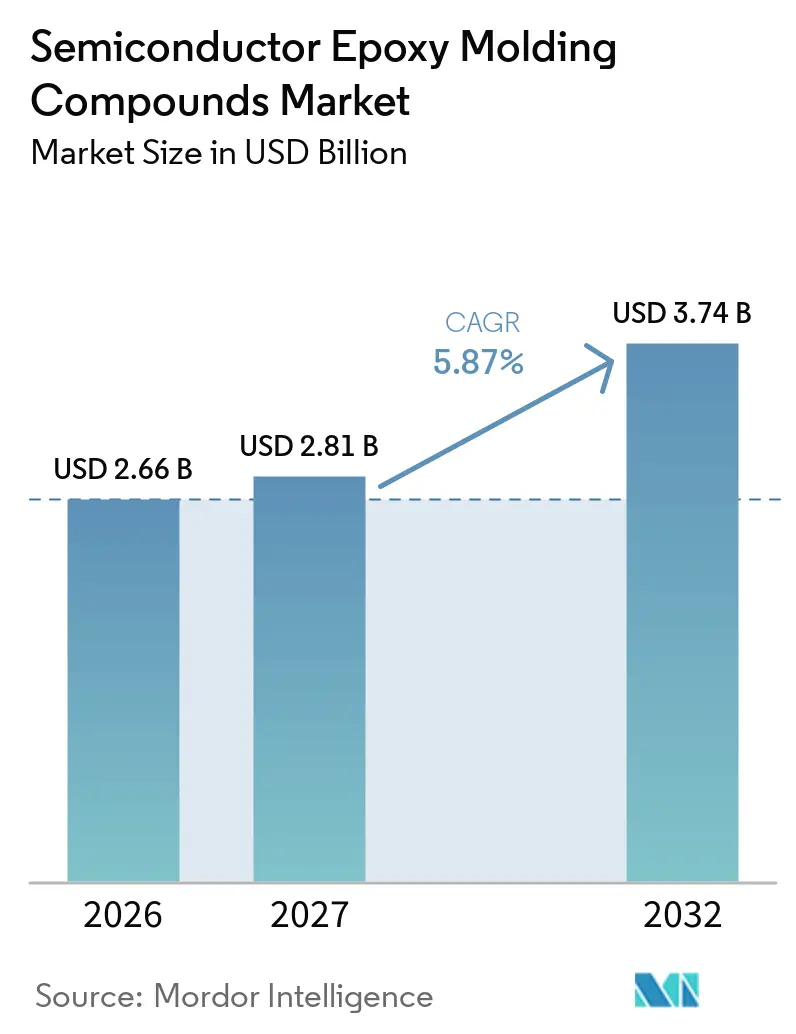
La taille du marché des composés d'enrobage époxy pour semi-conducteurs était évaluée à 2,66 milliards USD en 2026 et devrait croître de 2,81 milliards USD en 2027 pour atteindre 3,74 milliards USD d'ici 2032, à un CAGR de 5,87 % durant la période de prévision (2027-2032). Les composés d'enrobage époxy pour semi-conducteurs forment la barrière structurelle et environnementale autour des puces semi-conductrices, et leurs exigences de performance augmentent à mesure que les conceptions de boîtiers combinent davantage de puces, des interconnexions plus denses, des surfaces de moulage plus grandes et des conditions thermiques plus exigeantes. Les boîtiers avancés utilisent des chiplets, des interposeurs en silicium 2,5D, des boîtiers à redistribution de niveau plaquette et des boîtiers de niveau panneau, nécessitant un contrôle plus strict du gauchissement, du coefficient de dilatation thermique, de la résistance à la chaleur, du comportement d'écoulement, du comportement de durcissement et de la fiabilité à long terme des interfaces que les grades de moulage par transfert standard ne peuvent fournir. Le passage des circuits intégrés monolithiques aux assemblages multi-puces, façonné par les gains plus lents de la mise à l'échelle des transistors planaires, déplace la demande des produits de base vers des formulations sur mesure et crée une pression accrue sur les fournisseurs qui se concurrencent principalement sur les matériaux de grade standard. Le marché des composés d'enrobage époxy pour semi-conducteurs bénéficie de l'infrastructure d'intelligence artificielle et de l'électrification des véhicules, car les grands boîtiers d'intelligence artificielle, les modules de puissance en carbure de silicium, les onduleurs de traction, les chargeurs embarqués et les systèmes connexes nécessitent une encapsulation fiable capable de gérer la chaleur, les contraintes et les changements dimensionnels lors de l'assemblage et de l'utilisation. Cette opportunité est tempérée par des cycles de qualification pluriannuels, les coûts des matières premières et des charges de haute pureté, ainsi que les compromis de conception entre la dilatation thermique, la résistance à l'humidité, les faibles contraintes, la fluidité et le gauchissement, qui influencent tous les investissements des fournisseurs, le développement de produits, les décisions de changement de client et la valeur relative des données de fiabilité établies sur de nombreux formats de boîtiers et environnements d'utilisation finale au cours de cycles de qualification prolongés.
Principaux enseignements du rapport
- Par type, l'époxy haute température détenait 61,65 % de la part du marché des composés d'enrobage époxy pour semi-conducteurs en 2026, tandis que l'époxy basse température devrait progresser à un CAGR de 6,74 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'électronique grand public détenait 39,87 % de la part du marché des composés d'enrobage époxy pour semi-conducteurs en 2026, tandis que l'électronique automobile devrait progresser à un CAGR de 7,08 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 54,22 % de la part du marché des composés d'enrobage époxy pour semi-conducteurs en 2026 et devrait progresser à un CAGR de 6,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des composés d'enrobage époxy pour semi-conducteurs
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Boîtiers avancés et intégration hétérogène | +1.8% | Mondial, concentré dans le cœur de l'APAC (Taïwan, Corée du Sud, Japon) | Long terme (≥ 4 ans) |
| Accélérateurs d'IA, HPC et boîtiers pour centres de données | +1.5% | Mondial ; production en APAC, demande en Amérique du Nord et en UE | Moyen terme (2–4 ans) |
| Électrification automobile et fiabilité des semi-conducteurs de puissance | +1.2% | Europe, cœur de l'APAC, Amérique du Nord | Long terme (≥ 4 ans) |
| Matériaux à faible gauchissement pour les boîtiers fan-out et de niveau panneau | +0.8% | Cœur de l'APAC ; extension vers les OSAT d'Amérique du Nord | Moyen terme (2–4 ans) |
| Exigences d'encapsulation sans halogène et à faible émission alpha | +0.5% | Mondial, avec une influence réglementaire particulièrement en UE et au Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Boîtiers avancés et intégration hétérogène
Le passage des puces monolithiques aux conceptions à chiplets modifie les exigences en matière de matériaux pour le marché des composés d'enrobage époxy pour semi-conducteurs. Les couches de redistribution fan-out intégrées dans des substrats moulés nécessitent des composés dont les valeurs de coefficient de dilatation thermique (CTE) correspondent étroitement au silicium. Ils nécessitent également un comportement d'écoulement et des caractéristiques de durcissement adaptés à des structures d'interconnexion verticale beaucoup plus denses. Samsung Semiconductor a décrit comment sa plateforme d'intégration hétérogène utilisait la liaison cuivre hybride pour les puces chiplet à un pas de 9-10 µm, un format qui nécessite des matériaux d'encapsulation à faible CTE et des propriétés élastiques équilibrées[1]. Chaque puce supplémentaire crée davantage d'interfaces exposées aux contraintes thermiques, faisant de la fiabilité à long terme un facteur de sélection central pour les boîtiers avancés.
Accélérateurs d'IA, HPC et boîtiers pour centres de données
Les accélérateurs d'intelligence artificielle et les boîtiers de calcul haute performance (HPC) augmentent les exigences techniques imposées au marché des composés d'enrobage époxy pour semi-conducteurs. Ces boîtiers combinent plusieurs puces logiques et de la mémoire à haute bande passante dans une empreinte plus grande, augmentant la génération de chaleur, les contraintes sur le boîtier et le besoin de stabilité dimensionnelle lors de l'assemblage et du fonctionnement. Le boîtier avancé est devenu une contrainte de capacité significative pour les puces d'intelligence artificielle, plutôt qu'une étape de fabrication secondaire. La demande qui en résulte soutient les composés qui maintiennent un faible gauchissement, une dilatation thermique contrôlée, un durcissement fiable et des performances constantes sous des charges thermiques élevées, en particulier lorsque les processus de boîtier placent des structures à pas fin à proximité d'interfaces sensibles. Cela favorise également les composés de moulage par compression liquide et d'autres formulations spécialisées capables de respecter des tolérances dimensionnelles plus strictes que les produits granulaires standard. Les fournisseurs ayant de l'expérience dans les systèmes de matériaux à faible contrainte peuvent renforcer leur position en travaillant avec les fabricants de boîtiers sur les exigences de composé, de processus de moulage et de fiabilité ensemble.
Électrification automobile et fiabilité des semi-conducteurs de puissance
L'électrification automobile élargit l'utilisation des semi-conducteurs de puissance dans les onduleurs de traction, les chargeurs embarqués et les systèmes d'alimentation auxiliaires. Ces applications nécessitent des encapsulants capables de résister à des changements de température répétés et à des contraintes mécaniques sur de longues durées de vie des véhicules. Le marché des composés d'enrobage époxy pour semi-conducteurs bénéficie du soutien des modules en carbure de silicium (SiC) et en transistor bipolaire à grille isolée (IGBT), qui fonctionnent dans des conditions plus difficiles que de nombreux boîtiers grand public. Sumitomo Bakelite Co., Ltd. a lancé la production en série de sa série SUMIKON EME-G785 en 2026 pour les modules de puissance SiC de nouvelle génération. Le composé présente une température de transition vitreuse de 230 °C et a été développé pour combiner la résistance à la chaleur avec de faibles contraintes pour les applications d'onduleurs à haute puissance.
Matériaux à faible gauchissement pour les boîtiers fan-out et de niveau panneau
Le boîtier fan-out de niveau panneau augmente les dimensions du support à 320 mm × 320 mm et au-delà, rendant le gauchissement plus difficile à gérer. Une dilatation non concordante entre le composé, les puces intégrées et le support de processus peut faire sortir un panneau de la fenêtre de processus. Une teneur en charge plus élevée peut réduire la dilatation thermique mais peut également réduire la fluidité, de sorte que la distribution granulométrique devient une décision de formulation importante. Le marché des composés d'enrobage époxy pour semi-conducteurs évolue donc vers des matériaux conçus conjointement avec le processus de panneau plutôt que des grades adaptés du boîtier de niveau plaquette.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Longs cycles de qualification et coûts de changement | -0.9% | Mondial ; plus prononcé dans l'automobile et l'aérospatiale | Long terme (≥ 4 ans) |
| Compromis entre CTE, humidité et gauchissement | -0.7% | Mondial, concentré dans les pôles de boîtiers avancés de l'APAC | Moyen terme (2–4 ans) |
| Volatilité des coûts de la résine époxy et des charges de haute pureté | -0.5% | Mondial ; risque de concentration de l'approvisionnement au Japon pour les charges de haute pureté | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Longs cycles de qualification et coûts de changement
Les cycles de qualification peuvent ralentir l'adoption de nouveaux matériaux sur le marché des composés d'enrobage époxy pour semi-conducteurs. Les applications automobiles et autres applications à haute fiabilité nécessitent souvent des mois de tests avant qu'un composé puisse être utilisé en production. Une révision de matériau peut obliger le client à répéter le travail de qualification, même si le changement provient du fournisseur existant. Cela rend les clients prudents quant au passage à une nouvelle formulation ou à l'approbation d'un fournisseur supplémentaire. Cela signifie également que la performance du matériau seule ne détermine pas la vitesse d'adoption. Le premier fournisseur à qualifier un composé pour une application spécifique peut occuper une position solide tout au long de la durée de vie de production de ce boîtier.
Compromis entre CTE, humidité et gauchissement
Les formulateurs doivent équilibrer la dilatation thermique, la résistance à l'humidité, les contraintes mécaniques et le comportement d'écoulement dans un seul encapsulant. Une charge en remplissage plus élevée peut réduire le CTE et améliorer le contrôle du gauchissement, mais peut limiter la capacité du matériau à s'écouler à travers un boîtier à pas fin. Une faible contrainte peut aider à protéger les interfaces fragiles, tandis que la formulation résultante doit encore satisfaire aux exigences de résistance à la chaleur et de processus. Ce compromis ajoute du temps de développement pour le marché des composés d'enrobage époxy pour semi-conducteurs, en particulier dans les grands boîtiers fan-out et hétérogènes. Le défi est plus prononcé lorsque les dimensions du boîtier augmentent ou lorsque plusieurs puces et matériaux de substrat sont combinés. Cela empêche un simple changement de formulation de résoudre tous les problèmes de boîtier.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : l'époxy haute température maintient sa dominance tandis que l'époxy basse température progresse
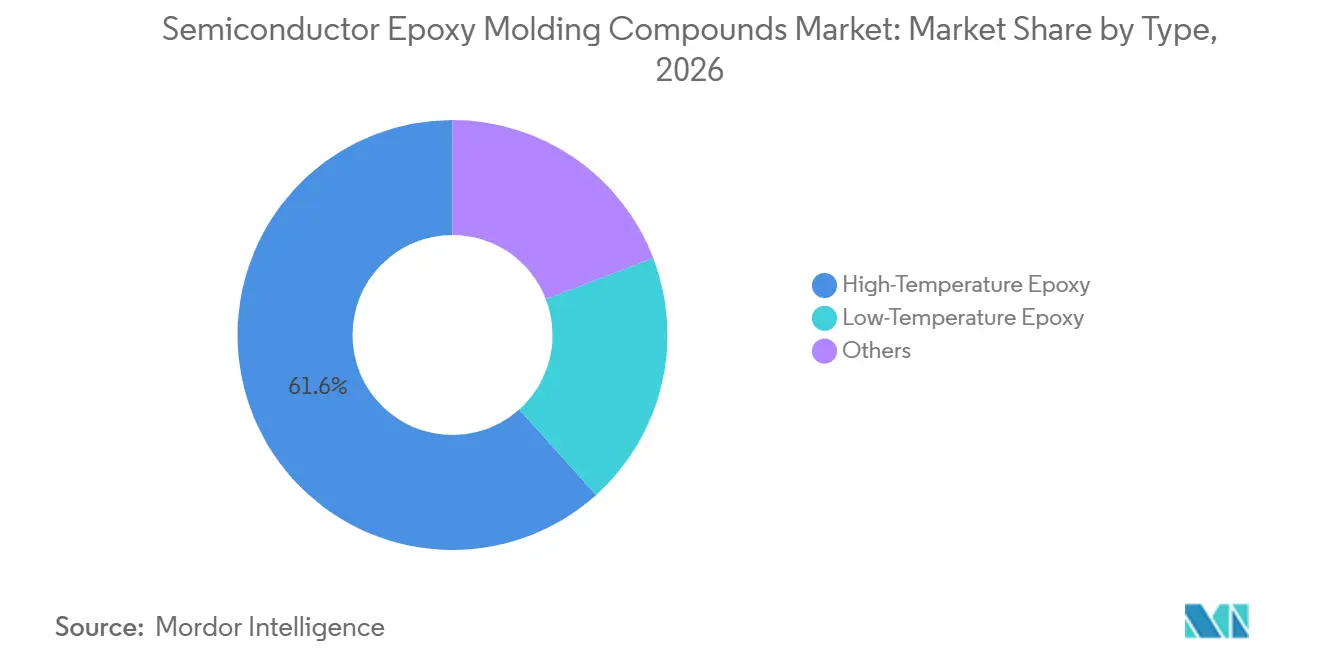
L'époxy haute température détenait 61,65 % de la taille du marché des composés d'enrobage époxy pour semi-conducteurs en 2026. Son utilisation large dans les formats de boîtiers établis a soutenu cette position dominante. Les boîtiers quad flat classiques et les boîtiers ball grid array peuvent utiliser l'époxy haute température, tout comme les couches de moulage plus épaisses pour les dispositifs de puissance discrets. L'infrastructure de moulage par transfert existante dans les installations d'assemblage et de test de semi-conducteurs externalisés (OSAT) en Asie-Pacifique soutient également l'utilisation continue de ce grade. Les fournisseurs et les fabricants de boîtiers peuvent s'appuyer sur des fenêtres de traitement et des comportements de fiabilité connus. Cela rend le passage à un autre matériau moins attrayant, sauf si une nouvelle exigence de boîtier crée un avantage clair.
L'époxy basse température devrait se développer à un CAGR de 6,74 % jusqu'en 2032. La croissance reflète une utilisation plus large des composants thermiquement sensibles dans les boîtiers hétérogènes, notamment les dispositifs passifs intégrés, les interconnexions optiques et les interposeurs organiques. Ces composants peuvent ne pas tolérer les températures de durcissement standard de 170–180 °C. D'autres matériaux, notamment les composés de moulage liquide et les encapsulants à base de film, gagnent du terrain dans les boîtiers fan-out de niveau plaquette et les conceptions de système en boîtier. Ces alternatives peuvent offrir des caractéristiques d'écoulement que les composés granulaires ne peuvent pas atteindre dans les réseaux de puces à pas fin. Le marché des composés d'enrobage époxy pour semi-conducteurs sert donc à la fois les boîtiers conventionnels à grand volume et les applications basse température ou liquides plus spécialisées.

Par secteur d'utilisation finale : l'électronique grand public ancre l'échelle, tandis que l'électronique automobile mène la croissance
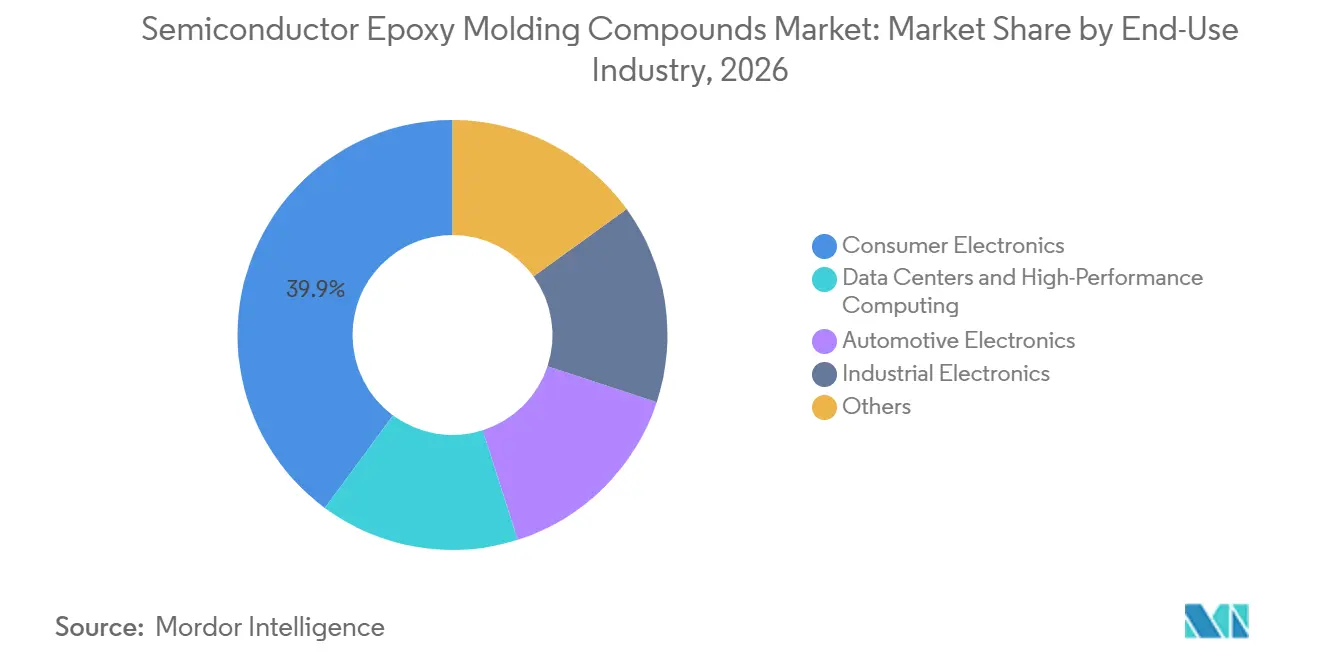
L'électronique grand public détenait 39,87 % de la taille du marché des composés d'enrobage époxy pour semi-conducteurs en 2026. Les smartphones, les appareils portables, les ordinateurs portables et les tablettes ont continué à créer une large base de demande de boîtiers. Bien que les expéditions de smartphones aient plafonné, la teneur en composé par appareil peut augmenter à mesure que les processeurs d'application adoptent les formats système en boîtier, boîtier sur boîtier et fan-out. Ces formats peuvent nécessiter plus d'encapsulant que les conceptions héritées quad flat package ou ball grid array. La demande des consommateurs reste donc importante même lorsque la croissance unitaire est limitée. Elle donne également aux producteurs une large base installée pour les formulations standard et de performance intermédiaire.
L'électronique automobile devrait progresser à un CAGR de 7,08 % jusqu'en 2032, le taux le plus élevé parmi les segments d'utilisation finale indiqués. Les véhicules électriques utilisent plusieurs modules d'onduleurs de traction en carbure de silicium et des systèmes de charge embarqués qui nécessitent des encapsulants à haute température de transition vitreuse et à faible CTE. L'électronique industrielle partage bon nombre de ces exigences dans les variateurs de moteur, les onduleurs industriels et les convertisseurs d'énergie renouvelable. Les centres de données et le calcul haute performance utilisent des volumes unitaires plus faibles mais peuvent nécessiter la valeur de composé la plus élevée par boîtier, car les accélérateurs d'intelligence artificielle sont grands et complexes. Le marché des composés d'enrobage époxy pour semi-conducteurs bénéficie de ces applications car leurs conceptions de boîtiers nécessitent des matériaux de moulage par compression liquide à faible contrainte. SAMSUNG SDI a rapporté que son chiffre d'affaires de la division Matériaux a augmenté de 14,5 % en glissement annuel au deuxième trimestre 2026, tout en élargissant ses partenariats en matériaux d'emballage vers la robotique humanoïde et l'aérospatiale.
Analyse géographique
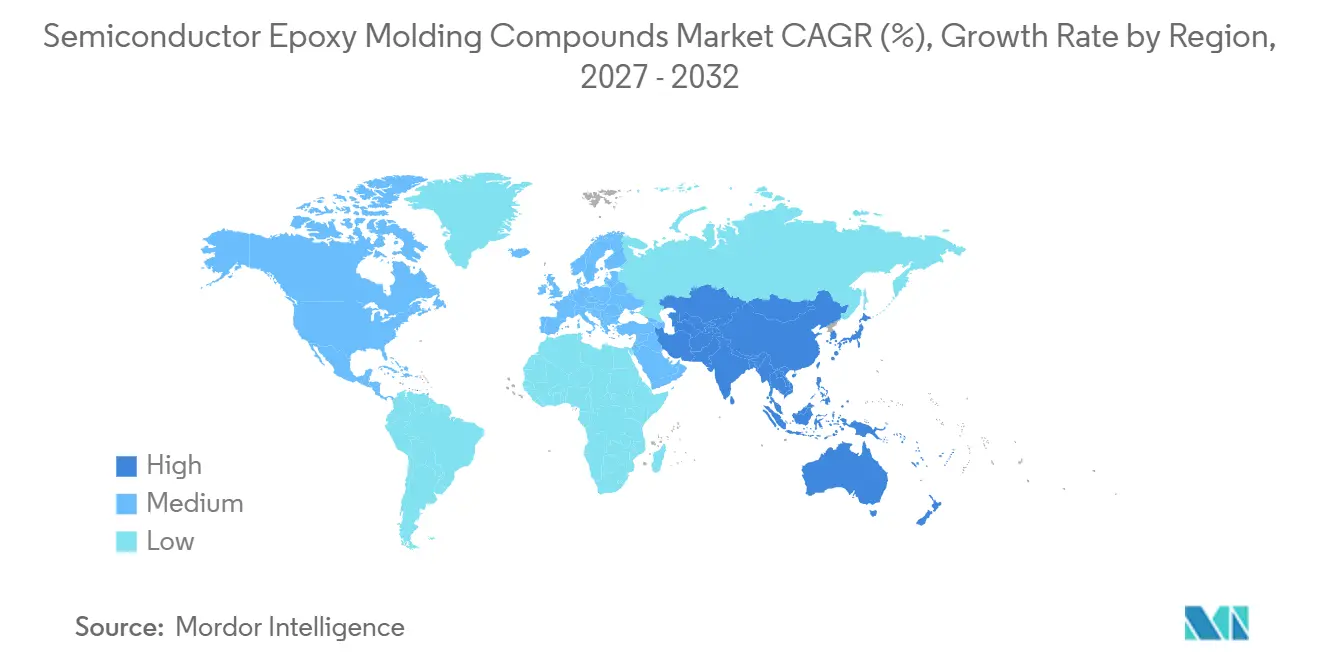
L'Asie-Pacifique détenait 54,22 % de la taille du marché des composés d'enrobage époxy pour semi-conducteurs en 2026 et devrait progresser à un CAGR de 6,81 % jusqu'en 2032. La région dispose d'une base dense d'activités d'assemblage et de test de semi-conducteurs en Chine, au Japon, en Corée du Sud et à Taïwan. La Chine est un centre de consommation majeur car elle répond aux besoins d'emballage de puces d'intelligence artificielle domestiques et aux initiatives de localisation de la chaîne d'approvisionnement. Sa capacité pour les composés de grade standard a augmenté, tandis que les grades spéciaux dépendent encore de fournisseurs ayant une expérience avancée en formulation. Le Japon dispose d'une base technique approfondie dans les composés d'enrobage époxy spéciaux et les charges en silice de haute pureté. Ce réseau de fournisseurs soutient la chaîne de valeur mondiale plus large ainsi que les fabricants de boîtiers régionaux.
La position de la Corée du Sud est liée à sa base de matériaux d'emballage avancés et à son intégration en aval. SAMSUNG SDI et KCC Corporation figurent parmi les entreprises régionales actives dans les matériaux semi-conducteurs. Les performances de la division Matériaux de SAMSUNG SDI en 2026 ont reflété son effort pour élargir ses relations en matériaux d'emballage au-delà des applications mobiles et mémoire. L'Inde reste un consommateur plus modeste, mais ses investissements annoncés dans l'assemblage de semi-conducteurs en font un point d'intérêt en développement. Sa demande actuelle est encore orientée vers des types de boîtiers moins complexes. Le marché des composés d'enrobage époxy pour semi-conducteurs en Asie-Pacifique reste étroitement lié aux endroits où se déroulent le développement de capacités d'assemblage à grande échelle et le développement d'emballages à plus haute valeur ajoutée.
En Amérique du Nord, les États-Unis stimulent la demande d'accélérateurs d'intelligence artificielle, de calcul haute performance, de centres de données hyperscale et d'électronique de défense, même lorsque l'assemblage se déroule en Asie-Pacifique. La demande européenne est concentrée en Allemagne, en France et au Royaume-Uni, où les producteurs d'électronique automobile ont besoin de modules semi-conducteurs de puissance fiables. Henkel AG & Co. KGaA dessert les applications d'underfill et d'encapsulant spécial pour les équipementiers automobiles et industriels européens. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des marchés en développement plus modestes. L'activité d'assemblage électronique du Brésil à Manaus soutient la demande de boîtiers conventionnels, tandis que les ambitions de fabrication électronique de l'Arabie saoudite pourraient créer une demande à plus long terme pour des matériaux d'emballage avancés.
Paysage concurrentiel
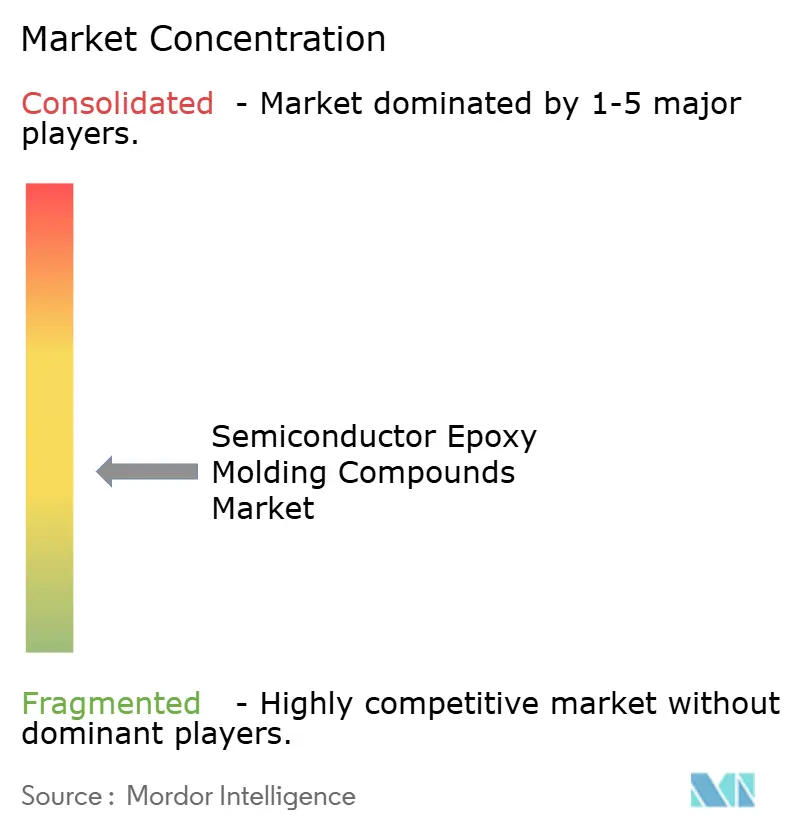
Le marché des composés d'enrobage époxy pour semi-conducteurs est modérément concentré, avec les cinq premiers acteurs comprenant Sumitomo Bakelite Co., Ltd., Resonac Holdings Corporation, Shin-Etsu Chemical Co., Ltd., KYOCERA Corporation et SAMSUNG SDI. Les entreprises japonaises, notamment Sumitomo Bakelite Co., Ltd., Resonac Holdings Corporation et Shin-Etsu Chemical Co., Ltd., ont une solide expérience en formulation et de vastes bibliothèques de données de fiabilité constituées grâce à de longues histoires de qualification client. Les producteurs taïwanais, sud-coréens et chinois se concurrencent plus largement sur les matériaux de grade standard et intermédiaire, plusieurs entreprises évoluant vers des formulations à plus haute valeur ajoutée à mesure que les capacités d'emballage locales se développent. Les différences entre les fournisseurs vont au-delà de la chimie de la résine, car des performances fiables dépendent de la qualité des charges, du contrôle des impuretés, des conditions de processus spécifiques au boîtier et de la capacité du fournisseur à soutenir les tests tout au long du processus d'approbation client.
Sumitomo Bakelite Co., Ltd. a pris des mesures en 2026 pour renforcer sa position dans les matériaux pour semi-conducteurs de puissance et a lancé la production en série de la série SUMIKON EME-G785 pour les modules de puissance SiC de nouvelle génération, apportant une température de transition vitreuse de 230 °C à une formulation époxy solide[2]. Resonac Holdings Corporation a également renforcé sa position dans les encapsulants liquides pour boîtiers avancés après que son brevet japonais n° 7687499 a été maintenu à la suite d'une opposition de tiers. Ces exemples montrent comment les fournisseurs utilisent le développement de produits et la propriété intellectuelle pour protéger leurs positions dans des applications de boîtiers plus exigeantes. Le marché des composés d'enrobage époxy pour semi-conducteurs valorise les produits à faible CTE, à faible contrainte et résistants à la chaleur qui peuvent être intégrés dans les processus des clients.
Les fournisseurs de niveau intermédiaire utilisent la concentration géographique et la collaboration pour renforcer leurs positions. KCC Corporation a présenté des composés d'enrobage époxy, des substrats céramiques brasés avec métal actif et des composés de moulage liquide pour les applications de semi-conducteurs de puissance dans les véhicules électriques et les centres de données d'intelligence artificielle. Nitto Denko Corporation et International Business Machines Corporation (IBM) ont conclu un accord de développement conjoint en septembre 2025 pour travailler sur des matériaux d'emballage avancés pour le contrôle du gauchissement, la gestion de la dilatation thermique et la réduction de la diaphonie dans les interposeurs à couche de redistribution haute densité. L'opportunité concurrentielle reste la plus forte dans les composés liquides à ultra-faible CTE pour les boîtiers à interposeur en verre et les matériaux thermiquement conducteurs pour les modules de puissance à grande surface. Ces applications nécessitent une combinaison équilibrée de stabilité dimensionnelle et de performance thermique. Elles donnent également aux fournisseurs une raison de travailler plus étroitement avec les fabricants de boîtiers lors du développement des processus.
Leaders du secteur des composés d'enrobage époxy pour semi-conducteurs
-
Sumitomo Bakelite Co., Ltd.
-
Resonac Holdings Corporation
-
Shin-Etsu Chemical Co., Ltd.
-
KYOCERA Corporation
-
SAMSUNG SDI
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Sumitomo Bakelite Co., Ltd. a lancé la production en série de sa série SUMIKON EME-G785, un composé d'enrobage époxy à haute température de transition vitreuse (Tg) pour les modules de puissance SiC de nouvelle génération. Le matériau atteint une Tg de 230 °C tout en maintenant de faibles contraintes, répondant à la demande de matériaux d'encapsulation semi-conducteurs résistants aux hautes températures et fiables.
- Avril 2026 : SP Samhwa a commercialisé et lancé la production en série de composés d'enrobage époxy (EMC) après sept ans de recherche et développement, marquant son expansion des peintures vers les matériaux semi-conducteurs. Ce développement soutient le marché des composés d'enrobage époxy pour semi-conducteurs en ajoutant une capacité de production d'EMC utilisé dans l'emballage et l'encapsulation de semi-conducteurs.
Portée du rapport mondial sur le marché des composés d'enrobage époxy pour semi-conducteurs
Les composés d'enrobage époxy pour semi-conducteurs sont des matériaux thermodurcissables utilisés pour encapsuler et protéger les dispositifs semi-conducteurs contre l'humidité, les contraintes mécaniques, la contamination et les effets thermiques. Ils assurent l'isolation électrique et la protection structurelle tout en soutenant la fiabilité et la durabilité des composants semi-conducteurs encapsulés.
Le marché des composés d'enrobage époxy pour semi-conducteurs est segmenté par type, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en époxy haute température, époxy basse température et autres. Par secteur d'utilisation finale, le marché est segmenté en électronique grand public, électronique automobile, électronique industrielle, centres de données et calcul haute performance, et autres. Le rapport couvre également la taille du marché et les prévisions pour les composés d'enrobage époxy pour semi-conducteurs dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Époxy haute température |
| Époxy basse température |
| Autres |
| Électronique grand public |
| Électronique automobile |
| Électronique industrielle |
| Centres de données et calcul haute performance |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Époxy haute température | |
| Époxy basse température | ||
| Autres | ||
| Par secteur d'utilisation finale | Électronique grand public | |
| Électronique automobile | ||
| Électronique industrielle | ||
| Centres de données et calcul haute performance | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des composés d'enrobage époxy pour semi-conducteurs ?
La taille du marché des composés d'enrobage époxy pour semi-conducteurs était évaluée à 2,66 milliards USD en 2026 et devrait croître de 2,81 milliards USD en 2027 pour atteindre 3,74 milliards USD d'ici 2032, à un CAGR de 5,87 % durant la période de prévision (2027-2032).
Quel type détenait la plus grande part en 2026 ?
L'époxy haute température détenait une part de 61,65 % en 2026 car il est largement utilisé dans les formats de boîtiers établis et les processus de moulage par transfert.
Quel segment d'utilisation finale devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'électronique automobile devrait progresser à un CAGR de 7,08 % jusqu'en 2032, soutenu par les modules de puissance pour véhicules électriques et les systèmes de charge.
Pourquoi les boîtiers avancés augmentent-ils les exigences en matière d'encapsulant ?
Les chiplets, les formats fan-out et les boîtiers 2,5D nécessitent un contrôle plus strict du gauchissement, de la dilatation thermique, du comportement d'écoulement et de la fiabilité à long terme.