
Tamaño y Participación del Mercado de Compuestos de Moldeo Epoxi para Semiconductores
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.74 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compuestos de Moldeo Epoxi para Semiconductores por Mordor Intelligence
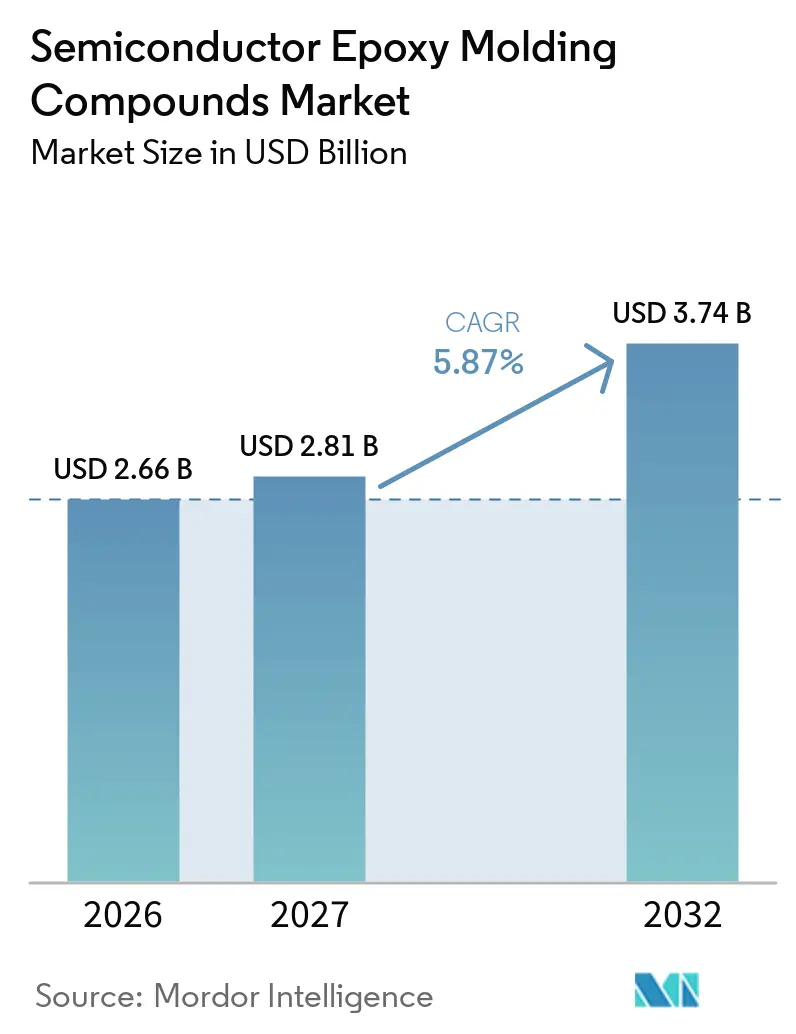
El tamaño del Mercado de Compuestos de Moldeo Epoxi para Semiconductores fue valorado en 2,66 mil millones de USD en 2026 y se estima que crecerá desde 2,81 mil millones de USD en 2027 hasta alcanzar 3,74 mil millones de USD en 2032, a una CAGR del 5,87% durante el período de pronóstico (2027-2032). Los compuestos de moldeo epoxi para semiconductores forman la barrera estructural y ambiental alrededor de los dados semiconductores, y sus requisitos de rendimiento aumentan a medida que los diseños de encapsulado combinan más dados, interconexiones más densas, áreas de moldeo más grandes y condiciones térmicas más exigentes. Los encapsulados avanzados utilizan chiplets, interposers de silicio 2.5D, encapsulados de nivel de oblea de abanico y encapsulados de nivel de panel, lo que requiere un control más estricto de la deformación, el coeficiente de expansión térmica, la resistencia al calor, el comportamiento de flujo, el comportamiento de curado y la fiabilidad de la interfaz a largo plazo que el que proporcionan los grados estándar de moldeo por transferencia. El cambio de los circuitos integrados monolíticos a los ensamblajes de múltiples dados, impulsado por las menores ganancias del escalado de transistores planares, está desplazando la demanda de productos básicos hacia formulaciones personalizadas y creando más presión sobre los proveedores que compiten principalmente en materiales de grado estándar. El mercado de compuestos de moldeo epoxi para semiconductores se beneficia de la infraestructura de inteligencia artificial y la electrificación de vehículos, ya que los grandes encapsulados de inteligencia artificial, los módulos de potencia de carburo de silicio, los inversores de tracción, los cargadores a bordo y los sistemas relacionados requieren una encapsulación confiable que pueda gestionar el calor, el estrés y los cambios dimensionales durante el ensamblaje y el uso. Esta oportunidad se ve moderada por los ciclos de calificación de varios años, los costos de materias primas y rellenos de alta pureza, y las compensaciones de diseño entre expansión térmica, resistencia a la humedad, bajo estrés, fluidez y deformación, todos los cuales determinan la inversión de los proveedores, el desarrollo de productos, las decisiones de cambio de clientes y el valor relativo de los datos de fiabilidad establecidos recopilados en muchos formatos de encapsulado y entornos de uso final durante ciclos de calificación prolongados.
Conclusiones Clave del Informe
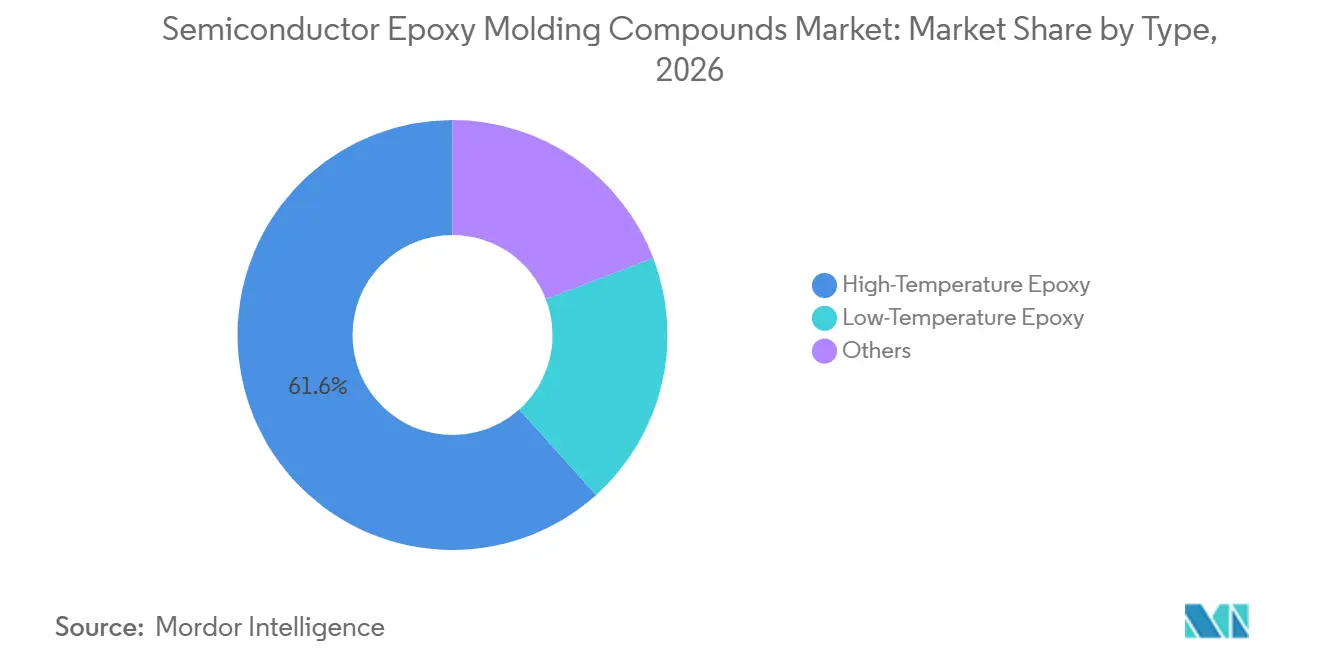
- Por tipo, el epoxi de alta temperatura representó el 61,65% de la participación del mercado de compuestos de moldeo epoxi para semiconductores en 2026, mientras que se proyecta que el epoxi de baja temperatura avance a una CAGR del 6,74% hasta 2032.
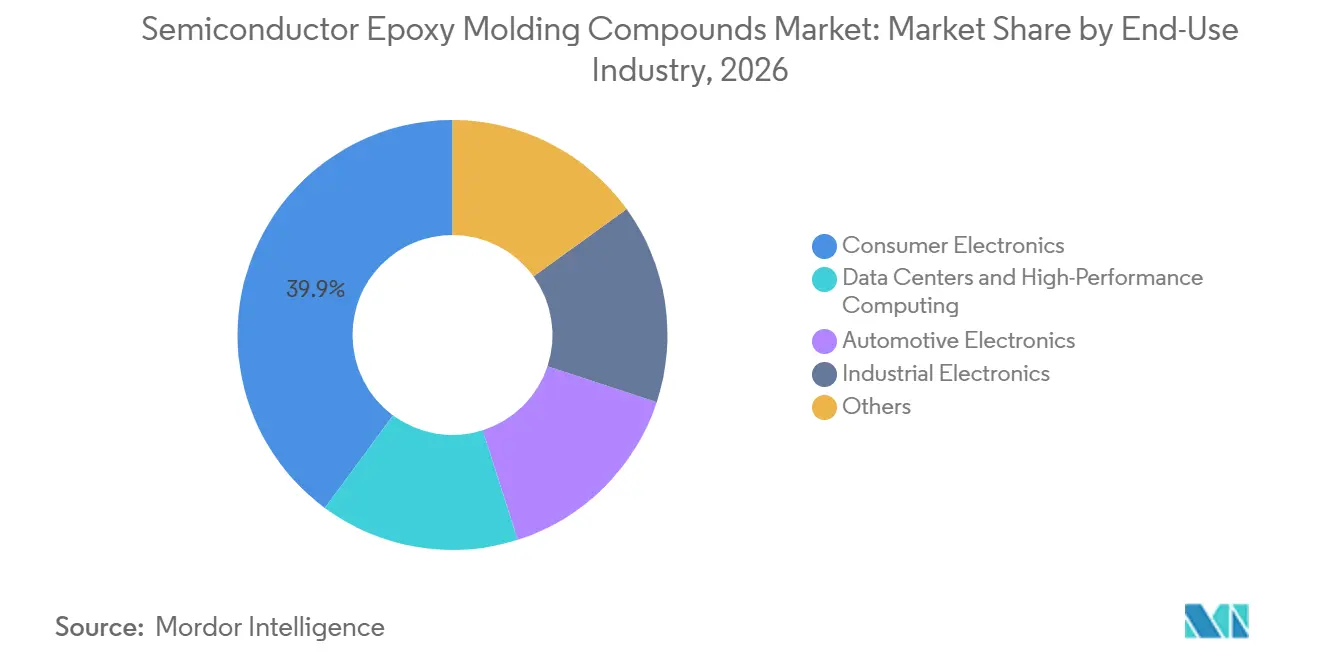
- Por industria de uso final, la electrónica de consumo representó el 39,87% de la participación del mercado de compuestos de moldeo epoxi para semiconductores en 2026, mientras que se proyecta que la electrónica automotriz avance a una CAGR del 7,08% hasta 2032.
- Por geografía, Asia-Pacífico representó el 54,22% de la participación del mercado de compuestos de moldeo epoxi para semiconductores en 2026 y se proyecta que avance a una CAGR del 6,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Compuestos de Moldeo Epoxi para Semiconductores
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Encapsulado Avanzado e Integración Heterogénea | +1.8% | Global, concentrado en el núcleo de APAC (Taiwán, Corea del Sur, Japón) | Largo plazo (≥ 4 años) |
| Aceleradores de IA, HPC y Encapsulado para Centros de Datos | +1.5% | Global; producción en APAC, demanda en América del Norte y la UE | Mediano plazo (2–4 años) |
| Electrificación Automotriz y Fiabilidad de Semiconductores de Potencia | +1.2% | Europa, núcleo de APAC, América del Norte | Largo plazo (≥ 4 años) |
| Materiales de Baja Deformación para Encapsulado de Abanico y Nivel de Panel | +0.8% | Núcleo de APAC; extensión a OSATs de América del Norte | Mediano plazo (2–4 años) |
| Requisitos de Encapsulación Sin Halógenos y de Bajo Alfa | +0.5% | Global, con influencia regulatoria particularmente en la UE y Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Encapsulado Avanzado e Integración Heterogénea
El cambio de chips monolíticos a diseños de chiplets está modificando los requisitos de materiales para el mercado de compuestos de moldeo epoxi para semiconductores. Las capas de redistribución de abanico integradas en sustratos moldeados necesitan compuestos con valores de coeficiente de expansión térmica (CTE) que se aproximen estrechamente al silicio. También necesitan características de flujo y curado adecuadas para estructuras de interconexión vertical mucho más densas. Samsung Semiconductor describió cómo su plataforma de integración heterogénea utilizó unión de cobre híbrida para dados de chiplets a un paso de 9-10 µm, un formato que requiere materiales de encapsulación de bajo CTE y propiedades elásticas equilibradas[1]. Cada dado adicional crea más interfaces expuestas al estrés térmico, lo que convierte la fiabilidad a largo plazo en un factor de selección central para los encapsulados avanzados.
Aceleradores de IA, HPC y Encapsulado para Centros de Datos
Los aceleradores de inteligencia artificial y los encapsulados de computación de alto rendimiento (HPC) están aumentando las exigencias técnicas sobre el mercado de compuestos de moldeo epoxi para semiconductores. Estos encapsulados combinan múltiples dados lógicos y memoria de alto ancho de banda en una huella más grande, lo que incrementa la generación de calor, el estrés en todo el encapsulado y la necesidad de estabilidad dimensional durante el ensamblaje y la operación. El encapsulado avanzado se ha convertido en una restricción de capacidad significativa para los chips de inteligencia artificial, en lugar de ser un paso de fabricación secundario. La demanda resultante favorece compuestos que mantienen baja deformación, expansión térmica controlada, curado confiable y rendimiento consistente bajo altas cargas térmicas, particularmente cuando los procesos de encapsulado colocan estructuras de paso fino cerca de interfaces sensibles. También favorece los compuestos de moldeo por compresión líquida y otras formulaciones especializadas que pueden cumplir tolerancias dimensionales más estrictas que los productos granulares estándar. Los proveedores con experiencia en sistemas de materiales de bajo estrés pueden fortalecer su posición trabajando con los fabricantes de encapsulados en los requisitos de compuesto, proceso de moldeo y fiabilidad de manera conjunta.
Electrificación Automotriz y Fiabilidad de Semiconductores de Potencia
La electrificación automotriz está expandiendo el uso de semiconductores de potencia en inversores de tracción, cargadores a bordo y sistemas de alimentación auxiliares. Estas aplicaciones necesitan encapsulantes que puedan soportar cambios de temperatura repetidos y estrés mecánico durante largas vidas útiles de los vehículos. El mercado de compuestos de moldeo epoxi para semiconductores recibe apoyo de los módulos de carburo de silicio (SiC) y de transistor bipolar de puerta aislada (IGBT), que operan bajo condiciones más exigentes que muchos encapsulados de consumo. Sumitomo Bakelite Co., Ltd. inició la producción en masa de su Serie SUMIKON EME-G785 en 2026 para módulos de potencia SiC de próxima generación. El compuesto tiene una temperatura de transición vítrea de 230 °C y fue desarrollado para combinar resistencia al calor con bajo estrés para aplicaciones de inversores de alta potencia.
Materiales de Baja Deformacin para Encapsulado de Abanico y Nivel de Panel
El encapsulado de abanico a nivel de panel aumenta las dimensiones del portador a 320 mm × 320 mm y más, lo que dificulta la gestión de la deformación. La expansión desigual entre el compuesto, los dados integrados y el portador del proceso puede sacar un panel fuera de la ventana del proceso. Un mayor contenido de relleno puede reducir la expansión térmica, pero también puede reducir la fluidez, por lo que la distribución del tamaño de partículas se convierte en una decisión de formulación importante. El mercado de compuestos de moldeo epoxi para semiconductores se está orientando, por tanto, hacia materiales diseñados conjuntamente con el proceso de panel en lugar de grados adaptados del encapsulado a nivel de oblea.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Ciclos de Calificación y Costos de Cambio | -0.9% | Global; más pronunciado en automoción y aeroespacial | Largo plazo (≥ 4 años) |
| Compensaciones entre CTE, Humedad y Deformación | -0.7% | Global, concentrado en centros de encapsulado avanzado de APAC | Mediano plazo (2–4 años) |
| Volatilidad en los Costos de Resina Epoxi y Rellenos de Alta Pureza | -0.5% | Global; riesgo de concentración de suministro en Japón para rellenos de alta pureza | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Largos Ciclos de Calificación y Costos de Cambio
Los ciclos de calificación pueden ralentizar la adopción de nuevos materiales en el mercado de compuestos de moldeo epoxi para semiconductores. Las aplicaciones automotrices y otras de alta fiabilidad a menudo requieren meses de pruebas antes de que un compuesto pueda usarse en producción. Una revisión del material puede requerir que el cliente repita el trabajo de calificación, incluso si el cambio proviene del proveedor existente. Esto hace que los clientes sean cautelosos a la hora de cambiar a una nueva formulación o aprobar un proveedor adicional. También significa que el rendimiento del material por sí solo no determina la velocidad de adopción. El primer proveedor en calificar un compuesto para una aplicación específica puede mantener una posición sólida durante toda la vida de producción de ese encapsulado.
Compensaciones entre CTE, Humedad y Deformación
Los formuladores deben equilibrar la expansión térmica, la resistencia a la humedad, el estrés mecánico y el comportamiento de flujo en un único encapsulante. Una mayor carga de relleno puede reducir el CTE y mejorar el control de la deformación, pero puede limitar la capacidad del material para fluir a través de un encapsulado de paso fino. Un menor estrés puede ayudar a proteger las interfaces frágiles, mientras que la formulación resultante debe seguir cumpliendo los requisitos de resistencia al calor y de proceso. Esta compensación añade tiempo de desarrollo para el mercado de compuestos de moldeo epoxi para semiconductores, especialmente en encapsulados de abanico grande y heterogéneos. El desafío es más pronunciado cuando las dimensiones del encapsulado aumentan o cuando se combinan varios dados y materiales de sustrato. Impide que un simple cambio de formulación resuelva todos los problemas del encapsulado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Epoxi de Alta Temperatura Mantiene el Dominio mientras el Epoxi de Baja Temperatura Avanza
El epoxi de alta temperatura representó el 61,65% del tamaño del mercado de compuestos de moldeo epoxi para semiconductores en 2026. Su amplio uso en formatos de encapsulado establecidos respaldó esa posición de liderazgo. Los encapsulados planos cuádruples convencionales y los encapsulados de matriz de bolas pueden usar epoxi de alta temperatura, al igual que las capas de moldeo más gruesas para dispositivos de potencia discretos. La infraestructura de ensamblaje y prueba de semiconductores subcontratados (OSAT) existente en Asia-Pacífico también respalda el uso continuo de este grado. Los proveedores y fabricantes de encapsulados pueden confiar en ventanas de procesamiento y comportamiento de fiabilidad conocidos. Esto hace que el cambio a otro material sea menos atractivo a menos que un nuevo requisito de encapsulado cree una ventaja clara.
Se proyecta que el epoxi de baja temperatura se expanda a una CAGR del 6,74% hasta 2032. El crecimiento refleja un uso más amplio de componentes térmicamente sensibles en encapsulados heterogéneos, incluidos dispositivos pasivos integrados, interconexiones ópticas e interposers orgánicos. Estos componentes pueden no tolerar las temperaturas de curado estándar de 170–180 °C. Otros materiales, incluidos los compuestos de moldeo líquido y los encapsulantes en película, están ganando uso en el encapsulado de nivel de oblea de abanico y en los diseños de sistema en encapsulado. Estas alternativas pueden proporcionar características de flujo que los compuestos granulares pueden no lograr en matrices de dados de paso fino. El mercado de compuestos de moldeo epoxi para semiconductores sirve, en consecuencia, tanto a encapsulados convencionales de alto volumen como a aplicaciones más especializadas de baja temperatura o líquidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Uso Final: La Electrónica de Consumo Ancla la Escala, mientras la Electrónica Automotriz Lidera el Crecimiento
La electrónica de consumo representó el 39,87% del tamaño del mercado de compuestos de moldeo epoxi para semiconductores en 2026. Los teléfonos inteligentes, los dispositivos portátiles, los portátiles y las tabletas continuaron creando una gran base de demanda de encapsulados. Si bien los envíos de teléfonos inteligentes se han estabilizado, el contenido de compuesto por dispositivo puede aumentar a medida que los procesadores de aplicaciones adoptan formatos de sistema en encapsulado, encapsulado sobre encapsulado y de abanico. Estos formatos pueden requerir más encapsulante que los diseños heredados de encapsulado plano cuádruple o de matriz de bolas. La demanda de los consumidores, por tanto, sigue siendo importante incluso donde el crecimiento unitario es limitado. También proporciona a los productores una gran base instalada para formulaciones de rendimiento estándar e intermedio.
Se proyecta que la electrónica automotriz avance a una CAGR del 7,08% hasta 2032, la tasa más alta entre los segmentos de uso final indicados. Los vehículos eléctricos utilizan varios módulos de inversores de tracción de carburo de silicio y sistemas de carga a bordo que necesitan encapsulantes de alta temperatura de transición vítrea y bajo CTE. La electrónica industrial comparte muchos de estos requisitos en accionamientos de motores, inversores industriales y convertidores de energía renovable. Los centros de datos y la computación de alto rendimiento utilizan volúmenes unitarios más pequeños, pero pueden requerir el mayor valor de compuesto por encapsulado porque los aceleradores de inteligencia artificial son grandes y complejos. El mercado de compuestos de moldeo epoxi para semiconductores se beneficia de estas aplicaciones porque sus diseños de encapsulado necesitan materiales de moldeo por compresión líquida de bajo estrés. SAMSUNG SDI informó que los ingresos de su División de Materiales aumentaron un 14,5% interanual en el segundo trimestre de 2026, mientras expandía las asociaciones de materiales de encapsulado hacia la robótica humanoide y el sector aeroespacial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
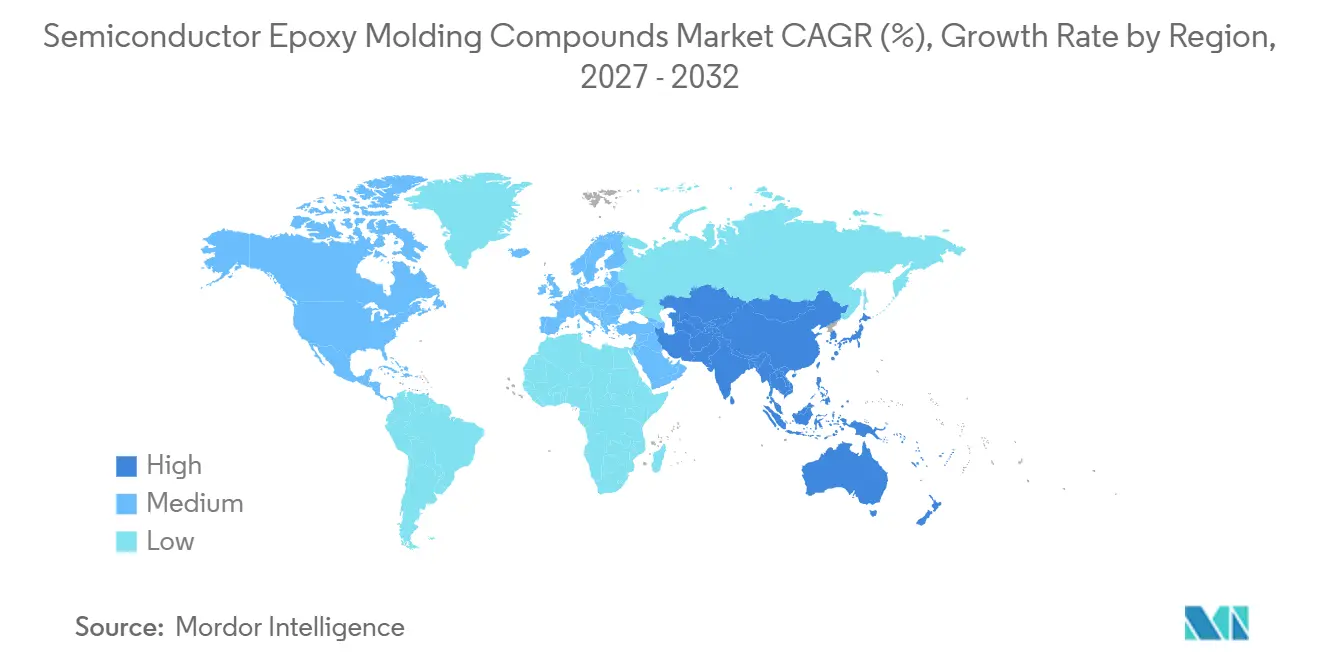
Asia-Pacífico representó el 54,22% del tamaño del mercado de compuestos de moldeo epoxi para semiconductores en 2026 y se proyecta que avance a una CAGR del 6,81% hasta 2032. La región cuenta con una densa base de actividad de ensamblaje y prueba de semiconductores en China, Japón, Corea del Sur y Taiwán. China es un importante centro de consumo porque atiende las necesidades de encapsulado de chips de inteligencia artificial domésticos e iniciativas de localización de la cadena de suministro. Su capacidad para compuestos de grado básico se ha expandido, mientras que los grados especiales aún dependen de proveedores con experiencia avanzada en formulación. Japón tiene una profunda base técnica en compuestos de moldeo epoxi especiales y rellenos de sílice de alta pureza. Esta red de proveedores apoya la cadena de valor global más amplia, así como a los fabricantes de encapsulados regionales.
La posición de Corea del Sur está vinculada a su base de materiales de encapsulado avanzado y a la integración aguas abajo. SAMSUNG SDI y KCC Corporation se encuentran entre las empresas regionales activas en materiales para semiconductores. El desempeño de la División de Materiales de SAMSUNG SDI en 2026 reflejó su impulso por ampliar las relaciones de materiales de encapsulado más allá de las aplicaciones móviles y de memoria. India sigue siendo un consumidor más pequeño, pero sus inversiones anunciadas en ensamblaje de semiconductores la convierten en un punto de interés en desarrollo. Su demanda actual sigue orientada hacia tipos de encapsulado de menor complejidad. El mercado de compuestos de moldeo epoxi para semiconductores en Asia-Pacífico permanece estrechamente vinculado a donde se desarrollan la capacidad de ensamblaje a gran escala y el desarrollo de encapsulado de mayor valor.
En América del Norte, Estados Unidos impulsa la demanda de aceleradores de inteligencia artificial, computación de alto rendimiento, centros de datos de hiperescala y electrónica de defensa, incluso cuando el ensamblaje ocurre en Asia-Pacífico. La demanda europea se concentra en Alemania, Francia y el Reino Unido, donde los productores de electrónica automotriz necesitan módulos de semiconductores de potencia confiables. Henkel AG & Co. KGaA atiende aplicaciones de relleno inferior y encapsulantes especiales para fabricantes de equipos originales automotrices e industriales europeos. América del Sur y Oriente Medio y África siguen siendo mercados en desarrollo más pequeños. La actividad de ensamblaje electrónico de Brasil en Manaos respalda la demanda de encapsulados convencionales, mientras que las ambiciones de fabricación electrónica de Arabia Saudita podrían crear una demanda a largo plazo de materiales de encapsulado avanzado.

Panorama Competitivo
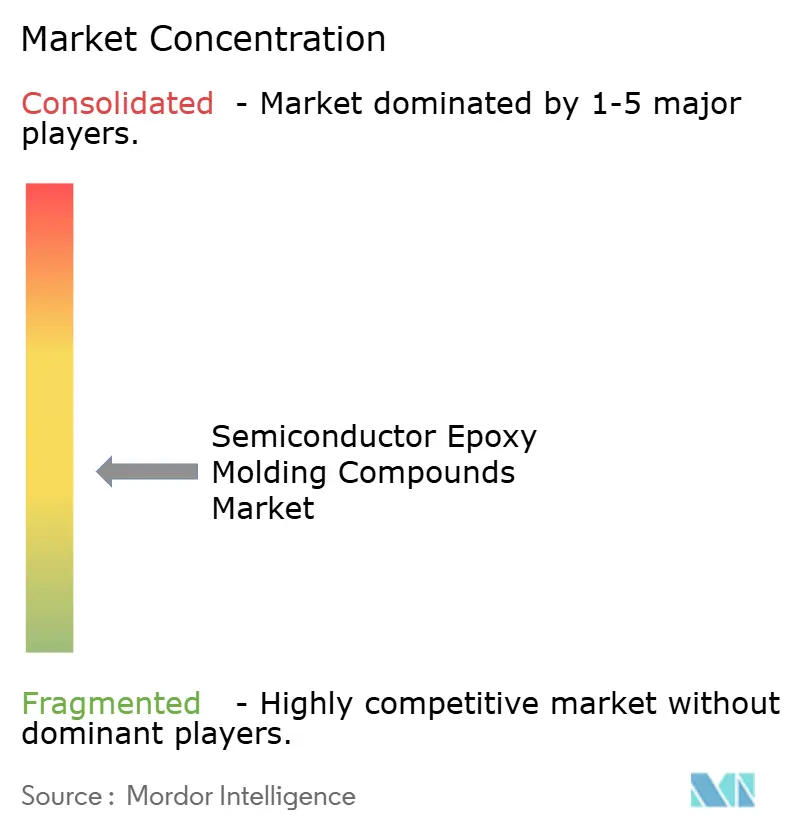
El mercado de compuestos de moldeo epoxi para semiconductores está moderadamente concentrado, con los cinco principales actores que incluyen Sumitomo Bakelite Co., Ltd., Resonac Holdings Corporation, Shin-Etsu Chemical Co., Ltd., KYOCERA Corporation y SAMSUNG SDI. Las empresas japonesas, incluidas Sumitomo Bakelite Co., Ltd., Resonac Holdings Corporation y Shin-Etsu Chemical Co., Ltd., tienen una sólida experiencia en formulación y grandes bibliotecas de datos de fiabilidad construidas a través de largas historias de calificación de clientes. Los productores taiwaneses, surcoreanos y chinos compiten de manera más amplia en materiales de grado básico e intermedio, con varias empresas avanzando hacia formulaciones de mayor valor a medida que se desarrolla la capacidad de encapsulado local. Las diferencias entre los proveedores van más allá de la química de la resina, porque el rendimiento confiable depende de la calidad del relleno, el control de impurezas, las condiciones del proceso específicas del encapsulado y la capacidad del proveedor para apoyar las pruebas durante el proceso de aprobación del cliente.
Sumitomo Bakelite Co., Ltd. tomó medidas en 2026 para fortalecer su posición en materiales para semiconductores de potencia e inició la producción en masa de la Serie SUMIKON EME-G785 para módulos de potencia SiC de próxima generación, aportando una temperatura de transición vítrea de 230 °C a una formulación de epoxi sólido[2]. Resonac Holdings Corporation también reforzó su posición en encapsulantes líquidos para encapsulados avanzados después de que su Patente Japonesa N.º 7687499 fuera confirmada tras una oposición de terceros. Estos ejemplos muestran cómo los proveedores están utilizando el desarrollo de productos y la propiedad intelectual para proteger posiciones en aplicaciones de encapsulado más exigentes. El mercado de compuestos de moldeo epoxi para semiconductores otorga valor a los productos de bajo CTE, bajo estrés y resistentes al calor que pueden integrarse en los procesos de los clientes.
Los proveedores de nivel medio utilizan el enfoque geográfico y la colaboración para consolidar sus posiciones. KCC Corporation ha presentado compuestos de moldeo epoxi, sustratos cerámicos soldados con metal activo y compuestos de moldeo líquido para aplicaciones de semiconductores de potencia en vehículos eléctricos y centros de datos de inteligencia artificial. Nitto Denko Corporation e International Business Machines Corporation (IBM) firmaron un acuerdo de desarrollo conjunto en septiembre de 2025 para trabajar en materiales de encapsulado avanzado para el control de deformación, la gestión de la expansión térmica y la reducción de la diafonía en interposers de capa de redistribución de alta densidad. La oportunidad competitiva sigue siendo más sólida en compuestos líquidos de CTE ultrabajos para encapsulados de interposer de vidrio y materiales térmicamente conductores para módulos de potencia de gran área. Estas aplicaciones requieren una combinación equilibrada de estabilidad dimensional y rendimiento térmico. También dan a los proveedores una razón para trabajar más estrechamente con los fabricantes de encapsulados durante el desarrollo del proceso.
Líderes de la Industria de Compuestos de Moldeo Epoxi para Semiconductores
-
Sumitomo Bakelite Co., Ltd.
-
Resonac Holdings Corporation
-
Shin-Etsu Chemical Co., Ltd.
-
KYOCERA Corporation
-
SAMSUNG SDI
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Sumitomo Bakelite Co., Ltd. inició la producción en masa de su serie SUMIKON EME-G785, un compuesto de moldeo epoxi de alta temperatura de transición vítrea (Tg) para módulos de potencia SiC de próxima generación. El material alcanza una Tg de 230 °C manteniendo un bajo estrés, lo que respalda la demanda de materiales de encapsulación de semiconductores de alta temperatura y fiables.
- Abril de 2026: SP Samhwa comercializó e inició la producción en masa de Compuesto de Moldeo Epoxi (EMC) tras siete años de investigación y desarrollo, marcando su expansión desde pinturas hacia materiales para semiconductores. El desarrollo apoya el mercado de compuestos de moldeo epoxi para semiconductores al añadir capacidad de producción de EMC utilizado en el encapsulado y la encapsulación de semiconductores.


Alcance del Informe Global del Mercado de Compuestos de Moldeo Epoxi para Semiconductores
Los compuestos de moldeo epoxi para semiconductores son materiales termoendurecibles utilizados para encapsular y proteger los dispositivos semiconductores de la humedad, el estrés mecánico, la contaminación y los efectos térmicos. Proporcionan aislamiento eléctrico y protección estructural al tiempo que respaldan la fiabilidad y durabilidad de los componentes semiconductores encapsulados.
El Mercado de Compuestos de Moldeo Epoxi para Semiconductores está segmentado por tipo, industria de uso final y geografía. Por tipo, el mercado está segmentado en epoxi de alta temperatura, epoxi de baja temperatura y otros. Por industria de uso final, el mercado está segmentado en electrónica de consumo, electrónica automotriz, electrónica industrial, centros de datos y computación de alto rendimiento, y otros. El informe también cubre el tamaño del mercado y los pronósticos de compuestos de moldeo epoxi para semiconductores en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Epoxi de Alta Temperatura |
| Epoxi de Baja Temperatura |
| Otros |
| Electrónica de Consumo |
| Electrónica Automotriz |
| Electrónica Industrial |
| Centros de Datos y Computación de Alto Rendimiento |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Epoxi de Alta Temperatura | |
| Epoxi de Baja Temperatura | ||
| Otros | ||
| Por Industria de Uso Final | Electrónica de Consumo | |
| Electrónica Automotriz | ||
| Electrónica Industrial | ||
| Centros de Datos y Computación de Alto Rendimiento | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de compuestos de moldeo epoxi para semiconductores?
El tamaño del Mercado de Compuestos de Moldeo Epoxi para Semiconductores fue valorado en 2,66 mil millones de USD en 2026 y se estima que crecerá desde 2,81 mil millones de USD en 2027 hasta alcanzar 3,74 mil millones de USD en 2032, a una CAGR del 5,87% durante el período de pronóstico (2027-2032).
¿Qué tipo tuvo la mayor participación en 2026?
El epoxi de alta temperatura representó el 61,65% de la participación en 2026 porque se utiliza ampliamente en formatos de encapsulado establecidos y procesos de moldeo por transferencia.
¿Qué segmento de uso final se espera que crezca más rápido hasta 2032?
Se proyecta que la electrónica automotriz avance a una CAGR del 7,08% hasta 2032, respaldada por módulos de potencia para vehículos eléctricos y sistemas de carga.
¿Por qué los encapsulados avanzados están aumentando los requisitos de encapsulante?
Los chiplets, los formatos de abanico y los encapsulados 2.5D necesitan un control más estricto de la deformación, la expansión térmica, el comportamiento de flujo y la fiabilidad a largo plazo.


 Sus datos están seguros y nunca se venden ni se comparten.
