
Tamanho e Participação do Mercado de Compostos de Moldagem Epóxi para Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.81 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.74 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.87 % |
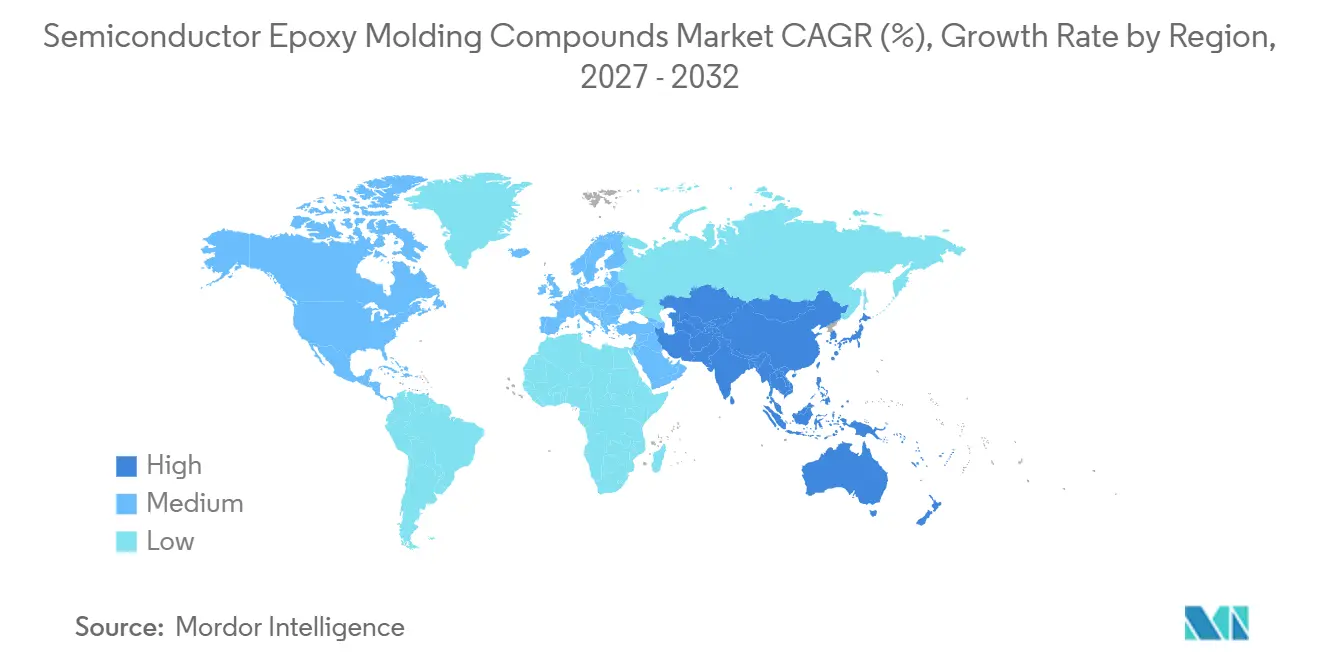
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
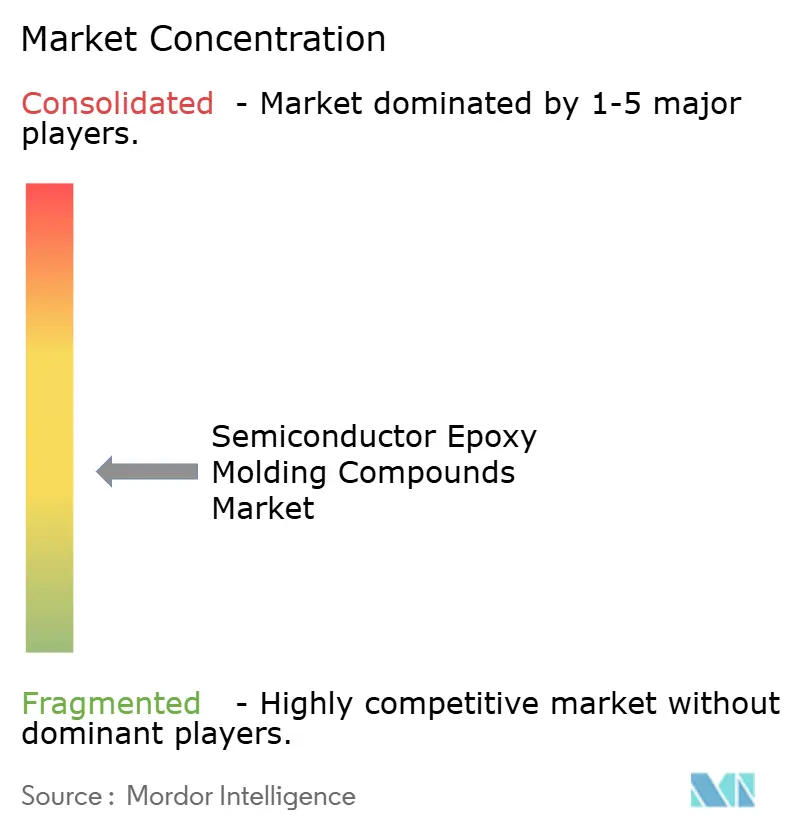
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compostos de Moldagem Epóxi para Semicondutores pela Mordor Intelligence
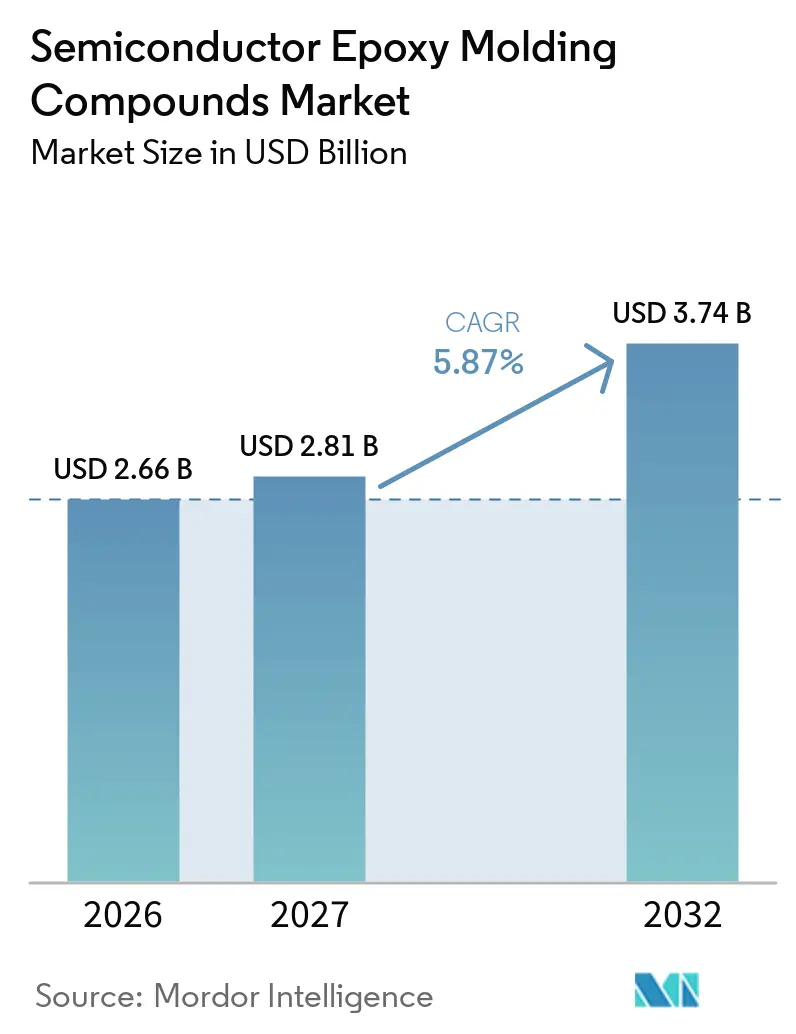
O tamanho do Mercado de Compostos de Moldagem Epóxi para Semicondutores foi avaliado em 2,66 bilhões de USD em 2026 e estima-se que cresça de 2,81 bilhões de USD em 2027 para atingir 3,74 bilhões de USD até 2032, a um CAGR de 5,87% durante o período de previsão (2027-2032). Os compostos de moldagem epóxi para semicondutores formam a barreira estrutural e ambiental ao redor dos dies de semicondutores, e seus requisitos de desempenho aumentam à medida que os projetos de encapsulamento combinam mais dies, interconexões mais densas, áreas de moldagem maiores e condições térmicas mais exigentes. Os encapsulamentos avançados utilizam chiplets, interposers de silício 2,5D, encapsulamentos em nível de wafer com fan-out e encapsulamentos em nível de painel, exigindo controle mais rigoroso de empenamento, coeficiente de expansão térmica, resistência ao calor, comportamento de fluxo, comportamento de cura e confiabilidade de interface a longo prazo do que os graus de moldagem por transferência padrão oferecem. A transição de circuitos integrados monolíticos para conjuntos de múltiplos dies, moldada pelos ganhos mais lentos do escalonamento planar de transistores, está deslocando a demanda de produtos de commodities para formulações personalizadas e criando mais pressão sobre os fornecedores que competem principalmente em materiais de grau padrão. O mercado de compostos de moldagem epóxi para semicondutores se beneficia da infraestrutura de inteligência artificial e da eletrificação de veículos, pois grandes encapsulamentos de inteligência artificial, módulos de potência de carboneto de silício, inversores de tração, carregadores embarcados e sistemas relacionados requerem encapsulamento confiável capaz de gerenciar calor, tensão e variação dimensional durante a montagem e o uso. Essa oportunidade é temperada por ciclos de qualificação de vários anos, custos de matérias-primas e cargas de alta pureza, e compromissos de projeto entre expansão térmica, resistência à umidade, baixa tensão, fluidez e empenamento, todos os quais moldam o investimento dos fornecedores, o desenvolvimento de produtos, as decisões de troca dos clientes e o valor relativo dos dados de confiabilidade estabelecidos coletados em muitos formatos de encapsulamento e ambientes de uso final ao longo de extensos ciclos de qualificação.
Principais Conclusões do Relatório
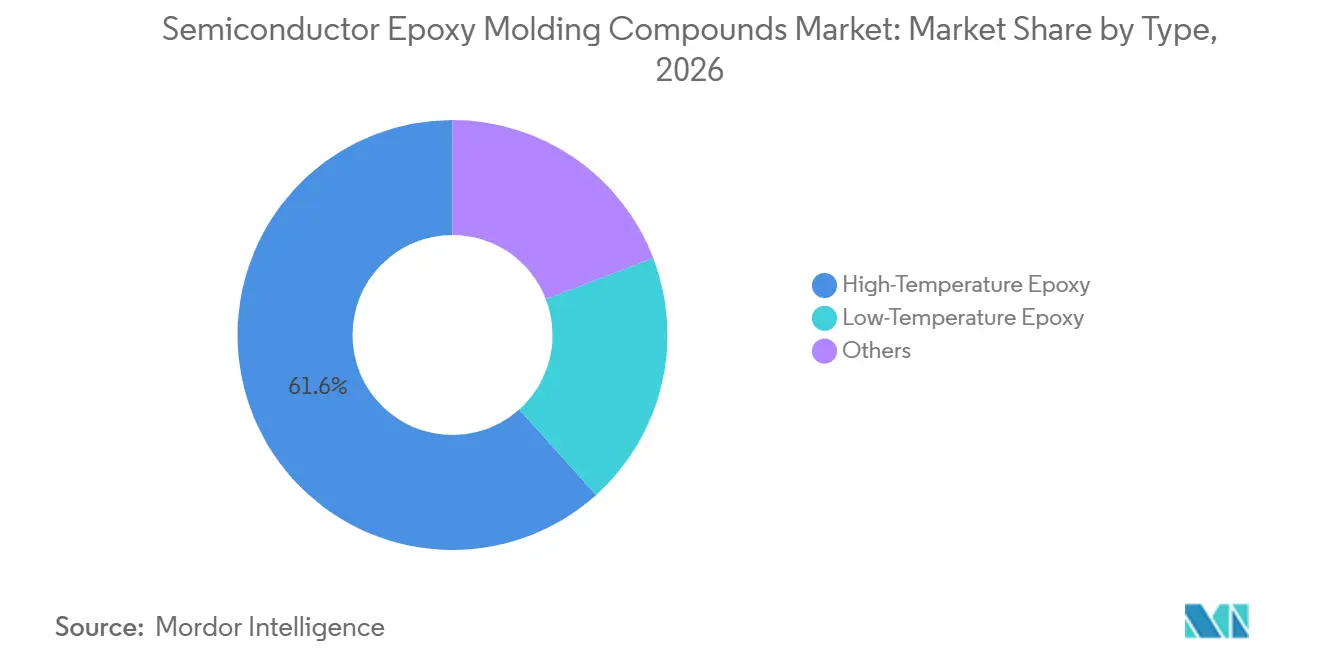
- Por tipo, o epóxi de alta temperatura detinha 61,65% da participação do mercado de compostos de moldagem epóxi para semicondutores em 2026, enquanto o epóxi de baixa temperatura está projetado para avançar a um CAGR de 6,74% até 2032.
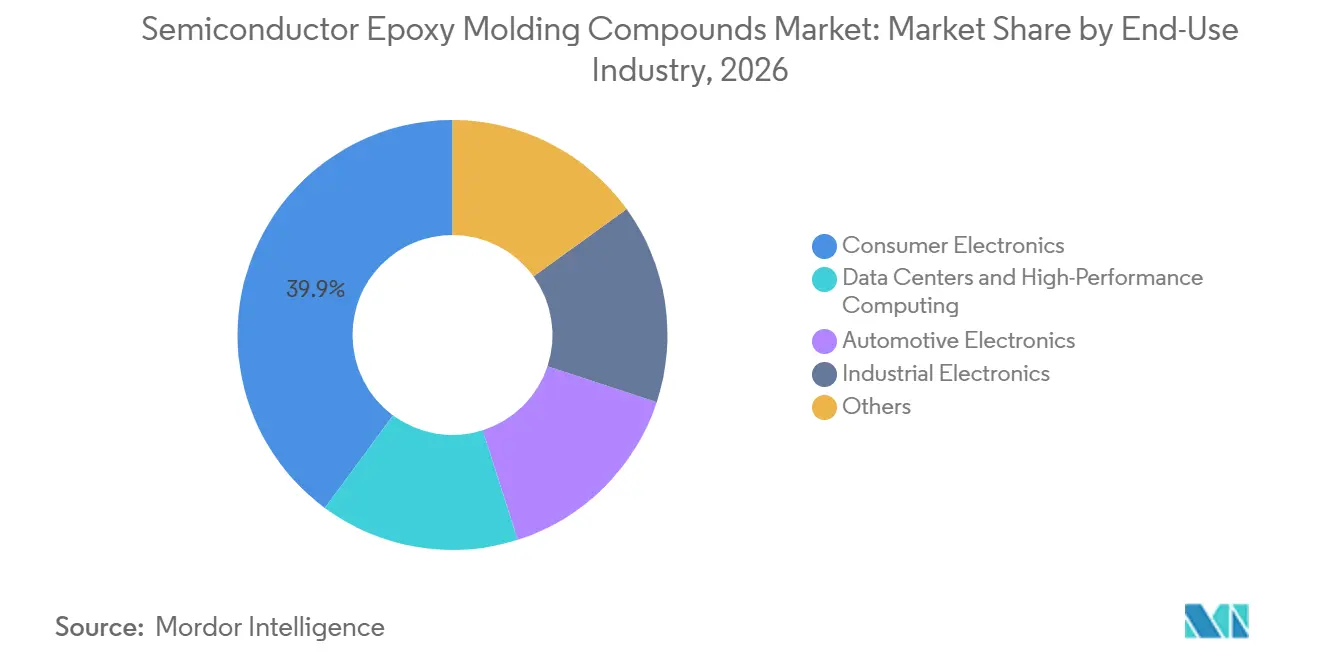
- Por setor de uso final, os eletrônicos de consumo detinham 39,87% da participação do mercado de compostos de moldagem epóxi para semicondutores em 2026, enquanto os eletrônicos automotivos estão projetados para avançar a um CAGR de 7,08% até 2032.
- Por geografia, a Ásia-Pacífico detinha 54,22% da participação do mercado de compostos de moldagem epóxi para semicondutores em 2026 e está projetada para avançar a um CAGR de 6,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Compostos de Moldagem Epóxi para Semicondutores
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Encapsulamento Avançado e Integração Heterogênea | +1.8% | Global, concentrado no núcleo da Ásia-Pacífico (Taiwan, Coreia do Sul, Japão) | Longo prazo (≥ 4 anos) |
| Aceleradores de IA, HPC e Encapsulamento para Data Centers | +1.5% | Global; produção na Ásia-Pacífico, demanda na América do Norte e UE | Médio prazo (2–4 anos) |
| Eletrificação Automotiva e Confiabilidade de Semicondutores de Potência | +1.2% | Europa, núcleo da Ásia-Pacífico, América do Norte | Longo prazo (≥ 4 anos) |
| Materiais de Baixo Empenamento para Encapsulamento Fan-Out e em Nível de Painel | +0.8% | Núcleo da Ásia-Pacífico; expansão para OSATs da América do Norte | Médio prazo (2–4 anos) |
| Requisitos de Encapsulamento Sem Halogênio e de Baixo Alfa | +0.5% | Global, com influência regulatória particularmente na UE e no Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Encapsulamento Avançado e Integração Heterogênea
A transição de chips monolíticos para projetos de chiplets está alterando os requisitos de materiais para o mercado de compostos de moldagem epóxi para semicondutores. As camadas de redistribuição fan-out incorporadas em substratos moldados precisam de compostos com valores de coeficiente de expansão térmica (CTE) que correspondam estreitamente ao silício. Eles também precisam de comportamento de fluxo e características de cura adequadas para estruturas de interconexão vertical muito mais densas. A Samsung Semiconductor descreveu como sua plataforma de integração heterogênea utilizou ligação de cobre híbrida para dies de chiplets em um passo de 9-10 µm, um formato que requer materiais de encapsulamento de baixo CTE e propriedades elásticas equilibradas[1]. Cada die adicionado cria mais interfaces expostas ao estresse térmico, tornando a confiabilidade a longo prazo um fator central de seleção para encapsulamentos avançados.
Aceleradores de IA, HPC e Encapsulamento para Data Centers
Os aceleradores de inteligência artificial e os encapsulamentos de computação de alto desempenho (HPC) estão aumentando as exigências técnicas impostas ao mercado de compostos de moldagem epóxi para semicondutores. Esses encapsulamentos combinam múltiplos dies lógicos e memória de alta largura de banda em uma área maior, aumentando a geração de calor, o estresse em todo o encapsulamento e a necessidade de estabilidade dimensional durante a montagem e a operação. O encapsulamento avançado tornou-se uma restrição significativa de capacidade para chips de inteligência artificial, em vez de uma etapa secundária de fabricação. A demanda resultante favorece compostos que mantêm baixo empenamento, expansão térmica controlada, cura confiável e desempenho consistente sob altas cargas térmicas, particularmente quando os processos de encapsulamento posicionam estruturas de passo fino próximas a interfaces sensíveis. Também favorece compostos de moldagem por compressão líquida e outras formulações especializadas que podem atender a tolerâncias dimensionais mais rígidas do que os produtos granulares padrão. Os fornecedores com experiência em sistemas de materiais de baixa tensão podem fortalecer sua posição trabalhando com os fabricantes de encapsulamentos nos requisitos de composto, processo de moldagem e confiabilidade em conjunto.
Eletrificação Automotiva e Confiabilidade de Semicondutores de Potência
A eletrificação automotiva está expandindo o uso de semicondutores de potência em inversores de tração, carregadores embarcados e sistemas de energia auxiliar. Essas aplicações precisam de encapsulantes capazes de suportar mudanças repetidas de temperatura e estresse mecânico ao longo de longos períodos de vida útil dos veículos. O mercado de compostos de moldagem epóxi para semicondutores recebe suporte de módulos de carboneto de silício (SiC) e transistores bipolares de porta isolada (IGBT), que operam em condições mais severas do que muitos encapsulamentos de consumo. A Sumitomo Bakelite Co., Ltd. iniciou a produção em massa de sua Série SUMIKON EME-G785 em 2026 para módulos de potência SiC de próxima geração. O composto possui uma temperatura de transição vítrea de 230 °C e foi desenvolvido para combinar resistência ao calor com baixa tensão para aplicações de inversores de alta potência.
Materiais de Baixo Empenamento para Encapsulamento Fan-Out e em Nível de Painel
O encapsulamento fan-out em nível de painel aumenta as dimensões do suporte para 320 mm × 320 mm e maiores, tornando o controle do empenamento mais difícil. A expansão incompatível entre o composto, os dies incorporados e o suporte de processo pode mover um painel para fora da janela de processo. Um teor mais alto de carga pode reduzir a expansão térmica, mas também pode reduzir a fluidez, de modo que a distribuição do tamanho das partículas se torna uma decisão importante de formulação. O mercado de compostos de moldagem epóxi para semicondutores está, portanto, avançando em direção a materiais projetados em conjunto com o processo de painel, em vez de graus adaptados do encapsulamento em nível de wafer.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Ciclos de Qualificação e Custos de Troca | -0.9% | Global; mais pronunciado em aplicações automotivas e aeroespaciais | Longo prazo (≥ 4 anos) |
| Compromissos entre CTE, Umidade e Empenamento | -0.7% | Global, concentrado nos centros de encapsulamento avançado da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Volatilidade nos Custos de Resina Epóxi e Cargas de Alta Pureza | -0.5% | Global; risco de concentração de fornecimento no Japão para cargas de alta pureza | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Qualificação e Custos de Troca
Os ciclos de qualificação podem retardar a adoção de novos materiais no mercado de compostos de moldagem epóxi para semicondutores. Aplicações automotivas e outras de alta confiabilidade frequentemente exigem meses de testes antes que um composto possa ser utilizado na produção. Uma revisão de material pode exigir que o cliente repita o trabalho de qualificação, mesmo que a mudança venha do fornecedor existente. Isso torna os clientes cautelosos em relação à adoção de uma nova formulação ou à aprovação de um fornecedor adicional. Também significa que o desempenho do material por si só não determina a velocidade de adoção. O primeiro fornecedor a qualificar um composto para uma aplicação específica pode manter uma posição sólida ao longo de toda a vida de produção daquele encapsulamento.
Compromissos entre CTE, Umidade e Empenamento
Os formuladores devem equilibrar expansão térmica, resistência à umidade, estresse mecânico e comportamento de fluxo em um único encapsulante. Uma carga de carga mais alta pode reduzir o CTE e melhorar o controle do empenamento, mas pode limitar a capacidade do material de fluir por um encapsulamento de passo fino. Uma tensão mais baixa pode ajudar a proteger interfaces frágeis, enquanto a formulação resultante ainda deve atender aos requisitos de resistência ao calor e de processo. Esse compromisso adiciona tempo de desenvolvimento para o mercado de compostos de moldagem epóxi para semicondutores, especialmente em encapsulamentos fan-out grandes e heterogêneos. O desafio é mais pronunciado quando as dimensões do encapsulamento aumentam ou quando vários dies e materiais de substrato são combinados. Isso impede que uma simples mudança de formulação resolva todos os problemas de encapsulamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: O Epóxi de Alta Temperatura Mantém a Dominância enquanto o Epóxi de Baixa Temperatura Avança
O epóxi de alta temperatura detinha 61,65% do tamanho do mercado de compostos de moldagem epóxi para semicondutores em 2026. Seu amplo uso em formatos de encapsulamento estabelecidos sustentou essa posição de liderança. Encapsulamentos quad flat convencionais e encapsulamentos ball grid array podem usar epóxi de alta temperatura, assim como camadas de moldagem mais espessas para dispositivos de potência discretos. Os equipamentos de moldagem por transferência existentes em toda a infraestrutura de Montagem e Teste de Semicondutores Terceirizada (OSAT) da Ásia-Pacífico também suportam o uso contínuo desse grau. Fornecedores e fabricantes de encapsulamentos podem contar com janelas de processamento e comportamento de confiabilidade conhecidos. Isso torna uma mudança para outro material menos atraente, a menos que um novo requisito de encapsulamento crie uma vantagem clara.
O epóxi de baixa temperatura está projetado para expandir a um CAGR de 6,74% até 2032. O crescimento reflete o uso mais amplo de componentes termicamente sensíveis em encapsulamentos heterogêneos, incluindo dispositivos passivos incorporados, interconexões ópticas e interposers orgânicos. Esses componentes podem não tolerar temperaturas de cura padrão de 170–180 °C. Outros materiais, incluindo compostos de moldagem líquida e encapsulantes em filme, estão ganhando uso em encapsulamentos fan-out em nível de wafer e projetos de sistema em encapsulamento. Essas alternativas podem fornecer características de fluxo que os compostos granulares podem não alcançar em matrizes de dies de passo fino. O mercado de compostos de moldagem epóxi para semicondutores está, consequentemente, atendendo tanto a encapsulamentos convencionais de alto volume quanto a aplicações mais especializadas de baixa temperatura ou líquidas.


Por Setor de Uso Final: Eletrônicos de Consumo Ancoram a Escala, enquanto Eletrônicos Automotivos Lideram o Crescimento
Os eletrônicos de consumo detinham 39,87% do tamanho do mercado de compostos de moldagem epóxi para semicondutores em 2026. Smartphones, wearables, laptops e tablets continuaram a criar uma grande base de demanda por encapsulamentos. Embora as remessas de smartphones tenham se estabilizado, o conteúdo de composto por dispositivo pode aumentar à medida que os processadores de aplicativos adotam formatos de sistema em encapsulamento, encapsulamento sobre encapsulamento e fan-out. Esses formatos podem exigir mais encapsulante do que os projetos legados de quad flat package ou ball grid array. A demanda do consumidor, portanto, permanece importante mesmo onde o crescimento unitário é limitado. Também oferece aos produtores uma grande base instalada para formulações de desempenho padrão e intermediário.
Os eletrônicos automotivos estão projetados para avançar a um CAGR de 7,08% até 2032, a taxa mais alta entre os segmentos de uso final declarados. Os veículos elétricos utilizam vários módulos de inversores de tração de carboneto de silício e sistemas de carregamento embarcado que precisam de encapsulantes com alta temperatura de transição vítrea e baixo CTE. A eletrônica industrial compartilha muitos desses requisitos em acionamentos de motores, inversores industriais e conversores de energia renovável. Os data centers e a computação de alto desempenho utilizam volumes unitários menores, mas podem exigir o maior valor de composto por encapsulamento porque os aceleradores de inteligência artificial são grandes e complexos. O mercado de compostos de moldagem epóxi para semicondutores se beneficia dessas aplicações porque seus projetos de encapsulamento precisam de materiais de moldagem por compressão líquida de baixa tensão. A SAMSUNG SDI relatou que sua receita do Negócio de Materiais cresceu 14,5% em relação ao ano anterior no segundo trimestre de 2026, enquanto expandia parcerias de materiais de encapsulamento para robótica humanoide e aeroespacial.
Análise Geográfica
A Ásia-Pacífico detinha 54,22% do tamanho do mercado de compostos de moldagem epóxi para semicondutores em 2026 e está projetada para avançar a um CAGR de 6,81% até 2032. A região possui uma densa base de atividade de montagem e teste de semicondutores na China, Japão, Coreia do Sul e Taiwan. A China é um importante centro de consumo porque atende às necessidades de encapsulamento de chips de inteligência artificial domésticos e às iniciativas de localização da cadeia de suprimentos. Sua capacidade para compostos de grau commodity se expandiu, enquanto os graus especiais ainda dependem de fornecedores com experiência avançada em formulação. O Japão possui uma profunda base técnica em compostos de moldagem epóxi especiais e cargas de sílica de alta pureza. Essa rede de fornecedores suporta a cadeia de valor global mais ampla, bem como os fabricantes de encapsulamentos regionais.
A posição da Coreia do Sul está vinculada à sua base de materiais de encapsulamento avançado e integração a jusante. A SAMSUNG SDI e a KCC Corporation estão entre as empresas regionais ativas em materiais para semicondutores. O desempenho do Negócio de Materiais da SAMSUNG SDI em 2026 refletiu seu esforço para ampliar as relações de materiais de encapsulamento além das aplicações móveis e de memória. A Índia permanece um consumidor menor, mas seus investimentos anunciados em montagem de semicondutores a tornam um ponto de interesse em desenvolvimento. Sua demanda atual ainda está concentrada em tipos de encapsulamento de menor complexidade. O mercado de compostos de moldagem epóxi para semicondutores na Ásia-Pacífico permanece estreitamente conectado a onde ocorrem a capacidade de montagem em grande escala e o desenvolvimento de encapsulamentos de maior valor.
Na América do Norte, os Estados Unidos impulsionam a demanda por aceleradores de inteligência artificial, computação de alto desempenho, data centers de hiperescala e eletrônicos de defesa, mesmo quando a montagem ocorre na Ásia-Pacífico. A demanda europeia está concentrada na Alemanha, França e Reino Unido, onde os produtores de eletrônicos automotivos precisam de módulos de semicondutores de potência confiáveis. A Henkel AG & Co. KGaA atende aplicações de underfill e encapsulantes especiais para fabricantes de equipamentos originais automotivos e industriais europeus. A América do Sul e o Oriente Médio e África permanecem mercados menores em desenvolvimento. A atividade de montagem de eletrônicos do Brasil em Manaus suporta a demanda por encapsulamentos convencionais, enquanto as ambições de fabricação de eletrônicos da Arábia Saudita poderiam criar uma atração de longo prazo por materiais de encapsulamento avançado.

Cenário Competitivo
O mercado de compostos de moldagem epóxi para semicondutores é moderadamente concentrado, com os cinco principais participantes incluindo Sumitomo Bakelite Co., Ltd., Resonac Holdings Corporation, Shin-Etsu Chemical Co., Ltd., KYOCERA Corporation e SAMSUNG SDI. As empresas japonesas, incluindo Sumitomo Bakelite Co., Ltd., Resonac Holdings Corporation e Shin-Etsu Chemical Co., Ltd., possuem forte experiência em formulação e grandes bibliotecas de dados de confiabilidade construídas ao longo de longos históricos de qualificação de clientes. Os produtores taiwaneses, sul-coreanos e chineses competem de forma mais ampla em materiais de grau commodity e intermediário, com várias empresas avançando em direção a formulações de maior valor à medida que a capacidade de encapsulamento local se desenvolve. As diferenças entre os fornecedores vão além da química da resina, pois o desempenho confiável depende da qualidade da carga, do controle de impurezas, das condições de processo específicas do encapsulamento e da capacidade do fornecedor de apoiar os testes durante o processo de aprovação do cliente.
A Sumitomo Bakelite Co., Ltd. tomou medidas em 2026 para fortalecer sua posição em materiais para semicondutores de potência e iniciou a produção em massa da Série SUMIKON EME-G785 para módulos de potência SiC de próxima geração, trazendo uma temperatura de transição vítrea de 230 °C para uma formulação epóxi sólida[2]. A Resonac Holdings Corporation também reforçou sua posição em encapsulantes líquidos para encapsulamentos avançados após a manutenção de sua Patente Japonesa nº 7687499 após uma oposição de terceiros. Esses exemplos mostram como os fornecedores estão usando o desenvolvimento de produtos e a propriedade intelectual para proteger posições em aplicações de encapsulamento mais exigentes. O mercado de compostos de moldagem epóxi para semicondutores valoriza produtos de baixo CTE, baixa tensão e resistentes ao calor que podem ser integrados aos processos dos clientes.
Os fornecedores de médio porte utilizam foco geográfico e colaboração para construir suas posições. A KCC Corporation apresentou compostos de moldagem epóxi, substratos cerâmicos brasados com metal ativo e compostos de moldagem líquida para aplicações de semicondutores de potência em veículos elétricos e data centers de inteligência artificial. A Nitto Denko Corporation e a International Business Machines Corporation (IBM) firmaram um acordo de desenvolvimento conjunto em setembro de 2025 para trabalhar em materiais de encapsulamento avançado para controle de empenamento, gerenciamento de expansão térmica e redução de crosstalk em interposers de camada de redistribuição de alta densidade. A oportunidade competitiva permanece mais forte em compostos líquidos de CTE ultrabaixo para encapsulamentos de interposer de vidro e materiais termicamente condutores para módulos de potência de grande área. Essas aplicações requerem uma combinação equilibrada de estabilidade dimensional e desempenho térmico. Elas também oferecem aos fornecedores um motivo para trabalhar mais estreitamente com os fabricantes de encapsulamentos durante o desenvolvimento do processo.
Líderes do Setor de Compostos de Moldagem Epóxi para Semicondutores
-
Sumitomo Bakelite Co., Ltd.
-
Resonac Holdings Corporation
-
Shin-Etsu Chemical Co., Ltd.
-
KYOCERA Corporation
-
SAMSUNG SDI
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Sumitomo Bakelite Co., Ltd. iniciou a produção em massa de sua série SUMIKON EME-G785, um composto de moldagem epóxi de alta temperatura de transição vítrea (Tg) para módulos de potência SiC de próxima geração. O material atinge uma Tg de 230 °C mantendo baixa tensão, suportando a demanda por materiais de encapsulamento de semicondutores de alta temperatura e confiáveis.
- Abril de 2026: A SP Samhwa comercializou e iniciou a produção em massa de Composto de Moldagem Epóxi (EMC) após sete anos de pesquisa e desenvolvimento, marcando sua expansão de tintas para materiais de semicondutores. O desenvolvimento suporta o mercado de compostos de moldagem epóxi para semicondutores ao adicionar capacidade de produção de EMC utilizado em encapsulamento e proteção de semicondutores.


Escopo do Relatório do Mercado Global de Compostos de Moldagem Epóxi para Semicondutores
Os compostos de moldagem epóxi para semicondutores são materiais termofixos utilizados para encapsular e proteger dispositivos semicondutores contra umidade, estresse mecânico, contaminação e efeitos térmicos. Eles fornecem isolamento elétrico e proteção estrutural, ao mesmo tempo em que suportam a confiabilidade e a durabilidade dos componentes semicondutores encapsulados.
O Mercado de Compostos de Moldagem Epóxi para Semicondutores é segmentado por tipo, setor de uso final e geografia. Por tipo, o mercado é segmentado em epóxi de alta temperatura, epóxi de baixa temperatura e outros. Por setor de uso final, o mercado é segmentado em eletrônicos de consumo, eletrônicos automotivos, eletrônicos industriais, data centers e computação de alto desempenho, e outros. O relatório também abrange o tamanho do mercado e as previsões para compostos de moldagem epóxi para semicondutores em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Epóxi de Alta Temperatura |
| Epóxi de Baixa Temperatura |
| Outros |
| Eletrônicos de Consumo |
| Eletrônicos Automotivos |
| Eletrônicos Industriais |
| Data Centers e Computação de Alto Desempenho |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Epóxi de Alta Temperatura | |
| Epóxi de Baixa Temperatura | ||
| Outros | ||
| Por Setor de Uso Final | Eletrônicos de Consumo | |
| Eletrônicos Automotivos | ||
| Eletrônicos Industriais | ||
| Data Centers e Computação de Alto Desempenho | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de compostos de moldagem epóxi para semicondutores?
O tamanho do Mercado de Compostos de Moldagem Epóxi para Semicondutores foi avaliado em 2,66 bilhões de USD em 2026 e estima-se que cresça de 2,81 bilhões de USD em 2027 para atingir 3,74 bilhões de USD até 2032, a um CAGR de 5,87% durante o período de previsão (2027-2032).
Qual tipo detinha a maior participação em 2026?
O epóxi de alta temperatura detinha 61,65% de participação em 2026 porque é amplamente utilizado em formatos de encapsulamento estabelecidos e processos de moldagem por transferência.
Qual segmento de uso final deve crescer mais rapidamente até 2032?
Os eletrônicos automotivos estão projetados para avançar a um CAGR de 7,08% até 2032, impulsionados por módulos de potência para veículos elétricos e sistemas de carregamento.
Por que os encapsulamentos avançados estão aumentando os requisitos de encapsulante?
Chiplets, formatos fan-out e encapsulamentos 2,5D precisam de controle mais rigoroso de empenamento, expansão térmica, comportamento de fluxo e confiabilidade a longo prazo.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
