
Taille et part du marché des matériaux d'emballage céramique pour semi-conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.17 Milliards de dollars |
| Taille du Marché (2032) | 3.26 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.46 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux d'emballage céramique pour semi-conducteurs par Mordor Intelligence
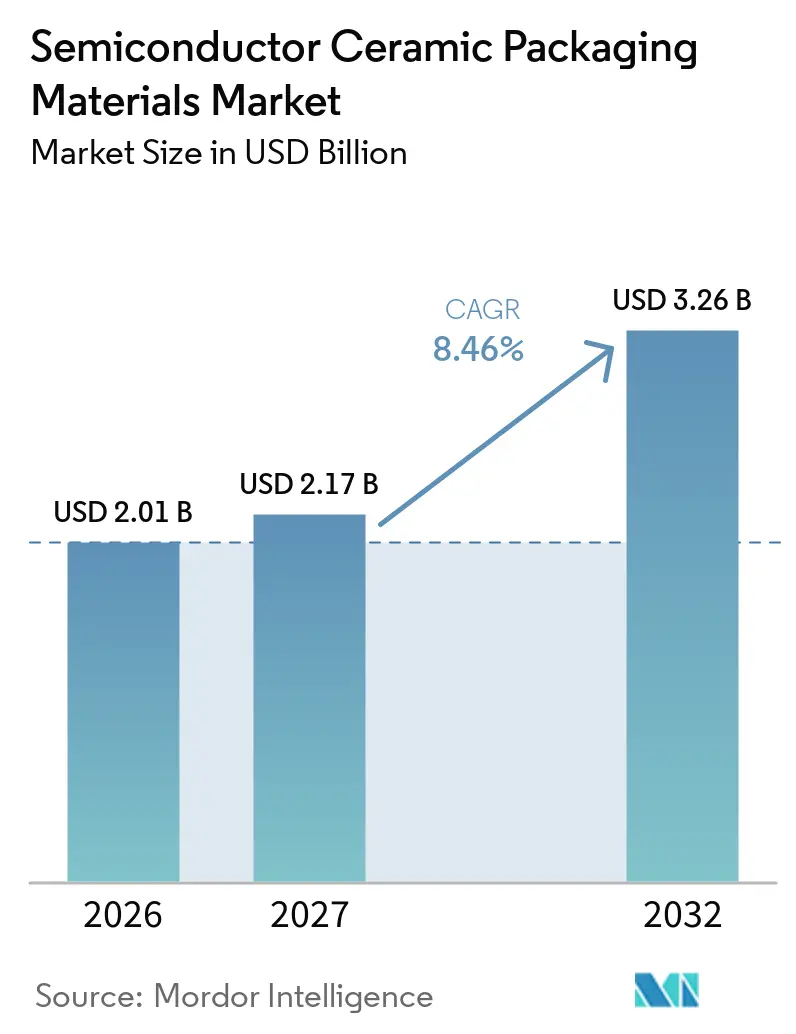
La taille du marché des matériaux d'emballage céramique pour semi-conducteurs était évaluée à 2,01 milliards USD en 2026 et devrait croître de 2,17 milliards USD en 2027 pour atteindre 3,26 milliards USD d'ici 2032, à un CAGR de 8,46 % durant la période de prévision (2027-2032). L'emballage céramique reste important lorsque les dispositifs à semi-conducteurs nécessitent simultanément une isolation électrique, un scellement hermétique et un transfert thermique efficace. Les densités de puissance plus élevées dans les accélérateurs d'intelligence artificielle, les modules radiofréquences et l'électronique de puissance pour véhicules font de la performance thermique une exigence de sélection des matériaux plutôt qu'une caractéristique secondaire. Le marché des matériaux d'emballage céramique pour semi-conducteurs est soutenu par la demande provenant de l'emballage avancé, des communications haute fréquence et des véhicules électriques, tandis que son coût de traitement plus élevé limite son utilisation dans les applications moins exigeantes. Les fournisseurs répondent par des ajouts de capacité, des formats de boîtiers plus petits et des conceptions de substrats qui répondent aux besoins de gauchissement et de gestion thermique dans les centres de données et les modules de puissance.
Points clés du rapport
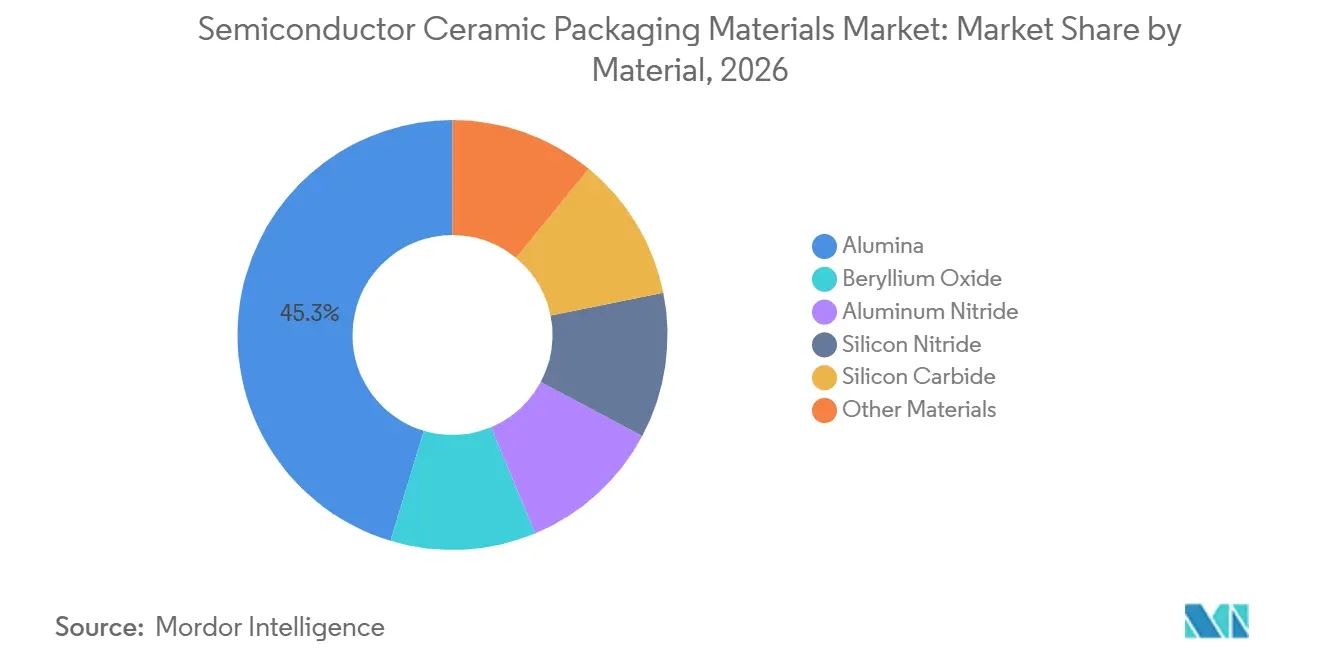
- Par matériau, l'alumine détenait 45,34 % de la part du marché des matériaux d'emballage céramique pour semi-conducteurs en 2026, tandis que le nitrure d'aluminium devrait progresser à un CAGR de 8,85 % jusqu'en 2032.
- Par technologie d'emballage, les boîtiers à montage en surface sans broches détenaient 34,12 % de la part du marché des matériaux d'emballage céramique pour semi-conducteurs en 2026 et devraient progresser à un CAGR de 9,23 % jusqu'en 2032.
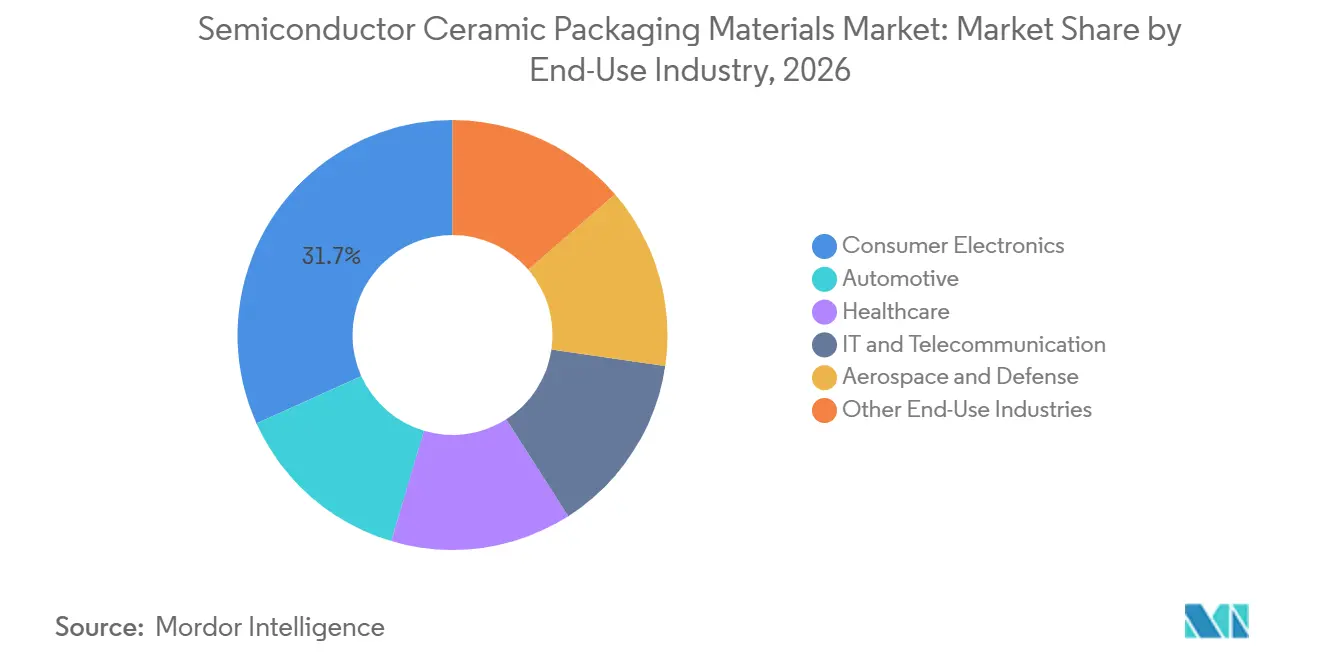
- Par secteur d'utilisation finale, l'électronique grand public détenait 31,75 % de la part du marché des matériaux d'emballage céramique pour semi-conducteurs en 2026, tandis que le secteur automobile devrait progresser à un CAGR de 9,67 % jusqu'en 2032.
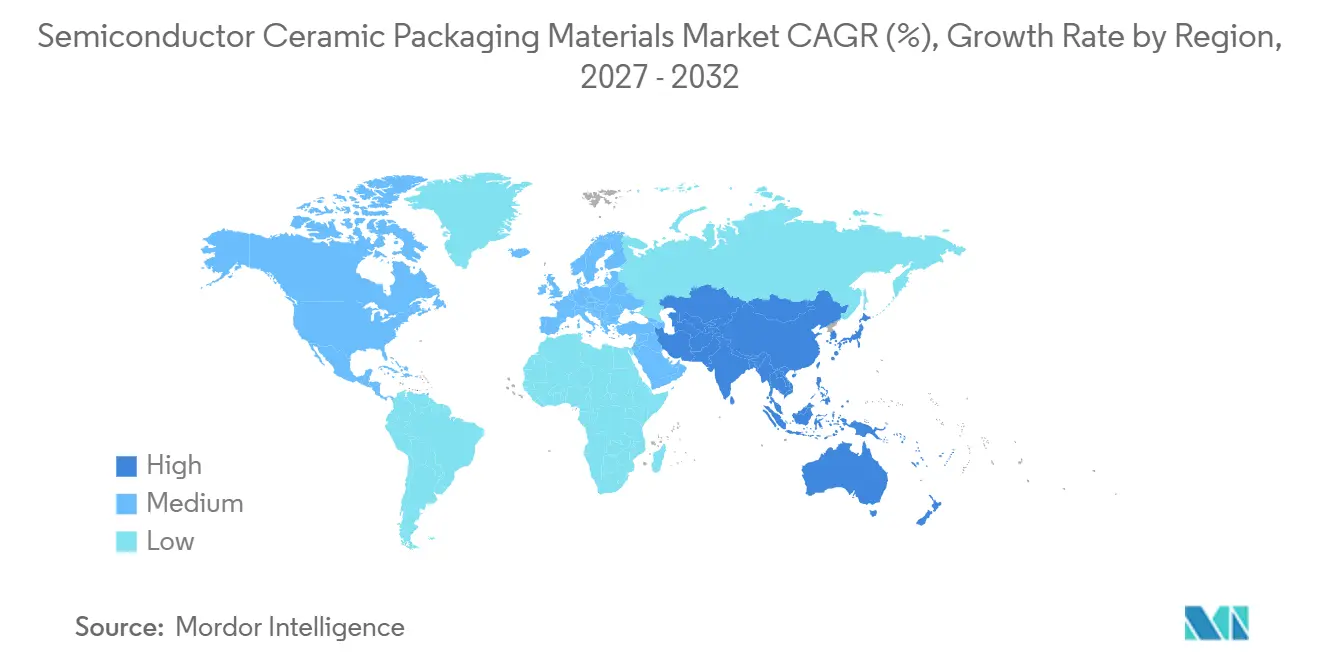
- Par géographie, l'Asie-Pacifique détenait 42,58 % de la part du marché des matériaux d'emballage céramique pour semi-conducteurs en 2026 et devrait progresser à un CAGR de 9,41 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des matériaux d'emballage céramique pour semi-conducteurs
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Complexité croissante des dispositifs à semi-conducteurs | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Croissance de l'infrastructure 5G et des dispositifs radiofréquences | +1.7% | Asie-Pacifique en cœur, extension vers l'Amérique du Nord et l'UE | Moyen terme (2–4 ans) |
| Modules de puissance pour véhicules électriques et adoption des semi-conducteurs à large bande interdite | +1.5% | Amérique du Nord, UE, Asie-Pacifique en cœur | Moyen terme (2–4 ans) |
| Charges thermiques des centres de données d'intelligence artificielle et du calcul haute performance | +1.3% | Amérique du Nord et UE, Asie-Pacifique en cœur | Court terme (≤ 2 ans) |
| Demande de boîtiers céramiques liée à l'intégration hétérogène | +1.1% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante des dispositifs à semi-conducteurs
Une densité de transistors plus élevée et l'empilement tridimensionnel de puces augmentent le flux de chaleur dans les boîtiers compacts. L'alumine, le nitrure d'aluminium et le nitrure de silicium conservent un rôle dans les conceptions avancées car ils combinent isolation électrique, conductivité thermique et herméticité. KYOCERA Corporation a introduit en 2026 un substrat céramique multicouche avec des vias de 75 µm à un pas de 200 µm pour les boîtiers de circuits intégrés spécifiques aux applications xPU et commutateurs. Ces dimensions permettent un routage plus dense dans les structures de boîtiers où les substrats organiques sont soumis à des contraintes de gauchissement. Les procédés de céramique co-cuite à haute température et de céramique co-cuite à basse température permettent également un routage multicouche et des fonctions intégrées au sein d'un corps céramique, ce qui renforce le marché des matériaux d'emballage céramique pour semi-conducteurs.
Croissance de l'infrastructure 5G et des dispositifs radiofréquences
Les équipements de réseau de cinquième génération nécessitent des amplificateurs et des ensembles de filtres qui restent stables à des températures de fonctionnement élevées. Une revue de 2025 a identifié une faible perte diélectrique et un coefficient de température de fréquence de résonance quasi nul comme des caractéristiques importantes pour les céramiques diélectriques micro-ondes utilisées dans les équipements de communication de cinquième et sixième génération. Ces propriétés soutiennent le marché des matériaux d'emballage céramique pour semi-conducteurs, où la performance radiofréquence et le contrôle thermique sont tous deux importants. Les boîtiers céramiques sont pertinents pour les amplificateurs de puissance, les filtres et les composants associés dans l'infrastructure réseau et l'électronique portable. Cela crée une demande à la fois dans les équipements d'infrastructure et les appareils grand public, ce qui élargit la base de clientèle pour les matériaux céramiques.
Modules de puissance pour véhicules électriques et adoption des semi-conducteurs à large bande interdite
Les onduleurs de traction pour véhicules électriques utilisant des architectures 800 V nécessitent des substrats capables de résister à des cycles thermiques répétés. Une étude de 2025 de l'Institut des ingénieurs en électricité et en électronique (IEEE) a révélé que la fiabilité des modules de transistors à effet de champ métal-oxyde-semi-conducteur en carbure de silicium était liée à la durée de vie en cyclage thermique du substrat. L'étude a rapporté que les substrats en nitrure de silicium duraient au moins 3,5 fois plus longtemps que l'alumine dans les tests normalisés décrits. Les dispositifs à large bande interdite augmentent la nécessité de faire correspondre les propriétés thermiques et de coefficient de dilatation thermique du semi-conducteur et du substrat. À mesure que les plateformes de véhicules évoluent vers des groupes motopropulseurs à tension plus élevée, les normes de qualification rendent la fiabilité des matériaux plus influente sur le marché des matériaux d'emballage céramique pour semi-conducteurs.
Charges thermiques des centres de données d'intelligence artificielle et du calcul haute performance
Les accélérateurs d'intelligence artificielle peuvent consommer de 700 W à 1 000 W par dispositif, ce qui accroît l'importance de la gestion thermique au niveau du boîtier. En juin 2025, Coherent Corp. a lancé un composite céramique en carbure de silicium chargé de diamant conçu pour le refroidissement liquide direct et les plaques froides à microcanaux. Une étude de 2025 a également évalué des plaques froides liquides en céramique co-cuite à basse température pour les processeurs de calcul haute performance. KYOCERA Corporation a positionné son substrat céramique multicouche de 2026 pour les boîtiers d'intelligence artificielle, où les grands substrats organiques peuvent se gauchir. Le marché des matériaux d'emballage céramique pour semi-conducteurs bénéficie donc lorsque le contrôle thermique devient partie intégrante de la conception du boîtier plutôt qu'une exigence de système externe.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts élevés de traitement et d'usinage de précision | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Concurrence des substrats organiques et polymères | -0.7% | Amérique du Nord et UE | Moyen terme (2–4 ans) |
| Inadéquation de la dilatation thermique aux interfaces céramique-métal | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de traitement et d'usinage de précision
Les boîtiers céramiques nécessitent un frittage à haute température, une lamination de feuilles crues et des procédés de co-cuisson contrôlés. Ces étapes de production augmentent les coûts par rapport aux cartes organiques standard et rendent les solutions céramiques moins adaptées à toutes les conceptions électroniques. La différence de coût est la plus importante dans l'électronique grand public, où les volumes de production élevés exercent une forte pression sur les prix des composants. Les interfaces céramique-métal peuvent également être confrontées à une inadéquation du coefficient de dilatation thermique lors de cycles thermiques exigeants. Les fabricants sur le marché des matériaux d'emballage céramique pour semi-conducteurs doivent équilibrer la fiabilité du boîtier, le rendement d'usinage et le coût des matériaux lors de la sélection des configurations de substrats.
Concurrence des substrats organiques et polymères
Les substrats organiques restent courants dans l'emballage standard des semi-conducteurs car les lignes de circuits imprimés établies peuvent les produire en grand volume. Onto Innovation a rapporté en 2025 que les technologies avancées de substrats organiques évoluent vers des couches de redistribution à espacement de lignes inférieur à 2 µm. Ces améliorations réduisent l'écart de performance dans les applications à exigences thermiques modérées. Les conceptions à noyau de verre sont également évaluées pour les boîtiers avancés car elles offrent une planéité et des caractéristiques diélectriques pouvant répondre à certaines exigences d'emballage. Le marché des matériaux d'emballage céramique pour semi-conducteurs conserve son avantage le plus net dans les conceptions nécessitant des performances thermiques élevées, une isolation robuste ou un scellement hermétique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : l'alumine soutient la demande en revenus tandis que le nitrure d'aluminium sert les applications à plus haute exigence thermique
L'alumine détenait 45,34 % de la taille du marché des matériaux d'emballage céramique pour semi-conducteurs en 2026. Sa chaîne d'approvisionnement établie et son profil coût-performance soutiennent son utilisation dans l'électronique grand public, les boîtiers de circuits intégrés standard et les filtres radiofréquences au sein du marché des matériaux d'emballage céramique pour semi-conducteurs. Une revue de 2025 a décrit des travaux en cours sur la morphologie des charges et la modification de surface dans les composites d'emballage électronique à base d'alumine. Ces développements contribuent à maintenir la pertinence de l'alumine là où les fournisseurs ont besoin d'améliorations de performance progressives sans passer à un matériau plus coûteux. Le nitrure de silicium et le carbure de silicium répondent à des exigences plus spécialisées dans les modules de puissance et les conditions de fonctionnement difficiles.
Le nitrure d'aluminium devrait progresser à un CAGR de 8,85 % jusqu'en 2032. Sur le marché des matériaux d'emballage céramique pour semi-conducteurs, il est adapté aux onduleurs pour véhicules électriques, aux amplificateurs de stations de base de cinquième génération et aux assemblages de serveurs refroidis par liquide, car la performance thermique est une exigence centrale dans ces utilisations. Des recherches publiées en 2025 ont rapporté des films de nitrure d'aluminium avec une conductivité thermique de 191 W m⁻¹ K⁻¹. NGK Corporation a annoncé en novembre 2025 qu'elle triplerait la capacité de sa plaquette d'alumine translucide HICERAM Carrier d'ici l'exercice 2027.

Par technologie d'emballage : les boîtiers à montage en surface sans broches combinent échelle et croissance
Les boîtiers à montage en surface sans broches détenaient 34,12 % de la taille du marché des matériaux d'emballage céramique pour semi-conducteurs en 2026 et devraient progresser à un CAGR de 9,23 % jusqu'en 2032. Leur conception compacte réduit l'inductance parasite et permet des empreintes de carte plus petites. Ces caractéristiques sont importantes dans les modules radiofréquences de cinquième génération, les capteurs à systèmes microélectromécaniques et les dispositifs de l'Internet des objets. KYOCERA Corporation a présenté un boîtier céramique sans broches plus petit pour les applications à systèmes microélectromécaniques lors de la Conférence européenne de microélectronique et d'emballage en 2025. La société a identifié les systèmes avancés d'aide à la conduite pour l'automobile et les appareils portables comme applications pertinentes.
Les boîtiers à montage en surface avec broches continuent de servir les équipements grand public et industriels de puissance moyenne, où la formabilité des broches facilite les processus de réparation. Les boîtiers traversants restent également pertinents dans les conceptions de défense en environnement difficile et de haute puissance. Les boîtiers miniaturisés avancés sont associés aux applications d'imagerie et de capteurs émergentes. D'autres formats comprennent l'emballage céramique au niveau de la plaquette et les architectures de puce intégrée dans la céramique pour la photonique sur silicium et l'optique co-packagée. En mars 2026, KYOCERA Corporation a présenté des solutions céramiques pour l'optique co-packagée et la photonique sur silicium lors de la Conférence sur la communication par fibre optique, renforçant sa position sur le marché des matériaux d'emballage céramique pour semi-conducteurs.
Par secteur d'utilisation finale : l'électronique grand public fournit l'échelle tandis que l'automobile accroît la demande de fiabilité
L'électronique grand public détenait 31,75 % de la taille du marché des matériaux d'emballage céramique pour semi-conducteurs en 2026. Les smartphones, les appareils portables et les casques de réalité augmentée et étendue utilisent des boîtiers céramiques dans les systèmes microélectromécaniques, les microphones, les oscillateurs, les filtres radiofréquences et les capteurs d'image. En juillet 2025, Murata Manufacturing Co., Ltd. a lancé la production en masse d'un condensateur céramique multicouche de 47 µF au format 0402 pouces. La société a déclaré que le composant réduisait la surface de montage de 60 % par rapport à l'équivalent 0603 pouces précédent. Cela soutient la miniaturisation continue des composants dans l'électronique portable.
Le secteur automobile devrait progresser à un CAGR de 9,67 % jusqu'en 2032. Les onduleurs à transistors à effet de champ métal-oxyde-semi-conducteur en carbure de silicium dans les véhicules électriques à batterie et les hybrides rechargeables nécessitent des substrats capables de résister à un fonctionnement répété au-dessus de 150 °C. Murata Manufacturing Co., Ltd. a lancé la production en masse d'un condensateur céramique multicouche de 10 µF, 50 V CC au format 0805 pouces pour les applications automobiles en juin 2025. La société a rapporté une capacité 2,1 fois supérieure à la génération précédente dans un boîtier 53 % plus petit. La santé, l'aérospatiale et la défense, l'automatisation industrielle et la conversion d'énergie en périphérie de réseau ajoutent une demande de boîtiers céramiques haute fiabilité.
Analyse géographique
L'Asie-Pacifique détenait 42,58 % de la part du marché des matériaux d'emballage céramique pour semi-conducteurs en 2026 et devrait progresser à un CAGR de 9,41 % jusqu'en 2032. Le Japon, la Chine, la Corée du Sud et Taïwan combinent une capacité d'emballage avancé, une activité de conception de circuits intégrés et une production de matériaux céramiques. En septembre 2026, KYOCERA Corporation a achevé son usine de Nagasaki Isahaya avec un investissement de 68 milliards JPY (environ 453 millions USD). L'usine est destinée à produire des boîtiers de semi-conducteurs pour les centres de données d'intelligence artificielle et les applications de véhicules électriques, avec une production annuelle prévue de 25 milliards JPY (environ 167 millions USD) à partir de l'exercice 2030. Murata Manufacturing Co., Ltd. a également ouvert sa première usine de fabrication en Inde à Chennai en août 2025 pour l'emballage et l'expédition de condensateurs céramiques multicouches.
L'Amérique du Nord représente une part substantielle de la demande grâce aux boîtiers hermétiques de qualité défense, aux substrats pour centres de données d'intelligence artificielle et aux investissements dans la fabrication nationale de puces. Une étude de 2025 sur les substrats céramiques pour l'intégration de chiplets à grande échelle a identifié des avantages de stabilité dimensionnelle pour les plateformes d'interposeurs céramiques. Ferrotec Corporation a commencé la construction d'une deuxième installation de fabrication de haute technologie à Kulim, Kedah, Malaisie, en avril 2025[1]. L'investissement soutient l'approvisionnement des clients européens et américains cherchant une production en dehors de la Chine. Ce déplacement de la chaîne d'approvisionnement soutient également le marché des matériaux d'emballage céramique pour semi-conducteurs grâce à une base de production plus large.
La demande européenne est concentrée dans les modules de puissance automobiles, notamment les substrats en nitrure de silicium brasé sur métal actif fournis aux fabricants de rang 1. Le marché des matériaux d'emballage céramique pour semi-conducteurs en Europe est soutenu par l'électrification des véhicules et les applications d'électronique de puissance industrielle. L'Amérique du Sud reste axée sur l'assemblage d'équipements électroniques, notamment au Brésil et en Argentine. Le Moyen-Orient et l'Afrique restent des marchés en phase initiale, bien que les investissements dans la fabrication électronique en Arabie saoudite puissent soutenir une demande ultérieure.
Paysage concurrentiel
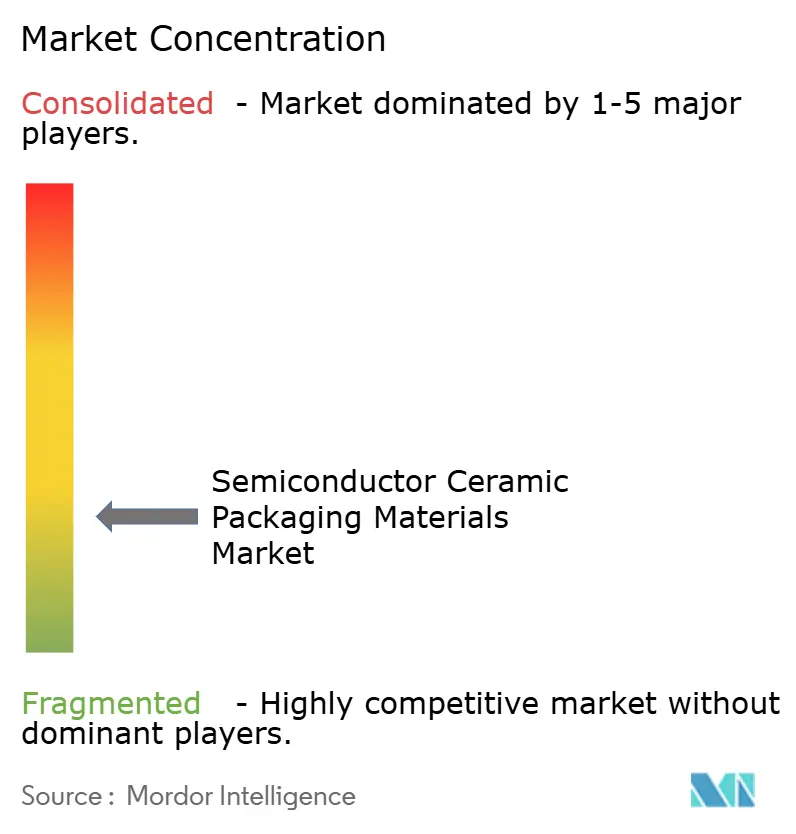
Le marché des matériaux d'emballage céramique pour semi-conducteurs est très fragmenté, les cinq premiers acteurs étant KYOCERA Corporation, NGK Corporation, Murata Manufacturing Co., Ltd., MARUWA CO., LTD. et CeramTec GmbH. KYOCERA Corporation a achevé l'usine de Nagasaki Isahaya en septembre 2026 après un investissement de 68 milliards JPY (environ 453 millions USD)[2]. L'installation est conçue pour fournir des boîtiers de semi-conducteurs pour les centres de données d'intelligence artificielle et les applications de véhicules électriques. KYOCERA Corporation a également commercialisé un substrat céramique multicouche pour les boîtiers de circuits intégrés spécifiques aux applications xPU et commutateurs en avril 2026.
Rogers Corporation a indiqué dans son formulaire 10-K de 2025 que son activité de solutions électroniques avancées curamik sert les fabricants et les équipementiers d'origine dans les véhicules électriques, l'infrastructure sans fil et les applications énergétiques. La société a également divulgué une restructuration de son installation d'Eschenbach pour améliorer la compétitivité des coûts. Ferrotec Corporation étend son empreinte de fabrication céramique au Japon et en Malaisie. Son installation en Malaisie répond aux clients cherchant une production en dehors de la Chine.
L'augmentation prévue de la capacité HICERAM Carrier de NGK Corporation reflète la demande pour l'intégration de chiplets et les applications de semi-conducteurs haute performance. Resonac Holdings Corporation a formé le consortium JOINT3 en septembre 2025 pour développer des procédés d'interposeur organique au niveau du panneau. AGC Inc. a rejoint l'initiative pour travailler sur le développement de supports en verre et de verre interposeur. Les fournisseurs chinois se développent dans les boîtiers en alumine de commodité, ce qui exerce une pression sur les prix des boîtiers standard tandis que les grands fournisseurs se concentrent sur les applications à haute valeur ajoutée.
Leaders du secteur des matériaux d'emballage céramique pour semi-conducteurs
-
KYOCERA Corporation
-
NGK Corporation
-
Murata Manufacturing Co., Ltd.
-
MARUWA CO.,LTD.
-
CeramTec GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Tokuyama Corporation a annoncé des plans pour augmenter sa capacité de production de poudre de nitrure d'aluminium (AlN) d'environ 30 % grâce à une nouvelle installation de fabrication au Japon, avec un démarrage des opérations commerciales prévu pour avril 2028. Cette expansion soutient le marché des matériaux d'emballage céramique pour semi-conducteurs en renforçant l'approvisionnement en matériaux céramiques à haute conductivité thermique utilisés dans les composants de fabrication de semi-conducteurs et les applications de dissipation thermique.
- Avril 2026 : Kyocera Corporation a annoncé la commercialisation d'un substrat céramique multicouche pour les boîtiers de semi-conducteurs avancés, notamment les processeurs d'intelligence artificielle (IA) et les circuits intégrés spécifiques aux applications de commutation. Le substrat est conçu pour réduire le gauchissement du boîtier et permettre un câblage haute densité, soutenant le marché des matériaux d'emballage céramique pour semi-conducteurs alors que l'infrastructure d'intelligence artificielle stimule la demande d'emballage avancé de semi-conducteurs.
Portée du rapport mondial sur le marché des matériaux d'emballage céramique pour semi-conducteurs
Les matériaux d'emballage céramique pour semi-conducteurs sont des matériaux céramiques spécialisés utilisés pour encapsuler et protéger les dispositifs à semi-conducteurs tout en assurant l'isolation électrique, la gestion thermique et la stabilité mécanique. Leurs propriétés permettent un fonctionnement fiable dans les boîtiers électroniques exposés à des conditions thermiques, électriques et environnementales exigeantes.
Le marché des matériaux d'emballage céramique pour semi-conducteurs est segmenté par matériau, technologie d'emballage, secteur d'utilisation finale et géographie. Par matériau, le marché est segmenté en alumine, nitrure d'aluminium, nitrure de silicium, carbure de silicium, oxyde de béryllium et autres matériaux. Par technologie d'emballage, le marché est segmenté en boîtiers traversants, boîtiers à montage en surface avec broches, boîtiers à montage en surface sans broches, boîtiers miniaturisés avancés et autres technologies d'emballage. Par secteur d'utilisation finale, le marché est segmenté en électronique grand public, automobile, santé, technologies de l'information et télécommunications, aérospatiale et défense, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les matériaux d'emballage céramique pour semi-conducteurs dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Alumine |
| Nitrure d'aluminium |
| Nitrure de silicium |
| Carbure de silicium |
| Oxyde de béryllium |
| Autres matériaux |
| Boîtiers traversants |
| Boîtiers à montage en surface avec broches |
| Boîtiers à montage en surface sans broches |
| Boîtiers miniaturisés avancés |
| Autres technologies d'emballage |
| Électronique grand public |
| Automobile |
| Santé |
| Technologies de l'information et télécommunications |
| Aérospatiale et défense |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | Alumine | |
| Nitrure d'aluminium | ||
| Nitrure de silicium | ||
| Carbure de silicium | ||
| Oxyde de béryllium | ||
| Autres matériaux | ||
| Par technologie d'emballage | Boîtiers traversants | |
| Boîtiers à montage en surface avec broches | ||
| Boîtiers à montage en surface sans broches | ||
| Boîtiers miniaturisés avancés | ||
| Autres technologies d'emballage | ||
| Par secteur d'utilisation finale | Électronique grand public | |
| Automobile | ||
| Santé | ||
| Technologies de l'information et télécommunications | ||
| Aérospatiale et défense | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des matériaux d'emballage céramique pour semi-conducteurs ?
La taille du marché des matériaux d'emballage céramique pour semi-conducteurs était évaluée à 2,01 milliards USD en 2026 et devrait croître de 2,17 milliards USD en 2027 pour atteindre 3,26 milliards USD d'ici 2032, à un CAGR de 8,46 % durant la période de prévision (2027-2032).
Quels matériaux détenaient la plus grande part en 2026 ?
L'alumine était en tête avec une part de 45,34 % en 2026.
Pourquoi les matériaux céramiques sont-ils utilisés dans les boîtiers de semi-conducteurs ?
Les céramiques assurent l'isolation électrique, l'herméticité et les performances thermiques qui sont importantes pour les dispositifs haute puissance, haute fréquence et sensibles à la fiabilité.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le secteur automobile devrait progresser à un CAGR de 9,67 % jusqu'en 2032, porté par l'électronique de puissance dans les véhicules électriques.