
半導体エポキシモールディングコンパウンド市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.81 十億米ドル |
| 市場規模 (2032) | 3.74 十億米ドル |
| 成長率 (2027 - 2032) | 5.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体エポキシモールディングコンパウンド市場分析
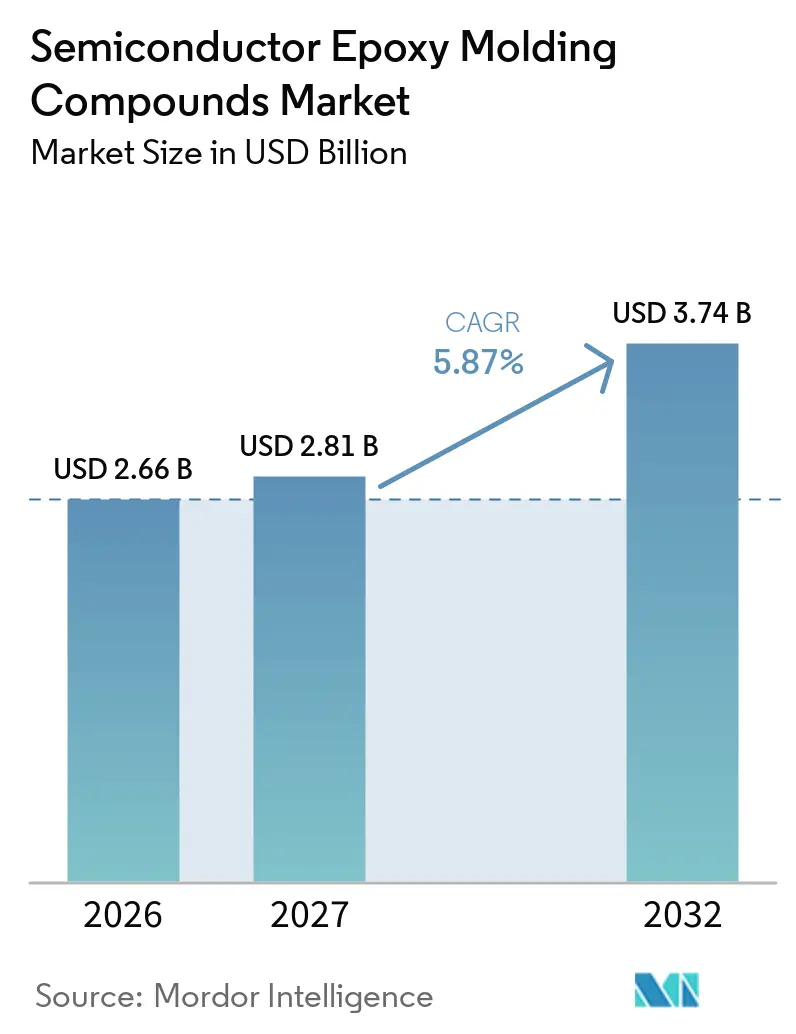
半導体エポキシモールディングコンパウンド市場規模は2026年に2.66 ビリオン 米ドルと評価され、2027年の2.81 ビリオン 米ドルから2032年には3.74 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.87%です。半導体エポキシモールディングコンパウンドは半導体ダイの周囲に構造的・環境的バリアを形成するものであり、パッケージ設がより多くのダイ、より高密度なインターコネクト、より大きなモールド面積、およびより厳しい熱条件を組み合わせるにつれて、その性能要件は高まっています。先進パッケージはチップレット、2.5Dシリコンインターポーザー、ファンアウトウェーハレベルパッケージ、およびパネルレベルパッケージを使用しており、標準的なトランスファーモールドグレードが提供するものよりも、反り、熱膨張係数、耐熱性、フロー挙動、硬化挙動、および長期界面信頼性のより厳密な制御を必要とします。平面トランジスタのスケーリングによる性能向上の鈍化を背景に、モノリシック集積回路からマルチダイアセンブリへのシフトが進んでおり、コモディティ製品から特注フォーミュレーションへの需要移行が起きており、標準グレード材料を主な競争軸とするサプライヤーへの圧力が高まっています。半導体エポキシモールディングコンパウンド市場は、人工知能インフラおよび車両電動化の恩恵を受けています。これは、大型人工知能パッケージ、炭化ケイ素パワーモジュール、トラクションインバーター、オンボードチャージャー、および関連システムが、組み立てから使用を通じて熱、応力、および寸法変化を管理できる信頼性の高い封止を必要とするためです。この機会は、複数年にわたる認定サイクル、原料および高純度フィラーのコスト、ならびに熱膨張、耐湿性、低応力、流動性、および反りに関する設計上のトレードオフによって抑制されており、これらすべてがサプライヤーの投資、製品開発、顧客の切り替え判断、および長期的な認定サイクルにわたって多くのパッケージ形式と最終用途環境にわたって収集された確立された信頼性データの相対的価値を形成しています。
主要レポートのポイント
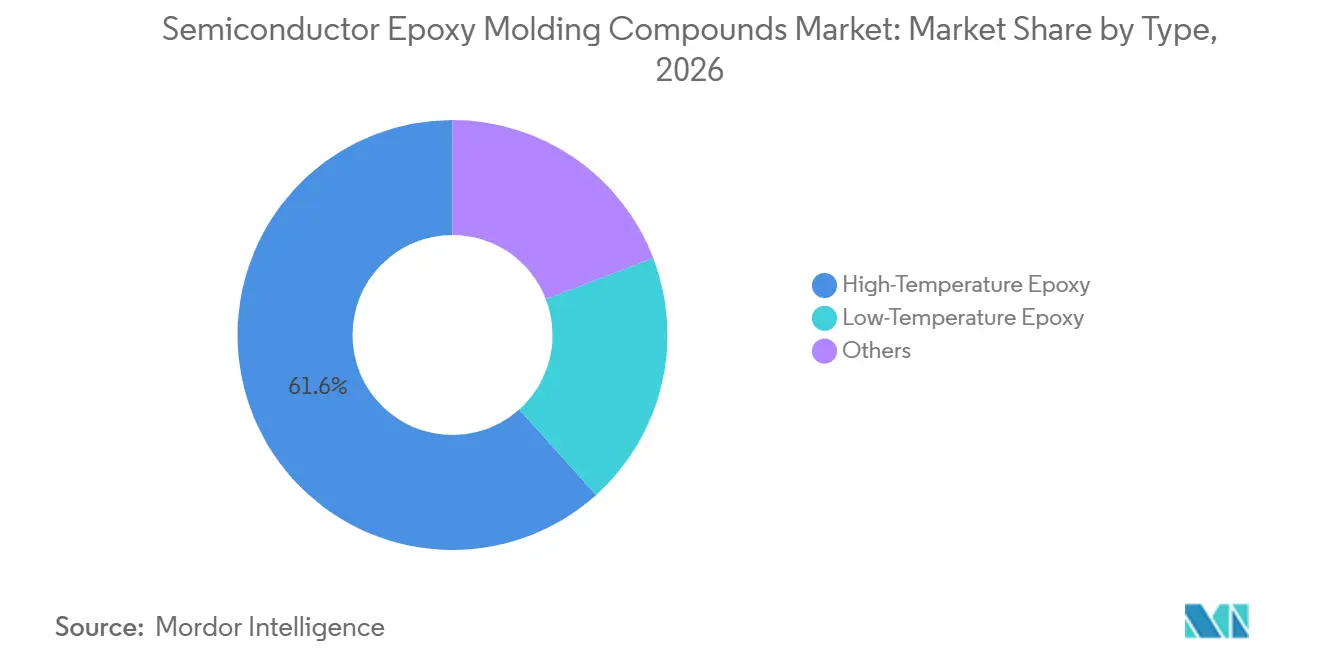
- タイプ別では、高温エポキシが2026年の半導体エポキシモールディングコンパウンド市場シェアの61.65%を占め、低温エポキシは2032年にかけてCAGR 6.74%で拡大する見込みです。
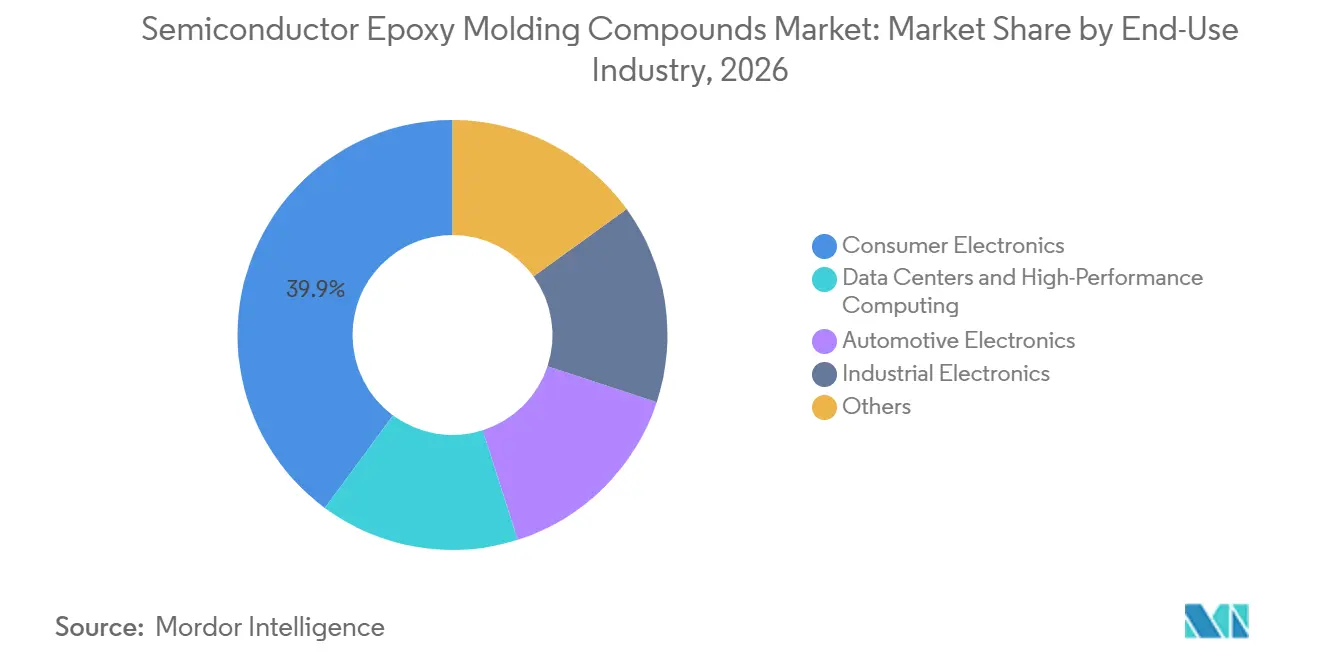
- 最終用途産業別では、コンシューマーエレクトロニクスが2026年の半導体エポキシモールディングコンパウンド市場シェアの39.87%を占め、自動車用電子機器は2032年にかけてCAGR 7.08%で拡大する見込みです。
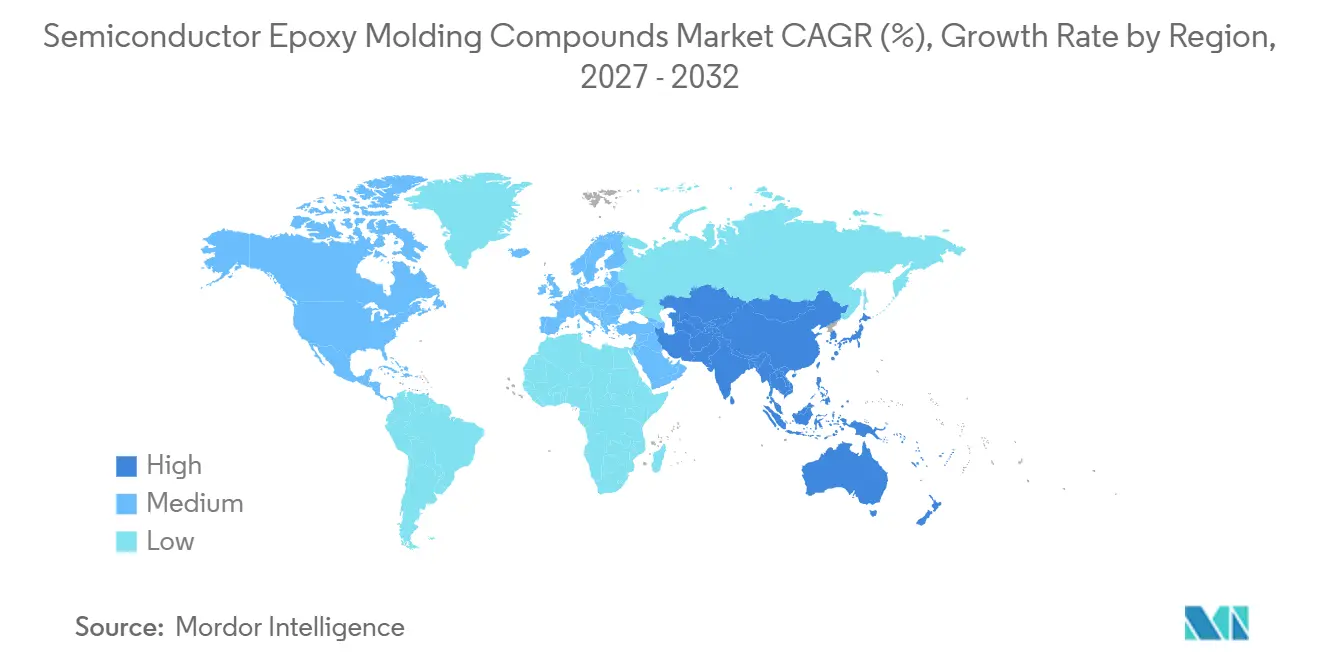
- 地域別では、アジア太平洋が2026年の半導体エポキシモールディングコンパウンド市場シェアの54.22%を占め、2032年にかけてCAGR 6.81%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の半導体エポキシモールディングコンパウンド市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進パッケージングおよびヘテロジニアスインテグレーション | +1.8% | グローバル、APACコア(台湾、韓国、日本)に集中 | 長期(4年以上) |
| AIアクセラレーター、HPCおよびデータセンターパッケージング | +1.5% | グローバル;APAC生産、北米・EU需要 | 中期(2~4年) |
| 自動車電動化とパワー半導体の信頼性 | +1.2% | 欧州、APACコア、北米 | 長期(4年以上) |
| ファンアウトおよびパネルレベルパッケージング向け低反り材料 | +0.8% | APACコア;北米OSATへの波及 | 中期(2~4年) |
| ハロゲンフリーおよび低アルファ封止要件 | +0.5% | グローバル、特にEUおよび日本で規制の影響が大きい | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先進パッケージングおよびヘテロジニアスインテグレーション
モノリシックチップからチップレット設計へのシフトは、半導体エポキシモールディングコンパウンド市場における材料要件を変化させています。モールド基板に埋め込まれたファンアウト再配線層は、熱膨張係数(CTE)の値がシリコンに近く一致するコンパウンドを必要とします。また、はるかに高密度な垂直インターコネクト構造に適したフロー挙動と硬化特性も必要です。Samsung Semiconductorは、そのヘテロジニアスインテグレーションプラットフォームが9~10 µmピッチのチップレットダイにハイブリッド銅ボンディングを使用していることを説明しており、このフォーマットは低CTE封止材料とバランスの取れた弾性特性を必要とします[1]。ダイが追加されるたびに熱応力にさらされるインターフェースが増加し、長期信頼性が先進パッケージの中心的な選択要因となっています。
AIアクセラレーター、HPCおよびデータセンターパッケージング
人工知能アクセラレーターおよび高性能コンピューティング(HPC)パッケージは、半導体エポキシモールディングコンパウンド市場に対する技術的要求を高めています。これらのパッケージは複数のロジックダイと高帯域幅メモリをより大きなフットプリントに組み合わせており、発熱量、パッケージ全体の応力、および組み立てと動作中の寸法安定性の必要性が増大しています。先進パッケージングは、二次的な製造工程ではなく、人工知能チップの重要な生産能力制約となっています。この結果生じる需要は、特にパッケージングプロセスがファインピッチ構造を敏感なインターフェースの近くに配置する場合に、低反り、制御された熱膨張、信頼性の高い硬化、および高熱負荷下での一貫した性能を維持するコンパウンドを支持しています。また、標準的な粒状製品よりも厳しい寸法公差を満たすことができる液体圧縮モールドコンパウンドやその他の特殊フォーミュレーションも支持しています。低応力材料システムの経験を持つサプライヤーは、コンパウンド、モールドプロセス、および信頼性要件についてパッケージメーカーと協力することで、その地位を強化できます。
自動車電動化とパワー半導体の信頼性
自動車電動化により、トラクションインバーター、オンボードチャージャー、および補助電源システムにおけるパワー半導体の使用が拡大しています。これらの用途は、長い車両使用寿命にわたって繰返しの温度変化と機械的応力に耐えられる封止材を必要とします。半導体エポキシモールディングコンパウンド市場は、多くのコンシューマーパッケージよりも過酷な条件下で動作する炭化ケイ素(SiC)および絶縁ゲートバイポーラトランジスタ(IGBT)モジュールから支持を受けています。Sumitomo Bakelite Co., Ltd.は2026年に次世代SiCパワーモジュール向けSUMIKON EME-G785シリーズの量産を開始しました。このコンパウンドはガラス転移温度230 °Cを有し、高出力インバーター用途向けに耐熱性と低応力を組み合わせるよう開発されました。
ファンアウトおよびパネルレベルパッケージング向け低反り材料
パネルレベルファンアウトパッケージングはキャリア寸法を320 mm × 320 mm以上に拡大しており、反りの管理がより困難になっています。コンパウンド、埋め込みダイ、およびプロセスキャリア間の膨張の不一致により、パネルがプロセスウィンドウ外に移動する可能性があります。フィラー含有量を高めると熱膨張を低減できますが、流動性も低下する可能性があるため、粒度分布が重要なフォーミュレーション上の決定事項となります。したがって、半導体エポキシモールディングコンパウンド市場は、ウェーハレベルパッケージングから適応されたグレードではなく、パネルプロセスと共同で設計された材料へと移行しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長い認定サイクルと切り替えコスト | -0.9% | グローバル;自動車・航空宇宙で最も顕著 | 長期(4年以上) |
| CTE、耐湿性および反りのトレードオフ | -0.7% | グローバル、APACの先進パッケージングハブに集中 | 中期(2~4年) |
| エポキシ樹脂および高純度フィラーコストの変動性 | -0.5% | グローバル;高純度フィラーにおける日本の供給集中リスク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
長い認定サイクルと切り替えコスト
認定サイクルは、半導体エポキシモールディングコンパウンド市場における新材料の採用を遅らせる可能性があります。自動車およびその他の高信頼性用途では、コンパウンドを生産に使用する前に数ヶ月間の試験が必要となることが多いです。材料の改訂は、変更が既存のサプライヤーからのものであっても、顧客に認定作業を繰り返すことを要求する場合があります。これにより、顧客は新しいフォーミュレーションへの移行や追加サプライヤーの承認に慎重になります。また、材料性能だけでは採用速度が決まらないことも意味します。特定の用途向けにコンパウンドを最初に認定したサプライヤーは、そのパッケージの生産寿命全体にわたって強固な地位を維持できます。
CTE、耐湿性および反りのトレードオフ
フォーミュレーターは、単一の封止材において熱膨張、耐湿性、機械的応力、およびフロー挙動のバランスを取る必要があります。フィラー充填量を高めるとCTEを低減し反り制御を改善できますが、ファインピッチパッケージを流れる材料の能力を制限する可能性があります。低応力は脆弱なインターフェースの保護に役立ちますが、結果として得られるフォーミュレーションは依然として耐熱性とプロセス要件を満たす必要があります。このトレードオフは、特に大型ファンアウトおよびヘテロジニアスパッケージにおいて、半導体エポキシモールディングコンパウンド市場の開発時間を増加させます。パッケージ寸法が大きくなる場合や、複数のダイと基板材料が組み合わされる場合に課題はより顕著になります。これにより、単純なフォーミュレーション変更ですべてのパッケージ問題を解決することが妨げられます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:低温エポキシが進展する中、高温エポキシが優位性を維持
高温エポキシは2026年の半導体エポキシモールディングコンパウンド市場規模の61.65%を占めました。確立されたパッケージ形式全体での広範な使用がその主導的地位を支えました。従来のクワッドフラットパッケージおよびボールグリッドアレイパッケージは高温エポキシを使用でき、ディスクリートパワーデバイス向けの厚いモールド層にも使用できます。アジア太平洋のアウトソーシング半導体組み立て・テスト(OSAT)インフラ全体の既存トランスファーモールド設備も、このグレードの継続使用を支持しています。サプライヤーとパッケージメーカーは、既知のプロセスウィンドウと信頼性挙動に依存できます。これにより、新しいパッケージ要件が明確な優位性をもたらさない限り、別の材料への移行は魅力が低くなります。
低温エポキシは2032年にかけてCAGR 6.74%で拡大する見込みです。この成長は、埋め込みパッシブデバイス、光インターコネクト、および有機インターポーザーを含むヘテロジニアスパッケージにおける熱的に敏感なコンポーネントの使用拡大を反映しています。これらのコンポーネントは標準的な170~180 °Cの硬化温度に耐えられない場合があります。液体モールドコンパウンドやフィルムベースの封止材を含む他の材料が、ファンアウトウェーハレベルパッケージングおよびシステムインパッケージ設計での使用を拡大しています。これらの代替品は、粒状コンパウンドがファインピッチダイアレイで達成できないフロー特性を提供できます。したがって、半導体エポキシモールディングコンパウンド市場は、大量生産の従来型パッケージと、より特殊な低温または液体用途の両方に対応しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:コンシューマーエレクトロニクスが規模を支え、自動車用電子機器が成長をリード
コンシューマーエレクトロニクスは2026年の半導体エポキシモールディングコンパウンド市場規模の39.87%を占めました。スマートフォン、ウェアラブル、ラップトップ、およびタブレットが引き続き大きなパッケージ需要基盤を生み出しました。スマートフォンの出荷台数は横ばいとなっていますが、アプリケーションプロセッサーがシステムインパッケージ、パッケージオンパッケージ、およびファンアウト形式を採用するにつれて、デバイスあたりのコンパウンド含有量は増加する可能性があります。これらの形式は、従来のクワッドフラットパッケージやボールグリッドアレイ設計よりも多くの封止材を必要とする場合があります。したがって、ユニット成長が限られている場合でも、コンシューマー要は依然として重要です。また、標準および中間性能フォーミュレーションの大規模な設置基盤をメーカーに提供します。
自動車用電子機器は2032年にかけてCAGR 7.08%で拡大する見込みであり、記載された最終用途セグメントの中で最高の成長率です。電気自動車は、高ガラス転移温度および低CTE封止材を必要とする複数の炭化ケイ素トラクションインバーターモジュールとオンボード充電システムを使用しています。産業用電子機器は、モータードライブ、産業用インバーター、および再生可能エネルギーコンバーターにおいてこれらの要件の多くを共有しています。データセンターおよび高性能コンピューティングはより少ないユニット量を使用しますが、人工知能アクセラレーターが大型かつ複雑であるため、パッケージあたりの最高のコンパウンド価値を必要とする場合があります。半導体エポキシモールディングコンパウンド市場は、これらの用途のパッケージ設計が低応力液体圧縮モールド材料を必要とするため、恩恵を受けています。SAMSUNG SDIは、2026年第2四半期のマテリアルズビジネス収益が前年同期比14.5%増加したと報告し、ヒューマノイドロボティクスおよび航空宇宙へのパッケージング材料パートナーシップを拡大しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2026年の半導体エポキシモールディングコンパウンド市場規模の54.22%を占め、2032年にかけてCAGR 6.81%で拡大する見込みです。同地域は中国、日本、韓国、および台湾に半導体組み立て・テスト活動の密な基盤を有しています。中国は国内の人工知能チップパッケージング需要とサプライチェーンの現地化イニシアチブに対応しているため、主要な消費センターです。コモディティグレードコンパウンドの生産能力は拡大していますが、特殊グレードは依然として高度なフォーミュレーション経験を持つサプライヤーに依存しています。日本は特殊エポキシモールディングコンパウンドおよび高純度シリカフィラーにおいて深い技術基盤を有しています。このサプライヤーネットワークは、地域のパッケージメーカーだけでなく、より広いグローバルバリューチェーンも支えています。
韓国の地位は、その先進パッケージング材料基盤と川下統合に結びついています。SAMSUNG SDIおよびKCC Corporationは半導体材料において活動する地域企業の一つです。SAMSUNG SDIの2026年マテリアルズビジネスの業績は、モバイルおよびメモリ用途を超えてパッケージング材料関係を拡大しようとする取り組みを反映しています。インドは依然として小規模な消費国ですが、発表された半導体組み立て投資により、発展途上の注目点となっています。現在の需要は依然として低複雑度パッケージタイプに偏っています。アジア太平洋の半導体エポキシモールディングコンパウンド市場は、大規模な組み立て能力と高付加価値パッケージング開発が行われる場所と密接に結びついています。
北米では、組み立てがアジア太平洋で行われる場合でも、米国が人工知能アクセラレーター、高性能コンピューティング、ハイパースケールデータセンター、および防衛用電子機器の需要を牽引しています。欧州の需要はドイツ、フランス、および英国に集中しており、自動車用電子機器メーカーが信頼性の高いパワー半導体モジュールを必要としています。Henkel AG & Co. KGaAは欧州の自動車および産業用OEMにアンダーフィルおよび特殊封止用途を提供しています。南米および中東・アフリカは依然として小規模な発展途上市場です。ブラジルのマナウスにおける電子機器組み立て活動は従来型パッケージ需要を支えており、サウジアラビアの電子機器製造の野心は先進パッケージング材料に対する長期的な需要を生み出す可能性があります。
競合環境
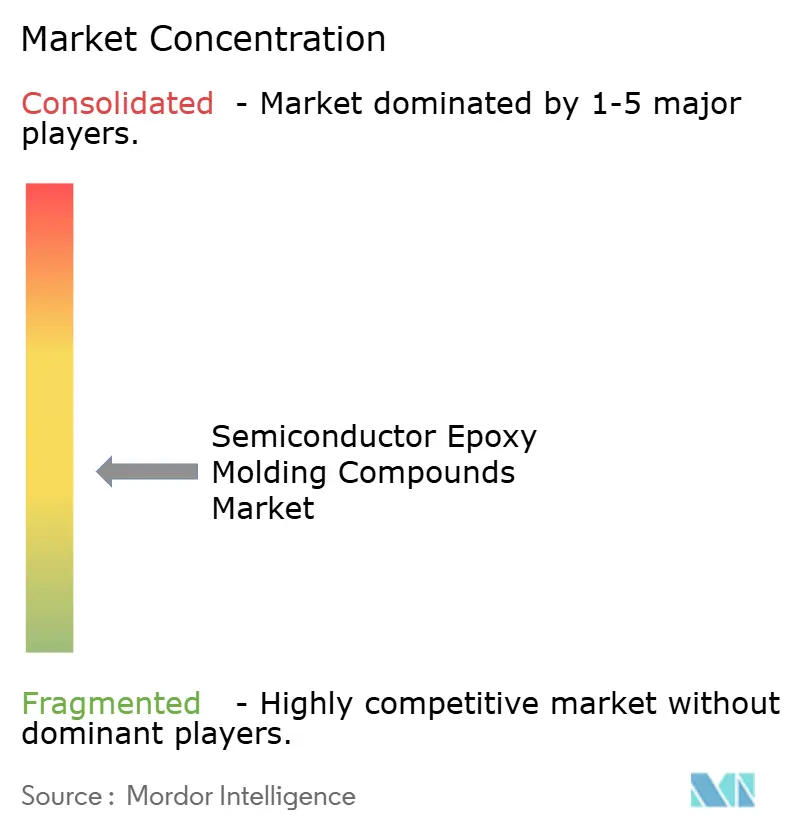
半導体エポキシモールディングコンパウンド市場は中程度に集中しており、上位5社はSumitomo Bakelite Co., Ltd.、Resonac Holdings Corporation、Shin-Etsu Chemical Co., Ltd.、KYOCERA Corporation、およびSAMSUNG SDIです。Sumitomo Bakelite Co., Ltd.、Resonac Holdings Corporation、Shin-Etsu Chemical Co., Ltd.を含む日本企業は、長い顧客認定履歴を通じて構築された強力なフォーミュレーション経験と大規模な信頼性データライブラリを有しています。台湾、韓国、および中国のメーカーはコモディティおよび中間グレード材料においてより広く競合しており、現地のパッケージング能力が発展するにつれて複数の企業が高付加価値フォーミュレーションへと移行しています。サプライヤー間の差異は樹脂化学を超えており、信頼性の高い性能はフィラー品質、不純物制御、パッケージ固有のプロセス条件、および顧客承認プロセスを通じてテストを支援するサプライヤーの能力に依存しています。
Sumitomo Bakelite Co., Ltd.は2026年にパワー半導体材料の地位強化に向けた措置を講じ、次世代SiCパワーモジュール向けSUMIKON EME-G785シリーズの量産を開始し、固体エポキシフォーミュレーションに230 °Cのガラス転移温度をもたらしました[2]。Resonac Holdings Corporationも、第三者異議申し立て後に日本特許第7687499号が維持されたことを受け、先進パッケージ向け液体封止材における地位を強化しました。これらの事例は、サプライヤーが製品開発と知的財産を活用して、より要求の厳しいパッケージ用途における地位を保護していることを示しています。半導体エポキシモールディングコンパウンド市場は、顧客プロセスに統合できる低CTE、低応力、および耐熱性製品に価値を置いています。
中堅サプライヤーは地理的集中と協業を活用して地位を構築しています。KCC Corporationは電気自動車および人工知能データセンターにおけるパワー半導体用途向けにエポキシモールディングコンパウンド、活性金属ろう付けセラミック基板、および液体モールドコンパウンドを発表しています。Nitto Denko Corporationと国際ビジネスマシーンズ(IBM)は2025年9月に、高密度再配線層インターポーザーにおける反り制御、熱膨張管理、およびクロストーク低減のための先進パッケージング材料に関する共同開発契約を締結しました。競合機会は、ガラスインターポーザーパッケージ向け超低CTEの液体コンパウンドおよび大面積パワーモジュール向け熱伝導性材料において最も強く残っています。これらの用途は寸法安定性と熱性能のバランスの取れた組み合わせを必要とします。また、プロセス開発中にサプライヤーがパッケージメーカーとより緊密に連携する理由にもなっています。
半導体エポキシモールディングコンパウンド産業リーダー
-
Sumitomo Bakelite Co., Ltd.
-
Resonac Holdings Corporation
-
Shin-Etsu Chemical Co., Ltd.
-
KYOCERA Corporation
-
SAMSUNG SDI
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年6月:Sumitomo Bakelite Co., Ltd.は次世代SiCパワーモジュール向け高ガラス転移温度(Tg)エポキシモールディングコンパウンドであるSUMIKON EME-G785シリーズの量産を開始しました。この材料はTg 230 °Cを達成しながら低応力を維持し、高温かつ信頼性の高い半導体封止材料への需要を支えています。
- 2026年4月:SP Samhwaは7年間の研究開発を経てエポキシモールディングコンパウンド(EMC)を商業化し量産を開始し、塗料から半導体材料への事業拡大を示しました。この開発は半導体パッケージングおよび封止に使用されるEMCの生産能力を追加することで半導体エポキシモールディングコンパウンド市場を支えています。
世界の半導体エポキシモールディングコンパウンド市場レポートの調査範囲
半導体エポキシモールディングコンパウンドは、半導体デバイスを水分、機械的応力、汚染、および熱的影響から封止・保護するために使用される熱硬化性材料です。電気絶縁と構造的保護を提供しながら、パッケージ化された半導体コンポーネントの信頼性と耐久性を支えます。
半導体エポキシモールディングコンパウンド市場は、タイプ別、最終用途産業別、および地域別に区分されています。タイプ別では、市場は高温エポキシ、低温エポキシ、およびその他に区分されています。最終用途産業別では、市場はコンシューマーエレクトロニクス、自動車用電子機器、産業用電子機器、データセンターおよび高性能コンピューティング、およびその他に区分されています。レポートは15カ国における半導体エポキシモールディングコンパウンドの市場規模と予測も対象としています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 高温エポキシ |
| 低温エポキシ |
| その他 |
| コンシューマーエレクトロニクス |
| 自動車用電子機器 |
| 産業用電子機器 |
| データセンターおよび高性能コンピューティング |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 高温エポキシ | |
| 低温エポキシ | ||
| その他 | ||
| 最終用途産業別 | コンシューマーエレクトロニクス | |
| 自動車用電子機器 | ||
| 産業用電子機器 | ||
| データセンターおよび高性能コンピューティング | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
半導体エポキシモールディングコンパウンド市場の規模はどのくらいですか?
半導体エポキシモールディングコンパウンド市場規模は2026年に2.66 ビリオン 米ドルと評価され、2027年の2.81 ビリオン 米ドルから2032年には3.74 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.87%です。
2026年に最大のシェアを占めたタイプはどれですか?
高温エポキシは確立されたパッケージ形式とトランスファーモールドプロセス全体で広く使用されているため、2026年に61.65%のシェアを占めました。
2032年にかけて最も速く成長すると予想される最終用途セグメントはどれですか?
自動車用電子機器は電気自動車パワーモジュールおよび充電システムに支えられ、2032年にかけてCAGR 7.08%で拡大する見込みです。
先進パッケージが封止材要件を高めているのはなぜですか?
チップレット、ファンアウト形式、および2.5Dパッケージは、反り、熱膨張、フロー挙動、および長期信頼性のより厳密な制御を必要とします。