
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
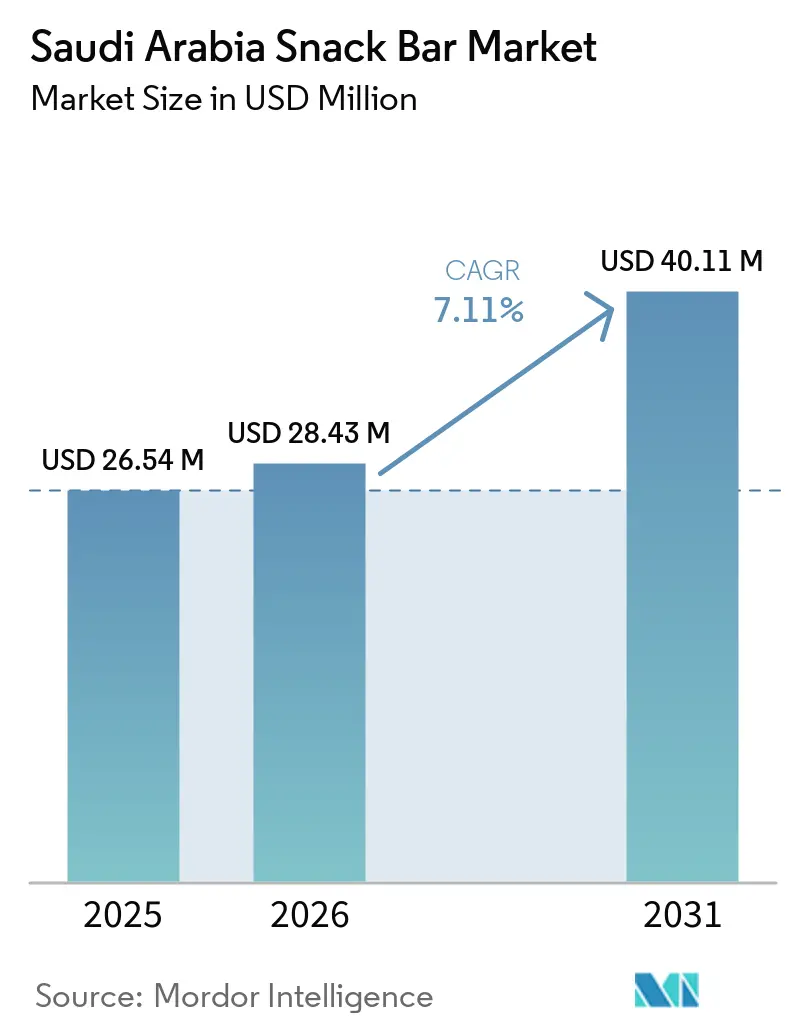
| Marktgröße im Basisjahr (2025) | 26.54 Millionen US-Dollar |
| Marktgröße (2026) | 28.43 Millionen US-Dollar |
| Marktgröße (2031) | 40.11 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.11 % |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Saudi-Arabien-Snackriegelmarkts von Mordor Intelligence
Die Größe des Saudi-Arabien-Snackriegelmarkts wurde im Jahr 2025 auf 26,54 Millionen USD geschätzt und soll von 28,43 Millionen USD im Jahr 2026 auf 40,11 Millionen USD bis 2031 wachsen, bei einem CAGR von 7,11 % während des Prognosezeitraums (2026–2031). Saudi-Arabiens Gesundheitsinitiativen im Rahmen von Vision 2030, der Wandel des städtischen Lebensstils und ein Investitionsprogramm zur Ernährungssicherheit im Wert von 10 Milliarden USD treiben die Aufwärtsentwicklung des Landes voran[1]. Diese Initiativen stärken nicht nur die inländischen Lieferketten, sondern unterstreichen auch das Engagement des Königreichs für Gesundheit und Wohlbefinden. Statistiken der Allgemeinen Behörde für Statistik zeigten, dass im Jahr 2024 58,5 % der Personen ab 18 Jahren im Königreich mindestens 150 Minuten pro Woche Sport trieben[2]. Diese wachsende Fitnesskultur fördert eine konstante Nachfrage nach proteinreichen Convenience-Lebensmitteln. Marktteilnehmer profitieren von obligatorischen Kalorienangaben und Transfettverboten, die transparente und neu formulierte Produkte begünstigen. Darüber hinaus erweitern regulatorische Anpassungen, Verbesserungen in der Kühlkettenlogistik und steigende Reiseeinzelhandelsvolumina während der Hajj- und Umrah-Saisons die adressierbare Nachfrage des Marktes. Die Ökosystemdynamik wird durch multinationale Konsolidierungen, eine Verlagerung hin zur lokalen Beschaffung von Zutaten und eine rasche Beschleunigung des E-Commerce weiter bereichert, was alles auf eine robuste und nachhaltige Wachstumsentwicklung für den saudi-arabischen Snackriegelmarkt hindeutet.
Wichtigste Erkenntnisse des Berichts
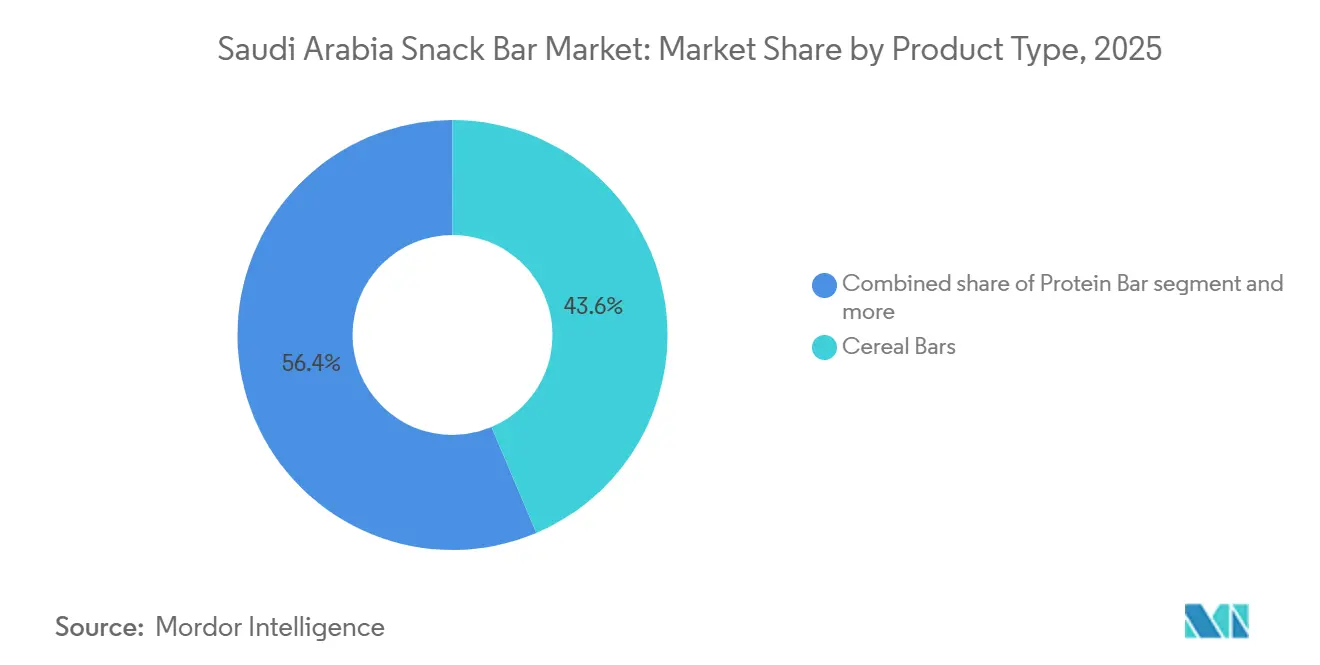
- Nach Produkttyp führten Getreideriegel mit einem Anteil von 43,62 % am saudi-arabischen Snackriegelmarkt im Jahr 2025, während Energieriegel voraussichtlich den schnellsten CAGR von 7,97 % im Zeitraum 2026–2031 verzeichnen werden.
- Nach Geschmacksprofil entfielen auf Schokoladenvarianten im Jahr 2025 ein Umsatzanteil von 34,21 %, während Nuss- und Samensorten voraussichtlich bis 2031 mit einem CAGR von 7,62 % wachsen werden.
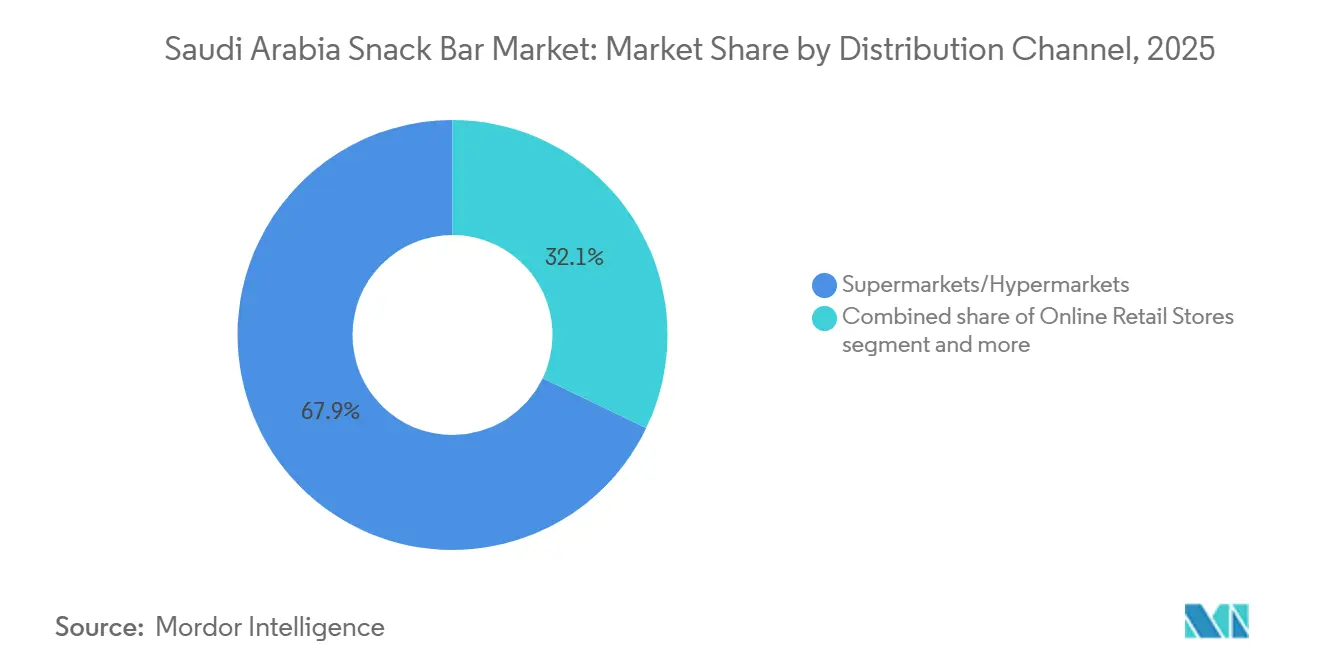
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2025 einen Marktanteil von 67,88 %, während der Online-Einzelhandel bis 2031 den stärksten CAGR von 7,73 % verzeichnen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach praktischen Frühstücksoptionen für unterwegs | +1.8% | Riad, Dschidda, Ostprovinz | Mittelfristig (2–4 Jahre) |
| Wachstum der Fitnesskultur und Mitgliedschaften in Fitnessstudios | +1.5% | Städtische Zentren, Sekundärstädte | Langfristig (≥ 4 Jahre) |
| Ausweitung des modernen Lebensmitteleinzelhandels | +1.2% | National | Kurzfristig (≤ 2 Jahre) |
| Regierungsinitiative „Strategie für gesunde Ernährung” | +1.0% | National | Langfristig (≥ 4 Jahre) |
| Höheres verfügbares Einkommen unter saudi-arabischen Millennials | +0.9% | Städtische Gebiete | Mittelfristig (2–4 Jahre) |
| Anstieg des Hajj- und Umrah-Tourismus, der den Reiseeinzelhandel ankurbelt | +0.7% | Mekka, Medina, wichtige Flughäfen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach praktischen Frühstücksoptionen für unterwegs
Mit zunehmender Urbanisierung greifen vielbeschäftigte Berufstätige zunehmend auf Frühstückslösungen für unterwegs zurück, um ihren komprimierten Morgenroutinen gerecht zu werden. Verlängerte Schichten auf den Megaprojektbaustellen von Vision 2030 treiben die Absatzmengen in die Höhe, insbesondere in Baulagern und Betriebskantinen, wo die Nachfrage nach praktischen und nahrhaften Optionen hoch ist. Mit steigenden Konsumausgaben wird Premium-Pricing zunehmend realisierbar, da Verbraucher bereit sind, für Qualität und Bequemlichkeit zu zahlen. Darüber hinaus hält das lokale Angebot an Datteln und Milchprodukten nicht nur die Kosten niedrig, sondern stellt auch sicher, dass die Produkte mit kulturellen Geschmackspräferenzen übereinstimmen, was sie für die Zielgruppe attraktiver macht. Diese Zutaten ermöglichen es Herstellern, kosteneffiziente Formulierungen zu entwickeln, die sowohl den Geschmackserwartungen als auch den Ernährungsbedürfnissen entsprechen. Gleichzeitig fördern staatlich unterstützte Initiativen zur betrieblichen Gesundheitsförderung den Wandel hin zu gesünderen verpackten Optionen, indem sie Produkte befürworten, die mit Ernährungsrichtlinien und Wellness-Zielen übereinstimmen. Solche Programme fördern ein größeres Bewusstsein und eine größere Akzeptanz gesünderer Essgewohnheiten unter Berufstätigen.
Wachstum der Fitnesskultur und Mitgliedschaften in Fitnessstudios
In Saudi-Arabien erfüllen immer mehr Erwachsene die Aktivitätsbenchmarks der Weltgesundheitsorganisation, was ein wachsendes Bewusstsein für körperliche Fitness in der Region widerspiegelt. Gleichzeitig expandiert der Markt für Sporternährungsergänzungsmittel, angetrieben durch eine steigende Verbrauchernachfrage nach Gesundheits- und Wellnessprodukten. Mit Proteinempfehlungen von 1,2–2 g/kg Körpermasse gewinnen proteinreichere Riegel als bevorzugte Lösungen nach dem Training an Bedeutung und decken die Ernährungsbedürfnisse aktiver Personen. Lokale Start-ups nutzen Influencer-Marketing, um Markenbekanntheit aufzubauen und jüngere Zielgruppen anzusprechen, während globale Marken die Chancen nutzen, die die wachsende Sportinfrastruktur des Landes bietet, einschließlich neuer Fitnessstudios und Fitnesszentren. Der Reiz verbesserter Leistung und Stressabbau spricht sowohl Sportler an, die nach besseren Ergebnissen streben, als auch Unternehmensprofis, die arbeitsbedingten Stress effektiv bewältigen möchten.
Ausweitung des modernen Lebensmitteleinzelhandels
Saudi-Arabien modernisiert seine Einzelhandelslandschaft rasch, gekennzeichnet durch bedeutende Filialexpansionen und einen starken Vorstoß in den E-Commerce. Insbesondere der Lebensmittel-E-Commerce-Sektor wird in den kommenden Jahren voraussichtlich ein erhebliches Wachstum verzeichnen. Im Jahr 2023 erzielte der Lebensmitteleinzelhandel des Königreichs eine bemerkenswerte Expansion, unterstützt durch ein konstantes jährliches Wachstum. Dieses Wachstum ist größtenteils auf den Aufstieg von Hypermärkten und Supermärkten in Sekundärstädten zurückzuführen, die ihre Reichweite über die traditionellen Zentren Riad und Dschidda hinaus ausdehnen. Mit der Expansion des modernen Einzelhandels werden standardisierte Vertriebskanäle etabliert. Diese Kanäle bevorzugen zunehmend verpackte Snackriegel gegenüber traditionellen losen Snacks. Darüber hinaus spielen fortschrittliche Kühlkettenkapazitäten eine entscheidende Rolle bei der Konservierung funktioneller Zutaten. Der Jeddah Food Cluster, der sich über beeindruckende 11 Millionen Quadratmeter erstreckt und vom Guinness-Buch der Rekorde als weltgrößter Lebensmittelpark anerkannt wurde, verfügt über 134.000 Quadratmeter, die gemeinsamen Kühl- und Trockenlagerkapazitäten gewidmet sindQuelle: Saudi Food Manufacturing, Saudi-Arabien enthüllt weltgrößten Lebensmittelpark in Dschidda und strebt Investitionen in Höhe von 5,3 Milliarden USD an", saudifoodmanufacturing.com">[3]. Diese Einrichtung senkt die Vertriebskosten für temperaturempfindliche Produkte erheblich. Die Einführung von Einzelhandelstechnologie – von digitalem Bestandsmanagement bis hin zu Verbraucheranalysen – hat Einzelhändler mit verbesserter Nachfrageprognose und optimierter Regalfläche für Snackriegelkategorien ausgestattet. Seit 2023 hat ein Mandat zur Beschaffung lokaler Inhalte in staatlichen Einrichtungen neue Vertriebswege eröffnet, insbesondere über institutionelle Kanäle.
Regierungsinitiative „Strategie für gesunde Ernährung”
Im September 2018 startete die Saudi-Arabische Behörde für Lebensmittel und Arzneimittel (SFDA) ihre „Strategie für gesunde Ernährung”. Diese Initiative zielt darauf ab, einen transparenten Regulierungsrahmen für Snackprodukte zu schaffen, der Kalorienangaben vorschreibt und Ziele zur Natriumreduzierung festlegt. Die SFDA identifizierte Lücken bei der Einhaltung dieser freiwilligen Natriumgrenzen und hob die Notwendigkeit einer Neuformulierung hervor – eine Verschiebung, von der Hersteller konformer Snackriegel profitieren. Die Strategie verbietet auch teilweise hydrierte Öle und eliminiert damit effektiv Transfette aus Snacks. Darüber hinaus erhöht eine erhebliche Verbrauchsteuer auf zuckerhaltige Getränke die Attraktivität von zuckerarmen Snack-Alternativen. Lebensmittelbetriebe sind verpflichtet, Kalorienangaben auf Speisekarten offenzulegen, wobei Inspektionen Bereiche der Nichteinhaltung aufgedeckt haben, was auf eine mögliche Verschärfung hindeutet, die Marken begünstigen könnte, die Transparenz betonen. Die staatliche Zertifizierung „Ausgewogene Mahlzeit” bietet konformen Produkten einen Marketingvorteil. Allerdings hat nur ein kleiner Teil der Hersteller die freiwillige Nährwertkennzeichnung auf der Vorderseite der Verpackung eingeführt, was frühe Anwender für erhebliche Gewinne positioniert. Die SFDA schreibt auch Allergendeklarationen in verschiedenen Kategorien vor, was die Kennzeichnung für internationale Marken vereinfacht, die den saudi-arabischen Markt anvisieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensibilität infolge von Subventionsreformen | -1.4% | National, Schwerpunkt ländliche Gebiete | Kurzfristig (≤ 2 Jahre) |
| Wahrnehmung eines hohen Zuckergehalts in bestimmten Riegeln | -0.8% | Gesundheitsbewusste städtische Verbraucher | Mittelfristig (2–4 Jahre) |
| Begrenzte Kühlkette für Riegel mit funktionellen Zutaten | -0.6% | Ländliche und abgelegene Gebiete | Langfristig (≥ 4 Jahre) |
| Dominanz traditioneller Snacks in ländlichen Gebieten | -0.5% | Ländliche Regionen, kleinere Städte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensibilität infolge von Subventionsreformen
Die laufenden Subventionskürzungen in Saudi-Arabien machen Verbraucher preissensibler, insbesondere bei diskretionären Lebensmitteln wie Premium-Snackriegeln. Im März 2025 erreichte die Lebensmittelinflation 2,0 % im Jahresvergleich. Gleichzeitig belasten die umfassenderen Wirtschaftsreformen des Königreichs – einschließlich der Einführung der Mehrwertsteuer und der Anpassung von Energiesubventionen – die Haushaltsbudgets. Während die Dieselpreiserhöhungen im Januar 2025 die Produktionskosten großer Lebensmittelhersteller leicht beeinflussten, kämpften kleinere Unternehmen mit vergleichsweise höheren Logistikkosten. Als Reaktion darauf wenden sich Verbraucher dem Großeinkauf zu und suchen nach Mehrwert, indem sie Multipacks und Aktionen gegenüber Premium-Einzelportionen bevorzugen. Traditionelle Snacks, die oft deutlich günstiger sind als ihre importierten oder lokalen Premium-Pendants, üben weiterhin Wettbewerbsdruck in preissensiblen Märkten aus. Dennoch zeigt sich bei Millennials und städtischen Berufstätigen mit steigendem verfügbaren Einkommen eine merkliche Spaltung des Marktes: Ein Segment bleibt wertbewusst, während das andere zu Premium-Angeboten tendiert.
Wahrnehmung eines hohen Zuckergehalts in bestimmten Riegeln
Mit zunehmendem Gesundheitsbewusstsein der Verbraucher wächst die Skepsis gegenüber bestimmten Snackriegeln. Energieriegel und Schokoladenvarianten mit oft hohem Zuckergehalt stehen besonders unter Beobachtung. Die saudi-arabische Strategie für gesunde Ernährung, die eine reduzierte Zuckeraufnahme betont und eine erhebliche Verbrauchsteuer auf zuckerhaltige Getränke erhebt, hat den Fokus auf zugesetzten Zucker in verschiedenen Lebensmittelkategorien verstärkt. Überwachungen durch die Saudi-Arabische Behörde für Lebensmittel und Arzneimittel (SFDA) ergaben, dass die Mehrheit der an Kinder vermarkteten Lebensmittelprodukte die von der Weltgesundheitsorganisation (WHO) festgelegten Zuckergrenzen überschritt. Solche Erkenntnisse könnten die Wahrnehmung von Snackriegeln beeinflussen, insbesondere angesichts ihrer weitreichenden Implikationen. Jüngste Studien zeigen, dass viele junge Erwachsene ein solides Verständnis von Ernährung haben, was eine Nachfrage nach saubereren Etiketten antreibt, die natürliche Süßungsmittel oder reduzierten Zucker priorisieren. Als Reaktion darauf verlagert sich der Markt hin zu dattelbasierten Süßungsmitteln, die Saudi-Arabiens reiche Dattelproduktion nutzen, und rückt Protein-Zucker-Verhältnisse statt nur den Zuckergehalt in den Vordergrund. Diese Herausforderung bietet Marken eine besondere Möglichkeit, sich durch die Betonung funktionaler Vorteile gegenüber bloßem Genuss abzuheben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Getreideriegel führen trotz Dynamik bei EnergieriegelnIm Jahr 2025 dominierten Getreideriegel den saudi-arabischen Snackriegelmarkt und beanspruchten 43,62 % des Gesamtumsatzes. Diese starke Stellung ist größtenteils auf die tief verwurzelte Vorliebe saudi-arabischer Verbraucher für Granola- und Haferprodukte zurückzuführen, die sich nahtlos in ihre traditionellen getreidezentrierten Frühstücke integrieren. Getreideriegel werden für ihre Bequemlichkeit und Vollwertigkeit geschätzt und haben bei einer vielfältigen Bevölkerungsgruppe Anklang gefunden, von vielbeschäftigten Berufstätigen bis hin zu Schulkindern. Für lokale Verbraucher fühlen sich Getreideriegel wie eine natürliche Weiterentwicklung ihrer etablierten Essgewohnheiten an, was sie leichter zu akzeptieren macht als speziellere Formate. Gestärkt durch globale Markenpräsenz und die Einführung regional inspirierter Formulierungen haben Getreideriegel ihre kulturelle Resonanz vertieft. Angesichts ihrer Anpassungsfähigkeit und des gewonnenen Vertrauens sind Getreideriegel gut positioniert, um ihre führende Position zu behaupten, auch wenn sie einem verstärkten Wettbewerb durch funktionale und hybride Snackformate ausgesetzt sind.
Energieriegel sind das am schnellsten wachsende Segment des Marktes, mit Prognosen, die einen CAGR von 7,97 % bis 2031 anzeigen. Ihr Aufschwung ist eng mit Saudi-Arabiens aufstrebender Fitnesskultur verbunden, die durch steigende Investitionen in Fitnessstudios, Fitnesszentren und Sportclubs angetrieben wird. Mit wachsendem Bewusstsein für Sporternährung, insbesondere Energiebilanz und Regeneration, haben Energieriegel eine Nische unter städtischen Jugendlichen und aktiven Berufstätigen gefunden. Im Gegensatz zu ihren Getreide-Pendants sind Energieriegel als Leistungssteigerer positioniert und sprechen ein jüngeres Publikum an, das von Fitnessaspirationen angetrieben wird. Innovationen, die auf Trainingsbedürfnisse zugeschnitten sind, wie kohlenhydratreiche Riegel vor dem Training und Regenerationsoptionen nach dem Training, diversifizieren die Verbraucherwahl. Mit steigendem verfügbaren Einkommen und einer Verlagerung hin zu gesundheitsbewusstem Leben sind Energieriegel bereit, den Premiumisierungstrend des Marktes anzuführen und Verbraucher anzuziehen, die Ernährung als Eckpfeiler ihrer langfristigen Leistung und ihres Wohlbefindens priorisieren.



Nach Geschmacksprofil:
Schokoladendominanz sieht sich der Herausforderung durch Nüsse und Samen gegenüberIm Jahr 2025 dominierten schokoladenbasierte Geschmacksrichtungen das Geschmacksprofil-Segment des saudi-arabischen Snackriegelmarkts und erfassten einen Marktanteil von 34,21 %. Ihre weitreichende Attraktivität wurzelt in der globalen Wahrnehmung von Schokolade als Symbol für Genuss und Komfort, die verschiedene Altersgruppen und Einkommensklassen anspricht. Diese tief verwurzelte emotionale Bindung der Verbraucher an Schokolade festigt ihren Status als Kerngeschmack, der sowohl in Mainstream- als auch in Premium-Marktstrategien eine zentrale Rolle spielt. Dennoch drohen Herausforderungen. Die Saudi-Arabische Behörde für Lebensmittel und Arzneimittel (SFDA) intensiviert ihren Fokus auf die Reduzierung des Zuckergehalts. Da Schokoladenformulierungen historisch gesehen auf zugesetzten Zucker für Süße und Textur angewiesen waren, ist diese regulatorische Verschiebung bedeutsam. Hersteller werden nun aufgefordert, umzuschwenken und Alternativen wie natürliche Süßungsmittel zu erkunden oder den Kakaogehalt zu erhöhen, um diese neuen Gesundheitsmaßstäbe zu erfüllen. Dennoch bleibt Schokolade in impulsgetriebenen Kaufumgebungen durch ihre vertraute Attraktivität und das Versprechen von Genuss an der Spitze der Verbraucherwahl.
Nuss- und Samengeschmacksrichtungen entwickeln sich zum am schnellsten wachsenden Segment, mit einer prognostizierten Wachstumsrate von 7,62 % CAGR bis 2031. Ihr Aufstieg ist größtenteils auf eine Verlagerung gesundheitsbewusster Verbraucher hin zu Produkten zurückzuführen, die als sauber, natürlich und nährstoffreich wahrgenommen werden. Reich an Proteinen, Ballaststoffen und gesunden Fetten entsprechen Nüsse und Samen den Idealen der Sporternährung und stimmen mit staatlich geförderten Gesundheitsinitiativen überein, die ausgewogene Ernährung fördern. Der globale Superfood-Trend verstärkt dieses Interesse weiter und hebt Zutaten wie Mandeln, Chia und Sonnenblumenkerne als wertvolle Ergänzungen zu täglichen Snacks hervor. Es besteht auch das Potenzial, kulturell bedeutsame Geschmacksrichtungen einzuweben, indem regionale Nüsse und traditionelle Kombinationen verwendet werden, um die lokale Attraktivität zu steigern. Eine primäre Hürde liegt jedoch in der Gewährleistung von Texturkonsistenz und Haltbarkeit im schwülen Klima Saudi-Arabiens. Trotzdem positioniert die Fähigkeit der Kategorie, Ernährungsvorteile mit kultureller Relevanz zu verbinden, sie als lebendigen Wachstumsmotor in der Geschmackslandschaft.
Nach Vertriebskanal:
Supermärkte dominieren, während Online-Handel aufsteigtIm Jahr 2025 dominierten Supermärkte und Hypermärkte den Vertrieb von Snackriegeln in Saudi-Arabien und erfassten 67,88 % des Gesamtumsatzes. Diese Dominanz unterstreicht tief verwurzelte Verbrauchergewohnheiten, wobei Familien diese Einkaufsstätten für ein umfassendes Lebensmitteleinkaufserlebnis bevorzugen. Die umfangreiche Produktpalette, erhöhte Werbesichtbarkeit und das Vertrauen in etablierte Einzelhandelsmarken stärken ihre Position im Bereich der verpackten Konsumgüter, einschließlich Snackriegel. Über das bloße Einkaufen hinaus betrachten viele Saudis diese Geschäfte als Tore zu neuen Snack-Entdeckungen, dank In-Store-Aktionen und Verkostungen. Ihre robuste Kühlketteninfrastruktur bietet überlegene Lagerung für empfindliche Produkte, ein deutlicher Vorteil gegenüber traditionellen Verkaufsstellen. Während diese Vorherrschaft in naher Zukunft anhalten dürfte, beginnen digitale Kanäle, die Dynamik zu verändern.
Der Online-Einzelhandel ist zwar derzeit ein kleinerer Akteur, aber der am schnellsten wachsende Kanal mit einem prognostizierten CAGR von 7,73 % bis 2031. Dieser Aufschwung wird durch Saudi-Arabiens rasche Einzelhandelsmodernisierung und erhebliche E-Commerce-Infrastrukturinvestitionen vorangetrieben, hervorgehoben durch iHerbs klimatisiertes Fulfillment-Center in Riad und gestärkte Netzwerke für die letzte Meile der Lieferung. Online-Plattformen erweitern nicht nur den Zugang zu globalen Snackriegelauswahlen, sondern führen auch Abonnementdienste und maßgeschneiderte Ernährungsberatung ein, was sie von stationären Geschäften unterscheidet. Hindernisse bestehen jedoch weiterhin, insbesondere bei der Aufrechterhaltung von Temperaturkontrollen für empfindliche Zutaten wie Probiotika. Darüber hinaus stellen die Bewältigung der strengen Lizenzierung durch die Saudi-Arabische Behörde für Lebensmittel und Arzneimittel und die Sicherung von Halal-Zertifizierungen Herausforderungen für globale Marktteilnehmer dar. Dennoch positioniert die einzigartige Kombination aus Bequemlichkeit und Individualisierung, die der Online-Einzelhandel bietet, ihn als den transformativsten und skalierbarsten Kanal für die Zukunft.

Geografische Analyse
Städtische Zentren dominieren den saudi-arabischen Snackriegelmarkt, wobei Riad, Dschidda und die Ostprovinz beim Konsum führend sind. Dieser Trend wird durch höhere verfügbare Einkommen, einen Anstieg des modernen Einzelhandels und einen Lebensstilwandel hin zu Convenience-Lebensmitteln angetrieben. In der Hauptstadt steigern staatliche Jobsicherheit und Megaprojekte die Nachfrage nach Ernährung für unterwegs, insbesondere unter vielbeschäftigten Berufstätigen. Dschidda, das als kommerzielles Herz und wichtiger Eintrittspunkt für Hajj-Pilger dient, profitiert von einer florierenden Reiseeinzelhandelsszene. Unterdessen genießt die Ostprovinz, gestärkt durch ihre Ölindustrie, eine Belegschaft mit stabiler Kaufkraft, selbst inmitten wirtschaftlicher Veränderungen. Mit Blick auf die Zukunft gestaltet die Vision 2030 der Regierung mit ihrem Fokus auf wirtschaftliche Diversifizierung, NEOM-Entwicklung und Tourismuswachstum die Marktlandschaft neu und verschiebt Konsumzentren über die üblichen städtischen Hotspots hinaus.
Während Sekundärstädte und ländliche Gebiete Wachstumspotenzial bieten, werden sie durch traditionelle Snackgewohnheiten, mangelnde Kühlketteninfrastruktur und Preissensibilität gehemmt. Ländliche Gebiete mit ihren kulturellen Neigungen bevorzugen weiterhin traditionelle Snacks und verlassen sich auf etablierte Lieferketten, die lokale gegenüber verpackten Optionen priorisieren. Doch mit staatlichen Investitionen in Infrastruktur wie die Kühllagerung im Jeddah Food Cluster und verbesserte Logistik erweitert sich die Reichweite des Marktes stetig. Darüber hinaus ebnet das Engagement des Königreichs für Ernährungssicherheit, unterstrichen durch eine landwirtschaftliche Investition von 10 Milliarden USD und einen Vorstoß zur lokalen Produktion, den Weg für einheimische Snackriegel. Diese Riegel können regionale Zutaten nutzen und die Abhängigkeit von Importen verringern.
Mekka und Medina, zentral für den Religionstourismus, zeigen ausgeprägte Konsumtrends, insbesondere während der Pilgersaisons. Diese Städte erleben während Hajj und Umrah einen erheblichen Besucherzustrom, was zu einer erhöhten Nachfrage nach Waren und Dienstleistungen führt, die auf die Bedürfnisse der Pilger zugeschnitten sind. Da die Behörden darauf abzielen, die Pilgerzahlen in naher Zukunft zu steigern, wird ein entsprechender Anstieg der Nachfrage nach kulturell und diätetisch vielfältigen Reisesnacks erwartet. Dazu gehören Snacks, die Halal-Anforderungen und regionalen Geschmackspräferenzen entsprechen und Reisenden Bequemlichkeit bieten. Regionen in der Nähe von Grenzen und Verkehrsknotenpunkten profitieren vom transitbedingten Konsum, der durch die Bewegung von Pilgern und Touristen angetrieben wird. Gleichzeitig entstehen mit Vision 2030, das sowohl Bevölkerungs- als auch kommerzielles Wachstum vorantreibt, neue Nachfragezentren in Wirtschaftszonen und speziell ausgewiesenen Entwicklungsgebieten, was die Konsummuster weiter diversifiziert und Unternehmen Möglichkeiten bietet, auf sich entwickelnde Bedürfnisse einzugehen.
Wettbewerbslandschaft
Marktkonzentration
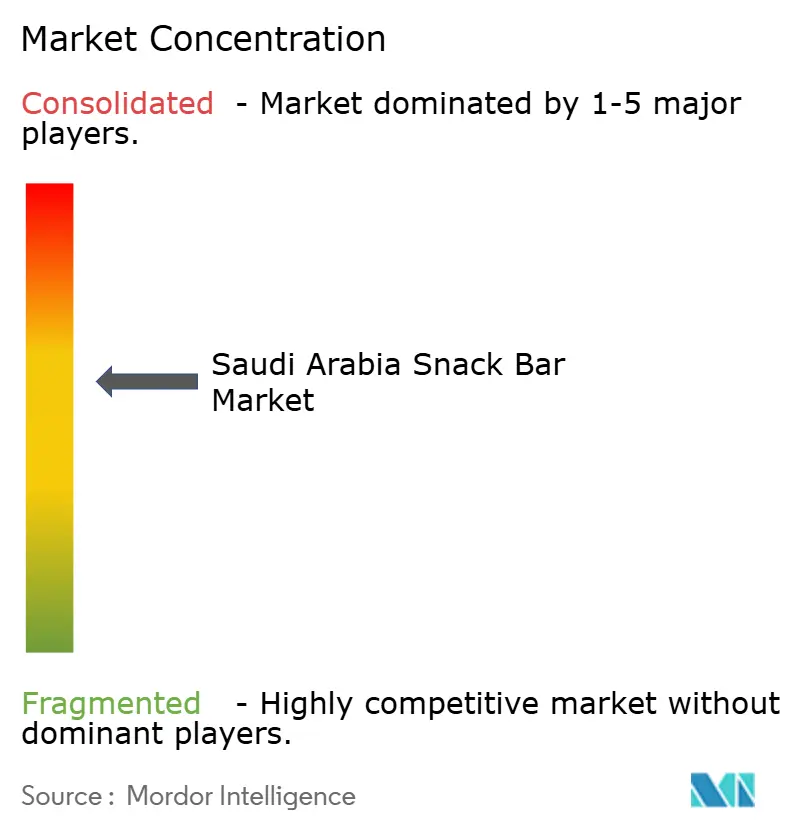
Saudi-Arabiens Snackriegelmarkt spiegelt eine moderate Konsolidierung wider, bei der etablierte multinationale Unternehmen vor dem Hintergrund aufstrebender lokaler Wettbewerber um die Vorherrschaft kämpfen. Almarai, ein prominenter Akteur, verändert seine Strategie. Im März 2025 machte das Unternehmen Schlagzeilen mit dem Kauf von Hamouda Food für 263 Millionen SAR (70,1 Millionen USD). Diese Übernahme markiert eine bemerkenswerte Verschiebung für Almarai, das traditionell in der Milchwirtschaft verwurzelt ist und nun seinen Blick fest auf den Snacksektor richtet. Der Schritt unterstreicht Almarais Ambitionen, seine Produktpalette zu erweitern und einen substanzielleren Anteil am aufstrebenden Snackriegelmarkt zu gewinnen. Auf der globalen Bühne machen Branchenriesen derweil Wellen. Mars' monumentale Übernahme von Kellanova für 36 Milliarden USD und Ferreros Übernahme von Power Crunch stärken nicht nur ihre Portfolios, sondern verschaffen ihnen auch unvergleichliche Skalenvorteile. Solche strategischen Konsolidierungen befähigen diese Giganten, Abläufe zu verfeinern, Vertriebskanäle zu stärken und ihre Marktposition zu festigen – ein Unterfangen, das für kleinere Akteure durch organisches Wachstum schwer zu erreichen ist.
Die Entwicklung kulturell maßgeschneiderter Produkte mit traditionellen saudi-arabischen Zutaten wie Datteln, Kardamom und lokalen Nüssen birgt erhebliches Potenzial. Diese Zutaten sprechen nicht nur den lokalen Geschmack an, sondern bedienen auch die wachsende globale Nachfrage nach authentischen und exotischen Aromen. Unternehmen, die diese Zutaten nutzen, können sowohl in inländischen als auch in internationalen Märkten tätig werden und ein einzigartiges Wertversprechen schaffen. Darüber hinaus stimmt die Verwendung traditioneller Zutaten mit der zunehmenden Verbraucherpräferenz für natürliche und auf Erbe basierende Produkte überein, was die Wachstumschancen weiter vorantreibt. Disruptoren setzen auf Direktvertriebsmodelle und Abonnementdienste und umgehen damit traditionelle Einzelhandelsmargen. Dieser Ansatz ermöglicht es ihnen, stärkere Kundenbeziehungen aufzubauen, direktes Feedback zu sammeln und personalisierte Erlebnisse anzubieten. Durch den Einsatz von Technologie konzentrieren sich Branchenakteure auf Lieferketteneffizienzen, Kühlkettenmanagement und digitales Marketing, mit einem starken Fokus auf die Ansprache der Jugend über soziale Medien. Diese Fortschritte senken nicht nur die Betriebskosten, sondern verbessern auch die Kundenansprache, insbesondere bei technikaffinen jüngeren Bevölkerungsgruppen, die Konsumtrends vorantreiben.
Saudi-Arabiens Behörde für Lebensmittel und Arzneimittel hält einen strengen Regulierungsrahmen aufrecht, der Halal-Zertifizierungen und Allergenkennzeichnungen vorschreibt. Diese Vorschriften stellen sicher, dass Produkte die höchsten Standards für Sicherheit und kulturelle Konformität erfüllen, was das Verbrauchervertrauen in den Markt fördert. Für erfahrene Akteure stärkt die Einhaltung dieser Standards ihren Markenruf und Wettbewerbsvorteil. Für Neueinsteiger kann die Navigation durch diese strengen Anforderungen jedoch eine erhebliche Hürde darstellen, die oft zusätzliche Investitionen in Compliance- und Zertifizierungsprozesse erfordert. Trotz dieser Herausforderungen schafft das regulatorische Umfeld auch Innovationsmöglichkeiten, da Unternehmen neue Methoden entwickeln, um diese Standards effizient zu erfüllen. Darüber hinaus stimmt die Betonung von Halal- und Allergenkennzeichnungen mit globalen Trends überein, was saudi-arabischen Produkten ermöglicht, effektiv auf internationalen Märkten zu konkurrieren, wo solche Zertifizierungen zunehmend geschätzt werden.
Marktführer der Saudi-Arabien-Snackriegelbranche
-
PepsiCo Inc
-
Kellonova
-
General Mills, Inc
-
Simply Good Foods Co
-
Mondelez International, Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien-Snackriegelmarkt Unternehmen in diesem Bericht
- General Mills
- Kellonova
- Premier Nutrition Corp.
- Clif Bar & Company
- GoMacro LLC
- NuGo Nutrition
- Power Crunch
- Simply Good Foods Co.
- Nestle Middle East
- Mars Wrigley
- PepsiCo Inc
- Mondelez International
- Al Watania Foods
- Almarai
- Basix Nutrition
- Grenade
- Nature's Best (Isopure)
- Glanbia plc
- RXBAR
- Vitabiotics (Wellwoman Bars)
Lesen Sie die Analyse der saudi-arabien-snackriegelmarkt-Unternehmen
Neueste Industrielle Entwicklungen in Saudi-Arabien-Snackriegelmarkt
- April 2026: PepsiCo eröffnete seinen regionalen Nahost-Hauptsitz in Riad im King Abdullah Financial District, zusammen mit Plänen für eine F&E-Zentrum-Investition von 30 Millionen SAR. Ein größerer inländischer Entscheidungsknotenpunkt und eine Produktentwicklungskapazität unterstützen eine schnellere Lokalisierung von Geschmacksrichtungen und Verpackungsformaten und können die Koordination mit saudi-arabischen Einzelhandels- und Regulierungsanforderungen im gesamten Snack-Portfolio verbessern.
- Dezember 2025: Mars, Incorporated erhielt die endgültigen behördlichen Genehmigungen und schloss die Übernahme von Kellanova ab. Die Kombination bringt eine größere globale Snacking-Plattform mit Riegelmarken und -fähigkeiten unter einem Eigentümer zusammen, was die Portfoliobreite und die Verhandlungsmacht gegenüber wichtigen saudi-arabischen Einzelhändlern und Distributoren stärkt.
- November 2025: PepsiCo gab eine 10-jährige Partnerschaft als exklusiver offizieller Getränke- und Snack-Premiumpartner für Six Flags und Aquarabia in Qiddiya City bekannt. Die langfristige Präsenz vor Ort in einem Flaggschiff-Unterhaltungsziel erweitert die Möglichkeiten für hochfrequentierte Verkostungen und Impulskäufe für Markensnacks und kann durch eine breitere Markensichtbarkeit auf die Außer-Haus-Nachfrage ausstrahlen.
Saudi-Arabien-Snackriegelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht ist der Snackriegelmarkt in Saudi-Arabien definiert als der Einzelhandels- und Online-Verkaufswert verpackter Snackriegel, die als praktische, verzehrfertige Snacks konsumiert werden. Er umfasst gängige Riegelformate, die im Land verkauft werden, und zählt den Umsatz am Verkaufspunkt innerhalb Saudi-Arabiens.
Ausschlüsse des Umfangs: Wir schließen hausgemachte oder lose, unverpackte Riegel aus, die ohne Markenverpackung verkauft werden, und wir schließen auch breitere Snacklebensmittel aus, die nicht in Riegelform vorliegen.
Segmentierungsübersicht
-
Nach Produkttyp
-
Getreideriegel
- Granolabarren
- Andere Getreideriegel
- Proteinriegel
- Andere Snackriegel
-
Getreideriegel
-
Nach Geschmacksprofil
- Schokoladenbasiert
- Fruchtbasiert
- Nüsse und Samen
- Sonstiges
-
Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Online-Shops
- Andere Außer-Haus-Kanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Kategoriengrenzen festzulegen, zu verstehen, wie Riegel gekennzeichnet und verkauft werden, und um den ersten Entwurf von Nachfrage- und Preisannahmen zu erstellen. Wir haben öffentliche und offizielle Quellen herangezogen, wie die Saudi-Arabische Behörde für Lebensmittel und Arzneimittel (Kennzeichnungs- und Zutatenregeln), die Allgemeine Behörde für Statistik (Haushalts- und Einzelhandelsindikatoren), den saudi-arabischen Zoll und UN Comtrade für Handelsströme relevanter Lebensmittelzubereitungen sowie die Weltbank und den IWF für Makroreihen, die die Ausgaben beeinflussen.
Um diese Signale in ein funktionsfähiges Marktmodell umzuwandeln, haben wir auch Jahresberichte und Investorenpräsentationen von Unternehmen für Marken- und Kanalrichtungen sowie seriöse Presseberichterstattung über das Wachstum des modernen Einzelhandels und E-Commerce verwendet. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie eine Datenbank auf Sendungsebene für Im- und Export verwendet, um Lieferantenaktivitäten und Preisbewegungen auf Richtungsebene zu überprüfen. Dies sind illustrative Beispiele, und viele andere öffentliche Quellen wurden für die Datenerhebung, Querprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was in der lokalen Handelspraxis als Snackriegel gilt, und wie Preisgestaltung und Kanalmix in Supermärkten, Convenience-Stores, Fachgeschäften und Online variieren. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Einzelhändlern und Kategorieverantwortlichen und überprüften die Ergebnisse dann mit ernährungsfokussierten Käufern und Handelspartnern in den wichtigsten Konsumstädten und sekundären Nachfragegebieten innerhalb Saudi-Arabiens.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Akteure: 14 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einer Top-down-Rekonstruktion des Snackriegel-Wertpools in Saudi-Arabien, bei der die Konsumnachfrage anhand der Bevölkerung und der adressierbaren Käuferbasis, der Pro-Kopf-Snack-Gelegenheiten und einer realistischen Umrechnung in Riegelkäufe nach Kanal aufgebaut wurde. Sobald die ersten Gesamtwerte gebildet waren, wurden die Zahlen mit selektiven Bottom-up-Annäherungen wie Stichproben-Regalpreisüberprüfungen, Kanalmix-Aufteilungen und einem begrenzten Zusammenschluss von Lieferanten- und Distributoraktivitäten abgeglichen, um sicherzustellen, dass die Endwerte praktikabel bleiben.
Zu den wichtigsten Inputs, die das Modell prägten, gehörten durchschnittliche Verkaufspreise nach Riegeltyp, Aktionsintensität im modernen Einzelhandel, Online-Anteil verpackter Snacks, das Tempo der Fitness- und Wellness-Adoption, das Energie- und Getreideriegel anzieht, sowie die Verfügbarkeit importierter Produkte, die das Sortiment und die Preisgestaltung beeinflusst. Für die Prognose wurde eine Szenarioanalyse verwendet, sodass verschiedene Annahmen zu Preisinflation, Aktionstiefe und Kanalmixverschiebungen angewendet und mit den Erwartungen der Befragten abgeglichen werden konnten. Wenn Lücken in den Bottom-up-Überprüfungen auftauchten, wurden sie mit konservativen Bereichen für den durchschnittlichen Verkaufspreis und das Volumen behandelt, gefolgt von einer Konsistenzprüfung anhand der breiteren Wachstumssignale für verpackte Lebensmittel und den Einzelhandel des Landes.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale validiert, einschließlich nachfrageseitiger Indikatoren, Handelsrichtung und Preisverhalten auf Kanalebene. Wenn ein Ausreißer auftauchte, wurden die dahinterliegenden Annahmen überprüft und Folgegespräche ausgelöst, um zu bestätigen, ob es sich um eine echte Marktverschiebung oder ein Modellierungsproblem handelte.
Vor der Freigabe durchlaufen das Modell und der Bericht eine mehrstufige Analystenprüfung, damit Umfang, Mathematik und Logik aufeinander abgestimmt bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie plötzliche Preisänderungen, Regulierungsaktualisierungen oder große Kanalverschiebungen. Kurz vor der Lieferung wird ein frischer Überprüfungsdurchgang durchgeführt, damit Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Marktgröße des Saudi-Arabien-Snackriegelmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt können weit auseinanderliegen, selbst wenn der Themenname identisch klingt, da die zugrunde liegende Definition nicht immer dieselbe ist. Unterschiede entstehen in der Regel dadurch, welche Produkte als Snackriegel gezählt werden, ob die Schätzung ein Einzelhandelswert oder ein anderer Umsatzpunkt ist, und wie Preisgestaltung und Kanalmix über die Jahre behandelt werden.
Die Tabelle zeigt eine große Spanne für 2025, da einige Schätzungen offenbar eine viel breitere Palette von Snackartikeln in die Gesamtsumme einbeziehen, während andere näher an verpackten Riegeln und Standard-Einzelhandelskanälen bleiben. Im Modell von Mordor Intelligence basiert der Wert für 2025 auf verpackten Snackriegeln, die über identifizierte Vertriebskanäle in Saudi-Arabien verkauft werden, und angrenzende Snackkategorien, die nicht in Riegelform vorliegen, werden ausgeschlossen, auch wenn sie um dieselbe Snack-Gelegenheit konkurrieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,54 Mio. USD (2025) | |
| Branchenpublisher A | 59,97 Mio. USD (2025) | Diese Zahl verwendet wahrscheinlich einen breiteren Warenkorb, der über verpackte Riegel hinausgehen kann, und wendet möglicherweise höhere Durchschnittspreise an, ohne aktionsintensiven modernen Einzelhandel vollständig von Fach- und Online-Preisen zu trennen. |
| Marktpublisher B | 260,50 Mio. USD (2025) | Die Schätzung scheint ein viel breiteres Snack-Universum oder zusätzliche Lebensmittelriegel-Angrenzungen einzuschließen, und sie kann Einzelhandelswert mit anderen Wertpunkten vermischen, was die Gesamtsumme im Vergleich auf gleicher Basis aufblähen kann. |
Betrachtet man die drei Werte nebeneinander, ist die wichtigste Erkenntnis, dass Umfangs- und Wertpunktentscheidungen den größten Teil der Lücke ausmachen, und dann weiten Preis- und Kanalannahmen sie weiter aus. Unser Ansatz bleibt nachvollziehbar, da jeder Schritt auf beobachtbare Nachfragesignale, Kanalmix und realistische Preisspannen zurückgeführt werden kann, die überprüft und aktualisiert werden können, wenn sich der Markt verändert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der saudi-arabische Snackriegelmarkt im Jahr 2026?
Die Größe des saudi-arabischen Snackriegelmarkts beträgt im Jahr 2026 28,43 Millionen USD und soll bis 2031 einen Wert von 40,11 Millionen USD erreichen.
Wie hoch ist die aktuelle Wachstumsrate für Snackriegel in Saudi-Arabien?
Der Markt entwickelt sich im Prognosezeitraum 2026–2031 mit einem CAGR von 7,11 %, angetrieben durch Gesundheitsinitiativen und Fitnesskultur.
Welcher Produkttyp verkauft heute die meisten Riegel?
Getreideriegel halten 43,62 % des Umsatzes im Jahr 2025 und profitieren von der Kompatibilität mit dem Frühstück und der breiten Verfügbarkeit in Supermärkten.
Welche Geschmackskategorie gewinnt am schnellsten an Dynamik?
Nuss- und Samengeschmacksrichtungen expandieren mit einem CAGR von 7,62 %, angetrieben durch die Wahrnehmung sauberer Etiketten und einen höheren Proteingehalt.