
Taille et Part du Marché de la Finance Islamique au Koweït
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 198.60 Milliards de dollars |
| Taille du Marché (2027) | 211.5 Milliards de dollars |
| Taille du Marché (2032) | 295.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.90 % |
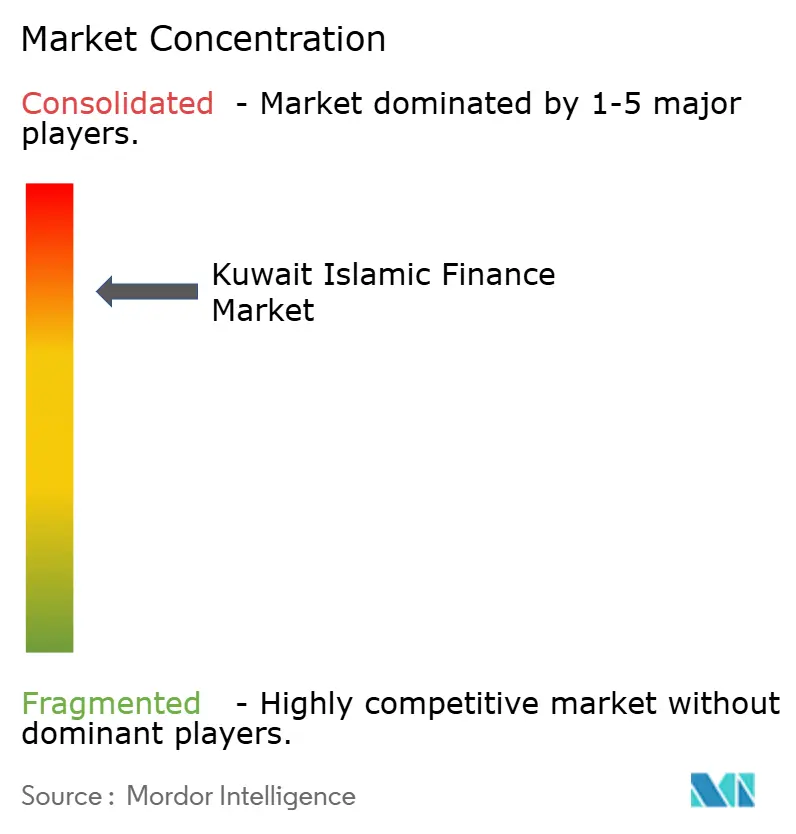
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Finance Islamique au Koweït par Mordor Intelligence
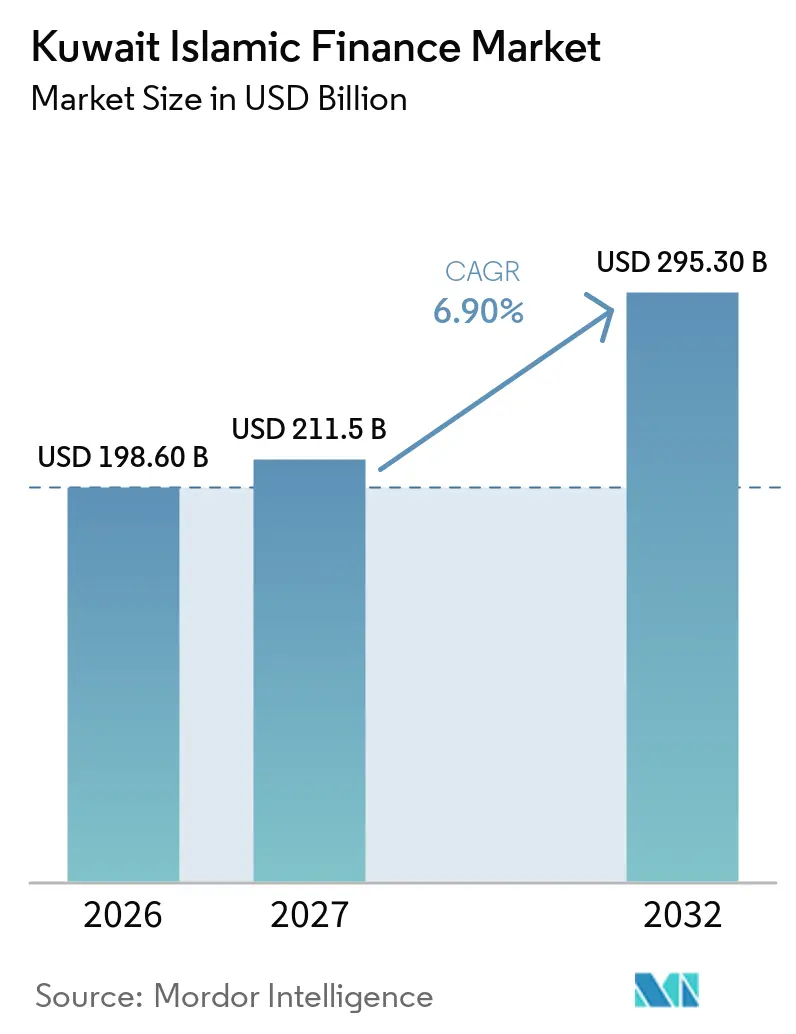
La taille du Marché de la Finance Islamique au Koweït devrait augmenter de 198,60 milliards USD en 2026 à 211,5 milliards USD en 2027 et atteindre 295,30 milliards USD d'ici 2032, avec une croissance à un CAGR de 6,90 % sur la période 2027-2032.
Les banques islamiques détenaient 51 % des actifs bancaires nationaux en mai 2026, confirmant que la banque conforme à la charia est au cœur du système financier koweïtien plutôt qu'une activité spécialisée. Le Décret-Loi n° 60/2025 et le Décret-Loi n° 90/2026 ont créé une base juridique pour l'emprunt souverain et l'émission de sukuk gouvernementaux, ce qui peut soutenir un marché de la dette plus actif. L'assurance maladie obligatoire pour les résidents étrangers élargit la base de clientèle potentielle pour les prestataires de takaful. Le marché de la Finance Islamique au Koweït est également façonné par la banque numérique, les règles de l'open banking et une fusion bancaire proposée qui pourrait modifier la position des principaux prêteurs. La faiblesse des échanges secondaires sur les sukuk et la pénurie de spécialistes maîtrisant à la fois la charia et la technologie restent des contraintes au développement du marché.
Points Clés du Rapport
- Par secteur financier, la banque islamique a capturé 89,7 % de la part du marché de la Finance Islamique au Koweït en 2026, tandis que le marché des capitaux islamique devrait croître à un CAGR de 9,6 % jusqu'en 2032.
- Par type de client, les grandes entreprises ont capturé 31,6 % de la part du marché de la Finance Islamique au Koweït en 2026, tandis que les PME/TPE devraient croître à un CAGR de 8,2 % jusqu'en 2032.
- Par forme d'institution, les banques islamiques à part entière ont capturé 91,2 % du marché de la Finance Islamique au Koweït en 2026, tandis que les institutions non bancaires islamiques agréées devraient croître à un CAGR de 9,2 % jusqu'en 2032.
- Par géographie, Al Asimah (Capitale) a capturé 66,1 % du marché de la Finance Islamique au Koweït en 2026, tandis qu'Al Farwaniya devrait croître à un CAGR de 7,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pipeline de Sukuk Souverains après la Loi sur la Dette Publique | +2.0% | National, avec les gains les plus importants dans le pôle des marchés de capitaux d'Al Asimah | Moyen terme (2 à 4 ans) |
| Part des Actifs Bancaires Islamiques Approchant la Moitié du Secteur Bancaire National | +1.5% | National, particulièrement dans Al Asimah et Hawalli | Moyen terme (2 à 4 ans) |
| Modernisation de la Banque Islamique Numérique et de l'Open Banking | +1.2% | National, avec un accès dans les 6 gouvernorats via les plateformes mobiles | Court terme (≤ 2 ans) |
| Couverture Santé Obligatoire Élargissant les Pools de Takaful | +0.8% | National, avec la plus forte pertinence dans Al Farwaniya et Hawalli | Court terme (≤ 2 ans) |
| Demande de Sukuk Verts et Durables | +0.7% | Mondial, avec une pertinence nationale via les institutions d'Al Asimah | Long terme (≥ 4 ans) |
| Demande Croissante en Investissement Islamique et Gestion de Patrimoine | +0.6% | National, avec la plus forte pertinence dans Al Asimah et les centres urbains aisés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pipeline de Sukuk Souverains après la Loi sur la Dette Publique
Le Décret-Loi n° 60/2025 a autorisé 30 milliards KWD (100 milliards USD) d'emprunts sur 50 ans après sa promulgation le 26 mars 2025. Le Décret-Loi n° 90/2026 a établi un cadre de 35 articles pour les sukuk gouvernementaux en dinars koweïtiens et en devises étrangères, en utilisant un véhicule ad hoc détenu par l'État pour gérer les actifs sous-jacents. Le marché des capitaux de la dette du Koweït a atteint 52 milliards USD à la fin du premier semestre 2026, avec 9,2 milliards USD de sukuk en circulation, soit 18 % du marché de la dette[1]. Le pipeline gouvernemental peut établir une courbe de rendement de référence pour les émetteurs d'entreprises et les émetteurs liés au gouvernement. Cela peut fournir au marché de la Finance Islamique au Koweït une base de tarification plus fiable et réduire la nécessité pour les émetteurs de s'appuyer sur des références de transaction distinctes. La demande de sukuk verts et durables peut s'ajouter à cette opportunité à mesure que les institutions développent des projets et des produits éligibles.
Part des Actifs Bancaires Islamiques Approchant la Moitié du Secteur Bancaire National
Kuwait Finance House, Boubyan Bank, Kuwait International Bank et Warba Bank détenaient 53 milliards KWD (172 milliards USD) d'actifs combinés en mai 2026, soit 51 % des actifs bancaires nationaux. Kuwait Finance House a déclaré 42,8 milliards KWD (139,1 milliards USD) d'actifs totaux pour 2025, après une croissance annuelle de 16,5 %[2]. Son bénéfice net a atteint 632,1 millions KWD (2,1 milliards USD) en 2025, en hausse de 5,0 % par rapport à l'année précédente. La Banque Centrale du Koweït applique des exigences en matière de capital, de liquidité, de gouvernance et de supervision charia aux banques islamiques dans le cadre de sa réglementation. Ce cadre favorise la concurrence fondée sur les produits et le service client plutôt que sur la seule expansion des agences. À mesure que le marché de la Finance Islamique au Koweït arrive à maturité, les banques accordent une plus grande importance à la prestation numérique et aux offres de financement différenciées.
Modernisation de la Banque Islamique Numérique et de l'Open Banking
La Banque Centrale du Koweït a publié un projet de cadre réglementaire pour l'open banking en juin 2025. Ce cadre est destiné à permettre aux banques et aux entreprises fintech d'introduire des services d'open banking par étapes, en accord avec la Vision Koweït 2035. Boubyan Bank a mis à niveau sa plateforme centrale iMAL en juillet 2025 et a signalé une amélioration de 42 % du temps de réponse de traitement. Plus de 95 % des transactions des clients de Boubyan Bank étaient numériques en 2025[3]. Le partage d'informations basé sur le consentement peut aider les prêteurs à évaluer les clients qui ont des antécédents de crédit conventionnels limités. Cela peut améliorer l'accès au financement pour les petites entreprises et les travailleurs indépendants sur le marché de la Finance Islamique au Koweït.
Couverture Santé Obligatoire Élargissant les Pools de Takaful
La Décision Ministérielle n° 306/2025 est entrée en vigueur le 23 décembre 2025 et a fixé la cotisation annuelle d'assurance maladie pour la plupart des résidents étrangers à 100 KWD (325 USD)[4]. L'obligation a également étendu la couverture obligatoire aux visas de visite. Le Ministère de la Santé a projeté des recettes annuelles supérieures à 200 millions KWD (650 millions USD) grâce au nouveau cadre. Les prestataires de takaful peuvent bénéficier d'un pool d'assurance obligatoire plus large, notamment dans les gouvernorats comptant d'importantes populations expatriées. Les activités de takaful affiliées aux banques bénéficient d'un avantage de distribution car elles peuvent proposer une couverture via les relations clients existantes. Le secteur de la Finance Islamique au Koweït pourrait donc susciter davantage d'intérêt pour les activités d'assurance susceptibles d'apporter des revenus de commissions aux groupes bancaires.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Faible Liquidité du Marché Secondaire Intérieur des Sukuk | -0.8% | National, concentré dans l'écosystème des marchés de capitaux d'Al Asimah | Moyen terme (2 à 4 ans) |
| Coût de Conformité Réglementaire Double pour les Sociétés d'Investissement Islamiques | -0.6% | National, le plus aigu pour les institutions financières islamiques non bancaires | Moyen terme (2 à 4 ans) |
| Pénurie de Talents Hybrides en Charia et Technologie | -0.4% | National, affectant tous les gouvernorats | Long terme (≥ 4 ans) |
| Diversification Limitée des Produits dans les Services Financiers Islamiques | -0.5% | National, avec une pertinence plus forte dans Al Asimah et les principaux centres financiers | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Faible Liquidité du Marché Secondaire Intérieur des Sukuk
Les sukuk en circulation s'élevaient à 9,2 milliards USD à la fin du premier semestre 2026, représentant 18 % du marché des capitaux de la dette du Koweït, qui s'élève à 52 milliards USD. La faiblesse des échanges sur le marché secondaire réduit la capacité des investisseurs à sortir de leurs positions et limite la formation des prix. Les banques islamiques peuvent par conséquent détenir des sukuk principalement à des fins de gestion de la liquidité plutôt que de négociation. La Résolution n° 101/2025 a permis la cotation et la négociation d'obligations, de sukuk, de fonds négociés en bourse et de produits dérivés sur Boursa Kuwait à partir du 13 juillet 2025. Cette mesure peut améliorer l'accès au marché, mais la profondeur des échanges dépendra du développement d'une courbe de référence souveraine. Le marché de la Finance Islamique au Koweït restera exposé à cette contrainte de liquidité jusqu'à ce qu'un plus grand nombre d'émetteurs et d'investisseurs participent de manière régulière.
Coût de Conformité Réglementaire Double pour les Sociétés d'Investissement Islamiques
Les sociétés d'investissement islamiques et les gestionnaires de fonds doivent satisfaire aux exigences prudentielles de la Banque Centrale du Koweït et aux obligations de l'Autorité des Marchés de Capitaux. Les gestionnaires de fonds islamiques doivent également obtenir un avis du Conseil Charia de l'Autorité des Marchés de Capitaux pour la conformité des fonds. Cela augmente le coût d'exploitation des petites institutions non bancaires par rapport aux banques islamiques. La pression est importante car les sukuk et les instruments durables nécessitent des intermédiaires compétents pour la distribution et la gestion des investissements. La pénurie de professionnels possédant des qualifications en charia et des compétences technologiques s'ajoute à la charge opérationnelle. Ces exigences peuvent ralentir l'expansion dans la partie non bancaire du marché de la Finance Islamique au Koweït, même si de nouvelles opportunités d'émission émergent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Secteur Financier :
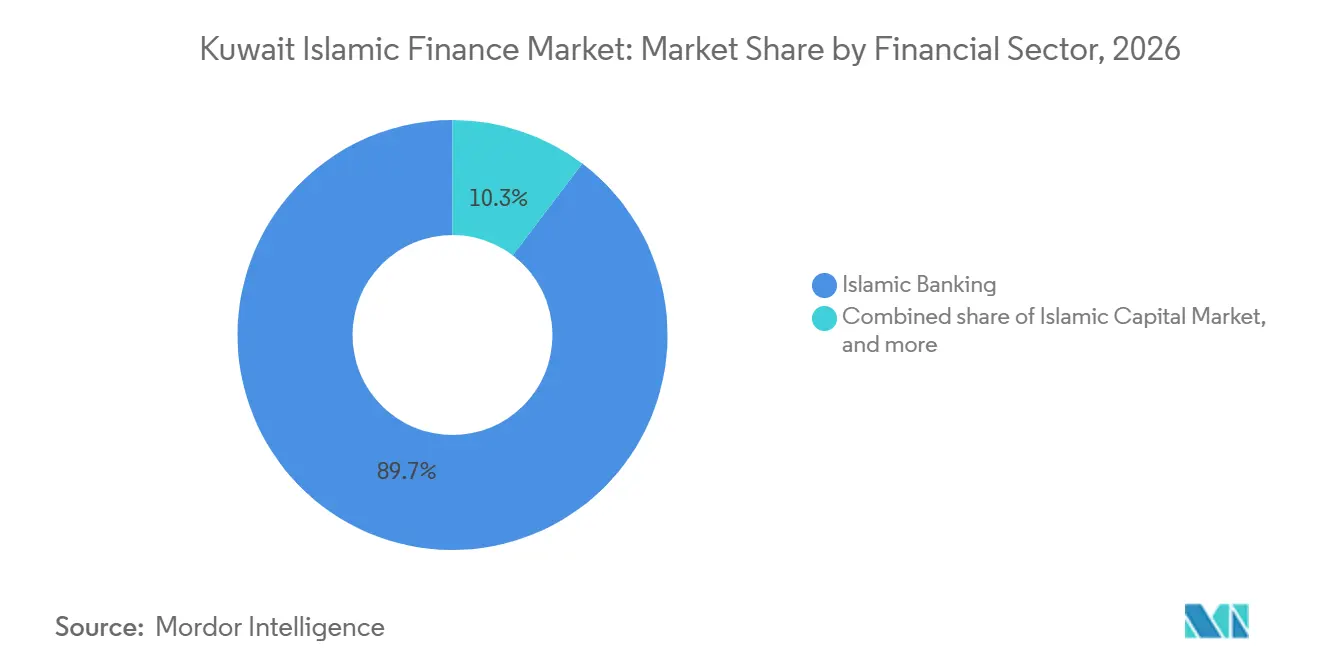
La Banque Islamique Ancre le Marché tandis que la Croissance du Marché des Capitaux s'AccélèreLa banque islamique détient 89,7 % de la taille du marché de la Finance Islamique au Koweït en 2026, ce qui en fait le secteur financier dominant. Kuwait Finance House représentait 60 % des actifs bancaires islamiques nationaux en 2026. Boubyan Bank a déclaré un portefeuille de financement de 7,7 milliards KWD (25,0 milliards USD) à la fin de 2025 et une part de 12,3 % du financement local. Le marché des capitaux islamique devrait croître à un CAGR de 9,6 % jusqu'en 2032. L'émission de sukuk souverains peut soutenir la tarification des sukuk d'entreprises et créer de nouveaux mandats pour les sociétés de marchés de capitaux. Le takaful, les fonds de pension et les sociétés de financement restent plus modestes mais peuvent offrir aux groupes bancaires des opportunités de revenus de commissions supplémentaires.
Le segment du marché des capitaux islamique comprend les sukuk et les fonds islamiques. Sa croissance dépend du cadre juridique pour les sukuk gouvernementaux et d'un accès plus large aux instruments cotés. Kuwait Finance House Capital a dirigé et arrangé 17,8 milliards USD d'émissions de sukuk dans le Conseil de Coopération du Golfe en 2024. La société a également participé à 6 transactions durables d'une valeur de 3,8 milliards USD au Koweït, au Qatar et aux Émirats Arabes Unis en 2024 et 2025. Les émissions d'obligations et de sukuk du Koweït ont augmenté de 515 % en 2025 grâce au cadre de la dette publique qui a soutenu le pipeline. Le marché de la Finance Islamique au Koweït peut conserver davantage d'activités d'émission au niveau national si les échanges de sukuk cotés se développent comme prévu.
Par Type de Client :
Le Financement des PME/TPE est le Segment à la Croissance la Plus Rapide mais le Plus Structurellement Sous-PénétréLes grandes entreprises détiennent 31,6 % du marché de la Finance Islamique au Koweït en 2026. Leur rôle reflète la demande de financements structurés de la part des organisations liées au gouvernement, des sociétés immobilières et des entreprises de services. Les PME/TPE devraient se développer à un CAGR de 8,2 % jusqu'en 2032. Les outils d'open banking peuvent fournir aux prêteurs davantage d'informations pour les décisions de crédit impliquant les petites entreprises. Le financement de la chaîne d'approvisionnement par mourabaha et les arrangements d'ijara peuvent également répondre aux besoins opérationnels des entreprises qui dépendent d'équipements ou de fonds de roulement.
La plateforme de banque transactionnelle numérique de Boubyan Bank peut soutenir les services de gestion de trésorerie et de financement du commerce pour les petites entreprises. Les clients de détail, les entités gouvernementales et liées au gouvernement, et les institutions financières constituent les autres groupes de clients. National Bank of Kuwait a dirigé une facilité syndiquée conforme à la charia de 1,5 milliard KWD (4,9 milliards USD) pour Kuwait Petroleum Corporation en 2025. Les entités liées au gouvernement peuvent être à la fois emprunteurs et émetteurs de sukuk. La demande de détail reste liée au financement à la consommation et au logement, où des taux de financement plus bas peuvent soutenir l'activité des clients.
Par Forme d'Institution :
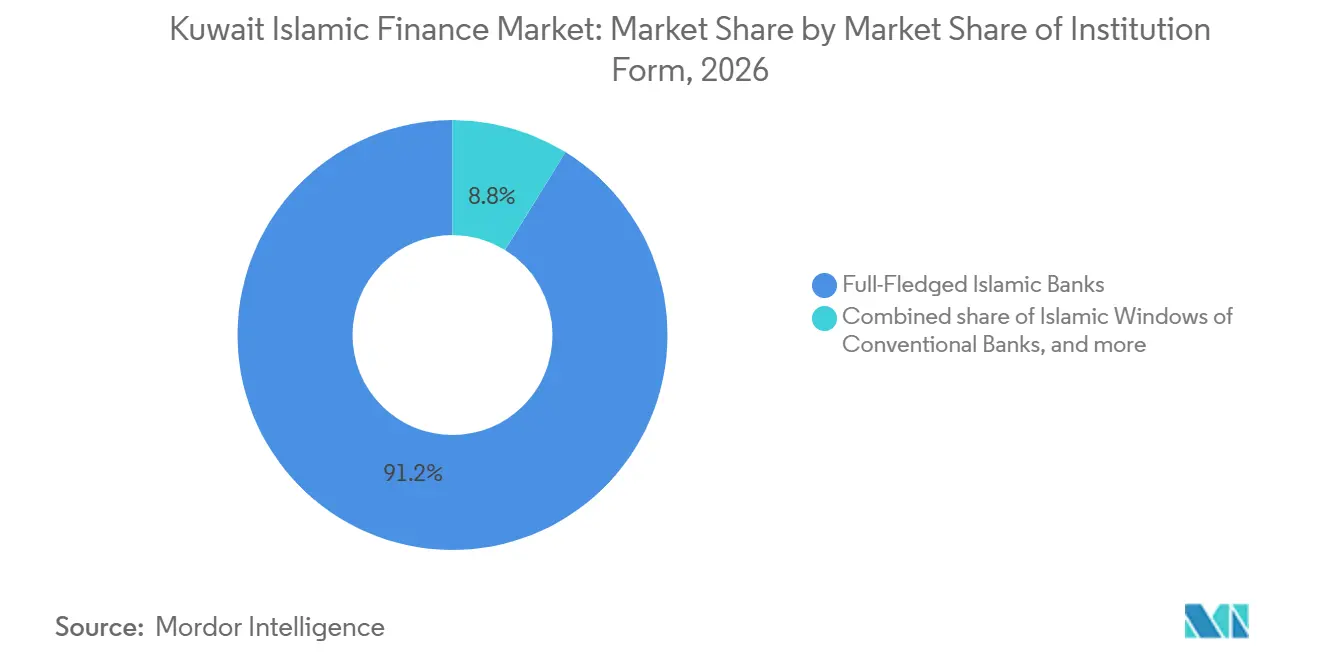
Les Banques Islamiques à Part Entière Dominent, tandis que les Institutions Non Bancaires Croissent à Partir d'une Base FaibleLes banques islamiques à part entière détiennent 91,2 % du marché de la Finance Islamique au Koweït en 2026. Le segment comprend 4 banques islamiques nationales et la succursale koweïtienne d'Al Rajhi Bank. Kuwait Finance House bénéficie d'une position de premier entrant car elle a été fondée en 1977. La Banque Centrale du Koweït fixe des normes en matière d'adéquation des fonds propres, de gestion des risques, de gouvernance et de liquidité pour les opérations conformes à la charia. Warba Bank et Gulf Bank ont proposé une fusion qui pourrait créer le deuxième groupe bancaire islamique du Koweït.
Les institutions non bancaires islamiques agréées devraient croître à un CAGR de 9,2 % jusqu'en 2032. Le groupe comprend des sociétés de takaful, des gestionnaires de fonds conformes à la charia et des sociétés de financement. La couverture santé obligatoire augmente la base de demande pour les produits takaful. Un programme de sukuk souverains plus important peut également créer des opportunités de travail pour les intermédiaires du marché des capitaux islamique. Les guichets islamiques des banques conventionnelles occupent une position intermédiaire entre les deux principales formes d'institutions. La conversion planifiée de Gulf Bank à la conformité charia pourrait renforcer le rôle des prêteurs islamiques à part entière sur le marché de la Finance Islamique au Koweït.
Analyse Géographique
Al Asimah (Capitale) détient 66,1 % du marché de la Finance Islamique au Koweït en 2026. C'est le centre des sièges sociaux des banques islamiques, de l'origination des sukuk, de la gestion de fonds et des opérations de takaful. Kuwait Finance House a déclaré 42,8 milliards KWD (139,1 milliards USD) d'actifs pour 2025. Boubyan Bank a déclaré 10,2 milliards KWD (33,2 milliards USD) d'actifs totaux pour 2025. Le Ministère des Finances et la Banque Centrale du Koweït sont situés dans ce gouvernorat. Leur emplacement soutient le rôle d'Al Asimah dans la coordination des futures émissions de sukuk souverains.
Al Farwaniya devrait croître à un CAGR de 7,9 % jusqu'en 2032. Elle compte une importante population expatriée, ce qui accroît l'importance de la banque de détail et de la couverture takaful obligatoire. L'obligation d'assurance maladie peut créer une base plus large d'employés du secteur privé et de travailleurs domestiques assurés. Hawalli compte également une importante population de résidents professionnels et à revenus moyens. Ses quartiers commerciaux soutiennent la demande de banque islamique de détail et de takaful. Les canaux numériques peuvent aider les deux gouvernorats à atteindre les clients sans étendre les réseaux d'agences physiques.
Al Ahmadi soutient la demande de financement d'entreprises islamiques grâce aux infrastructures pétrolières et énergétiques et aux entités liées au gouvernement. Le développement des infrastructures dans le cadre de la Vision Koweït 2035 peut créer une demande supplémentaire de financement de projets conformes à la charia. Al Jahra et Mubarak Al-Kabeer représentent des zones plus petites mais en expansion du marché de la Finance Islamique au Koweït. Boubyan Bank et Warba Bank ont poursuivi leur expansion dans la banque de détail nationale via leurs réseaux d'agences. La banque mobile peut réduire davantage les écarts d'accès entre ces gouvernorats et Al Asimah. Le Royaume-Uni, les États-Unis et la région Asie-Pacifique ne sont pas des segments géographiques de cette évaluation axée sur le Koweït.
Paysage Concurrentiel
Le marché de la Finance Islamique au Koweït présente une structure bancaire concentrée avec 4 banques islamiques nationales à part entière, 1 succursale islamique étrangère et plus de 16 opérateurs de takaful agréés. Kuwait Finance House détenait 60 % des actifs bancaires islamiques en 2026. Les banques se disputent les mandats de financement des entreprises et des PME/TPE, ainsi que les dépôts et les clients de détail. Kuwait Finance House utilise son réseau régional et ses capacités en matière de sukuk pour soutenir sa position. Boubyan Bank met l'accent sur les services numériques et la banque pour les petites entreprises. Warba Bank et Kuwait International Bank ont participé à des activités de sukuk et de financement durable.
Boubyan Bank a finalisé une facilité syndiquée conforme à la charia de 300 millions USD en juillet 2025 avec HSBC, Bank of China et ICBC. La transaction a élargi son accès à la liquidité islamique transfrontalière. Kuwait International Bank a émis 300 millions USD de certificats de fiducie durables de niveau 2 en octobre 2025 dans le cadre de son programme de certificats de fiducie de 1,5 milliard USD. Gulf Bank se prépare à opérer conformément aux principes de la charia suite à l'approbation initiale de la Banque Centrale. Sa fusion proposée avec Warba Bank pourrait en faire la deuxième plus grande banque islamique du pays. La transaction augmenterait la concentration parmi les plus grands concurrents.
Le Conseil Charia de l'Autorité des Marchés de Capitaux joue un rôle important de contrôle pour les lancements de fonds islamiques. Cette exigence peut protéger les normes de conformité, mais peut également augmenter les conditions d'entrée pour les nouvelles entreprises. Les opportunités de takaful se développent grâce à la couverture santé obligatoire. Le financement de la chaîne d'approvisionnement pour les petites entreprises peut également offrir des possibilités de différenciation entre les banques. Les services de gestion de patrimoine pour les Koweïtiens aisés de la classe moyenne restent une opportunité pour les gestionnaires de fonds islamiques. La position concurrentielle du secteur de la Finance Islamique au Koweït dépendra de la capacité des banques et des institutions non bancaires à convertir les changements réglementaires en produits utilisés par les clients.
Leaders du Secteur de la Finance Islamique au Koweït
-
Kuwait Finance House K.S.C.P.
-
Boubyan Bank K.S.C.P.
-
Warba Bank K.S.C.P.
-
Kuwait International Bank K.S.C.P.
-
Al Rajhi Banking and Investment Corporation Kuwait
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Finance Islamique au Koweït Entreprises couvertes dans ce rapport
- Kuwait Finance House K.S.C.P.
- Boubyan Bank K.S.C.P.
- Warba Bank K.S.C.P.
- Kuwait International Bank K.S.C.P.
- Al-Rajhi Bank
- Gulf Bank K.S.C.P.
- A'ayan Leasing & Investment Company K.S.C.P.
- Al-Manar Financing & Leasing Company K.S.C.C.
- Amar Finance and Leasing Company K.S.C.C.
- Al-Masar Leasing & Investment Company K.S.C.C.
- National Leasing & Financing Company K.S.C.P.
- Al-Riyada Financing & Investment Company K.S.C.C.
- Hayat Invest Company K.S.C. (Closed)
- Noor Financial Investment Company K.S.C.P.
- First Takaful Insurance Company K.P.S.C.
- Wethaq Takaful Insurance Company K.P.S.C.
- Kuwait International Takaful Insurance Company K.S.C.C. (KITI)
- Tazur Takaful Insurance Company K.S.C.C.
- Zamzam Takaful Insurance Company K.S.C.C.
- Gulf Insurance Group K.S.C.P. (GIG Kuwait)
Développements industriels récents dans Marché de la Finance Islamique au Koweït
- Août 2026 : Gulf Bank a achevé les exigences réglementaires et opérationnelles pour sa conversion planifiée en banque conforme à la charia et a avancé dans le processus d'obtention de l'approbation de la Banque Centrale du Koweït. La banque a également continué à progresser dans la fusion proposée avec Warba Bank, bien que la fusion reste soumise à l'achèvement de la vérification préalable, à l'accord sur les termes clés et aux approbations réglementaires et des actionnaires requises.
- Février 2026 : Kuwait International Bank a reçu le prix IFN « Opération Réglementaire de l'Année 2025 » pour son sukuk durable de niveau 2 de 300 millions USD, émis en octobre 2025. KIB indique que la transaction était le premier sukuk durable émis par une institution koweïtienne.
- Janvier 2026 : KFH a déclaré 632,1 millions KWD (2,05 milliards USD) de bénéfice net attribuable aux actionnaires pour l'exercice 2025, en hausse de 5,0 % d'une année sur l'autre.
- Janvier 2026 : Boubyan Bank a déclaré 100,5 millions KWD (326,6 millions USD) de bénéfice net pour l'exercice 2025, en hausse de 4 % d'une année sur l'autre, et le portefeuille de financement a augmenté de 11 % pour atteindre 7,7 milliards KWD (25,0 milliards USD).
Périmètre du Rapport sur le Marché de la Finance Islamique au Koweït
Aperçu de la segmentation
| Banque Islamique | |
| Marché des Capitaux Islamique | Sukuk |
| Fonds Islamiques | |
| Institutions Financières Non Bancaires Islamiques | Takaful / Assurance Islamique |
| Autres (Fonds de Pension, Sociétés de Financement, etc.) |
| Clients de Détail / Particuliers |
| PME/TPE |
| Grandes Entreprises |
| Entités Gouvernementales et Liées au Gouvernement |
| Institutions Financières |
| Autres Types de Clients |
| Banques Islamiques à Part Entière |
| Guichets Islamiques de Banques Conventionnelles |
| Institutions Non Bancaires Islamiques Agréées (Takaful, Gestionnaires de Fonds et Autres Institutions Non Bancaires Agréées) |
| Gouvernorat d'Al Asimah (Capitale) |
| Gouvernorat de Hawalli |
| Gouvernorat d'Al Farwaniya |
| Gouvernorat d'Al Ahmadi |
| Gouvernorat d'Al Jahra |
| Gouvernorat de Mubarak Al-Kabeer |
| Par Secteur Financier | Banque Islamique | |
| Marché des Capitaux Islamique | Sukuk | |
| Fonds Islamiques | ||
| Institutions Financières Non Bancaires Islamiques | Takaful / Assurance Islamique | |
| Autres (Fonds de Pension, Sociétés de Financement, etc.) | ||
| Par Type de Client | Clients de Détail / Particuliers | |
| PME/TPE | ||
| Grandes Entreprises | ||
| Entités Gouvernementales et Liées au Gouvernement | ||
| Institutions Financières | ||
| Autres Types de Clients | ||
| Par Forme d'Institution | Banques Islamiques à Part Entière | |
| Guichets Islamiques de Banques Conventionnelles | ||
| Institutions Non Bancaires Islamiques Agréées (Takaful, Gestionnaires de Fonds et Autres Institutions Non Bancaires Agréées) | ||
| Par Géographie | Gouvernorat d'Al Asimah (Capitale) | |
| Gouvernorat de Hawalli | ||
| Gouvernorat d'Al Farwaniya | ||
| Gouvernorat d'Al Ahmadi | ||
| Gouvernorat d'Al Jahra | ||
| Gouvernorat de Mubarak Al-Kabeer | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la Finance Islamique au Koweït ?
Le marché de la Finance Islamique au Koweït devrait s'élever à 198,6 milliards USD en 2026 et à 211,5 milliards USD en 2027.
Quel est le taux de croissance prévu jusqu'en 2032 ?
Le marché devrait atteindre 295,3 milliards USD d'ici 2032, avec une croissance à un CAGR de 6,9 % de 2027 à 2032.
Quel secteur financier est en tête de la finance conforme à la charia au Koweït ?
La banque islamique détient une part de 89,7 % en 2026, tandis que le marché des capitaux islamique devrait se développer à un CAGR de 9,6 % jusqu'en 2032.
Pourquoi les sukuk gouvernementaux sont-ils importants pour le Koweït ?
Les lois de 2025 et 2026 soutiennent l'émission de sukuk souverains, ce qui peut fournir une référence pour les émetteurs d'entreprises et les émetteurs liés au gouvernement.
Quel groupe de clients connaît la croissance la plus rapide ?
Les PME/TPE devraient croître à un CAGR de 8,2 % jusqu'en 2032, soutenues par l'évaluation numérique du crédit et les structures de financement de la chaîne d'approvisionnement.
Quel gouvernorat connaît la croissance la plus rapide ?
Al Farwaniya devrait croître à un CAGR de 7,9 % jusqu'en 2032, soutenu par sa grande population expatriée et la demande de couverture takaful.