
Taille et part du marché des finances islamiques aux EAU
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 401.54 Milliards de dollars |
| Taille du Marché (2027) | 446.5 Milliards de dollars |
| Taille du Marché (2032) | 772.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.60 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des finances islamiques aux EAU par Mordor Intelligence
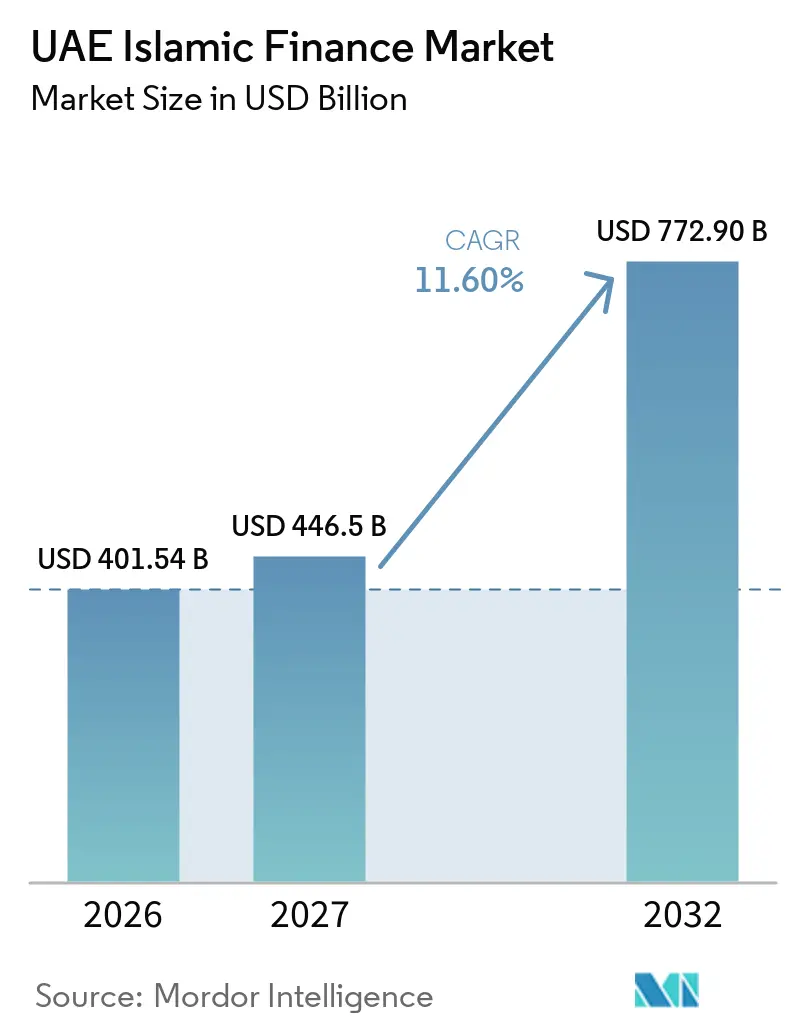
La taille du marché des finances islamiques aux EAU devrait s'étendre de 401,54 milliards USD en 2026 et 446,5 milliards USD en 2027 à 772,90 milliards USD d'ici 2032, enregistrant un CAGR de 11,60 % entre 2027 et 2032.
Le Conseil des ministres des EAU a approuvé la Stratégie nationale pour la finance islamique et l'industrie halal en mai 2025, intégrant la banque islamique, les sukuk et les services connexes dans un programme de politique nationale. La stratégie fixe des objectifs pour les actifs bancaires islamiques nationaux, les sukuk cotés localement et les sukuk cotés à l'international, offrant ainsi aux institutions financières un cadre plus clair pour les investissements à long terme. Le décret-loi fédéral n° 6 de 2025 a également consolidé la réglementation des services bancaires, des paiements, des assurances et des services financiers, tout en reconnaissant les structures de transactions utilisées dans la finance islamique. Le marché des finances islamiques aux EAU continue de dépendre fortement du secteur bancaire, mais les produits de gestion de patrimoine au détail, l'infrastructure des sukuk et la distribution numérique élargissent la base de services. La concurrence est de plus en plus façonnée par les banques établies qui ajoutent des capacités numériques et par les nouvelles institutions axées sur des produits prioritairement mobiles.
Points clés du rapport
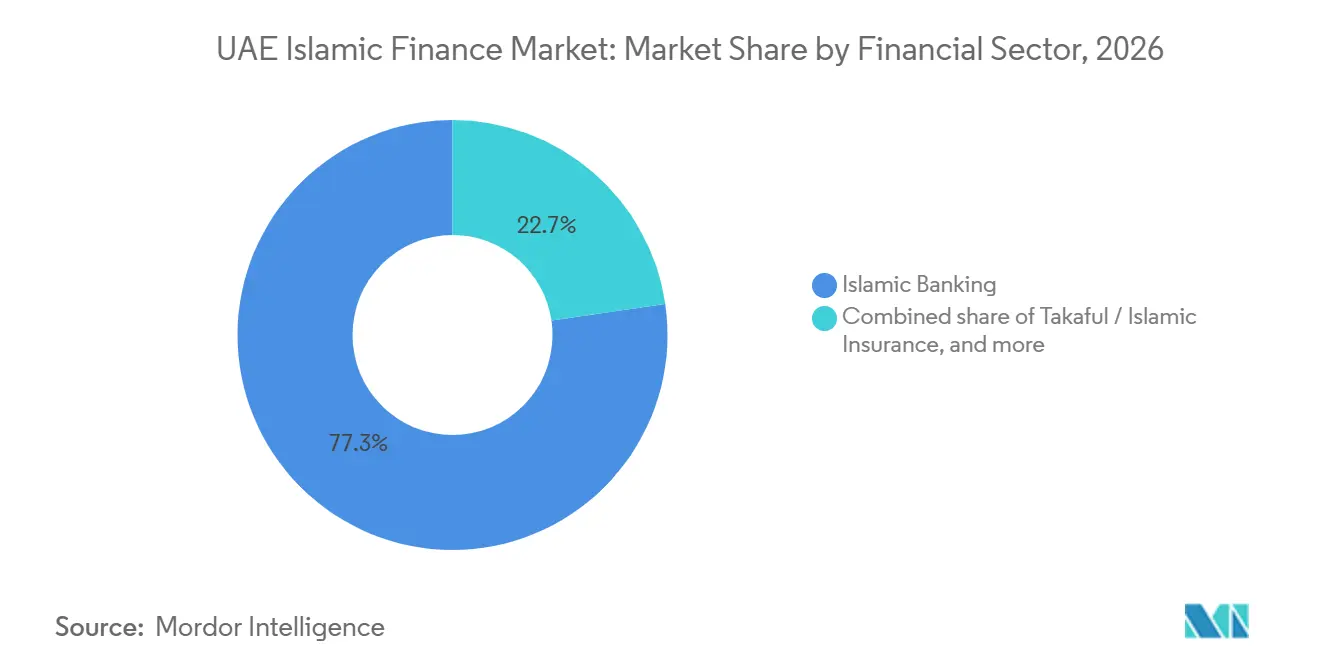
- Par secteur financier, la banque islamique a capturé 77,3 % de la part du marché des finances islamiques aux EAU en 2026, tandis que les fonds islamiques devraient croître à un CAGR de 13,8 % jusqu'en 2032.
- Par type de client, les clients particuliers et individuels représentaient 38,6 % du marché des finances islamiques aux EAU en 2026, tandis que les PME devraient croître à un CAGR de 12,6 % jusqu'en 2032.
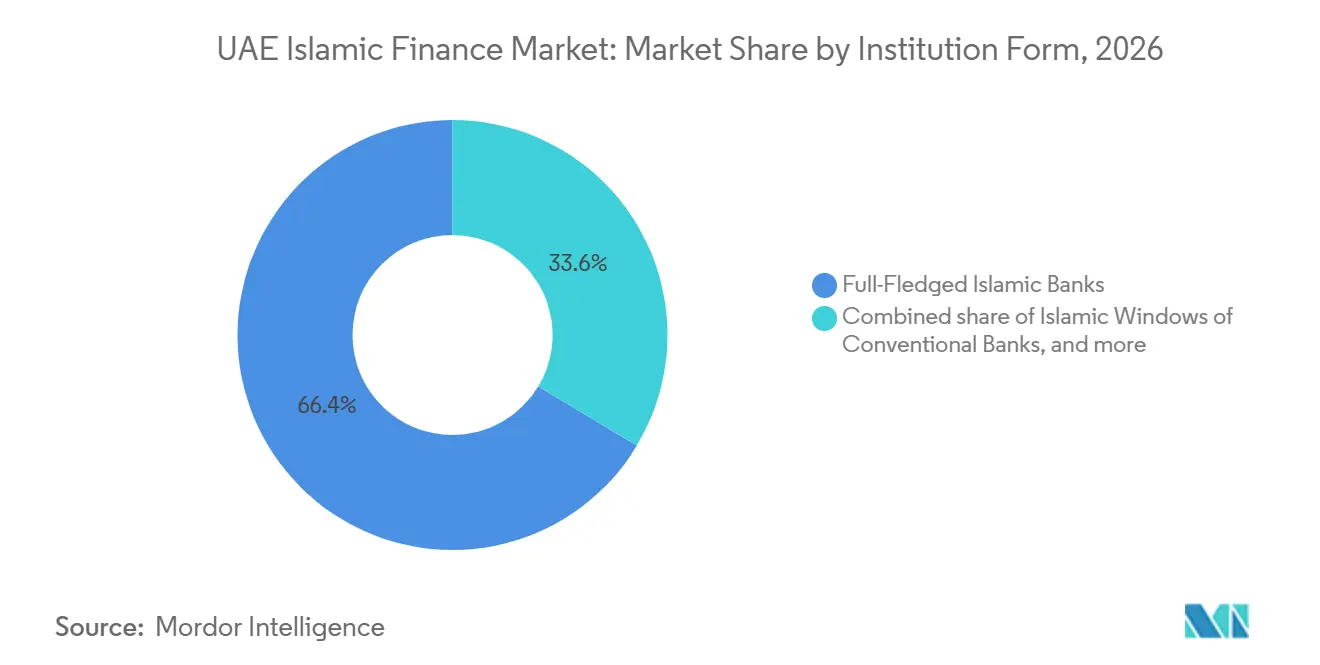
- Par forme d'institution, les banques islamiques à part entière ont capturé 66,4 % de la part du marché des finances islamiques aux EAU en 2026, tandis que les fintech islamiques et les prêteurs spécialisés devraient croître à un CAGR de 14 % jusqu'en 2032.
- Par géographie, Dubaï détenait 44,6 % du marché des finances islamiques aux EAU en 2026, tandis que les Émirats du Nord devraient croître à un CAGR de 12,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des finances islamiques aux EAU
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Stratégie de finance islamique soutenant l'échelle institutionnelle | +3.5% | National, avec des gains précoces à Dubaï et Abu Dhabi | Court terme (≤ 2 ans) |
| Expansion du financement bancaire conforme à la charia et des dépôts | +2.8% | National, dans tous les émirats | Moyen terme (2-4 ans) |
| Infrastructure nationale des sukuk et du marché monétaire islamique | +1.5% | Dubaï et Abu Dhabi | Moyen terme (2-4 ans) |
| Finance islamique durable et sukuk verts | +1.2% | Abu Dhabi et Dubaï, avec des retombées vers les Émirats du Nord | Long terme (≥ 4 ans) |
| Numérisation et innovation de produits conformes à la charia | +1.5% | National, dirigé par Dubaï et Abu Dhabi | Court terme (≤ 2 ans) |
| Rôle de hub mondial des marchés de capitaux islamiques et de l'investissement | +1% | National, centré sur Nasdaq Dubaï et Abu Dhabi Global Market | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La stratégie de finance islamique des EAU 2025-2031 accélère l'échelle institutionnelle
La Stratégie nationale pour la finance islamique et l'industrie halal, approuvée en mai 2025, inscrit le marché des finances islamiques aux EAU dans l'agenda économique national. La stratégie vise 2,56 billions AED (697,1 milliards USD) d'actifs bancaires islamiques d'ici 2031, et 660 milliards AED (179,7 milliards USD) en sukuk cotés localement. Elle vise également 395 milliards AED (107,6 milliards USD) en sukuk cotés à l'international, sur les plateformes des EAU[1]. Le gouverneur de la Banque centrale des EAU préside le comité de mise en œuvre, qui relie les objectifs politiques à la supervision et au développement du marché. Le décret-loi fédéral n° 6 de 2025 soutient le cadre en reconnaissant les structures islamiques qui nécessitent des transactions immobilières et de marchandises, et en exemptant certaines transactions islamiques des exigences d'enregistrement. La Haute Autorité de la charia a émis plus de 280 normes, résolutions et cadres de gouvernance, offrant aux institutions une base plus claire pour la conception et l'examen des produits.
Expansion du financement bancaire conforme à la charia et de la base de dépôts
Les bilans bancaires restent la principale base de croissance du marché des finances islamiques aux EAU. Les prêts hypothécaires résidentiels, le financement des entreprises, l'activité commerciale, ainsi que les comptes courants et d'épargne soutiennent à la fois la croissance du financement et la collecte des dépôts. Emirates Islamic a déclaré un total d'actifs de 146 milliards AED (39,8 milliards USD) en 2025, tandis que le financement aux clients a augmenté de 26 % pour atteindre 89 milliards AED (24,2 milliards USD). Les dépôts des clients ont augmenté de 33 % pour atteindre 102 milliards AED (27,8 milliards USD), et le bénéfice avant impôts a progressé de 26 % pour atteindre 3,9 milliards AED (1,1 milliard USD)[2]. ADIB a ajouté près de 283 000 clients en 2025 et a déclaré un total d'actifs de 281 milliards AED (76,5 milliards USD), avec un ratio de financement non performant plus faible. ADIB a également indiqué que les commissions, les changes et la gestion de patrimoine représentaient 39 % du revenu d'exploitation en 2025, montrant que les revenus des produits deviennent moins dépendants des marges de financement.
Approfondissement de l'infrastructure nationale des sukuk et du marché monétaire islamique
Les EAU développent leurs instruments du marché monétaire islamique national, ce qui améliore la gestion de la liquidité pour les banques islamiques et les investisseurs. En janvier 2026, le ministère des Finances a enregistré 5,15 milliards AED (1,4 milliard USD) d'offres pour une émission de 1,1 milliard AED (299,5 millions USD) lors de son adjudication de T-Sukuk[3]. L'adjudication a été sursouscrite 4,7 fois, indiquant une forte demande institutionnelle pour des instruments souverains conformes à la charia. Le ministère a lancé la première tranche de T-Sukuk à 7 ans en juillet 2026, créant un instrument gouvernemental de plus longue durée pour le marché local. En septembre 2026, le Programme souverain de T-Sukuk au détail a offert un accès aux particuliers avec une souscription minimale de 1 000 AED (272,3 USD) et un taux de profit de 5,06 %. Une participation plus large des particuliers peut élargir la base d'investisseurs et soutenir un marché secondaire plus actif pour le marché des finances islamiques aux EAU.
Institutionnalisation de la finance islamique durable et des sukuk verts
Le financement lié à la durabilité fait désormais partie de la gamme de produits disponibles pour les émetteurs islamiques des EAU. Abu Dhabi a émis un sukuk vert souverain de 2 milliards USD en 2026, orientant de nouveaux financements vers les énergies propres et les projets d'infrastructure durable. Tabreed a émis un premier sukuk vert inaugural de 700 millions USD en mars 2025 dans le cadre d'un programme aligné sur les Principes des obligations vertes de l'Association internationale des marchés de capitaux[4]. L'émission a offert à Tabreed une voie de financement liée à ses activités d'infrastructure environnementale. Aldar Investment Properties a également émis un sukuk vert de 500 millions USD qui a reçu 3,6 milliards USD de commandes. L'offre de sukuk verts peut varier selon les conditions du marché, mais ces exemples montrent que les émetteurs peuvent utiliser des structures conformes à la charia pour accéder à des capitaux axés sur la durabilité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépendance à la banque islamique par rapport à la finance non bancaire | -1.2% | National | Moyen terme (2-4 ans) |
| Complexité de la gouvernance charia et de l'approbation des produits | -0.8% | National, concentré dans les produits du Centre financier international de Dubaï et d'Abu Dhabi Global Market | Long terme (≥ 4 ans) |
| Profondeur limitée des produits takaful et d'investissement islamique | -0.9% | National | Moyen terme (2-4 ans) |
| Exigences spécialisées en matière de talents en charia et en finance islamique | -0.7% | National, notamment Abu Dhabi et Dubaï | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte dépendance à la banque islamique par rapport à la finance islamique non bancaire
La banque islamique détenait 77,3 % des actifs de finance islamique des EAU en 2025, laissant le marché des finances islamiques aux EAU étroitement lié à une seule catégorie de secteur financier. Cette concentration limite la contribution de l'assurance, des fonds et des autres produits non bancaires. Le takaful a généré 6,4 milliards AED (1,7 milliard USD) de contributions brutes souscrites en 2025, après une augmentation de 18,5 %. Cependant, le takaful ne représentait que 8,5 % du secteur de l'assurance des EAU, indiquant une position plus modeste que celle de la banque islamique au sein des services financiers. Une éducation plus large des particuliers, une distribution de produits plus solide et une gamme de produits d'investissement plus approfondie contribueraient à diversifier la demande. Les progrès nécessiteront probablement plusieurs cycles de développement, car les clients entreprises utilisent déjà des canaux d'assurance et d'investissement conventionnels bien établis.
La gouvernance charia et les exigences d'approbation des produits augmentent la complexité du développement de produits
Les produits islamiques nécessitent un examen par les comités internes de la charia et la conformité aux normes contraignantes émises par la Haute Autorité de la charia. Ce processus à plusieurs niveaux peut augmenter le temps et le coût de développement par rapport aux produits financiers conventionnels. La tâche devient plus exigeante lorsque les institutions introduisent des instruments tokenisés, des services d'actifs numériques, une souscription assistée par intelligence artificielle ou d'autres produits sans précédents établis en matière de charia. Ruya a travaillé avec DDCAP Group sur un service numérique de Murabaha sur matières premières qui gère la transaction de l'initiation au règlement. Le décret-loi fédéral n° 6 de 2025 a rendu les résolutions de la Haute Autorité de la charia contraignantes pour les institutions financières islamiques et a étendu le périmètre de licence de la Banque centrale aux plateformes fintech concernées. Ces exigences renforcent la confiance des clients et la cohérence, mais peuvent ralentir le lancement commercial de nouveaux produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur financier : la banque islamique est en tête tandis que les fonds islamiques connaissent la croissance la plus rapide
La banque islamique détenait 77,3 % du marché des finances islamiques aux EAU en 2026 et est restée la plus grande catégorie de secteur financier. Son envergure reflète la collecte de dépôts de détail de longue date, la capacité de prêt aux entreprises et la portée nationale des banques islamiques à part entière. Emirates Islamic, ADIB et DIB ont chacun enregistré une croissance du financement aux clients d'au moins 26 % en 2025, soutenue par le financement immobilier, l'activité commerciale et les prêts aux entités liées au gouvernement. Ces performances montrent que le secteur bancaire continue de fournir la plus grande part des actifs et de la capacité opérationnelle dans le secteur des finances islamiques aux EAU. Les sukuk représentaient une part significative de l'activité du marché des capitaux de dette national, tandis que les contributions takaful ont atteint 6,4 milliards AED (1,7 milliard USD) en 2025. Le takaful croît à partir d'une base plus modeste et affiche une pénétration plus limitée que la banque conforme à la charia.
Les fonds islamiques devraient croître à un CAGR de 13,8 % de 2027 à 2032, le taux le plus élevé parmi les catégories de secteurs financiers. L'accès des particuliers aux T-sukuk souverains peut contribuer à développer les produits de fonds en initiant davantage d'épargnants aux instruments à revenu fixe conformes à la charia. Le programme de détail de septembre 2026 a fixé une souscription minimale de 1 000 AED (272,3 USD) et un taux de profit de 5,06 %. La plateforme de gestion de patrimoine islamique au détail de Ruya propose des actions sélectionnées selon les critères de la charia, des fonds négociés en bourse, de l'or, des sukuk et des actifs numériques. Cette gamme illustre comment les produits de gestion de patrimoine sont combinés avec la distribution numérique. Cela pourrait créer une voie d'accès plus large aux fonds islamiques pour les clients qui utilisaient traditionnellement des dépôts ou des investissements immobiliers directs.
Par type de client : les particuliers sont en tête en volume tandis que les PME se développent
Les clients particuliers et individuels représentaient 38,6 % du marché des finances islamiques aux EAU en 2026, ce qui en fait la plus grande catégorie de clients. Le financement immobilier, le financement personnel, ainsi que les comptes courants et d'épargne sont au cœur de cette position. ADIB a indiqué que sa base de comptes courants et d'épargne avait atteint 64 % du total des dépôts après une croissance de 14 % en 2025. Cette composition du financement soutient des dépôts à moindre coût et indique un engagement durable des clients. Les entités gouvernementales et liées au gouvernement constituaient la prochaine grande base de clients grâce au financement de projets, aux sukuk souverains et aux transactions d'infrastructure nationale. Les grandes entreprises et les institutions financières génèrent également une demande pour le financement du commerce, les sukuk et les transactions transfrontalières.
Les PME devraient croître à un CAGR de 12,6 % jusqu'en 2032, le taux le plus élevé parmi les groupes de clients. Le contenu identifie un écart de financement des petites et moyennes entreprises de 300 milliards USD dans la région Moyen-Orient et Afrique du Nord. Emirates Islamic a lancé Islamic smartSCF en octobre 2025 pour donner aux fournisseurs un accès anticipé aux liquidités provenant des chaînes d'approvisionnement des grandes entreprises. Magnati et Aafaq Islamic Finance ont combiné les informations sur les transactions aux points de vente avec la souscription en temps réel pour le financement des petites entreprises. La plateforme peut soutenir le financement de factures, le financement d'équipements et le financement de créances par le biais de structures conformes à la charia. ADIB a plus que doublé sa base de clients en banque d'entreprise au cours des 2 années jusqu'à mi-2026, montrant que les banques perçoivent un potentiel commercial dans ce groupe de clients.
Par forme d'institution : les banques à part entière sont en tête tandis que les fintech et les prêteurs spécialisés gagnent en portée
Les banques islamiques à part entière détenaient 66,4 % du marché des finances islamiques aux EAU en 2026, soutenues par leurs importants bilans, leurs réseaux d'agences et leurs relations clients établies. DIB a déclaré 416 milliards AED (113,3 milliards USD) d'actifs totaux en 2025. Son application alt comptait plus de 1,1 million d'utilisateurs enregistrés, et les canaux numériques ont traité 51 % de toutes les transactions clients au cours de l'année. DIB a indiqué que 97 % de sa base de clients utilisait les canaux numériques et que 80 % des nouveaux clients étaient intégrés numériquement. Sharjah Islamic Bank a déclaré des actifs de 94,5 milliards AED (25,7 milliards USD) en juin 2026. Elle a approuvé une augmentation de capital par droits de souscription qui porterait le capital de 3,235 milliards AED (880,9 millions USD) à 4,314 milliards AED (1,2 milliard USD).
Les fintech islamiques et les prêteurs spécialisés devraient croître à un CAGR de 14 % jusqu'en 2032. Les guichets islamiques des banques conventionnelles étendent les réseaux de distribution mondiaux et les capitaux vers des produits conformes à la charia, mais doivent satisfaire aux exigences de la Banque centrale pour les institutions qui hébergent des guichets islamiques. Ruya prévoyait de dépasser 160 000 clients d'ici fin 2026, contre une base nulle en 2024. Mal a reçu une approbation de principe en mai 2026 pour établir une banque numérique islamique native à l'intelligence artificielle après avoir levé 230 millions USD en financement d'amorçage. Amlak Finance, Aafaq Islamic Finance et Mawarid Finance opèrent dans le financement immobilier, les prêts aux petites entreprises et aux particuliers, et la finance islamique aux entreprises. Leur spécialisation produit leur confère un rôle dans des domaines auxquels les grandes banques ont historiquement accordé moins d'attention.
Analyse géographique
Dubaï détenait 44,6 % du marché des finances islamiques aux EAU en 2026, soutenu par son rôle dans la banque islamique, les cotations de sukuk et l'activité des services financiers. L'émirat accueille DIB, Emirates Islamic, SALAMA et des entreprises opérant au sein de l'écosystème du Centre financier international de Dubaï. Nasdaq Dubaï a coté plus de sukuk que d'obligations conventionnelles et d'actions combinées en 2024. En mai 2026, ADIB s'est associé à Dubai Holding Real Estate pour offrir un financement immobilier conforme à la charia aux clients achetant des propriétés sur plan et achevées chez Nakheel, Meraas et Dubai Properties. Cela lie l'activité de finance islamique à la grande base de développement immobilier de l'émirat. Dubaï bénéficie également lorsque des émetteurs et des investisseurs internationaux choisissent les plateformes des EAU pour l'activité des marchés de capitaux islamiques.
Abu Dhabi est centré sur le financement des entités liées au gouvernement, les sukuk souverains, la finance durable et la gestion de patrimoine islamique. ADIB a déclaré un total d'actifs de 281 milliards AED (76,5 milliards USD) en 2025. Il avait mobilisé 23,3 milliards AED (6,3 milliards USD) en finance durable au premier semestre 2026, dans le cadre de son engagement de 60 milliards AED (16,3 milliards USD) d'ici 2030. Abu Dhabi a émis un sukuk vert souverain de 2 milliards USD en 2026. Le cadre réglementaire d'Abu Dhabi Global Market soutient également l'activité institutionnelle dans les actifs numériques et les services liés aux jetons. Ces caractéristiques confèrent à Abu Dhabi un rôle distinct dans le marché des finances islamiques aux EAU, notamment pour les transactions souveraines, institutionnelles et axées sur la durabilité.
Les Émirats du Nord devraient croître à un CAGR de 12,5 % jusqu'en 2032, le taux le plus rapide parmi les catégories géographiques. Sharjah Islamic Bank a déclaré un portefeuille de financement de 49,9 milliards AED (13,6 milliards USD) au premier semestre 2026 après une croissance de 9,4 %. Ajman Bank a déclaré une croissance des actifs de 44 % en 2025 pour atteindre 32,9 milliards AED (9 milliards USD) et une croissance du financement de 41 % au premier trimestre 2026. Ruya a son siège à Ajman mais reçoit 25 % de ses clients d'Abu Dhabi, démontrant que les prestataires numériques peuvent atteindre des clients dans tous les émirats. Sharjah, Ajman, Ras Al Khaimah, Fujairah et Umm Al Quwain bénéficient de la demande locale des petites entreprises et des particuliers. Le segment Reste des EAU est de plus en plus desservi par des plateformes numériques capables d'atteindre les clients sans un réseau d'agences complet.
Paysage concurrentiel
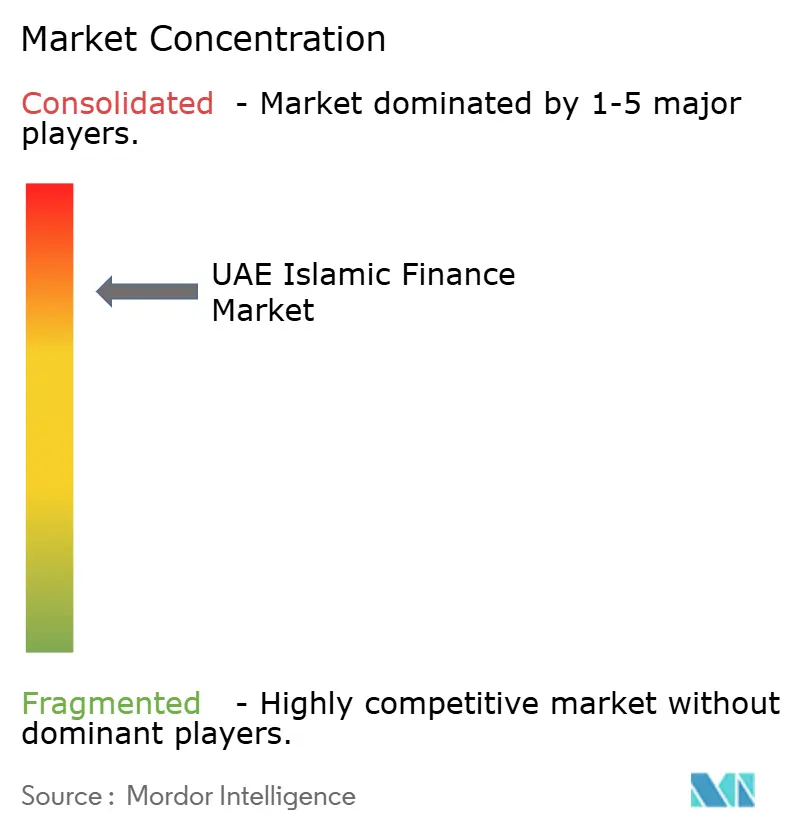
Le marché des finances islamiques aux EAU est consolidé. DIB a déclaré un total d'actifs de 416 milliards AED (113,3 milliards USD) en 2025, tandis qu'ADIB a déclaré 281 milliards AED (76,5 milliards USD). Emirates Islamic a déclaré 146 milliards AED (39,8 milliards USD), et Sharjah Islamic Bank a déclaré 90,3 milliards AED (24,6 milliards USD) en 2025. Ces banques combinent un accès national aux clients avec des capacités de produits dans les activités de détail, d'entreprise, de commerce et de gestion de patrimoine. Les guichets islamiques des banques conventionnelles sont en concurrence dans la structuration des sukuk, le financement du commerce et les produits aux entreprises en utilisant des réseaux internationaux plus larges. Les institutions numériques exercent une pression dans le financement au détail car elles peuvent acquérir et servir des clients sans le coût fixe d'un réseau d'agences traditionnel.
Les banques leaders ont pris des mesures concrètes pour renforcer leurs positions. DIB a augmenté sa participation dans T.O.M Katılım en Turquie à 25 % et a agi en tant que partenaire bancaire exclusif lors de Make it in the Emirates 2026. ADIB a lancé ADIB Ventures pour soutenir les partenariats fintech islamiques et les nouveaux services axés sur la technologie. Emirates Islamic a introduit Islamic smartSCF en octobre 2025 pour fournir un financement numérique de la chaîne d'approvisionnement aux clients entreprises et à leurs fournisseurs. ADIB s'est également associé à Dubai Holding Real Estate en mai 2026 pour offrir un financement immobilier chez Nakheel, Meraas et Dubai Properties. Ces mouvements reflètent une orientation vers les liens transfrontaliers, les capacités numériques et les partenariats de distribution plutôt que la seule expansion des agences.
Une demande non satisfaite subsiste dans l'accès aux sukuk au détail, les produits de gestion de patrimoine conformes à la charia, le fonds de roulement des petites entreprises et le financement durable. Le programme souverain de T-sukuk au détail répond à l'accès des particuliers en permettant des souscriptions minimales plus faibles, bien que la liquidité du marché secondaire soit encore en développement. SALAMA a restauré son ratio de solvabilité après sa restructuration d'avril 2026, ce qui pourrait donner au prestataire takaful une base plus solide pour la croissance. La banque numérique native à l'intelligence artificielle proposée par Mal et l'approche de banque communautaire de Ruya peuvent accroître la pression concurrentielle dans le financement au détail et aux petites entreprises. Le champ concurrentiel comprend donc de grandes banques islamiques universelles, des guichets islamiques, des prêteurs spécialisés, des assureurs et des entrants prioritairement mobiles.
Leaders du secteur des finances islamiques aux EAU
-
Dubai Islamic Bank P.J.S.C.
-
Abu Dhabi Islamic Bank P.J.S.C.
-
Emirates Islamic Bank P.J.S.C.
-
Sharjah Islamic Bank P.J.S.C.
-
Al Hilal Bank P.J.S.C.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Le ministère des Finances des EAU a lancé la deuxième émission dans le cadre du Programme souverain de T-Sukuk au détail, offrant un taux de profit de 5,06 % sur une durée de 5 ans, avec des souscriptions ouvertes du 23 au 28 septembre 2026 via les canaux numériques agréés, ciblant 50 millions AED (13,6 millions USD), avec une entrée minimale de 1 000 AED (272,3 USD), élargissant l'accès des particuliers aux titres à revenu fixe souverains conformes à la charia.
- Juillet 2026 : Le ministère des Finances des EAU a lancé la première tranche de T-Sukuk à 7 ans du pays dans le cadre du Programme de sukuk du Trésor islamique 2026, attirant 5,88 milliards AED d'offres pour une émission de 1,1 milliard AED (0,30 milliard USD), avec la tranche à 7 ans cotée sur Nasdaq Dubaï.
- Mai 2026 : ADIB a signé un partenariat stratégique avec Dubai Holding Real Estate pour fournir un financement immobilier conforme à la charia aux clients achetant des propriétés sur plan et achevées chez Nakheel, Meraas et Dubai Properties.
- Avril 2026 : SALAMA a achevé sa restructuration du capital en convertissant 155 millions AED (42,2 millions USD) de sukuk convertibles obligatoires et en émettant de nouvelles actions, restaurant son ratio de solvabilité de 76 % à fin 2025 à 159 % après la transaction.
Périmètre du rapport sur le marché des finances islamiques aux EAU
| Banque islamique |
| Takaful / assurance islamique |
| Sukuk |
| Fonds islamiques |
| Clients particuliers / individuels |
| PME |
| Grandes entreprises |
| Gouvernement et entités liées au gouvernement |
| Institutions financières |
| Autres types de clients |
| Banques islamiques à part entière |
| Guichets islamiques des banques conventionnelles |
| Assureurs takaful / coopératifs |
| Gestionnaires de fonds islamiques |
| fintech islamiques et prêteurs spécialisés |
| Abu Dhabi |
| Dubaï |
| Émirats du Nord |
| Reste des EAU |
| Par secteur financier | Banque islamique |
| Takaful / assurance islamique | |
| Sukuk | |
| Fonds islamiques | |
| Par type de client | Clients particuliers / individuels |
| PME | |
| Grandes entreprises | |
| Gouvernement et entités liées au gouvernement | |
| Institutions financières | |
| Autres types de clients | |
| Par forme d'institution | Banques islamiques à part entière |
| Guichets islamiques des banques conventionnelles | |
| Assureurs takaful / coopératifs | |
| Gestionnaires de fonds islamiques | |
| fintech islamiques et prêteurs spécialisés | |
| Par géographie | Abu Dhabi |
| Dubaï | |
| Émirats du Nord | |
| Reste des EAU |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour la finance islamique aux EAU ?
Le marché des finances islamiques aux EAU devrait croître à un CAGR de 11,6 % de 2027 à 2032, pour atteindre 772,9 milliards USD.
Quel secteur financier détient la plus grande part dans la finance islamique aux EAU ?
La banque islamique détenait 77,3 % des actifs de finance islamique des EAU en 2026, soutenue par des dépôts de détail établis et une capacité de financement aux entreprises.
Quel groupe de clients connaît la croissance la plus rapide dans la finance islamique aux EAU ?
Les PME devraient croître à un CAGR de 12,6 % jusqu'en 2032, à mesure que les banques islamiques développent leurs produits de fonds de roulement et de chaîne d'approvisionnement.
Quel émirat est en tête de la finance islamique aux EAU ?
Dubaï détenait 44,6 % du marché des finances islamiques aux EAU en 2026 grâce à sa base bancaire, son activité de cotation de sukuk et son écosystème de services financiers.
Qu'est-ce qui stimule la croissance des fonds islamiques aux EAU ?
Les fonds islamiques devraient croître à un CAGR de 13,8 % jusqu'en 2032, soutenus par les plateformes de gestion de patrimoine numérique et un accès plus large aux instruments à revenu fixe conformes à la charia.
Comment les banques numériques transforment-elles les services financiers islamiques aux EAU ?
Les prestataires numériques tels que Ruya et la plateforme Mal proposée élargissent l'accès aux produits de détail et aux petites entreprises, tandis que les banques établies augmentent l'intégration numérique et l'activité transactionnelle.