
Taille et part du marché des finances islamiques en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.89 Trillions de dollars américains |
| Taille du Marché (2027) | 0.95 Trillions de dollars américains |
| Taille du Marché (2032) | 1.35 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.10 % |
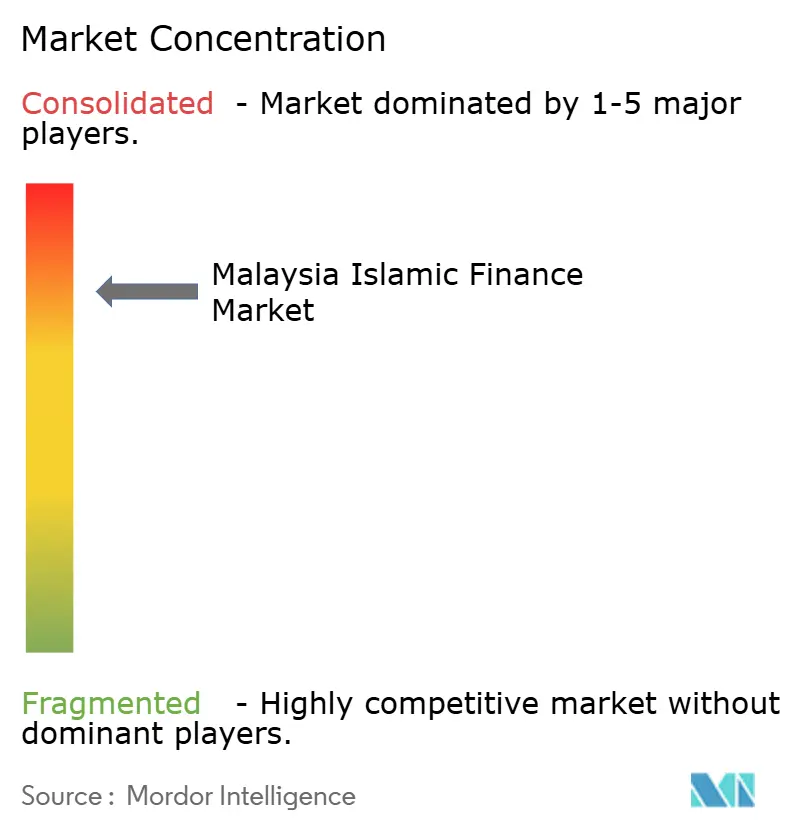
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des finances islamiques en Malaisie par Mordor Intelligence
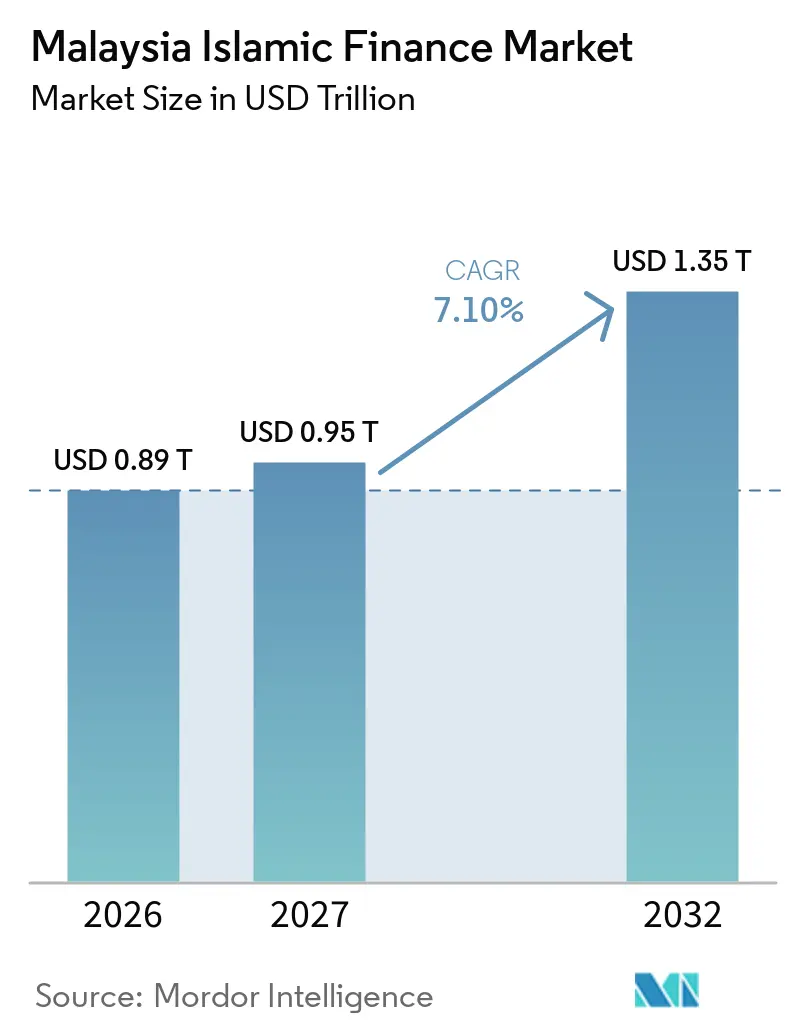
La taille du marché des finances islamiques en Malaisie devrait croître de 0,89 trillion USD en 2026 à 0,95 trillion USD en 2027 et devrait atteindre 1,35 trillion USD d'ici 2032 à un CAGR de 7,10 % sur la période 2027-2032.
Le financement islamique a atteint 48 % du financement total en 2025, contre 42 % en 2023, ce qui montre que la finance conforme à la charia est devenue un élément central du système financier national. Le marché des capitaux islamiques s'élevait à 2,7 trillions MYR (601 milliards USD) et représentait 63 % du système financier malaisien en 2025. Le rôle de la Malaisie dans les sukuk, le développement de produits numériques et l'intermédiation fondée sur la valeur soutient la profondeur du marché des finances islamiques en Malaisie. Les mesures politiques élargissent également l'accès au partage des risques, à la protection sociale et aux structures de finance durable. Ces conditions créent de l'espace pour les banques établies, les prestataires spécialisés et les plateformes numériques afin de répondre à différents besoins de financement.
Points clés du rapport
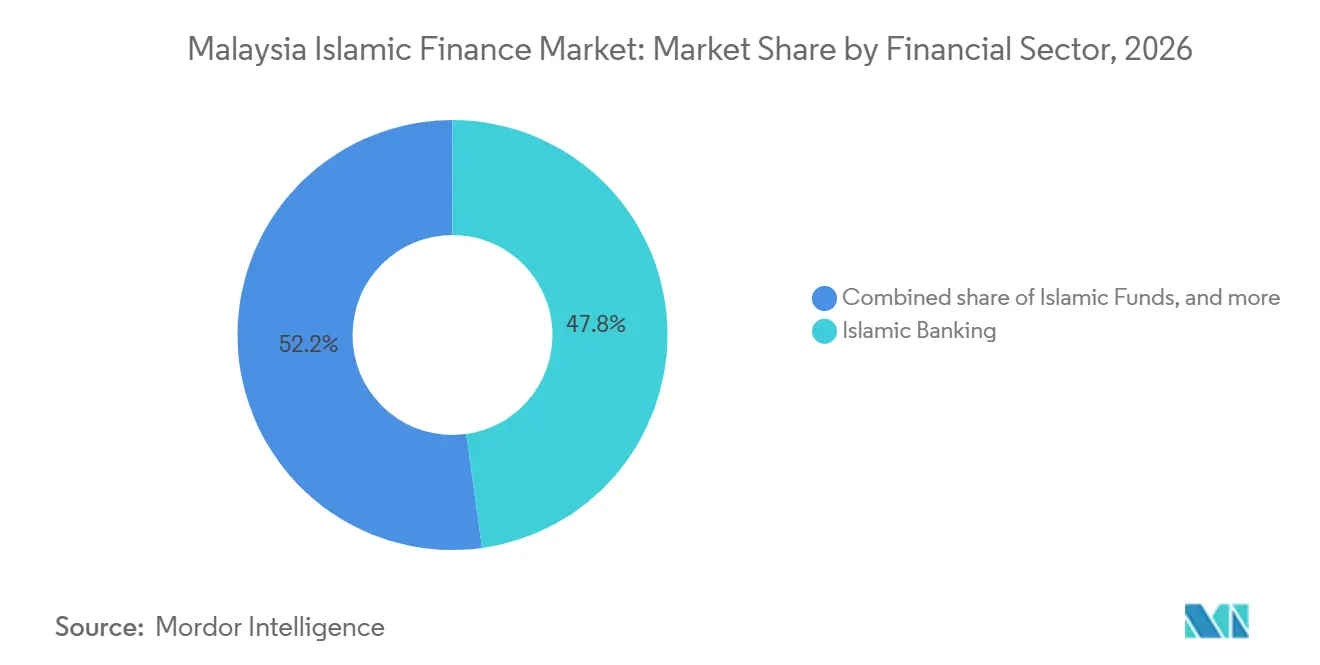
- Par secteur financier, la banque islamique a capturé 47,8 % de la part du marché des finances islamiques en Malaisie en 2026, tandis que les fonds islamiques devraient croître à un CAGR de 9,5 % jusqu'en 2032.
- Par type de clientèle, les clients particuliers et individuels détenaient 42,4 % de la part du marché des finances islamiques en Malaisie en 2026, tandis que les PME/TPE devraient croître à un CAGR de 9,2 % jusqu'en 2032.
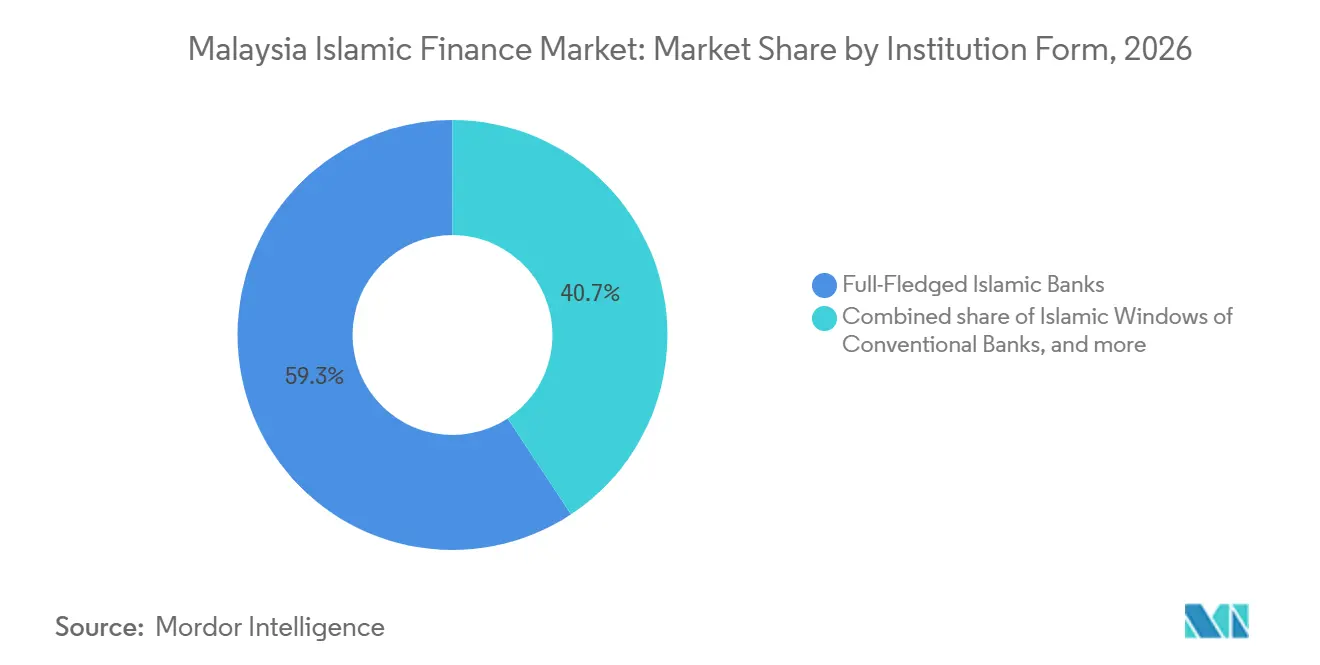
- Par forme institutionnelle, les banques islamiques à part entière détenaient 59,3 % de la part du marché des finances islamiques en Malaisie en 2026, tandis que les fintech islamiques et les prêteurs spécialisés devraient croître à un CAGR de 11,2 % jusqu'en 2032.
- Par zone géographique, la région centrale détenait 46,1 % de la part du marché des finances islamiques en Malaisie en 2026, tandis que la Malaisie orientale devrait croître à un CAGR de 9,0 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des finances islamiques en Malaisie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la pénétration du financement islamique dans les segments des ménages et des PME/TPE | +2.2% | National, avec des gains pour les PME/TPE en Malaisie orientale, sur la côte est et dans les régions du nord | Court terme (≤ 2 ans) |
| Approfondissement du marché des sukuk et de l'infrastructure du marché des capitaux islamiques | +1.8% | National avec portée mondiale, incluant le Conseil de coopération du Golfe et l'Association des nations de l'Asie du Sud-Est, activité transfrontalière | Moyen terme (2-4 ans) |
| Expansion de la finance islamique durable, sociale et alignée sur les Maqasid | +1.2% | National, avec une forte pertinence en Malaisie orientale et dans la région du nord | Moyen terme (2-4 ans) |
| Soutien réglementaire à l'inclusion et à la finance de partage des risques | +0.9% | National, avec un accent rural en Malaisie orientale et sur la côte est | Court terme (≤ 2 ans) |
| Transition MYOR-i pour l'infrastructure de tarification et de liquidité | +0.8% | National, avec une activité interbancaire concentrée dans la région centrale | Moyen terme (2-4 ans) |
| Numérisation des services financiers islamiques | +1.1% | National, avec une pertinence accélérée en Malaisie orientale et sur la côte est rurale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la pénétration du financement islamique dans les segments des ménages et des PME malaisiens
Le financement islamique représentait 48 % du financement total en Malaisie en 2025, contre 45,6 % en 2023, démontrant l'expansion continue de la banque islamique au sein du système financier du pays. Les institutions financières islamiques ont également intermédié 148,6 milliards MYR (31,6 milliards USD) vers des activités alignées sur l'intermédiation fondée sur la valeur en 2024, soutenant des domaines tels que les PME, le financement vert et la finance sociale. En septembre 2025, Bank Negara Malaysia a lancé le programme de fonds de contrepartie i-CITA de 100 millions MYR (21,3 millions USD) pour encourager les contrats de partage des risques tels que la mudarabah et la musyarakah pour des activités incluant la sécurité alimentaire, la résilience climatique et les nouvelles entreprises[1]. BNM a également élargi la protection iTEKAD pour offrir une protection takaful sociale plus abordable aux micro-entrepreneurs. Ces initiatives élargissent l'application des produits de financement et de protection islamiques aux ménages, aux micro-entreprises et aux PME, tout en soutenant l'inclusion financière et la résilience économique.
Approfondissement du marché des sukuk et de l'infrastructure du marché des capitaux islamiques
La Malaisie a continué à occuper une position de premier plan sur le marché mondial des sukuk, représentant environ 37 % des sukuk mondiaux en circulation, tandis que son marché des capitaux islamiques a atteint environ 2,7 trillions MYR (600 milliards USD) en 2025[2]. Les sukuk en circulation s'élevaient à environ 1,4 trillion MYR (311,1 milliards USD), représentant environ 64 % du total des obligations nationales en circulation et 85 % des émissions d'entreprises. BNM a également renforcé l'infrastructure du marché des capitaux islamiques à travers des structures telles que la wakalah bi al-khadamat et le développement continu des instruments du marché monétaire islamique. L'activité interbancaire islamique garantie a augmenté de 12,6 milliards MYR (2,8 milliards USD) en 2023 à 42,6 milliards MYR (9,5 milliards USD) en 2024, avant d'atteindre 34,8 milliards MYR (7,7 milliards USD) au premier semestre 2025. Le sukuk tokenisé de 100 millions MYR (22,2 millions USD) émis par Khazanah en 2026 démontre en outre l'expansion de l'infrastructure du marché des capitaux conforme à la charia en Malaisie vers des formats numériques.
Transition MYOR-i renforçant l'infrastructure de tarification et de liquidité islamiques
Le taux au jour le jour islamique malaisien (MYOR-i) est un indice de référence islamique basé sur les transactions, conçu pour améliorer la découverte des prix et la gestion de la liquidité dans le système financier islamique malaisien[3]. Lancé en 2022, le MYOR-i est basé sur des transactions interbancaires au jour le jour non garanties conformes à la charia, pondérées par les transactions, et a remplacé le taux de référence islamique de Kuala Lumpur (KLIRR). Bank Negara Malaysia prévoit de rendre le MYOR-i obligatoire pour les nouveaux produits financiers islamiques à partir du 1er juillet 2027, soutenant une plus grande standardisation de la tarification financière islamique. En 2026, CIMB Islamic et Cagamas ont réalisé le premier sukuk référencé MYOR-i de Malaisie, le premier swap de taux de profit islamique et la première transaction d'achat d'actifs islamiques, démontrant une adoption croissante par le marché. La transition renforce l'infrastructure de référence, de tarification et de couverture nécessaire au développement de produits de financement islamique et de marché des capitaux plus sophistiqués.
Numérisation des services financiers islamiques et distribution facilitée par la technologie
La numérisation élargit les canaux par lesquels les consommateurs et les entreprises malaisiens accèdent aux services financiers conformes à la charia. Bank Muamalat a lancé ATLAS en juin 2025 en tant que plateforme bancaire islamique axée sur le numérique, tandis qu'AEON Bank était déjà devenue la première banque numérique islamique agréée de Malaisie en 2024[4]. En 2026, SEDANIA As-Salam Capital a déployé son infrastructure de négoce de matières premières numériques As-Sidq au sein d'ATLAS pour renforcer le traitement et la gouvernance des transactions conformes à la charia. La Securities Commission Malaysia a également créé FIKRALab en mars 2026 pour soutenir l'innovation dans les produits du marché des capitaux islamiques, notamment la finance sociale islamique, la durabilité et la finance de transition. Ces développements renforcent la distribution numérique, l'infrastructure des transactions et l'innovation produit dans l'écosystème des finances islamiques en Malaisie.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité structurelle et négociabilité limitée sur le marché secondaire de certaines structures de sukuk | -0.7% | National, avec une pertinence particulière pour les transactions transfrontalières offshore de Labuan et du Conseil de coopération du Golfe | Moyen terme (2-4 ans) |
| Concurrence du système financier conventionnel établi en Malaisie | -0.5% | National, avec une concentration dans les régions centrale et méridionale | Moyen terme (2-4 ans) |
| Besoin de talents multidisciplinaires plus approfondis et de capacités d'innovation | -0.4% | National, avec une pertinence particulière dans le nord et la Malaisie orientale | Long terme (≥ 4 ans) |
| Nécessité d'élargir la base d'investisseurs internationaux pour les instruments islamiques malaisiens | -0.3% | National, avec une pertinence particulière pour le développement des sukuk en devises fortes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité structurelle et considérations relatives à la négociabilité sur le marché secondaire pour certaines structures de sukuk
Certaines structures de sukuk, notamment les structures basées sur la dette telles que la murabahah, font face à des considérations de négociabilité sur le marché secondaire, car les interprétations de la charia peuvent différer concernant le négoce d'instruments basés sur la dette. Bank Negara Malaysia a identifié la nécessité de traiter ces considérations structurelles et d'aligner les structures de sukuk sur les interprétations internationales de la charia afin d'améliorer la négociabilité et l'accessibilité au marché. En 2024, BNM a introduit la wakalah bi al-khadamat comme structure alternative conçue pour répondre aux critères de négociabilité sur le marché secondaire des autorités charia nationales et internationales. La première émission souveraine utilisant cette structure était prévue pour 2026, démontrant les efforts de la Malaisie pour élargir la gamme des instruments conformes à la charia négociables. Ces exigences peuvent accroître la complexité de la structuration et le besoin d'une expertise spécialisée en charia et en droit, en particulier pour les émetteurs ciblant les investisseurs internationaux.
Pression concurrentielle du système financier conventionnel établi en Malaisie
Le système financier islamique malaisien opère aux côtés d'un système financier conventionnel établi, offrant aux ménages, aux entreprises et aux investisseurs un accès à des produits conventionnels et conformes à la charia. Cette double structure crée une pression concurrentielle sur les institutions financières islamiques pour qu'elles restent compétitives en matière de tarification, de caractéristiques des produits, de qualité de service et d'expérience client. Le financement islamique représentait 48 % du financement total en 2025, démontrant une pénétration substantielle tandis que le financement conventionnel continuait de représenter une part significative du système financier. La concurrence est particulièrement pertinente dans les segments des entreprises et des institutions, où les clients peuvent évaluer des structures de financement alternatives et des coûts de financement. Les institutions financières islamiques doivent donc renforcer l'innovation produit, la prestation de services et l'efficacité du financement pour élargir leur présence sur le marché au sein du système financier dual mature de la Malaisie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur financier : la banque islamique ancre l'échelle, les fonds se développent plus rapidement
La banque islamique représentait environ 48 % du financement total de la Malaisie en 2025, avec une croissance du financement de 7,7 % pour atteindre 1,22 trillion MYR (0,30 trillion USD). Le secteur a continué à répondre aux besoins de financement des particuliers, des entreprises et des institutions à travers des produits conformes à la charia. La participation au takaful a atteint 24,5 % en 2025, reflétant le rôle croissant du secteur dans la satisfaction des besoins de protection des ménages et des entreprises.
Les sukuk en circulation totalisaient 1,43 trillion MYR (0,35 trillion USD) à fin 2025, représentant 63,7 % du total des obligations et sukuk en circulation en Malaisie. Le marché des capitaux islamiques malaisien a atteint 2,75 trillions MYR (0,68 trillion USD), équivalent à 63,7 % du marché des capitaux total du pays. Les fonds islamiques sous gestion ont augmenté à 274,01 milliards MYR (67,61 milliards USD) en 2025, contre 246,09 milliards MYR (60,02 milliards USD) en 2024, représentant une croissance d'environ 11,3 % en glissement annuel. La gestion d'actifs islamiques bénéficie de l'écosystème d'investissement conforme à la charia bien établi en Malaisie, de la diversité des offres de fonds et du soutien réglementaire au développement des opportunités d'investissement nationales et internationales.
Par type de clientèle : la demande des particuliers soutient l'échelle, les PME/TPE se développent plus rapidement
Les clients particuliers et individuels détenaient une part de 42,4 % en 2026. La demande dans ce groupe est soutenue par les prêts hypothécaires islamiques, le financement automobile et les produits de financement personnel. Sept grandes banques islamiques ont converti les contrats de cartes de crédit de l'Ujrah vers la Tawarruq entre octobre 2025 et janvier 2026. Cette transition a standardisé la gouvernance charia dans les comptes de détail. La demande des particuliers offre au marché des finances islamiques en Malaisie une large base de clientèle et des relations produits récurrentes. Elle crée également des opportunités pour offrir des services de protection, d'épargne et de gestion de patrimoine en complément du financement.
Les PME/TPE devraient enregistrer un CAGR de 9,2 % entre 2027 et 2032. Le programme i-CITA fournit 100 millions MYR (22,7 millions USD) pour des contrats de partage des risques pouvant soutenir les entreprises éligibles. La protection iTEKAD offre une option de takaful social pour les micro-entrepreneurs. Les grandes entreprises, les entités gouvernementales et les entités liées au gouvernement soutiennent l'émission de sukuk et l'activité du marché des capitaux. Les institutions financières soutiennent la liquidité interbancaire islamique, avec des transactions cumulées sur le marché monétaire interbancaire islamique dépassant 1 trillion MYR (227,3 milliards USD) au cours des cinq années jusqu'en 2025. Le marché des finances islamiques en Malaisie peut donc se développer à travers la demande des ménages et les besoins de financement des entreprises.
Par forme institutionnelle : les banques à part entière mènent, les prestataires fintech élargissent l'accès
Les banques islamiques à part entière détenaient une part de 59,3 % en 2026. Leur position est soutenue par une gouvernance charia dédiée, des offres de produits intégrées et des systèmes de distribution établis. La politique révisée de Bank Negara Malaysia sur les guichets bancaires islamiques est entrée en vigueur en janvier 2025. Elle a imposé des exigences prudentielles autonomes aux opérations islamiques des banques conventionnelles, notamment en matière de capital, de liquidité et d'exigences d'exposition à une contrepartie unique. Ce cadre accroît la distinction opérationnelle entre les banques dédiées et les modèles basés sur des guichets dans le marché des finances islamiques en Malaisie. Les banques islamiques à part entière sont également positionnées pour initier des syndications conformes à la charia, la vente croisée de takaful et des services de gestion de patrimoine islamique.
Les fintech islamiques et les prêteurs spécialisés devraient croître à un CAGR de 11,2 % entre 2027 et 2032. La taille du marché des finances islamiques en Malaisie pour cette forme institutionnelle est soutenue par la distribution numérique et l'évaluation basée sur la technologie. Tazee a été lancé en Malaisie en mars 2026 en tant que marque de financement à la consommation numérique axée sur la charia. FINODYN, créé par Bank Islam et RELDYN Tech en février 2025, fournit une infrastructure de services bancaires islamiques en tant que service. Les opérateurs takaful continuent de développer des produits de protection, tandis que les gestionnaires de fonds bénéficient d'exonérations fiscales jusqu'en 2027. Ces formes élargissent l'accès au financement tout en maintenant la structure bancaire existante du pays.
Analyse géographique
La région centrale représentait 46,1 % du marché des finances islamiques en Malaisie en 2026, reflétant sa position de principal centre financier et de marché des capitaux islamiques du pays. Kuala Lumpur accueille les principales banques islamiques, les institutions du marché des capitaux et l'infrastructure financière de soutien, qui facilitent l'origination du financement, l'émission de sukuk, les services de conseil en charia, le négoce et la distribution des investissements. La Malaisie renforce également son infrastructure financière islamique à travers l'adoption du MYOR-i, de nouvelles structures de sukuk et des initiatives numériques du marché des capitaux. En 2026, la Malaisie a réalisé son premier sukuk tokenisé de 100 millions MYR (22,2 millions USD), tandis que les transactions référencées MYOR-i ont élargi l'application de l'indice de référence islamique aux sukuk et aux produits de gestion des risques islamiques. La concentration des institutions financières, de l'infrastructure de marché et de l'expertise spécialisée soutient la position de premier plan de la région centrale dans le marché des finances islamiques en Malaisie.
Les régions du nord et du sud offrent des opportunités de croissance pour la finance islamique à travers la fabrication, l'agriculture, le développement industriel et l'investissement dans les infrastructures. La région du nord dispose d'une base manufacturière et agricole substantielle, créant une demande potentielle pour des solutions de fonds de roulement conformes à la charia, de financement des investissements et de financement structuré. L'approbation par Bank Negara Malaysia du financement agricole basé sur le salam en 2025 a élargi la gamme des structures conformes à la charia disponibles pour les activités agricoles. Dans la région du sud, Sime Darby Property a établi un programme de sukuk wakalah de 2,6 milliards MYR (577,8 millions USD) en 2026 pour soutenir son Fonds de capital-risque pour la nouvelle économie, incluant des investissements dans les centres de données et les actifs industriels et logistiques. Ces développements démontrent comment le financement islamique et les sukuk peuvent soutenir l'investissement dans l'économie réelle à travers la Malaisie au-delà du centre financier central du pays.
La Malaisie orientale devrait enregistrer un CAGR de 9,0 % jusqu'en 2032, indiquant un potentiel significatif d'expansion au sein du marché des finances islamiques en Malaisie. Les secteurs de l'agriculture, des plantations, des micro-entreprises et des petites entreprises de la région offrent des opportunités pour une plus grande adoption du financement conforme à la charia et des produits d'inclusion financière. L'approbation par Bank Negara Malaysia du financement agricole basé sur le salam en 2025 fournit un mécanisme supplémentaire conforme à la charia pouvant être appliqué aux activités agricoles et soutient le développement de solutions de financement pour les secteurs productifs. Les initiatives plus larges de BNM en matière d'inclusion financière et d'intermédiation fondée sur la valeur, notamment les programmes soutenant les micro-entrepreneurs et les PME, peuvent améliorer davantage l'accès aux services financiers islamiques dans les communautés mal desservies. La combinaison de l'activité économique, des initiatives d'inclusion financière et de l'expansion des options de financement conformes à la charia fournit une base pour la croissance projetée de la Malaisie orientale sur le marché des finances islamiques.
Paysage concurrentiel
Le marché des finances islamiques en Malaisie est consolidé, les principaux groupes bancaires islamiques représentant une part substantielle du financement, des dépôts, des investissements et de l'activité du marché des capitaux, aux côtés d'opérateurs takaful spécialisés, de gestionnaires de fonds et de prestataires numériques émergents. Maybank Islamic, Bank Islam Malaysia, CIMB Islamic et RHB Islamic figurent parmi les principaux prestataires bancaires islamiques nationaux, tandis que des institutions internationales telles qu'Al Rajhi Bank Malaysia et Kuwait Finance House Malaysia sont en concurrence dans des segments sélectionnés. Maybank Islamic a également élargi son écosystème à travers Salaam Market, une place de marché halal interentreprises conçue pour connecter les entreprises avec des produits, services et opportunités de financement halal. Bank Muamalat a élargi sa proposition numérique à travers ATLAS, sa plateforme bancaire numérique. La Malaisie renforce également l'innovation du marché des capitaux islamiques, avec le sukuk tokenisé de 100 millions MYR (21,3 millions USD) de Khazanah en 2026 représentant le premier sukuk tokenisé du pays et impliquant CIMB Islamic comme institution de structuration clé.
La concurrence s'étend au-delà de la banque islamique vers le takaful, la gestion d'actifs islamiques et les produits d'investissement durables, les prestataires se différenciant par l'innovation produit, les réseaux de distribution, la gouvernance charia et les capacités numériques. Le cadre des sukuk d'investissement durable et responsable et les initiatives connexes de la Securities Commission Malaysia ont soutenu le développement d'instruments du marché des capitaux islamiques axés sur la durabilité, tandis que des incitations fiscales pour les sukuk SRI éligibles sont disponibles jusqu'en 2027. La Malaisie continue également de promouvoir des structures de partage des risques telles que la mudarabah et la musyarakah, notamment à travers le programme de fonds de contrepartie i-CITA de 100 millions MYR (21,3 millions USD) de BNM, bien que ces structures restent moins répandues que les structures de financement couramment utilisées telles que la tawarruq. La numérisation crée des opportunités concurrentielles supplémentaires alors que les banques et les prestataires fintech développent l'intégration numérique, le traitement des transactions et des approches alternatives d'évaluation des clients. FIKRALab, créé par la Securities Commission Malaysia en 2026, fournit une plateforme pour développer de nouvelles solutions du marché des capitaux islamiques. La finance islamique transfrontalière, notamment les connexions avec les marchés de l'ASEAN et du Moyen-Orient, offre d'autres opportunités aux institutions malaisiennes de tirer parti de l'infrastructure de finance islamique établie du pays et de sa position sur le marché international.
La Malaisie reste également un centre mondial majeur pour l'activité du marché des capitaux islamiques, les émetteurs malaisiens représentant une part significative des émissions mondiales de sukuk durables et ESG. Le marché national des sukuk SRI a atteint 52,3 milliards MYR (11,1 milliards USD) à fin 2025, en hausse substantielle par rapport à 5,3 milliards MYR (1,1 milliard USD) en 2020, reflétant l'expansion des produits du marché des capitaux islamiques liés à la durabilité. Ces instruments permettent aux émetteurs et aux institutions financières de combiner un financement conforme à la charia avec des objectifs environnementaux et sociaux, renforçant la position de la Malaisie dans la finance islamique durable. Le paysage concurrentiel couvre donc les grandes banques islamiques intégrées, les institutions financières islamiques spécialisées, les opérateurs takaful, les gestionnaires d'actifs, les banques internationales et les prestataires numériques émergents. Dans l'ensemble, le marché est mieux classifié comme consolidé, le positionnement concurrentiel étant principalement déterminé par l'échelle du financement et de la distribution, les capacités du marché des capitaux, l'expertise en charia, l'infrastructure numérique, l'innovation produit et les relations institutionnelles.
Leaders du secteur des finances islamiques en Malaisie
-
Maybank Islamic Berhad
-
CIMB Islamic Bank Berhad
-
RHB Islamic Bank Berhad
-
Bank Islam Malaysia Berhad
-
Public Islamic Bank Berhad
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : New Pantai Expressway Sdn Bhd a émis un sukuk initial de 54 millions MYR (11,5 millions USD) lié à la durabilité pour financer l'extension de la New Pantai Highway (NPE2), dans le cadre de son programme de billets à moyen terme islamiques non notés pouvant atteindre 1,42 milliard MYR (302 millions USD). Le sukuk lie les conditions de financement aux indicateurs de performance en matière de santé et de sécurité au travail et d'infrastructure verte, démontrant l'application de structures liées à la durabilité aux infrastructures autoroutières malaisiennes.
- Avril 2026 : Khazanah Nasional, en collaboration avec la Securities Commission Malaysia, a fixé le prix du premier sukuk tokenisé de Malaisie à une valeur nominale de 100 millions MYR (21,2 millions USD) en utilisant la technologie des registres distribués, avec CIMB Islamic comme seule banque de structuration et Maybank comme principal souscripteur.
- Mars 2026 : CIMB Islamic et Cagamas ont réalisé les trois premières transactions référencées MYOR-i de Malaisie : un sukuk de 300 millions MYR (67,2 millions USD), un swap de taux de profit islamique de 100 millions MYR (22,4 millions USD) et une transaction d'achat d'actifs islamiques de 250 millions MYR (56,1 millions USD).
- Mars 2026 : La Securities Commission Malaysia a créé FIKRALab en tant que plateforme de co-création et de recherche et développement appliqués pour développer des produits du marché des capitaux islamiques guidés par les Maqasid al-Shariah. CIMB Group et Bursa Malaysia servent de partenaires pilotes.
Périmètre du rapport sur le marché des finances islamiques en Malaisie
| Banque islamique |
| Takaful / Assurance islamique |
| Sukuk |
| Fonds islamiques |
| Clients particuliers / individuels |
| PME/TPE |
| Grandes entreprises |
| Entités gouvernementales et entités liées au gouvernement |
| Institutions financières |
| Autres types de clientèle |
| Banques islamiques à part entière |
| Guichets islamiques des banques conventionnelles |
| Assureurs takaful / coopératifs |
| Gestionnaires de fonds islamiques |
| fintech islamiques et prêteurs spécialisés |
| Centre (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) |
| Nord (Perlis, Kedah, Pulau Pinang, Perak) |
| Sud (Negeri Sembilan, Melaka, Johor) |
| Côte est (Pahang, Terengganu, Kelantan) |
| Malaisie orientale (Sabah, Sarawak, W.P. Labuan) |
| Par secteur financier | Banque islamique |
| Takaful / Assurance islamique | |
| Sukuk | |
| Fonds islamiques | |
| Par type de clientèle | Clients particuliers / individuels |
| PME/TPE | |
| Grandes entreprises | |
| Entités gouvernementales et entités liées au gouvernement | |
| Institutions financières | |
| Autres types de clientèle | |
| Par forme institutionnelle | Banques islamiques à part entière |
| Guichets islamiques des banques conventionnelles | |
| Assureurs takaful / coopératifs | |
| Gestionnaires de fonds islamiques | |
| fintech islamiques et prêteurs spécialisés | |
| Par région | Centre (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) |
| Nord (Perlis, Kedah, Pulau Pinang, Perak) | |
| Sud (Negeri Sembilan, Melaka, Johor) | |
| Côte est (Pahang, Terengganu, Kelantan) | |
| Malaisie orientale (Sabah, Sarawak, W.P. Labuan) |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour la finance islamique en Malaisie ?
Le marché des finances islamiques en Malaisie devrait croître à un CAGR de 7,10 % de 2027 à 2032, passant de 955,12 milliards USD en 2027 à 1 352,32 milliards USD d'ici 2032.
Quel secteur financier détient la plus grande part en Malaisie ?
La banque islamique détient la plus grande part à 47,8 % en 2026, avec 312 milliards USD d'actifs.
Quel groupe de clientèle connaît la croissance la plus rapide dans le secteur de la finance conforme à la charia en Malaisie ?
Les PME/TPE constituent le segment de clientèle à la croissance la plus rapide, avec un CAGR projeté de 9,2 % jusqu'en 2032.
Quelle forme institutionnelle devrait connaître la croissance la plus rapide ?
Les fintech islamiques et les prêteurs spécialisés devraient croître à un CAGR de 11,2 % entre 2027 et 2032.
Quelle région malaisienne est en tête de l'activité de finance islamique ?
La région centrale était en tête avec une part de 46,1 % en 2026, soutenue par les institutions financières, l'origination de sukuk et l'infrastructure du marché des capitaux.
Pourquoi la Malaisie orientale est-elle importante pour la croissance de la finance conforme à la charia ?
La Malaisie orientale devrait croître à un CAGR de 9,0 % jusqu'en 2032, soutenue par les programmes d'inclusion, le financement des PME/TPE, le financement agricole et les services offshore de Labuan.