
Taille et part du marché des peintures architecturales en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
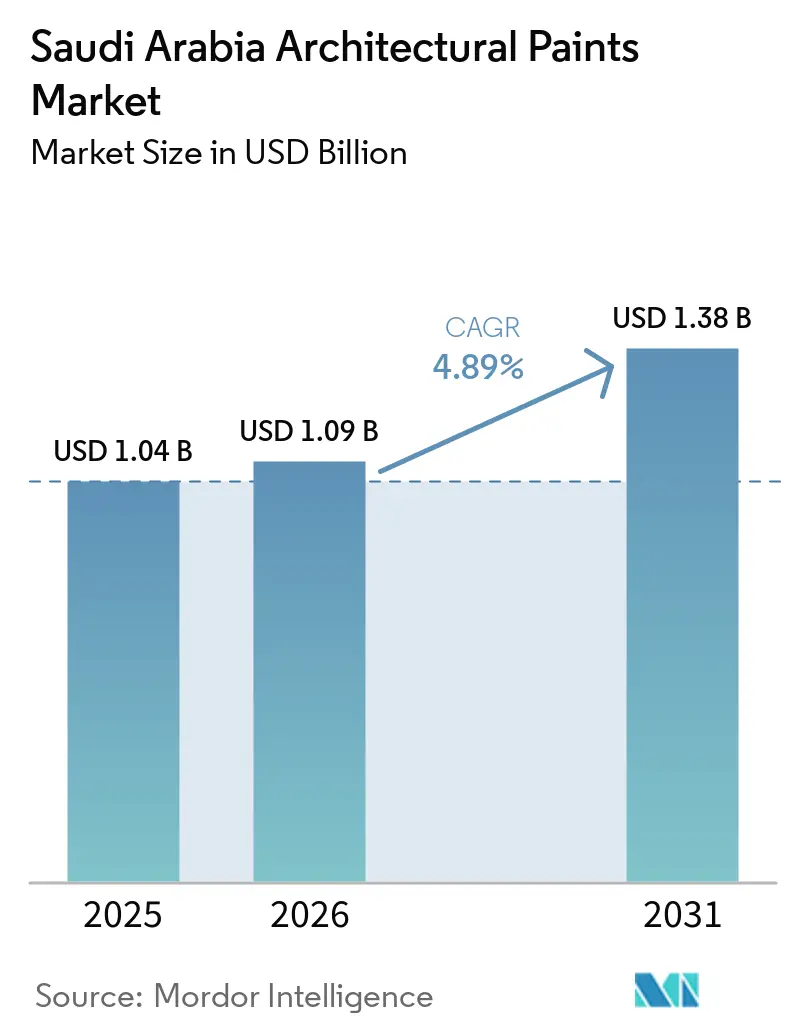
| Taille du marché de l'année de base (2025) | 1.04 Milliards de dollars |
| Taille du Marché (2026) | 1.09 Milliards de dollars |
| Taille du Marché (2031) | 1.38 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des peintures architecturales en Arabie Saoudite par Mordor Intelligence
La taille du marché des peintures architecturales en Arabie Saoudite était évaluée à 1,04 milliard USD en 2025 et devrait croître de 1,09 milliard USD en 2026 pour atteindre 1,38 milliard USD d'ici 2031, à un CAGR de 4,89 % durant la période de prévision (2026-2031). Cette expansion globale est moins liée aux volumes bruts qu'à une transition vers des systèmes premium, à faible teneur en COV et en polyuréthane, spécifiés pour les gigaprojets de Vision 2030. La technologie à base d'eau représente déjà plus de la moitié des ventes, les applicateurs professionnels contrôlent les deux tiers de la demande, et l'intégration verticale s'impose comme la meilleure couverture contre les fluctuations des matières premières liées au pétrole brut. Les révisions à venir du Code de Construction saoudien, un pipeline touristique en accélération dépassant 55 000 chambres d'hôtel, et les droits antidumping sur les importations de dioxyde de titane se combinent pour remodeler les structures de coûts et les stratégies des fournisseurs. Alors que le bardage en panneaux composites en aluminium raccourcit les cycles de repeinture dans les projets de grande hauteur, la montée en puissance des complexes hôteliers de luxe et des restaurations du patrimoine maintient le marché des revêtements architecturaux en Arabie Saoudite sur une trajectoire régulièrement ascendante.
Principaux enseignements du rapport
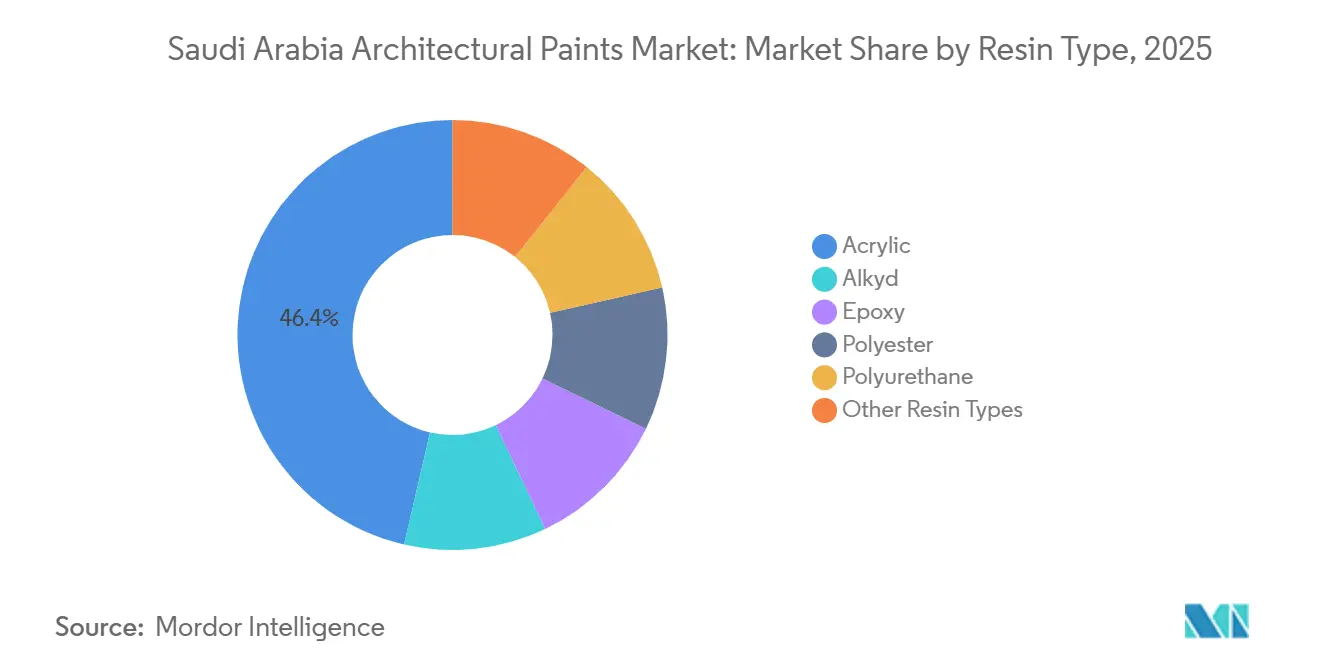
- Par type de résine, les acryliques représentaient 46,38 % de la taille du marché des peintures architecturales en Arabie Saoudite en 2025, tandis que le polyuréthane enregistrait le CAGR le plus rapide à 5,48 % jusqu'en 2031.
- Par technologie, les systèmes à base d'eau ont capturé 52,47 % de la part du marché des peintures architecturales en Arabie Saoudite en 2025 et progressent à un CAGR de 5,51 % jusqu'en 2031.
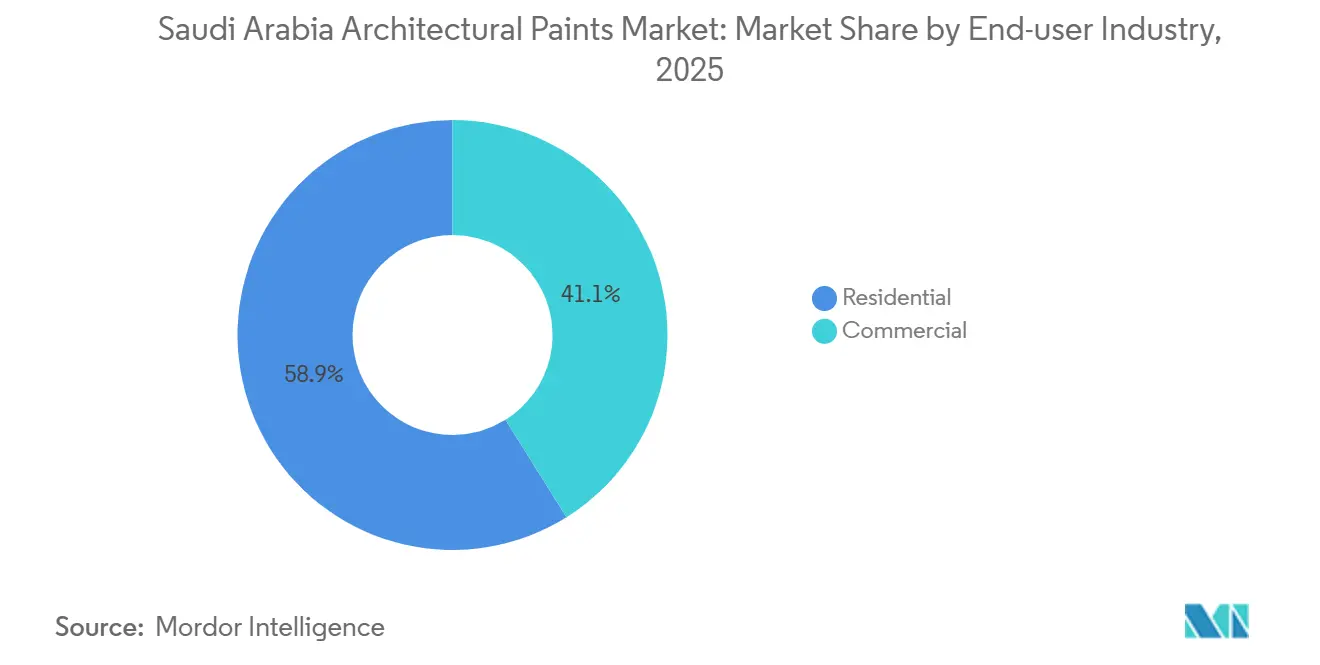
- Par secteur d'utilisation final, le segment résidentiel détenait 58,89 % des revenus de 2025 ; en revanche, la construction commerciale avance à un CAGR de 5,32 % jusqu'en 2031.
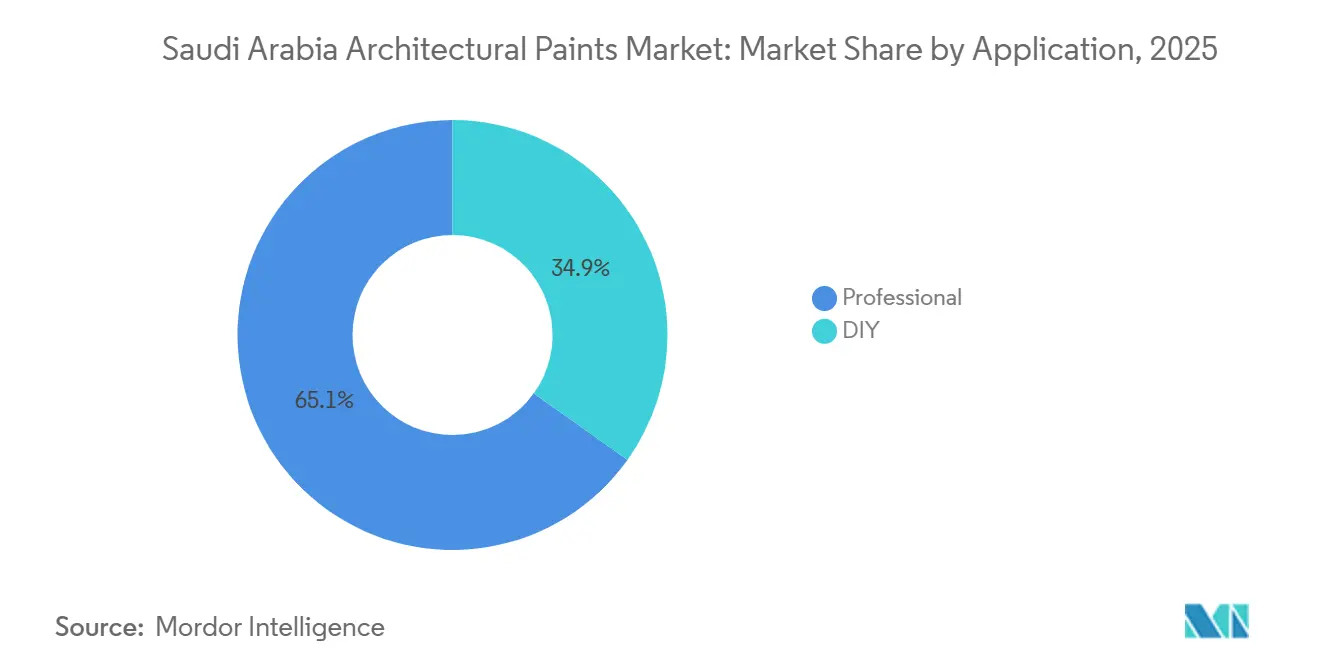
- Par canal d'application, les entrepreneurs professionnels contrôlaient 65,12 % du volume de 2025, tandis que le segment DIY affiche le CAGR le plus soutenu à 5,46 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des peintures architecturales en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du secteur de la construction en Arabie Saoudite | +1.2% | Riyad, Djeddah, Province orientale | Moyen terme (2-4 ans) |
| Augmentation de la construction commerciale soutenue par l'essor du tourisme | +0.9% | La Mecque, Médine, côte de la mer Rouge | Court terme (≤ 2 ans) |
| Des codes d'efficacité énergétique plus stricts stimulant la demande de revêtements haute performance | +0.7% | Riyad, NEOM | Long terme (≥ 4 ans) |
| Expansion des méga-projets (NEOM, The Line) créant une demande de peintures premium | +1.1% | NEOM, Riyad, côte de la mer Rouge, Diriyah | Moyen terme (2-4 ans) |
| Préférence croissante pour les systèmes à faible teneur en COV et à base d'eau en raison de l'Initiative Verte Saoudienne | +0.6% | Centres urbains à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du secteur de la construction en Arabie Saoudite
Le Royaume a enregistré 309 525 projets de construction actifs en 2024, soutenant une demande de base même si la construction a progressé de 4,6 % en glissement annuel — légèrement en dessous du CAGR de 4,89 % attendu pour le marché des peintures architecturales en Arabie Saoudite[1]. La hausse des prêts immobiliers, un taux d'occupation des bureaux soutenu à 89 % à Riyad, et la livraison obligatoire de 300 000 logements par an renforcent collectivement la dominance résidentielle. Pourtant, le rythme plus rapide des projets commerciaux liés au tourisme signale une évolution émergente vers des finitions époxy et polyuréthane à plus forte marge pour les halls, façades et parkings. Les multinationales capables de documenter les performances ASTM gagnent des avantages en matière de prescription, tandis que les petites entreprises locales s'appuyant sur des alkydes génériques risquent d'être exclues des grands appels d'offres.
Augmentation de la construction commerciale soutenue par l'essor du tourisme
L'Arabie Saoudite a accueilli 109 millions de visiteurs en 2024, alimentant plus de 150 projets hôteliers avec 55 000 chambres et stimulant le marché des peintures architecturales en Arabie Saoudite grâce à la demande d'intérieurs conformes aux normes LEED à faible teneur en COV. Les complexes hôteliers du Projet Mer Rouge imposent des extérieurs en acrylique pur et en silicone modifié, le plan directeur de Diriyah Gate d'une valeur de 63,2 milliards USD exige des finitions aux tons terreux stables aux UV, et le pôle de divertissement de Qiddiya stimule la demande décorative texturée. Les cycles fréquents de rénovation dans les hôtels de luxe augmentent les ventes récurrentes, renforçant le CAGR de 5,32 % du segment commercial jusqu'en 2031.
Des codes d'efficacité énergétique plus stricts stimulant la demande de revêtements haute performance
Les chapitres 601-602 du Code de construction saoudien imposent l'isolation thermique, propulsant l'adoption de systèmes de toiture froide et réfléchissants à la chaleur qui réduisent les charges de climatisation jusqu'à 30 %. Une étude KFUPM de 2024 a confirmé une économie d'énergie de 13 % grâce à l'isolation extérieure avec enduit acrylique, renforçant les spécifications pour les produits à base d'eau haute performance. Les référentiels LEED et Estidama fournissent les limites de COV de facto absentes du Code de construction saoudien, et des lancements certifiés Greenguard tels que le Fenomastic Wonderwall Lux de Jotun illustrent comment les fournisseurs obtiennent des approbations de projets premium.
Expansion des méga-projets (NEOM, The Line) créant une demande de peintures premium
L'île Sindalah de NEOM a ouvert en décembre 2024 avec des revêtements époxy et polyuréthane de qualité marine coûtant 40 à 60 % de plus que les émulsions standard. Bien que The Line ait été réduit en envergure, son budget de 100 milliards USD finance toujours des infrastructures verticales nécessitant des revêtements antimicrobiens et résistants au feu. Le seul projet New Murabba de Riyad devrait consommer 50 millions de litres entre 2026 et 2030, soit 4,6 % de la demande nationale annuelle. Les fournisseurs intégrés verticalement capables de garantir l'approvisionnement en résines et pigments sont bien positionnés pour remporter ces appels d'offres à haute valeur ajoutée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières liées au pétrole brut | -0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Popularité croissante des systèmes de bardage extérieur réduisant les cycles de repeinture | -0.5% | Immeubles de grande hauteur à Riyad et Djeddah | Moyen terme (2-4 ans) |
| Importations croissantes de peintures turques et asiatiques à bas prix dans le canal DIY | -0.3% | Commerce de détail à l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières liées au pétrole brut
Les prix au comptant du dioxyde de titane ont bondi de 2 024 USD/t en décembre 2024 à plus de 2 200 USD/t trois mois plus tard, et les droits antidumping imminents de 18 à 34 % sur le TiO₂ chinois compromettraient davantage les marges[2]. Les coûts du polypropylène continuent de suivre les fluctuations du Brent, mettant à l'épreuve les petits fabricants sans contrats à long terme. La décision d'Aramco en août 2024 de porter sa participation dans Petro Rabigh à environ 60 % vise à stabiliser les matières premières, mais souligne l'intensité capitalistique de la chaîne de valeur.
Popularité croissante des systèmes de bardage extérieur réduisant les repeintures
Les panneaux composites en aluminium représentaient 30 à 35 % de la nouvelle surface de façade à Riyad et Djeddah en 2024, atteignant 50 à 60 % dans les tours de plus de 20 étages. Le bardage ventilé élimine les cycles de repeinture de 5 à 7 ans, réduisant la demande extérieure sur le marché des peintures architecturales en Arabie Saoudite. Les panneaux PVDF laqués en bobine avec des garanties de 20 à 25 ans déplacent les dépenses des finitions liquides, comprimant la croissance dans l'enveloppe des immeubles commerciaux de grande hauteur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : dominance de l'acrylique ancrée par la résistance aux UV
Les acryliques détenaient 46,38 % de la part du marché des peintures architecturales en Arabie Saoudite en 2025 en raison de leur stabilité UV supérieure, de leur facilité d'application et de leur compatibilité avec les systèmes à base d'eau. Le CAGR de 5,48 % du polyuréthane signale toutefois une préférence croissante pour les revêtements résistants à l'abrasion dans les méga-projets et les corridors industriels. Les leaders intégrés verticalement tels que National Paints compensent les chocs sur les matières premières grâce à des usines de résines captives, tandis que les acteurs plus petits dépendant des achats au comptant font face à des marges réduites. L'acrylique restera dominant sur le marché des peintures architecturales en Arabie Saoudite jusqu'en 2031, mais sa part pourrait s'éroder de deux à trois points à mesure que les systèmes polyuréthane et époxy pénètrent les segments premium.



Par technologie : les gains des systèmes à base d'eau reflètent les tendances réglementaires et sanitaires
Les systèmes à base d'eau ont capturé 52,47 % du marché des peintures architecturales en Arabie Saoudite en 2025, et leur CAGR de 5,51 % dépasse la croissance globale du secteur. Les finitions à base de solvant jouent encore un rôle essentiel dans les applications marines, industrielles et extérieures à séchage rapide, mais une dépendance prolongée aux alkydes à 300-400 g/L de COV est de plus en plus intenable sur les chantiers de méga-projets adoptant les critères LEED. La gamme Jeddah à base d'eau de Hempel et les lancements certifiés Greenguard de Jotun illustrent la trajectoire d'investissement nécessaire pour servir cette niche en expansion.
Par secteur d'utilisation final : le commercial dépasse le résidentiel grâce au catalyseur touristique
Les projets résidentiels ont généré 58,89 % des revenus en 2025 sous les quotas du ministère du Logement, mais le CAGR de 5,32 % du segment commercial réécrit la composition à mesure que les rénovations hôtelières, commerciales et de bureaux s'intensifient. La taille du marché des peintures architecturales en Arabie Saoudite allouée aux constructions résidentielles pourrait tomber en dessous de 56 % d'ici 2031, tandis que les rénovations commerciales maintiendront les grades à base d'eau et polyuréthane en demande soutenue.

Par application : la dominance du canal professionnel masque la disruption du DIY
Les entrepreneurs professionnels ont consommé 65,12 % du volume de 2025, contrôlant les achats pour les méga-projets et les logements collectifs. Néanmoins, la demande DIY s'accélère grâce aux outils de couleur en ligne, au commerce omnicanal et à l'entrée de chaînes occidentales. Si la pénétration du commerce électronique atteint 46 % du commerce de détail d'ici 2030, la part du DIY pourrait approcher 40 %, obligeant les fournisseurs à adapter l'emballage, la logistique de teintage et le marketing.
Analyse géographique
Riyad, Djeddah et la Province orientale ont collectivement généré près de 70 % de la demande de 2025, une dominance peu susceptible de s'estomper à mesure que New Murabba, Diriyah Gate, King Salman Park et de multiples expansions pétrochimiques progressent. NEOM et la côte nord-ouest de la mer Rouge, bien que représentant une base plus modeste, constituent la poche à la croissance la plus rapide du marché des peintures architecturales en Arabie Saoudite, exigeant des primes pour les systèmes de qualité marine et à faible teneur en COV. La Mecque et Médine connaissent des poussées épisodiques liées aux saisons de pèlerinage, tandis que les provinces du sud et frontalières sont à la traîne, contraintes par un investissement privé plus faible. Les flux commerciaux révèlent un potentiel d'intégration en amont : l'Arabie Saoudite a exporté 286 millions USD de polymères acryliques contre 195 millions USD d'importations en 2022, mais le Royaume importe encore d'importantes quantités de revêtements finis. Les droits proposés sur le TiO₂ chinois et les feuilles d'aluminium peintes favorisent les producteurs nationaux capables de capter la valeur en amont et d'assurer la sécurité des pigments.
Analyse de la chaîne de valeur
La chaîne de valeur des peintures architecturales saoudienne commence par les matières premières pétrochimiques et minérales, notamment les résines/solvants et les pigments, qui sont transformés en liants, dispersions et additifs avant d'être formulés et teintés en revêtements décoratifs intérieurs et extérieurs. Pour les fabricants locaux, l'exposition aux pigments constitue un risque amont persistant. Le dioxyde de titane est également soumis à des mesures commerciales telles que l'enquête antidumping de la General Authority of Foreign Trade (18-34 % proposés sur le TiO2 chinois dans le contexte du marché), qui peuvent se répercuter sur les prix de vente lorsque les stocks sont faibles.
En aval intermédiaire, les producteurs basés en Arabie saoudite et les multinationales exploitent des installations locales de mélange et de fabrication pour soutenir les grands projets et le logement de masse, appuyées par des cadres d'approvisionnement favorisant la localisation. Les exigences de contenu local et de la Government Procurement Authority pour les contrats gouvernementaux, ainsi que le seuil du programme Made in Saudi (40 % de valeur ajoutée ou de composants principaux d'origine locale pour l'enregistrement), encouragent les fournisseurs à localiser davantage la manipulation des résines, la dispersion et l'emballage. En aval, deux voies dominent : l'approvisionnement selon les spécifications de projet via des entrepreneurs professionnels et distributeurs desservant les entrepreneurs de giga-projets et le logement public, ainsi qu'un circuit de vente au détail ou de bricolage de plus en plus dépendant de l'infrastructure de teinture, de conditionnements plus petits et d'une livraison du dernier kilomètre plus rapide.
Paysage concurrentiel
Concentration du Marché
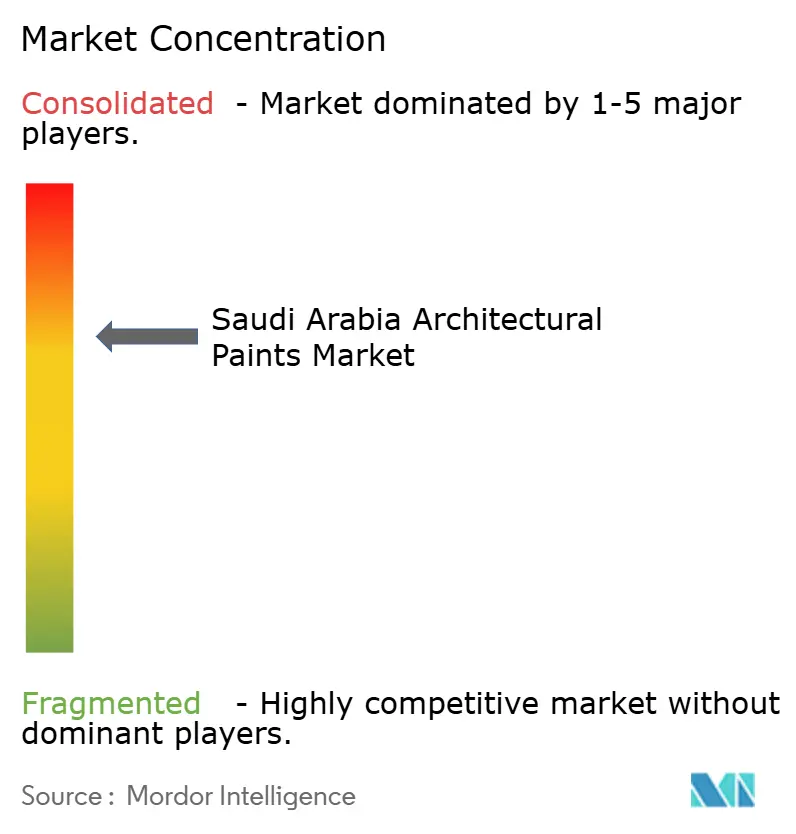
Le marché des peintures architecturales en Arabie Saoudite est modérément consolidé. Les multinationales telles qu'AkzoNobel, Jotun, PPG, Sherwin-Williams et Hempel conservent un pouvoir de prescription dans les segments premium, mais peinent à s'aligner sur les prix locaux dans les acryliques de base. Les acquisitions de Premium Paints et Excellent Paints par SIPCO en 2025 mettent en évidence un cycle de consolidation qui s'accélère, les entreprises cherchant à accroître leur volume face à la volatilité des matières premières. Les opportunités émergentes reposent sur les solutions de toiture froide, antimicrobiennes et laquées en bobine, tandis que les outils de teintage numérique et les conseils par intelligence artificielle gagnent du terrain dans l'engagement client. Les contraintes de conformité liées aux substances extrêmement préoccupantes élèvent les barrières à l'entrée et favorisent les acteurs disposant de programmes de gestion responsable à l'échelle mondiale.
Leaders du secteur des peintures architecturales en Arabie Saoudite
-
Jotun
-
Jazeera Paints
-
Hempel A/S
-
NATIONAL PAINTS FACTORIES CO. LTD.
-
Caparol Paints
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Des créneaux s'ouvrent autour des formulations et de la documentation qui aident les projets à répondre aux exigences environnementales et de performance, en particulier les systèmes aqueux à faible teneur en COV conformes à la réglementation technique SASO sur les peintures et vernis, ainsi qu'aux préférences d'approvisionnement liées à la construction menée par le gouvernement. À mesure que les initiatives de Vision 2030 et les programmes de logement public standardisent les soumissions et les approbations, les fournisseurs disposant de revêtements réfléchissants testés pour toitures fraîches ou solaires, de systèmes intérieurs antimicrobiens et de finitions polyuréthane et époxy à haute durabilité peuvent accéder à des spécifications à marge plus élevée plutôt que de se limiter aux émulsions acryliques banalisées.
Les opportunités liées à la localisation s'étendent au-delà de la production de peinture finie vers des capacités en amont et de soutien qui réduisent la dépendance aux importations et compriment les délais. Les programmes de localisation liés à Aramco, y compris les objectifs IKTVA référencés dans le dossier de preuves, ainsi que les mécanismes de notation de la LCGPA, créent une marge pour l'investissement dans la dispersion de pigments, le compoundage de résines, l'emballage et les réseaux de teinture automatisés qui soutiennent les entrepreneurs à grande échelle. En 2026, l'engagement de Hempel Decorative Middle East auprès de MODON sur le développement de contenu local dans son usine de Djeddah reflète cet alignement politique, favorisant la poursuite du développement de chaînes d'approvisionnement locales ancrées pour les revêtements architecturaux.
Développements récents du secteur
- Juin 2026 : Hempel Decorative Middle East a annoncé un partenariat avec Mabani pour fournir des solutions de revêtement conformes aux normes de qualité de construction de Vision 2030 saoudienne. Cette collaboration s'aligne sur les normes de Vision 2030 et la pertinence locale, renforçant les qualifications de contenu local et la position sur le marché en Arabie saoudite.
- Mai 2026 : Jazeera Paints a ouvert sa première succursale au Qatar (Salwa Road, Doha) en partenariat avec Al Hattab Trading Company en tant que distributeur exclusif. Cette expansion capte la demande du marché du Golfe issue de l'infrastructure qatarienne et élargit l'accès aux pipelines de projets menés par l'Arabie saoudite dans le Golfe.
- Avril 2026 : Hempel Decorative Middle East a collaboré avec Asalet Al Khaleej Company pour fournir des solutions de revêtement pour le projet résidentiel Avonier Al Fursan de 368 unités à Riyad. Le projet démontre une capacité d'exécution et un engagement de la chaîne d'approvisionnement dans les principaux développements saoudiens.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les peintures architecturales utilisées pour décorer et protéger les surfaces intérieures et extérieures des bâtiments en Arabie Saoudite, englobant à la fois les nouvelles constructions et les activités de repeinture. Les valeurs sont exprimées en USD au stade départ usine et au niveau des canaux de distribution.
Exclusions du périmètre : les revêtements industriels, automobiles, marins et de protection utilisés principalement pour le contrôle de la corrosion sur les équipements et les infrastructures sont exclus de ce marché.
Aperçu de la Segmentation
- Par type de résine
- Acrylique
- Alkyde
- Époxy
- Polyester
- Polyuréthane
- Autres types de résines
- Par technologie
- À base d'eau
- À base de solvant
- Par secteur d'utilisation final
- Commercial
- Résidentiel
- Par application
- Professionnel
- DIY
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'ancrage de l'environnement de la demande en matière de logements et de bâtiments commerciaux en Arabie Saoudite, étant donné que les cycles de repeinture et les nouvelles livraisons stimulent la consommation de peinture. Les sources de données publiques telles que les publications de l'Autorité Générale des Statistiques d'Arabie Saoudite, les références au Code de Construction saoudien et les réglementations techniques SASO pour les peintures et vernis sont examinées afin d'interpréter les besoins de conformité et d'inférer les évolutions probables des formulations. Nous examinons également les statistiques douanières et commerciales disponibles, ainsi que des articles de recherche et des documents de normes décrivant les limites de COV et les systèmes de résines architecturales courants.
Pour traduire l'activité en valeur de marché, nous utilisons les dépôts de sociétés, les présentations aux investisseurs, la couverture presse et les publications d'associations ou d'organismes de normalisation afin de cartographier les évolutions du mix produit, les pressions tarifaires et la structure des canaux. Des abonnements à des bases de données payantes sont utilisés uniquement lorsqu'ils apportent une intelligence financière sur les entreprises, le screening de brevets est utilisé pour les tendances en matière de liants et d'additifs, et des vérifications des importations et exportations au niveau des expéditions sont effectuées lorsque les flux commerciaux affectent matériellement le Royaume. Les sources listées ici sont uniquement illustratives, et de nombreuses autres références publiques et payantes sont examinées pour collecter des données, les valider et clarifier les questions ouvertes.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester dans quelle mesure la demande est liée à de nouveaux projets par rapport à la repeinture de maintenance, et comment les spécifications évoluent dans les bâtiments résidentiels et commerciaux à travers l'Arabie Saoudite. Nous nous entretenons avec des fabricants, des distributeurs, des entrepreneurs, des applicateurs et de grands acheteurs pour confirmer les formats d'emballage typiques, les fourchettes de prix et ce qui motive les montées en gamme, par exemple les produits à faible odeur, à faible teneur en COV, lavables et durables en extérieur. S'agissant d'un marché national, la couverture se concentre sur l'Arabie Saoudite et inclut les points de vue des principaux centres de demande urbains et des régions à forte activité de projets où les pipelines de construction sont actifs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de plus petite taille : 16 % | Managers : 54 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est principalement construit selon une approche descendante, où les signaux d'activité de construction et l'intensité de repeinture sont convertis en un bassin de demande de peintures architecturales adressable, qui est ensuite valorisé à l'aide d'échelles de prix réalistes. Pour l'Arabie Saoudite, les données d'entrée comprennent généralement les achèvements résidentiels et commerciaux, l'intensité de la rénovation et de l'aménagement intérieur, la répartition entre l'application professionnelle et le DIY, la transition vers les systèmes à base d'eau, et l'évolution du mix de résines qui modifie les prix de vente moyens. Lorsque les données se font rares, des fourchettes conservatrices sont appliquées puis affinées après des appels de suivi, de sorte que les hypothèses restent alignées avec ce qui est observé sur les chantiers et dans les magasins.
Ces totaux sont corroborés par des approximations ascendantes sélectives pour maintenir le modèle ancré dans la réalité, notamment des agrégations de fournisseurs et de distributeurs pour un échantillon de familles de produits, ainsi qu'une logique de prix de vente moyen multiplié par le volume pour les émulsions intérieures courantes et les peintures extérieures. Les prévisions sont réalisées à l'aide d'une analyse de scénarios appuyée par des vérifications de régression simples, où des facteurs tels que la dynamique du pipeline de construction, la rotation des logements et la répercussion des matières premières sont soumis à des tests de résistance avec des retours primaires. Lorsqu'une variable est volatile, nous maintenons les calculs simples et documentons l'hypothèse afin qu'elle puisse être reproduite et mise à jour rapidement.
Cycle de Validation des Données et de Mise à Jour
La validation est gérée par des vérifications en plusieurs étapes où les résultats du modèle sont comparés à des signaux indépendants, et tout saut inhabituel est retracé jusqu'aux données d'entrée de prix, de mix ou de volume. Nous effectuons également des vérifications des écarts entre les segments, suivies d'une révision interne par les analystes afin que la logique de calcul et les hypothèses restent cohérentes d'une année à l'autre. Si une donnée d'entrée semble en décalage avec ce que rapportent les répondants, des recontacts sont déclenchés et le modèle n'est ajusté qu'une fois la raison clairement comprise.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient les conditions de demande ou de prix. Avant la livraison, une passe finale est effectuée pour intégrer les dernières publications publiques et les nouveaux éclairages issus de conversations récentes, afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Taille du Marché des Peintures Architecturales en Arabie Saoudite de Mordor Intelligence Comparée aux Autres Estimations Publiées
Les chiffres de marché publiés pour les peintures architecturales en Arabie Saoudite varient souvent, même lorsqu'ils semblent couvrir des produits similaires. Les différences reflètent généralement la façon dont chaque éditeur définit le périmètre architectural, le niveau de prix supposé, et si l'estimation est actualisée après des mises à jour majeures de projets et des évolutions réglementaires.
L'écart principal provient du mélange des périmètres, où les revêtements de protection et industriels sont parfois comptabilisés aux côtés des peintures décoratives pour bâtiments. Mordor Intelligence ne comptabilise que les peintures architecturales liées aux surfaces de bâtiments résidentiels et commerciaux, puis met à jour la progression du prix de vente moyen en utilisant de nouveaux retours des canaux de distribution pour la base 2026.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,09 milliard USD (2026) | |
| Revue Professionnelle A | 1,22 milliard USD (2025) | Souvent rapporté comme un chiffre plus large pour les revêtements décoratifs, avec une inclusion partielle de catégories adjacentes et une base de devises et de prix de l'année précédente qui peut gonfler les comparaisons par rapport à une remise à zéro en 2026. |
| Cabinet de Conseil Régional B | 0,95 milliard USD (2026) | Utilise une construction de la demande plus conservatrice qui s'appuie fortement sur les volumes de nouvelles constructions, avec un ajustement limité pour l'intensité de repeinture et la premiumisation qui élève les prix réalisés dans les projets urbains. |
L'écart entre les trois chiffres s'explique en grande partie par la question de savoir si la demande de repeinture est pleinement capturée et si les revêtements non architecturaux sont intégrés dans le total. Notre approche reste traçable à partir de quelques facteurs clairs, et elle est recoupée avec des agrégations sélectives et des vérifications de réalité menées par entretiens, de sorte que le résultat peut être reproduit et mis à jour sans complexifier excessivement les calculs.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des peintures architecturales en Arabie Saoudite ?
Le marché des peintures architecturales en Arabie Saoudite était évalué à 1,04 milliard USD en 2025 et devrait atteindre 1,38 milliard USD d'ici 2031, avec une croissance à un CAGR de 4,89 % durant la période 2026–2031.
Quel type de résine détenait la plus grande part en 2025 ?
Les acryliques détenaient la plus grande part par type de résine, représentant 46,38 % du marché des peintures architecturales en Arabie Saoudite en 2025.
Quelle technologie devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les systèmes à base d'eau devraient connaître la croissance la plus rapide par technologie, enregistrant un CAGR de 5,51 % jusqu'en 2031.
Quel secteur d'utilisation final détenait la plus grande part en 2025 ?
Le résidentiel détenait la plus grande part par secteur d'utilisation final, représentant 58,89 % du chiffre d'affaires de 2025.
Comment les droits sur les matières premières affectent-ils les coûts ?
Les droits antidumping proposés de 18 à 34 % sur le TiO₂ chinois et de 7,1 à 20 % sur les feuilles d'aluminium peintes pourraient augmenter les coûts des pigments et des revêtements laqués en bobine, comprimant les marges des fabricants ne disposant pas de contrats d'approvisionnement à long terme.
Quelle est la taille actuelle du marché des peintures architecturales en Arabie Saoudite ?
La taille du marché des peintures architecturales en Arabie Saoudite est estimée à 1,09 milliard USD en 2026, et devrait atteindre 1,38 milliard USD d'ici 2031, à un CAGR de 4,89 % pendant la période de prévision (2026-2031).