
Marktgröße und Marktanteil für Architekturfarben in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
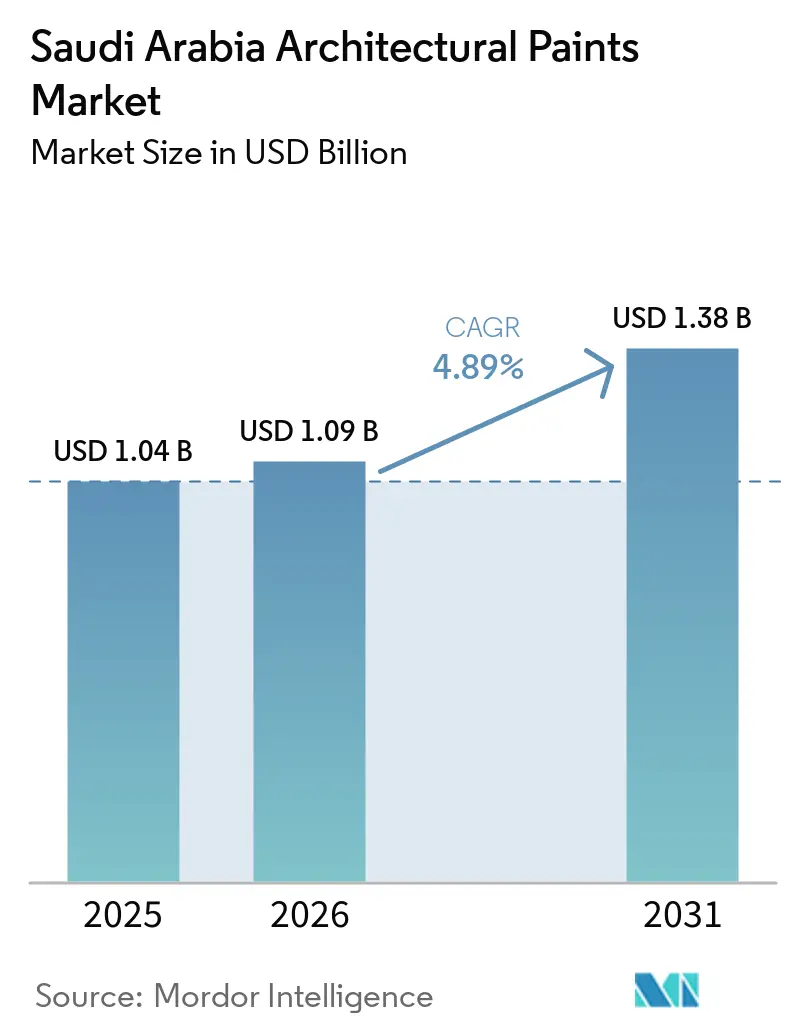
| Marktgröße im Basisjahr (2025) | 1.04 Milliarden US-Dollar |
| Marktgröße (2026) | 1.09 Milliarden US-Dollar |
| Marktgröße (2031) | 1.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.89 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Architekturfarben in Saudi-Arabien von Mordor Intelligence
Der Saudi-Arabien Architektonische Farben Markt hatte im Jahr 2025 einen Wert von 1,04 Milliarden USD und wird voraussichtlich von 1,09 Milliarden USD im Jahr 2026 auf 1,38 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,89 % während des Prognosezeitraums (2026–2031). Dieses übergeordnete Wachstum ist weniger auf reine Volumensteigerungen zurückzuführen als vielmehr auf eine Verlagerung hin zu Premium-, emissionsarmen und Polyurethan-Systemen, die für Vision-2030-Gigaprojekte spezifiziert werden. Wasserbasierte Technologie macht bereits mehr als die Hälfte des Umsatzes aus, professionelle Verarbeiter kontrollieren zwei Drittel der Nachfrage, und vertikale Integration entwickelt sich zur sichersten Absicherung gegen rohölgebundene Rohstoffschwankungen. Bevorstehende Revisionen des Saudi-Arabischen Gebäudekodex, eine sich beschleunigende Tourismuspipeline mit mehr als 55.000 Hotelzimmern sowie Antidumpingzölle auf Titandioxid-Importe verändern gemeinsam Kostenstrukturen und Lieferantenstrategien. Während Aluminiumverbundplatten-Verkleidungen die Neuanstrichzyklen bei Hochhausprojekten verkürzen, hält der Anstieg von Luxusresorts und Denkmalsanierungen den Saudi-Arabischen Markt für architektonische Beschichtungen stetig auf Wachstumskurs.
Wichtigste Erkenntnisse des Berichts
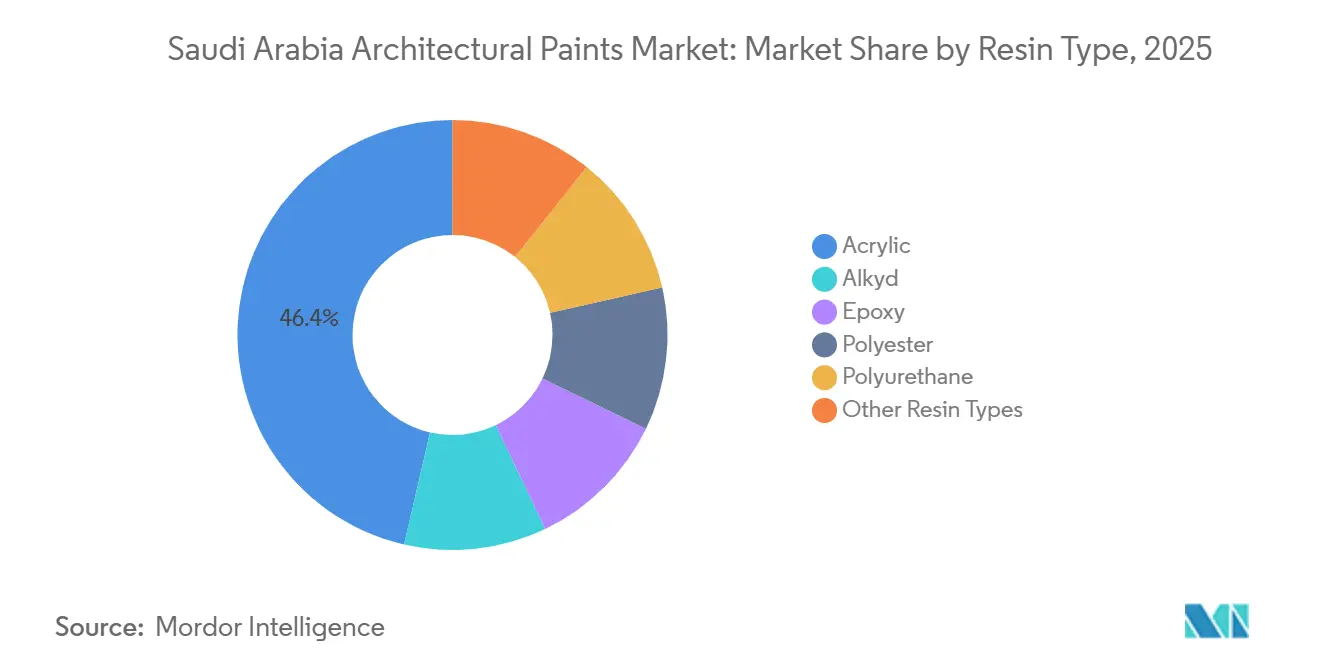
- Nach Harztyp dominierten Acrylharze im Jahr 2025 mit einem Anteil von 46,38 % am Markt für Architekturfarben in Saudi-Arabien, während Polyurethan mit einem CAGR von 5,48 % bis 2031 das stärkste Wachstum verzeichnete.
- Nach Technologie entfielen im Jahr 2025 52,47 % des Marktanteils für Architekturfarben in Saudi-Arabien auf wasserbasierte Systeme, die bis 2031 mit einem CAGR von 5,51 % wachsen.
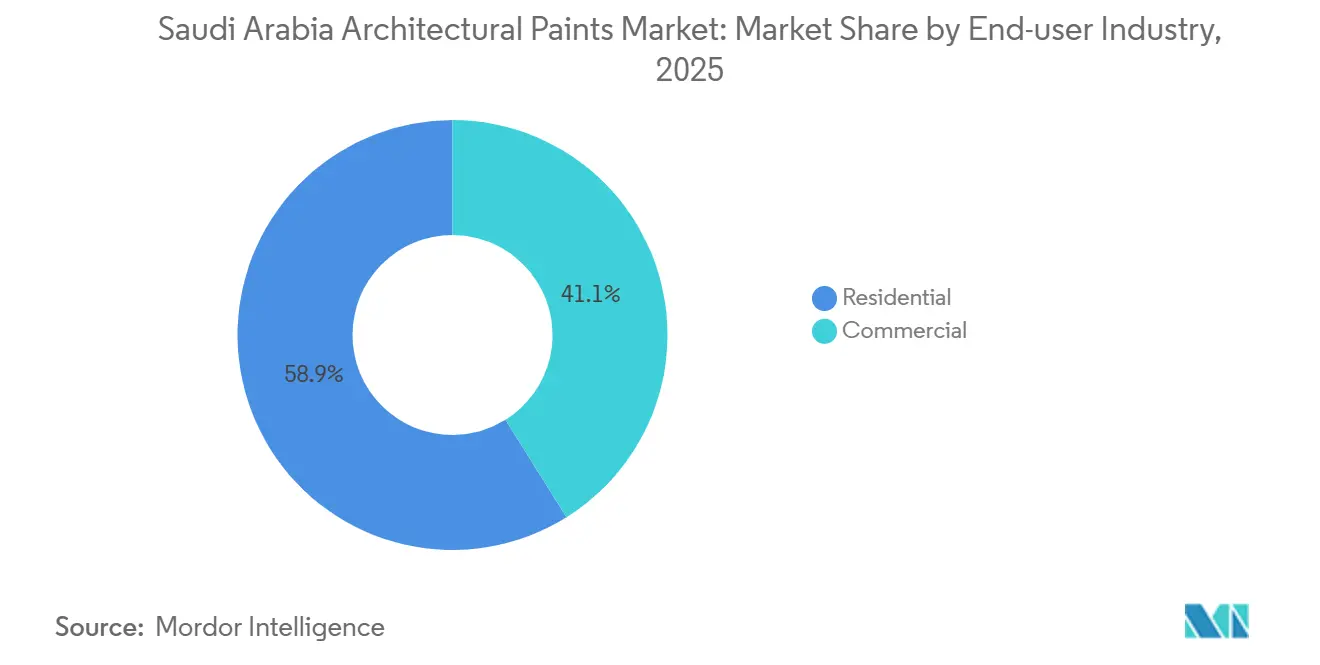
- Nach Endverbraucherbranche hielt das Wohnsegment im Jahr 2025 einen Umsatzanteil von 58,89 %; im Gegensatz dazu wächst der gewerbliche Bau bis 2031 mit einem CAGR von 5,32 %.
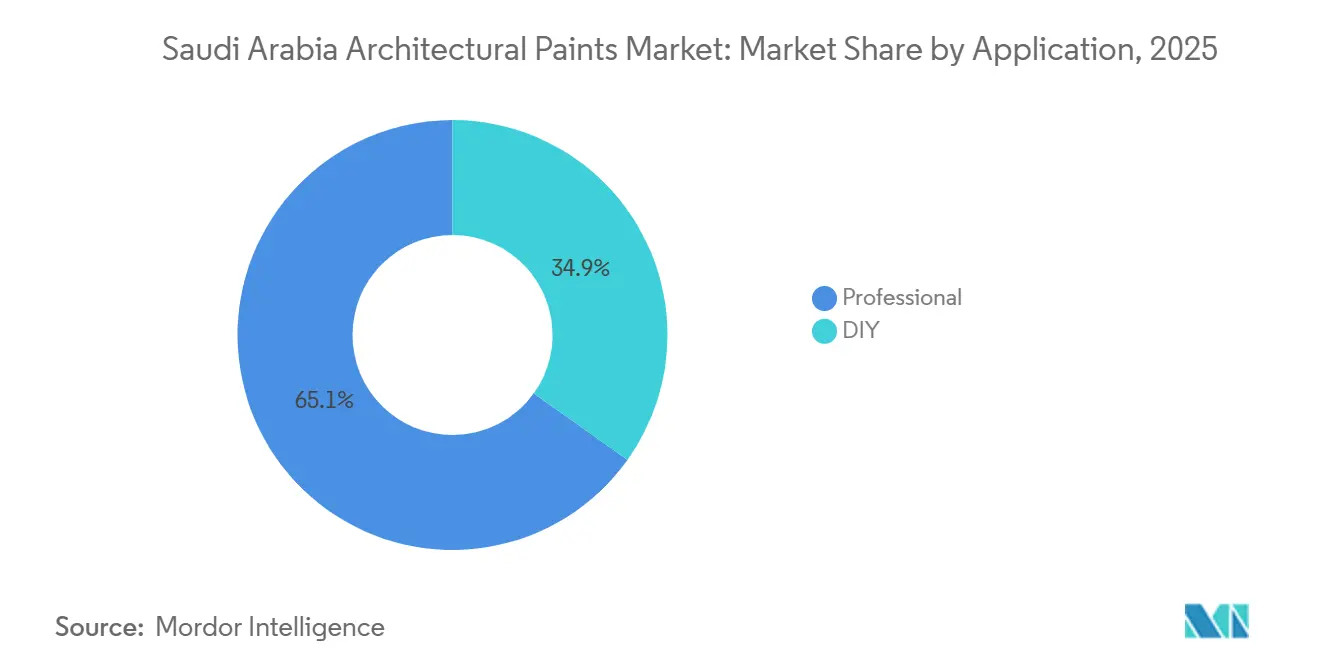
- Nach Anwendungskanal kontrollierten professionelle Auftragnehmer im Jahr 2025 65,12 % des Volumens, während das Heimwerkersegment mit einem CAGR von 5,46 % bis 2031 das stärkste Wachstum verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Architekturfarben in Saudi-Arabien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Bausektors in Saudi-Arabien | +1.2% | Riad, Dschidda, Ostprovinz | Mittelfristig (2–4 Jahre) |
| Zunehmender gewerblicher Bau durch den Tourismusboom | +0.9% | Mekka, Medina, Rotes-Meer-Küste | Kurzfristig (≤ 2 Jahre) |
| Strengere Energieeffizienzvorschriften treiben die Nachfrage nach Hochleistungsbeschichtungen an | +0.7% | Riad, NEOM | Langfristig (≥ 4 Jahre) |
| Ausbau von Gigaprojekten (NEOM, The Line) schafft Nachfrage nach Premium-Farben | +1.1% | NEOM, Riad, Rotes-Meer-Küste, Diriyah | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für emissionsarme VOC- und wasserbasierte Systeme aufgrund der Grünen Saudi-Initiative | +0.6% | Städtische Zentren im ganzen Land | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Bausektors in Saudi-Arabien
Das Königreich verzeichnete im Jahr 2024 309.525 aktive Bauprojekte und sicherte damit die Basisnachfrage, obwohl der Bau mit 4,6 % im Jahresvergleich wuchs – leicht unterhalb des für den Markt für Architekturfarben in Saudi-Arabien erwarteten CAGR von 4,89 %[1]. Steigende Immobilienkredite, eine lebhafte Büroauslastung von 89 % in Riad und die vorgeschriebene Lieferung von 300.000 Wohneinheiten pro Jahr stärken gemeinsam die Dominanz des Wohnsegments. Dennoch signalisiert das schnellere Tempo gewerblicher Projekte im Zusammenhang mit dem Tourismus eine aufkommende Verschiebung hin zu margenstarken Epoxid- und Polyurethanoberflächen für Lobbys, Fassaden und Parkhäuser. Multinationale Unternehmen, die ASTM-Leistungsnachweise erbringen können, gewinnen Ausschreibungsvorteile, während kleinere lokale Unternehmen, die auf generische Alkydsysteme setzen, Gefahr laufen, von großen Ausschreibungen ausgeschlossen zu werden.
Zunehmender gewerblicher Bau durch den Tourismusboom
Saudi-Arabien begrüßte im Jahr 2024 109 Millionen Besucher, was mehr als 150 Hotelprojekte mit 55.000 Zimmern ankurbelte und den Markt für Architekturfarben in Saudi-Arabien durch die Nachfrage nach LEED-konformen, emissionsarmen VOC-Innenräumen beflügelte. Die Resorts des Red Sea Project schreiben reine Acryl- und silikonmodifizierte Außenbeschichtungen vor, der Masterplan von Diriyah Gate im Wert von USD 63,2 Milliarden erfordert UV-stabile Oberflächen in Erdtönen, und der Unterhaltungskomplex Qiddiya stimuliert die Nachfrage nach strukturierten Dekorationsanwendungen. Häufige Renovierungszyklen in Luxushotels steigern den wiederkehrenden Umsatz und stärken den CAGR des gewerblichen Segments von 5,32 % bis 2031.
Strengere Energieeffizienzvorschriften treiben die Nachfrage nach Hochleistungsbeschichtungen an
Die Kapitel 601–602 des saudi-arabischen Gebäudekodex verpflichten zur Wärmedämmung und fördern die Einführung von Kühldach- und wärmereflektierenden Systemen, die den Kühlbedarf um bis zu 30 % senken. Eine KFUPM-Studie aus dem Jahr 2024 bestätigte eine Energieeinsparung von 13 % durch Außendämmung mit Acrylputz und stärkt damit die Spezifikationen für wasserbasierte Hochleistungsprodukte. LEED- und Estidama-Rahmenwerke liefern die faktischen VOC-Grenzwerte, die im saudi-arabischen Gebäudekodex fehlen, und Greenguard-zertifizierte Markteinführungen wie Jotuns Fenomastic Wonderwall Lux veranschaulichen, wie Lieferanten Premium-Projektgenehmigungen erhalten.
Ausbau von Gigaprojekten (NEOM, The Line) schafft Nachfrage nach Premium-Farben
NEOMs Insel Sindalah wurde im Dezember 2024 mit marinegeeigneten Epoxid- und Polyurethanbeschichtungen eröffnet, die 40–60 % mehr kosten als Standardemulsionen. Obwohl The Line zurückgestuft wurde, finanziert sein Budget von USD 100 Milliarden weiterhin vertikale Infrastruktur, die antimikrobielle, feuerfeste Beschichtungen erfordert. Allein Riads New Murabba wird voraussichtlich zwischen 2026 und 2030 50 Millionen Liter verbrauchen, was 4,6 % der jährlichen nationalen Nachfrage entspricht. Vertikal integrierte Lieferanten, die die Versorgung mit Harzen und Pigmenten garantieren können, sind gut positioniert, um diese hochwertigen Ausschreibungen zu gewinnen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der rohölgebundenen Rohstoffpreise | -0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wachsende Beliebtheit von Außenverkleidungssystemen, die Nachstrichanzyklen verkürzen | -0.5% | Hochhäuser in Riad und Dschidda | Mittelfristig (2–4 Jahre) |
| Zunehmende Einfuhr günstigerer türkischer und asiatischer Farben im Heimwerkerkanal | -0.3% | Landesweiter Einzelhandel | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der rohölgebundenen Rohstoffpreise
Die Spotpreise für Titandioxid stiegen von USD 2.024/t im Dezember 2024 auf über USD 2.200/t drei Monate später, und bevorstehende Antidumpingzölle von 18–34 % auf chinesisches TiO₂ würden die Margen weiter belasten[2]. Die Polypropylenkosten folgen weiterhin den Schwankungen des Brent-Rohöls und stellen kleinere Hersteller ohne Langzeitverträge vor Herausforderungen. Aramcos Schritt im August 2024, seinen Anteil an Petro Rabigh auf rund 60 % zu erhöhen, zielt darauf ab, die Rohstoffversorgung zu stabilisieren, unterstreicht jedoch die Kapitalintensität in der Wertschöpfungskette.
Wachsende Beliebtheit von Außenverkleidungssystemen, die Nachstrichanzyklen verkürzen
Aluminiumverbundplatten machten im Jahr 2024 in Riad und Dschidda 30–35 % der neuen Fassadenfläche aus, bei Türmen über 20 Stockwerken stieg dieser Anteil auf 50–60 %. Hinterlüftete Verkleidungen eliminieren 5–7-jährige Nachstrichanzyklen und verringern die Außennachfrage im Markt für Architekturfarben in Saudi-Arabien. Spulenbandbeschichtete PVDF-Paneele mit 20–25-jährigen Garantien verlagern die Ausgaben weg von flüssigen Oberflächen und begrenzen das Wachstum im gewerblichen Hochhaussegment.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Dominanz von Acryl durch UV-Beständigkeit verankert
Acrylharze hielten im Jahr 2025 einen Marktanteil von 46,38 % am Markt für Architekturfarben in Saudi-Arabien aufgrund überlegener UV-Stabilität, einfacher Verarbeitung und Kompatibilität mit wasserbasierten Systemen. Der CAGR von 5,48 % bei Polyurethan signalisiert jedoch eine wachsende Präferenz für abriebfeste Beschichtungen in Megaprojekten und Industriekorridoren. Vertikal integrierte Marktführer wie National Paints gleichen Rohstoffschocks durch eigene Harzanlagen aus, während kleinere Akteure, die auf Spotkäufe angewiesen sind, mit schrumpfenden Margen konfrontiert sind. Acryl wird bis 2031 im Markt für Architekturfarben in Saudi-Arabien dominant bleiben, doch sein Anteil könnte sich um zwei bis drei Prozentpunkte verringern, da Polyurethan- und Epoxidsysteme in Premium-Segmente vordringen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Technologie: Zuwächse bei wasserbasierten Systemen spiegeln regulatorischen und gesundheitlichen Rückenwind wider
Wasserbasierte Systeme machten im Jahr 2025 52,47 % des Marktes für Architekturfarben in Saudi-Arabien aus, und ihr CAGR von 5,51 % übertrifft das Gesamtbranchenwachstum. Lösemittelbasierte Oberflächen spielen nach wie vor eine wichtige Rolle bei Schifffahrts-, Industrie- und schnelltrocknenden Außenarbeiten, doch die anhaltende Abhängigkeit von Alkydlacken mit 300–400 g/L VOC ist auf Gigaprojektstandorten, die LEED-Kriterien übernehmen, zunehmend nicht mehr tragbar. Hempels wasserbasierte Dschidda-Linie und Jotuns Greenguard-Markteinführungen veranschaulichen den Investitionspfad, der erforderlich ist, um diese wachsende Nische zu bedienen.
Nach Endverbraucherbranche: Gewerbe überholt Wohnbereich durch Tourismuskatalysator
Wohnprojekte generierten im Jahr 2025 unter den Quoten des Wohnungsbauministeriums 58,89 % des Umsatzes, doch der CAGR des gewerblichen Segments von 5,32 % verändert die Zusammensetzung, da Hotel-, Einzelhandels- und Bürorenovierungen zunehmen. Der dem Wohnungsbau zugewiesene Anteil am Markt für Architekturfarben in Saudi-Arabien könnte bis 2031 unter 56 % fallen, während gewerbliche Renovierungen wasserbasierte und Polyurethanqualitäten in anhaltender Nachfrage halten werden.

Nach Anwendung: Dominanz des professionellen Kanals verdeckt Heimwerker-Disruption
Professionelle Auftragnehmer verbrauchten im Jahr 2025 65,12 % des Volumens und kontrollierten die Beschaffung für Gigaprojekte und Massenwohnungsbau. Dennoch beschleunigt sich die Heimwerkernachfrage durch Online-Farbtools, Omnichannel-Einzelhandel und den Eintritt westlicher Handelsketten. Sollte die E-Commerce-Durchdringung bis 2030 46 % des Einzelhandels erreichen, könnte der Heimwerkeranteil auf 40 % ansteigen, was Lieferanten dazu zwingt, Verpackung, Tönnungslogistik und Marketing anzupassen.
Geografische Analyse
Riad, Dschidda und die Ostprovinz generierten gemeinsam fast 70 % der Nachfrage im Jahr 2025, eine Dominanz, die kaum nachlassen dürfte, da New Murabba, Diriyah Gate, King Salman Park und mehrere petrochemische Erweiterungen voranschreiten. NEOM und die nordwestliche Rotes-Meer-Küste stellen zwar eine kleinere Basis dar, sind aber das am schnellsten wachsende Segment des Marktes für Architekturfarben in Saudi-Arabien und erzielen Aufschläge für marinegeeignete und emissionsarme VOC-Systeme. Mekka und Medina erleben episodische Nachfrageschübe im Zusammenhang mit Pilgersaisons, während südliche und Grenzprovinzen zurückbleiben, begrenzt durch geringere private Investitionen. Handelsströme zeigen Aufwärtspotenzial für die Rückwärtsintegration: Saudi-Arabien exportierte im Jahr 2022 USD 286 Millionen an Acrylpolymeren gegenüber USD 195 Millionen an Importen, bringt jedoch weiterhin erhebliche Mengen an fertigen Beschichtungen ins Land. Vorgeschlagene Zölle auf chinesisches TiO₂ und lackierte Aluminiumbleche begünstigen inländische Produzenten, die in der Lage sind, vorgelagerten Wert zu erfassen und die Pigmentversorgung zu sichern.
Wertschöpfungskettenanalyse
Die saudi-arabische Wertschöpfungskette für Bautenanstriche beginnt mit petrochemischen und mineralischen Rohstoffen, einschließlich Harzen/Lösungsmitteln und Pigmenten, die zu Bindemitteln, Dispersionen und Additiven verarbeitet werden, bevor sie zu Innen- und Außenanstrichen formuliert und abgetönt werden. Für lokale Hersteller bleibt die Pigmentbeschaffung ein anhaltendes vorgelagertes Risiko. Titandioxid unterliegt zudem Handelsmaßnahmen wie der Antidumping-Untersuchung der General Authority of Foreign Trade (18–34 % vorgeschlagen auf chinesisches TiO2 im Marktkontext), die sich bei knappen Lagerbeständen auf die Verpackungspreise auswirken können.
Im Midstream-Bereich betreiben in Saudi-Arabien ansässige Hersteller und multinationale Konzerne lokale Mischungs- und Fertigungsanlagen zur Unterstützung von Großprojekten und Massenwohnungsbau, unterstützt durch Beschaffungsrahmen, die Lokalisierung belohnen. Die Local-Content-Anforderungen der Government Procurement Authority für Regierungsaufträge sowie die Schwelle des Made-in-Saudi-Programms (40 % Wertschöpfung oder lokal beschaffte Hauptkomponenten für die Registrierung) fördern bei Lieferanten eine stärkere Lokalisierung von Harzverarbeitung, Dispersion und Verpackung. Nachgelagert dominieren zwei Absatzwege: die projektbezogene Belieferung über professionelle Auftragnehmer und Distributoren, die Auftragnehmer von Gigaprojekten und den sozialen Wohnungsbau bedienen, sowie ein Einzelhandels- bzw. Heimwerkerkanal, der zunehmend von Abtönungsinfrastruktur, kleineren Gebindegrößen und schnellerer Auslieferung auf der letzten Meile abhängt.
Wettbewerbslandschaft
Marktkonzentration
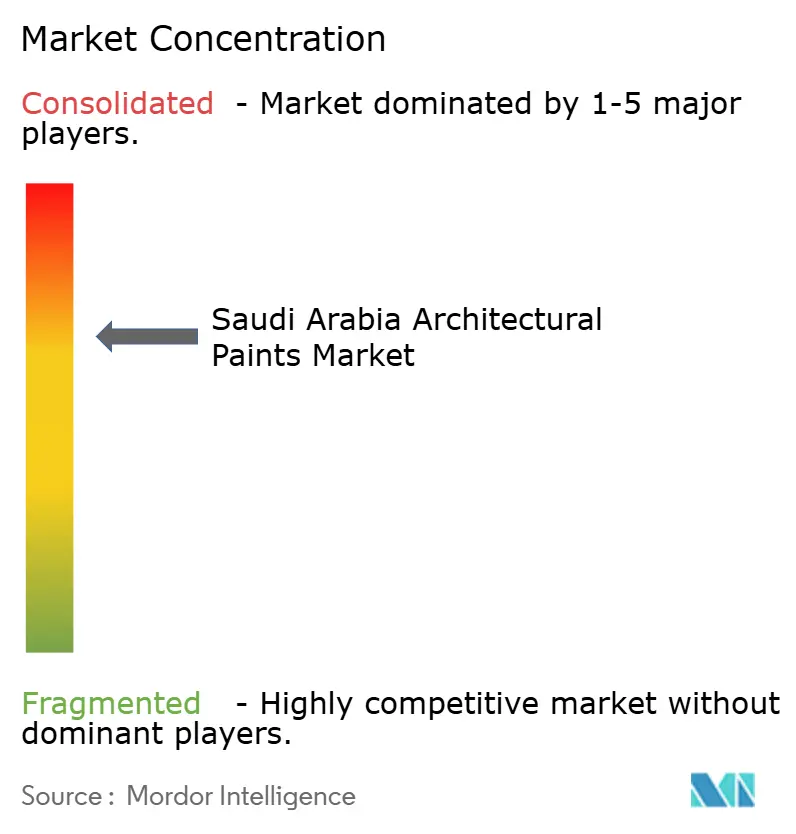
Der Markt für Architekturfarben in Saudi-Arabien ist mäßig konsolidiert. Multinationale Unternehmen wie AkzoNobel, Jotun, PPG, Sherwin-Williams und Hempel behalten ihre Ausschreibungsstärke in Premium-Segmenten, haben jedoch Schwierigkeiten, mit lokalen Preisen bei Standard-Acrylprodukten mitzuhalten. SIPCOs Übernahmen von Premium Paints und Excellent Paints im Jahr 2025 unterstreichen einen sich beschleunigenden Konsolidierungszyklus, da Unternehmen Volumenhebel gegen Rohstoffvolatilität suchen. Aufkommende Chancen hängen von Kühldach-, antimikrobiellen und spulenbandbeschichteten Lösungen ab, während digitale Tönnungs- und KI-Beratungstools bei der Kundenbindung an Bedeutung gewinnen. Compliance-Anforderungen rund um besonders besorgniserregende Stoffe erhöhen die Markteintrittsbarrieren und begünstigen Akteure mit globalen Stewardship-Programmen.
Marktführer für Architekturfarben in Saudi-Arabien
-
Jotun
-
Jazeera Paints
-
Hempel A/S
-
NATIONAL PAINTS FACTORIES CO. LTD.
-
Caparol Paints
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Weißräume eröffnen sich bei Formulierungen und Dokumentationen, die Projekten helfen, Umwelt- und Leistungsanforderungen zu erfüllen, insbesondere bei lösemittelarmen wasserbasierten Systemen, die mit der technischen SASO-Regelung für Farben und Lacke sowie mit Beschaffungspräferenzen im Zusammenhang mit staatlich geführten Bauvorhaben übereinstimmen. Da Vision-2030-Initiativen und Programme für den sozialen Wohnungsbau Einreichungen und Genehmigungen standardisieren, können Anbieter mit geprüften Cool-Roof- oder solarreflektierenden Beschichtungen, antimikrobiellen Innensystemen sowie hochbeständigen Polyurethan- und Epoxidbeschichtungen in margenstärkere Spezifikationen vorstoßen, statt auf Standard-Acrylemulsionen beschränkt zu bleiben.
Lokalisierungsbezogene Chancen reichen über die Fertigwarenproduktion von Farben hinaus in vorgelagerte und unterstützende Fähigkeiten, die die Importabhängigkeit verringern und Lieferzeiten verkürzen. Aramco-verbundene Lokalisierungsprogramme, einschließlich der im Evidenzpaket genannten IKTVA-Ziele, sowie LCGPA-Bewertungsmechanismen schaffen Raum für Investitionen in Pigmentdispersion, Harzcompoundierung, Verpackung und automatisierte Abtönnetzwerke, die Auftragnehmer im großen Maßstab unterstützen. Dass Hempel Decorative Middle East im Jahr 2026 mit MODON die Entwicklung lokaler Wertschöpfung an seinem Werk in Jeddah abstimmt, spiegelt diese politische Ausrichtung wider und unterstützt den weiteren Ausbau lokal verankerter Lieferketten für Bautenanstriche.
Aktuelle Branchenentwicklungen
- Juni 2026: Hempel Decorative Middle East kündigte eine Partnerschaft mit Mabani zur Bereitstellung von Beschichtungslösungen an, die den saudi-arabischen Bauqualitätsstandards von Vision 2030 entsprechen. Die Zusammenarbeit steht im Einklang mit den Vision-2030-Standards und der lokalen Relevanz und stärkt die Local-Content-Nachweise sowie die Marktposition in Saudi-Arabien.
- Mai 2026: Jazeera Paints eröffnete seine erste Niederlassung in Katar (Salwa Road, Doha) in Partnerschaft mit der Al Hattab Trading Company als exklusivem Vertriebspartner. Diese Expansion erschließt die Golf-Marktnachfrage aus der katarischen Infrastruktur und erweitert den Zugang zu saudi-geführten Projektpipelines am Golf.
- April 2026: Hempel Decorative Middle East arbeitete mit der Asalet Al Khaleev Company zusammen, um Beschichtungslösungen für das Wohnprojekt Avonier Al Fursan mit 368 Einheiten in Riad zu liefern. Das Projekt demonstriert Umsetzungsfähigkeit und Lieferketten-Engagement bei wichtigen saudi-arabischen Bauvorhaben.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus architektonischen Farben, die zur Dekoration und zum Schutz von Innen- und Außenflächen von Gebäuden in Saudi-Arabien verwendet werden, einschließlich Neubau- und Neuanstrichaktivitäten. Die Werte werden in USD auf der Ebene des Herstellerabgabepreises und auf Kanalebene ausgewiesen.
Ausschlüsse aus dem Umfang: Industrie-, Automobil-, Marine- und Schutzbeschichtungen, die hauptsächlich zur Korrosionskontrolle an Ausrüstungen und Infrastrukturen eingesetzt werden, sind von diesem Markt ausgeschlossen.
Segmentierungsübersicht
- Nach Harztyp
- Acryl
- Alkyd
- Epoxid
- Polyester
- Polyurethan
- Andere Harztypen
- Nach Technologie
- Wasserbasiert
- Lösemittelbasiert
- Nach Endverbraucherbranche
- Gewerbe
- Wohnbereich
- Nach Anwendung
- Professionell
- Heimwerker
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Verankerung des Nachfrageumfelds für Wohn- und Gewerbegebäude in Saudi-Arabien, da Neuanstrichzyklen und Neuübergaben den Farbabsatz antreiben. Öffentliche Datenquellen wie Veröffentlichungen der Allgemeinen Behörde für Statistik Saudi-Arabiens, Referenzen des Saudi-Arabischen Gebäudekodex und technische SASO-Vorschriften für Farben und Lacke werden geprüft, um Compliance-Anforderungen zu interpretieren und wahrscheinliche Formulierungsänderungen abzuleiten. Wir prüfen außerdem Zoll- und Handelsstatistiken, soweit verfügbar, und verwenden Forschungsarbeiten und Normendokumente, die VOC-Grenzwerte und gängige architektonische Harzsysteme beschreiben.
Um Aktivitäten in Marktwerte umzurechnen, verwenden wir Unternehmensberichte, Investorenpräsentationen, Presseberichte sowie Veröffentlichungen von Verbänden oder Normungsgremien, um Produktmixveränderungen, Preisdruck und Kanalstruktur zu erfassen. Ausgewählte kostenpflichtige Datenbankabonnements werden nur dann genutzt, wenn sie finanzielle Unternehmensinformationen liefern; Patentrecherchen werden für Binder- und Additivtrends eingesetzt, und Importprüfungen auf Sendungsebene werden vorgenommen, wenn Handelsströme das Königreich wesentlich beeinflussen. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen werden geprüft, um Daten zu erheben, zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu testen, wie viel Nachfrage mit neuen Projekten im Vergleich zu Wartungs-Neuanstrichen zusammenhängt und wie sich Spezifikationen in Wohn- und Gewerbegebäuden in Saudi-Arabien verändern. Wir sprechen mit Herstellern, Händlern, Auftragnehmern, Verarbeitern und Großabnehmern, um typische Gebindegrößen, Preisbänder und die Treiber von Upgrades zu bestätigen, beispielsweise geruchsarme, emissionsarme, waschbeständige und witterungsbeständige Außenprodukte. Da es sich um einen Ländermarkt handelt, konzentriert sich die Abdeckung auf Saudi-Arabien und umfasst Einschätzungen aus den wichtigsten städtischen Nachfragezentren und projektgetriebenen Regionen, in denen Baupipelines aktiv sind.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Vorstandsvorsitzende und Geschäftsführer: 14 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 16 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt hauptsächlich nach einem Top-down-Ansatz, bei dem Bautätigkeitssignale und Neuanstrichintensität in einen adressierbaren architektonischen Farbnachfragepool umgewandelt werden, der anschließend anhand realistischer Preisleitern bewertet wird. Für Saudi-Arabien umfassen die Eingaben typischerweise Wohn- und Gewerbeabschlüsse, Renovierungs- und Ausbauintensität, die Aufteilung zwischen professioneller und Heimwerkeranwendung, die Verlagerung hin zu wasserbasierten Systemen sowie Harzmixbewegungen, die die durchschnittlichen Verkaufspreise verändern. Wo Daten dünn werden, werden konservative Bandbreiten angewendet und nach Folgegesprächen enger gefasst, sodass die Annahmen mit dem übereinstimmen, was auf Baustellen und in Geschäften beobachtet wird.
Diese Gesamtwerte werden durch selektive Bottom-up-Näherungen bestätigt, um das Modell geerdet zu halten, einschließlich Lieferanten- und Händler-Rollups für eine Stichprobe von Produktfamilien sowie stichprobenbasierter Logik aus durchschnittlichem Verkaufspreis mal Volumen für gängige Innenemulsionen und Außenfarben. Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch einfache Regressionsüberprüfungen, bei denen Treiber wie Baupipeline-Dynamik, Wohnungsumschlag und Rohstoffweitergabe mit primärem Feedback einem Stresstest unterzogen werden. Wenn eine Variable volatil ist, halten wir die Mathematik einfach und dokumentieren die Annahme, damit sie schnell wiederholt und aktualisiert werden kann.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrstufige Prüfungen, bei denen Modellergebnisse mit unabhängigen Signalen verglichen werden und ungewöhnliche Sprünge auf Preis-, Mix- oder Volumeneingaben zurückverfolgt werden. Wir führen auch Varianzprüfungen über Segmente hinweg durch, gefolgt von einer internen Analysten-Überprüfung, damit Berechnungslogik und Annahmen über die Jahre hinweg konsistent bleiben. Wenn eine Eingabe nicht mit den Angaben der Befragten übereinstimmt, werden Rückfragen ausgelöst und das Modell erst angepasst, nachdem der Grund klar verstanden wurde.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage- oder Preisbedingungen verschieben. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, um die neuesten öffentlichen Veröffentlichungen und neue Erkenntnisse aus jüngsten Gesprächen zu erfassen, sodass die Kunden die aktuellste verfügbare Einschätzung erhalten.
Mordor Intelligence Vergleich der Größe des Saudi-Arabien Architektonische Farben Marktes mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für architektonische Farben in Saudi-Arabien weichen häufig voneinander ab, selbst wenn sie scheinbar ähnliche Produkte abdecken. Unterschiede spiegeln in der Regel wider, wie jeder Herausgeber den architektonischen Umfang definiert, welcher Preispunkt angenommen wird und ob die Schätzung nach größeren Projektaktualisierungen und regulierungsbedingten Verschiebungen aktualisiert wird.
Die Hauptlücke entsteht durch Umfangsvermischung, bei der Schutz- und Industriebeschichtungen manchmal zusammen mit dekorativen Gebäudefarben gezählt werden. Mordor Intelligence zählt nur architektonische Farben, die mit Wohn- und Gewerbegebäudeflächen verbunden sind, und aktualisiert dann die Entwicklung des durchschnittlichen Verkaufspreises anhand aktueller Kanal-Rückmeldungen für die Basis 2026.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,09 Mrd. USD (2026) | |
| Fachzeitschrift A | 1,22 Mrd. USD (2025) | Wird häufig als breitere Zahl für dekorative Beschichtungen ausgewiesen, mit teilweiser Einbeziehung angrenzender Kategorien und einer Währungs- und Preisbasis aus dem Vorjahr, die Vergleiche gegenüber einem Neustart im Jahr 2026 aufblähen kann. |
| Regionale Unternehmensberatung B | 0,95 Mrd. USD (2026) | Verwendet einen konservativeren Nachfrageaufbau, der stark auf Neubauvolumina setzt, mit begrenzter Anpassung für Neuanstrichintensität und Premiumisierung, die die realisierten Preise in städtischen Projekten anhebt. |
Die Streuung über die drei Zahlen erklärt sich größtenteils dadurch, ob die Neuanstrichnachfrage vollständig erfasst wird und ob nicht-architektonische Beschichtungen in die Gesamtsumme eingeflossen sind. Unser Ansatz bleibt auf einige klare Treiber zurückführbar und wird durch selektive Rollups und interviewgestützte Realitätschecks gegengeprüft, sodass das Ergebnis repliziert und aktualisiert werden kann, ohne die Mathematik zu verkomplizieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Saudi-Arabien Architektonische Farben Markt?
Der Saudi-Arabien Architektonische Farben Markt wurde im Jahr 2025 auf 1,04 Milliarden USD bewertet und wird voraussichtlich bis 2031 einen Wert von 1,38 Milliarden USD erreichen, mit einem CAGR von 4,89 % im Zeitraum 2026–2031.
Welcher Harztyp hatte im Jahr 2025 den größten Anteil?
Acrylate hatten den größten Anteil nach Harztyp und machten 46,38 % des Saudi-Arabien Architektonische Farben Marktes im Jahr 2025 aus.
Welche Technologie wird bis 2031 voraussichtlich am schnellsten wachsen?
Wasserbasierte Systeme werden voraussichtlich am schnellsten nach Technologie wachsen und bis 2031 einen CAGR von 5,51 % verzeichnen.
Welche Endverbraucherbranche hatte im Jahr 2025 den größten Anteil?
Der Wohnbereich hatte den größten Anteil nach Endverbraucherbranche und machte 58,89 % des Umsatzes im Jahr 2025 aus.
Wie wirken sich Rohstoffzölle auf die Kosten aus?
Vorgeschlagene Antidumpingzölle von 18–34 % auf chinesisches TiO₂ und 7,1–20 % auf lackierte Aluminiumbleche könnten die Pigment- und Spulenbandbeschichtungskosten erhöhen und die Margen von Herstellern ohne langfristige Lieferverträge unter Druck setzen.
Wie groß ist der aktuelle Markt für Architekturfarben in Saudi-Arabien?
Die Marktgröße für Architekturfarben in Saudi-Arabien wird im Jahr 2026 auf USD 1,09 Milliarden geschätzt und soll bis 2031 USD 1,38 Milliarden erreichen, bei einem CAGR von 4,89 % während des Prognosezeitraums (2026–2031).