
Taille et part du marché du café torréfié
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 54.62 Milliards de dollars |
| Taille du Marché (2031) | 72.87 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.93 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du café torréfié par Mordor Intelligence
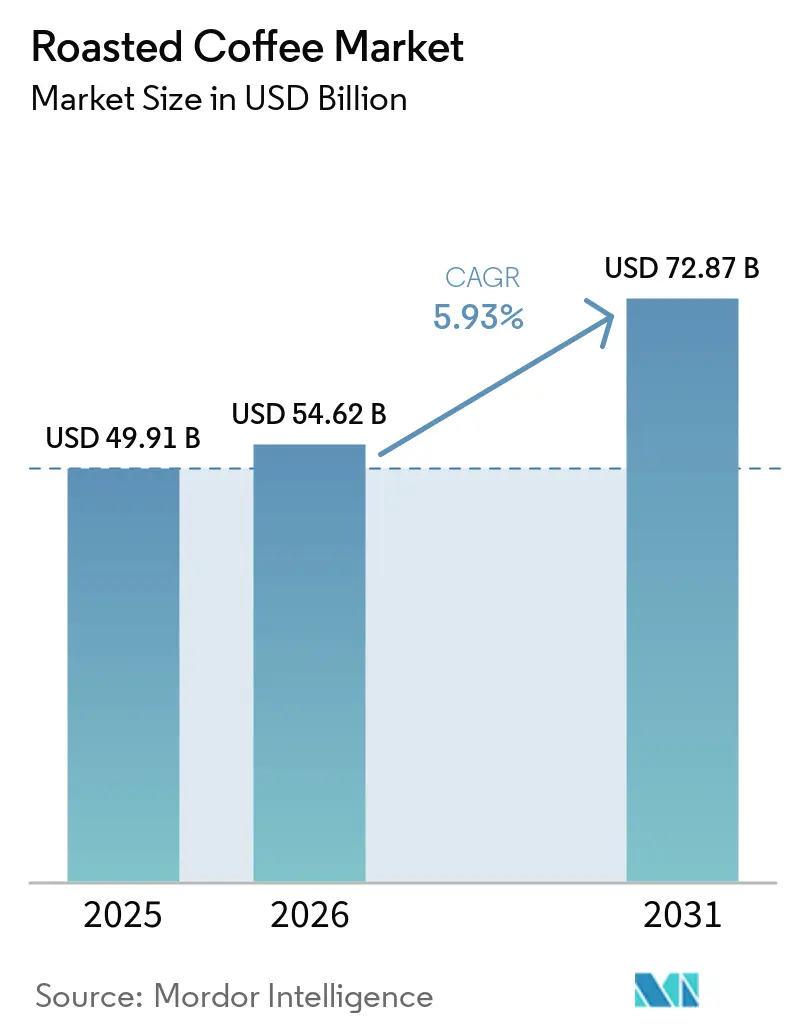
La taille du marché du café torréfié devrait s'étendre de 49,91 milliards USD en 2025 et 54,62 milliards USD en 2026 à 72,87 milliards USD d'ici 2031, enregistrant un CAGR de 5,93 % entre 2026 et 2031. Le marché du café torréfié dépasse le positionnement de simple matière première, les acheteurs accordant une importance croissante à l'origine du grain, au profil de torréfaction et à la traçabilité documentée des approvisionnements. Cette évolution soutient le pouvoir de fixation des prix pour les produits qui communiquent clairement sur la qualité, tandis que les mélanges de supermarché indifférenciés font face à une pression croissante. L'amélioration des équipements d'espresso domestiques a rehaussé les attentes des consommateurs en matière de préparation du café à domicile et accru la demande de grains de qualité café. L'expansion des cafés urbains en Asie-Pacifique crée davantage d'occasions de consommation hors domicile sur des marchés historiquement peu consommateurs de café. La volatilité de l'offre, l'exposition climatique et les nouvelles exigences de traçabilité façonneront les décisions d'approvisionnement, favorisant les torréfacteurs dotés de systèmes d'approvisionnement résilients.
Principaux enseignements du rapport
- Par niveau de torréfaction, la torréfaction moyenne représentait la plus grande part du marché du café torréfié, à 42,82 % en 2025, tandis que la torréfaction foncée devrait croître au CAGR le plus rapide de 7,68 % durant 2026-2031.
- Par type de grain, l'Arabica représentait la plus grande part du marché du café torréfié, à 61,37 % en 2025, tandis que le Robusta devrait croître au CAGR le plus rapide de 7,25 % durant 2026-2031.
- Par teneur en caféine, le café caféiné représentait la plus grande part du marché du café torréfié, à 87,48 % en 2025, tandis que le café décaféiné devrait croître au CAGR le plus rapide de 6,72 % durant 2026-2031.
- Par canal de distribution, le circuit à domicile représentait la plus grande part du marché du café torréfié, à 68,77 % en 2025, tandis que le circuit hors domicile devrait croître au CAGR le plus rapide de 7,19 % durant 2026-2031.
- Par géographie, l'Europe représentait la plus grande part du marché du café torréfié, à 36,38 % en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide de 7,42 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Premiumisation et adoption du café de spécialité | +1.8% | Mondial, avec l'Europe et l'Amérique du Nord en tête | Long terme (≥ 4 ans) |
| Expansion de la culture café et du brassage à domicile | +1.2% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique latine | Moyen terme (2-4 ans) |
| Commerce électronique, abonnements et disponibilité en vente directe au consommateur | +0.8% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Formats pratiques et diversification des occasions de consommation | +0.7% | Mondial | Court terme (≤ 2 ans) |
| Valorisation par la torréfaction à l'origine et image de marque d'origine | +0.5% | Europe et Amérique du Nord, avec certains importateurs d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Micro-torréfaction automatisée et personnalisation | +0.4% | Marchés urbains d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation et adoption du café de spécialité
La consommation de café de spécialité devrait soutenir la croissance du marché du café torréfié, les consommateurs accordant une plus grande importance à la qualité de préparation, à la provenance et aux profils aromatiques différenciés. La National Coffee Association a rapporté que 45 % des adultes américains avaient consommé une boisson à base d'espresso au cours de la semaine précédente en avril 2026, contre 40 % en 2022[1]. La consommation de café de spécialité au cours de la journée précédente a atteint un niveau record sur 14 ans, soit 46 %, au printemps 2025, soulignant la préférence croissante des consommateurs pour des produits de café premium et de meilleure qualité. L'Allemagne illustre ce changement dans les habitudes de consommation, le volume de café en grains entiers ayant atteint 193 800 tonnes métriques en 2025, malgré un recul du volume total de café torréfié. Cette tendance indique que les consommateurs privilégient de plus en plus le café en grains entiers, qui offre une plus grande fraîcheur, une personnalisation accrue et une qualité perçue supérieure, par rapport aux autres formats de café torréfié.
Expansion de la culture des cafés et du brassage à domicile
Le marché du café torréfié bénéficie de la croissance de la préparation à domicile et de la consommation en café, ce qui accroît la familiarité des consommateurs avec le café premium. Les consommateurs qui investissent dans des équipements d'espresso domestiques préfèrent souvent des grains reproduisant les boissons de style café, tandis que les habitués des cafés recherchent des grains en vente au détail offrant une expérience comparable à domicile. Tata Starbucks visait à dépasser 500 établissements dans 80 villes indiennes et à atteindre la rentabilité EBITDA au cours de l'exercice fiscal 2026. L'entreprise prévoit d'ouvrir 50 à 100 établissements par an, développant ainsi les occasions de consommation de café hors domicile à travers l'Inde. Cette expansion accroîtra l'exposition des consommateurs aux offres de café premium et soutiendra la demande de produits de café torréfié.
Commerce électronique, abonnements et disponibilité en vente directe au consommateur
Les canaux de vente directe au consommateur permettent aux torréfacteurs de nouer des relations plus étroites avec les ménages qui achètent régulièrement du café. Les modèles d'abonnement améliorent la visibilité sur la demande récurrente et réduisent la dépendance aux décisions de catégorie des supermarchés. Ils permettent également aux marques d'utiliser les préférences des clients en matière de torréfaction, de saveur et de fréquence de consommation pour planifier leurs offres de produits. La fraîcheur peut constituer un avantage significatif lorsque les torréfacteurs expédient les grains peu après la torréfaction. Le canal est le plus développé en Amérique du Nord et en Europe, tandis que les formats d'abonnement de spécialité émergent également en Asie-Pacifique. Cette voie offre aux petits torréfacteurs premium un moyen supplémentaire de se concurrencer sur des marchés où il est difficile d'obtenir de grandes positions en rayon dans la grande distribution.
Rétention de valeur par torréfaction à l'origine et image de marque d'origine
La torréfaction à l'origine permet aux pays producteurs de capter une plus grande part de la valeur du café avant que les produits n'entrent sur les marchés d'exportation. L'Éthiopie, la Colombie et le Vietnam renforcent les systèmes qui soutiennent les produits de café torréfié à marque d'origine. L'Autorité éthiopienne du café et du thé développe le Système éthiopien de traçabilité et de gestion du café, qui relie le café des parcelles agricoles aux registres d'exportation[2]. Le Département américain de l'Agriculture prévoit que l'Éthiopie exportera 30 000 sacs de café torréfié en 2026/27. Bien que ce volume reste faible, il représente un changement par rapport au modèle d'exportation historiquement axé sur le café vert de l'Éthiopie. La Fédération nationale des producteurs de café de Colombie opère dans plus de 600 municipalités et tient des registres pour 1,8 million de lots de café. Ces systèmes fournissent aux produits à marque d'origine une provenance documentée, ce qui est particulièrement pertinent pour les acheteurs premium sur le marché du café torréfié.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix et de l'offre de café vert | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Risque climatique sur les récoltes et la qualité | -0.5% | Amérique latine, Afrique et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Courte fenêtre de fraîcheur et dépendance à l'emballage | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Coût de conformité en matière de traçabilité, de déforestation et d'emballage | -0.4% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du café vert et de l'approvisionnement
La volatilité des prix du café vert demeure une contrainte pour le marché du café torréfié, les torréfacteurs étant confrontés à des coûts d'approvisionnement incertains et à des difficultés dans la planification des marges. L'indicateur composite de prix de l'Organisation internationale du café a atteint 354,52 cents américains par livre en février 2025 avant d'afficher une moyenne de 256,05 cents américains[3] par livre en mai 2026. Bien que le prix de mai 2026 ait été inférieur de 28 % au pic précédent, la volatilité intra-mensuelle est restée élevée, avec une moyenne de 8,8 %. Les exportations d'Arabica ont reculé de 9,3 % en glissement annuel, à 6,46 millions de sacs en mai 2026, prolongeant une tendance baissière de 13 mois. La prévision de production du Brésil pour 2026/27, fixée à 66,7 millions de sacs, pourrait atténuer les tensions sur l'approvisionnement ; toutefois, les risques liés aux conditions météorologiques continuent de compliquer les achats à terme, selon la Compagnie nationale d'approvisionnement. Le règlement de l'Union européenne sur la déforestation s'appliquera à partir du 30 décembre 2026 pour les grands et moyens opérateurs, et à partir du 30 juin 2027 pour les petites et micro-entreprises, alourdissant les exigences de conformité dans les décisions d'approvisionnement.
Risque climatique sur les récoltes et la qualité
Le risque climatique devient de plus en plus pertinent pour l'approvisionnement à long terme sur le marché du café torréfié, les conditions de chaleur et d'eau affectant les rendements et la qualité dans les régions productrices. Climate Central projette que 25 grands pays producteurs de café enregistreront en moyenne 47 jours supplémentaires néfastes pour le café, avec des températures supérieures à 30 °C, entre 2021 et 2025. Chaque grand pays producteur a connu davantage de jours de chaleur extrême au cours de cette période. Des recherches dont la publication est prévue en 2025 projettent des pertes potentielles de rendement en Arabica de 23 à 35 % en Amérique latine et de 16 à 21 % en Afrique selon les scénarios climatiques modélisés. Les travaux de référencement de TechnoServe et de l'ONUDI (Organisation des Nations Unies pour le développement industriel), en juin 2026, ont identifié une exposition aiguë à court terme parmi les producteurs d'Amérique latine et d'Indonésie en raison de la hausse des températures et de l'instabilité de la disponibilité en eau. Les torréfacteurs devront diversifier leurs portefeuilles d'origines et accorder une plus grande importance à l'altitude, à la résilience hydrique et à la continuité de l'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau de torréfaction :
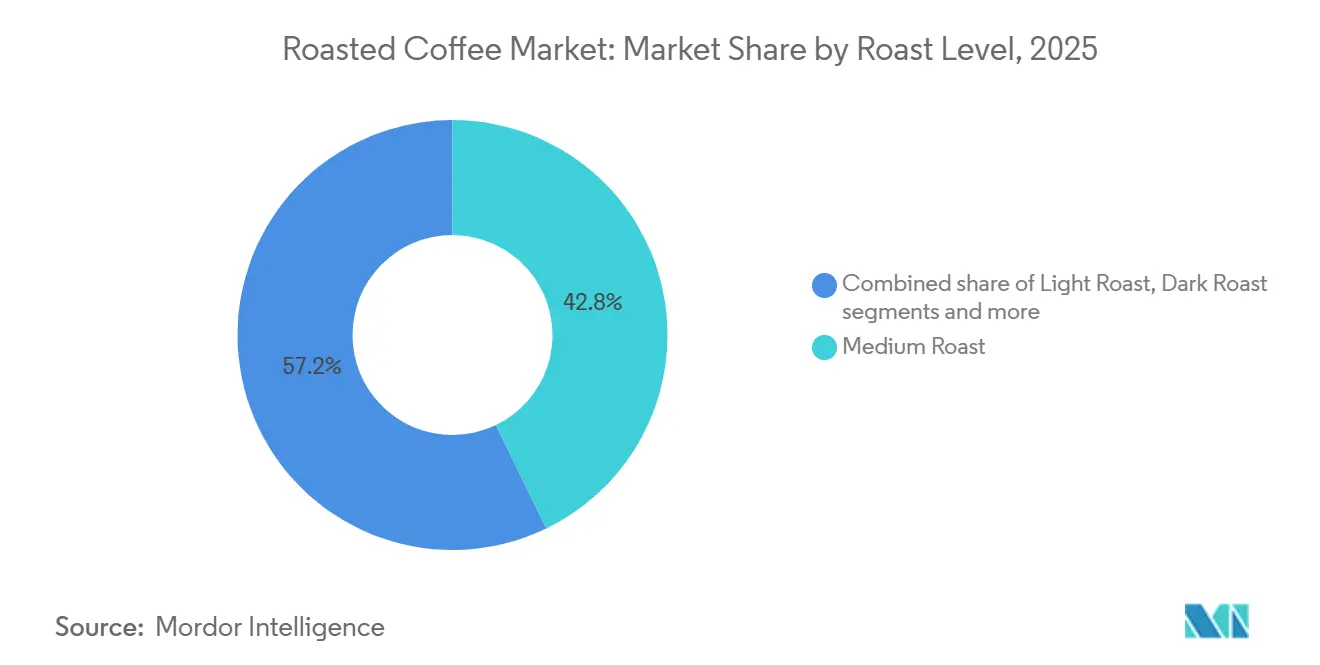
la torréfaction moyenne conserve une large compatibilité tandis que la torréfaction foncée gagne en dynamismeLa torréfaction moyenne devrait représenter 42,82 % de la part de marché du café torréfié en 2025, reflétant sa large compatibilité avec les machines à expresso, les cafetières à filtre et les méthodes de préparation par infusion. Elle reste un choix courant parmi les détaillants et les acheteurs de la restauration hors domicile à la recherche d'un profil unique adapté à plusieurs modes de préparation. Son caractère équilibré soutient également une consommation domestique généralisée en Amérique du Nord et en Europe du Nord. La catégorie des grains entiers en Allemagne devrait atteindre 193 800 tonnes en 2025, témoignant d'une demande soutenue pour des profils de torréfaction axés sur la qualité dans un marché mature. La capacité de la catégorie à servir plusieurs formats contribue à maintenir sa position de leader sur le marché du café torréfié. La demande en expresso commercial apporte un soutien supplémentaire, les bases d'expresso standardisées restant importantes pour les achats en grande quantité. La torréfaction moyenne demeure donc l'option la plus polyvalente pour les acheteurs nécessitant de la flexibilité sur les circuits de distribution au détail et en restauration hors domicile.
La torréfaction foncée devrait enregistrer la croissance la plus rapide dans le segment par niveau de torréfaction, avec un CAGR de 7,68 % entre 2026 et 2031. Son profil plus intense convient à la consommation orientée vers l'expresso et aux applications telles que le café prêt-à-boire et les concentrés. L'expansion de la culture des cafés en Asie-Pacifique soutient la demande, les profils de café plus forts correspondant aux préférences dominantes des consommateurs. La torréfaction foncée offre également une base de saveur de café reconnaissable pour les applications froides. Bien que la torréfaction légère représente une part de volume plus faible, elle occupe une position premium dans le café de spécialité car elle préserve les notes florales et fruitées des origines sélectionnées. Stronghold Robotics prévoit de lancer la plateforme de torréfaction S2 à l'échelle mondiale en avril 2026, avec 100 incréments de réglage de la chaleur et du flux d'air. Des équipements de torréfaction plus flexibles donneront aux cafés et aux détaillants spécialisés un meilleur contrôle sur les profils de torréfaction individuels. Cette évolution pourrait créer un mélange de torréfaction plus personnalisé au fil du temps, tandis que la torréfaction foncée continue de bénéficier de l'expansion des occasions de consommation d'expresso et de café froid.

Par type de grain :
l'Arabica est en tête tandis que le Robusta construit une position de spécialitéL'Arabica devrait représenter 61,37 % de la valeur du marché mondial du café torréfié en 2025, soutenu par sa présence établie dans les marchés du café de spécialité et du commerce de détail grand public en Europe et en Amérique du Nord. Il reste au cœur des produits axés sur l'origine et des menus de café premium. Son utilisation généralisée offre une familiarité aux consommateurs et permet aux grandes marques de maintenir des offres cohérentes. La sensibilité de l'Arabica à la chaleur renforce l'importance des zones de production en haute altitude. Les producteurs et les torréfacteurs continueront de s'appuyer sur l'Arabica pour leurs portefeuilles premium, bien qu'ils devront gérer leurs décisions d'approvisionnement plus étroitement. Sa position de valeur dominante garantira que l'Arabica conserve un rôle majeur sur le marché du café torréfié.
Le Robusta devrait être le type de grain à la croissance la plus rapide, enregistrant un CAGR de 7,25 % durant 2026–2031. Le Robusta vietnamien et indonésien de qualité supérieure est de plus en plus positionné comme café de spécialité spécifique à une origine plutôt que comme simple intrant de mélange à faible coût. Ce changement soutient un rôle stratégique plus durable pour le Robusta au-delà de la substitution de prix à court terme. En juin 2026, Trung Nguyen Legend a investi environ 83,6 millions USD pour établir un complexe de transformation à Dak Lak afin de soutenir le positionnement à plus haute valeur ajoutée du Robusta vietnamien. Les mélanges Arabica-Robusta resteront importants pour le café instantané, les capsules et les offres de bureau standard. Cependant, le Robusta spécifique à une origine pourrait occuper un rôle plus important dans les portefeuilles d'approvisionnement premium à mesure que les conditions climatiques continuent de peser sur l'offre d'Arabica.
Par teneur en caféine :
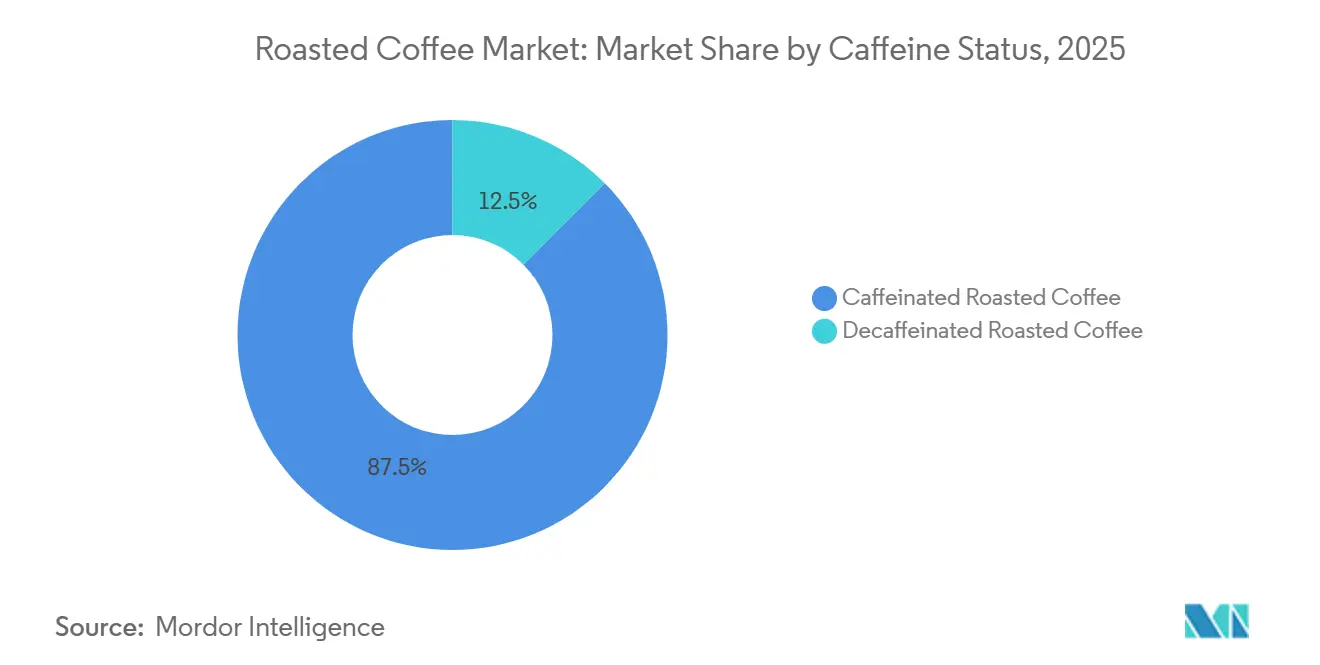
le café caféiné maintient la base tandis que le décaféiné se développeLe café caféiné représentait 87,48 % de la valeur mondiale du café torréfié en 2025, reflétant le rôle central de la caféine dans les occasions de consommation quotidienne de café. Le segment sert des habitudes établies dans les foyers, les lieux de travail, la distribution au détail et les cafés. Son envergure lui confère la plus large gamme de formats et de niveaux de prix. Les boissons à base d'expresso restent une source importante de demande, 45 % des adultes américains ayant déclaré en avoir consommé au cours de la semaine précédente en avril 2026. Le café caféiné bénéficie également de la croissance de la consommation hors domicile dans les villes émergentes. Cette large base maintiendra la catégorie dominante tout au long de la période de prévision. Les consommateurs continuent de rechercher la commodité, la saveur et l'énergie dans des produits caféinés familiers. Le segment reste donc la base principale de volume et de valeur du marché du café torréfié.
Le café décaféiné devrait se développer à un CAGR de 6,72 % de 2026 à 2031, ce qui en fait le segment à la croissance la plus rapide selon le statut en caféine. De meilleurs résultats gustatifs obtenus grâce au procédé Swiss Water et à la décaféination au dioxyde de carbone rendent le décaféiné premium plus crédible pour les acheteurs spécialisés. Les consommateurs vieillissants et les jeunes consommateurs soucieux de leur santé élargissent les occasions où le café est souhaité sans les effets de la caféine. Les données de la National Coffee Association ont montré que 7 % des Américains avaient consommé du café décaféiné un jour donné en 2025, avec une consommation plus forte chez les personnes âgées de 40 ans et plus. L'Asie-Pacifique devrait offrir la croissance régionale la plus rapide pour le décaféiné, à 8,2 %, portée par l'Inde, l'Indonésie et le Japon. Cela offre aux torréfacteurs spécialisés une opportunité précoce de développer des offres de décaféiné dans des cultures du café plus jeunes. Les choix de mélange resteront importants car les contraintes d'approvisionnement en Arabica affectent l'équilibre qualité-coût des produits décaféinés commerciaux.
Par canal de distribution :
le circuit à domicile est en tête tandis que le circuit hors domicile se développe dans les villes émergentesLe circuit à domicile représentait 68,77 % de la valeur du marché mondial du café torréfié en 2025, soutenu par les supermarchés, les hypermarchés, les épiceries de proximité et les canaux de vente au détail en ligne. Ce canal offre aux consommateurs un accès régulier au café conditionné dans une large gamme de prix. Il reste essentiel pour le réapprovisionnement des ménages et les gammes de produits de marque établies. La vente au détail en ligne devient une composante de plus en plus importante de la distribution en circuit à domicile, les ménages recherchant des options de café plus fraîches et plus sélectionnées. Le paysage de la vente au détail évolue vers les capsules, les formats de spécialité en grains frais, le commerce électronique et les points de vente spécialisés en café. Ces changements exigent des grandes marques qu'elles maintiennent leur pertinence en rayon tout en s'adaptant à des relations d'achat plus directes avec les consommateurs. Le circuit à domicile restera le plus grand canal de distribution sur le marché du café torréfié, car il soutient la consommation habituelle à domicile à grande échelle.
Le circuit hors domicile devrait être le canal de distribution à la croissance la plus rapide, enregistrant un CAGR de 7,19 % durant 2026-2031. L'expansion des réseaux de cafés en Asie-Pacifique et au Moyen-Orient et en Afrique du Nord accroît la consommation de café hors domicile. Tata Starbucks exploitait plus de 500 établissements dans 80 villes indiennes au cours de l'exercice fiscal 2026, démontrant l'ampleur de l'opportunité adressable dans les cafés. Les standards des cafés de spécialité élèvent également les attentes de qualité pour l'approvisionnement en grains dans la restauration collective. Le cold brew, le café prêt à boire et les concentrés d'espresso créent des occasions de consommation au-delà des visites traditionnelles en café et des achats en supermarché. Ces évolutions rendent les frontières entre canaux moins distinctes pour les marques et les détaillants. Les opérateurs du circuit hors domicile auront besoin de produits performants dans les offres d'espresso standard, les boissons café premium et les formats de café froid émergents. Ces facteurs positionnent le circuit hors domicile comme la voie de croissance de distribution la plus claire sur le marché du café torréfié.
Analyse géographique
Marché européen du café torréfié
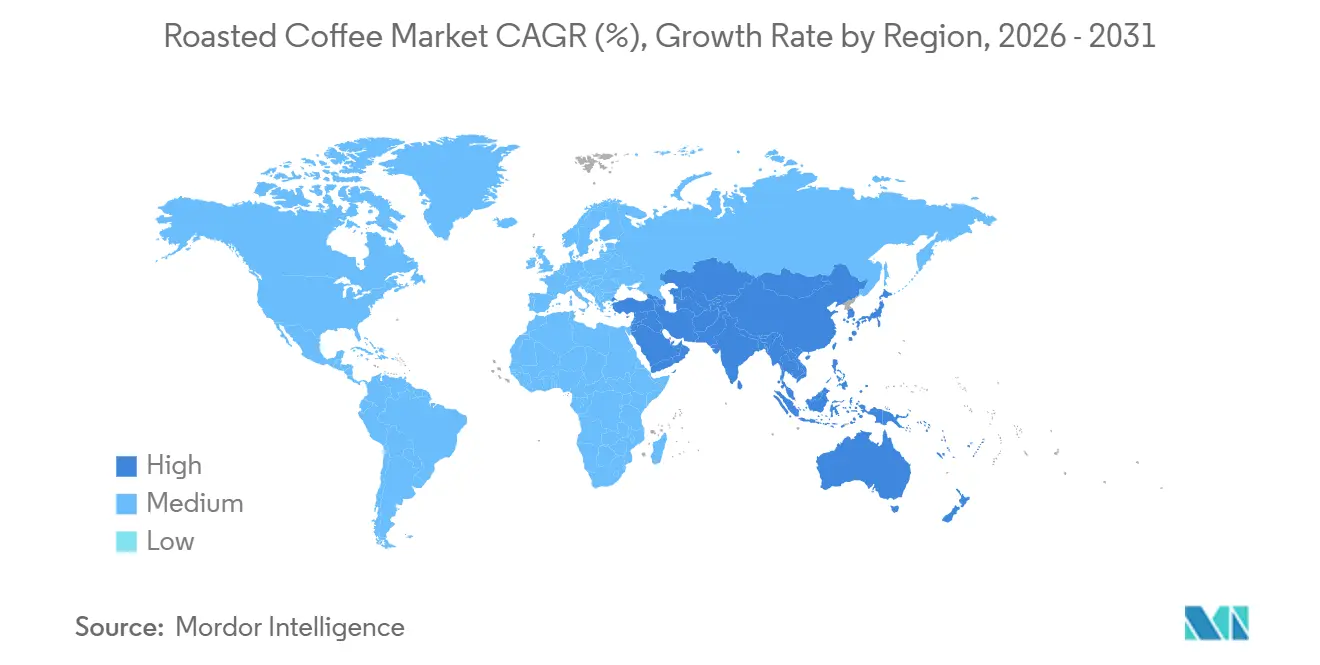
L'Europe détenait une part de 36,38 % du marché du café torréfié en 2025, ce qui en fait le plus grand marché régional. Une consommation par habitant élevée et des préférences bien établies pour les produits premium soutiennent la croissance en valeur, même lorsque les volumes restent stables. En Allemagne, la consommation de café hors domicile a atteint un record de 125 500 tonnes en 2025. En Italie, 39 torréfacteurs ont fermé en 2025, les coûts élevés du café vert ayant exercé une pression sur les opérateurs de plus petite taille. Les consommateurs européens se tournent de plus en plus vers les capsules, les produits de spécialité en grains frais, les certifications de durabilité et les torréfacteurs locaux. Le règlement EUDR exigera une documentation attestant l'absence de déforestation pour les intrants de café réglementés, renforçant l'importance des capacités de conformité au sein des chaînes d'approvisionnement européennes en café.
Marché du café torréfié en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus élevé, soit 7,42 %, sur la période 2026–2031. L'urbanisation, la hausse des revenus disponibles et l'expansion des réseaux de cafés font évoluer les habitudes de consommation traditionnellement dominées par le thé vers des occasions de consommation de café plus fréquentes. L'Inde représente un marché en forte croissance, Tata Starbucks ayant dépassé 500 établissements dans 80 villes et atteint la rentabilité au niveau de l'EBITDA au cours de l'exercice fiscal 2026. L'expansion de la consommation et de la base de production de café torréfié en Chine renforce la demande d'importations d'Arabica et de Robusta premium. Le Japon demeure un marché mature à haute valeur ajoutée avec des formats de consommation diversifiés, tandis que Singapour et l'Australie continuent d'influencer le marché du café de spécialité. La croissance régionale dépendra de la capacité des marques à aligner les préférences gustatives locales sur des formats de produits premium et pratiques.
Marché du café torréfié dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord demeure un marché important pour le café torréfié, soutenu par des marques solides, des formats de distribution avancés et un paysage de cafés très concurrentiel. Les consommateurs américains continuent d'accroître leur consommation de boissons à base d'espresso, stimulant la demande de grains torréfiés de meilleure qualité dans les circuits grand public et premium. L'Amérique du Sud conjugue sa position de première région productrice de café avec une consommation intérieure substantielle, notamment une croissance annuelle de 15 % du segment du café de spécialité au Brésil en 2025. Le Moyen-Orient et l'Afrique présentent des perspectives contrastées, les marchés du Golfe soutenant les importations de café premium tandis que l'Afrique de l'Est maintient son importance en tant que base d'approvisionnement. Le Mexique offre également une opportunité de croissance mesurée, les consommateurs urbains favorisant de plus en plus le café de spécialité. Collectivement, ces régions élargissent la demande tout en renforçant la valeur d'un approvisionnement traçable et résilient.
Paysage concurrentiel
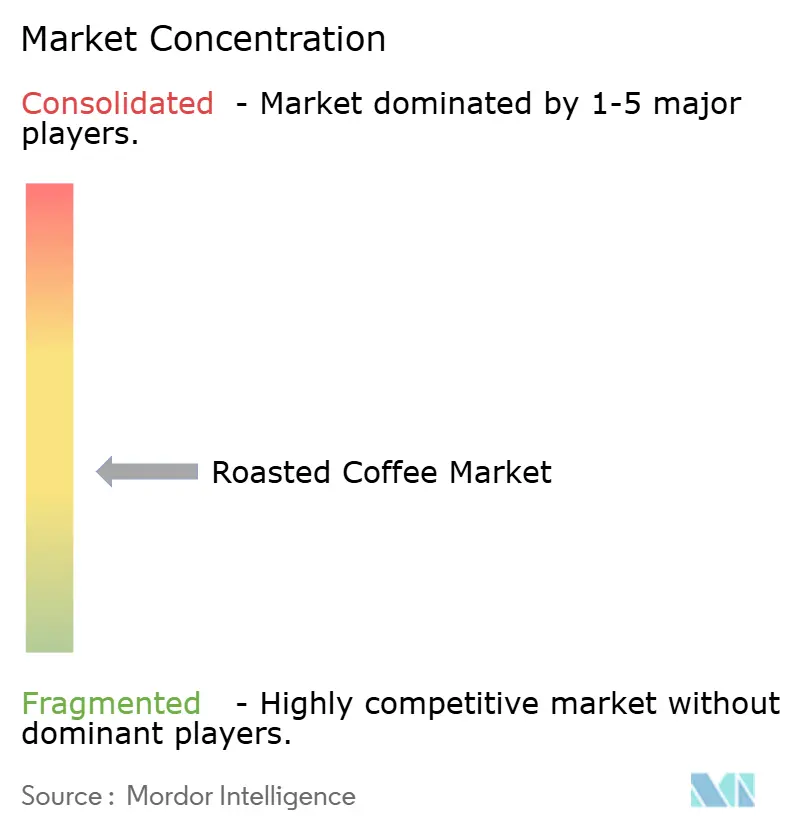
Le marché du café torréfié est modérément concentré. Les grandes entreprises se font concurrence par la notoriété de leurs marques, les systèmes de capsules et de dosettes, l'étendue de leur réseau de distribution et la diversité de leurs formats de produits. Les acteurs indépendants se différencient par des offres spécifiques à l'origine, la qualité de la torréfaction et leurs relations avec les cafés et les détaillants locaux. Keurig Dr Pepper a acquis 96,22 % des actions de JDE Peet's, une opération finalisée en avril 2026. Ce rapprochement réunit Jacobs, Douwe Egberts, L'OR, Peet's et le système de préparation Keurig au sein d'un même portefeuille, créant ainsi un concurrent mondial plus important face aux activités Nescafé, Nespresso et Starbucks sous licence de Nestlé. Cette transaction renforcerait l'importance de la possession de systèmes, dans la mesure où les capsules et les dosettes peuvent générer des achats récurrents. Elle renforcerait également la nécessité pour les grandes entreprises de se positionner sur le café en sachet, les formats à portion individuelle et les produits à marque de café.
Nestlé a cédé Blue Bottle Coffee à Centurium Capital en avril 2026, tout en conservant les droits sur les dosettes Nespresso à la marque Blue Bottle. Cette décision témoignerait d'une concentration accrue sur les formats premium évolutifs opérant au sein de systèmes établis. Keurig Dr Pepper et Nestlé USA ont également conclu un partenariat pour la fabrication et la distribution de dosettes Starbucks K-Cup aux États-Unis et au Canada en avril 2026. En 2025, JDE Peet's a lancé le café Dubai Chocolate dans 22 pays, illustrant la manière dont les extensions de saveurs sous marque ont créé de nouvelles occasions de consommation. Ces actions indiquent que les grandes entreprises cherchent à concilier l'échelle et l'innovation en matière de saveurs, de formats et de plateformes. L'expansion géographique vers des marchés encore peu pénétrés demeure une autre stratégie importante pour les plus grandes entreprises.
Les opportunités les plus prometteuses se trouvent dans les produits premium certifiés d'origine sur des marchés encore principalement approvisionnés en mélanges de commodités, notamment en Inde et en Asie du Sud-Est. Les abonnements en vente directe aux consommateurs permettent également aux marques spécialisées de milieu de gamme de nouer des relations clients au-delà de la grande distribution. Lavazza a lancé Tablì en Italie en septembre 2025 et est entré sur le marché américain en août 2026. Le système à onglets de café 100 % élimine le besoin de capsules, d'emballages ou de revêtements. Soutenu par plus de 15 brevets, ce système illustre le recours à la conception de formats propriétaires sur le marché du café à portion individuelle. Bellwether Coffee s'est développé en Australie en mars 2026 grâce à un partenariat avec Xtracted Espresso Solutions. Les technologies de torréfaction sur site pourraient permettre aux cafés et aux détaillants spécialisés d'exercer un plus grand contrôle sur les décisions d'achat de café vert et de torréfaction, créant ainsi une concurrence pour les fournisseurs de café torréfié de marque dans les comptes de restauration haut de gamme. Par conséquent, le paysage global reste concurrentiel malgré une concentration croissante parmi les plus grands groupes.
Leaders du secteur du café torréfié
-
Nestlé S.A.
-
JDE Peet's N.V.
-
Starbucks Corporation
-
The J.M. Smucker Company
-
Luigi Lavazza S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du café torréfié
- Nestle S.A.
- JDE Peet's N.V.
- Starbucks Corporation
- The J.M. Smucker Company
- Luigi Lavazza S.p.A.
- Keurig Dr Pepper Inc.
- Tchibo GmbH
- Melitta Group
- Massimo Zanetti Beverage Group S.p.A.
- Strauss Group
- UCC UESHIMA COFFEE CO., LTD.
- The Kraft Heinz Company
- Illycaffe S.p.A.
- Farmer Bros. Co.
- Tata Consumer Products Limited
- Coffee Holding Co., Inc.
- Tres Coracoes Alimentos S.A.
- Trung Nguyen Group
- Ajinomoto AGF, Inc.
- Blue Bottle Coffee
Recent Industry Developments in Marché du café torréfié
- Août 2026 : Luigi Lavazza S.p.A. a lancé Tablì sur le marché américain, introduisant le premier système de café monodose au monde utilisant des tablettes de café 100 % sans capsules, emballage ni revêtement. La société a également annoncé des plans pour étendre la disponibilité mondiale via Amazon plus tard en 2026.
- Juin 2026 : Keurig Dr Pepper a acquis 96,22 % des actions de JDE Peet's dans le cadre d'une transaction de 18 milliards USD, entraînant la radiation de la société d'Euronext Amsterdam. La société a également annoncé des plans pour séparer l'activité en Beverage Co. et Global Coffee Co. d'ici fin 2026.
- Avril 2026 : Keurig Dr Pepper et Nestlé USA ont prolongé leur partenariat stratégique pour continuer à fabriquer et distribuer les dosettes K-Cup Starbucks aux États-Unis et au Canada.
- Mars 2026 : Bellwether Coffee s'est développé en Australie grâce à un partenariat de distribution et de service avec Xtracted Espresso Solutions, introduisant pour la première fois son torréfacteur électrique de boutique sur le marché australien.
Périmètre du rapport sur le marché mondial du café torréfié
Le marché du café torréfié englobe les grains de café torréfiés destinés à la consommation via les canaux de vente au détail, de restauration collective et institutionnels. Par type, le marché est segmenté en torréfaction légère, torréfaction moyenne, torréfaction foncée et torréfaction espresso. Par type de grain, le marché est segmenté en arabica, robusta et café mélangé. Par teneur en caféine, le marché est segmenté en café torréfié caféiné et café torréfié décaféiné. Sur la base du canal de distribution, le marché est segmenté en circuit hors domicile et circuit à domicile. Le rapport propose une analyse détaillée des principales économies dans des régions telles que l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique.
| Torréfaction légère |
| Torréfaction moyenne |
| Torréfaction foncée |
| Torréfaction espresso |
| Arabica |
| Robusta |
| Café mélangé |
| Café torréfié caféiné |
| Café torréfié décaféiné |
| Circuit hors domicile | |
| Circuit à domicile | Supermarchés/Hypermarchés |
| Épiceries de proximité/Épiceries | |
| Points de vente en ligne | |
| Autre canal de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Belgique | |
| Suède | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Reste du Moyen-Orient et de l'Afrique |
| Par niveau de torréfaction | Torréfaction légère | |
| Torréfaction moyenne | ||
| Torréfaction foncée | ||
| Torréfaction espresso | ||
| Par type de grain | Arabica | |
| Robusta | ||
| Café mélangé | ||
| Par teneur en caféine | Café torréfié caféiné | |
| Café torréfié décaféiné | ||
| Par canal de distribution | Circuit hors domicile | |
| Circuit à domicile | Supermarchés/Hypermarchés | |
| Épiceries de proximité/Épiceries | ||
| Points de vente en ligne | ||
| Autre canal de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Belgique | ||
| Suède | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le café torréfié jusqu'en 2031 ?
La catégorie devrait croître à un CAGR de 5,93 % de 2026 à 2031, pour atteindre 72,87 milliards USD d'ici 2031.
Quel niveau de torréfaction détient la plus grande part des ventes de café torréfié ?
La torréfaction moyenne était en tête avec 42,82 % en 2025, car elle convient à la préparation en espresso, en cafetière à filtre et en infusion.
Quel type de grain de café connaît la croissance la plus rapide ?
Le Robusta devrait croître à un CAGR de 7,25 % jusqu'en 2031, les produits spécifiques à l'origine de qualité supérieure suscitant un intérêt croissant.
Pourquoi l'Asie-Pacifique est-elle importante pour les entreprises de café ?
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide de 7,42 % jusqu'en 2031, soutenu par l'urbanisation et l'expansion des cafés.