
Marktgröße und Marktanteil für gerösteten Kaffee
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
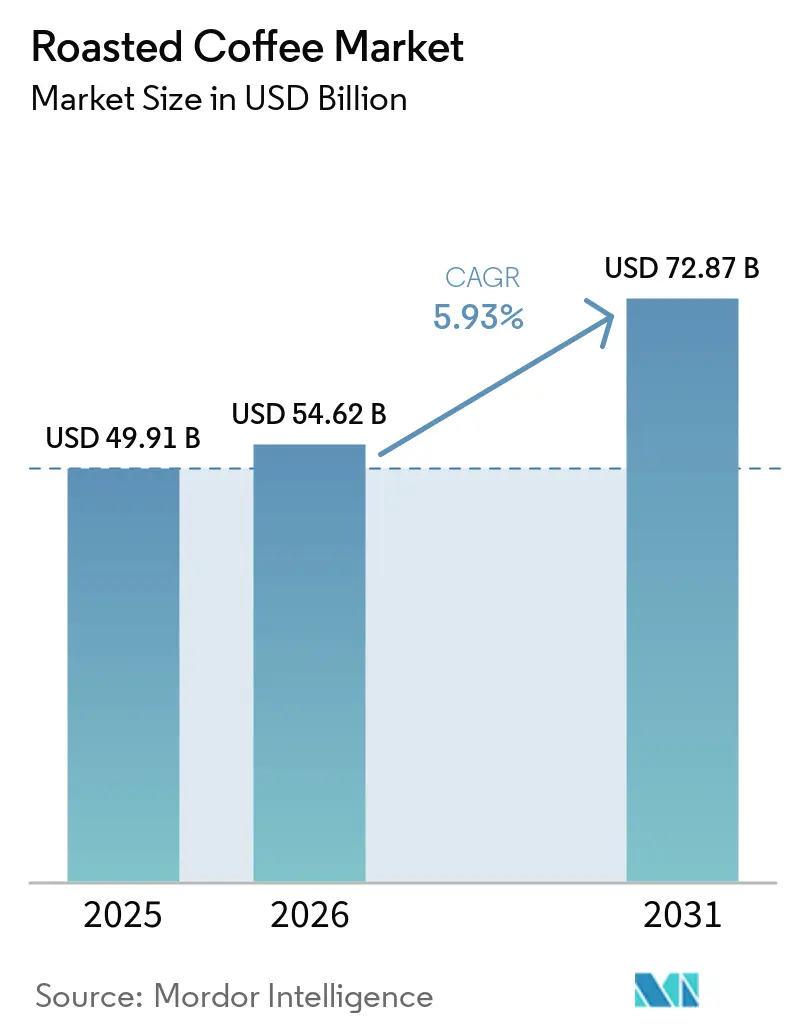
| Marktgröße (2026) | 54.62 Milliarden US-Dollar |
| Marktgröße (2031) | 72.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gerösteten Kaffee von Mordor Intelligence
Die Marktgröße für gerösteten Kaffee wird voraussichtlich von 49,91 Milliarden USD im Jahr 2025 und 54,62 Milliarden USD im Jahr 2026 auf 72,87 Milliarden USD bis 2031 anwachsen, was einem CAGR von 5,93 % zwischen 2026 und 2031 entspricht. Der Markt für gerösteten Kaffee bewegt sich zunehmend weg von einer reinen Rohstoffpositionierung, da Käufer verstärkt Wert auf Bohnenherkunft, Röstprofil und dokumentierte Beschaffung legen. Dieser Wandel stärkt die Preissetzungsmacht für Produkte, die Qualität klar kommunizieren, während undifferenzierte Supermarktmischungen zunehmendem Druck ausgesetzt sind. Verbesserte Heimespressogeräte haben die Verbrauchererwartungen an die Kaffeezubereitung zu Hause erhöht und die Nachfrage nach Bohnen in Café-Qualität gesteigert. Die Expansion städtischer Cafés im asiatisch-pazifischen Raum schafft mehr Außer-Haus-Konsumgelegenheiten in Märkten mit historisch begrenztem Kaffeekonsum. Angebotsvolatilität, klimatische Risiken und neue Rückverfolgbarkeitsanforderungen werden Beschaffungsentscheidungen prägen und Röster mit resilienten Beschaffungssystemen bevorzugen.
Wichtigste Erkenntnisse des Berichts
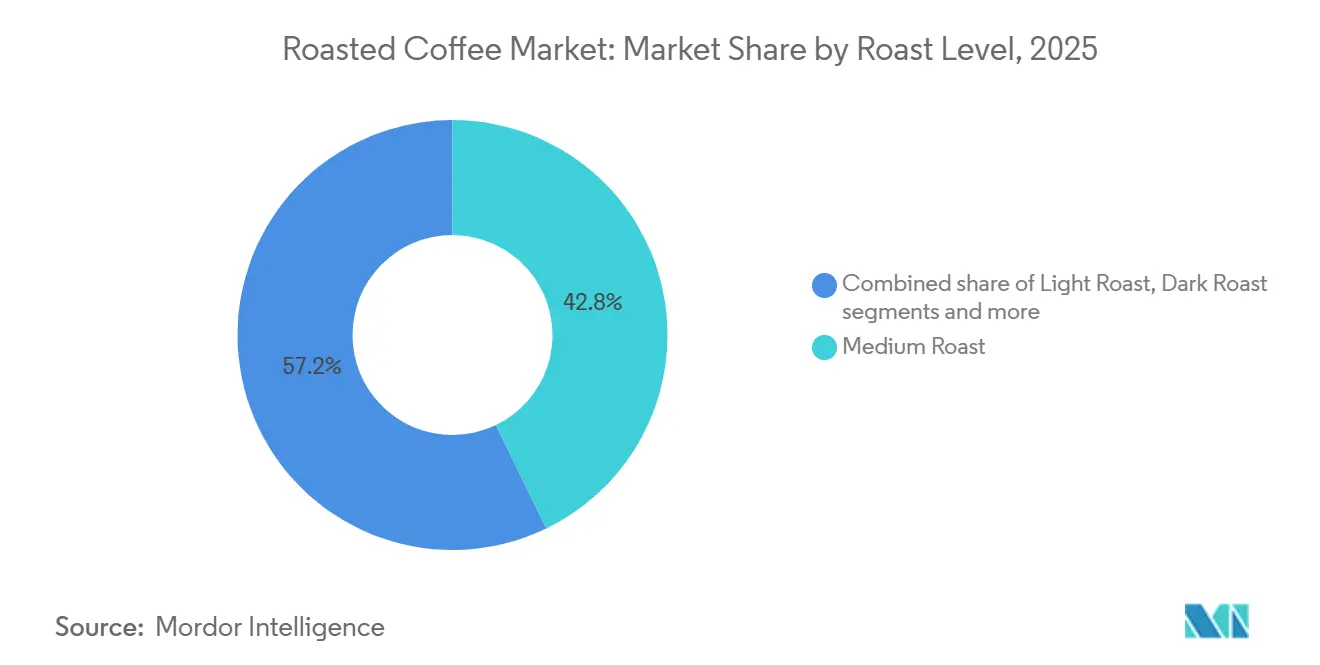
- Nach Röstgrad entfiel der größte Anteil am Markt für gerösteten Kaffee auf mittlere Röstung mit 42,82 % im Jahr 2025, während dunkle Röstung voraussichtlich mit dem schnellsten CAGR von 7,68 % im Zeitraum 2026–2031 wachsen wird.
- Nach Bohnentyp entfiel der größte Anteil am Markt für gerösteten Kaffee auf Arabica mit 61,37 % im Jahr 2025, während Robusta voraussichtlich mit dem schnellsten CAGR von 7,25 % im Zeitraum 2026–2031 wachsen wird.
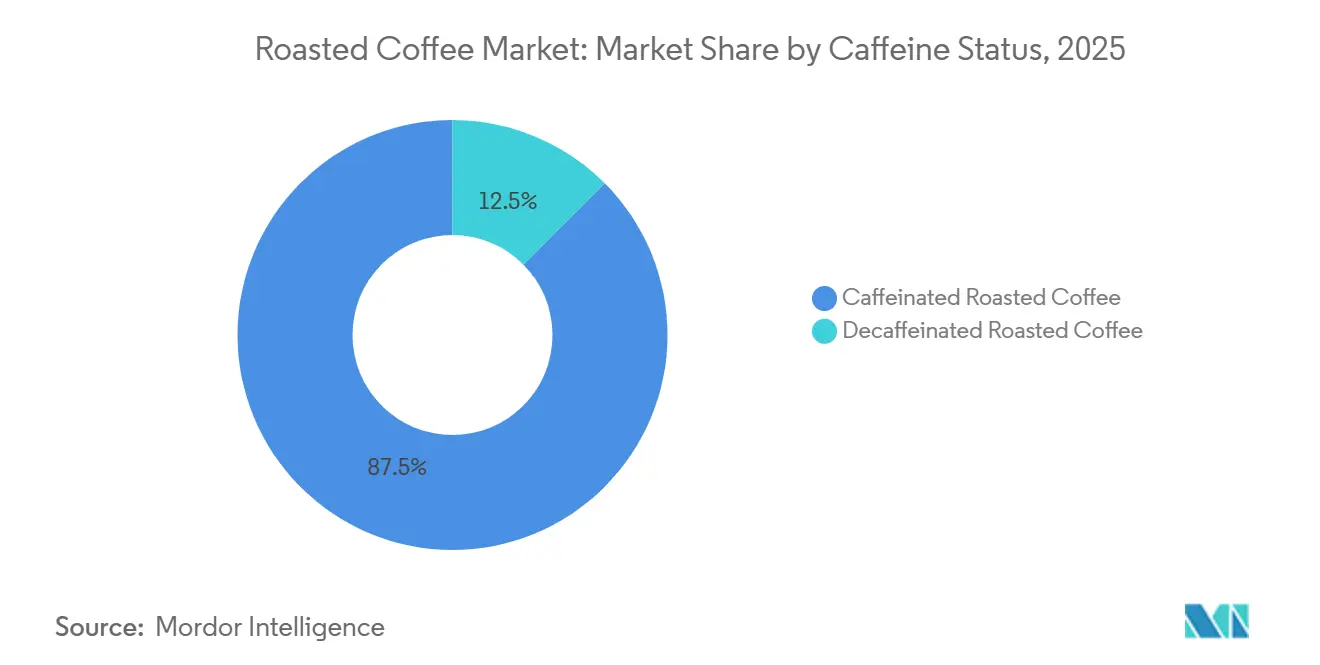
- Nach Koffeingehalt entfiel der größte Anteil am Markt für gerösteten Kaffee auf koffeinhaltigen Kaffee mit 87,48 % im Jahr 2025, während entkoffeinierter Kaffee voraussichtlich mit dem schnellsten CAGR von 6,72 % im Zeitraum 2026–2031 wachsen wird.
- Nach Vertriebskanal entfiel der größte Anteil am Markt für gerösteten Kaffee auf Off-Trade mit 68,77 % im Jahr 2025, während On-Trade voraussichtlich mit dem schnellsten CAGR von 7,19 % im Zeitraum 2026–2031 wachsen wird.
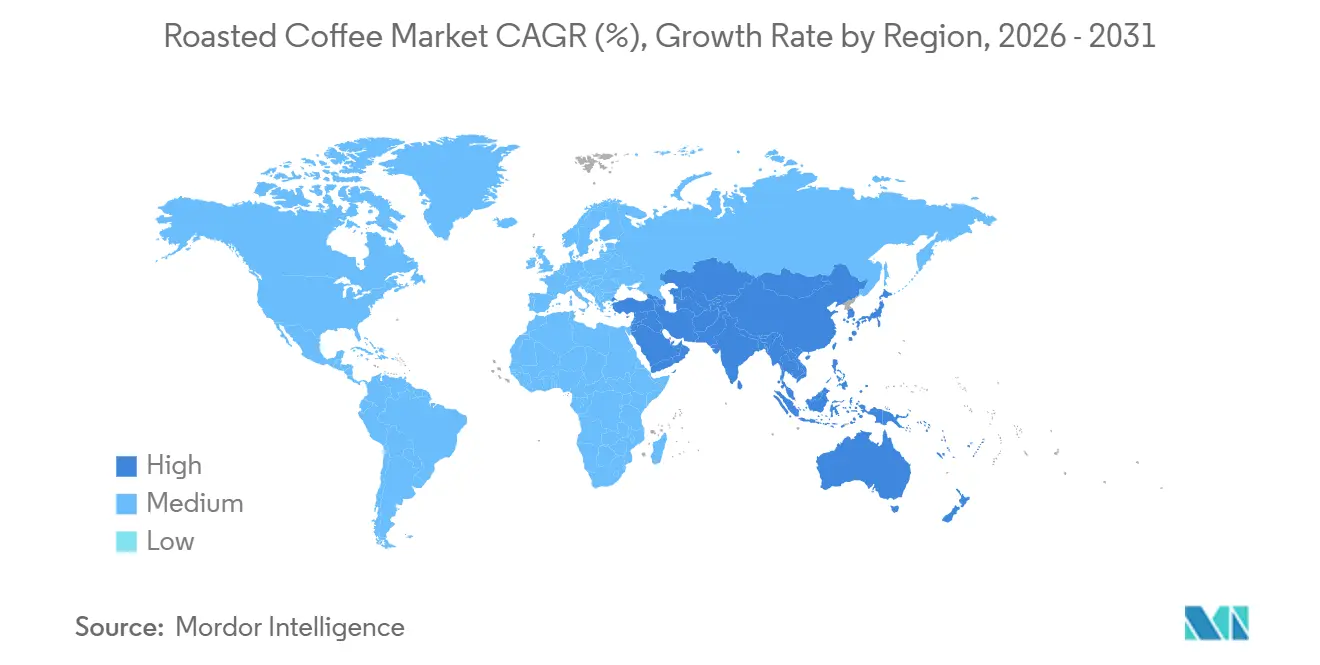
- Nach Geografie entfiel der größte Anteil am Markt für gerösteten Kaffee auf Europa mit 36,38 % im Jahr 2025, während der asiatisch-pazifische Raum voraussichtlich mit dem schnellsten CAGR von 7,42 % im Zeitraum 2026–2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung und Übernahme von Spezialitätenkaffee | +1.8% | Global, mit Europa und Nordamerika als Vorreiter | Langfristig (≥ 4 Jahre) |
| Expansion der Café-Kultur und des Heimbrauens | +1.2% | Asien-Pazifik als Kernmarkt, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| E-Commerce, Abonnements und Direktvertrieb an Verbraucher | +0.8% | Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Convenience-Formate und Diversifizierung von Konsumgelegenheiten | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Werterhalt durch Röstung am Ursprungsort und Herkunftsbranding | +0.5% | Europa und Nordamerika, mit ausgewählten Importeuren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Automatisiertes Mikro-Rösten und Personalisierung | +0.4% | Nordamerika, Europa und städtische Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung und Einführung von Spezialitätenkaffee
Der Konsum von Spezialitätenkaffee dürfte das Wachstum im Markt für gerösteten Kaffee stützen, da Verbraucher der Zubereitungsqualität, der Herkunft und differenzierten Geschmacksprofilen einen höheren Stellenwert beimessen. Die National Coffee Association berichtete, dass 45 % der US-amerikanischen Erwachsenen im April 2026 in der Vorwoche ein Espresso-basiertes Getränk konsumiert hatten, gegenüber 40 % im Jahr 2022[1]. Der Konsum von Spezialitätenkaffee am Vortag erreichte im Frühjahr 2025 mit 46 % ein 14-Jahres-Hoch und unterstreicht damit die wachsende Verbraucherpräferenz für hochwertige Kaffeeprodukte im Premiumsegment. Deutschland veranschaulicht diesen Wandel in den Konsummustern: Das Volumen von Kaffeebohnen erreichte 2025 193.800 Tonnen, obwohl das Gesamtvolumen an geröstetem Kaffee rückläufig war. Dieser Trend zeigt, dass Verbraucher zunehmend Kaffeebohnen bevorzugen, die im Vergleich zu anderen Formaten gerösteten Kaffees mehr Frische, Individualisierungsmöglichkeiten und eine höhere wahrgenommene Qualität bieten.
Expansion der Café-Kultur und des Heimbrühens
Der Markt für gerösteten Kaffee profitiert vom Wachstum sowohl des Heimbrühens als auch des Kaffeehausbesuchs, was die Vertrautheit der Verbraucher mit Premiumkaffee steigert. Verbraucher, die in Heim-Espressogeräte investieren, bevorzugen häufig Bohnen, die Kaffeehausgetränke nachbilden, während regelmäßige Kaffeehausbesucher nach Einzelhandelsbohnen suchen, die ein vergleichbares Erlebnis zu Hause ermöglichen. Tata Starbucks hatte das Ziel, in 80 indischen Städten mehr als 500 Filialen zu eröffnen und im Geschäftsjahr 2026 EBITDA-Positivität zu erreichen. Das Unternehmen plant, jährlich 50 bis 100 Filialen zu eröffnen und damit die Außer-Haus-Kaffeekonsumgelegenheiten in ganz Indien auszubauen. Diese Expansion wird die Verbraucherexposition gegenüber Premiumkaffeeangeboten erhöhen und die Nachfrage nach gerösteten Kaffeeprodukten stützen.
E-Commerce, Abonnements und Direktvertrieb an Verbraucher
Direktvertriebskanäle ermöglichen es Röstern, engere Beziehungen zu Haushalten aufzubauen, die regelmäßig Kaffee kaufen. Abonnementmodelle verbessern die Transparenz bei wiederkehrender Nachfrage und verringern die Abhängigkeit von Supermarkt-Kategorie-Entscheidungen. Sie ermöglichen es Marken auch, Kundenpräferenzen für Röstung, Geschmack und Konsumhäufigkeit zur Planung des Produktangebots zu nutzen. Frische kann einen bedeutenden Vorteil bieten, wenn Röster Bohnen kurz nach dem Rösten versenden. Der Kanal ist in Nordamerika und Europa am stärksten etabliert, während Spezialitäten-Abonnementformate auch im asiatisch-pazifischen Raum entstehen. Dieser Weg bietet kleineren Premium-Röstern eine zusätzliche Möglichkeit, in Märkten zu konkurrieren, in denen die Sicherung großer Einzelhandelsregalflächen schwierig ist.
Werterhalt durch Röstung am Ursprungsort und Herkunftsbranding
Die Röstung am Ursprungsort ermöglicht es den Erzeugerländern, einen größeren Anteil des Kaffeewerts zu erfassen, bevor die Produkte in die Exportmärkte gelangen. Äthiopien, Kolumbien und Vietnam stärken Systeme, die herkunftsgebrandete geröstete Kaffeeprodukte unterstützen. Die äthiopische Kaffee- und Teebehörde entwickelt das Äthiopische Kaffee-Rückverfolgbarkeits- und Managementsystem, das Kaffee von Farmflächen bis zu Exportaufzeichnungen verknüpft[2]. Das Landwirtschaftsministerium der Vereinigten Staaten prognostiziert, dass Äthiopien im Jahr 2026/27 30.000 Säcke gerösteten Kaffees exportieren wird. Obwohl dieses Volumen gering bleibt, stellt es eine Abkehr von Äthiopiens historisch rohkaffeegeprägtem Exportmodell dar. Die Nationale Kaffeebauernföderation Kolumbiens ist in mehr als 600 Gemeinden tätig und führt Aufzeichnungen für 1,8 Millionen Kaffeelose. Diese Systeme versehen herkunftsgebrandete Produkte mit dokumentierter Provenienz, was für Premium-Käufer im Markt für gerösteten Kaffee besonders relevant ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität und Angebotsvolatilität bei Rohkaffee | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Klimabedingtes Ernte- und Qualitätsrisiko | -0.5% | Lateinamerika, Afrika und Südostasien | Langfristig (≥ 4 Jahre) |
| Kurzes Frischefenster und Verpackungsabhängigkeit | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Rückverfolgbarkeit, Entwaldung und Kosten der Verpackungskonformität | -0.4% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität und Angebotsvolatilität bei Rohkaffee
Die Preisvolatilität bei Rohkaffee bleibt eine Einschränkung für den Markt für gerösteten Kaffee, da Röster mit unsicheren Inputkosten und Herausforderungen bei der Margenplanung konfrontiert sind. Der Composite-Indikatorpreis der Internationalen Kaffeeorganisation erreichte im Februar 2025 354,52 US-Cent pro Pfund, bevor er im Mai 2026 auf durchschnittlich 256,05 US[3]-Cent pro Pfund fiel. Obwohl der Preis im Mai 2026 um 28 % unter dem vorherigen Höchststand lag, blieb die Intramonatsvolatilität mit durchschnittlich 8,8 % hoch. Die Arabica-Exporte gingen im Jahresvergleich um 9,3 % auf 6,46 Millionen Säcke im Mai 2026 zurück und setzten damit einen 13-monatigen Abwärtstrend fort. Brasiliens Produktionsprognose für 2026/27 von 66,7 Millionen Säcken könnte den Versorgungsdruck mildern; Wetterbedingte Risiken erschweren jedoch weiterhin die Vorausbeschaffung, so das Nationale Versorgungsunternehmen. Die EU-Verordnung zur Entwaldung gilt ab dem 30. Dezember 2026 für große und mittelgroße Betreiber und ab dem 30. Juni 2027 für kleine und Kleinstunternehmen, was die Compliance-Anforderungen bei Beschaffungsentscheidungen erhöht.
Klimabedingte Ernte- und Qualitätsrisiken
Klimarisiken gewinnen für die langfristige Beschaffung im Markt für gerösteten Kaffee zunehmend an Bedeutung, da Hitze- und Wasserbedingungen die Erträge und die Qualität in den Anbauregionen beeinflussen. Climate Central prognostiziert, dass 25 bedeutende Kaffeeanbauländer zwischen 2021 und 2025 im Durchschnitt 47 zusätzliche kaffeeschädigende Tage mit Temperaturen über 30 °C verzeichnen werden. Jedes bedeutende Anbauland erlebte in diesem Zeitraum mehr Tage mit extremer Hitze. Für 2025 geplante Forschungsveröffentlichungen prognostizieren unter modellierten Klimaszenarien potenzielle Arabica-Ertragsverluste von 23–35 % in Lateinamerika und 16–21 % in Afrika. Die im Juni 2026 veröffentlichten Benchmarking-Arbeiten von TechnoServe und der UNIDO (Organisation der Vereinten Nationen für industrielle Entwicklung) identifizierten eine akute kurzfristige Gefährdung lateinamerikanischer und indonesischer Produzenten aufgrund steigender Temperaturen und instabiler Wasserverfügbarkeit. Röster werden ihre Herkunftsportfolios diversifizieren und der Höhenlage, Wasserresilienz und Versorgungskontinuität größere Bedeutung beimessen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Röstgrad:
Mittlere Röstung behält breite Kompatibilität, während dunkle Röstung an Dynamik gewinntMittlere Röstung wird voraussichtlich 42,82 % des Marktanteils für gerösteten Kaffee im Jahr 2025 ausmachen, was auf ihre breite Kompatibilität mit Espressomaschinen, Filterkaffeemaschinen und Pour-over-Methoden zurückzuführen ist. Sie bleibt eine gängige Wahl bei Einzelhändlern und Foodservice-Einkäufern, die ein einziges Profil für mehrere Zubereitungsarten suchen. Ihr ausgewogener Charakter unterstützt auch den weit verbreiteten Haushaltskonsum in Nordamerika und Nordeuropa. Die Kategorie der ganzen Bohnen in Deutschland wird voraussichtlich im Jahr 2025 193.800 Tonnen erreichen, was auf eine anhaltende Nachfrage nach qualitätsorientierten Röstprofilen in einem reifen Markt hindeutet. Die Fähigkeit der Kategorie, mehrere Formate zu bedienen, trägt dazu bei, ihre führende Position im Markt für gerösteten Kaffee zu erhalten. Die kommerzielle Espresso-Nachfrage bietet zusätzliche Unterstützung, da standardisierte Espresso-Basen für die Beschaffung in großen Mengen weiterhin wichtig sind. Mittlere Röstung bleibt daher die breiteste Option für Einkäufer, die Flexibilität über Einzelhandels- und Foodservice-Kanäle hinweg benötigen.
Dunkle Röstung wird voraussichtlich das schnellste Wachstum im Röstgrad-Segment verzeichnen, mit einem CAGR von 7,68 % zwischen 2026 und 2031. Ihr volleres Profil eignet sich für espressoorientierte Konsumgelegenheiten und Anwendungen wie trinkfertige Kaffeegetränke und Konzentrate. Die Expansion der Café-Kultur im asiatisch-pazifischen Raum unterstützt die Nachfrage, da stärkere Kaffeeprofile mit den vorherrschenden Verbraucherpräferenzen übereinstimmen. Dunkle Röstung bietet auch eine erkennbare Kaffeearomabasis für Kaltanwendungen. Obwohl helle Röstung einen kleineren Volumenanteil ausmacht, nimmt sie im Spezialitätenkaffee eine Premiumposition ein, da sie die blumigen und fruchtigen Noten ausgewählter Herkunftsregionen bewahrt. Stronghold Robotics plant, die S2-Röstplattform im April 2026 weltweit einzuführen, mit 100 Wärme- und Luftstrom-Einstellungsinkrementen. Flexiblere Röstgeräte werden Cafés und Spezialitätenhändlern eine größere Kontrolle über individuelle Röstprofile geben. Diese Entwicklung könnte im Laufe der Zeit zu einem personalisierteren Röstmix führen, während dunkle Röstung weiterhin von der Ausweitung der Espresso- und Kaltkaffe-Konsumgelegenheiten profitiert.


Nach Bohnentyp:
Arabica führt, während Robusta eine Spezialitätenposition aufbautArabica wird voraussichtlich 61,37 % des globalen Marktwerts für gerösteten Kaffee im Jahr 2025 ausmachen, unterstützt durch seine etablierte Präsenz in den Spezialitäten- und Mainstream-Einzelhandelskaffeemärkten in Europa und Nordamerika. Es bleibt zentral für herkunftsorientierte Produkte und Premium-Kaffeemenüs. Seine weit verbreitete Verwendung schafft Vertrautheit bei den Verbrauchern und ermöglicht es führenden Marken, konsistente Angebote aufrechtzuerhalten. Die Empfindlichkeit von Arabica gegenüber Hitze erhöht zudem die Bedeutung von Hochlagen-Produktionsgebieten. Produzenten und Röster werden weiterhin auf Arabica für Premium-Portfolios angewiesen sein, obwohl sie Beschaffungsentscheidungen sorgfältiger steuern müssen. Seine führende Wertposition wird sicherstellen, dass Arabica eine wichtige Rolle im Markt für gerösteten Kaffee behält.
Robusta wird voraussichtlich die am schnellsten wachsende Bohnensorte sein und im Zeitraum 2026–2031 einen CAGR von 7,25 % verzeichnen. Hochwertigerer vietnamesischer und indonesischer Robusta wird zunehmend als herkunftsspezifischer Spezialitätenkaffee positioniert und nicht mehr ausschließlich als kostengünstiger Mischungsbestandteil. Dieser Wandel unterstützt eine dauerhaftere strategische Rolle für Robusta über die kurzfristige Preissubstitution hinaus. Im Juni 2026 investierte Trung Nguyen Legend rund 83,6 Millionen USD, um in Dak Lak einen Verarbeitungskomplex zur Unterstützung der höherwertigen Positionierung von vietnamesischem Robusta zu errichten. Arabica-Robusta-Mischungen werden für Instantkaffee, Kapseln und Standard-Bürokaffee weiterhin wichtig bleiben. Herkunftsspezifischer Robusta könnte jedoch eine größere Rolle in Premium-Beschaffungsportfolios einnehmen, da die Klimabedingungen weiterhin Druck auf das Arabica-Angebot ausüben.
Nach Koffeingehalt:
Koffeinhaltiger Kaffee hält die Basis, während entkoffeinierter Kaffee expandiertKoffeinhaltiger Kaffee machte 2025 87,48 % des globalen Werts für gerösteten Kaffee aus, was die zentrale Rolle von Koffein bei täglichen Kaffeegelegenheiten widerspiegelt. Das Segment bedient etablierte Routinen im Haushalt, am Arbeitsplatz, im Einzelhandel und in Cafés. Seine Größe verschafft ihm die breiteste Palette an Formaten und Preispunkten. Espressobasierte Getränke bleiben eine wichtige Nachfragequelle; im April 2026 gaben 45 % der US-amerikanischen Erwachsenen an, in der Vorwoche Espresso konsumiert zu haben. Koffeinhaltiger Kaffee profitiert auch vom Wachstum des Außer-Haus-Konsums in aufstrebenden Städten. Diese breite Basis wird die Kategorie während des Prognosezeitraums dominant halten. Verbraucher suchen weiterhin nach Bequemlichkeit, Geschmack und Energie aus vertrauten koffeinhaltigen Produkten. Das Segment bleibt daher die Kern-Volumen- und Wertbasis des Markts für gerösteten Kaffee.
Entkoffeinierter Kaffee wird voraussichtlich mit einem CAGR von 6,72 % von 2026 bis 2031 wachsen und ist damit das am schnellsten wachsende Segment nach Koffeinstatus. Bessere Geschmacksergebnisse durch das Swiss-Water-Verfahren und die Kohlendioxid-Entkoffeinierung machen Premium-Entkoffeiniertes für Spezialitätseinkäufer glaubwürdiger. Ältere Verbraucher und gesundheitsbewusste jüngere Verbraucher erweitern die Gelegenheiten, bei denen Kaffee ohne Koffeinwirkung gewünscht wird. Daten der National Coffee Association zeigten, dass 7 % der Amerikaner im Jahr 2025 an einem bestimmten Vortag entkoffeinierten Kaffee konsumierten, mit stärkerem Konsum bei Personen ab 40 Jahren. Der asiatisch-pazifische Raum wird voraussichtlich das schnellste regionale Wachstum für Entkoffeiniertes mit 8,2 % verzeichnen, angeführt von Indien, Indonesien und Japan. Dies gibt Spezialitätsröstern eine frühe Gelegenheit, Entkoffeinierungsangebote in jüngeren Kaffeekulturen aufzubauen. Mischungsentscheidungen werden weiterhin wichtig sein, da Arabica-Angebotsengpässe das Qualitäts- und Kostengleichgewicht kommerzieller Entkoffeinierungsprodukte beeinflussen.
Nach Vertriebskanal:
Off-Trade führt, während On-Trade in aufstrebenden Städten expandiertOff-Trade machte 68,77 % des globalen Marktwerts für gerösteten Kaffee im Jahr 2025 aus, unterstützt durch Supermärkte, Verbrauchermärkte, Convenience-Stores und Online-Einzelhandelskanäle. Dieser Kanal bietet Verbrauchern regelmäßigen Zugang zu verpacktem Kaffee über ein breites Preisspektrum. Er bleibt unverzichtbar für die Haushaltsversorgung und etablierte Markenproduktlinien. Der Online-Einzelhandel wird zu einem zunehmend wichtigen Bestandteil der Off-Trade-Distribution, da Haushalte frischere und kuratiertere Kaffeeoptionen suchen. Die Einzelhandelslandschaft verlagert sich in Richtung Kapseln, frische Spezialitätenbohnenformate, E-Commerce und spezialisierte Kaffeegeschäfte. Diese Veränderungen erfordern von großen Marken, die Regalrelevanz aufrechtzuerhalten und sich gleichzeitig an direktere Verbraucherkaufbeziehungen anzupassen. Off-Trade wird der größte Vertriebskanal im Markt für gerösteten Kaffee bleiben, da er den gewohnheitsmäßigen Heimkonsum in großem Maßstab unterstützt.
On-Trade wird voraussichtlich der am schnellsten wachsende Vertriebskanal sein und im Zeitraum 2026–2031 einen CAGR von 7,19 % verzeichnen. Die Expansion von Café-Netzwerken im asiatisch-pazifischen Raum sowie im Nahen Osten und Nordafrika erhöht den Außer-Haus-Kaffeekonsum. Tata Starbucks betrieb im Geschäftsjahr 2026 mehr als 500 Filialen in 80 indischen Städten und demonstrierte damit das Ausmaß der adressierbaren Café-Möglichkeit. Spezialitätencafé-Standards erhöhen auch die Qualitätserwartungen für die Beschaffung von Foodservice-Bohnen. Cold Brew, trinkfertige Kaffeegetränke und Espressokonzentrate schaffen Konsumgelegenheiten jenseits traditioneller Café-Besuche und Supermarkteinkäufe. Diese Entwicklungen machen die Kanalgrenzen für Marken und Einzelhändler weniger klar. On-Trade-Betreiber werden Produkte benötigen, die über Standard-Espressoangebote, Premium-Café-Getränke und aufkommende Kaltkaffe-Formate hinweg funktionieren. Diese Faktoren positionieren On-Trade als den deutlichsten Vertriebswachstumsweg im Markt für gerösteten Kaffee.
Geografische Analyse
Markt für gerösteten Kaffee in Europa
Europa hielt im Jahr 2025 einen Anteil von 36,38 % am Markt für gerösteten Kaffee und war damit der größte regionale Markt. Ein hoher Pro-Kopf-Konsum und fest etablierte Präferenzen für Premiumprodukte stützen das Wertwachstum, selbst wenn die Volumina stagnieren. In Deutschland erreichte der Außer-Haus-Kaffeekonsum im Jahr 2025 mit 125.500 Tonnen einen Rekordwert. In Italien schlossen im Jahr 2025 39 Torrefazioni, da hohe Rohkaffeekosten den Druck auf kleinere Betreiber erhöhten. Europäische Verbraucher verlagern sich zunehmend in Richtung Kapseln, frische Spezialitätenkaffeebohnen, Nachhaltigkeitszertifizierungen und lokale Röstereien. Die EUDR wird eine entwaldungsfreie Dokumentation für regulierte Kaffeeinputs vorschreiben und damit die Bedeutung von Compliance-Fähigkeiten in den europäischen Kaffeelieferketten erhöhen.
Markt für gerösteten Kaffee im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich im Zeitraum 2026–2031 den schnellsten regionalen CAGR von 7,42 % verzeichnen. Urbanisierung, steigende verfügbare Einkommen und ein wachsendes Café-Netzwerk verlagern die traditionell teedominierten Konsummuster hin zu häufigeren Kaffeekonsumgelegenheiten. Indien stellt einen wichtigen Wachstumsmarkt dar, wobei Tata Starbucks im Geschäftsjahr 2026 die Marke von 500 Filialen in 80 Städten überschritten hat und EBITDA-positiv geworden ist. Chinas wachsende Basis für den Konsum und die Produktion von geröstetem Kaffee stärkt die Nachfrage nach Premium-Arabica- und Robusta-Importen. Japan bleibt ein reifer, hochwertiger Markt mit vielfältigen Konsumformaten, während Singapur und Australien weiterhin den Spezialitätenkaffeemarkt beeinflussen. Das regionale Wachstum wird davon abhängen, wie effektiv Marken lokale Geschmackspräferenzen mit Premium- und praktischen Produktformaten in Einklang bringen.
Markt für gerösteten Kaffee in Nord- und Südamerika sowie im Nahen Osten und Afrika
Nordamerika bleibt ein bedeutender Markt für gerösteten Kaffee, gestützt durch starke Marken, fortschrittliche Einzelhandelsformate und eine äußerst wettbewerbsintensive Café-Landschaft. US-amerikanische Verbraucher steigern weiterhin ihren Konsum von Espresso-basierten Getränken, was die Nachfrage nach qualitativ hochwertigeren gerösteten Bohnen in Massenmarkt- und Premiumkanälen antreibt. Südamerika verbindet seine Position als größte Kaffeeproduktionsregion mit einem erheblichen Inlandskonsum, einschließlich eines jährlichen Wachstums von 15 % im Spezialitätenkaffee-Segment in Brasilien im Jahr 2025. Der Nahe Osten und Afrika bieten ein gemischtes Bild, wobei die Golfmärkte Premium-Kaffeeimporte unterstützen und Ostafrika seine Bedeutung als Versorgungsbasis beibehält. Mexiko bietet ebenfalls eine moderate Wachstumschance, da städtische Verbraucher zunehmend Spezialitätenkaffee bevorzugen. Insgesamt verbreitern diese Regionen die Nachfrage und steigern gleichzeitig den Wert rückverfolgbarer und resilienter Beschaffung.

Wettbewerbslandschaft
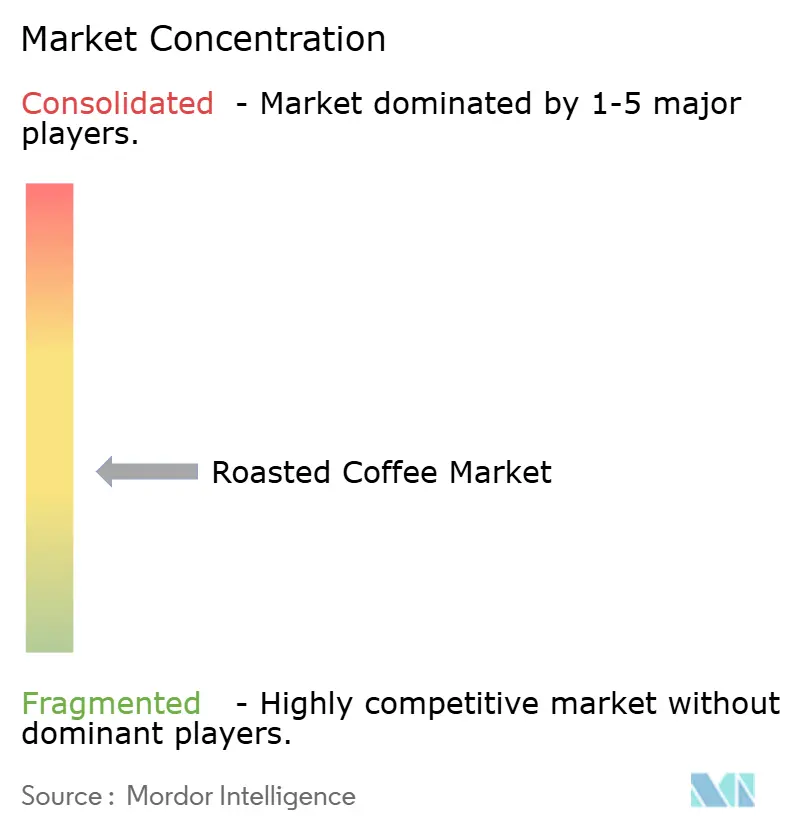
Der Markt für gerösteten Kaffee ist mäßig konzentriert. Führende Unternehmen konkurrieren über Markenbekanntheit, Kapsel- und Pad-Systeme, Distributionsreichweite und Produktformatvielfalt. Unabhängige Anbieter differenzieren sich durch herkunftsspezifische Angebote, Röstqualität und Beziehungen zu Cafés und lokalen Einzelhändlern. Keurig Dr Pepper erwarb 96,22 % der Anteile von JDE Peet's, was im April 2026 abgeschlossen wurde. Die Kombination bringt Jacobs, Douwe Egberts, L'OR, Peet's und das Keurig-Brühsystem unter ein Portfolio und schafft damit einen größeren globalen Wettbewerber für Nestlés Nescafé, Nespresso und die lizenzierten Starbucks-Geschäfte. Die Transaktion würde die Bedeutung des Systembesitzes erhöhen, da Kapseln und Pads Wiederholungskäufe fördern können. Sie würde auch die Notwendigkeit für führende Unternehmen verstärken, in den Bereichen Bohnenkaffee, Einzelportionsformate und café-gebrandete Produkte zu konkurrieren.
Nestlé verkaufte Blue Bottle Coffee im April 2026 an Centurium Capital und behielt dabei die Rechte an Blue Bottle-gebrandeten Nespresso-Kapseln. Dieser Schritt würde auf einen stärkeren Fokus auf skalierbare Premium-Formate hindeuten, die innerhalb etablierter Systeme operieren. Keurig Dr Pepper und Nestlé USA gingen im April 2026 außerdem eine Partnerschaft zur Herstellung und zum Vertrieb von Starbucks K-Cup-Pads in den Vereinigten Staaten und Kanada ein. Im Jahr 2025 führte JDE Peet's Dubai-Schokoladen-Kaffee in 22 Ländern ein und demonstrierte damit, wie gebrandete Geschmackserweiterungen neue Konsumgelegenheiten schufen. Diese Maßnahmen zeigen, dass große Unternehmen Skalierung mit Innovation in den Bereichen Geschmacksrichtungen, Formate und Plattformen in Einklang bringen. Die geografische Expansion in noch wenig erschlossene Märkte bleibt eine weitere wichtige Strategie für die größten Unternehmen.
Die stärksten Chancen bestehen bei herkunftszertifizierten Premium-Produkten in Märkten, die noch überwiegend durch Rohstoffmischungen bedient werden, insbesondere in Indien und Südostasien. Direkt-an-Verbraucher-Abonnements ermöglichen es mittelgroßen Spezialitätenmarken zudem, Kundenbeziehungen jenseits des Lebensmitteleinzelhandels aufzubauen. Lavazza führte Tablì im September 2025 in Italien ein und trat im August 2026 in den US-amerikanischen Markt ein. Das 100-%-Kaffeetabletten-System macht Kapseln, Umhüllungen oder Beschichtungen überflüssig. Gestützt auf mehr als 15 Patente demonstriert das System den Einsatz von proprietärem Formatdesign im Einzelportions-Kaffeemarkt. Bellwether Coffee expandierte im März 2026 durch eine Partnerschaft mit Xtracted Espresso Solutions nach Australien. Vor-Ort-Rösttechnologien könnten Cafés und Spezialitätenhändlern ermöglichen, eine größere Kontrolle über den Einkauf von Rohkaffeebohnen und Röstentscheidungen auszuüben, was für gebrandete Röstkaffe-Anbieter im gehobenen Foodservice-Bereich Wettbewerb schafft. Daher bleibt die Gesamtlandschaft trotz zunehmender Konzentration unter den gröten Gruppen wettbewerbsintensiv.
Marktführer in der Branche für gerösteten Kaffee
-
Nestlé S.A.
-
JDE Peet's N.V.
-
Starbucks Corporation
-
The J.M. Smucker Company
-
Luigi Lavazza S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gerösteten Kaffee
- Nestle S.A.
- JDE Peet's N.V.
- Starbucks Corporation
- The J.M. Smucker Company
- Luigi Lavazza S.p.A.
- Keurig Dr Pepper Inc.
- Tchibo GmbH
- Melitta Group
- Massimo Zanetti Beverage Group S.p.A.
- Strauss Group
- UCC UESHIMA COFFEE CO., LTD.
- The Kraft Heinz Company
- Illycaffe S.p.A.
- Farmer Bros. Co.
- Tata Consumer Products Limited
- Coffee Holding Co., Inc.
- Tres Coracoes Alimentos S.A.
- Trung Nguyen Group
- Ajinomoto AGF, Inc.
- Blue Bottle Coffee

Recent Industry Developments in Markt für gerösteten Kaffee
- August 2026: Luigi Lavazza S.p.A. führte Tablì auf dem US-Markt ein und stellte das weltweit erste Einzelportionen-Kaffeesystem vor, das 100 % Kaffee-Tabs ohne Kapseln, Umhüllung oder Beschichtung verwendet. Das Unternehmen kündigte außerdem Pläne an, die globale Verfügbarkeit später im Jahr 2026 über Amazon auszuweiten.
- Juni 2026: Keurig Dr Pepper erwarb 96,22 % der Anteile von JDE Peet's in einer Transaktion im Wert von 18 Milliarden USD, was zur Streichung des Unternehmens aus dem Euronext Amsterdam führte. Das Unternehmen kündigte außerdem Pläne an, das Geschäft bis Ende 2026 in Beverage Co. und Global Coffee Co. aufzuteilen.
- April 2026: Keurig Dr Pepper und Nestlé USA verlängerten ihre strategische Partnerschaft, um die Herstellung und den Vertrieb von Starbucks K-Cup-Kapseln in den Vereinigten Staaten und Kanada fortzusetzen.
- März 2026: Bellwether Coffee expandierte durch eine Vertriebs- und Servicepartnerschaft mit Xtracted Espresso Solutions nach Australien und führte seinen elektrischen Ladenröster erstmals auf dem australischen Markt ein.


Umfang des globalen Marktberichts für gerösteten Kaffee
Der Markt für gerösteten Kaffee umfasst zum Konsum geröstete Kaffeebohnen über Einzelhandels-, Foodservice- und institutionelle Kanäle. Nach Typ ist der Markt in helle Röstung, mittlere Röstung, dunkle Röstung und Espresso-Röstung segmentiert. Nach Bohnentyp ist der Markt in Arabica, Robusta und gemischten Kaffee segmentiert. Nach Koffeingehalt ist der Markt in koffeinhaltigen gerösteten Kaffee und entkoffeinierten gerösteten Kaffee segmentiert. Basierend auf dem Vertriebskanal ist der Markt in On-Trade und Off-Trade segmentiert. Der Bericht bietet eine detaillierte Analyse über wichtige Volkswirtschaften in Regionen wie Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika.
| Helle Röstung |
| Mittlere Röstung |
| Dunkle Röstung |
| Espresso-Röstung |
| Arabica |
| Robusta |
| Gemischter Kaffee |
| Koffeinhaltiger gerösteter Kaffee |
| Entkoffeinierter gerösteter Kaffee |
| On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte |
| Convenience-Stores/Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Belgien | |
| Schweden | |
| Polen | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Röstgrad | Helle Röstung | |
| Mittlere Röstung | ||
| Dunkle Röstung | ||
| Espresso-Röstung | ||
| Nach Bohnentyp | Arabica | |
| Robusta | ||
| Gemischter Kaffee | ||
| Nach Koffeingehalt | Koffeinhaltiger gerösteter Kaffee | |
| Entkoffeinierter gerösteter Kaffee | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte | |
| Convenience-Stores/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Belgien | ||
| Schweden | ||
| Polen | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für gerösteten Kaffee bis 2031?
Die Kategorie wird voraussichtlich mit einem CAGR von 5,93 % von 2026 bis 2031 wachsen und bis 2031 72,87 Milliarden USD erreichen.
Welcher Röstgrad hat den größten Anteil am Verkauf von geröstetem Kaffee?
Mittlere Röstung führte im Jahr 2025 mit 42,82 %, da sie sich für Espresso, Filterkaffee und Pour-over-Zubereitung eignet.
Welcher Kaffeebohnentyp wächst am schnellsten?
Robusta wird voraussichtlich bis 2031 mit einem CAGR von 7,25 % wachsen, da höherwertige herkunftsspezifische Produkte an Interesse gewinnen.
Warum ist der asiatisch-pazifische Raum für Kaffeeunternehmen wichtig?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 den schnellsten regionalen CAGR von 7,42 % verzeichnen, unterstützt durch Urbanisierung und Café-Expansion.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
