
Tamaño y participación del mercado de café tostado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 54.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 72.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.93 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de café tostado por Mordor Intelligence
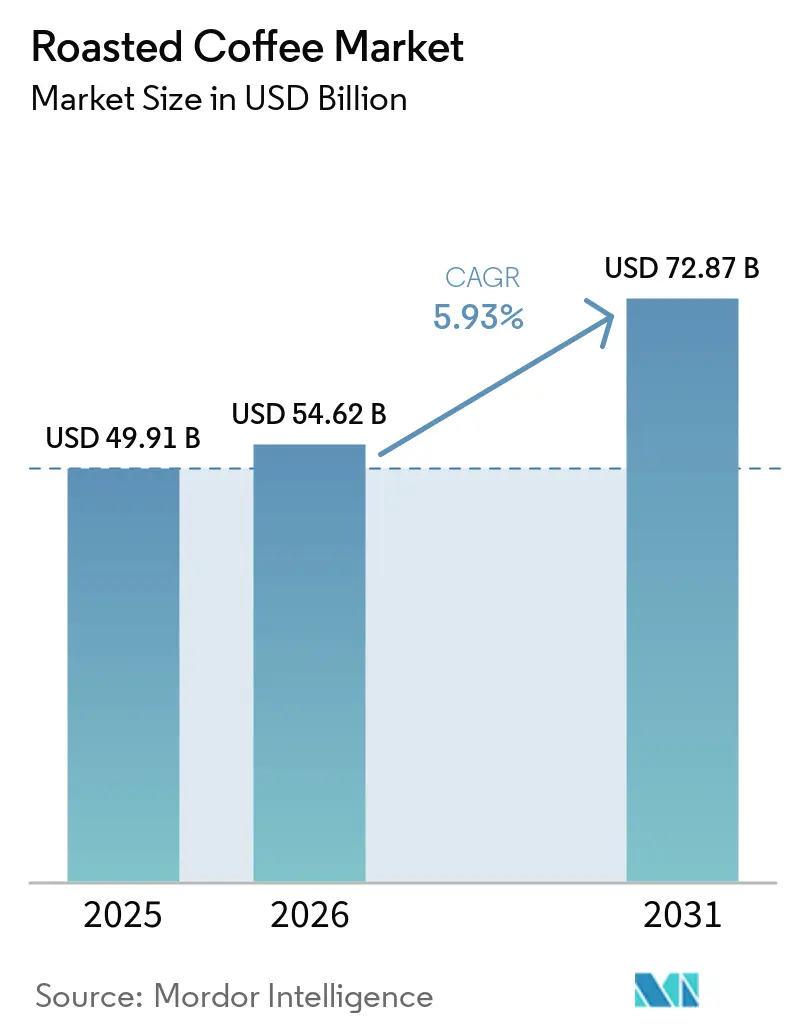
Se proyecta que el tamaño del mercado de café tostado se expanda desde 49,91 mil millones de USD en 2025 y 54,62 mil millones de USD en 2026 hasta 72,87 mil millones de USD en 2031, registrando una CAGR del 5,93% entre 2026 y 2031. El mercado de café tostado está superando el posicionamiento de producto básico, ya que los compradores priorizan cada vez más el origen del grano, el perfil de tueste y la trazabilidad documentada. Este cambio respalda el poder de fijación de precios para los productos que comunican claramente la calidad, mientras que las mezclas de supermercado sin diferenciación enfrentan una presión creciente. Los equipos mejorados de espresso para el hogar han elevado las expectativas de los consumidores en cuanto a la preparación de café en casa y han aumentado la demanda de granos de calidad de cafetería. La expansión de cafeterías urbanas en Asia-Pacífico está creando más ocasiones de consumo fuera del hogar en mercados con un consumo de café históricamente limitado. La volatilidad del suministro, la exposición climática y los nuevos requisitos de trazabilidad darán forma a las decisiones de aprovisionamiento, favoreciendo a los tostadores con sistemas de abastecimiento resilientes.
Conclusiones clave del informe
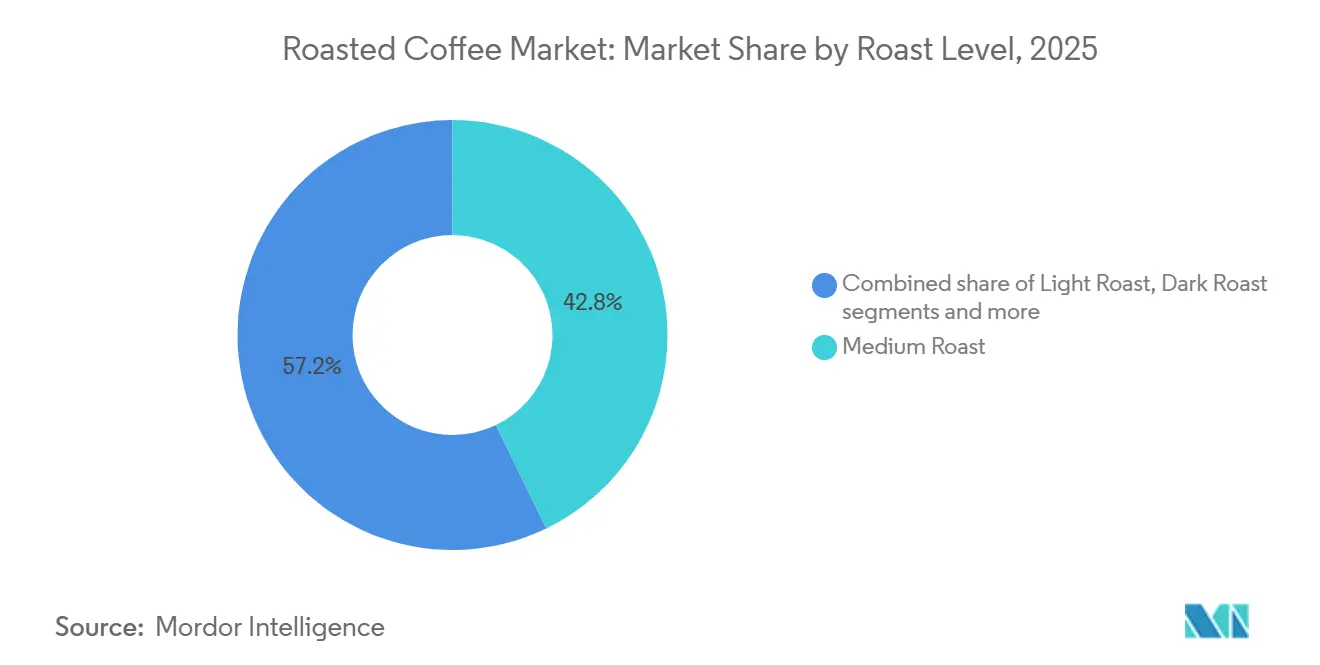
- Por nivel de tueste, el tueste medio representó la mayor participación del mercado de café tostado, con un 42,82% en 2025, mientras que se proyecta que el tueste oscuro crezca a la CAGR más rápida del 7,68% durante 2026-2031.
- Por tipo de grano, el arábica representó la mayor participación del mercado de café tostado, con un 61,37% en 2025, mientras que se proyecta que el robusta crezca a la CAGR más rápida del 7,25% durante 2026-2031.
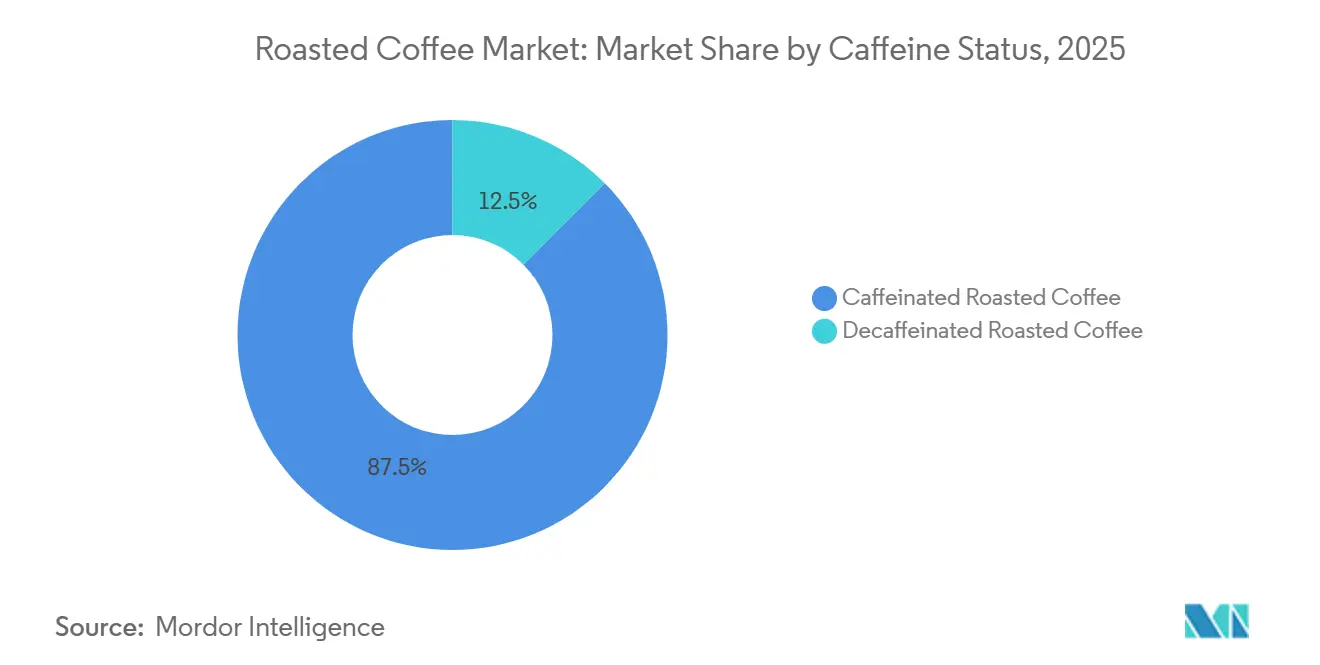
- Por contenido de cafeína, el café con cafeína representó la mayor participación del mercado de café tostado, con un 87,48% en 2025, mientras que se proyecta que el café descafeinado crezca a la CAGR más rápida del 6,72% durante 2026-2031.
- Por canal de distribución, el canal minorista representó la mayor participación del mercado de café tostado, con un 68,77% en 2025, mientras que se proyecta que el canal horeca crezca a la CAGR más rápida del 7,19% durante 2026-2031.
- Por geografía, Europa representó la mayor participación del mercado de café tostado, con un 36,38% en 2025, mientras que se proyecta que Asia-Pacífico crezca a la CAGR más rápida del 7,42% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Premiumización y adopción del café de especialidad | +1.8% | Global, con Europa y América del Norte a la cabeza | Largo plazo (≥ 4 años) |
| Expansión de la cultura de cafetería y la preparación en casa | +1.2% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio, África y América Latina | Mediano plazo (2-4 años) |
| Comercio electrónico, suscripciones y disponibilidad directa al consumidor | +0.8% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Formatos de conveniencia y diversificación de ocasiones | +0.7% | Global | Corto plazo (≤ 2 años) |
| Retención de valor mediante tueste en origen y marca de origen | +0.5% | Europa y América del Norte, con importadores selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Microtostado automatizado y personalización | +0.4% | América del Norte, Europa y mercados urbanos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Premiumización y Adopción del Café de Especialidad
Se espera que el consumo de especialidad impulse el crecimiento en el mercado de café tostado, a medida que los consumidores otorgan mayor valor a la calidad de preparación, la procedencia y los perfiles de sabor diferenciados. La Asociación Nacional del Café informó que el 45% de los adultos estadounidenses consumió una bebida a base de espresso durante la semana anterior en abril de 2026, frente al 40% en 2022[1]. El consumo de café de especialidad durante el día anterior alcanzó un máximo de 14 años del 46% en la primavera de 2025, lo que pone de relieve la creciente preferencia de los consumidores por productos de café premium y de mayor calidad. Alemania ilustra este cambio en los patrones de consumo, ya que el volumen de café en grano entero alcanzó las 193.800 toneladas métricas en 2025, a pesar de una caída en el volumen total de café tostado. Esta tendencia indica que los consumidores favorecen cada vez más el café en grano entero, que ofrece mayor frescura, personalización y calidad percibida, frente a otros formatos de café tostado.
Expansión de la Cultura del Café y la Preparación en Casa
El mercado de café tostado se beneficia del crecimiento tanto del consumo en el hogar como en cafeterías, lo que aumenta la familiaridad de los consumidores con el café premium. Los consumidores que invierten en equipos de espresso para el hogar suelen preferir granos que repliquen las bebidas de estilo cafetería, mientras que los clientes habituales de cafeterías buscan granos al por menor que ofrezcan una experiencia comparable en casa. Tata Starbucks tenía como objetivo superar las 500 tiendas en 80 ciudades indias y alcanzar la rentabilidad EBITDA en el año fiscal 2026. La empresa planea abrir entre 50 y 100 tiendas anualmente, ampliando las ocasiones de consumo de café fuera del hogar en toda la India. Esta expansión aumentará la exposición de los consumidores a las ofertas de café premium y respaldará la demanda de productos de café tostado.
Comercio Electrónico, Suscripciones y Disponibilidad Directa al Consumidor
Los canales directos al consumidor permiten a los tostadores construir relaciones más estrechas con los hogares que compran café con regularidad. Los modelos de suscripción mejoran la visibilidad de la demanda recurrente y reducen la dependencia de las decisiones de categoría de los supermercados. También permiten a las marcas utilizar las preferencias de los clientes en cuanto a tueste, sabor y frecuencia de consumo para planificar las ofertas de productos. La frescura puede proporcionar una ventaja significativa cuando los tostadores envían los granos poco después del tueste. El canal está más consolidado en América del Norte y Europa, mientras que los formatos de suscripción de especialidad también están emergiendo en Asia-Pacífico. Esta vía proporciona a los tostadores premium más pequeños una forma adicional de competir en mercados donde conseguir grandes posiciones en estantes minoristas es difícil.
Retención de Valor del Tostado en Origen y Marca de Origen
El tueste en origen permite a los países productores capturar una mayor parte del valor del café antes de que los productos entren en los mercados de exportación. Etiopía, Colombia y Vietnam están fortaleciendo los sistemas que respaldan los productos de café tostado con marca de origen. La Autoridad del Café y el Té de Etiopía está desarrollando el Sistema de Trazabilidad y Gestión del Café de Etiopía, que vincula el café desde las parcelas agrícolas hasta los registros de exportación[2]. El Departamento de Agricultura de los Estados Unidos pronostica que Etiopía exportará 30.000 sacos de café tostado en 2026/27. Aunque este volumen sigue siendo pequeño, representa un cambio respecto al modelo de exportación de café verde históricamente predominante en Etiopía. La Federación Nacional de Cafeteros de Colombia opera en más de 600 municipios y mantiene registros de 1,8 millones de lotes de café. Estos sistemas proporcionan a los productos con marca de origen una procedencia documentada, lo que es especialmente relevante para los compradores premium en el mercado de café tostado.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad del precio y el suministro de café verde | -0.8% | Global | Corto plazo (≤ 2 años) |
| Riesgo climático en los cultivos y la calidad | -0.5% | América Latina, África y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Ventana de frescura corta y dependencia del envasado | -0.3% | Global | Corto plazo (≤ 2 años) |
| Costo de cumplimiento en trazabilidad, deforestación y envasado | -0.4% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Café Verde y de la Oferta
La volatilidad del precio del café verde sigue siendo una limitación para el mercado de café tostado, ya que los tostadores enfrentan costos de insumos inciertos y dificultades en la planificación de márgenes. El Precio del Indicador Compuesto de la Organización Internacional del Café alcanzó 354,52 centavos de dólar estadounidense por libra en febrero de 2025, antes de promediar 256,05 centavos de dólar estadounidense[3] por libra en mayo de 2026. Aunque el precio de mayo de 2026 fue un 28% inferior al pico anterior, la volatilidad intramensual se mantuvo elevada, con un promedio del 8,8%. Las exportaciones de Arábica disminuyeron un 9,3% interanual hasta 6,46 millones de sacos en mayo de 2026, extendiendo una tendencia bajista de 13 meses. La previsión de producción de Brasil para 2026/27 de 66,7 millones de sacos podría aliviar las presiones de oferta; sin embargo, los riesgos relacionados con el clima continúan complicando la contratación anticipada, según la Compañía Nacional de Abastecimiento. El Reglamento de Deforestación de la Unión Europea se aplicará a partir del 30 de diciembre de 2026 para los operadores grandes y medianos, y a partir del 30 de junio de 2027 para las pequeñas y microempresas, incrementando los requisitos de cumplimiento en las decisiones de abastecimiento.
Riesgo Climático en los Cultivos y la Calidad
El riesgo climático es cada vez más relevante para el abastecimiento a largo plazo en el mercado de café tostado, ya que las condiciones de calor y agua afectan los rendimientos y la calidad en las regiones productoras. Climate Central proyecta que 25 de los principales países productores de café registrarán un promedio de 47 días adicionales perjudiciales para el café con temperaturas superiores a 30 °C entre 2021 y 2025. Todos los principales países productores experimentaron más días de calor extremo durante este período. Una investigación programada para su publicación en 2025 proyecta posibles pérdidas de rendimiento de Arabica del 23–35% en América Latina y del 16–21% en África bajo escenarios climáticos modelados. El trabajo de evaluación comparativa de TechnoServe y la ONUDI (Organización de las Naciones Unidas para el Desarrollo Industrial), en junio de 2026, identificó una exposición aguda a corto plazo entre los productores latinoamericanos e indonesios debido al aumento de las temperaturas y la inestable disponibilidad de agua. Los tostadores deberán diversificar sus carteras de origen y poner mayor énfasis en la altitud, la resiliencia hídrica y la continuidad del suministro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por nivel de tueste:
el tueste medio mantiene una amplia compatibilidad mientras el tueste oscuro gana impulsoSe proyecta que el tostado medio representará el 42,82% de la cuota del mercado de café tostado en 2025, lo que refleja su amplia compatibilidad con máquinas de espresso, cafeteras de goteo y métodos de vertido. Sigue siendo una opción habitual entre los minoristas y los compradores del sector de la restauración que buscan un perfil único adecuado para múltiples estilos de preparación. Su carácter equilibrado también favorece el consumo doméstico generalizado en América del Norte y el norte de Europa. Se proyecta que la categoría de grano entero de Alemania alcanzará las 193.800 toneladas en 2025, lo que indica una demanda sostenida de perfiles de tostado orientados a la calidad en un mercado maduro. La capacidad de la categoría para servir a múltiples formatos contribuye a mantener su posición de liderazgo en el mercado de café tostado. La demanda de espresso comercial proporciona un apoyo adicional, ya que las bases de espresso estandarizadas siguen siendo importantes para la contratación de grandes volúmenes. El tostado medio sigue siendo, por tanto, la opción más amplia para los compradores que requieren flexibilidad en los canales minoristas y de restauración.
Se prevé que el tostado oscuro registre el crecimiento más rápido en el segmento de nivel de tostado, con una CAGR del 7,68% entre 2026 y 2031. Su perfil más intenso es adecuado para el consumo orientado al espresso y para aplicaciones como el café listo para beber y los concentrados. La expansión de la cultura del café en Asia-Pacífico impulsa la demanda, ya que los perfiles de café más intensos se alinean con las preferencias predominantes de los consumidores. El tostado oscuro también proporciona una base de sabor a café reconocible para las aplicaciones en frío. Aunque el tostado claro representa una menor cuota de volumen, ocupa una posición premium en el café de especialidad porque preserva las notas florales y frutales de los orígenes seleccionados. Stronghold Robotics tiene previsto introducir la plataforma de tostado S2 a nivel mundial en abril de 2026, con 100 incrementos de ajuste de calor y flujo de aire. Un equipo de tostado más flexible dará a los cafés y a los minoristas de especialidad un mayor control sobre los perfiles de tostado individuales. Este desarrollo puede crear una mezcla de tostado más personalizada con el tiempo, mientras que el tostado oscuro continúa beneficiándose de la expansión de las ocasiones de consumo de espresso y café frío.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de grano:
el arábica lidera mientras el robusta consolida una posición de especialidadSe proyecta que el Arábica representará el 61,37% del valor del mercado global de café tostado en 2025, respaldado por su presencia consolidada en los mercados de café de especialidad y de consumo masivo en Europa y América del Norte. Sigue siendo fundamental para los productos de origen específico y los menús de café premium. Su uso generalizado proporciona familiaridad a los consumidores y permite a las marcas líderes mantener ofertas consistentes. La sensibilidad del Arábica al calor incrementa aún más la importancia de las zonas de producción en altitud elevada. Los productores y tostadores seguirán dependiendo del Arábica para sus carteras premium, aunque deberán gestionar las decisiones de abastecimiento con mayor atención. Su posición de valor líder garantizará que el Arábica mantenga un papel preponderante en el mercado de café tostado.
Se prevé que el Robusta sea el tipo de grano de más rápido crecimiento, registrando una CAGR del 7,25% durante 2026–2031. El Robusta vietnamita e indonesio de mayor calidad se posiciona cada vez más como café de especialidad de origen específico, en lugar de ser únicamente un insumo de mezcla de bajo costo. Este cambio respalda un papel estratégico más duradero para el Robusta más allá de la sustitución de precios a corto plazo. En junio de 2026, Trung Nguyen Legend invirtió aproximadamente 83,6 millones de USD para establecer un complejo de procesamiento en Dak Lak con el fin de apoyar el posicionamiento de mayor valor del Robusta vietnamita. Las mezclas de Arábica y Robusta seguirán siendo importantes para el café instantáneo, las cápsulas y las ofertas estándar para oficinas. Sin embargo, el Robusta de origen específico podría asegurar un papel más relevante en las carteras de abastecimiento premium a medida que las condiciones climáticas continúen presionando el suministro de Arábica.
Por contenido de cafeína:
el café con cafeína mantiene la base mientras el descafeinado se expandeEl café con cafeína representó el 87,48% del valor global del café tostado en 2025, lo que refleja el papel central de la cafeína en las ocasiones de consumo diario de café. El segmento atiende rutinas consolidadas en los ámbitos doméstico, laboral, minorista y de cafeterías. Su escala le otorga la mayor variedad de formatos y rangos de precios. Las bebidas a base de espresso siguen siendo una fuente importante de demanda, con un 45% de los adultos estadounidenses que reportaron su consumo en la semana anterior durante abril de 2026. El café con cafeína también se beneficia del crecimiento del consumo en establecimientos de hostelería en ciudades emergentes. Esta amplia base mantendrá la categoría como dominante durante el período de previsión. Los consumidores continúan buscando conveniencia, sabor y energía en los productos con cafeína que ya conocen. El segmento sigue siendo, por tanto, la base principal de volumen y valor del mercado de café tostado.
Se proyecta que el café descafeinado se expandirá a una CAGR del 6,72% de 2026 a 2031, convirtiéndose en el segmento de estado de cafeína de más rápido crecimiento. Los mejores resultados de sabor obtenidos mediante el Proceso Swiss Water y la descafeinización con dióxido de carbono están haciendo que el descafeinado premium sea más creíble para los compradores de especialidad. Los consumidores de mayor edad y los consumidores jóvenes con conciencia de salud están ampliando las ocasiones en las que se desea el café sin los efectos de la cafeína. Los datos de la Asociación Nacional del Café mostraron que el 7% de los estadounidenses consumió café descafeinado en un día determinado en 2025, con un mayor consumo entre las personas de 40 años o más. Se espera que Asia-Pacífico proporcione el crecimiento regional más rápido para el descafeinado, con un 8,2%, liderado por India, Indonesia y Japón. Esto ofrece a los tostadores de especialidad una oportunidad temprana para desarrollar ofertas de descafeinado en culturas del café más jóvenes. Las decisiones de mezcla seguirán siendo importantes porque las limitaciones de suministro de Arábica afectan el equilibrio de calidad y costo de los productos descafeinados comerciales.
Por canal de distribución:
el canal minorista lidera mientras el canal horeca se expande en ciudades emergentesEl canal minorista representó el 68,77% del valor del mercado global de café tostado en 2025, respaldado por supermercados, hipermercados, tiendas de conveniencia y canales de venta minorista en línea. Este canal proporciona a los consumidores acceso regular al café envasado en una amplia gama de precios. Sigue siendo esencial para el reabastecimiento doméstico y las líneas de productos de marca consolidadas. El comercio minorista en línea se está convirtiendo en un componente cada vez más importante de la distribución minorista, ya que los hogares buscan opciones de café más frescas y seleccionadas. El panorama minorista está evolucionando hacia cápsulas, formatos de especialidad en grano fresco, comercio electrónico y establecimientos especializados en café. Estos cambios requieren que las grandes marcas mantengan su relevancia en los estantes mientras se adaptan a relaciones de compra más directas con los consumidores. El canal minorista seguirá siendo el mayor canal de distribución en el mercado de café tostado, ya que respalda el consumo habitual en el hogar a escala.
Se proyecta que el canal horeca sea el canal de distribución de más rápido crecimiento, registrando una CAGR del 7,19% durante 2026-2031. La expansión de las redes de cafeterías en Asia-Pacífico y en Oriente Medio y Norte de África está aumentando el consumo de café fuera del hogar. Tata Starbucks operó más de 500 tiendas en 80 ciudades indias en el año fiscal 2026, lo que demuestra la escala de la oportunidad de cafetería disponible. Los estándares de las cafeterías de especialidad también están elevando las expectativas de calidad para el aprovisionamiento de granos en el sector de servicios de alimentación. El café frío de extracción lenta, el café listo para beber y los concentrados de espresso están creando ocasiones de consumo más allá de las visitas tradicionales a cafeterías y las compras en supermercados. Estos desarrollos están haciendo que los límites entre canales sean menos definidos para las marcas y los minoristas. Los operadores del canal horeca requerirán productos que funcionen en las ofertas estándar de espresso, las bebidas de cafetería premium y los formatos emergentes de café frío. Estos factores posicionan al canal horeca como la vía de crecimiento de distribución más clara dentro del mercado de café tostado.
Análisis geográfico
Mercado de Café Tostado en Europa
Europa tuvo una participación del 36,38% en el mercado de café tostado en 2025, convirtiéndose en el mayor mercado regional. El elevado consumo per cápita y las preferencias bien consolidadas por productos premium respaldan el crecimiento en valor, incluso cuando los volúmenes se mantienen estables. En Alemania, el consumo de café fuera del hogar alcanzó un récord de 125.500 toneladas en 2025. En Italia, 39 torrefacciones cerraron en 2025 debido a que los elevados costos del café verde ejercieron presión sobre los operadores más pequeños. Los consumidores europeos se están desplazando cada vez más hacia las cápsulas, los productos de especialidad en grano fresco, las certificaciones de sostenibilidad y los tostadores locales. El EUDR exigirá documentación libre de deforestación para los insumos de café regulados, lo que aumentará la importancia de las capacidades de cumplimiento normativo en toda la cadena de suministro de café europea.
Mercado de Café Tostado en Asia-Pacífico
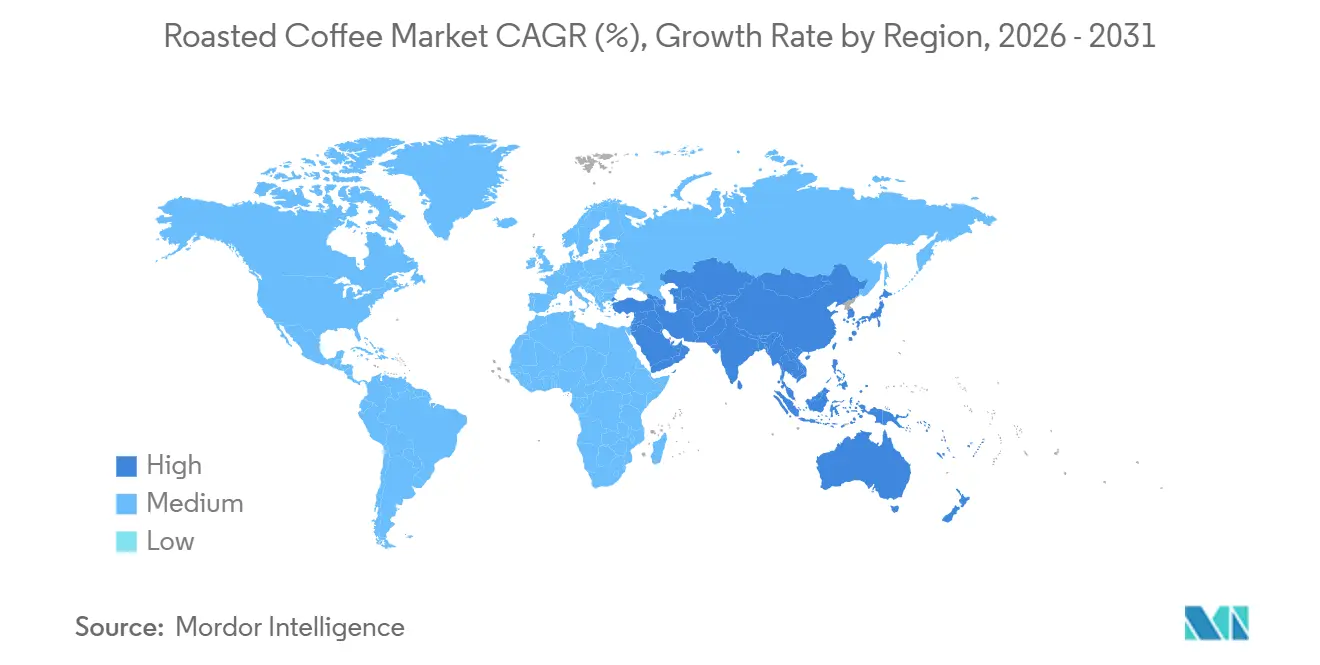
Se prevé que Asia-Pacífico registre el CAGR regional más rápido, del 7,42%, durante el período 2026–2031. La urbanización, el aumento de los ingresos disponibles y la expansión de las redes de cafeterías están desplazando los patrones de consumo, tradicionalmente orientados al té, hacia ocasiones de consumo de café más frecuentes. India representa un mercado de crecimiento clave, con Tata Starbucks superando las 500 tiendas en 80 ciudades y alcanzando rentabilidad positiva en términos de EBITDA en el año fiscal 2026. La expansión del consumo y la base de producción de café tostado en China está fortaleciendo la demanda de importaciones premium de Arábica y Robusta. Japón sigue siendo un mercado maduro de alto valor con diversos formatos de consumo, mientras que Singapur y Australia continúan influyendo en el mercado de café de especialidad. El crecimiento regional dependerá de la eficacia con que las marcas alineen las preferencias de sabor locales con formatos de producto premium y convenientes.
Mercado de Café Tostado en las Américas y Oriente Medio y África
América del Norte sigue siendo un mercado significativo de café tostado, respaldado por marcas sólidas, formatos de venta minorista avanzados y un panorama de cafeterías altamente competitivo. Los consumidores estadounidenses continúan incrementando su consumo de bebidas a base de espresso, impulsando la demanda de granos tostados de mayor calidad tanto en los canales masivos como en los premium. América del Sur combina su posición como la mayor región productora de café con un consumo interno sustancial, incluido el crecimiento anual del 15% de Brasil en el segmento de café de especialidad en 2025. Oriente Medio y África presentan una perspectiva mixta, con los mercados del Golfo apoyando las importaciones de café premium y África Oriental manteniendo su importancia como base de suministro. México también ofrece una oportunidad de crecimiento moderado, ya que los consumidores urbanos favorecen cada vez más el caf de especialidad. En conjunto, estas regiones amplían la demanda al tiempo que aumentan el valor del abastecimiento trazable y resiliente.

Panorama competitivo
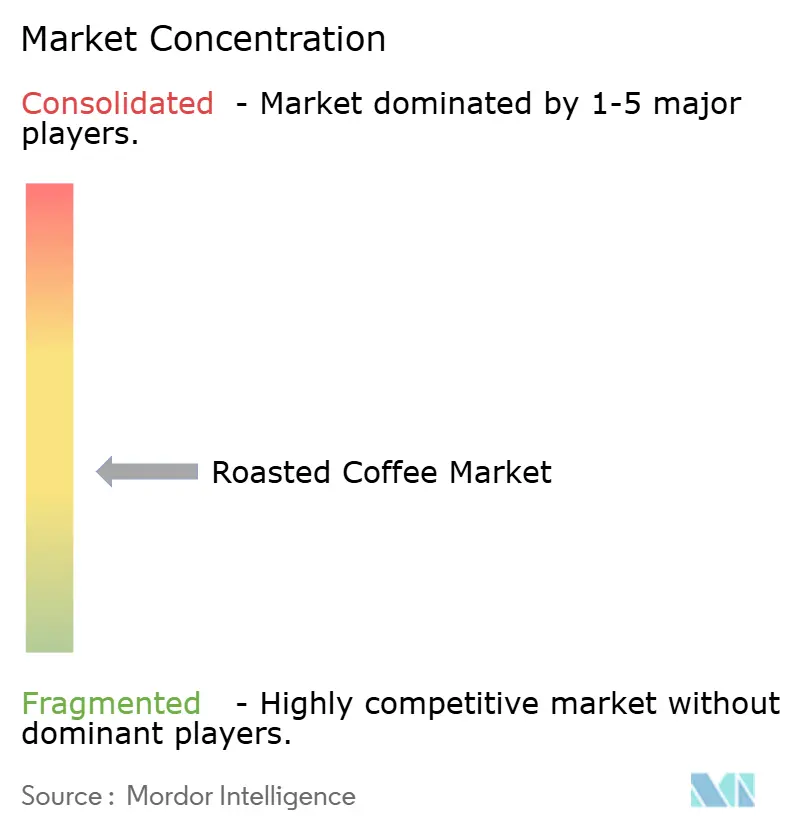
El mercado de café tostado está moderadamente concentrado. Las empresas líderes compiten a través del reconocimiento de marca, sistemas de cápsulas y monodosis, alcance de distribución y amplitud de formatos de producto. Los actores independientes se diferencian mediante ofertas de origen específico, calidad de tueste y relaciones con cafeterías y minoristas locales. Keurig Dr Pepper adquirió el 96,22% de las acciones de JDE Peet's, operación que se completó en abril de 2026. La combinación reúne Jacobs, Douwe Egberts, L'OR, Peet's y el sistema de preparación Keurig bajo un mismo portafolio, creando un competidor global de mayor envergadura frente a los negocios de Nescafé, Nespresso y Starbucks bajo licencia de Nestlé. La transacción aumentaría la importancia de la propiedad de sistemas, ya que las cápsulas y monodosis pueden impulsar compras recurrentes. También reforzaría la necesidad de que las empresas líderes compitan en café en bolsa, formatos monodosis y productos de marca de cafetería.
Nestlé vendió Blue Bottle Coffee a Centurium Capital en abril de 2026, conservando los derechos sobre las cápsulas Nespresso de marca Blue Bottle. Este movimiento indicaría un mayor enfoque en formatos premium escalables que operan dentro de sistemas establecidos. Keurig Dr Pepper y Nestlé USA también se asociaron para fabricar y distribuir cápsulas K-Cup de Starbucks en Estados Unidos y Canadá en abril de 2026. En 2025, JDE Peet's lanzó el café Dubai Chocolate en 22 países, demostrando cómo las extensiones de sabor de marca generaron nuevas ocasiones de consumo. Estas acciones indican que las grandes empresas están equilibrando la escala con la innovación en sabores, formatos y plataformas. La expansión geográfica hacia mercados con baja penetración sigue siendo otra estrategia importante para las empresas de mayor tamaño.
Las oportunidades más sólidas se encuentran en productos premium con certificación de origen en mercados que aún son atendidos principalmente por mezclas de commodity, en particular India y el Sudeste Asiático. Las suscripciones directas al consumidor también permiten a las marcas especializadas de nivel medio construir relaciones con los clientes más allá del comercio minorista de supermercados. Lavazza lanzó Tablì en Italia en septiembre de 2025 y entró en Estados Unidos en agosto de 2026. El sistema de tabletas 100% café elimina la necesidad de cápsulas, envolturas o recubrimientos. Respaldado por más de 15 patentes, el sistema demuestra el uso del diseño de formato propietario en el mercado de café monodosis. Bellwether Coffee se expandió a Australia en marzo de 2026 a través de una asociación con Xtracted Espresso Solutions. Las tecnologías de tueste en sitio pueden permitir a las cafeterías y minoristas especializados ejercer un mayor control sobre las decisiones de compra de café verde y tueste, creando competencia para los proveedores de café tostado de marca en cuentas de foodservice de alta gama. Por lo tanto, el panorama general sigue siendo competitivo a pesar de la creciente concentración entre los grupos más grandes.
Líderes de la industria del café tostado
-
Nestlé S.A.
-
JDE Peet's N.V.
-
Starbucks Corporation
-
The J.M. Smucker Company
-
Luigi Lavazza S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Café Tostado
- Nestle S.A.
- JDE Peet's N.V.
- Starbucks Corporation
- The J.M. Smucker Company
- Luigi Lavazza S.p.A.
- Keurig Dr Pepper Inc.
- Tchibo GmbH
- Melitta Group
- Massimo Zanetti Beverage Group S.p.A.
- Strauss Group
- UCC UESHIMA COFFEE CO., LTD.
- The Kraft Heinz Company
- Illycaffe S.p.A.
- Farmer Bros. Co.
- Tata Consumer Products Limited
- Coffee Holding Co., Inc.
- Tres Coracoes Alimentos S.A.
- Trung Nguyen Group
- Ajinomoto AGF, Inc.
- Blue Bottle Coffee

Recent Industry Developments in Mercado de Café Tostado
- Agosto de 2026: Luigi Lavazza S.p.A. lanzó Tablì en el mercado estadounidense, introduciendo el primer sistema de café monodosis del mundo que utiliza tabletas de café al 100% sin cápsulas, envoltorio ni revestimiento. La empresa también anunció planes para ampliar su disponibilidad global a través de Amazon a finales de 2026.
- Junio de 2026: Keurig Dr Pepper adquirió el 96,22% de las acciones de JDE Peet's en una transacción de 18 mil millones de USD, lo que resultó en la exclusión de cotización de la empresa en Euronext Ámsterdam. La empresa también anunció planes para separar el negocio en Beverage Co. y Global Coffee Co. antes de finales de 2026.
- Abril de 2026: Keurig Dr Pepper y Nestlé USA ampliaron su asociación estratégica para continuar fabricando y distribuyendo las cápsulas K-Cup de Starbucks en los Estados Unidos y Canadá.
- Marzo de 2026: Bellwether Coffee se expandió a Australia a través de una asociación de distribución y servicio con Xtracted Espresso Solutions, introduciendo su tostador eléctrico de tienda en el mercado australiano por primera vez.


Alcance del informe global del mercado de café tostado
El mercado de café tostado abarca los granos de café tostados para el consumo a través de canales minoristas, de servicios de alimentación e institucionales. Por tipo, el mercado está segmentado en tueste ligero, tueste medio, tueste oscuro y tueste espresso. Por tipo de grano, el mercado está segmentado en arábica, robusta y café mezclado. Por contenido de cafeína, el mercado está segmentado en café tostado con cafeína y café tostado descafeinado. Según el canal de distribución, el mercado está segmentado en canal horeca y canal minorista. El informe ofrece un análisis detallado de las principales economías en regiones como América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África.
| Tueste ligero |
| Tueste medio |
| Tueste oscuro |
| Tueste espresso |
| Arábica |
| Robusta |
| Café mezclado |
| Café tostado con cafeína |
| Café tostado descafeinado |
| Canal horeca | |
| Canal minorista | Supermercados/hipermercados |
| Tiendas de conveniencia/abarrotes | |
| Tiendas minoristas en línea | |
| Otros canales de distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Bélgica | |
| Suecia | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Resto de Oriente Medio y África |
| Por nivel de tueste | Tueste ligero | |
| Tueste medio | ||
| Tueste oscuro | ||
| Tueste espresso | ||
| Por tipo de grano | Arábica | |
| Robusta | ||
| Café mezclado | ||
| Por contenido de cafeína | Café tostado con cafeína | |
| Café tostado descafeinado | ||
| Por canal de distribución | Canal horeca | |
| Canal minorista | Supermercados/hipermercados | |
| Tiendas de conveniencia/abarrotes | ||
| Tiendas minoristas en línea | ||
| Otros canales de distribución | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Bélgica | ||
| Suecia | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento proyectada para el café tostado hasta 2031?
Se prevé que la categoría crezca a una CAGR del 5,93% de 2026 a 2031, alcanzando los 72,87 mil millones de USD en 2031.
¿Qué nivel de tueste tiene la mayor participación en las ventas de café tostado?
El tueste medio lideró con un 42,82% en 2025, ya que se adapta a la preparación de espresso, goteo y vertido.
¿Qué tipo de grano de café está creciendo más rápido?
Se proyecta que el robusta crezca a una CAGR del 7,25% hasta 2031, a medida que los productos específicos de origen de mayor calidad ganan interés.
¿Por qué es importante Asia-Pacífico para las empresas de café?
Se proyecta que Asia-Pacífico registre la CAGR regional más rápida del 7,42% hasta 2031, respaldada por la urbanización y la expansión de las cafeterías.


 Sus datos están seguros y nunca se venden ni se comparten.
