
焙煎コーヒー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
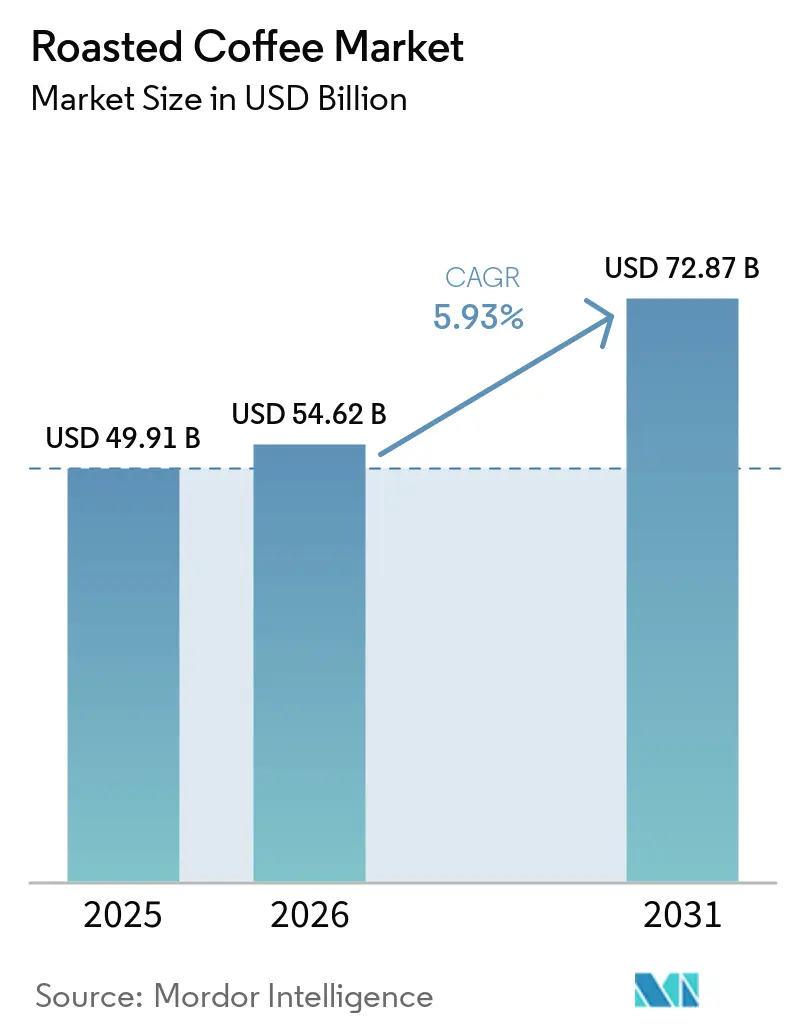
| 市場規模 (2026) | 54.62 十億米ドル |
| 市場規模 (2031) | 72.87 十億米ドル |
| 成長率 (2026 - 2031) | 5.93 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる焙煎コーヒー市場分析
焙煎コーヒー市場規模は、2025年の499.1 ビリオン 米ドル、2026年の546.2 ビリオン 米ドルから2031年には728.7 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.93%を記録すると予測されます。焙煎コーヒー市場は、購買者が豆の産地、焙煎プロファイル、および文書化された調達経路をより重視するようになるにつれ、コモディティとしての位置づけを超えた展開を見せています。この変化は、品質を明確に伝える製品の価格決定力を支える一方、差別化されていないスーパーマーケットのブレンド品は増大する圧力に直面しています。家庭用エスプレッソ機器の改良により、家庭でのコーヒー調製に対する消費者の期待が高まり、カフェ品質の豆への需要が増加しています。アジア太平洋地域における都市部カフェの拡大は、歴史的にコーヒー消費が限られていた市場において、外出先での消費機会を創出しています。供給の不安定性、気候リスクへの露出、および新たなトレーサビリティ要件が調達の意思決定を形成し、強靭な調達システムを持つロースターが優位に立つでしょう。
主要レポートのポイント
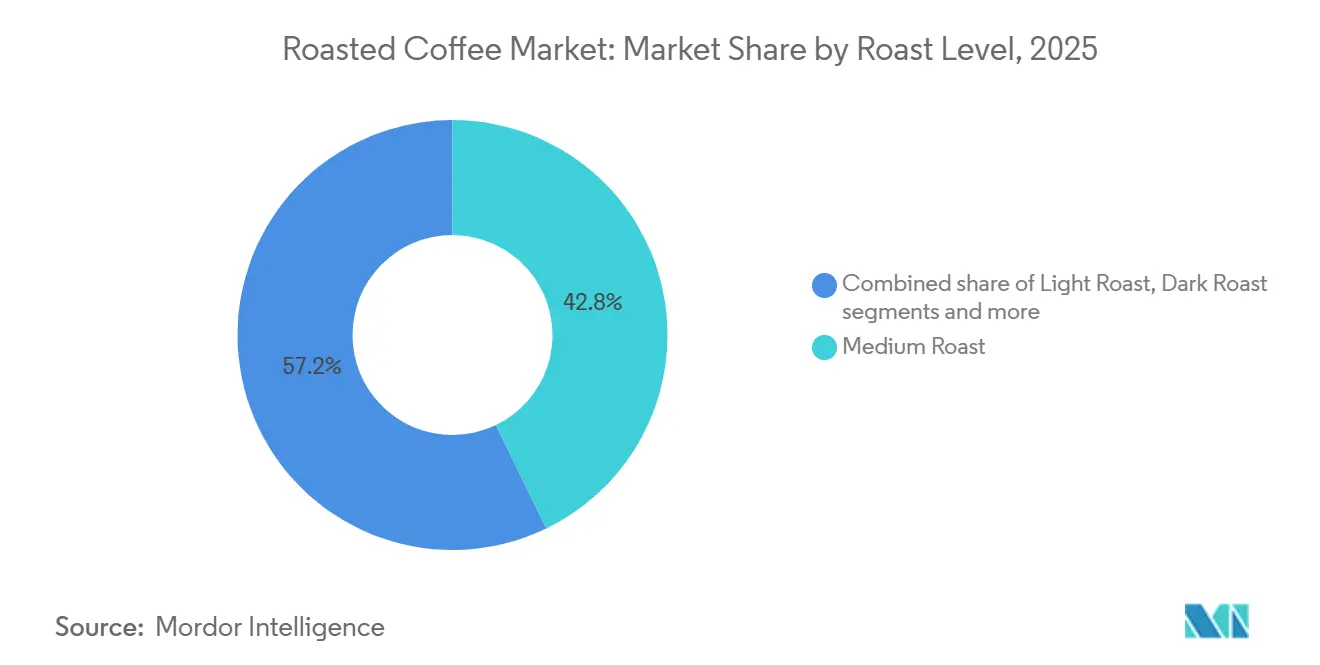
- 焙煎レベル別では、ミディアムローストが2025年に42.82%と焙煎コーヒー市場で最大のシェアを占め、ダークローストは2026年から2031年にかけて最も速いCAGR 7.68%で成長すると予測されます。
- 豆の種類別では、アラビカが2025年に61.37%と焙煎コーヒー市場で最大のシェアを占め、ロブスタは2026年から2031年にかけて最も速いCAGR 7.25%で成長すると予測されます。
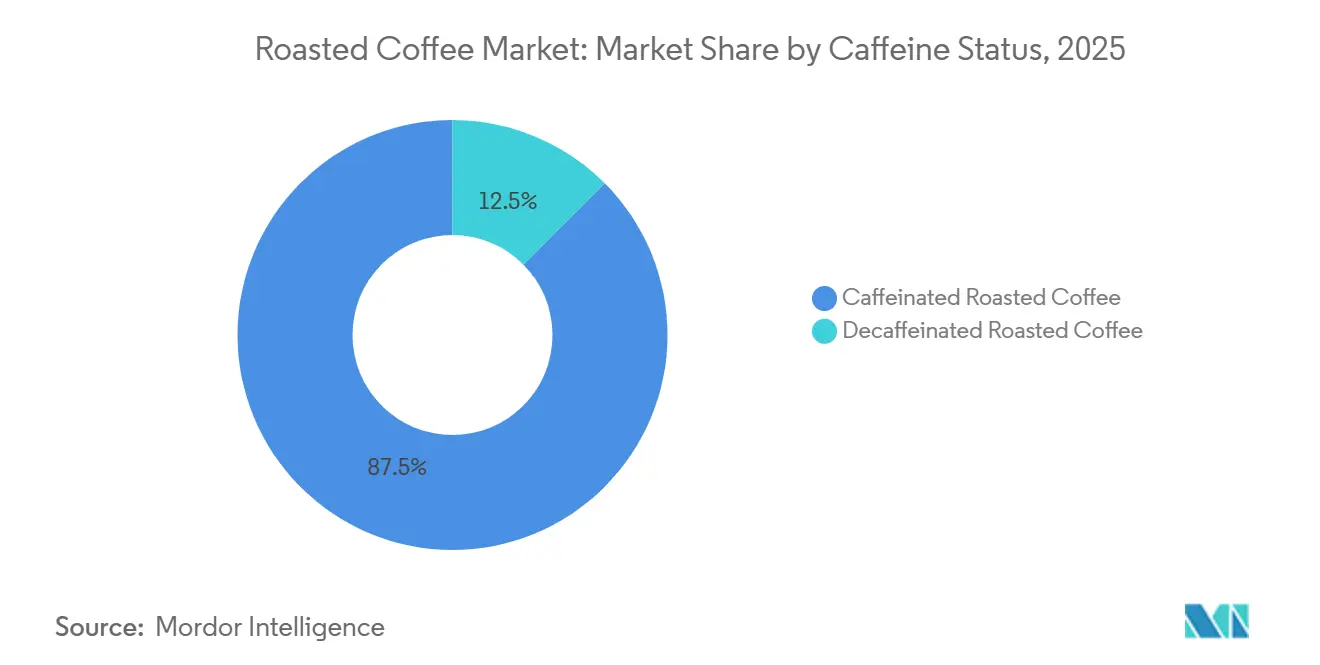
- カフェイン含有状態別では、カフェイン入りコーヒーが2025年に87.48%と焙煎コーヒー市場で最大のシェアを占め、デカフェコーヒーは2026年から2031年にかけて最も速いCAGR 6.72%で成長すると予測されます。
- 流通チャネル別では、オフトレードが2025年に68.77%と焙煎コーヒー市場で最大のシェアを占め、オントレードは2026年から2031年にかけて最も速いCAGR 7.19%で成長すると予測されます。
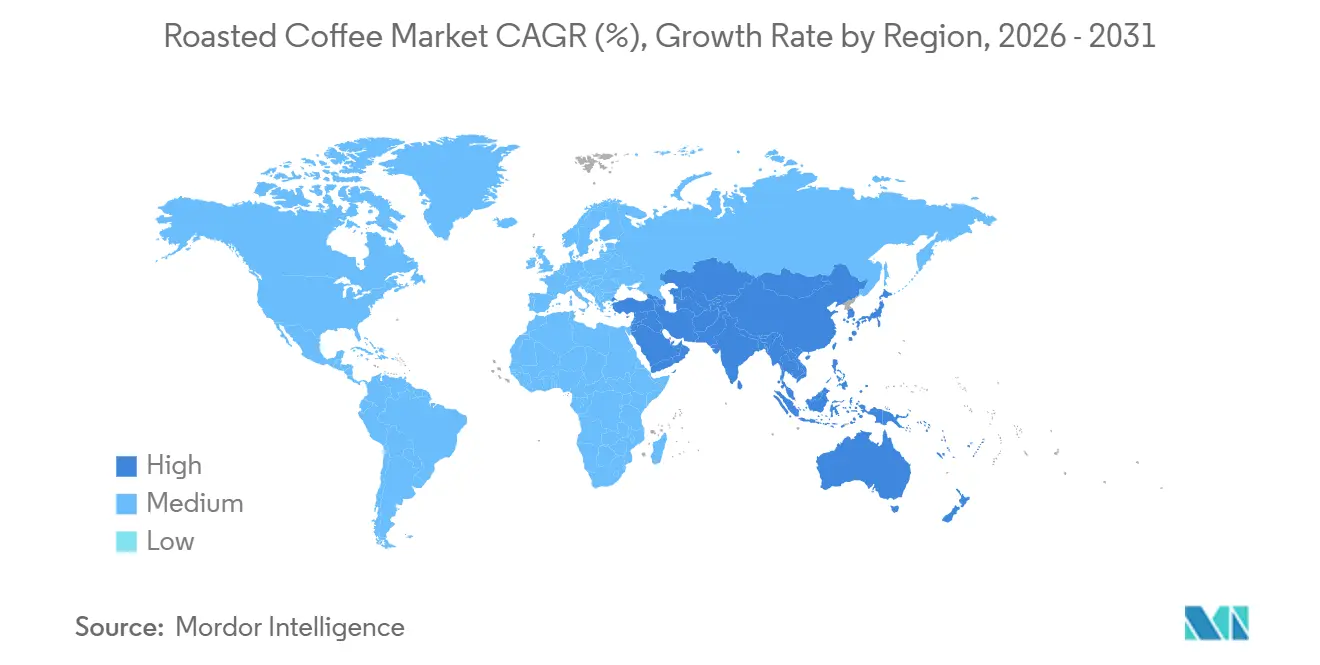
- 地域別では、欧州が2025年に36.38%と焙煎コーヒー市場で最大のシェアを占め、アジア太平洋は2026年から2031年にかけて最も速いCAGR 7.42%で成長すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム化とスペシャルティ コーヒーの普及 | +1.8% | 欧州と北米が先行するグローバル市場 | 長期(4年以上) |
| カフェ文化と 家庭用醸造の拡大 | +1.2% | アジア太平洋がコア、中東・アフリカ・ラテンアメリカへの波及あり | 中期(2〜4年) |
| Eコマース、サブスクリプション、 直販チャネルの普及 | +0.8% | 北米と欧州、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 利便性フォーマットと 消費機会の多様化 | +0.7% | グローバル | 短期(2年以内) |
| 産地焙煎による価値 保持と産地ブランディング | +0.5% | 欧州と北米、一部のアジア太平洋輸入国 | 中期(2〜4年) |
| 自動化マイクロ焙煎と パーソナライゼーション | +0.4% | 北米、欧州、アジア太平洋の都市市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム化とスペシャルティ コーヒーの普及
スペシャルティ消費は、消費者が調製品質、産地、差別化されたフレーバープロファイルにより高い価値を置くようになるにつれ、ロースト コーヒー市場の成長を支えると予想される。全米コーヒー協会は、2026年4月に米国成人の45%が前週にエスプレッソベースの飲料を消費したと報告しており、2022年の40%から増加している[1]。2025年春における前日のスペシャルティ コーヒー消費率は46%と14年ぶりの高水準に達し、プレミアムかつ高品質なコーヒー製品に対する消費者の嗜好の高まりを浮き彫りにしている。ドイツはこの消パターンの変化を示す好例であり、ロースト コーヒー全体の量が減少したにもかかわらず、2025年にホールビーン コーヒーの量は193,800メトリックトンに達した。この傾向は、消費者が他のロースト コーヒー形態よりも、より高い鮮度、カスタマイズ性、および知覚品質を提供するホールビーン コーヒーをますます好むようになっていることを示している。
カフェ文化の拡大と家庭用醸造の普及
ロースト コーヒー市場は、家庭での抽出とカフェ消費の両方の成長から恩恵を受けており、これによりプレミアム コーヒーに対する消費者の親しみが高まっている。家庭用エスプレッソ機器に投資する消費者は、カフェスタイルの飲料を再現する豆を好む傾向があり、一方で常連のカフェ客は、自宅でも同等の体験をもたらすリテール向けの豆を求めている。Tata Starbucksは、2026年度にインドの80都市で500店舗超の達成とEBITDAの黒字化を目指した。同社は年間50〜100店舗を開店する計画であり、インド全土における外出先でのコーヒー消費機会を拡大している。この拡大により、消費者がプレミアム コーヒーの提供品に触れる機会が増え、ロースト コーヒー製品への需要が支えられるだろう。
Eコマース、サブスクリプション、および直接消費者向け販売の利用可能性
直販チャネルにより、ロースターは定期的にコーヒーを購入する家庭とより緊密な関係を構築できます。サブスクリプションモデルは、繰り返し需要への可視性を高め、スーパーマーケットのカテゴリー決定への依存を低減します。また、ブランドが焙煎、フレーバー、消費頻度に関する顧客の好みを活用して製品ラインナップを計画することも可能にします。ロースターが焙煎直後に豆を発送する場合、鮮度は大きな優位性をもたらします。このチャネルは北米と欧州で最も確立されており、スペシャルティサブスクリプション形式はアジア太平洋でも台頭しています。このルートは、大型小売棚のポジションを確保することが難しい市場において、小規模なプレミアムロースターが競争するための追加手段を提供します。
原産地焙煎による付加価値の保持と原産地ブランディング
産地での焙煎により、生産国は製品が輸出市場に入る前にコーヒーの価値のより大きなシェアを獲得できます。エチオピア、コロンビア、ベトナムは、産地ブランドの焙煎コーヒー製品を支援するシステムを強化しています。エチオピアのコーヒー・茶局は、農場の区画から輸出記録までコーヒーを結びつけるエチオピアコーヒートレーサビリティ・管理システム開発しています[2]。米国農務省は、エチオピアが2026/27年に焙煎コーヒーを30,000袋輸出すると予測しています。この量は依然として少ないものの、エチオピアの歴史的なグリーンコーヒー主導の輸出モデルからの転換を示しています。コロンビアの全国コーヒー生産者連合は600以上の自治体にわたって活動し、180万コーヒーロットの記録を維持しています。これらのシステムは、産地ブランド製品に文書化された産地証明を提供しており、焙煎コーヒー市場のプレミアム購買者にとって特に重要です。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリーンコーヒーの価格と供給の 不安定性 | -0.8% | グローバル | 短期(2年以内) |
| 気候関連の作物と 品質リスク | -0.5% | ラテンアメリカ、アフリカ、東南アジア | 長期(4年以上) |
| 短い鮮度保持期間と 包装への依存 | -0.3% | グローバル | 短期(2年以内) |
| トレーサビリティ、森林破壊、 および包装コンプライアンスコスト | -0.4% | 欧州と北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グリーン コーヒーの価格と供給の変動性
グリーン コーヒーの価格変動は、ロースト コーヒー市場における制約要因であり続けており、焙煎業者は不確実な原材料コストと利益率計画における課題に直面している。国際コーヒー機関の複合指標価格は2025年2月に1ポンドあたり354.52米セントに達した後、2026年5月には平均256.05米[3]セント/ポンドとなった。2026年5月の価格は前回のピークを28%下回ったものの、月内の変動率は依然として高く、平均8.8%であった。アラビカ種の輸出量は2026年5月に前年同期比9.3%減の646万袋となり、13か月連続の下落傾向が続いた。ブラジルの2026/27年産の生産予測は6,670万袋であり、供給圧力を緩和する可能性があるが、国家供給公社によれば、天候に関連するリスクが先物調達を引き続き複雑にしている。欧州連合の森林破壊規制は、大規模および中規模事業者については2026年12月30日から、小規模および零細企業については2027年6月30日から適用され、調達決定におけるコンプライアンス要件が強化される。
気候変動に関連する作物および品質リスク
気候リスクは、熱と水の条件が生産地域の収量と品質に影響を与えるため、ロースト コーヒー市場における長期的な調達においてますます重要性を増している。Climate Centralは、主要なコーヒー生産国25カ国が2021年から2025年の間に30℃を超える気温によるコーヒーへの悪影響をもたらす日数が平均47日増加すると予測している。この期間中、すべての主要生産国で極端な高温の日数が増加した。2025年に発表が予定されている研究では、モデル化された気候シナリオの下で、ラテンアメリカにおけるアラビカ種の収量が23〜35%、アフリカで16〜21%減少する可能性が予測されている。TechnoServeとUNIDO(国連工業開発機関)は、2026年6月のベンチマーキング作業において、気温上昇と不安定な水の利用可能性を原因として、ラテンアメリカおよびインドネシアの生産者が近い将来に深刻なリスクにさらされていることを特定した。ロースターは、産地ポートフォリオを多様化し、標高、水の回復力、および供給の継続性をより重視する必要があるだろう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
焙煎レベル別:
ミディアムが幅広い互換性を維持しながらダークローストが勢いを増すミディアム ローストは2025年のロースト コーヒー市場シェアの42.82%を占めると予測されており、エスプレッソ マシン、ドリップ ブリュワー、およびプアオーバー方式との幅広い互換性を反映している。複数の調理スタイルに適した単一のプロファイルを求め小売業者および外食産業のイヤーにとって、一般的な選択肢であり続けている。そのバランスの取れた特性は、北米および北ヨーロッパにおける広範な家庭消費も支えている。ドイツのホールビーン カテゴリーは2025年に193,800トンに達すると予測されており、成熟した市場における品質重視のロースト プロファイルへの持続的な需要を示している。複数のフォーマットに対応できるこのカテゴリーの能力が、ロースト コーヒー市場における主導的な地位の維持に貢献している。標準化されたエスプレッソ ベースが大量調達において引き続き重要であることから、商業用エスプレッソの需要も追加的な支援を提供している。したがって、ミディアム ローストは、小売および外食産業チャネル全体で柔軟性を必要とするバイヤーにとって最も幅広い選択肢であり続けている。
ダーク ローストは、ロースト レベル セグメントにおいて2026年から2031年の間にCAGR 7.68%で最も速い成長を記録すると予測されている。そのフルボディのプロファイルは、エスプレッソ志向の消費や、レディ トゥ ドリンク コーヒーおよびコンセントレートなどの用途に適している。アジア太平洋地域におけるカフェ文化の拡大が需要を支えており、より強いコーヒー プロファイルが主流の消費者の好みと一致している。ダーク ローストはコールド アプリケーションにおいても認識しやすいコーヒー フレーバー ベースを提供する。ライト ローストは量的シェアでは小さいものの、選ばれた原産地の花や果実のノートを保持することから、スペシャルティ コーヒーにおいてプレミアムな位置づけを占めている。Stronghold Roboticsは2026年4月にS2焙煎プラットフォームをグローバルに導入する計画であり、100段階の熱量および気流調整機能を備えている。より柔軟な焙煎機器により、カフェおよびスペシャルティ小売業者は個々のロースト プロファイルをより細かく制御できるようになる。この進展により、ダーク ローストがエスプレッソおよびコールド コーヒーの消費機会の拡大から引き続き恩恵を受ける一方で、時間の経過とともにより個性的なロースト ミックスが生まれる可能性がある。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
豆の種類別:
アラビカがリードしながらロブスタがスペシャルティポジションを構築アラビカ種は2025年のグローバル ロースト コーヒー市場価値の61.37%を占めると予測されており、ヨーロッパおよび北米のスペシャルティおよびメインストリーム小売コーヒー市場における確立された存在感に支えられている。原産地主導の製品およびプレミアム コーヒー メニューの中心的な存在であり続けている。その広範な使用は消費者に親しみやすさを提供し、主要ブランドが一貫した製品を維持することを可能にしている。アラビカ種の熱への感受性は、高標高生産地域の重要性をさらに高めている。生産者および焙煎業者はプレミアム ポートフォリオにおいてアラビカ種への依存を続けるが、調達決定をより慎重に管理する必要がある。その主導的な価値的地位により、アラビカ種はロースト コーヒー市場において引き続き主要な役割を担うことになる。
ロブスタ種は2026年から2031年の間にCAGR 7.25%を記録し、最も速く成長する豆の種類になると予測されている。高品質のベトナム産およびインドネシア産ロブスタ種は、低コストのブレンド原料としてだけでなく、原産地特定のスペシャルティ コーヒーとしてますます位置づけられるようになっている。この変化は、短期的な価格代替を超えたロブスタ種のより持続的な戦略的役割を支えている。2026年6月、Trung Nguyen Legendはベトナム産ロブスタ種の高付加価値化を支援するため、ダクラク省に加工複合施設を設立するために約83.6 ミリオン 米ドルを投資した。アラビカ・ロブスタ ブレンドは、インスタント コーヒー、カプセル、および標準的なオフィス向け製品において引き続き重要な役割を果たす。しかし、気候条件がアラビカ種の供給を圧迫し続ける中、原産地特定のロブスタ種がプレミアム調達ポートフォリオにおいてより大きな役割を確保する可能性がある。
カフェイン含有状態別:
カフェイン入りコーヒーがベースを維持しながらデカフェが拡大カフェイン入りコーヒーは2025年のグローバル ロースト コーヒー価値の87.48%を占めており、日常的なコーヒー消費機会におけるカフェインの中心的な役割を反映している。このセグメントは、家庭、職場、小売、およびカフェ消費における確立されたルーティンに対応している。その規模により、最も幅広いフォーマットと価格帯を提供している。エスプレッソ ベースの飲料は引き続き重要な需要源であり、2026年4月の調査では米国成人の45%が前週に消費したと回答している。カフェイン入りコーヒーは、新興都市における外食消費の成長からも恩恵を受けている。この広範な基盤により、予測期間を通じてカテゴリーの優位性が維持される。消費者は引き続き、親しみのあるカフェイン入り製品に利便性、フレーバー、およびエネルギーを求めている。したがって、このセグメントはロースト コーヒー市場の中核的な量的・価値的基盤であり続けている。
デカフェイン コーヒーは2026年から2031年にかけてCAGR 6.72%で拡大すると予測されており、カフェイン含有量セグメントの中で最も速い成長を示す。スイス ウォーター プロセスおよび二酸化炭素脱カフェイン処理による風味の向上により、プレミアム デカフェがスペシャルティ バイヤーにとってより信頼性の高い選択肢となっている。高齢の消費者および健康意識の高い若い消費者が、カフェインの効果なしにコーヒーを楽しみたい機会を拡大している。全米コーヒー協会のデータによれば、2025年に米国人の7%が前日にデカフェ コーヒーを消費しており、40歳以上の人々の間でより強い消費傾向が見られた。アジア太平洋地域はデカフェにおいて最も速い地域成長を示すと予測されており、インド、インドネシア、および日本が牽引し、8.2%の成長率が見込まれている。これにより、スペシャルティ焙煎業者は若いコーヒー文化においてデカフェ製品を早期に構築する機会を得ている。アラビカ種の供給制約が商業用デカフェ製品の品質とコスト バランスに影響を与えるため、ブレンドの選択は引き続き重要である。
流通チャネル別:
オフトレードがリードしながらオントレードが新興都市で拡大オフトレードは2025年に世界の焙煎コーヒー市場価値の68.77%を占め、スーパーマーケット、ハイパーマーケット、コンビニエンスストア、オンライン小売チャネルに支えられています。このチャネルは消費者に幅広い価格帯でパッケージコーヒーへの定期的なアクセスを提供します。家庭での補充と確立されたブランド製品ラインにとって不可欠であり続けています。オンライン小売は、家庭がより新鮮でキュレーションされたコーヒーオプションを求めるにつれ、オフトレード流通のますます重要なコンポーネントになっています。小売環境はカプセル、フレッシュビーンスペシャルティフォーマット、Eコマース、スペシャリストコーヒーアウトレットへとシフトしています。これらの変化により、大手ブランドは棚の関連性を維持しながら、より直接的な消費者購買関係に適応することが求められています。オフトレードは、大規模な家庭での習慣的消費を支えるため、焙煎コーヒー市場で最大の流通チャネルであり続けるでしょう。
オントレードは最も速く成長する流通チャネルと予測されており、2026年から2031年にかけてCAGR 7.19%を記録します。アジア太平洋および中東・北アフリカにわたるカフェネットワークの拡大が、外出先でのコーヒー消費を増加させています。タタ・スターバックスは2026年度にインドの80都市で500店舗以上を運営し、対応可能なカフェ機会の規模を示しています。スペシャルティカフェの基準も、外食産業の豆調達における品質への期待を高めています。コールドブリュー、レディトゥドリンクコーヒー、エスプレッソコンセントレートは、従来のカフェ訪問やスーパーマーケット購入を超えた消費機会を創出しています。これらの発展により、ブランドと小売業者にとってチャネルの境界がより不明確になっています。オントレード事業者は、標準的なエスプレッソ提供、プレミアムカフェ飲料、および新興のコールドコーヒーフォーマットにわたって機能する製品を必要とします。これらの要因により、オントレードは焙煎コーヒー市場内で最も明確な流通成長の道筋として位置づけられています。
地域分析
ヨーロッパ ロースト コーヒー市場
ヨーロッパは2025年のロースト コーヒー市場において36.38%のシェアを占め、最大の地域市場となっています。一人当たりの消費量が高く、プレミアム製品に対する確立された嗜好が、数量が横ばいであっても価値成長を支えています。ドイツでは、外出先でのコーヒー消費量が2025年に125,500トンという記録的な水準に達しました。イタリアでは、グリーン コーヒーのコスト高騰が小規模事業者に圧力をかけ、2025年に39のトッレファツィオーニが閉店しました。ヨーロッパの消費者は、カプセル、フレッシュ ビーン スペシャルティ製品、サステナビリティ認証、および地元のロースターへとシフトしています。EUDRは規制対象のコーヒー原材料に対して森林破壊ゼロの文書化を義務付けており、ヨーロッパのコーヒー サプライ チェーン全体でコンプライアンス能力の重要性が高まっています。
アジア太平洋 ロースト コーヒー市場
アジア太平洋地域は、2026年から2031年にかけて最も高い地域CAGRである7.42%を記録すると予測されています。都市化、可処分所得の増加、およびカフェ ネットワークの拡大が、伝統的に紅茶中心であった消費パターンをより頻繁なコーヒー消費機会へとシフトさせています。インドは主要な成長市場であり、タタ スターバックスは80都市で500店舗を超え、2026年度にEBITDAが黒字化しました。中国のロースト コーヒー消費および生産基盤の拡大は、プレミアム アラビカおよびロブスタの輸入需要を強化しています。日本は多様な消費形態を持つ成熟した高付加価値市場であり続けており、シンガポールとオーストラリアはスペシャルティ コーヒー市場に影響を与え続けています。地域の成長は、ブランドが地域の味の嗜好をプレミアムかつ利便性の高い製品フォーマットとどれだけ効果的に一致させられるかにかかっています。
南北アメリカおよびMEA ロースト コーヒー市場
北米は、強力なブランド、高度な小売フォーマット、および競争の激しいカフェ環境に支えられ、引き続き重要なロースト コーヒー市場です。米国の消費者はエスプレッソ ベースの飲料の消費を増やし続けており、マス マーケットおよびプレミアム チャネル全体で高品質のロースト豆への需要を牽引しています。南米は、最大のコーヒー生産地域としての地位と、2025年のスペシャルティ コーヒー セグメントにおけるブラジルの年間15%成長を含む相当な国内消費を組み合わせています。中東およびアフリカは、湾岸市場がプレミアム コーヒーの輸入を支援し、東アフリカが供給基盤としての重要性を維持するという複合的な見通しを示しています。メキシコも、都市部の消費者がスペシャルティ コーヒーをますます好むようになるにつれ、緩やかな成長機会を提供しています。これらの地域は総体として需要を拡大させながら、トレーサブルで強靭な調達の価値を高めています。
競合環境
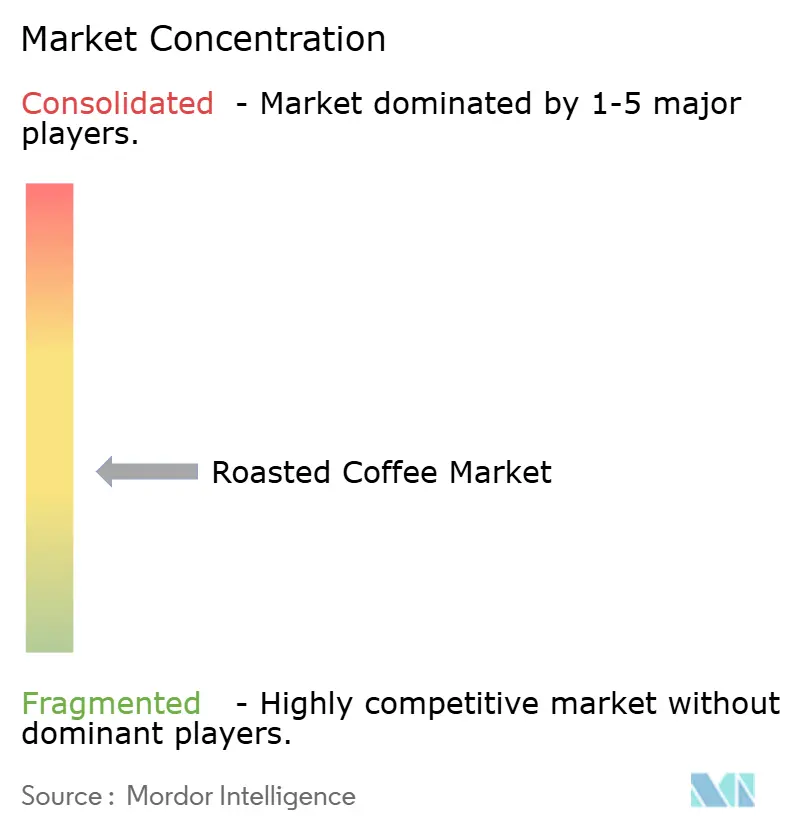
ロースト コーヒー市場は中程度に集中している。主要企業はブランド認知度、カプセルおよびポッドシステム、流通網の広さ、製品フォーマットの多様性を通じて競争している。独立系プレーヤーは産地特定のオファリング、ロースト品質、カフェや地域小売業者との関係性によって差別化を図っている。Keurig Dr PepperはJDE Peet'sの株式96.22%を取得し、この取引は2026年4月に完了した。この統合により、Jacobs、Douwe Egberts、L'OR、Peet's、およびKeurigブリューイングシステムが一つのポートフォリオのもとに集結し、NestléのNescafé、Nespresso、およびライセンス供与されたStarbucksビジネスに対するより大きなグローバル競合企業が誕生した。この取引はシステム所有の重要性を高めることになる。カプセルおよびポッドはリピート購入を促進できるためである。また、主要企業がバッグ入りコーヒー、シングルサーブフォーマット、カフェブランド製品全体にわたって競争する必要性を強化することにもなる。
Nestléは2026年4月にBlue Bottle CoffeeをCenturium Capitalに売却する一方、Blue Bottleブランドのネスプレッソポッドに関する権利は保持した。この動きは、既存システム内で機能するスケーラブルなプレミアムフォーマットへの注力強化を示すものと考えられる。Keurig Dr PepperとNestlé USAはまた、2026年4月に米国およびカナダにおけるStarbucks K-Cupポッドの製造・販売に関してパートナーシップを締結した。2025年は、JDE Peet'sがドバイチョコレートコーヒーを22カ国で展開し、ブランドフレーバー拡張が新たな消費機会を創出することを実証した。これらの動向は、大手企業がフレーバー、フォーマット、プラットフォームにわたってスケールとイノベーションのバランスを取っていることを示している。未開拓市場への地理的拡大も、最大手企業にとって引き続き重要な戦略である。
最も有望な機会は、主にコモディティブレンドによって供給されている市場、特にインドおよび東南アジアにおける産地認証プレミアム製品に存在する。ダイレクト・トゥ・コンシューマーのサブスクリプションもまた、中堅スペシャルティブランドが食料品小売を超えた顧客関係を構築することを可能にする。Lavazzaは2025年9月にイタリアでTabliを発売し、2026年8月に米国に参入した。100%コーヒータブシステムはカプセル、包装材、またはコーティングの必要性を排除する。15件以上の特許に支えられたこのシステムは、シングルサーブ コーヒー市場における独自フォーマット設計の活用を示している。Bellwether Coffeeは2026年3月にXtracted Espresso Solutionsとのパートナーシップを通じてオーストラリアに進出した。オンサイトロースティング技術により、カフェやスペシャルティ小売業者がグリーンビーンの調達およびロースティングの意思決定に対してより大きな主導権を持てるようになる可能性があり、ハイエンドのフードサービスアカウントにおいてブランドロースト コーヒーサプライヤーとの競争が生まれることになる。したがって、最大手グループ間での集中が進んでいるにもかかわらず、市場全体の競争環境は依然として激しい状況が続いている。
焙煎コーヒー産業のリーダー企業
-
Nestlé S.A.
-
JDE Peet's N.V.
-
Starbucks Corporation
-
The J.M. Smucker Company
-
Luigi Lavazza S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ロースト コーヒー市場
- Nestle S.A.
- JDE Peet's N.V.
- Starbucks Corporation
- The J.M. Smucker Company
- Luigi Lavazza S.p.A.
- Keurig Dr Pepper Inc.
- Tchibo GmbH
- Melitta Group
- Massimo Zanetti Beverage Group S.p.A.
- Strauss Group
- UCC UESHIMA COFFEE CO., LTD.
- The Kraft Heinz Company
- Illycaffe S.p.A.
- Farmer Bros. Co.
- Tata Consumer Products Limited
- Coffee Holding Co., Inc.
- Tres Coracoes Alimentos S.A.
- Trung Nguyen Group
- Ajinomoto AGF, Inc.
- Blue Bottle Coffee
Recent Industry Developments in ロースト コーヒー市場
- 2026年8月:Luigi Lavazza S.p.A.は米国市場においてTabliを発売し、カプセル、包装材、またはコーティングを使用しない100%コーヒー タブを使用した世界初のシングル サーブ コーヒー システムを導入した。同社はまた、2026年後半にAmazonを通じてグローバルでの販売拡大を計画していると発表した。
- 2026年6月:Keurig Dr PepperはJDE Peet'sの株式96.22%を180億 米ドルの取引で取得し、同社のユーロネクスト アムステルダムからの上場廃止をもたらした。同社はまた、2026年末までにビバレッジ カンパニーとグローバル コーヒー カンパニーに事業を分離する計画を発表した。
- 2026年4月:Keurig Dr PepperとNestlé USAは戦略的パートナーシップを延長し、米国およびカナダ全土でスターバックス Kカップ ポッドの製造および販売を継続することを決定した。
- 2026年3月:Bellwether CoffeeはXtracted Espresso Solutionsとの販売およびサービス パートナーシップを通じてオーストラリアに進出し、電動ショップ ロースターをオーストラリア市場に初めて導入した。
世界の焙煎コーヒー市場レポートの範囲
焙煎コーヒー市場は、小売、外食産業、および機関チャネルを通じた消費向けに焙煎されたコーヒー豆を包含しています。種類別では、市場はライトロースト、ミディアムロースト、ダークロースト、エスプレッソローストにセグメント化されています。豆の種類別では、市場はアラビカ、ロブスタ、ブレンドコーヒーにセグメント化されています。カフェイン含有状態別では、市場はカフェイン入り焙煎コーヒーとデカフェ焙煎コーヒーにセグメント化されています。流通チャネル別では、市場はオントレードとオフトレードにセグメント化されています。レポートは、北米、欧州、アジア太平洋、南米、中東・アフリカなどの地域にわたる主要経済国の詳細な分析を提供しています。
| ライトロースト |
| ミディアムロースト |
| ダークロースト |
| エスプレッソロースト |
| アラビカ |
| ロブスタ |
| ブレンドコーヒー |
| カフェイン入り焙煎コーヒー |
| デカフェ焙煎コーヒー |
| オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ベルギー | |
| スウェーデン | |
| ポーランド | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| その他の中東・アフリカ |
| 焙煎レベル別 | ライトロースト | |
| ミディアムロースト | ||
| ダークロースト | ||
| エスプレッソロースト | ||
| 豆の種類別 | アラビカ | |
| ロブスタ | ||
| ブレンドコーヒー | ||
| カフェイン含有状態別 | カフェイン入り焙煎コーヒー | |
| デカフェ焙煎コーヒー | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア・食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ベルギー | ||
| スウェーデン | ||
| ポーランド | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年までの焙煎コーヒーの予測成長率は?
このカテゴリーは2026年から2031年にかけてCAGR 5.93%で成長し、2031年までに728.7 ビリオン 米ドルに達すると予測されています。
焙煎コーヒー販売で最大のシェアを持つ焙煎レベルはどれですか?
ミディアムローストは2025年に42.82%でリードしており、エスプレッソ、ドリップ醸造、ポアオーバー調製に適しているためです。
最も速く成長しているコーヒー豆の種類はどれですか?
ロブスタは高品質の産地特定製品への関心が高まる中、2031年までにCAGR 7.25%で成長すると予測されています。
アジア太平洋がコーヒー企業にとって重要な理由は何ですか?
アジア太平洋は都市化とカフェ拡大に支えられ、2031年までに最も速い地域CAGR 7.42%を記録すると予測されています。