
Taille et part du marché du café au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
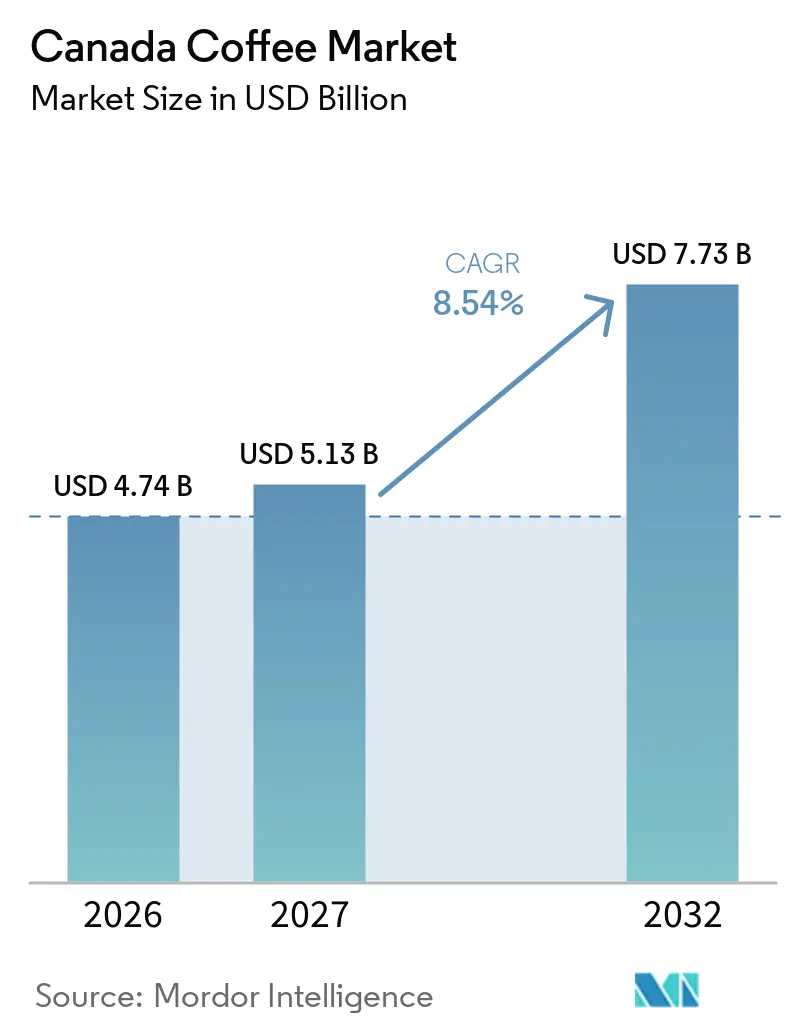
| Taille du marché de l'année de base (2026) | 4.74 Milliards de dollars |
| Taille du Marché (2027) | 5.13 Milliards de dollars |
| Taille du Marché (2032) | 7.73 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.54 % |
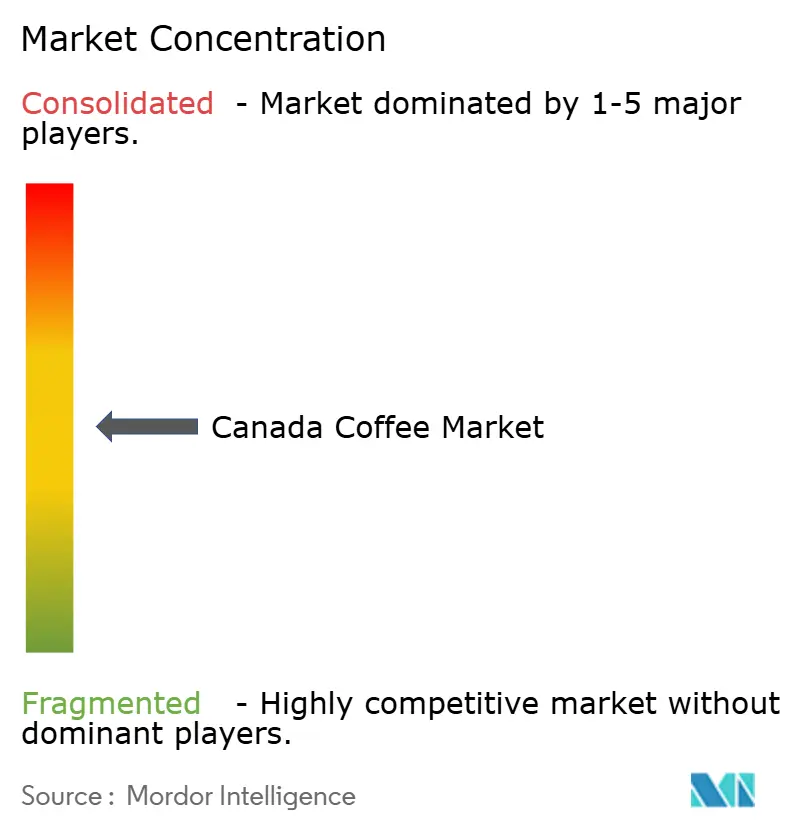
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du café au Canada par Mordor Intelligence
La taille du marché du café au Canada devrait s'établir à 4,74 milliards USD en 2026, à 5,13 milliards USD en 2027, et atteindre 7,73 milliards USD d'ici 2032, avec un CAGR de 8,54 % de 2027 à 2032. Le café reste un achat régulier pour de nombreux ménages, 71 % des Canadiens ayant déclaré avoir consommé du café la veille en 2025 [1]. Les prix du café en épicerie ont augmenté de 27,9 % d'une année sur l'autre en août 2025, mais la consommation régulière s'est maintenue, ce qui soutient la demande même lorsque les budgets des ménages sont sous pression [2]. Le marché du café au Canada est donc soutenu par une consommation habituelle à domicile, tandis que les cafés, les produits prêts à boire et les formats spécialisés créent des occasions à plus haute valeur ajoutée. La pression sur l'offre reste importante car le café vert est coté en dollars américains et la disponibilité de l'Arabica a été affectée par les conditions météorologiques dans les principaux pays producteurs, selon la Banque du Canada. Les règles d'emballage soulignent également l'importance des formats à usage unique recyclables et compostables, incitant les grands fournisseurs à investir dans la conception des produits et les systèmes de collecte.
Principaux enseignements du rapport
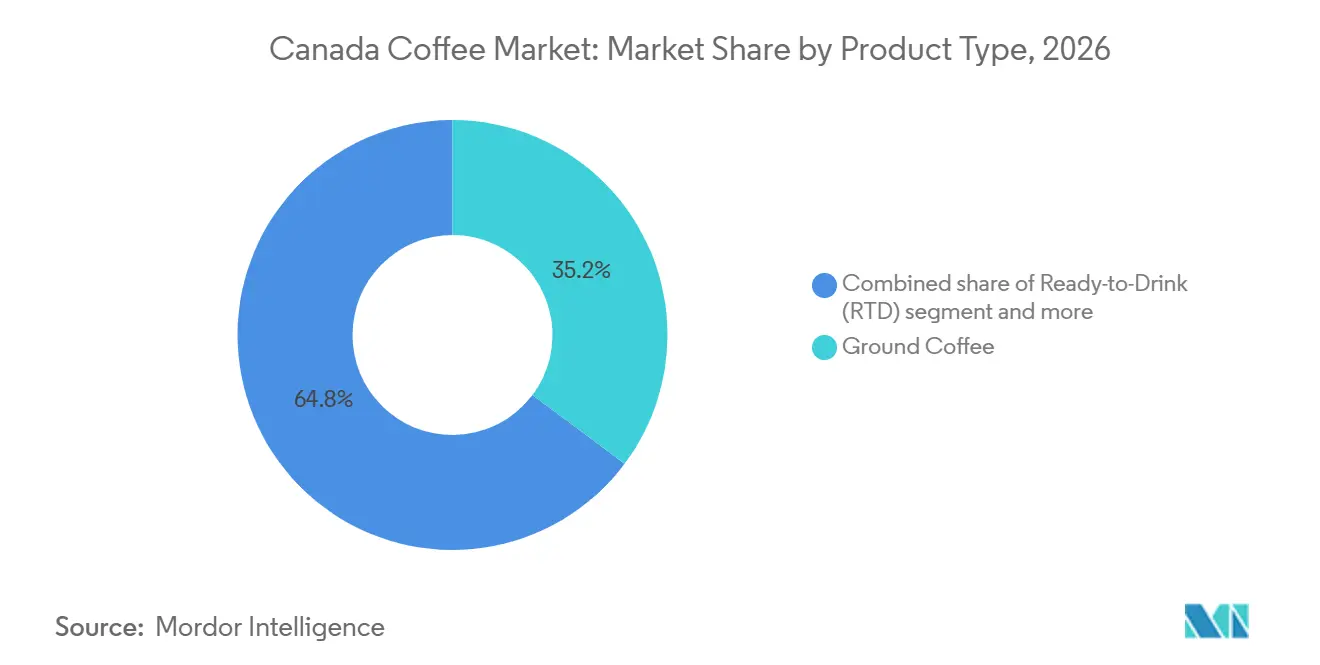
- Par type de produit, le café moulu détenait 35,23 % de la part du marché du café au Canada en 2026, tandis que le café prêt à boire devrait croître à un CAGR de 9,21 % jusqu'en 2032.
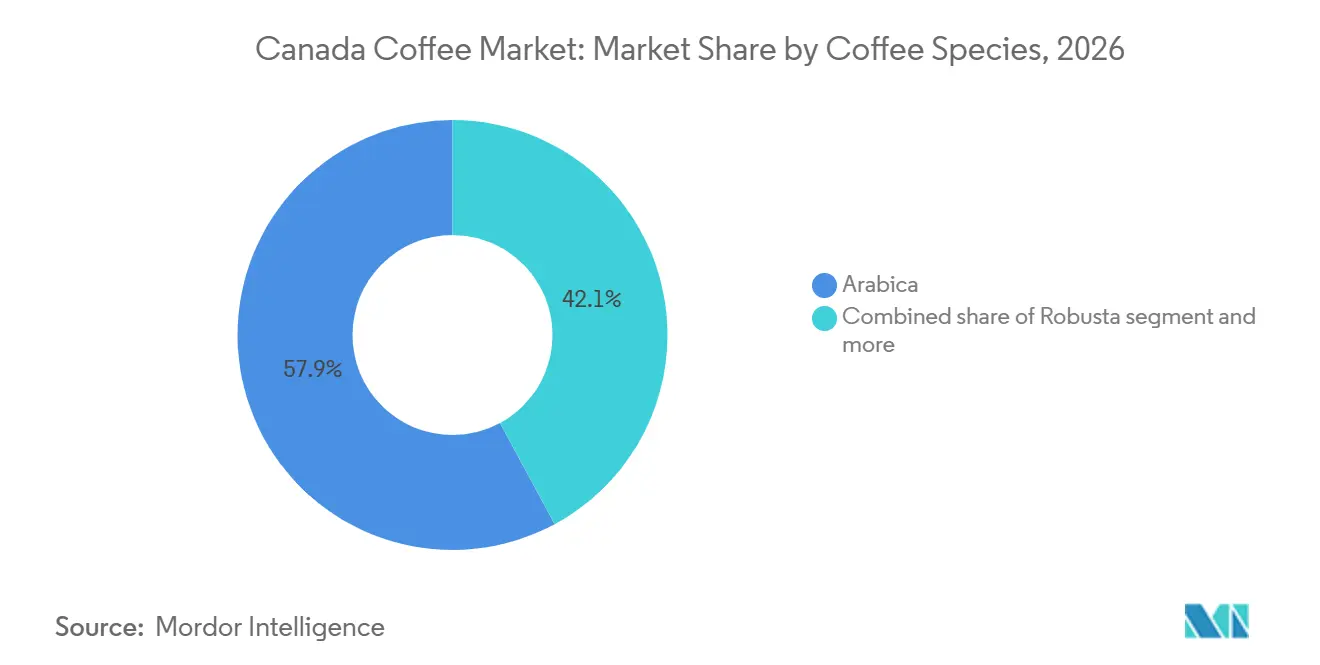
- Par espèce de café, l'Arabica détenait 57,88 % de la part des revenus en 2026, tandis que le Robusta devrait croître à un CAGR de 9,55 % jusqu'en 2032.
- Par origine, le café d'origines mélangées détenait une part de revenus de 72,37 % en 2026 et croît à un CAGR de 8,84 % jusqu'en 2032.
- Par canal de distribution, le circuit à domicile détenait 81,29 % de la part du marché du café au Canada en 2026, tandis que le circuit hors domicile devrait croître à un CAGR de 9,47 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du café au Canada
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante pour le café d'origine unique haut de gamme | +1.8% | Colombie-Britannique, Ontario, Québec (centres urbains) | Moyen terme (2 à 4 ans) |
| Demande pour des profils aromatiques distinctifs de l'Arabica | +1.3% | National ; concentré à Toronto, Vancouver, Montréal | Long terme (≥ 4 ans) |
| Préférence pour le café fraîchement moulu dans les cafés | +1.0% | National ; concentration hors domicile en Ontario et au Québec | Court terme (≤ 2 ans) |
| Évolution vers les dosettes et capsules de café à usage unique | +1.5% | National ; circuits ménagers et professionnels dans toutes les provinces | Moyen terme (2 à 4 ans) |
| Demande de solutions de café instantané pratiques | +0.9% | National ; plus élevé dans les provinces de l'Atlantique et des Prairies | Court terme (≤ 2 ans) |
| Diversification des mélanges de café par origine | +0.7% | National ; axé sur la chaîne d'approvisionnement dans les pôles de torréfaction en Ontario et au Québec | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante pour le café d'origine unique haut de gamme
La consommation de café de spécialité a dépassé un public restreint sur le marché du café au Canada. En 2025, 56 % des Canadiens avaient consommé du café de spécialité au cours de la semaine précédente, contre 37 % une décennie plus tôt, et la participation atteignait 75 % chez les consommateurs âgés de 18 à 24 ans, selon la Coffee Association of Canada. Cette évolution offre aux torréfacteurs davantage de possibilités de vendre des grains traçables et des profils de torréfaction distinctifs. Elle accorde également plus de valeur à une information claire sur l'origine et aux relations entre torréfacteurs, cafés et fournisseurs. Le Québec affiche des achats de grains entiers plus importants que la moyenne nationale, ce qui est cohérent avec l'influence de la culture café sur la consommation haut de gamme à domicile. Le marché du café au Canada peut en bénéficier lorsque les opérateurs traduisent cet intérêt en offres premium accessibles plutôt que de traiter le café de spécialité comme une niche urbaine limitée.
Préférence pour le café fraîchement moulu dans les cafés
Le café fraîchement moulu reste important dans les cafés car la qualité de la préparation continue d'influencer la façon dont les clients évaluent un achat de café. Le café moulu traditionnel préparé en grande quantité représentait la part majoritaire des portions de café en restauration au Canada en 2025, selon Circana. Les exploitants de cafés améliorent donc leur équipement d'espresso et de préparation tout en conservant le café en grande quantité comme format de base. Tim Hortons a modernisé son équipement d'espresso dans plus de 800 établissements d'ici fin 2025 et a enregistré une croissance de 10 % des boissons froides au quatrième trimestre, selon Restaurant Brands International. Pour les cafés indépendants, la rotation des sélections de torréfaction et les préparations en grande quantité d'origine unique peuvent distinguer un produit du quotidien sans modifier la routine de base du café. Ces choix aident le marché du café au Canada à maintenir sa pertinence dans la restauration pendant que les boissons froides gagnent en attention.
Évolution vers les dosettes et capsules de café à usage unique
Les dosettes à usage unique offrent aux grandes marques un moyen pratique de rester présentes dans les foyers où les consommateurs testent également le café de spécialité. Le format combine la commodité avec un système de machine et de dosettes fermé, ce qui favorise les achats répétés. Keurig Dr Pepper Canada a lancé le Keurig Coffee Collective en février 2026 en tant que première gamme de dosettes premium. La société a également introduit les AltaRounds pour le nouveau système Keurig Alta, utilisant un revêtement à base de plantes et sans plastique ni aluminium. L'acceptation des dosettes K-Cup dans le programme Boîte bleue de l'Ontario renforce l'importance des choix de collecte et de matériaux pour le marché du café au Canada. Les fournisseurs de grande envergure sont mieux placés pour associer l'innovation en matière de dosettes aux travaux de conformité nécessaires pour répondre aux préoccupations des consommateurs concernant les déchets.
Demande de solutions de café instantané pratiques
Le café instantané sert les consommateurs à la recherche d'une option de préparation simple et moins coûteuse, mais il est également adapté aux occasions froides et premium. Les concentrés liquides et les variétés aromatisées élargissent son utilisation aux occasions chaudes et glacées. Nestlé Canada a lancé les concentrés d'espresso NESCAFÉ en juillet 2025 pour la préparation de café glacé. Ce type de produit élargit le rôle du café soluble au-delà d'un format de valeur conventionnel. Il peut également limiter la substitution vers les dosettes et les formats prêts à boire en offrant un moyen simple de préparer du café glacé à domicile. La commodité et la variété des formats maintiennent la pertinence du café instantané sur l'ensemble du marché du café au Canada.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de la certification de café durable | -0.8% | National ; charge disproportionnée pour les micro-torréfacteurs en Ontario et au Québec | Moyen terme (2 à 4 ans) |
| Fluctuation des taux de change pour les importations de café | -0.9% | National ; amplifié en Alberta et en Colombie-Britannique en raison de bases de torréfacteurs plus réduites | Court terme (≤ 2 ans) |
| Préoccupations environnementales liées aux emballages à usage unique | -0.6% | National ; pression réglementaire concentrée en Colombie-Britannique, au Québec et en Ontario | Moyen terme (2 à 4 ans) |
| Risques climatiques dans les principales régions productrices de café | -1.5% | Chaîne d'approvisionnement mondiale ; affecte tous les canaux d'importation canadiens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de la certification de café durable
Les coûts de certification peuvent être difficiles à assumer pour les petits torréfacteurs qui souhaitent formuler des revendications environnementales ou sociales. La charge des coûts comprend les frais de certification, la documentation, la coordination avec les fournisseurs et les modifications d'emballage. Fairtrade Canada propose un programme conçu pour les micro-torréfacteurs, ce qui indique que les petites entreprises ont besoin d'une voie adaptée à leur échelle [3]. Rainforest Alliance indique également que les coûts de certification varient selon le demandeur et les exigences du programme. Pour les petites entreprises, ces coûts peuvent réduire les fonds disponibles pour l'équipement, le personnel et le marketing. Le marché du café au Canada peut toujours soutenir les produits certifiés, mais le coût du respect des exigences peut rendre la participation inégale selon les torréfacteurs.
Fluctuation des taux de change pour les importations de café
Les fluctuations des taux de change affectent les coûts du café car les achats de café vert sont généralement libellés en dollars américains. Le dollar canadien s'échangeait à environ 0,69 USD début 2025, alourdissant les coûts d'importation alors que les prix du café étaient déjà élevés. La Banque du Canada a noté que la dépréciation du taux de change liée à l'incertitude commerciale peut augmenter le coût des biens importés. Cette pression est particulièrement difficile à gérer pour les torréfacteurs qui ont une capacité limitée à couvrir leur exposition aux devises ou à négocier des contrats à plus long terme. Elle peut entraîner des prix de détail plus élevés, des formats d'emballage plus petits ou des modifications de la gamme de produits. Le marché du café au Canada reste exposé car la consommation intérieure repose sur le café vert importé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le café moulu ancre les volumes, le café prêt à boire redéfinit la croissance en valeur
Le café moulu détenait 35,23 % de la taille du marché du café au Canada en 2026, tandis que le café prêt à boire devrait croître à un CAGR de 9,21 % jusqu'en 2032. Le café moulu reste lié à la préparation habituelle à domicile via les machines à filtre, les presses françaises et les méthodes par infusion. Il bénéficie également des consommateurs qui optent pour des torréfactions de spécialité et des produits d'origine unique. Le café en grains entiers conserve une position premium plus restreinte, avec une demande plus forte au Québec. Ce format convient aux acheteurs qui apprécient de moudre à domicile et de connaître l'origine de la torréfaction.
Le café prêt à boire gagne en dynamisme grâce au cold brew, aux allégations fonctionnelles, aux formats en canette, aux options à faible teneur en sucre, aux protéines ajoutées, au lait d'avoine et aux saveurs inspirées des cafés. Kerry a identifié ces attributs comme des signaux notables au sein de la demande canadienne de café prêt à boire. Le café instantané et les dosettes répondent à des besoins différents mais complémentaires. Le café instantané répond aux besoins de valeur et de préparation glacée simple, tandis que les dosettes offrent un système de commodité contrôlé. Le marché du café au Canada utilise le développement de produits pour couvrir à la fois le café chaud quotidien et les occasions froides portables. Cette combinaison offre aux fournisseurs plusieurs façons de répondre à la sensibilité aux prix sans dépendre d'un seul format.

Par origine : la domination des mélanges masque un glissement structurel vers la spécialité
Le café d'origines mélangées détenait 72,37 % de la taille du marché du café au Canada en 2026 et croît à un CAGR de 8,84 % jusqu'en 2032. Les marques nationales et les marques distributeurs utilisent un approvisionnement multi-origines pour maintenir un profil aromatique familier et cohérent. Ce modèle reste utile lorsque les prix des intrants ou la disponibilité varient selon les pays producteurs. Les mélanges fonctionnels, les dosettes d'origines mélangées aromatisées et les produits de valeur contribuent également à maintenir la pertinence du segment. L'ampleur des produits d'origines mélangées les rend importants pour les rayons de la grande distribution.
Les produits d'origine unique et de spécialité ont une base plus restreinte mais soutiennent des achats à plus haute valeur ajoutée. Leur attrait est lié à la traçabilité, au caractère de la torréfaction, aux menus des cafés et aux acheteurs recherchant une expérience produit plus spécifique. Les cafés indépendants de Vancouver, Toronto et Montréal ont contribué à faire du café d'origine unique une partie régulière des achats en restauration. Ce canal offre aux petits torréfacteurs une demande plus prévisible que les ventes au détail occasionnelles seules. Le marché du café au Canada peut accueillir à la fois la cohérence des mélanges et le choix de la spécialité, bien que les deux formats nécessitent des approches d'approvisionnement et de tarification différentes. Les offres de spécialité se distinguent par la traçabilité, la qualité de la préparation et un profil aromatique plus spécifique.
Par espèce de café : l'Arabica en tête, le Robusta en progression sur des bases d'offre et de qualité
L'Arabica détenait 57,88 % de la valeur en 2026, reflétant son rôle établi dans le café premium, de spécialité et en restauration. Il reste particulièrement important dans les ventes d'origine unique car les consommateurs l'associent à une gamme plus large de caractéristiques aromatiques. Dans le même temps, les perturbations de l'offre ont accru le risque de coût pour les torréfacteurs qui dépendent de l'Arabica. Les récentes conditions d'approvisionnement liées aux conditions météorologiques ont attiré l'attention sur le coût et la disponibilité de l'Arabica. Cette pression affecte à la fois les vendeurs de spécialité et les marques grand public qui utilisent des mélanges à base d'Arabica.
Le Robusta devrait croître à un CAGR de 9,55 % jusqu'en 2032, la qualité de la transformation s'améliorant et les acheteurs recherchant une flexibilité des coûts. Reuters a rapporté que les producteurs brésiliens améliorent la transformation et la qualité du Robusta en réponse à des conditions d'approvisionnement plus tendues. Les torréfacteurs canadiens peuvent utiliser le Robusta dans les produits d'espresso et les mélanges où il correspond au profil recherché. Le Liberica et d'autres espèces restent limités mais sont présents dans les épiceries spécialisées servant les communautés de la diaspora en Ontario et en Colombie-Britannique. Le marché du café au Canada devrait donc conserver l'Arabica comme principale espèce premium tout en élargissant le rôle du Robusta. Ce changement est autant motivé par les besoins d'approvisionnement que par l'expérimentation des consommateurs.
Par canal de distribution : le circuit à domicile domine les volumes, le circuit hors domicile s'accélère
Le circuit à domicile détenait 81,29 % de la valeur en 2026, reflétant le rôle des supermarchés, des épiceries, des détaillants spécialisés et des commandes en ligne dans les achats de café des ménages. Les supermarchés et les hypermarchés restent le principal canal de volume pour les marques connues et les marques distributeurs. Les abonnements en ligne constituent un canal croissant permettant aux torréfacteurs de spécialité d'atteindre des acheteurs réguliers. Le commerce en ligne est identifié comme un canal de spécialité utile pour les acheteurs qui comparent les profils de torréfaction, les origines et les certifications. Cela donne aux consommateurs un meilleur accès aux informations sur les produits avant l'achat.
Le circuit hors domicile devrait croître à un CAGR de 9,47 % jusqu'en 2032, les visites en café et les boissons à base d'espresso gagnant en importance. Tim Hortons a continué à développer son expérience café et sa plateforme de boissons. Les cafés aident les consommateurs à découvrir des formats premium et de spécialité qui peuvent avoir moins d'impact sur un rayon d'épicerie. Ils offrent également aux boissons prêtes à boire, froides et à base d'espresso une voie visible vers l'essai. Le marché du café au Canada dépend du circuit à domicile pour le volume régulier des ménages et du circuit hors domicile pour l'expérience premium et l'innovation des menus. Les deux circuits restent liés car les formats de café à succès peuvent ensuite se retrouver dans les produits de détail.
Analyse géographique
L'Ontario joue un rôle prépondérant sur le marché du café au Canada en raison de la taille de la base de commerce de détail alimentaire et de restauration du Grand Toronto. L'Ontario et la Colombie-Britannique sont les marchés régionaux les plus importants sur le plan commercial pour les activités de torréfaction et de spécialité. L'Ontario bénéficie également d'un groupe dense de détaillants nationaux, d'exploitants de cafés et de distributeurs. Cela en fait un emplacement pratique pour les lancements de nouveaux produits, notamment les dosettes haut de gamme et le café prêt à boire. Il concentre également les travaux de conformité associés aux systèmes de collecte des emballages.
La Colombie-Britannique est un marché de spécialité important, notamment à Vancouver et à Victoria. Sa culture café bien établie soutient l'intérêt pour les torréfacteurs indépendants, les formats haut de gamme et les emballages durables. La province dispose d'un cadre établi pour les initiatives de recyclage, ce qui offre aux fabricants une base utile pour tester les programmes de collecte et d'emballage. La base de consommateurs de la Colombie-Britannique peut en faire un point d'entrée utile pour les marques internationales cherchant à se faire connaître dans le segment du café haut de gamme.
Le Québec reste distinctif en raison de l'influence de la préparation à domicile et de la culture café sur les préférences de produits. L'achat de café en grains entiers et les achats en boutiques spécialisées sont plus répandus parmi les utilisateurs de machines à expresso dans la province. Nespresso a étendu son programme de recyclage des sachets verts à toutes les municipalités du Québec en juillet 2025, dans le cadre d'un partenariat avec Éco Entreprises Québec. L'Alberta et le Canada atlantique offrent des perspectives de croissance supplémentaires, avec une demande urbaine jeune identifiée à Calgary et à Edmonton, ainsi qu'un intérêt pour les cafés de spécialité à Halifax. Le marché du café au Canada n'est pas uniforme d'une province à l'autre ; les produits, les prix et la distribution doivent donc refléter les habitudes locales de consommation de café.
Paysage concurrentiel
Le marché du café au Canada est modérément fragmenté, Keurig Dr Pepper Canada, Kraft Heinz Canada et Nestlé Canada occupant des positions solides grâce à leurs marques, leur distribution et leurs écosystèmes de produits. Keurig s'est concentré sur la profondeur du système de dosettes, les entrées de gamme premium et les modifications d'emballage. En avril 2026, Keurig Dr Pepper et Nestlé USA ont prolongé leur partenariat stratégique pour la fabrication et la distribution des dosettes K-Cup Starbucks aux États-Unis et au Canada. Kraft Heinz continue d'utiliser Maxwell House et Nabob dans le café moulu, les formats instantanés et les dosettes. Nestlé Canada combine les formats accessibles de NESCAFÉ avec le positionnement premium de Nespresso et son programme de recyclage.
De nouveaux concurrents remettent en question les fournisseurs établis grâce à la conception de produits et à la distribution locale. NEXE Innovations a déclaré 315 000 expéditions de dosettes compostables certifiées BPI depuis le début de l'année en février 2026 et a lancé 8 nouveaux produits. Single Cup Coffee a lancé en juillet 2026 des dosettes commercialement compostables, certifiées BPI et sans PFAS, compatibles avec les machines Keurig. Ces produits montrent que les choix de matériaux peuvent devenir un point de concurrence plutôt qu'une simple question de conformité.
Lavazza est un challenger international avec une approche canadienne plus large qui comprend Kicking Horse Coffee, des partenariats culturels et une visibilité des produits. En septembre 2026, Lavazza a signé un accord pluriannuel avec le Festival international du film de Toronto jusqu'en 2028 en tant que partenaire présentateur de gala et partenaire café officiel. Sa stratégie vise la reconnaissance de la marque premium plutôt que la seule concurrence par les prix. Les entreprises capables de répondre aux exigences de recyclabilité, d'offrir un objectif de produit clair et de maintenir un approvisionnement fiable disposent d'une base plus solide pour être compétitives. Le marché du café au Canada laisse encore de la place aux participants plus petits car la demande des consommateurs est répartie entre l'épicerie, les cafés, les produits de spécialité et les ventes directes en ligne.
Leaders du secteur du café au Canada
-
Nestlé S.A.
-
The Kraft Heinz Company
-
Keurig Dr Pepper Inc.
-
The J. M. Smucker Company
-
Luigi Lavazza S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Avril 2026 : Keurig Dr Pepper et Nestlé USA ont prolongé leur partenariat stratégique pour la fabrication et la distribution des dosettes K-Cup Starbucks aux États-Unis et au Canada, ajoutant des programmes de distribution élargis et des engagements d'innovation dans le cadre de la licence mondiale Starbucks à domicile de Nestlé.
- Mars 2026 : Keurig a lancé les AltaRounds, des dosettes à usage unique sans plastique ni aluminium fabriquées avec un revêtement à base de plantes pour le nouveau système de préparation Keurig Alta. Les dosettes devraient obtenir la certification compostable BPI et représentent une innovation significative en matière d'emballage à usage unique.
- Juillet 2025 : Nestlé Canada a lancé les concentrés d'espresso NESCAFÉ, une base d'espresso liquide pour café glacé ciblant la génération Z, disponible chez les principaux détaillants à l'échelle nationale en variantes Noir et Vanille Sucrée, après des essais réussis en Australie et aux États-Unis.
Périmètre du rapport sur le marché du café au Canada
Le marché du café au Canada comprend la vente de produits à base de café en grains entiers, moulu, instantané, prêt à boire et en dosettes dans les espèces Arabica, Robusta, Liberica et autres, segmentés par offres de café d'origine unique/spécialité et mélangé pour la consommation au détail et en restauration. Le marché du café au Canada est segmenté par type de produit (grains entiers, café moulu, café instantané, prêt à boire (RTD) et dosettes et capsules de café), par origine (origine unique/spécialité et mélangé), par espèce de café (Arabica, Robusta, Liberica et autres espèces de café) et par canal de distribution (hors domicile et à domicile). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes).
| Grains entiers |
| Café moulu |
| Café instantané |
| Prêt à boire (RTD) |
| Dosettes et capsules de café |
| Arabica |
| Robusta |
| Liberica |
| Autres espèces de café |
| Origine unique/Spécialité |
| Mélangé |
| Hors domicile | |
| À domicile | Supermarchés/Hypermarchés |
| Supérettes | |
| Détaillants spécialisés | |
| Commerce en ligne | |
| Autres canaux à domicile |
| Par type de produit | Grains entiers | |
| Café moulu | ||
| Café instantané | ||
| Prêt à boire (RTD) | ||
| Dosettes et capsules de café | ||
| Par espèce de café | Arabica | |
| Robusta | ||
| Liberica | ||
| Autres espèces de café | ||
| Par origine | Origine unique/Spécialité | |
| Mélangé | ||
| Par canal de distribution | Hors domicile | |
| À domicile | Supermarchés/Hypermarchés | |
| Supérettes | ||
| Détaillants spécialisés | ||
| Commerce en ligne | ||
| Autres canaux à domicile | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les ventes de café au Canada ?
Le marché du café au Canada devrait croître à un CAGR de 8,54 % de 2027 à 2032 et atteindre 7,73 milliards USD d'ici 2032.
Quel produit café devrait connaître la croissance la plus rapide au Canada ?
Le café prêt à boire devrait croître à un CAGR de 9,21 % jusqu'en 2032, soutenu par le cold brew, les produits fonctionnels et les formats en canette.
Pourquoi le café moulu reste-t-il important au Canada ?
Le café moulu détenait 35,23 % de la valeur en 2026 et reste étroitement lié à la préparation habituelle à domicile et au café en grande quantité dans les cafés.
Quel canal de vente est en tête des achats de café au Canada ?
Le circuit à domicile détenait 81,29 % de la valeur en 2026 car les supermarchés, les épiceries, les détaillants spécialisés et les vendeurs en ligne répondent à la demande régulière des ménages.