
Taille et part du marché des services de signature à distance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.09 Milliards de dollars |
| Taille du Marché (2031) | 4.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.19 % |
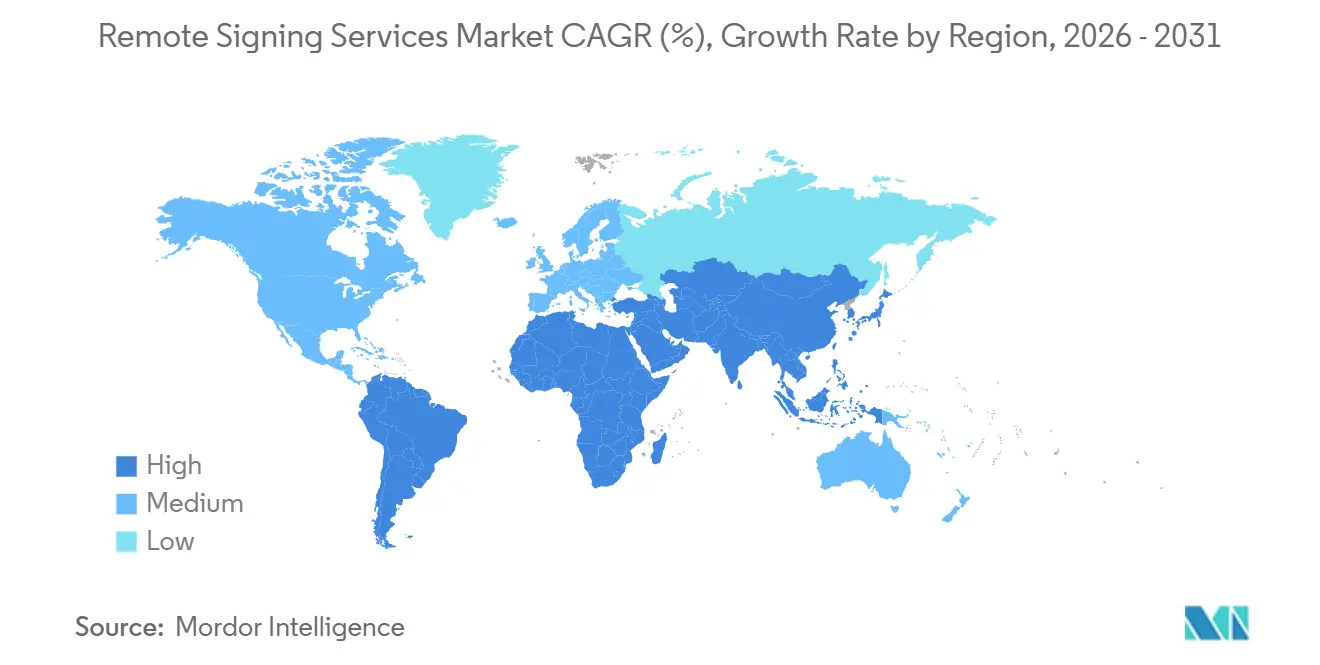
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
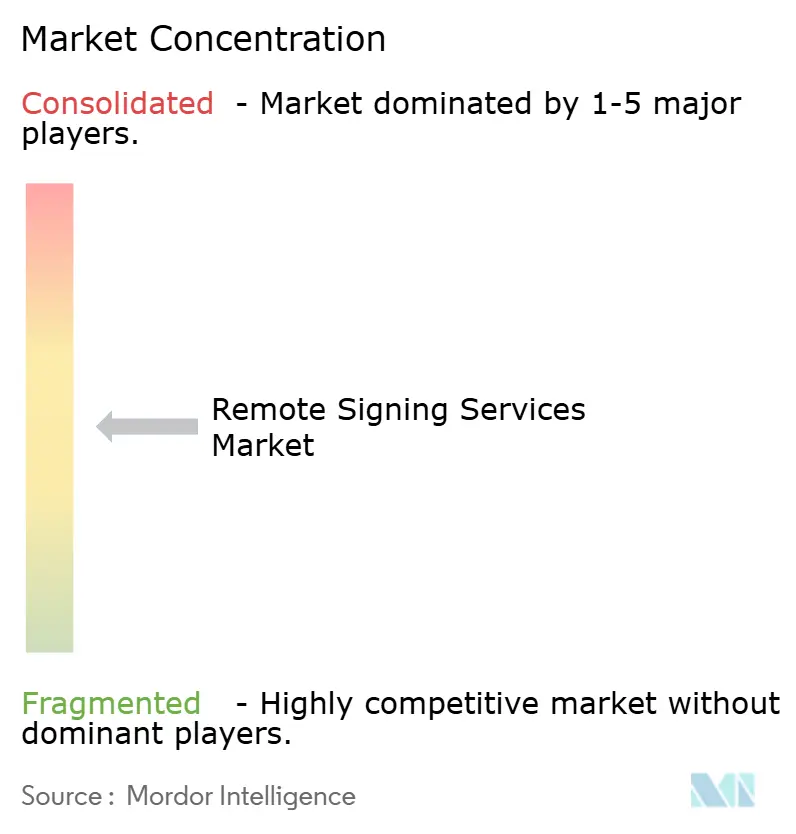
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de signature à distance par Mordor Intelligence
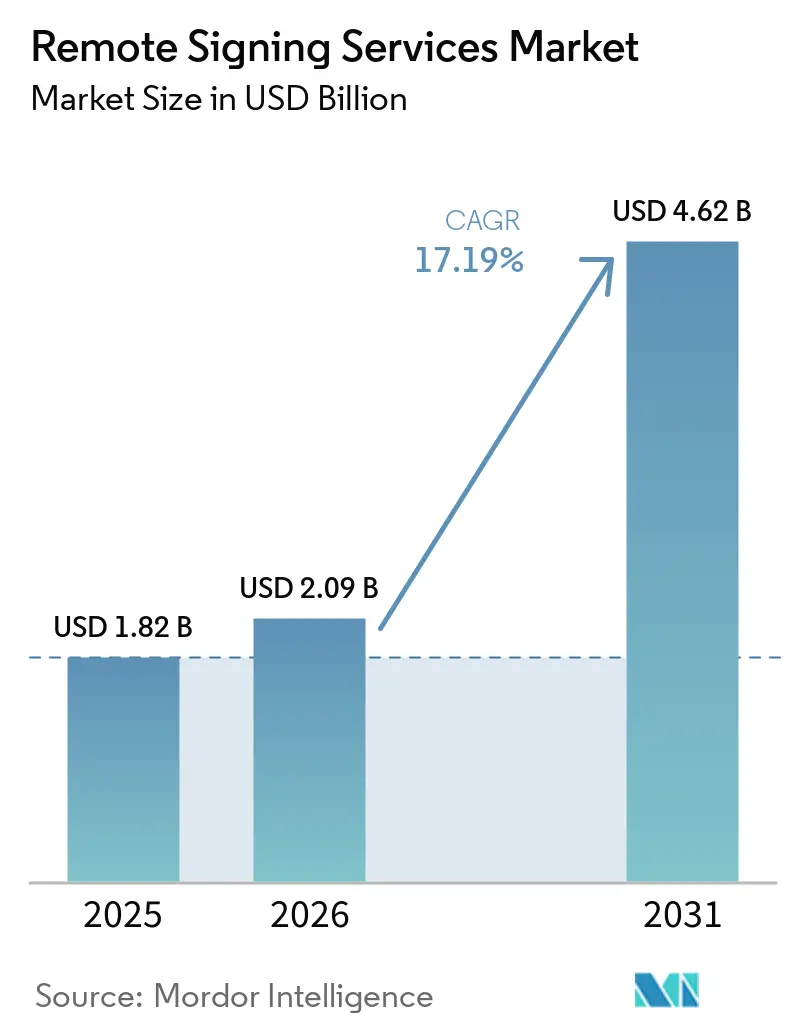
La taille du marché des services de signature à distance devrait s'étendre de 1,82 milliard USD en 2025 à 2,09 milliards USD en 2026, et à 4,62 milliards USD d'ici 2031, enregistrant un CAGR de 17,19 % entre 2026 et 2031. Le marché des services de signature à distance évolue de la complétion de documents papier vers des fonctions de signature intégrées dans les logiciels métier et les flux de travail à distance. La réglementation fait de la signature sécurisée une exigence de conformité dans les secteurs de la santé, des services financiers et des marchés publics, plutôt qu'un outil d'efficacité facultatif. Les fournisseurs répondent en combinant les signatures avec des vérifications d'identité, des contrôles d'intégrité des documents et la gestion des accords au sein de plateformes de confiance numérique plus larges. Cette approche favorise les fournisseurs capables de prendre en charge simultanément les flux de travail réglementés, les règles locales et l'intégration logicielle. Elle crée également de l'espace pour les prestataires régionaux qui comprennent les exigences nationales en matière de services de confiance et les obligations de résidence des données.
Points clés du rapport
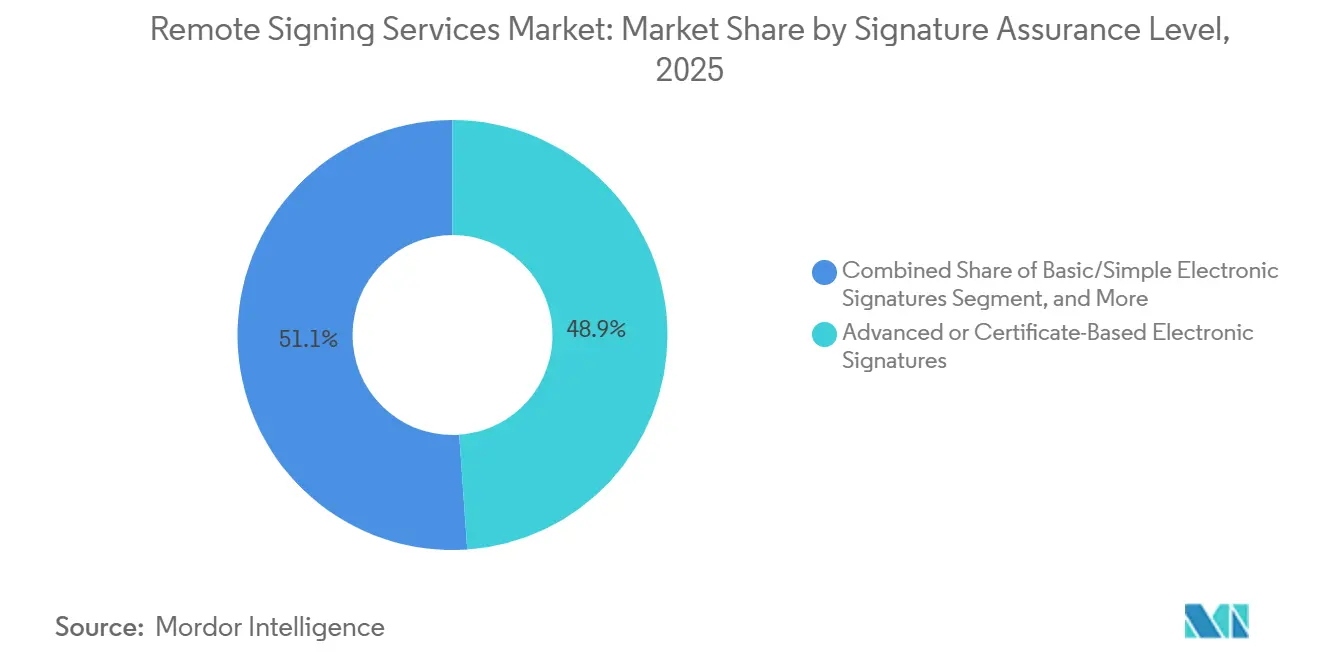
- Par niveau d'assurance de signature, les signatures électroniques avancées ou basées sur des certificats détenaient 48,91 % de la part du marché des services de signature à distance en 2025, tandis que les signatures électroniques qualifiées ou équivalentes à haute assurance devraient se développer à un CAGR de 20,73 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 69,26 % de la part des revenus en 2025, tandis que les PME devraient se développer à un CAGR de 22,17 % jusqu'en 2031.
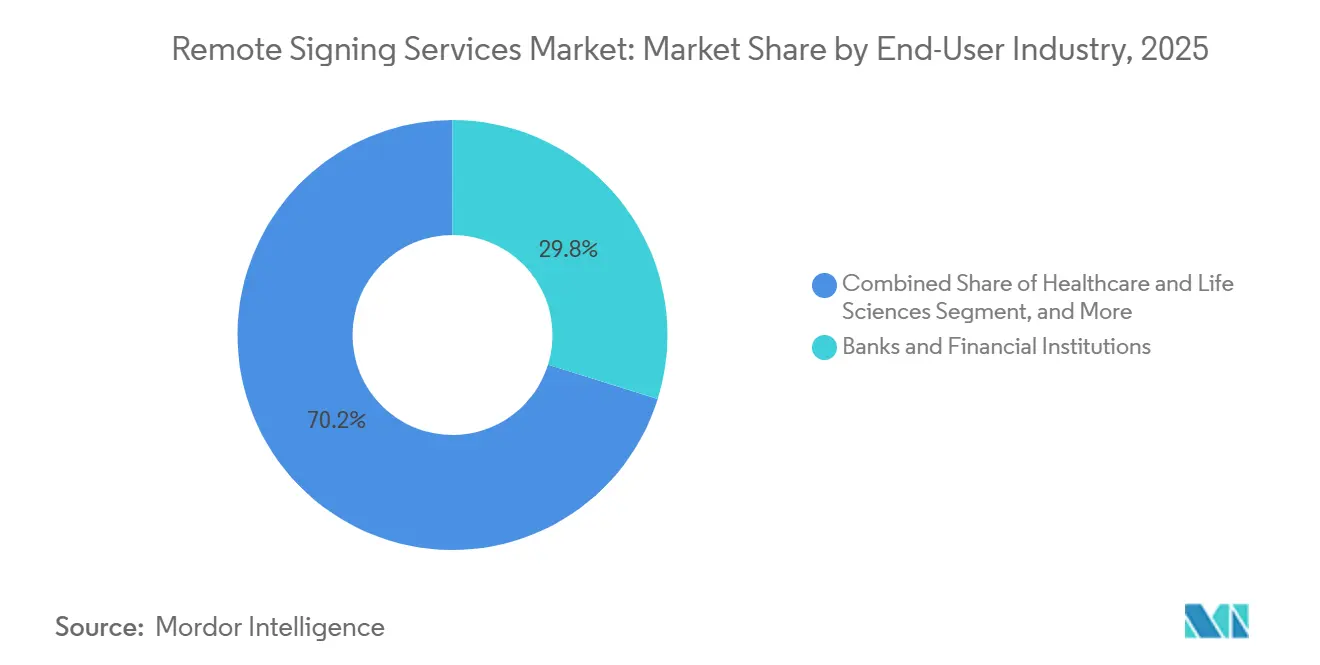
- Par secteur d'utilisation final, la banque, les services financiers et l'assurance (BFSI) représentaient 29,81 % des revenus du marché des services de signature à distance en 2025, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 19,26 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 36,71 % des revenus du marché des services de signature à distance en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 21,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des services de signature à distance
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Flux de travail sans papier et distribués | +4.8% | Mondial | Court terme (≤ 2 ans) |
| Reconnaissance des signatures à distance qualifiées | +3.6% | UE, Amérique du Nord, Brésil, Chine, APAC | Moyen terme (2-4 ans) |
| API de signature intégrées | +2.9% | Mondial | Court terme (≤ 2 ans) |
| Identité numérique et intégration à distance | +2.4% | APAC, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Demande d'intégrité documentaire à haute assurance | +1.9% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Portefeuille EUDI et services de confiance transfrontaliers | +1.5% | Cœur de l'UE, extension vers MEA et APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des flux de travail sans papier et distribués
Les modèles d'exploitation à distance et hybrides ont rendu la complétion rapide des documents importante dans les relations commerciales. Le marché des services de signature à distance bénéficie lorsque les équipes commerciales, d'approvisionnement, juridiques et des ressources humaines peuvent compléter des documents sans réunion physique. Les processus contractuels numérisés réduisent également les transferts entre les parties et améliorent la visibilité sur le statut des documents. DocuSign a indiqué que sa plateforme était intégrée dans plus de 1 100 applications développées par des partenaires, montrant comment la signature est devenue une composante des logiciels métier plutôt qu'une tâche distincte. Cette évolution accorde plus de valeur aux fournisseurs qui s'intègrent aux systèmes de gestion de la relation client, de planification des ressources d'entreprise et de gestion du cycle de vie des contrats. Elle exerce une pression sur les outils autonomes qui ne peuvent pas s'intégrer dans le flux de travail plus large du client.
Reconnaissance réglementaire des signatures à distance qualifiées
Les règles réglementaires établissent des exigences d'adoption plus claires pour la signature à haute assurance dans plusieurs juridictions. Le cadre européen d'identité numérique exigeait que chaque État membre de l'UE mette à disposition au moins 1 portefeuille d'identité numérique d'ici fin 2026. Aux États-Unis, le CMS a finalisé la règle CMS-0053-F en mars 2026 pour les pièces jointes aux demandes de remboursement de soins de santé et les signatures électroniques.[1] La règle est entrée en vigueur le 26 mai 2026, et le CMS a estimé 781 millions USD d'économies annuelles grâce au remplacement des processus manuels de pièces jointes. Le Brésil a également mis à jour les politiques de signature numérique ICP-Brasil par l'Instrução Normativa n° 33 en juin 2025. Ces exigences rendent les signatures électroniques sécurisées et auditables plus pertinentes pour les organisations qui travaillent dans des processus réglementés.
API de signature intégrées dans les logiciels d'entreprise
Les interfaces de programmation d'applications modifient la façon dont les organisations acquièrent des capacités de signature. Au lieu d'acheter une application distincte pour chaque utilisateur, les organisations peuvent intégrer des demandes de signature dans les flux de travail clients, employés, approvisionnement et finance. DocuSign a annoncé la disponibilité générale de son serveur de protocole de contexte de modèle en septembre 2026, permettant aux agents d'intelligence artificielle pris en charge d'initier des flux de travail d'accord et de signature électronique gouvernés. Nitro a introduit son API Nitro Sign pour les flux de travail d'entreprise en octobre 2025, ciblant l'intégration avec les systèmes de gestion de la relation client, de planification des ressources d'entreprise et de ressources humaines. Le marché des services de signature à distance récompense donc les fournisseurs disposant d'interfaces documentées et de contrôles clairs en matière de sécurité et de conformité. Le déploiement intégré peut également rendre plus difficile pour les clients de changer de prestataire après la signature, car les fonctions deviennent partie intégrante des flux de travail essentiels. Ce modèle soutient une demande récurrente de la part des organisations qui ont besoin de signer à plusieurs étapes d'un processus métier.
Croissance de l'identité numérique et de l'intégration à distance
L'intégration à distance combine la vérification d'identité et les signatures électroniques en un seul processus pour les flux de travail réglementés et à volume élevé. Cette approche peut réduire la nécessité d'étapes de vérification répétées lorsque les organisations réutilisent une identité numérique vérifiée dans des accords ultérieurs. Le marché des signatures électroniques bénéficie lorsque les prestataires connectent les vérifications d'identité, la gestion des justificatifs et les contrôles de signature via un flux de travail intégré. Au Brésil, les certificats cloud ICP-Brasil ont généré plus de 3,5 millions de signatures électroniques qualifiées par jour, et d'ici 2025, plus de 50 % des médecins utilisaient des certificats numériques pour les dossiers patients, les ordonnances et la documentation de télémédecine.[2] Les prestataires qui combinent la vérification d'identité avec la signature peuvent accompagner les clients entreprises qui ont besoin de justificatifs traçables et réutilisables pour l'intégration à distance. Ce modèle est particulièrement pertinent dans les services financiers, la santé et les flux de travail du secteur public où l'assurance d'identité et l'intégrité des documents sont étroitement liées.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Fragmentation de l'accréditation des services de confiance transfrontaliers | -1.8% | UE, APAC, MEA | Moyen terme (2-4 ans) |
| Coût de la signature qualifiée adossée à un HSM | -1.4% | Mondial, plus aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Friction de la vérification d'identité à faible bande passante | -0.9% | Afrique, Asie du Sud, APAC rural | Long terme (≥ 4 ans) |
| Contraintes de résidence des données et de cloud souverain | -0.7% | Chine, UE, GCC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation de l'accréditation des services de confiance transfrontaliers
L'accréditation des services de confiance reste liée aux cadres de certification nationaux, ce qui peut compliquer l'acceptation transfrontalière. Une signature qui satisfait aux exigences d'une juridiction peut nécessiter des vérifications supplémentaires lorsqu'elle est présentée dans une autre juridiction. Le cadre du portefeuille EUDI vise à améliorer cette situation en Europe, mais la mise en œuvre nationale continue de différer d'un État membre à l'autre.[3] L'Asie-Pacifique fonctionne également selon des cadres juridiques distincts, notamment la loi indienne sur les technologies de l'information, la loi japonaise sur la signature électronique et la loi singapourienne sur les transactions électroniques. Les organisations multinationales peuvent donc avoir besoin d'arrangements de conformité distincts pour différentes opérations. Cette fragmentation peut augmenter les coûts de déploiement et ralentir l'adoption des services de signature à distance dans les processus transfrontaliers.
Coût élevé de la signature qualifiée adossée à un HSM
Les signatures électroniques qualifiées nécessitent des dispositifs sécurisés de création de signature et peuvent nécessiter une infrastructure de module matériel de sécurité certifiée. La dépense est plus facile à supporter lorsque les grandes organisations la répartissent sur de nombreux documents signés. Les organisations plus petites peuvent à la place utiliser des signatures à assurance inférieure ou payer des frais par signature auprès d'un prestataire de services de confiance qualifié. Cette différence peut limiter l'adoption du niveau d'assurance le plus élevé, même lorsque les organisations reconnaissent sa valeur pour la conformité. Elle sépare également le marché entre les grands utilisateurs qui peuvent prendre en charge une infrastructure dédiée et les utilisateurs plus petits qui ont besoin d'options hébergées. Le marché des services de signature à distance dépend de modèles de service qui rendent la signature qualifiée accessible sans transférer la charge totale de l'infrastructure sur les petites et moyennes entreprises.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau d'assurance de signature : les signatures avancées ont occupé la position la plus importante, tandis que les signatures qualifiées ont connu une croissance plus rapide
Les signatures électroniques avancées ou basées sur des certificats détenaient 48,91 % de la part du marché des services de signature à distance en 2025. Ce niveau est largement utilisé par les équipes de la banque, des services financiers et de l'assurance, du droit et des flux de travail d'entreprise qui ont besoin d'un lien fort avec l'identité du signataire. Il offre aux organisations une assurance supérieure aux processus simples de signature par clic. Il peut également éviter l'infrastructure de prestataire de services de confiance qualifié entièrement requise par le niveau le plus strict. Les signatures électroniques de base ou simples continuent de servir les consommateurs à faible risque, les ressources humaines internes et les besoins de flux de travail courants. Leur utilisation reste pertinente en Amérique du Nord et en Asie-Pacifique, où les processus de signature par clic sont familiers. Cependant, leur position se rétrécit à mesure que les exigences de conformité appellent à des preuves d'identité plus solides. Le secteur des signatures électroniques accorde donc une plus grande valeur aux contrôles de signature auditables dans les flux de travail réglementés.
Les signatures électroniques qualifiées ou équivalentes à haute assurance devraient se développer à un CAGR de 20,73 % de 2026 à 2031. Ces signatures sont pertinentes lorsque l'identité du signataire et l'intégrité d'un document nécessitent le niveau d'assurance le plus élevé. Le cadre du portefeuille EUDI est destiné à permettre aux citoyens de l'UE de créer des signatures électroniques qualifiées sans frais à partir de décembre 2027. Cette disposition peut rendre la signature qualifiée plus accessible dans toute la région. Namirial a annoncé une conformité totale à eIDAS 2 en Italie, en Espagne et en France en juin 2026.[4] Son annonce comprenait la certification d'un flux de travail de signature basé sur le portefeuille EUDI. Cela offre aux prestataires de services de confiance qualifiés un moyen plus clair de se démarquer en s'alignant sur les exigences réglementaires et en développant des capacités transfrontalières.


Par taille d'organisation : les grandes entreprises ont généré le plus de revenus tandis que les PME se sont développées plus rapidement
Les grandes entreprises détenaient 69,26 % de la part des revenus en 2025. Leur avance reflétait un déploiement antérieur dans les environnements de gestion du cycle de vie des contrats et de gestion de contenu. Ces clients investissent de plus en plus dans la sécurité des API, la signature à assurance plus élevée et l'analyse des accords après la complétion de la signature. Cela élargit le rôle du fournisseur, qui passe de la complétion d'un document à la gestion des informations tout au long de la vie d'un accord. DocuSign a déclaré plus de 1,9 million de clients professionnels en septembre 2026.[5] Sa direction produit a inclus la vérification d'identité, la signature électronique et la gestion des accords après exécution. La taille du marché des services de signature à distance pour les déploiements en grandes entreprises reste portée par le besoin d'une intégration contrôlée dans des processus métier complexes.
Les PME devraient se développer à un CAGR de 22,17 % de 2026 à 2031. La tarification par abonnement et la livraison en cloud réduisent la nécessité pour les organisations d'acheter et d'exploiter leur propre infrastructure de signature. Les entreprises natives du numérique dans la fintech, la technologie juridique et la télésanté peuvent également intégrer des capacités de signature dans les produits qu'elles proposent à leurs clients. Cela fait des PME à la fois des utilisateurs et des canaux de distribution potentiels pour les services de signature. Le lancement de l'API de Nitro en octobre 2025 répondait aux demandes de signature automatisées dans les flux de travail d'entreprise. Le lancement reflétait la demande des organisations qui ont besoin que les fonctions de signature fonctionnent avec les systèmes existants. Le secteur des signatures électroniques peut bénéficier à mesure que les petites entreprises passent des processus papier à la complétion de documents basée sur des logiciels. Les outils hébergés restent importants car ils réduisent la charge technique pour ces clients.
Par secteur d'utilisation final : la banque, les services financiers et l'assurance ont dominé les revenus tandis que la santé et les sciences de la vie ont enregistré la croissance la plus rapide
La banque, les services financiers et l'assurance représentaient 29,81 % du marché des services de signature à distance en 2025. Les institutions financières ont besoin de pistes d'audit, de vérifications d'identité et de dossiers sécurisés pour de nombreux processus clients et internes. La signature est utilisée dans le crédit, l'ouverture de compte, l'approbation des transactions et les avenants aux accords financiers. Les signatures à assurance plus élevée peuvent réduire l'exposition liée à l'utilisation de méthodes simples de signature par clic pour les transactions sensibles. OneSpan a déclaré en juillet 2026 qu'il servait plus de 60 % des 100 plus grandes banques mondiales. Son offre DigipassONE combinait authentification, signature de transactions, justificatifs numériques, analytique et protection intégrée aux applications. Le gouvernement, les services juridiques, et les technologies de l'information et des télécommunications stimulent également la demande de traçabilité des documents et d'intégration des flux de travail.
Le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 19,26 % de 2026 à 2031. La règle CMS-0053-F a établi une norme nationale pour les signatures électroniques dans les transactions de pièces jointes aux demandes de remboursement de soins de santé. La date de conformité est le 26 mai 2028, suivant la date d'entrée en vigueur de mai 2026 de la règle. Cela donne aux prestataires, aux payeurs et aux centres de compensation un calendrier défini pour mettre à jour les processus de signature authentifiée. Au Brésil, les certificats numériques étaient déjà utilisés par plus de 50 % des médecins pour les dossiers patients, les ordonnances et la documentation de télémédecine d'ici 2025. Les organisations de santé peuvent standardiser sur une infrastructure de signature plus solide lorsqu'elles prennent en charge plusieurs cas d'usage réglementés. Cette demande peut s'étendre aux secteurs adjacents qui nécessitent des contrôles d'identité et d'audit comparables.
Analyse géographique
L'Amérique du Nord représentait 36,71 % de la part du marché des services de signature à distance en 2025. Les États-Unis offrent une large reconnaissance juridique des signatures électroniques grâce à la loi E-SIGN et à l'UETA. Cette base juridique a soutenu l'utilisation dans les processus commerciaux et du secteur public. La santé ajoute une exigence de conformité spécifique via la règle CMS-0053-F, entrée en vigueur en mai 2026.[6] La règle donne aux organisations concernées jusqu'en mai 2028 pour se conformer. Les plus de 1,9 million de clients professionnels de DocuSign ont également soutenu le rôle de la région en tant que base de revenus majeure. Le Canada a contribué à la demande de modernisation des services financiers et des services numériques gouvernementaux.
Le calendrier du portefeuille EUDI et les différentes voies de mise en œuvre nationales façonnent la position de l'Europe. Le règlement sur l'identité numérique européenne exigeait que les États membres fournissent au moins 1 portefeuille d'ici fin 2026. Cela crée un cadre commun pour la future signature qualifiée et l'utilisation de l'identité numérique. Les organisations doivent encore tenir compte des différences nationales en matière de préparation des portefeuilles et d'arrangements de services de confiance. Namirial a atteint la conformité eIDAS 2 en Italie, en Espagne et en France en juin 2026. Son flux de travail basé sur le portefeuille EUDI a montré comment les prestataires se préparent à offrir des services conformes sur plusieurs marchés européens. L'Allemagne et le Royaume-Uni restent des marchés importants pour l'utilisation des services juridiques, immobiliers et financiers.
L'Asie-Pacifique devrait se développer à un CAGR de 21,83 % de 2026 à 2031. La croissance est liée aux programmes d'identité numérique en Inde, à l'évolution des règles relatives aux documents électroniques en Chine et à la numérisation continue au Japon. La région contient différents cadres nationaux, ce qui accroît l'importance du soutien à la conformité locale. Le Brésil, en Amérique du Sud, reste également significatif car les certificats cloud ICP-Brasil ont généré plus de 3,5 millions de signatures électroniques qualifiées par jour d'ici 2025. Les exigences de résidence des données et l'infrastructure de confiance locale influencent également la taille du marché des services de signature à distance dans les régions émergentes. Le Moyen-Orient et l'Afrique restent une zone émergente où les utilisateurs gouvernementaux et du secteur de la banque, des services financiers et de l'assurance nécessitent des services de confiance numérique dans le pays.

Paysage concurrentiel
Le marché des services de signature à distance est modérément concentré, avec des plateformes mondiales opérant aux côtés de prestataires de services de confiance qualifiés axés sur des juridictions spécifiques. DocuSign, Adobe, DigiCert, OneSpan et Thales ont une large visibilité dans les domaines de la signature d'entreprise, des certificats, de l'identité et des exigences de confiance. Des spécialistes régionaux tels qu'eMudhra, Namirial, Penneo et Dokobit peuvent se démarquer en tirant parti de leur expertise en matière de conformité locale. Cette structure permet aux grandes plateformes de servir les clients multinationaux tandis que les spécialistes répondent aux règles locales et aux besoins du secteur public. Les fournisseurs se font de plus en plus concurrence sur la combinaison des fonctions d'identité, de signature et d'intégrité des documents. Le marché des services de signature à distance est moins favorable aux prestataires qui n'offrent que la signature de documents de base sans capacités d'intégration ou d'assurance.
DigiCert a élargi son offre de confiance documentaire en 2026 avec Content Trust Manager et un Document Trust Manager amélioré. La société a déclaré que ces offres prenaient en charge la gestion centralisée des clés et une prise en charge pré-intégrée pour DocuSign et Adobe Sign. Elle a également déclaré que Content Trust Manager utilisait la norme C2PA pour aider les organisations à vérifier l'authenticité du contenu numérique. DocuSign a rendu son serveur MCP généralement disponible en septembre 2026 pour les flux de travail d'accord basés sur des agents gouvernés. OneSpan a introduit DigipassONE en juillet 2026 pour combiner authentification, signature de transactions, justificatifs numériques, analytique et protection intégrée aux applications. Ces actions montrent que les prestataires élargissent leur rôle au-delà de la complétion d'un seul document.
Des opportunités régionales subsistent là où la fourniture de services de confiance qualifiés est limitée ou là où la signature, les vérifications de connaissance du client et l'archivage ne sont pas liés dans 1 flux de travail. Le hub eID et portefeuille de Signicat pour 2026 a été conçu pour connecter les identités électroniques nationales héritées et les portefeuilles EUDI via une interface unifiée. Namirial a introduit une plateforme d'intégration numérique alimentée par l'intelligence artificielle en avril 2026 qui combinait la vérification d'identité KYC, les signatures électroniques et l'archivage sécurisé. Cela crée une proposition plus complète pour les institutions financières réglementées et les entreprises. Le marché des services de signature à distance peut continuer à récompenser les prestataires qui répondent aux exigences locales en matière de données, d'identité et de confiance. Aucun chiffre combiné de part de marché pour les principaux prestataires n'a été fourni. Les éléments disponibles soutiennent une structure concurrentielle avec un groupe de leaders concentré et un groupe significatif de spécialistes locaux.
Leaders du secteur des services de signature à distance
-
DocuSign, Inc.
-
Adobe Inc.
-
OneSpan Inc.
-
Entrust Corporation
-
Namirial S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : DocuSign a annoncé la disponibilité générale de son serveur MCP, permettant aux agents d'intelligence artificielle, notamment Claude, ChatGPT, Gemini et Copilot, d'invoquer nativement des flux de travail d'intelligence d'accord et de signature électronique, la société a simultanément accéléré pour dépasser 1,9 million de clients professionnels dans le monde.
- Juillet 2026 : OneSpan a introduit DigipassONE, une plateforme unifiée combinant authentification, signature de transactions, justificatifs numériques, analytique et protection intégrée aux applications sous des services de plateforme partagés, OneSpan sert plus de 60 % des 100 plus grandes banques mondiales.
- Juin 2026 : Namirial a atteint la pleine conformité eIDAS 2 en Italie, en Espagne et en France, parmi les premiers prestataires de services de confiance qualifiés paneuropéens à le faire, certifiant son flux de travail de signature basé sur le portefeuille EUDI selon ETSI TS 119 461 v2.1.1.
- Mai 2026 : CMS-0053-F, la norme de signature électronique HIPAA pour les demandes de remboursement de soins de santé, est entrée en vigueur le 26 mai 2026, le CMS prévoit environ 781 millions USD d'économies annuelles pour le secteur grâce à l'élimination des processus manuels de pièces jointes aux demandes. La conformité est requise avant le 26 mai 2028.
- Avril 2026 : DigiCert a lancé Content Trust Manager, tirant parti de la norme C2PA, et a publié un Document Trust Manager amélioré avec une gestion centralisée des clés et une prise en charge pré-intégrée pour DocuSign et Adobe Sign, prenant en charge eIDAS 2, ZertES et AATL.


Périmètre du rapport mondial sur le marché des services de signature à distance
Le marché des services de signature à distance comprend des plateformes en cloud et des services de confiance qualifiés qui permettent aux individus de créer des signatures électroniques juridiquement contraignantes sans jetons physiques ni matériel sur site. Les clés de signature privées sont stockées et protégées dans des environnements sécurisés et certifiés (souvent des modules matériels de sécurité exploités par des prestataires qualifiés), tandis que les signataires s'authentifient à distance via des canaux web ou mobiles ; ce marché sous-tend l'intégration numérique, les contrats électroniques et les flux de travail sans papier dans les entreprises, le secteur public et les services aux consommateurs.
Le rapport sur le marché des services de signature à distance est segmenté par niveau d'assurance de signature (signatures électroniques de base/simples, signatures électroniques avancées ou basées sur des certificats, et signatures électroniques qualifiées ou équivalentes à haute assurance), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'utilisation final (banque, services financiers et assurance, gouvernement et administration publique, santé et sciences de la vie, services juridiques, technologies de l'information et télécommunications, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Signatures électroniques de base/simples |
| Signatures électroniques avancées ou basées sur des certificats |
| Signatures électroniques qualifiées ou équivalentes à haute assurance |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Services juridiques |
| Technologies de l'information et télécommunications |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Amérique du Sud | Brésil | |
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par niveau d'assurance de signature | Signatures électroniques de base/simples | ||
| Signatures électroniques avancées ou basées sur des certificats | |||
| Signatures électroniques qualifiées ou équivalentes à haute assurance | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par secteur d'utilisation final | Banque, services financiers et assurance | ||
| Gouvernement et administration publique | |||
| Santé et sciences de la vie | |||
| Services juridiques | |||
| Technologies de l'information et télécommunications | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Amérique du Sud | Brésil | ||
| Mexique | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de signature à distance ?
La taille du marché des services de signature à distance devrait s'étendre de 1,82 milliard USD en 2025 à 2,09 milliards USD en 2026, et à 4,62 milliards USD d'ici 2031, enregistrant un CAGR de 17,19 % entre 2026 et 2031.
Quel niveau d'assurance de signature a dominé les revenus ?
Les signatures électroniques avancées ou basées sur des certificats ont dominé avec 48,91 % de part des revenus en 2025.
Quelle taille d'organisation devrait connaître la croissance la plus rapide ?
Les PME devraient enregistrer la croissance la plus élevée, avec un CAGR de 22,17 % de 2026 à 2031.
Pourquoi les organisations de santé adoptent-elles les signatures électroniques ?
La règle CMS-0053-F a créé des exigences pour les signatures électroniques authentifiées dans les pièces jointes aux demandes de remboursement de soins de santé, avec une conformité requise avant mai 2028.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 21,83 % de 2026 à 2031.
Pourquoi les signatures électroniques qualifiées sont-elles importantes ?
Elles prennent en charge la signature à haute assurance là où la vérification d'identité, l'intégrité des documents et la conformité réglementaire sont importantes.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
