
Taille et part du marché des services d'horodatage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.62 Milliards de dollars |
| Taille du Marché (2031) | 1.46 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 18.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'horodatage par Mordor Intelligence
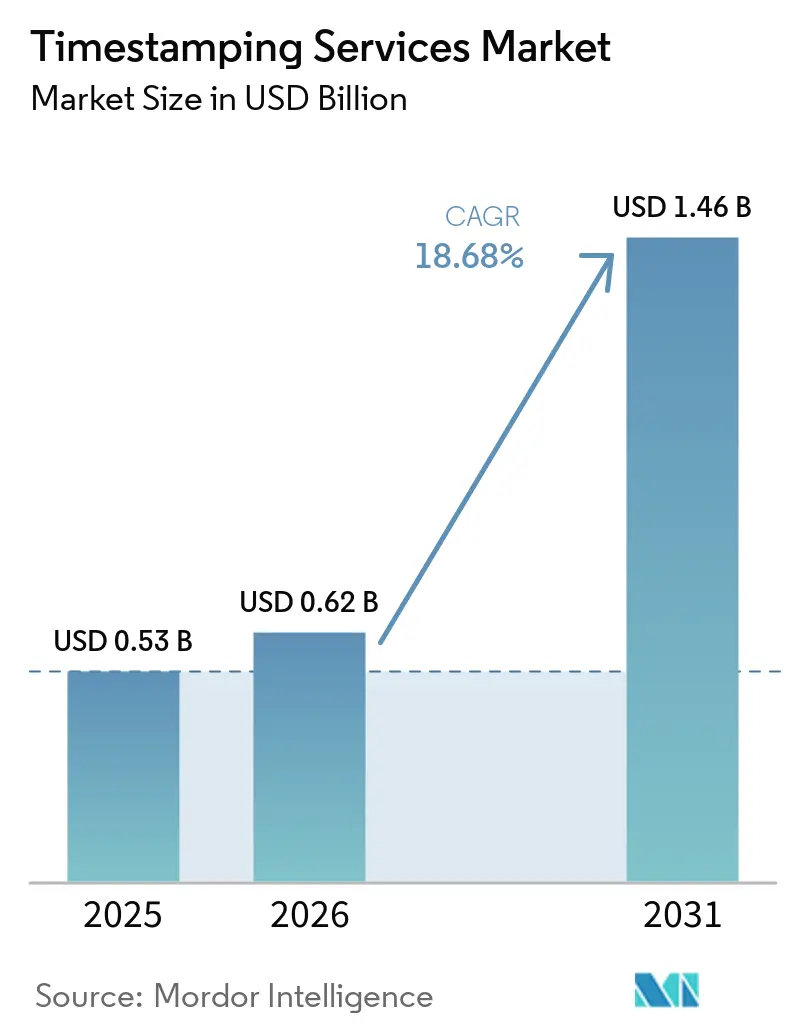
La taille du marché des services d'horodatage était évaluée à 0,53 milliard USD en 2025 et devrait croître de 0,62 milliard USD en 2026 pour atteindre 1,46 milliard USD d'ici 2031, à un CAGR de 18,68 % durant la période de prévision (2026-2031). Le marché des services d'horodatage se développe à mesure que les organisations remplacent les processus de preuve sur papier par des enregistrements cryptographiques établissant quand un document ou une transaction a existé. La reconnaissance réglementaire, les durées de vie plus courtes des certificats de signature de code et une exposition accrue à la fraude rendent les enregistrements temporels plus importants dans les flux de travail financiers, logiciels et documentaires réglementés. Les modèles de livraison gérés élargissent également l'adoption, car les acheteurs peuvent utiliser des interfaces de programmation d'applications plutôt que d'acquérir et d'exploiter du matériel spécialisé au sein d'organisations disposant de ressources de sécurité internes limitées. Le marché des services d'horodatage est susceptible de récompenser les fournisseurs capables de satisfaire aux exigences des services de confiance qualifiés, de gérer les changements de certificats avec peu de perturbations pour les clients et de préparer ces derniers à la cryptographie post-quantique.
Points clés du rapport
- Par composant, les plateformes et logiciels d'horodatage détenaient 42,89 % de la part du marché des services d'horodatage en 2025, tandis que les services d'horodatage gérés et de confiance devraient se développer à un CAGR de 22,71 % jusqu'en 2031.
- Par modèle de déploiement, le cloud détenait 63,27 % de la part du marché des services d'horodatage en 2025 et devrait croître à un CAGR de 23,64 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 68,76 % du marché en 2025, tandis que les PME devraient se développer à un CAGR de 21,81 % jusqu'en 2031.
- Par secteur d'utilisation final, la banque, les services financiers et l'assurance (BFSI) représentaient 31,84 % du marché en 2025, tandis que le secteur de la santé et des sciences de la vie devrait croître à un CAGR de 24,76 % jusqu'en 2031.
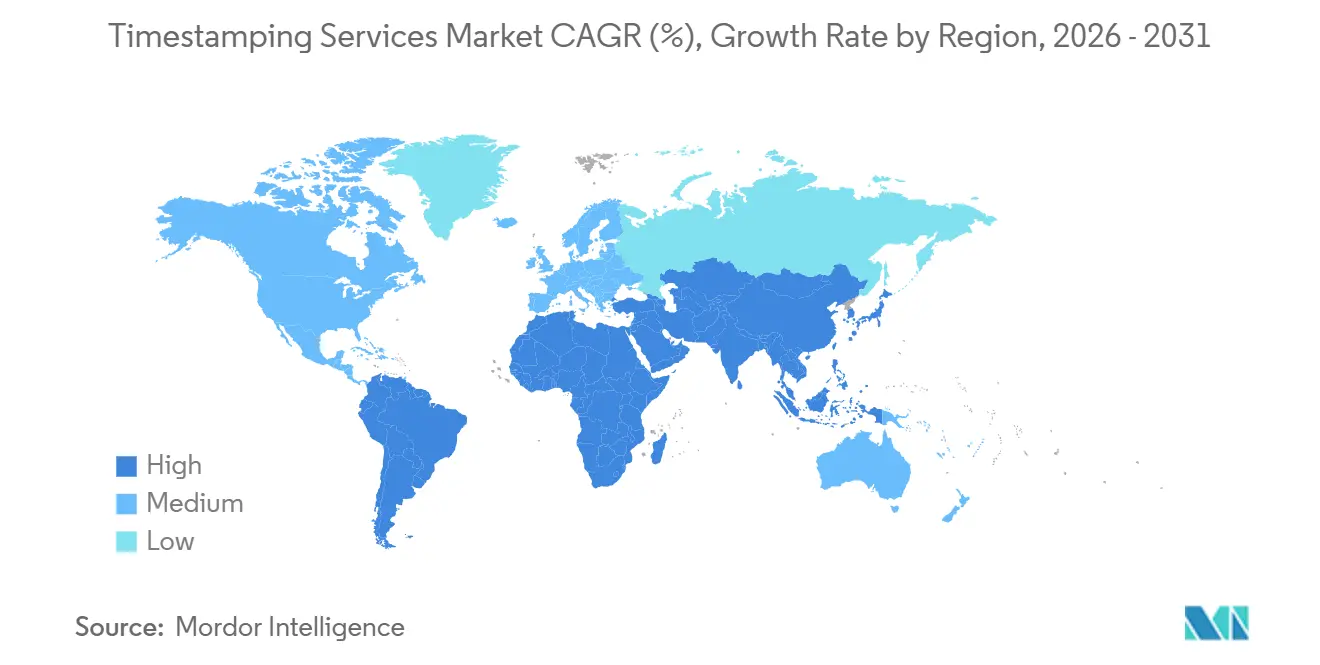
- Par géographie, l'Amérique du Nord détenait 36,72 % du marché des services d'horodatage en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 23,91 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des services d'horodatage
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Conformité numérique et documents électroniques juridiquement contraignants | +4.2% | Mondial | Moyen terme (2-4 ans) |
| Signature de code et sécurité de la chaîne d'approvisionnement logicielle | +3.8% | Amérique du Nord et Europe, avec répercussions sur l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption de l'horodatage cloud via API | +3.3% | Asie-Pacifique et Amérique du Nord, en expansion vers l'Europe et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Fraude numérique et exigences probatoires | +2.9% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Cas d'usage de provenance par la blockchain et les registres distribués | +2.1% | Asie-Pacifique, avec répercussions sur l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Reconnaissance des horodatages électroniques qualifiés | +1.7% | Europe, en expansion vers le Moyen-Orient et l'Afrique et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la conformité numérique et des documents électroniques juridiquement contraignants
Les documents numériques deviennent centraux dans les transactions réglementées, ce qui accroît la nécessité de démontrer quand un fichier a été créé, approuvé ou modifié. La Commission européenne a établi des normes pour les services d'horodatage électronique qualifiés par le biais du règlement d'exécution 2025/1929 de la Commission, qui identifie ETSI EN 319 421 et ETSI EN 319 422 comme normes applicables.[1] Ces exigences soutiennent l'utilisation d'horodatages qualifiés dans les flux de travail où l'intégrité et le calendrier des documents peuvent être ultérieurement remis en question. Le marché des services d'horodatage bénéficie donc de la standardisation des enregistrements utilisés pour les contrats transfrontaliers, la facturation électronique et la conservation réglementée. Les exigences de responsabilité liées au RGPD augmentent également la valeur des enregistrements montrant l'historique des accès et des modifications. Le marché des services d'horodatage bénéficie d'un soutien supplémentaire à mesure que les entreprises hors d'Europe alignent leurs contrôles internes sur les pratiques fondées sur l'eIDAS afin d'éviter de maintenir des processus de preuve distincts.
Expansion de la signature de code et de la sécurité de la chaîne d'approvisionnement logicielle
Les éditeurs de logiciels ont de plus en plus besoin de preuves que le code signé a été publié via un processus contrôlé et traçable. Microsoft a rendu Signing Transparency généralement disponible en 2026, en utilisant l'architecture IETF SCITT pour créer des enregistrements de chaîne d'approvisionnement logicielle infalsifiables.[2] La modification du CA/B Forum limitant la durée de vie des certificats de signature de code à 460 jours, effective en mars 2026, rend les jetons d'horodatage valides plus importants après l'expiration d'un certificat de signature. Cette modification affecte les artefacts signés existants ainsi que les versions futures, augmentant potentiellement les volumes de transactions sans augmentation correspondante de la production logicielle. Le NIST a également décrit la signature de code comme faisant partie de la gestion de la chaîne d'approvisionnement logicielle dans ses orientations de 2025. Le marché des services d'horodatage est par conséquent de plus en plus lié aux pratiques DevSecOps qu'aux seuls achats d'infrastructure à clé publique traditionnelle.
Adoption de l'horodatage cloud via API
La livraison cloud réduit la charge opérationnelle liée à l'exploitation d'une autorité d'horodatage et peut rendre des services à haute assurance disponibles via des intégrations standard. GMO GlobalSign a signalé plus de 5,5 millions d'opérations d'horodatage en juin 2026, contre 4,6 millions en janvier 2025. Son utilisation déclarée montre que l'infrastructure cloud peut gérer des charges de travail de signature et d'horodatage à l'échelle de la production. Utimaco a achevé une évaluation de conformité eIDAS pour son service d'horodatage en tant que service en juillet 2026, après avoir adopté des modules de sécurité matériels certifiés FIPS 140-3 niveau 3 et une conception géo-redondante. Ces investissements montrent que la livraison gérée nécessite toujours une infrastructure d'assurance substantielle. Le marché des services d'horodatage se développe parce que l'accès par abonnement convertit une décision matérielle importante en dépense de service. Les fournisseurs peuvent différencier leurs offres gérées par leur statut qualifié, leurs engagements de niveau de service et leur prise en charge des changements de cycle de vie des certificats.
Augmentation de la fraude numérique et des exigences probatoires
Une exposition accrue à la fraude augmente la demande d'enregistrements de transactions pouvant être vérifiés lors d'une enquête. Le Fonds monétaire international a cité 16,6 milliards USD de pertes liées à la cybercriminalité signalées au Centre de plaintes pour criminalité sur Internet du FBI pour 2024. Le Conseil européen des paiements a signalé des menaces croissantes d'ingénierie sociale pesant sur les systèmes de paiement dans son rapport sur les tendances de la fraude de 2025. Les institutions financières peuvent utiliser des horodatages aux points d'approbation, d'accès et de modification pour créer une piste d'audit plus complète. Ces enregistrements aident à établir la séquence des événements lorsqu'une transaction est contestée. Le marché des services d'horodatage est soutenu lorsque les équipes juridiques, de conformité et de sécurité considèrent toutes le même contrôle de preuve comme nécessaire. Cette demande est particulièrement pertinente pour les flux de travail de règlement, de prêt, de lutte contre le blanchiment d'argent et de paiement aux consommateurs.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Lacunes d'interopérabilité entre les protocoles d'horodatage et les systèmes hérités | -1.8% | Mondial | Moyen terme (2-4 ans) |
| Contraintes de résidence des données et de services de confiance transfrontaliers | -1.4% | Asie-Pacifique, Moyen-Orient et Afrique, et certaines parties de l'Europe | Long terme (≥ 4 ans) |
| Migration cryptographique et coûts de validation à long terme | -1.1% | Mondial | Long terme (≥ 4 ans) |
| Dépendance à l'égard de sources de temps à haute assurance et de l'infrastructure HSM | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Lacunes d'interopérabilité entre les protocoles d'horodatage et les systèmes hérités
Les organisations gèrent souvent des jetons RFC 3161, des preuves ancrées dans la blockchain et des formats d'archivage provenant de plusieurs systèmes de signature. Ces formats peuvent nécessiter des processus de validation différents et augmenter le coût de la gestion des archives documentaires à longue durée de vie. Sectigo a achevé la migration de plus de 500 000 certificats publics d'Entrust en septembre 2025, démontrant les effets en aval que les changements dans les hiérarchies de certificats peuvent avoir sur les chaînes de validation.[3] DigiCert a également notifié ses clients en 2026 que les certificats d'horodatage QuoVadis seraient remplacés, obligeant certains clients à revoir les références épinglées. Les petites organisations peuvent rencontrer des difficultés particulières lorsqu'elles doivent reconstruire des chemins de certificats, mettre à jour des hachages ou re-horodater des signatures plus anciennes. Le marché des services d'horodatage peut croître plus lentement là où les clients ne peuvent pas valider des enregistrements entre fournisseurs sans outils spécialisés. Les fournisseurs qui simplifient la migration et la validation disposent d'un avantage de fidélisation plus clair.
Contraintes de résidence des données et de services de confiance transfrontaliers
Les règles de résidence des données peuvent limiter l'endroit où un fournisseur d'horodatage traite les données et héberge l'infrastructure de support. Le règlement 2025/1929 reconnaît la pertinence des règles européennes de protection des données pour les données personnelles traitées dans le cadre de l'émission d'horodatages. La Chine, l'Inde et le Vietnam disposent de cadres juridiques distincts pouvant exiger des approches spécifiques à chaque pays pour les clients réglementés. L'accréditation mondiale seule peut ne pas être suffisante pour servir les acheteurs des secteurs gouvernemental ou financier dans ces marchés. Cela peut préserver la demande pour les opérateurs régionaux mais augmenter le coût de l'expansion géographique. Le marché des services d'horodatage peut donc rester fragmenté dans les juridictions à forte croissance. L'investissement dans les centres de données et les modèles d'exploitation localisés peuvent également peser sur les marges des fournisseurs cherchant à se développer à l'international.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services gérés se développent à mesure que la concession de licences de plateformes arrive à maturité
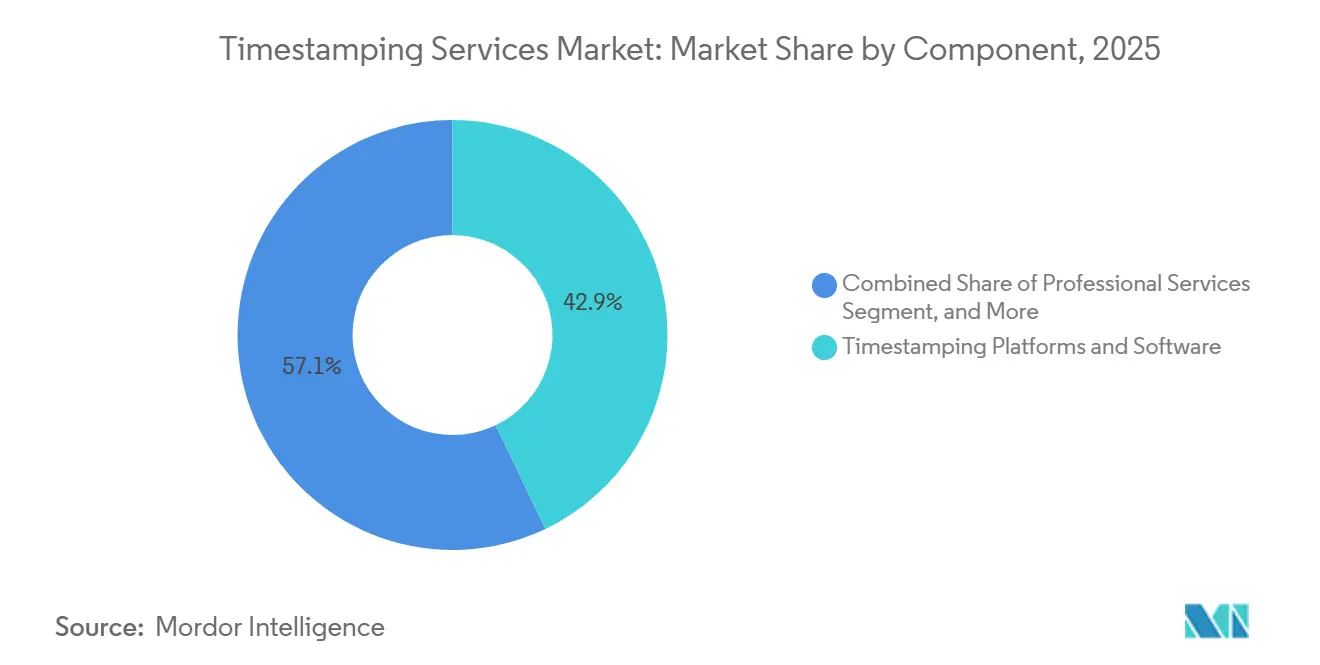
Les plateformes et logiciels d'horodatage détenaient 42,89 % du marché des services d'horodatage en 2025. Les déploiements en entreprise utilisent des logiciels tels qu'Ascertia ADSS TSA Server, Utimaco TimestampServer HSM et Keyfactor SignServer pour prendre en charge les opérations de services de confiance qualifiés et les intégrations documentaires. Ces installations restent importantes là où les entreprises exigent un contrôle direct de l'infrastructure, des archives contrôlées, des preuves d'audit et des flux de travail d'approbation interne complexes. Les services d'horodatage gérés et de confiance devraient enregistrer un CAGR de 22,71 % jusqu'en 2031. Cette croissance reflète une préférence des acheteurs pour les services par abonnement combinant l'émission d'horodatages, les engagements de niveau de service, l'accréditation et le support du cycle de vie des certificats.
Utimaco a achevé son évaluation de conformité eIDAS en juillet 2026 après avoir mis en œuvre des modules de sécurité matériels certifiés FIPS 140-3 niveau 3 et une architecture de service géo-redondante.[4] Cet exemple illustre les normes opérationnelles que les fournisseurs gérés doivent maintenir. Les services professionnels restent le composant le plus petit, mais ils soutiennent la mise en œuvre, les travaux de préparation à eIDAS 2.0 et les projets de migration cryptographique. Signicat est passé à Ascertia ADSS TSA Server après que sa solution précédente soit devenue techniquement obsolète, montrant comment le remplacement de plateforme peut créer une demande de support au déploiement et à la transition. Le secteur des services d'horodatage favorisera probablement les fournisseurs capables de prendre en charge les obligations de conformité récurrentes tout en simplifiant les transitions des clients depuis les anciens systèmes.


Par modèle de déploiement : le cloud est en tête tandis que le modèle hybride soutient les environnements contrôlés
Le cloud détenait 63,27 % de la taille du marché des services d'horodatage en 2025 et devrait croître à un CAGR de 23,64 % jusqu'en 2031. Les services cloud permettent aux entreprises de connecter des applications de signature via des interfaces de programmation d'applications sans acquérir de modules de sécurité matériels. GMO GlobalSign a enregistré plus de 5,5 millions d'opérations d'horodatage en juin 2026, ce qui indique une utilisation active de la livraison via API à grande échelle. Ce modèle convient aux acheteurs qui ont besoin d'une mise en œuvre rapide, d'une utilisation flexible, d'une gestion centralisée des services et d'une capacité prévisible lors de fluctuations des volumes documentaires. Il soutient également les petites entreprises qui ne pouvaient auparavant pas justifier une autorité d'horodatage dédiée.
Les systèmes sur site conservent leur importance là où les utilisateurs de la défense, des services financiers, de la santé ou du secteur public exigent un contrôle physique des clés et des enregistrements gérés localement. Les configurations hybrides combinent la capacité cloud pour les activités à fort volume avec une infrastructure contrôlée pour la signature à haute assurance. Le règlement 2025/1929 inclut des exigences techniques pour les modules de sécurité matériels qui s'appliquent aux services qualifiés. L'avis de remplacement de certificats de DigiCert en 2026 a également montré que les utilisateurs du cloud doivent gérer les changements de dépendances lorsque leurs applications épinglent un certificat d'horodatage spécifique. La taille du marché des services d'horodatage pour la livraison cloud est donc soutenue par la commodité, tandis que les modèles hybrides et sur site restent pertinents pour les exigences de contrôle strict.
Par taille d'organisation : les PME accèdent au marché grâce aux services par abonnement
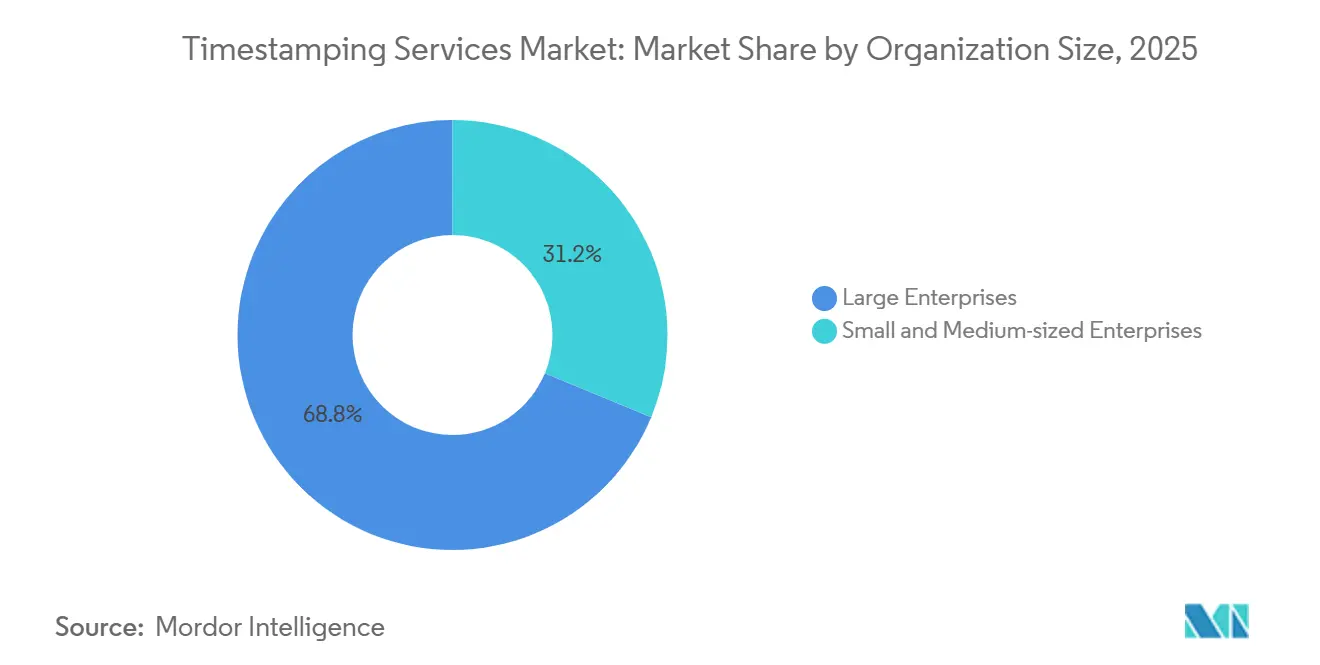
Les grandes entreprises détenaient 68,76 % du marché en 2025, car les institutions financières, les entreprises pharmaceutiques et les contractants gouvernementaux ont intégré des horodatages dans les pistes d'audit et les dépôts formels. Les PME devraient croître à un CAGR de 21,81 % jusqu'en 2031. Les API gérées réduisent le coût initial en permettant à ces acheteurs d'acheter de la capacité d'horodatage via un abonnement ou un modèle d'utilisation. Les exigences de facturation électronique structurée en Europe peuvent étendre les contrôles de conservation des documents aux petites entreprises. Cela rend les preuves horodatées pertinentes pour les entreprises qui n'exploitent pas leur propre infrastructure de sécurité, y compris celles qui gèrent des factures, des contrats et des approbations clients.
DocuSign a élargi son intégration avec eMudhra en juin 2026 pour offrir une expérience de signature unifiée répondant aux besoins de conformité indiens. L'intégration peut réduire la complexité à laquelle les PME font face lorsqu'elles ont besoin de services de signature et de confiance auprès de différents fournisseurs. eMudhra a signalé une croissance de 30 % de son activité de services de confiance au cours de l'exercice 2026, portée par l'expansion des partenariats, les certificats combinés et l'activité directe de signature électronique au détail.[5] Les grandes entreprises consolident également les services entre leurs filiales, ce qui peut augmenter la valeur des contrats même si le coût par horodatage diminue. Le marché des services d'horodatage continue de s'élargir à mesure que les deux groupes de clients s'éloignent des systèmes isolés autogérés.
Par secteur d'utilisation final : la santé et les sciences de la vie enregistrent la croissance la plus rapide
La banque, les services financiers et l'assurance (BFSI) détenaient 31,84 % du marché en 2025, car les processus de prêt, de paiement, de reporting réglementaire et de lutte contre le blanchiment d'argent nécessitent des enregistrements d'événements fiables. La santé et les sciences de la vie devraient croître à un CAGR de 24,76 % jusqu'en 2031. La Food and Drug Administration des États-Unis exige des pistes d'audit sécurisées, générées par ordinateur et horodatées pour les enregistrements électroniques réglementés. Cette exigence soutient l'horodatage dans les systèmes qui créent, modifient ou suppriment des enregistrements. La santé numérique et les systèmes cliniques réglementés étendent ce besoin au-delà de la signature documentaire conventionnelle pour inclure les outils automatisés d'aide à la décision clinique et les systèmes diagnostiques connectés.
Les programmes gouvernementaux et du secteur public ont également besoin de services de confiance qualifiés pour l'identité numérique et les transactions publiques en ligne. La demande dans les technologies de l'information et les télécommunications est liée à des volumes plus élevés de signature de code et aux attentes de sécurité pour les versions logicielles. Les services juridiques et professionnels utilisent l'horodatage automatisé dans la gestion du cycle de vie des contrats et les flux de travail de preuve électronique. Les utilisateurs du secteur manufacturier l'appliquent aux enregistrements de qualité, tandis que les utilisateurs du secteur éducatif l'appliquent à l'intégrité des données de recherche. Le marché des services d'horodatage bénéficie de cette large gamme de cas d'usage, car chaque secteur a une exigence de conformité ou de preuve différente. Aucun flux de travail client unique ne définit la base de demande totale, ce qui soutient l'adoption continue dans l'ensemble du secteur des services d'horodatage.
Analyse géographique
L'Amérique du Nord détenait 36,72 % de la part du marché des services d'horodatage en 2025. La région bénéficie d'autorités de certification mondiales et d'une utilisation généralisée des contrôles cryptographiques dans les logiciels et les services financiers, où les flux de travail numériques matures sont courants. Le décret exécutif 14412 exige que les systèmes fédéraux américains à haute valeur migrent les signatures numériques vers la cryptographie post-quantique d'ici le 31 décembre 2031, tandis qu'un mémorandum connexe du Bureau de la gestion et du budget exige que les agences soumettent des plans de migration en 2026.[6] Cette orientation soutient les achats auprès de fournisseurs capables de gérer les transitions cryptographiques et la validation à long terme. Les durées de vie plus courtes des certificats de signature de code augmentent également l'activité dans les chaînes d'approvisionnement logicielles de la région, tandis que le Canada suit des pratiques similaires en matière de services de confiance dans les secteurs gouvernemental et financier.
L'Europe est la deuxième zone régionale en importance, car l'eIDAS fournit une base juridique établie pour les horodatages électroniques qualifiés. L'ANSSI française supervise les services de confiance dans le cadre de l'eIDAS, soutenant un environnement axé sur la qualité pour les utilisateurs publics et privés. Namirial a achevé la mise en conformité eIDAS 2 en Italie, en France et en Espagne en 2026. Le marché des services d'horodatage dispose d'une base de conformité européenne structurée, bien que les obligations techniques et d'audit puissent limiter les petits fournisseurs. L'Amérique du Sud se développe grâce au cadre de facturation électronique du Brésil et aux exigences CFDI du Mexique, qui ont familiarisé les utilisateurs avec les enregistrements numériques contrôlés et soutiennent une adoption plus large dans le secteur privé.
L'Asie-Pacifique devrait progresser à un CAGR de 23,91 % jusqu'en 2031, le taux régional le plus élevé. L'Inde développe sa capacité de services de confiance grâce à des partenariats avec des autorités de certification et une infrastructure de marché financier, tandis que le Japon maintient un cadre de certification national et que Seiko Trust a renouvelé sa certification en février 2025. Les exigences de localisation de la Chine soutiennent les fournisseurs nationaux et créent un environnement opérationnel distinct. Les programmes de gouvernement numérique aux Émirats arabes unis et en Arabie saoudite, ainsi que la demande de finance numérique en Afrique du Sud, stimulent l'adoption au Moyen-Orient et en Afrique.

Paysage concurrentiel
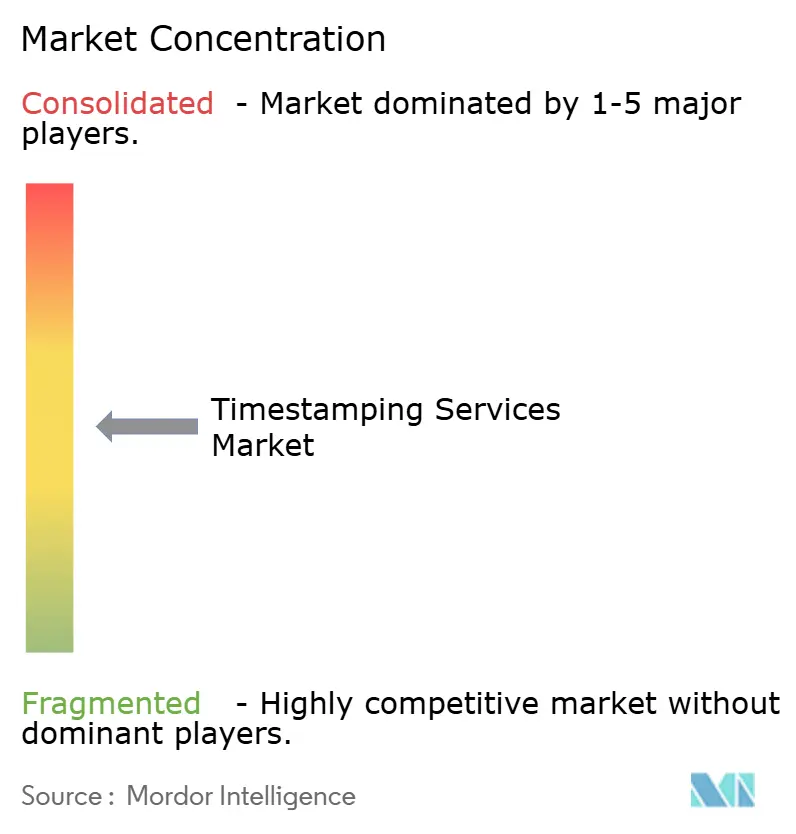
Le marché des services d'horodatage est modérément concentré parmi les grandes autorités de certification mondiales, mais reste fragmenté entre les fournisseurs de services de confiance qualifiés régionaux. Sectigo a acquis l'activité de certificats publics d'Entrust en janvier 2025 et a achevé la migration de plus de 500 000 certificats publics en septembre 2025. La transaction a élargi l'empreinte entreprise de Sectigo et a démontré la valeur de l'échelle lors des changements de cycle de vie des certificats. Les grands fournisseurs du marché des services d'horodatage se font concurrence par la couverture des listes de confiance, la capacité des services gérés et le support multinational. Les fournisseurs régionaux restent importants là où l'accréditation locale et la résidence des données déterminent l'éligibilité.
DigiCert a lancé Content Trust Manager en avril 2026 pour la signature et l'horodatage conformes à C2PA des actifs numériques. DocuSign a approfondi son intégration avec eMudhra en juin 2026, offrant aux clients indiens un flux de travail natif de signature et d'horodatage au sein d'un contrat unique. L'évaluation de conformité d'Utimaco en juillet 2026 a renforcé sa position dans l'horodatage qualifié géré. Ces mouvements montrent que la concurrence s'étend de l'émission de jetons à la provenance numérique, à la conformité locale et à l'assurance gérée. Guardtime présente également une option orientée blockchain via son infrastructure de signature sans clé pour la vérification à long terme.
La cryptographie post-quantique est une préoccupation stratégique, car les services de confiance existants utilisent souvent des signatures RSA ou à courbe elliptique. Le calendrier de migration fédéral accroît la pression sur les fournisseurs pour qu'ils identifient les dépendances et offrent un support de transition. Les enregistrements d'audit d'intelligence artificielle et la documentation des appareils connectés sont des cas d'usage futurs potentiels, mais ils dépendent de l'interopérabilité et des formats de preuve acceptés. Les obligations de conformité ETSI peuvent relever les seuils opérationnels et pourraient encourager une consolidation supplémentaire dans la partie à haute assurance du marché des services d'horodatage, notamment là où les fournisseurs doivent maintenir des audits récurrents et des exigences d'assurance matérielle.
Leaders du secteur des services d'horodatage
-
GlobalSign
-
Entrust Corporation
-
DocuSign, Inc.
-
DigiCert, Inc.
-
Sectigo Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Sectigo a lancé Sectigo Quantum Ready, une solution de découverte cryptographique et de préparation quantique permettant aux entreprises de cartographier les actifs cryptographiques, d'évaluer l'exposition à la cryptographie post-quantique et de prioriser la planification de la migration. Ce lancement a marqué l'entrée de Sectigo dans l'espace de gestion de la posture de sécurité quantique, directement pertinent pour les opérateurs de TSA confrontés à l'échéance fédérale de décembre 2031 en matière de cryptographie post-quantique dans le cadre du décret exécutif 14412.
- Septembre 2026 : Entrust a élargi sa plateforme de sécurité cryptographique avec des capacités d'import/export CBOM, une automatisation du cycle de vie des certificats basée sur Ansible et un support basé sur SPIRE pour les identités de machines et d'agents d'intelligence artificielle, disponible en déploiement SaaS ou sur site, ciblant la migration post-quantique et les exigences de souveraineté des données.
- Juillet 2026 : Utimaco a achevé l'évaluation de conformité eIDAS pour son service d'horodatage en tant que service, suite à la migration vers des HSM certifiés FIPS 140-3 niveau 3 et au déploiement d'une architecture géo-redondante, couvrant la conformité ETSI EN 319 401, EN 319 421 et EN 319 422.
- Juin 2026 : DocuSign a approfondi son intégration avec eMudhra, la plus grande autorité de certification agréée d'Inde, effective le 22 juin 2026, offrant une expérience d'envoi et de signature entièrement native au sein de DocuSign pour la conformité réglementaire indienne dans le cadre d'un contrat DocuSign unique.
- Avril 2026 : DigiCert a lancé Content Trust Manager au sein de la plateforme DigiCert ONE, permettant aux entreprises de signer et d'horodater cryptographiquement des actifs numériques en utilisant des flux de travail conformes à C2PA et des certificats émis par DigiCert, y compris l'horodatage au niveau des appareils via DigiCert Device Trust Manager pour le matériel d'imagerie.


Périmètre du rapport mondial sur le marché des services d'horodatage
Le marché des services d'horodatage comprend les autorités d'horodatage de confiance (TSA) et les solutions associées qui lient cryptographiquement une date et une heure précises à des données électroniques, des signatures ou des transactions en utilisant des normes telles que RFC 3161 et, dans certaines juridictions, des horodatages qualifiés sous eIDAS. Ces services fournissent une preuve vérifiable de manière indépendante de l'existence ou de la signature des données, soutenant la validation à long terme, la non-répudiation, l'auditabilité et la conformité pour des secteurs tels que la finance, le droit, la santé et la signature de code logiciel.
Le rapport sur le marché des services d'horodatage est segmenté par composant (plateformes et logiciels d'horodatage, services d'horodatage gérés et de confiance, et services professionnels), par modèle de déploiement (cloud, sur site et hybride), par taille d'organisation (grandes entreprises et petites et moyennes entreprises), par secteur d'utilisation final (banque, services financiers et assurance, gouvernement et secteur public, technologies de l'information et télécommunications, services juridiques et professionnels, santé et sciences de la vie, et autres secteurs d'utilisation final), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Plateformes et logiciels d'horodatage |
| Services d'horodatage gérés et de confiance |
| Services professionnels |
| Cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance |
| Gouvernement et secteur public |
| Technologies de l'information et télécommunications |
| Services juridiques et professionnels |
| Santé et sciences de la vie |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Amérique du Sud | Brésil | |
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par composant | Plateformes et logiciels d'horodatage | ||
| Services d'horodatage gérés et de confiance | |||
| Services professionnels | |||
| Par modèle de déploiement | Cloud | ||
| Sur site | |||
| Hybride | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par secteur d'utilisation final | Banque, services financiers et assurance | ||
| Gouvernement et secteur public | |||
| Technologies de l'information et télécommunications | |||
| Services juridiques et professionnels | |||
| Santé et sciences de la vie | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Amérique du Sud | Brésil | ||
| Mexique | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des services d'horodatage en 2026 ?
La taille du marché des services d'horodatage était évaluée à 0,53 milliard USD en 2025 et devrait croître de 0,62 milliard USD en 2026 pour atteindre 1,46 milliard USD d'ici 2031, à un CAGR de 18,68 % durant la période de prévision (2026-2031).
Qu'est-ce qui stimule la demande de services d'horodatage ?
La conformité numérique, la sécurité de la signature de code, les API cloud et le besoin de preuves de fraude plus solides élargissent la demande.
Quel composant connaît la croissance la plus rapide jusqu'en 2031 ?
Les services d'horodatage gérés et de confiance devraient croître à un CAGR de 22,71 % à mesure que les acheteurs se tournent vers des services qualifiés gérés.
Pourquoi le déploiement cloud est-il important pour l'horodatage ?
Le cloud détenait 63,27 % en 2025 et permet un accès via API sans acquisition de matériel dédié.
Quel secteur d'utilisation final devrait connaître la croissance la plus rapide ?
La santé et les sciences de la vie devraient croître à un CAGR de 24,76 % jusqu'en 2031 en raison des contrôles des enregistrements électroniques.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 23,91 %, soutenue par les cadres nationaux de services de confiance et les programmes de numérisation.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
